

Tamaño y participación en el mercado de dispositivos de monitorización de la epilepsia
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
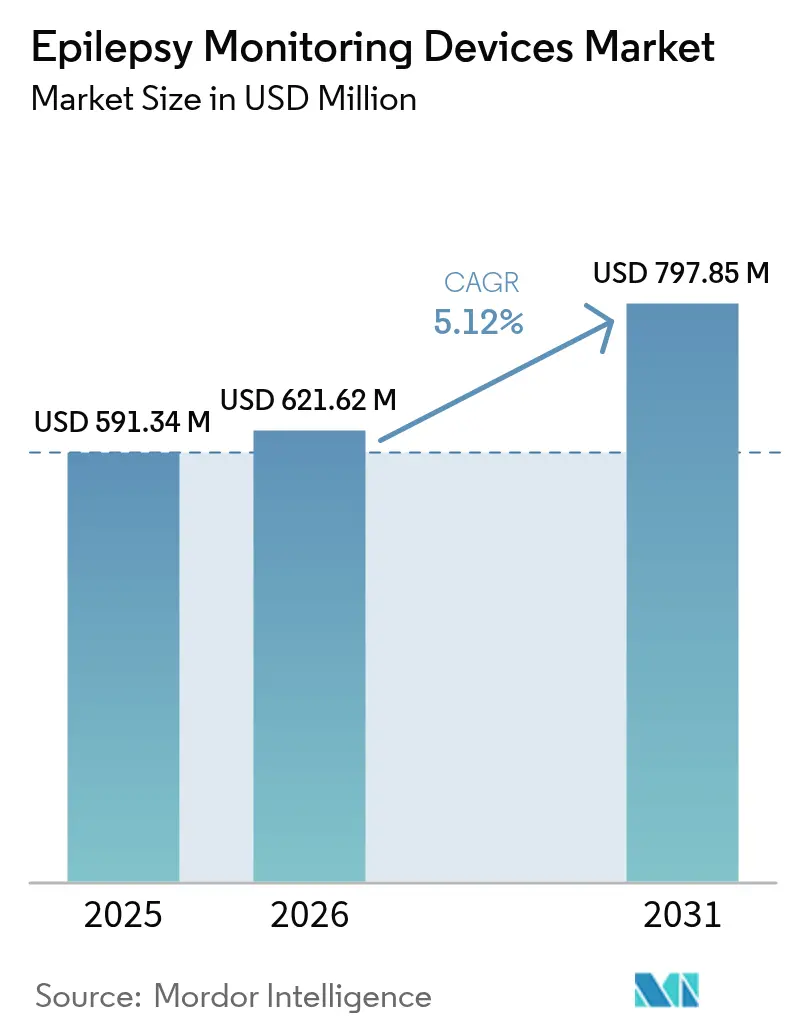
| Tamaño del mercado (2026) | USD 621.62 Million |
| Tamaño del mercado (2031) | USD 797.85 Million |
| Tasa de crecimiento (2026 - 2031) | 5.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
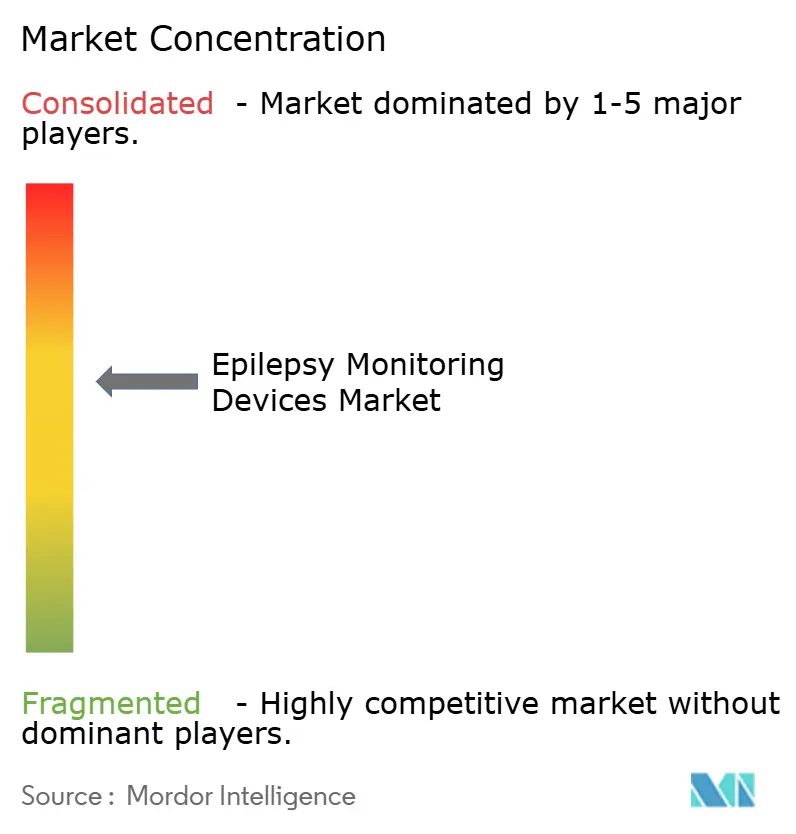
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos de monitorización de la epilepsia por Mordor Intelligence
El tamaño del mercado de dispositivos de monitorización de la epilepsia en 2026 se estima en USD 621.62 millones, creciendo desde el valor de USD 591.34 millones en 2025 con proyecciones de USD 797.85 millones en 2031, creciendo a una CAGR del 5.12% durante 2026-2031. El crecimiento proviene del despliegue de predicción de convulsiones habilitada por inteligencia artificial, neuroestimulación de circuito cerrado y el cambio generalizado de la monitorización hospitalaria a la ambulatoria. Los algoritmos de aprendizaje automático superpuestos a flujos de electroencefalografía (EEG) ahora proporcionan predicciones de convulsiones con horas de anticipación, ampliando ventanas de tratamiento y elevando el valor clínico. [1] Elizabeth Donner y Orrin Devinsky, “Wearable Digital Health Technology for Epilepsy”, New England Journal of Medicine, nejm.org Los fabricantes de dispositivos convencionales se enfrentan a una competencia cada vez más intensa de startups nativas de IA cuyas plataformas centradas en software exigen precios premium. Los dispositivos portátiles ganan terreno a medida que los pacientes prefieren la monitorización continua en el hogar, mientras que los hospitales mantienen el liderazgo en volumen de diagnósticos agudos. A nivel regional, Norteamérica conserva el liderazgo en gasto, pero Asia Pacífico aprovecha el impulso de expansión gracias a la inversión en infraestructura y la simplificación de la normativa.
Conclusiones clave del informe
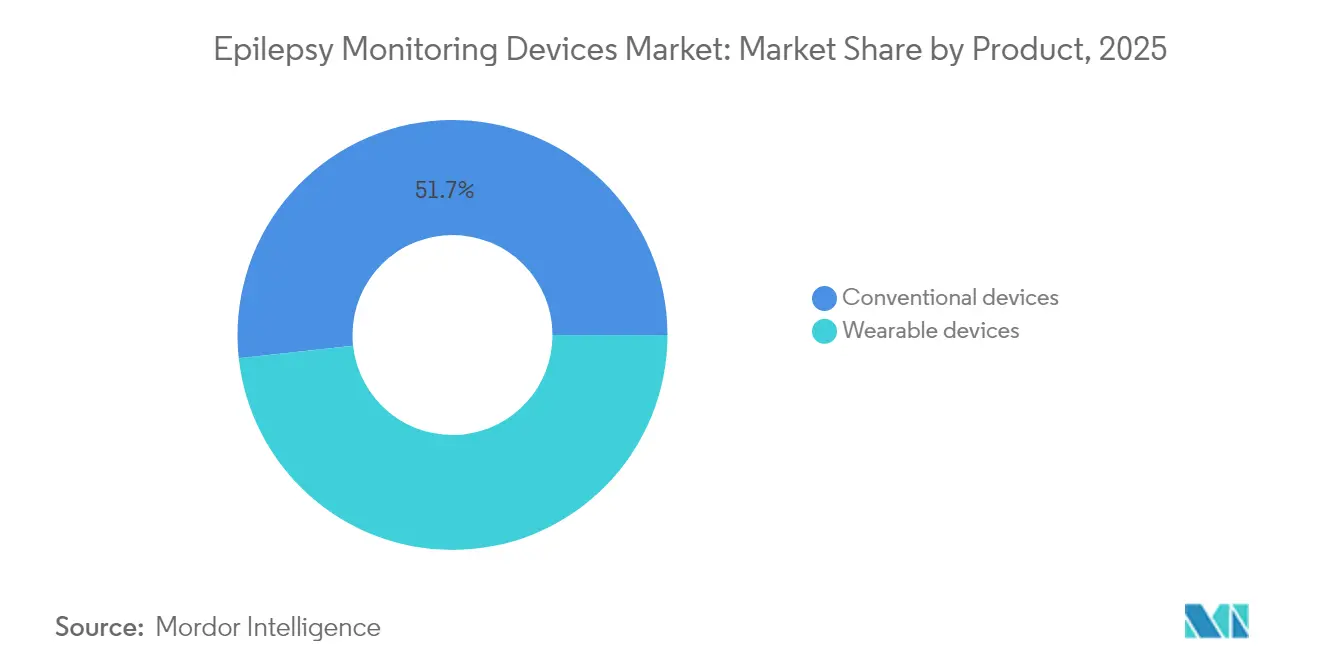
- Por categoría de producto, los sistemas convencionales representaron el 51.72 % de la participación de mercado de dispositivos de monitoreo de la epilepsia en 2025, mientras que se proyecta que los wearables avancen a una CAGR del 9.61 % hasta 2031.
- Por tecnología, la estimulación del nervio vago lideró con una participación de ingresos del 36.05 % en 2025; se prevé que la neuroestimulación responsiva se expanda a una CAGR del 8.28 % hasta 2031.
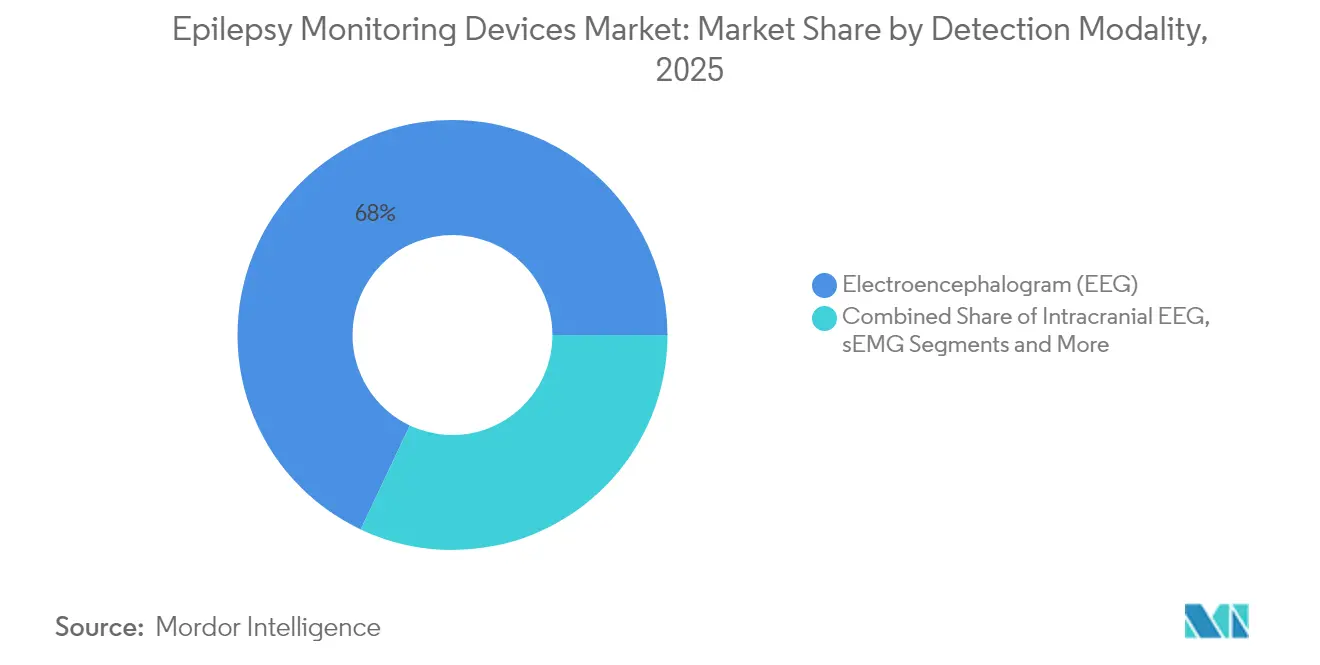
- Por modalidad de detección, el EEG representó el 67.98% del tamaño del mercado de dispositivos de monitoreo de la epilepsia en 2025, mientras que el EEG intracraneal muestra la CAGR proyectada más alta del 9.01% durante 2026-2031.
- Por usuario final, los hospitales y centros de cirugía ambulatoria capturaron una participación del 58.76 % en 2025, aunque los centros de neurología registran el crecimiento más rápido con una CAGR del 7.98 %.
- Por geografía, América del Norte dominó con una participación del 39.31 % en 2025, mientras que se prevé que Asia Pacífico se expanda a una CAGR del 7.62 % hacia 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de dispositivos de monitorización de la epilepsia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de la epilepsia | + 0.8% | Global, con mayor impacto en poblaciones envejecidas | Largo plazo (≥ 4 años) |
| Aumento de la concienciación sobre los trastornos neurodegenerativos | + 0.6% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente adopción de dispositivos portátiles de detección de convulsiones | + 1.2% | Global, liderado por los mercados desarrollados | Corto plazo (≤ 2 años) |
| Avances tecnológicos en análisis basados en EEG e IA | + 1.4% | América del Norte y el núcleo de la UE, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de algoritmos de predicción de convulsiones en plataformas de teleneurología | + 0.9% | A nivel mundial, en particular en las zonas rurales y desatendidas | Mediano plazo (2-4 años) |
| Ampliación de los códigos CPT del RPM de EE. UU. para la monitorización de la epilepsia | + 0.7% | Estados Unidos, con posible adopción por parte de la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de dispositivos portátiles de detección de convulsiones
El afán de los consumidores por tecnología sanitaria discreta ha acelerado la adopción de monitores de muñeca, cabeza y oído que capturan señales de EEG, electromiografía (EMG) y movimiento en tiempo real. Los estudios de validación informaron una sensibilidad del 97.7 % con apenas 0.4 falsos positivos por día. [2] Jingwei Zhang, “Mediciones multimodales portátiles de EEG, EMG y acelerometría mejoran la precisión de la detección de convulsiones tónico-clónicas en el hospital”, arXiv, arxiv.org Esta precisión de grado clínico, que se logra sin ingreso hospitalario, ha motivado a los médicos a recomendar dispositivos portátiles al 30 % estimado de pacientes cuyas convulsiones persisten a pesar de la medicación. Los datos de miles de dispositivos alimentan modelos de aprendizaje federado que refinan las predicciones de convulsiones a nivel poblacional, aumentando la fiabilidad predictiva general al tiempo que se protege la privacidad del paciente.
Avances tecnológicos en EEG y análisis basados en IA
Las arquitecturas de aprendizaje profundo que incluyen redes convolucionales temporales y capas de autoatención alcanzan una precisión de detección automática de convulsiones del 97.37 %, superando los puntos de referencia clásicos del procesamiento de señales. [3] Leen Huang, “Automatic detection of epilepsy from EEGs using a temporal convolutional network with a self-attention layer,” BioMed Engineering Online, biomedical-engineering-online.biomedcentral.com Las plataformas en la nube mejoran aún más el rendimiento a través del reentrenamiento continuo del modelo utilizando datos anonimizados. Como resultado, los sistemas EEG pasan de ser monitores pasivos a centros terapéuticos inteligentes que activan la neuroestimulación o recordatorios de medicación preictalmente, lo que justifica los precios más altos de los dispositivos y fortalece el mercado de dispositivos de monitorización de la epilepsia.
Integración de algoritmos de pronóstico de convulsiones en plataformas de teleneurología
Los programas de teleneurología ahora incorporan puntuaciones de riesgo basadas en IA que alertan a los profesionales clínicos sobre convulsiones inminentes, compensando así la escasez mundial de neurólogos. El triaje automatizado de EEG ayuda a los especialistas a priorizar los casos de alto riesgo, reduciendo los tiempos de espera y ampliando el alcance geográfico. Las clínicas rurales aprovechan estas plataformas para brindar atención especializada sin necesidad de que los pacientes se desplacen, una capacidad que expande el mercado de dispositivos de monitorización de epoxi en regiones desatendidas.
Ampliación de los códigos CPT del RPM de EE. UU. para la monitorización de la epilepsia
Las reformas de reembolso de 2024 incorporaron la monitorización de la epilepsia a los códigos de la Terminología de Procedimientos Actuales para la monitorización remota de pacientes, lo que otorga a los proveedores vías facturables para la revisión continua de los flujos de datos. La previsibilidad de los ingresos fomenta la inversión en infraestructura avanzada de EEG, y la cobertura de copagos para pacientes reduce las barreras de acceso. Las instituciones pioneras en la adopción informan de un aumento en la utilización de los servicios de EEG ambulatorios, lo que refuerza la transición hacia la atención domiciliaria.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo del equipo. | -1.1% | Mercados globales, especialmente emergentes | Largo plazo (≥ 4 años) |
| Políticas de reembolso desfavorables | -0.9% | Mercados emergentes y regiones selectas | Mediano plazo (2-4 años) |
| Escasez de neurofisiólogos capacitados | -0.7% | Asia Pacífico, Oriente Medio y África, América Latina | Largo plazo (≥ 4 años) |
| Las estrictas normas de privacidad de datos obstaculizan el análisis de EEG basado en la nube | -0.6% | El núcleo de la UE, con implicaciones globales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo del equipo
Las diferencias de precio superiores al 300 % entre las unidades de EEG de gama básica y las plataformas basadas en IA desalientan las compras en sistemas de salud sensibles a los costos. Los administradores de regiones de bajos ingresos suelen optar por dispositivos portátiles con canales limitados que sacrifican el análisis predictivo para cumplir con los límites presupuestarios. Esta adopción escalonada frena la penetración de sistemas de alto margen, lo que obliga a los proveedores a lanzar variantes simplificadas dirigidas a mercados de gran volumen, preservando al mismo tiempo las líneas premium para las economías desarrolladas.
Normas estrictas de privacidad de datos que dificultan el análisis de EEG basado en la nube
El Reglamento General de Protección de Datos de la Unión Europea clasifica las grabaciones neuronales como altamente sensibles, lo que impone requisitos de localización y protocolos de consentimiento que elevan los costes de implementación. El cumplimiento exige servidores locales o nubes híbridas, lo que ralentiza las actualizaciones de algoritmos y crea obstáculos para los proveedores más pequeños. Las empresas con marcos de gobernanza de datos consolidados se aprovechan de esta barrera, mientras que las startups suelen desviar recursos de la investigación a los gastos legales.
Análisis de segmento
Por producto: Los wearables desafían el dominio convencional
Los sistemas convencionales generaron el 51.72 % de los ingresos en 2025, lo que refleja su arraigado papel en el diagnóstico hospitalario. Se proyecta que el tamaño del mercado de dispositivos de monitorización de la epilepsia para equipos convencionales se expanda modestamente junto con los ciclos de reemplazo, pero la diferenciación competitiva se reduce a medida que las funciones de software se estandarizan. Los wearables, en cambio, registraron una tasa de crecimiento anual compuesta (TCAC) del 9.61 % para 2031 gracias a un diseño centrado en el paciente que elimina las hospitalizaciones. Los auriculares Ear-EEG ahora alcanzan un rendimiento de grado clínico, con una precisión en la detección de convulsiones comparable a la de los dispositivos multicanal de cuero cabelludo. El mercado de dispositivos de monitorización de la epilepsia se beneficia de las ofertas híbridas que combinan estudios de referencia de grado hospitalario con wearables de larga duración, ampliando la cobertura de monitorización sin aumentar la carga de trabajo del profesional clínico.
En la atención ambulatoria, la alineación de los reembolsos con los códigos de monitorización remota de pacientes acelera la adopción de wearables en las consultas de Estados Unidos. Los proveedores integran paneles de control en la nube que detectan anomalías, lo que permite a los neurólogos centrarse en casos de alto riesgo. Mientras tanto, los fabricantes de sistemas convencionales modernizan el hardware con módulos de IA para mantener su relevancia en el mercado. Estas estrategias paralelas mantienen ambas clases de productos como parte integral de las vías de atención integral, aunque el crecimiento se inclina claramente hacia los wearables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tecnología: La neuroestimulación reactiva surge como un impulsor premium
La estimulación del nervio vago impulsó los ingresos con un 36.05 % en 2025, gracias a un historial de seguridad de dos décadas y a una amplia gama de indicaciones clínicas. Se prevé que el tamaño del mercado de dispositivos de monitorización de la epilepsia para la ENV aumente de forma constante, gracias a las aprobaciones pediátricas. La neuroestimulación reactiva destaca con una tasa de crecimiento anual compuesta (TCAC) del 8.28 %, impulsada por algoritmos de circuito cerrado que administran la estimulación con precisión al detectar actividad anormal. Los hospitales consideran la ENR una solución de alto margen para pacientes refractarios a la medicación, mientras que las aseguradoras reconocen su potencial para compensar los costes mediante la reducción de las crisis.
Los dispositivos de estimulación cerebral profunda y acelerometría cubren indicaciones específicas, pero siguen siendo esenciales desde el punto de vista clínico. El eje competitivo se desplaza de la destreza del hardware a la sofisticación del software, donde la precisión de los algoritmos dicta los resultados terapéuticos. Las empresas que combinan conjuntos de datos propietarios con experiencia en aprendizaje automático construyen fosos de defensa, redefiniendo su liderazgo a largo plazo en el mercado de dispositivos de monitorización de la epilepsia.
Por modalidad de detección: el dominio del EEG se enfrenta al desafío del EEG intracraneal
El EEG capturó el 67.98 % de la cuota de mercado de dispositivos de monitorización de la epilepsia en 2025, una cifra basada en su naturaleza no invasiva y su ubicuidad en todos los niveles de atención. El EEG intracraneal, aunque reservado para pacientes con cirugía, registra una tasa de crecimiento anual compuesta (TCAC) del 9.01 % hasta 2031, a medida que el mapeo preciso de los focos convulsivos cobra mayor urgencia en casos farmacorresistentes. La electromiografía de superficie y los sistemas de vídeo mantienen funciones de apoyo, complementando el EEG al identificar manifestaciones motoras que las lecturas eléctricas puras podrían pasar por alto.
Las plataformas integradas ahora combinan estas modalidades, brindando información holística que reduce las falsas alarmas y aumenta la confianza en el diagnóstico. Los proveedores ofrecen paquetes modulares que los hospitales pueden escalar desde la electroencefalografía estándar hasta configuraciones multimodales a medida que aumenta la complejidad del caso. Esta estrategia gradual permite una inversión progresiva, manteniendo la interoperabilidad, lo que amplía la base de clientes para el mercado de dispositivos de monitorización de la epilepsia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los centros de neurología capitalizan la especialización
Los hospitales y centros de cirugía ambulatoria representaron el 58.76 % de los ingresos en 2025, impulsados por la capacidad de respuesta ante emergencias y las estructuras de reembolso agrupadas. Sin embargo, los centros de neurología registran una tasa de crecimiento anual compuesta (TCAC) del 7.98 % al centrarse en las vías de atención ambulatoria y los programas de manejo crónico. Estos centros cuentan con unidades especializadas en epilepsia que integran a la perfección el diagnóstico, la titulación del tratamiento y el seguimiento. Los centros de diagnóstico ocupan un nicho complementario, ya que realizan estudios rutinarios, pero carecen de capacidad de intervención.
El mercado de dispositivos de monitorización de la epilepsia premia cada vez más los centros de atención que ofrecen valor basado en resultados. Por ello, los centros de neurología negocian descuentos por volumen en hardware y utilizan paneles de inteligencia artificial para gestionar grandes volúmenes de casos de forma eficiente. Los hospitales responden formando empresas conjuntas con clínicas especializadas para preservar los flujos de derivaciones, fomentando un clima de colaboración en lugar de una competencia de suma cero.
Análisis geográfico
Mercado norteamericano de dispositivos de monitorización de la epilepsia
Norteamérica mantiene su liderazgo con el 39.31 % de los ingresos globales en 2025, gracias al reembolso de la monitorización a largo plazo con respaldo de Medicare y la rápida adopción de implantes aprobados por la FDA, como el dispositivo Minder de Epiminder. Los sistemas hospitalarios aprovechan los códigos de facturación RPM que se ajustan con precisión a los intervalos de revisión de datos de EEG, lo que justifica financieramente de inmediato las inversiones de capital. Canadá y México contribuyen con ganancias incrementales mediante la expansión de la telesalud y las alianzas tecnológicas transfronterizas.
Mercado de dispositivos de monitorización de la epilepsia en la región Asia-Pacífico
Asia Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más alta, del 7.62 % hasta 2031. China acelera la aprobación de medicamentos y dispositivos, como lo demuestra la autorización de Fycompa en 2024, que amplió el interés clínico en la gestión integral. Japón y Corea del Sur muestran una adopción temprana de la RNS y la electroencefalografía portátil, aprovechando una sólida cobertura de seguros y un alto nivel de conocimientos sobre salud digital. La escasez de neurólogos en India continúa frenando el crecimiento del volumen de pacientes; sin embargo, las redes nacionales de telemedicina comienzan a compensar las barreras de acceso, lo que sugiere una aceleración de su adopción tras la maduración de la infraestructura.
Mercado europeo de dispositivos de monitorización de la epilepsia
Europa muestra una expansión moderada, atenuada por los costes de cumplimiento del RGPD, que obligan a implementar análisis locales. Alemania y el Reino Unido lideran ensayos de investigación que validan algoritmos de IA, lo que facilita la entrada de proveedores al mercado. Los estados del sur de Europa dependen de los fondos estructurales de la UE para modernizar los centros de epilepsia, lo que fomenta un crecimiento gradual pero desigual.
Mercado de dispositivos de monitorización de la epilepsia en Oriente Medio y África
En todo Medio Oriente y África, las iniciativas para localizar el ensamblaje de dispositivos médicos y los programas de capacitación específicos sientan las bases para la demanda futura, aunque los volúmenes actuales siguen siendo pequeños en relación con las necesidades de la población.


Panorama regulatorio
En Estados Unidos, los dispositivos de monitorización de la epilepsia se rigen por diversas vías de la FDA, incluyendo la 510(k) para dispositivos de diagnóstico neurológico (por ejemplo, sistemas de monitorización de convulsiones basados en señales fisiológicas según 21 CFR 882.1580) y la De Novo para nuevos enfoques de EEG implantables/de larga duración. Un punto de inflexión clave en materia de cumplimiento normativo para 2026 es la entrada en vigor, en febrero de 2026, del Reglamento del Sistema de Gestión de la Calidad (QMSR) de la FDA, que alinea las expectativas del sistema de calidad con la norma ISO 13485:2016 y eleva el nivel de exigencia para los controles de diseño, la validación del software y los procesos posteriores a la comercialización, tanto para los sistemas de EEG convencionales como para los monitores portátiles/conectados.
En Europa, la comercialización de dispositivos se rige por el Reglamento Europeo de Dispositivos Médicos (EU MDR, por sus siglas en inglés) (2017/745), y las certificaciones centradas en el MDR sirven como requisito para la monitorización de convulsiones mediante dispositivos portátiles y el neurodiagnóstico conectado. El paquete de enmiendas del MDR de 2026 añade rigor operativo mediante una mayor digitalización (requisitos de presentación orientados a EUDAMED) y plazos de evaluación de la conformidad más estructurados, al tiempo que extiende la validez de ciertos certificados anteriores (por ejemplo, Clase IIa hasta diciembre de 2028 y Clase IIb hasta diciembre de 2030) para reducir las retiradas abruptas del mercado. En todas las regiones, las normas y directrices para la seguridad/rendimiento eléctrico (como IEC 80601-2-26 para electroencefalógrafos) y los requisitos de gobernanza de datos (en particular, el tratamiento de los datos neuronales como altamente sensibles según el RGPD) determinan las decisiones sobre la arquitectura del producto, incluidas las implementaciones locales o híbridas para el análisis de EEG en la nube.
Análisis de la cadena de valor
La cadena de valor comienza con componentes básicos como convertidores analógico-digitales de alta resolución, chipsets de telemetría inalámbrica, baterías de polímero de litio, electrodos/recubrimientos (incluido el cloruro de plata) y polímeros de grado médico utilizados en sistemas de EEG convencionales, registradores ambulatorios y dispositivos portátiles. Estos se integran en el diseño y la fabricación de dispositivos OEM (hardware y firmware integrado), seguidos de capas de software y análisis (detección de convulsiones, predicción, paneles de control para clínicos) que determinan cada vez más la diferenciación. Las actividades regulatorias y de calidad (gestión de riesgos, validación de software, ciberseguridad, controles de privacidad y vigilancia continua) son parte integral de la cadena, especialmente a medida que los productos evolucionan de sistemas independientes a flujos de trabajo de monitorización conectados y basados en la nube.
La comercialización y distribución combinan cada vez más la adquisición tradicional por parte de los hospitales con modelos de venta directa a clínicas, arrendamiento y contratos de servicio que integran hardware con flujos de trabajo de revisión de datos para centros de neurología y programas de monitorización domiciliaria. La cadena también está condicionada por la continuidad del suministro y las obligaciones de notificación: la UE introdujo la notificación anticipada obligatoria para la escasez prevista de dispositivos médicos en enero de 2025, mientras que la notificación de escasez por parte de la FDA estadounidense es más limitada fuera de los contextos de emergencia de salud pública, lo que genera cargas de cumplimiento desiguales para los proveedores globales. Las alianzas entre empresas de hardware y de IA/datos se están convirtiendo en una vía común para acelerar las implementaciones y ampliar el alcance a entornos de atención descentralizados, alineando la estrategia de canales con el cambio de la monitorización hospitalaria a las vías ambulatorias y domiciliarias.
Panorama competitivo
El mercado de dispositivos de monitorización de la epilepsia presenta una fragmentación moderada. Los gigantes de la electroencefalografía (EEG) ya existentes aprovechan la escala de distribución, mientras que los nuevos participantes, centrados en el software, se centran en el análisis predictivo. Los cambios estratégicos subrayan este cambio: NeuroPace abandonó la distribución de SEEG de bajo margen para centrarse en líneas patentadas de neuroestimulación reactiva. Nihon Kohden adquirió Ad-Tech Medical, añadiendo la capacidad de electrodos intracraneales que complementa su cartera de EEG. ElectroCore protege más de 215 patentes en estimulación no invasiva del nervio vago, lo que demuestra la importancia de las fortalezas de la propiedad intelectual.
La convergencia en torno a la monitorización multimodal impulsa alianzas como la inversión de Cadwell en Seer Medical, que fusiona la analítica en la nube con el hardware de EEG en el hogar. Los innovadores en wearables se asocian con proveedores de telecomunicaciones para asegurar enlaces de datos de baja latencia, vitales para las alertas en tiempo real. Estas iniciativas subrayan la primacía del software y la conectividad sobre el simple número de sensores para definir el futuro liderazgo en el mercado de dispositivos de monitorización de la epilepsia.
Líderes de la industria de dispositivos de monitoreo de la epilepsia
Corporación Nihon Kohden
Medtronic plc
Corporación Masimo
Compumedics Ltd
LivaNova plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: UNEEG Medical recibió la autorización 510(k) de la FDA para el sistema UNEEG EpiSight, un implante subcutáneo mínimamente invasivo para la monitorización continua a largo plazo del EEG. Esta autorización ofrece una nueva alternativa entre el EEG convencional de cuero cabelludo y los métodos más invasivos, ampliando así la población a la que se puede acceder para la monitorización de larga duración. Asimismo, intensifica la competencia en torno a los flujos de trabajo de EEG implantables y de ultralarga duración en Estados Unidos.
- Abril de 2025: Nihon Kohden anunció la segunda generación de Live View Panel Pro para la monitorización neurofisiológica remota. Al fortalecer la supervisión remota de EEG y señales neurológicas relacionadas, esta actualización respalda la transición de la monitorización exclusivamente hospitalaria a modelos de atención distribuida. La nueva plataforma también destaca la importancia de la interoperabilidad y los flujos de trabajo de datos seguros para redes neurológicas multicéntricas.
- Noviembre de 2024: Nihon Kohden completó la adquisición del 71.4 % de las acciones de la empresa matriz de Ad-Tech Medical Instrument Corporation. Esta operación incorporó electrodos intracraneales especializados a la oferta de neurología de Nihon Kohden, complementando su cartera de sistemas de EEG. Esta consolidación permite ofrecer soluciones integrales para la monitorización de la epilepsia y la evaluación prequirúrgica, y puede influir en las decisiones de compra en centros especializados en epilepsia de alta complejidad.


Alcance del informe del mercado global de dispositivos de monitorización de la epilepsia
Según el alcance de este informe, un dispositivo de monitoreo de epilepsia es un tipo de dispositivo electrónico que puede identificar ataques en condiciones de epilepsia. El mercado de Dispositivos de monitorización de la epilepsia está segmentado por Producto (Dispositivos convencionales y Dispositivos portátiles), Tecnología (Estimulación del nervio vago, Estimulación cerebral profunda, Acelorometría, Neuroestimulación receptiva), Dispositivos de detección (Electroencefalograma, EEG intracraneal, Electromiografía de superficie, Sistemas de detección de video), Fin Usuario (Hospitales y Servicios Ambulatorios, Centros de Neurología, Centros de Diagnóstico) y Geografía (América del Norte, Europa, Asia-Pacífico, Medio Oriente y África, y América del Sur). El informe de mercado también cubre los tamaños de mercado estimados y las tendencias de 17 países en las principales regiones del mundo. El informe ofrece valores en USD millones para los segmentos anteriores.
| Dispositivos Convencionales |
| Dispositivos Wearable |
| Estimulación del nervio vago (VNS) |
| Estimulación cerebral profunda (DBS) |
| Acelerometría |
| Neuroestimulación responsiva (RNS) |
| Electroencefalograma (EEG) |
| EEG intracraneal (iEEG) |
| Electromiografía de superficie (sEMG) |
| Sistemas de detección de vídeo |
| Hospitales y centros de cirugía ambulatoria |
| Centros de Neurología |
| Centros de Diagnóstico |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Dispositivos Convencionales | |
| Dispositivos Wearable | ||
| por Tecnología | Estimulación del nervio vago (VNS) | |
| Estimulación cerebral profunda (DBS) | ||
| Acelerometría | ||
| Neuroestimulación responsiva (RNS) | ||
| Por modalidad de detección | Electroencefalograma (EEG) | |
| EEG intracraneal (iEEG) | ||
| Electromiografía de superficie (sEMG) | ||
| Sistemas de detección de vídeo | ||
| Por usuario final | Hospitales y centros de cirugía ambulatoria | |
| Centros de Neurología | ||
| Centros de Diagnóstico | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de dispositivos de monitorización de la epilepsia?
El mercado está valorado en USD 621.62 millones en 2026 y se proyecta que aumente a USD 797.85 millones en 2031.
¿Qué tipo de producto está creciendo más rápido?
Los dispositivos portátiles registran el mayor crecimiento, con una CAGR del 9.61 %, impulsado por el monitoreo continuo en el hogar y un reembolso favorable.
¿Por qué la neuroestimulación responsiva está ganando atención?
Los sistemas RNS proporcionan estimulación eléctrica de circuito cerrado cuando se detecta actividad cerebral anormal, logrando un control superior de las convulsiones y expandiéndose a una CAGR del 8.28 %.
¿Qué región ofrece las perspectivas de crecimiento más fuertes?
Asia Pacífico lidera con una CAGR del 7.62 %, lo que refleja la inversión en infraestructura y aprobaciones regulatorias simplificadas.
¿Cómo están influyendo las políticas de reembolso en la adopción?
La inclusión de la epilepsia en los códigos de monitoreo remoto de pacientes de EE. UU. creó vías de facturación sustentables, lo que impulsó la inversión hospitalaria en infraestructura de EEG continua.
¿Es la privacidad de datos una barrera en Europa?
Sí, el RGPD exige una localización estricta de los datos neuronales, lo que aumenta los costos de implementación de análisis basados en la nube y ralentiza su adopción en relación con América del Norte.
Última actualización de la página:



