

Tamaño y participación en el mercado de agentes de curado epóxico
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
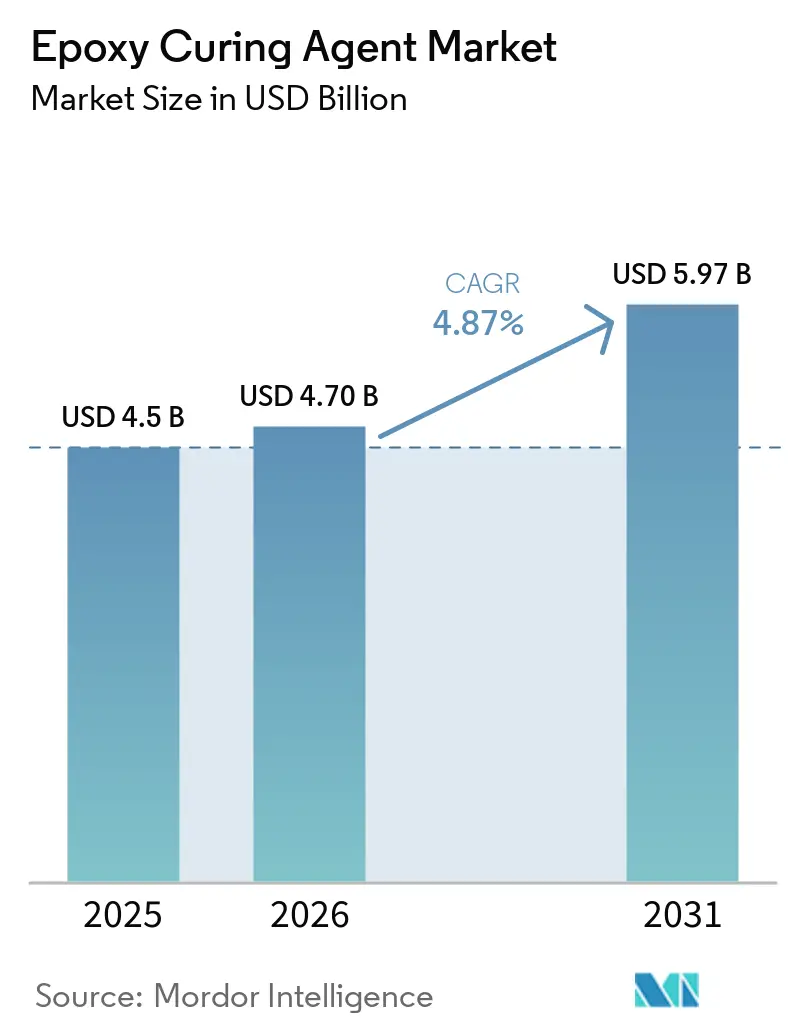
| Tamaño del mercado (2026) | USD 4.70 mil millones |
| Tamaño del mercado (2031) | USD 5.97 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.87% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de agentes de curado epoxi por Mordor Intelligence
Se espera que el tamaño del mercado de agentes de curado epóxicos aumente de USD 4.5 millones en 2025 a USD 4.70 millones en 2026 y alcance los USD 5.97 millones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.87 % entre 2026 y 2031. La rápida migración de los recubrimientos protectores básicos a los compuestos de alto rendimiento, los encapsulantes electrónicos y los termoestables impresos en 3D respalda esta expansión. Las aminas siguen siendo líderes en volumen, pero las variantes cicloalifáticas están estableciendo nuevos puntos de referencia en velocidad de curado y estabilidad ultravioleta. La demanda regional está divergiendo: Europa y América del Norte siguen favoreciendo los recubrimientos de mantenimiento, mientras que Asia-Pacífico impulsa el volumen incremental a través del empaquetado de semiconductores, las palas de turbinas eólicas y los pisos de infraestructura. La seguridad del suministro de encapsulantes de bajo vacío, matrices epóxicas reciclables y fenalcaminas de base biológica se está convirtiendo en un tema competitivo dominante.
Conclusiones clave del informe
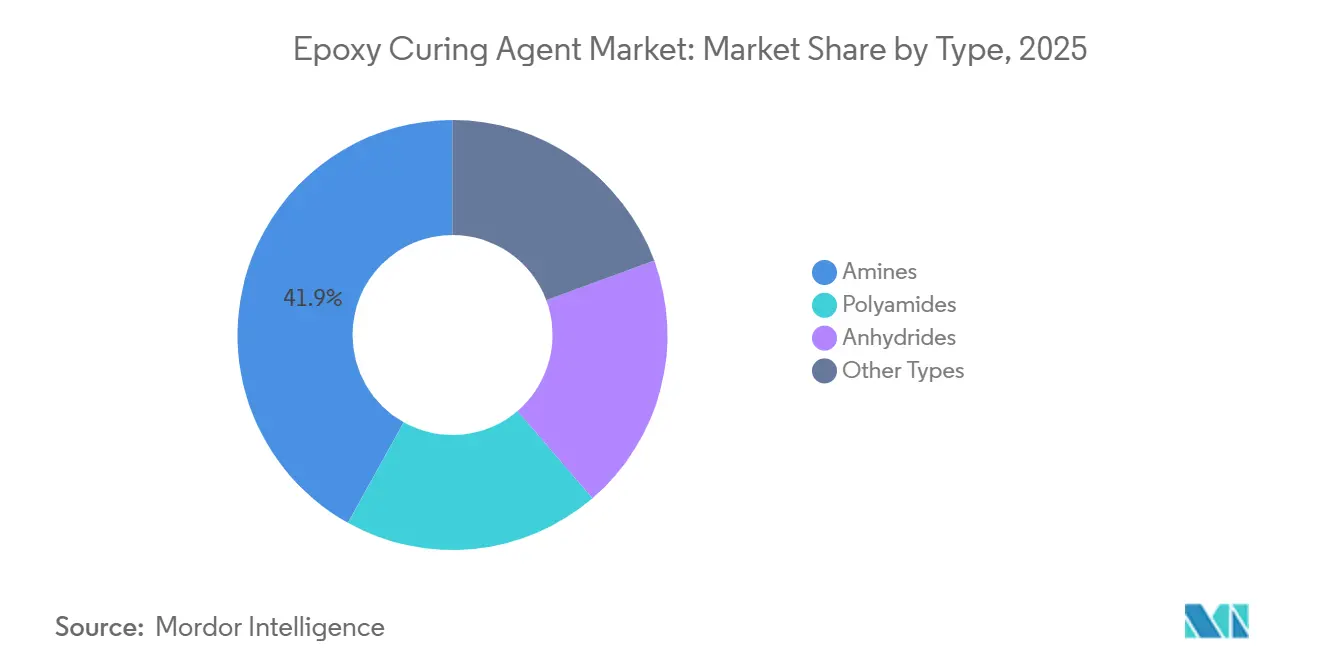
- Por tipo, las aminas lideraron con una cuota de mercado del 41.91 % en agentes de curado epoxi en 2025, y los subtipos de polieteramina están avanzando a una tasa de crecimiento anual compuesta del 5.21 % hasta 2031.
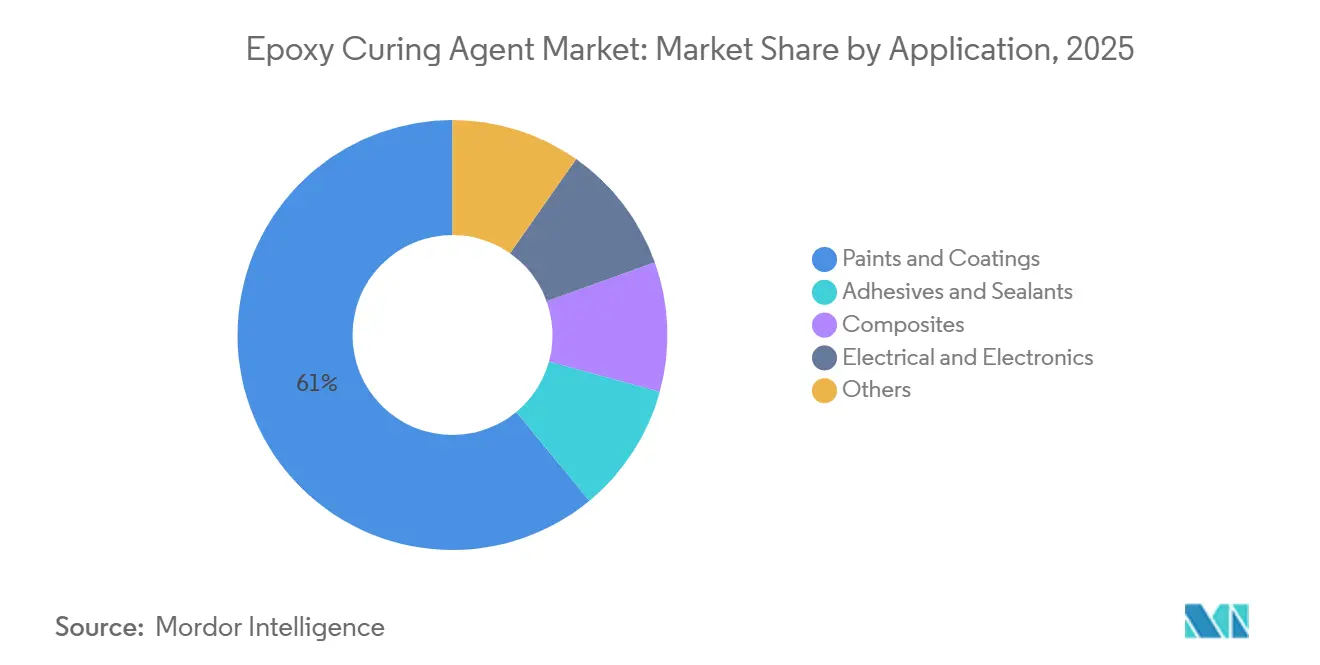
- Por aplicación, las pinturas y recubrimientos contribuyeron con el 60.97% de los ingresos en 2025 y se proyecta que registrarán la CAGR más rápida del 5.08% hasta 2031.
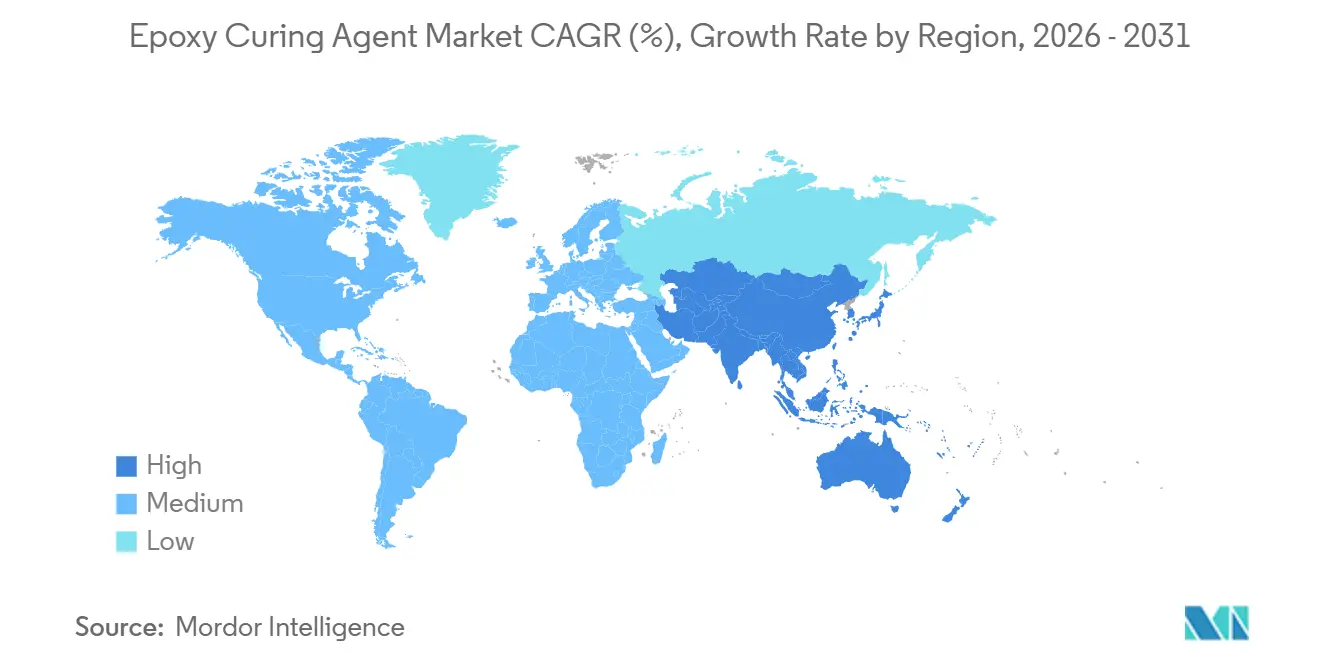
- Geográficamente, la región de Asia-Pacífico representó el 35.51% de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.77% hasta 2031, lo que impulsará el crecimiento del mercado de agentes de curado epoxi.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de agentes de curado epóxico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El auge de la infraestructura impulsa la demanda de revestimientos de suelos de alto rendimiento | + 1.2% | Núcleo de APAC, Oriente Medio | Mediano plazo (2-4 años) |
| Aumento de la producción de palas de aerogeneradores | + 1.0% | APAC, Europa | Largo plazo (≥ 4 años) |
| Miniaturización de la electrónica que requiere encapsulantes con un nivel de vacío ultrabajo | + 1.4% | Japón, Corea del Sur, Taiwán, India | Corto plazo (≤ 2 años) |
| Adopción de CFRP ligero en la industria automotriz y aeroespacial | + 0.9% | Global | Largo plazo (≥ 4 años) |
| Sistemas latentes ultrarrápidos que permiten la impresión 3D | + 0.6% | América del Norte, UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El auge de la infraestructura impulsa la demanda de revestimientos de suelo de alto rendimiento
El auge de la logística, la industria farmacéutica y la construcción de centros de datos en China, India y los países del Consejo de Cooperación del Golfo está impulsando el volumen de pavimentos epoxi sin disolventes y de alto contenido en sólidos, lo que a su vez impulsa la demanda de agentes de curado epoxi. Las autoridades chinas han establecido límites de compuestos orgánicos volátiles (COV) inferiores a 80 g/L, lo que ha llevado a los formuladores a adoptar aductos de poliamida en base acuosa a pesar de las desventajas de la sensibilidad a la humedad. Las normas para salas blancas de la India limitan las emisiones de COV a 50 g/L, lo que acelera la adopción de morteros epoxi sin disolventes. Los megaproyectos del CCG especifican sistemas de aminas cicloalifáticas que curan a temperaturas ambiente superiores a 40 °C, lo que garantiza una rápida puesta en marcha y resistencia química.
Aumento de la producción de palas de aerogeneradores en Asia-Pacífico y Europa
La capacidad eólica instalada aumentó a 241.7 GW en la Unión Europea durante 2024, mientras que la fabricación de palas se está concentrando en China e India, donde los costos de resina y mano de obra son más bajos[1]. Las aminas de reactividad media que ofrecen una vida útil de 80-120 minutos dominan la infusión al vacío de palas de más de 80 m, impulsando el mercado de agentes de curado epoxi. Los residuos al final de la vida útil, que se prevé alcancen las 350,000 t para 2030 en la UE, están acelerando la adopción de endurecedores escindibles como EzCiclo de Swancor que permiten la recuperación por solvólisis de la fibra de carbono.
Miniaturización de la electrónica que requiere encapsulantes de ultrabajo vacío
El empaquetado avanzado de semiconductores requiere compuestos de moldeo epoxi con un contenido de poros inferior al 0.01 % y temperaturas de transición vítrea superiores a 180 °C. Japón controla el 40 % de la cuota mundial de materiales de sellado, liderado por Sumitomo Bakelite, mientras que las nuevas instalaciones de ensamblaje y prueba de la India en Gujarat y el centro químico de Dahej, también en Gujarat, están impulsando el mercado de agentes de curado epoxi, lo que estimula la demanda interna de sistemas de aminas cicloalifáticas que reducen los plazos de entrega y los aranceles de importación.
Adopción de CFRP ligero en la industria automotriz y aeroespacial
Los objetivos de emisiones de CO₂ de la flota de la Unión Europea de 93.6 g/km para 2025 obligan a un mayor uso de polímeros reforzados con fibra de carbono. Los fabricantes de equipos originales aeroespaciales están pasando de los preimpregnados en autoclave a los preimpregnados curados únicamente en bolsa de vacío a 120 °C, favoreciendo las aminas aromáticas modificadas con una larga vida útil. El programa EuReComp de la UE destaca las químicas de aminas reciclables que se despolimerizan al final de su vida útil manteniendo el rendimiento de la fibra[2].
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Límites de COV más estrictos en sistemas de aminas a base de solventes | -0.8% | Europa, América del Norte, China | Corto plazo (≤ 2 años) |
| Precios de las materias primas volátiles de epiclorhidrina y bencilamina | -0.6% | Global | Mediano plazo (2-4 años) |
| Escasez de suministro de fenalcamina derivada del anacardo | -0.3% | India, Vietnam | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Límites de COV más estrictos en sistemas de aminas a base de solventes
Las regulaciones sobre compuestos orgánicos volátiles (COV) están reduciendo los márgenes de beneficio de los endurecedores de poliamida y amina en base solvente, lo que obliga a la reformulación hacia alternativas en base agua y con alto contenido de sólidos que a menudo sacrifican la vida útil o la consistencia de la película. La Directiva 2004/42/CE de la UE limita los COV a 40 g/L en recubrimientos monocomponentes y a 65 g/L en recubrimientos multicomponentes, lo que deja obsoletos a los endurecedores de poliamida tradicionales. Se están implementando límites similares en Norteamérica y China, lo que impulsa la demanda hacia los aductos de poliamida en base agua y los híbridos poliaspárticos a pesar del aumento de los costos de las materias primas.
Precios de las materias primas volátiles de epiclorhidrina y bencilamina
La volatilidad de los precios de las materias primas, como la epiclorhidrina y la bencilamina, está mermando la rentabilidad de los productores integrados verticalmente y ejerciendo presión sobre el mercado de agentes de curado epoxi, lo que obliga a los formuladores más pequeños a trasladar los costes a los usuarios finales o a absorber una reducción de los márgenes. La epiclorhidrina sigue la evolución del propileno, experimentando fluctuaciones trimestrales del 20-30%, mientras que la oferta de bencilamina se mantiene concentrada en cinco productores, lo que aumenta el riesgo de fuertes subidas de precios. Los proveedores integrados se protegen de la volatilidad, mientras que los formuladores más pequeños se enfrentan a una reducción de los márgenes y a una menor inversión en I+D.
Análisis de segmento
Por tipo: Las variantes cicloalifáticas redefinen la dominancia de las aminas
Las aminas capturaron el 41.91 % de los ingresos en 2025, y se proyecta que su participación en el mercado de agentes de curado de epoxi se expanda a una CAGR del 5.21 % hasta 2031. Las aminas cicloalifáticas alcanzan precios entre un 30 % y un 50 % superiores debido a su estabilidad a la radiación ultravioleta y su baja viscosidad, esenciales para compuestos de sección gruesa. Las poliamidas siguen siendo las preferidas para superficies contaminadas, pero no pueden igualar la disponibilidad de recubrimiento en dos horas que ofrecen los híbridos de poliaspártico. Los anhídridos dominan los laminados eléctricos gracias a sus temperaturas de transición vítrea superiores a 200 °C, aunque su requisito de curado a 150 °C limita su aplicación en campo. Las fenalkaminas, derivadas del líquido de la cáscara de anacardo, están ganando terreno en nichos de mercado marinos y offshore debido a su rendimiento superior en niebla salina y su flexibilidad, mientras que las amidoaminas ofrecen un curado a baja temperatura para proyectos de tuberías en invierno.
Se prevé que la cuota de mercado de los agentes de curado epóxicos de "Otros Tipos" aumente, ya que los clientes aceptan recargos del 20 % al 40 % para ahorrar en los costos del ciclo de vida. Su adopción depende de la disponibilidad local, ya que los plazos de importación de ocho semanas y los aranceles del 7.5 % al 10 % reducen los plazos de los proyectos. La actividad de patentes en imidazoles encapsulados indica la inminente introducción de aminas latentes que prometen una vida útil de seis meses sin refrigeración, lo que supone un punto de inflexión para la fabricación aditiva y los kits de reparación en campo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Los compuestos y la electrónica superan el crecimiento de los recubrimientos
Las pinturas y recubrimientos aún representan el 60.97 % del mercado de agentes de curado epoxi, pero su crecimiento del 5.08 % se queda rezagado con respecto a los compuestos y la electrónica. Los sistemas de protección de suelos en centros logísticos requieren aminas cicloalifáticas que curan en menos de cuatro horas, lo que desplaza a los sistemas de poliamida más lentos. Los recubrimientos marinos ahora especifican endurecedores de fenalcamina capaces de formar una película seca de 300 µm en una sola pasada para reducir el tiempo de inactividad en dique seco.
Los compuestos, adhesivos y productos electrónicos se prevén para una expansión más rápida. Las palas de aerogeneradores requieren aminas de reactividad media con una vida útil de 80 a 120 minutos, y los rellenos de semiconductores exigen aminas cicloalifáticas modificadas con fenólicos que ofrezcan niveles de vacío inferiores al 0.01 %. Los adhesivos termoconductores para baterías favorecen el uso de anhídridos para alcanzar 2 W mK manteniendo la integridad dieléctrica. Los suelos industriales están adoptando sistemas a base de agua para cumplir con las normativas sobre COV, lo que penaliza los endurecedores convencionales, pero abre nichos para aductos con alto contenido de sólidos y olor reducido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de agentes de curado de epoxi en la región Asia-Pacífico
Asia-Pacífico representó el 35.51 % del mercado de agentes de curado epóxicos en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5.77 % hasta 2031. China sigue dominando el mercado de recubrimientos para suelos en centros logísticos y centros de datos, a pesar de las dificultades del sector inmobiliario, mientras que las normas del Ministerio de Ecología y Medio Ambiente limitan los COV, lo que impulsa la demanda de productos a base de agua. La expansión de semiconductores en India, la fábrica de 300 mm de Tata y la planta de ensamblaje de Micron, valorada en 2.75 millones de dólares, requerirán encapsulantes nacionales de bajo vacío para evitar aranceles del 10 % y plazos de importación de 60 días. Japón y Corea del Sur mantienen su liderazgo tecnológico en materiales de sellado, pero las iniciativas de localización en China e India están reduciendo la brecha.
Mercado de agentes de curado epoxi en Norteamérica
América del Norte se beneficia de los compuestos aeroespaciales y las mejoras de infraestructura financiadas por la Ley de Inversión en Infraestructura y Empleo. Los fabricantes de equipos originales aeroespaciales especifican cada vez más preimpregnados curados a 120 °C mediante bolsas de vacío, favoreciendo las aminas aromáticas modificadas, lo que contribuye al tamaño del mercado de agentes de curado epoxi. Los proyectos eólicos marinos en el Atlántico requieren endurecedores escindibles para cumplir con los requisitos de reciclaje de las palas. La producción de vehículos en México impulsa los volúmenes de adhesivos, pero la dependencia de agentes de curado importados añade un costo de flete de 0.15 USD/kg.
Mercado de agentes de curado epoxi en Europa, Sudamérica y el CCG
Europa muestra una demanda constante por parte de la energía eólica marina y la reducción de peso en la industria automotriz, pero las normativas más estrictas sobre compuestos orgánicos volátiles (COV) reducen los márgenes de los endurecedores a base de solventes. La fabricación de palas de aerogeneradores se está trasladando a Asia, lo que obliga a los proveedores europeos a centrarse en matrices de epoxi reciclables para cumplir con el reto de la Unión Europea de gestionar 350 000 toneladas de residuos de palas al final de su vida útil, lo que influye en el mercado de agentes de curado de epoxi. Sudamérica está liderada por las necesidades de recubrimientos protectores de Brasil, mientras que la construcción en el Consejo de Cooperación del Golfo, valorada en 4.3 billones de dólares en la próxima década, requiere aminas que puedan curar a 40 °C en condiciones ambientales.
Análisis de la cadena de valor
La cadena de valor de los agentes de curado epoxi comienza con materias primas petroquímicas y de base biológica para aminas, poliamidas y anhídridos (por ejemplo, sistemas epoxi unidos a epiclorhidrina e intermedios de tipo bencilamina en el lado de las aminas, además del líquido de la cáscara de anacardo para las fenalcaminas). La fabricación principal se concentra entre productores químicos integrados y especializados que transforman estos insumos en familias de agentes de curado (aminas alifáticas/cicloalifáticas, aductos de poliamida, anhídridos y sistemas latentes), y luego los envasan en formas estandarizadas para formuladores de recubrimientos, compuestos y electrónica. La sostenibilidad y la huella del proceso se integran cada vez más en las operaciones de producción, como lo demuestra la transición de Evonik a electricidad renovable en sus plantas de producción de agentes de curado epoxi Crosslinkers (Marl, Clayton, Isehara, Los Ángeles y Singapur).
En la fase posterior, los distribuidores y los canales de suministro directo a formuladores abastecen a los productores de pinturas y recubrimientos, a las empresas de sistemas de resinas compuestas y a los proveedores de materiales electrónicos, donde los ciclos de cualificación, el cumplimiento de las normas sobre COV y el rendimiento de la aplicación (vida útil, encapsulación con baja porosidad, velocidad de curado y resistencia química) determinan la selección de proveedores. La seguridad del suministro y la localización siguen siendo fundamentales, respaldadas por inversiones en capacidad y un posicionamiento regional de la fabricación que mejoran los plazos de entrega y la resiliencia, como la ampliación de la capacidad de aminas especiales de Evonik en Nanjing, China, para satisfacer la demanda relacionada con el epoxi. Los principales obstáculos incluyen la volatilidad de los precios de las materias primas, el tiempo de cualificación en los sectores electrónico y aeroespacial, y la disponibilidad limitada de ciertos insumos de base biológica, como las materias primas de fenalcamina, lo que aumenta el valor de la integración vertical, las redes multisitio y las químicas diferenciadas.
Panorama competitivo
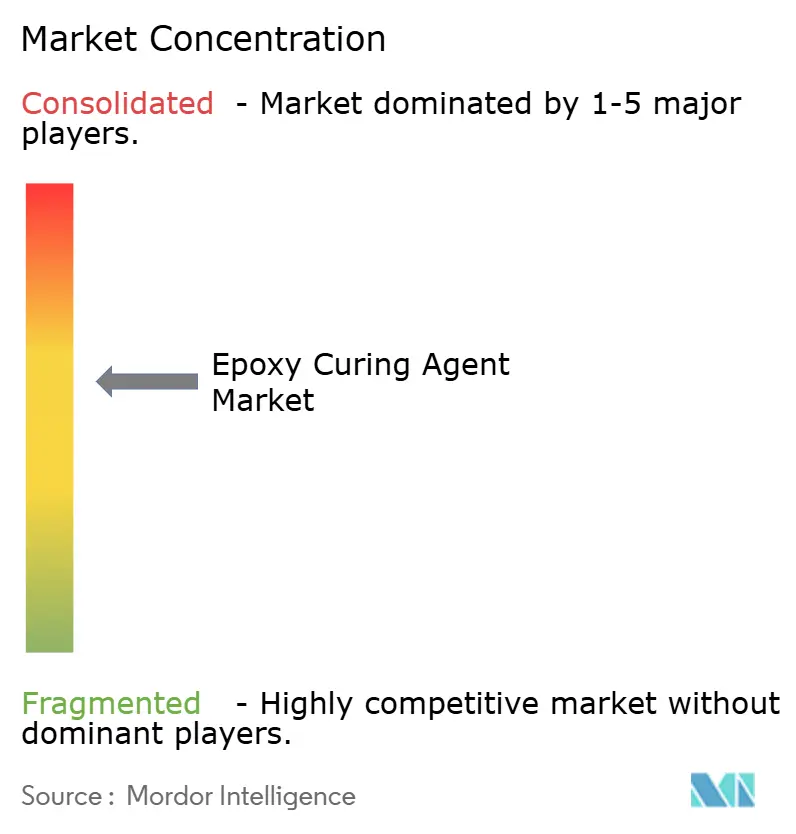
El mercado de agentes de curado epóxicos está moderadamente consolidado. Las grandes empresas invierten en la integración regresiva de epiclorhidrina y bencilamina, lo que amortigua las fluctuaciones en las materias primas. Cardolite aprovecha las materias primas renovables para suministrar fenalcaminas para recubrimientos marinos y de alta mar. La competencia tecnológica se centra en sistemas a base de agua que cumplen con las normas de COV, aminas escindibles para compuestos reciclables y catalizadores latentes para la fabricación aditiva.
Líderes de la industria de agentes de curado epóxicos
Evonik Industries AG
Huntsman Internacional LLC
BASF
Corporación Cardolita
Corporación Olin
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Evonik presentó Ancamine 2873, un agente de curado epoxi de ultrabajas emisiones para recubrimientos protectores y marinos, diseñado para su aplicación a temperaturas tan bajas como 5 °C. Este lanzamiento refuerza la tendencia hacia formulaciones con menor contenido de COV y olores, manteniendo la flexibilidad de uso en climas fríos. Además, eleva los estándares de rendimiento para sistemas de curado a baja temperatura en recubrimientos de mantenimiento.
- Julio de 2025: Evonik transformó las plantas de producción de agentes de curado epoxi de su línea de negocio de reticulantes para que funcionen con electricidad 100 % renovable en sus instalaciones de Marl, Clayton, Isehara, Los Ángeles y Singapur. Esto integra la fabricación con bajas emisiones de carbono en la cadena de suministro de agentes de curado y apoya a los clientes que evalúan a sus proveedores en función de las emisiones de Alcance 1 y 2. La implementación en múltiples plantas también indica un enfoque estandarizado para la descarbonización de la producción de endurecedores especiales suministrados a nivel mundial.
- Febrero de 2024: DIC Corporation anunció el desarrollo de una tecnología clave para un agente de curado de resina epoxi que ofrece resistencia al calor superior a 200 °C y permite el reciclaje mediante remoldeo. Esto resuelve una limitación histórica en el uso de resinas epoxi termoestables, donde la posibilidad de reprocesamiento y las opciones para el final de su vida útil eran limitadas. Este desarrollo responde al creciente interés en sistemas epoxi reprocesables para aplicaciones eléctricas e industriales de alta temperatura.
Alcance y metodología
Los agentes de curado epoxi son productos químicos a base de aminas que reaccionan con la resina epoxi para formar un sistema reticulado 3D. Están disponibles en varias formas, incluidas aminas, poliamidas y anhídridos. Los agentes de curado epoxi ofrecen una serie de ventajas, que incluyen alta resistencia química y a la abrasión, propiedades mecánicas mejoradas, protección contra la corrosión mejorada, bajos niveles de desgasificación y la capacidad de curar a bajas temperaturas. También son fáciles de usar y ofrecen flexibilidad y alto rendimiento. Como resultado, los agentes de curado epoxi se utilizan ampliamente en diversas industrias, incluidas la automotriz, la construcción, el petróleo y el gas, el transporte, la marina, la electrónica y la aeroespacial.
El mercado de agentes de curado epóxicos está segmentado por tipo, aplicación y ubicación geográfica. El mercado se divide en aminas, poliamidas, anhídridos y otros tipos. Según la aplicación, el mercado se segmenta en compuestos, pinturas y recubrimientos, adhesivos y selladores, productos eléctricos y electrónicos, y otras aplicaciones. El informe también abarca el tamaño del mercado y las previsiones para el mercado de agentes de curado epóxicos en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en los ingresos (USD).
| Aminas |
| Poliamidas |
| anhídridos |
| Otros tipos (fenalcaminas, amidoaminas, etc.) |
| Pinturas y Recubrimientos |
| Adhesivos y selladores |
| composites |
| Eléctrica y electrónica |
| Otros (Pavimentos Industriales y Reparaciones, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo | Aminas | |
| Poliamidas | ||
| anhídridos | ||
| Otros tipos (fenalcaminas, amidoaminas, etc.) | ||
| por Aplicación | Pinturas y Recubrimientos | |
| Adhesivos y selladores | ||
| composites | ||
| Eléctrica y electrónica | ||
| Otros (Pavimentos Industriales y Reparaciones, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuáles son los ingresos previstos para el mercado de agentes de curado epoxi en 2031?
Se proyecta que el mercado alcance los 5.97 millones de dólares en 2031.
¿Qué región muestra el crecimiento más rápido de los agentes de curado epóxicos?
Asia-Pacífico lidera, avanzando a una tasa compuesta anual del 5.77 % hasta 2031.
¿Por qué las aminas cicloalifáticas están ganando popularidad?
Ofrecen estabilidad ultravioleta y curado rápido, satisfaciendo las necesidades de recubrimientos y compuestos para exteriores.
¿Cómo influyen las regulaciones COV en el desarrollo de productos?
Las restricciones más estrictas en la UE, América del Norte y China están desplazando la demanda hacia endurecedores a base de agua y con alto contenido de sólidos.
¿Qué segmento de aplicación en el mercado de agentes de curado epoxi se está expandiendo más allá de los recubrimientos protectores?
Los compuestos y la encapsulación electrónica están superando el crecimiento de los recubrimientos tradicionales.


