

Tamaño y participación en el mercado de pruebas de Escherichia coli
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.56 mil millones |
| Tamaño del mercado (2031) | USD 3.51 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.55% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pruebas de Escherichia coli por Mordor Intelligence
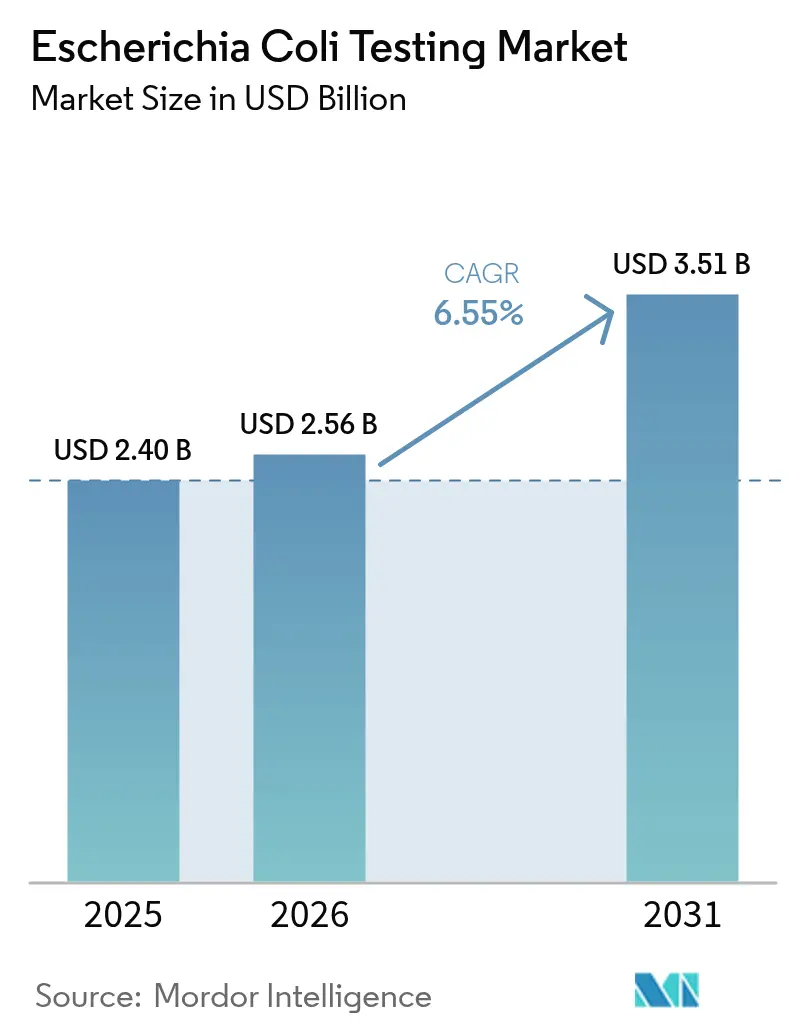
El tamaño del mercado de pruebas de Escherichia coli en 2026 se estima en 2.56 millones de dólares, creciendo desde los 2.40 millones de dólares de 2025, con proyecciones para 2031 de 3.51 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 6.55 % entre 2026 y 2031. La expansión del mercado se beneficia de una vigilancia más estricta de brotes de origen alimentario, el aumento de la monitorización de la calidad del agua y la adopción clínica de diagnósticos moleculares rápidos. El crecimiento también refleja la inversión en plataformas portátiles de biosensores que acortan el tiempo de obtención de resultados, así como en flujos de trabajo de cultivo optimizados con IA que automatizan la enumeración de colonias. Si bien los requisitos de capital para estaciones de trabajo de PCR totalmente automatizadas moderan la demanda a corto plazo de los laboratorios más pequeños, el continuo endurecimiento regulatorio y la monitorización de la resistencia a los antimicrobianos compensan esta limitación. Por lo tanto, el mercado de pruebas de Escherichia coli muestra un impulso resiliente a medida que los usuarios cambian de técnicas basadas en cultivos a soluciones moleculares y digitales integradas.
Conclusiones clave del informe
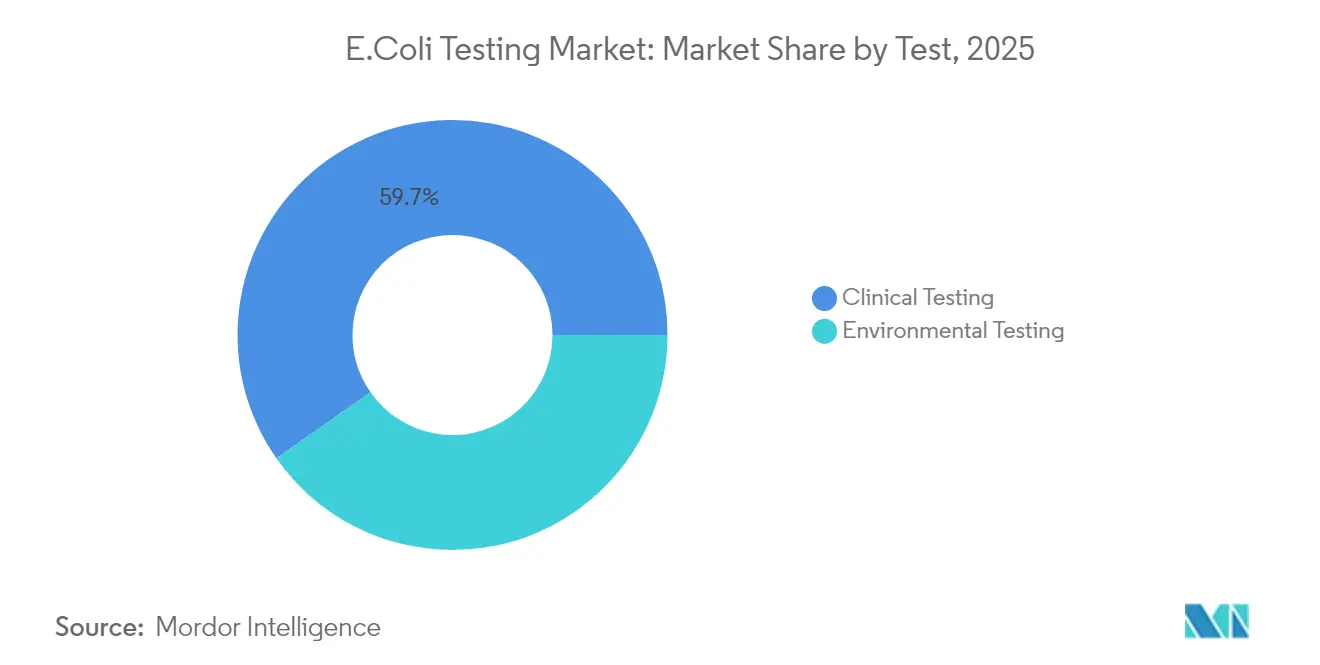
- Por aplicación, las pruebas clínicas representaron el 59.72 % de la participación de mercado en pruebas de Escherichia coli en 2025; se proyecta que las pruebas de alimentos y bebidas crecerán a una CAGR del 10.02 % hasta 2031.
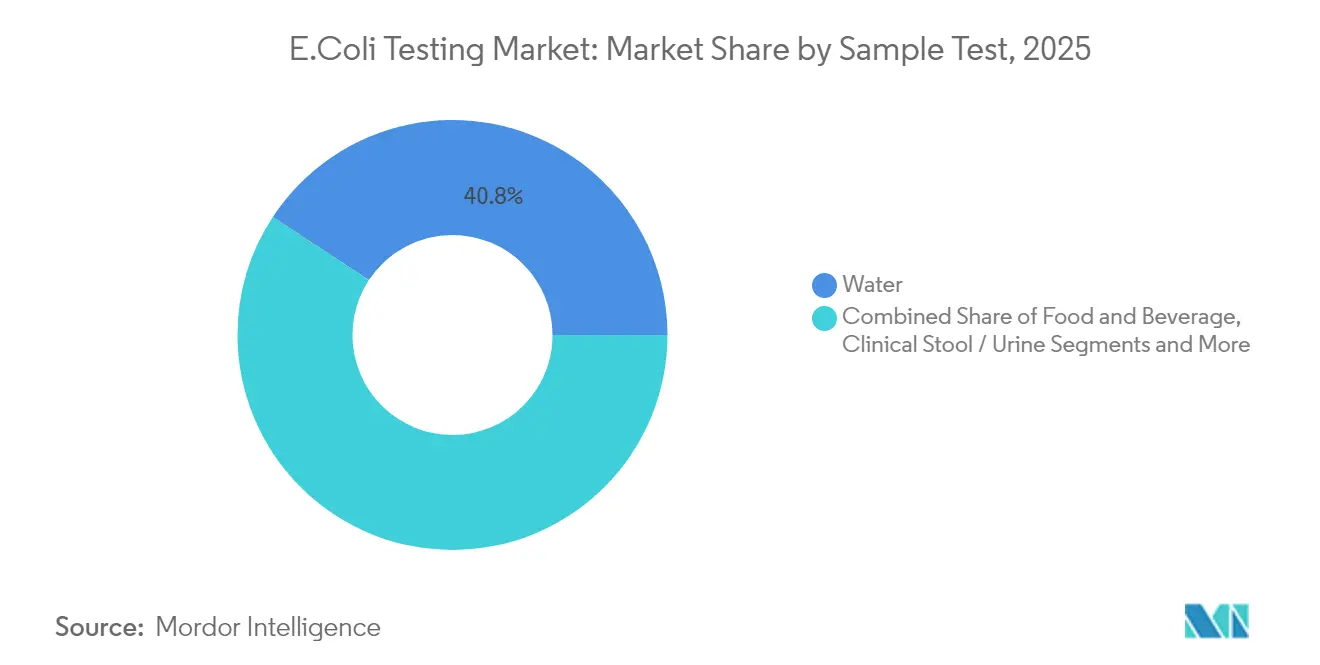
- Por tipo de muestra, las pruebas de agua representaron el 40.75 % del tamaño del mercado de pruebas de Escherichia coli en 2025, mientras que las muestras de alimentos y bebidas representan la categoría de más rápido crecimiento con una CAGR del 10.02 %.
- Por usuario final, los laboratorios de diagnóstico representaron el 32.98 % del mercado de pruebas de Escherichia coli en 2025; los servicios de agua y las plantas de aguas residuales se están expandiendo a una CAGR del 8.54 % hasta 2031.
- Por geografía, América del Norte lideró con una participación en los ingresos del 37.12 % en 2025; se prevé que Asia Pacífico registre la CAGR regional más alta del 8.92 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de pruebas de Escherichia coli
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Paneles de PCR molecular multiplex | + 1.8% | Adopción temprana y global en América del Norte y la UE | Mediano plazo (2-4 años) |
| Mandatos de vigilancia de brotes transmitidos por alimentos | + 1.2% | Global, estricto en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Pruebas descentralizadas de la calidad del agua en los servicios públicos | + 1.0% | Demanda básica en Asia Pacífico, propagación a Oriente Medio y África | Mediano plazo (2-4 años) |
| Monitoreo de la resistencia a los antimicrobianos en el ganado | + 0.8% | Global, foco en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Innovaciones en biosensores portátiles en chip | + 0.6% | Ganancias globales tempranas en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Análisis de imágenes aumentado con IA en medios culturales | + 0.4% | América del Norte y la UE, expandiéndose a Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la adopción de la PCR molecular para paneles diarreicos multiplex
Las redes sanitarias están pasando de análisis de un solo patógeno a paneles multiplex que detectan varios microorganismos gastrointestinales en una sola prueba, reduciendo el tiempo de diagnóstico de días a horas. Plataformas como el panel FilmArray GI proporcionan resultados para 22 patógenos, incluyendo E. coli O157, en menos de una hora, lo que permite a los médicos personalizar el tratamiento rápidamente. La inteligencia artificial mejora aún más la especificidad al distinguir los verdaderos positivos del ruido de fondo, y los estudios demuestran que las estancias hospitalarias disminuyen cuando la PCR rápida reemplaza al cultivo. Esta tendencia justifica los precios premium, especialmente en los servicios de urgencias, donde las respuestas rápidas mejoran la gestión de los antimicrobianos. [1] Siu-Tung Yau, “Diagnóstico rápido de infecciones del torrente sanguíneo mediante una plataforma fenotípica sin cultivo”, Nature Communications Medicine, nature.com
Mandatos de vigilancia de brotes transmitidos por alimentos
Las revisiones a la Ley de Modernización de la Seguridad Alimentaria, vigentes desde julio de 2024, exigen análisis más rigurosos del agua agrícola antes de la cosecha. Incidentes de gran repercusión, como el brote de intoxicación alimentaria en restaurantes de comida rápida en 2024, impulsaron la adopción de análisis portátiles in situ para que los procesadores verifiquen la limpieza antes de la distribución. Los sistemas automatizados capaces de analizar diversas matrices permiten el cumplimiento normativo y, al mismo tiempo, controlan los costos, y los modelos de riesgo basados en inteligencia artificial priorizan el muestreo según las condiciones climáticas y los patrones históricos de contaminación. [2] Administración de Alimentos y Medicamentos, «Estándares para el cultivo, la cosecha, el envasado y el almacenamiento de productos agrícolas para consumo humano en relación con el agua agrícola», Registro Federal, federalregister.gov
Crecimiento de las pruebas descentralizadas de calidad del agua en las empresas de servicios públicos
Los métodos actualizados de la Ley de Agua Limpia de la EPA respaldan la filtración por membrana modificada y la detección molecular, lo que permite a las empresas de servicios públicos pasar del cultivo por lotes al monitoreo casi en tiempo real. La integración de sensores de IoT con la automatización de laboratorio proporciona análisis predictivos para la optimización del tratamiento, mientras que los biorreactores de membrana vinculados a la IA logran operaciones con balance energético positivo. [3] Agencia de Protección Ambiental, “Regla de actualización de métodos de la Ley de Agua Limpia para el análisis de efluentes”, Registro Federal, federalregister.gov
Ampliación de los programas de monitoreo de la resistencia a los antimicrobianos en el ganado
Las políticas de Una Salud fomentan la vigilancia coordinada de la resistencia a los antibióticos, ampliando las pruebas de E. coli en piensos y ganado. Los ensayos LAMP, que se pueden implementar en campo, ahora detectan genes de resistencia sin necesidad de equipos complejos, lo que impulsa la agricultura de precisión que ajusta el uso de antibióticos en tiempo real.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intensidad de capital de las celdas de trabajo de PCR totalmente automatizadas | -1.4% | Global, afectando a laboratorios más pequeños | Corto plazo (≤ 2 años) |
| Falta de existencias de reactivos en laboratorios públicos con escasos recursos | -0.8% | Asia Pacífico y Oriente Medio y África: propagación rural a nivel mundial | Mediano plazo (2-4 años) |
| Retraso regulatorio en la validación de la microfluídica de próxima generación | -0.6% | A nivel mundial, los plazos varían según la región. | Mediano plazo (2-4 años) |
| Inflación de falsos positivos por inhibidores de la matriz | -0.4% | Global, destacado en muestras complejas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Intensidad de capital de las células de trabajo de PCR de heces totalmente automatizadas
Adquirir un robot de PCR de heces integral cuesta entre 500,000 y 2 millones de dólares. Además del precio de compra, las instalaciones deben añadir espacio dedicado, ventilación y energía de respaldo. Los centros de diagnóstico más pequeños tienen dificultades para justificar la inversión debido a los volúmenes limitados y al mantenimiento continuo.
Desabastecimiento de reactivos en laboratorios públicos con recursos limitados
Los laboratorios del sector público suelen depender de reactivos patentados importados. Los retrasos en las adquisiciones y las restricciones monetarias provocan brechas de suministro que duran meses y detienen las pruebas moleculares. Diversificar las plataformas aumenta la resiliencia, pero incrementa los costos. La producción local de reactivos puede ser útil, pero aún debe aprobar la revisión regulatoria.
Análisis de segmento
Por prueba: el enfoque diagnóstico impulsa la innovación molecular
Los datos del mercado de pruebas de Escherichia coli muestran que las aplicaciones clínicas representaron el 59.72 % de la cuota de mercado en 2025, y se prevé que este segmento avance a una tasa de crecimiento anual compuesta (TCAC) del 9.12 % hasta 2031. La reacción en cadena de la polimerasa (PCR) sigue siendo la técnica más utilizada en los hospitales, ya que ofrece resultados en cuestión de horas y detecta bajas cargas bacterianas. El tamaño del mercado de pruebas de Escherichia coli para soluciones de PCR clínicas continúa creciendo a medida que el diagnóstico de heces y orina se expande más allá de los centros terciarios hacia las clínicas de urgencias. Los kits LAMP, que funcionan a una sola temperatura, resultan atractivos para centros de atención primaria donde los presupuestos para instrumentación son limitados. Los inmunoensayos enzimáticos aún se utilizan en programas sensibles a los costos, pero su cuota de mercado se reduce a medida que las plataformas moleculares se vuelven más económicas por prueba.
Los ensayos ambientales, que abarcan matrices de agua, suelo y aguas residuales, dependen de la filtración por membrana para la elaboración de informes regulatorios. Sin embargo, la demanda de métodos automatizados de enzima-sustrato crece cuando se requieren decisiones rápidas. Los medios de cultivo cromogénicos ahora visualizan colonias sospechosas en 24 horas, lo que reduce los ciclos de confirmación. Las pruebas rápidas basadas en biosensores presentan el mayor crecimiento incremental gracias a que combinan superficies nanoestructuradas con microfluidos, entregando resultados en minutos al personal de respuesta in situ. Este cambio posiciona al mercado de pruebas de Escherichia coli para adoptar flujos de trabajo híbridos que combinan la validación de cultivos con la velocidad molecular.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de muestra: el agua domina el volumen mientras la seguridad alimentaria se acelera
El agua representó el 40.75 % del volumen total de análisis en 2025, lo que refleja la larga normativa que considera a la E. coli como un indicador de contaminación fecal. Las empresas de servicios públicos implementan monitores en línea conectados a sistemas de control de supervisión que activan ajustes de desinfección en tiempo real. Al mismo tiempo, las pruebas de alimentos y bebidas registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 10.02 %, lo que indica que las marcas no pueden arriesgarse a los costos de retirada de productos. La cuota de mercado de las pruebas de Escherichia coli para los productores de alimentos se expande a medida que las normativas exigen ahora controles del agua antes de la cosecha y suspensiones para la liberación del producto terminado.
Las muestras clínicas mantienen una demanda estable para el diagnóstico diferencial de enfermedades diarreicas, mientras que las muestras de ganado aumentan gracias a la vigilancia de la resistencia a los antimicrobianos. Los fabricantes compiten creando kits de extracción universales que integran la turbidez del agua, las matrices de alimentos grasos y los sólidos fecales en un único flujo de trabajo. La estandarización de las matrices reduce la demanda de capacitación de los operadores y amplía la adopción de instrumentos integrados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: los laboratorios lideran, pero las empresas de servicios públicos suben
Los laboratorios de diagnóstico captaron el 32.98 % de los ingresos en 2025, beneficiándose de sistemas de gestión de calidad consolidados que facilitan la rápida adopción de nuevos productos químicos. La consolidación entre cadenas nacionales aumenta el poder adquisitivo de las líneas de PCR de alto rendimiento, pero las tendencias de descentralización impulsan la innovación hacia dispositivos portátiles para clínicas comunitarias. Las empresas de agua, con un crecimiento anual compuesto (CAGR) del 8.54 %, invierten en monitorización continua para cumplir con las normas actualizadas sobre efluentes. Los hospitales recurren a cartuchos en el punto de atención que reducen en horas la atención en urgencias, lo que facilita la administración inmediata de terapia antimicrobiana.
Los procesadores de alimentos se actualizan con robots de muestreo automatizados que integran flujos de trabajo de análisis de riesgos y puntos críticos de control. Las agencias gubernamentales siguen siendo compradores habituales para la investigación de brotes, aunque los presupuestos fluctúan. Los portales de datos en la nube permiten a las pequeñas empresas de servicios públicos y a los laboratorios regionales acceder a análisis que antes estaban limitados a las grandes corporaciones, ampliando la penetración del mercado de las pruebas de Escherichia coli en entornos desatendidos.
Análisis geográfico
Norteamérica representó el 37.12 % de los ingresos del mercado de pruebas de Escherichia coli en 2025 gracias a los estrictos mandatos de la EPA y la FDA que exigen análisis rutinarios en las cadenas de suministro de agua potable y productos agrícolas. Los generadores de imágenes de cultivo compatibles con IA y las celdas de trabajo de PCR totalmente automatizadas experimentan una fuerte adopción en Estados Unidos, ya que los laboratorios buscan aumentar su productividad y cumplir con sus plazos de entrega más ajustados. La norma de la FDA de 2024 sobre pruebas desarrolladas en laboratorios eleva el nivel de cumplimiento normativo, favoreciendo a las empresas con sistemas de calidad consolidados.
Asia Pacífico registra la tasa de crecimiento anual compuesta (TCAC) regional más alta, del 8.92 %, hasta 2031, impulsada por la rápida urbanización y las inversiones en infraestructura hídrica. Los kits de filtración por membrana de bajo coste y los biosensores compatibles con teléfonos inteligentes reducen la necesidad de realizar pruebas en zonas periurbanas. Los gobiernos de la India y el Sudeste Asiático incorporan las pruebas de agua a sus programas de ciudades inteligentes, mientras que el plan quinquenal de China prioriza la seguridad de las cadenas de suministro de alimentos, lo que impulsa la demanda de líneas de inmunoensayo de alto rendimiento. La fabricación regional de reactivos reduce los costes de transporte y de la cadena de frío, lo que impulsa aún más el crecimiento del mercado de pruebas de Escherichia coli.
Europa mantiene una contribución constante, respaldada por estrictas directivas sobre alimentos y agua, y una red consolidada de laboratorios acreditados. El enfoque de la región en la sostenibilidad impulsa la adopción de tratamientos de agua energéticamente positivos, combinados con la monitorización microbiana continua. Proyectos de colaboración como el acuerdo bioMérieux-Illumina ilustran el liderazgo de Europa en la vigilancia mediante secuenciación de nueva generación, que combina el conocimiento epidemiológico con las pruebas de rutina.
Oriente Medio y África representan fronteras emergentes donde la inversión en infraestructura y los programas de salud pública financiados por donantes sustentan una demanda creciente del mercado, en particular de kits portátiles capaces de soportar altas temperaturas ambientales y energía intermitente.


Panorama regulatorio
En Estados Unidos, la demanda de pruebas de E. coli está determinada por la supervisión de alimentos, agua potable y diagnósticos in vitro clínicos. Las revisiones de la FDA a los requisitos de agua agrícola de la Ley de Modernización de la Seguridad Alimentaria, vigentes desde julio de 2024, hicieron mayor hincapié en la evaluación del agua previa a la cosecha y en el uso de resultados genéricos de E. coli para la toma de decisiones sobre la gestión de riesgos en las cadenas de suministro de productos agrícolas. En las pruebas clínicas, la norma final de la FDA sobre Pruebas Desarrolladas en Laboratorio (LDT, por sus siglas en inglés) entró en vigor el 5 de julio de 2024, con una eliminación gradual y plurianual de la discrecionalidad en la aplicación de la normativa, que comenzó con la Etapa 1 el 6 de mayo de 2025, elevando los requisitos de cumplimiento y documentación para los laboratorios que históricamente dependían de ensayos internos.
En Europa, el Reglamento (UE) 2017/746 (IVDR) sigue endureciendo los requisitos de acceso al mercado para los productos sanitarios de diagnóstico in vitro (IVD) de mayor riesgo, incluyendo expectativas más estrictas de evaluación de la conformidad para los ensayos de clase D a través de organismos notificados y, cuando proceda, la participación de laboratorios de referencia de la UE. La estandarización también avanza en la microbiología de la cadena alimentaria y los métodos moleculares, con la publicación de la norma ISO 7218:2024 (requisitos generales para el examen microbiológico de la cadena alimentaria) en junio de 2024 y la norma ISO 24914:2026 (requisitos para la LAMP en la detección de patógenos en la cadena alimentaria) en enero de 2026. Estas publicaciones respaldan enfoques de validación armonizados entre laboratorios y fabricantes.
Análisis de la cadena de valor
La cadena de valor para las pruebas de E. coli abarca insumos para ensayos y consumibles (cebadores/sondas, enzimas, anticuerpos, sustratos cromogénicos, membranas, medios de cultivo y plásticos para la preparación de muestras), plataformas de instrumentación y software (sistemas de PCR y amplificación isotérmica, lectores/imágenes de cultivos y automatización), validación de métodos y sistemas de calidad, y distribución posterior a través de ventas directas, distribuidores nacionales y marcos de adquisición de laboratorios. La demanda se satisface principalmente a través de laboratorios de diagnóstico, hospitales y clínicas, procesadores de alimentos y laboratorios de análisis por contrato, así como empresas de suministro de agua y plantas de tratamiento de aguas residuales, con programas de vigilancia que generan volúmenes recurrentes e impulsan los requisitos de trazabilidad, pruebas de competencia e informes de datos.
La evidencia reciente pone de manifiesto las dependencias operativas y los cuellos de botella que afectan a la disponibilidad y continuidad de las pruebas. Las evaluaciones de la cadena de suministro en el sur y sureste de Asia señalan largos plazos de entrega para la adquisición de equipos y ciclos de reabastecimiento continuos para los reactivos, con la complejidad del despacho de aduanas y los aranceles/impuestos que prolongan los plazos de implementación. Por otra parte, los laboratorios han demostrado vulnerabilidad ante la escasez de consumibles esenciales, como lo demuestran las interrupciones en el flujo de trabajo vinculadas a la escasez mundial de frascos de hemocultivo BD BACTEC en 2024, que obligó a recurrir temporalmente a alternativas manuales. Esto refuerza la importancia del abastecimiento a múltiples proveedores, los flujos de trabajo de contingencia validados y las estrategias de almacenamiento local como prioridades clave de adquisición y distribución para las pruebas de E. coli.
Panorama competitivo
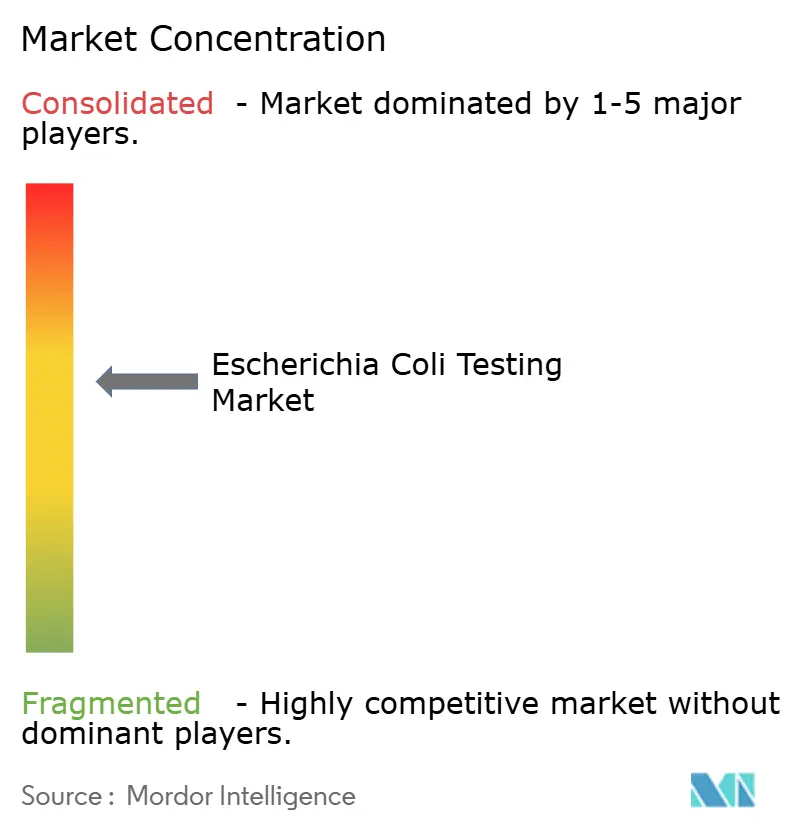
El mercado de pruebas de Escherichia coli está moderadamente fragmentado. Líderes globales como Abbott, Thermo Fisher, bioMérieux y Roche se basan en la escala, una amplia cartera de reactivos y la experiencia regulatoria para defender su cuota de mercado. La adquisición por parte de Roche de la plataforma de punto de atención LumiraDx por 350 millones de dólares estadounidenses añade capacidad multiensayo a la atención primaria, lo que subraya el impulso hacia el diagnóstico descentralizado. Thermo Fisher mejora la diferenciación mediante la integración de IA en los lectores de cultivos, mientras que Abbott aprovecha la tecnología de inmuno-PCR integrada para ampliar la cobertura del menú.
Las empresas emergentes centradas en biosensores de grafeno y cartuchos microfluídicos desafían a las empresas tradicionales con pruebas ultrarrápidas de bajo volumen. Muchas se asocian con especialistas en automatización o proveedores de análisis en la nube para añadir valor más allá de los consumibles. El aumento de las solicitudes de patentes en detección de nanoporos, productos químicos universales resistentes a inhibidores y cartuchos de muestra a respuesta es un indicio de innovación activa. Las empresas de nivel medio buscan alianzas regionales para penetrar en los mercados de alto crecimiento de Asia Pacífico sin una gran inversión en ventas directas. Se prevé que la intensidad competitiva aumente a medida que los marcos de reembolso comiencen a reconocer la utilidad clínica de los paneles multiplex rápidos, lo que permitirá precios premium que recompensan la innovación.
Líderes de la industria de pruebas de Escherichia coli
Abbott Laboratories
Biomérieux Inc
Thermo Fisher Scientific
Becton, Dickinson y compañía
Danahar
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: R-Biopharm amplió su cartera de productos RIDA UNITY con los paneles de heces para E. coli I y III, que permiten diferenciar cepas patógenas de E. coli en un flujo de trabajo consolidado. Esta incorporación refuerza los menús de análisis sindrómicos de heces para laboratorios de diagnóstico que buscan paneles moleculares estandarizados y multiobjetivo sin necesidad de desarrollar ensayos internos independientes.
- Noviembre de 2025: BD recibió la autorización 510(k) de la FDA y la certificación CE-IVDR para paneles de bacterias entéricas de alto rendimiento en el sistema BD COR, que incluyen objetivos relevantes para E. coli productora de toxina Shiga y E. coli enterotoxigénica. Las autorizaciones duales de EE. UU. y la UE respaldan una implementación más amplia en entornos de alto volumen y aumentan la presión competitiva sobre las plataformas integradas de análisis entéricos, desde la muestra hasta el resultado.
- Julio de 2024: bioMérieux informó que el USDA-FSIS otorgó al conjunto de ensayos GENE-UP para la detección de E. coli patógena como método principal para la detección de STEC en sus laboratorios. La selección por parte de una autoridad nacional de seguridad alimentaria refuerza la credibilidad del método para los procesadores y laboratorios subcontratados, y puede acelerar la estandarización de ensayos comerciales validados en los programas de monitoreo rutinario.


Alcance y metodología
Según el alcance del informe, las escherichia coli son especies de bacterias que normalmente residen en el tracto gastrointestinal como flora normal inofensiva; estas bacterias en forma de bastón comúnmente causan infecciones del tracto urinario y algunas cepas producen toxinas que causan enfermedades diarreicas. El mercado de Pruebas de Escherichia Coli está segmentado por Prueba (Pruebas clínicas (Reacción en cadena de la polimerasa, Inmunoensayos enzimáticos), Pruebas ambientales (Filtración por membrana, Fermentación en tubos múltiples, Método de sustrato enzimático)) y Geografía (América del Norte, Europa, Asia-Pacífico, Medio Oriente y África, y América del Sur). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países diferentes en las principales regiones, a nivel mundial. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Pruebas clínicas | Reacción en cadena de polimerasa (PCR) |
| Amplificación isotérmica mediada por bucle (LAMP) | |
| Inmunoensayos enzimáticos (EIA/ELISA) | |
| Medios de cultivo cromogénico | |
| Ensayos rápidos basados en biosensores | |
| Pruebas ambientales | Filtración de membrana |
| Fermentación en tubos múltiples | |
| Método de sustrato enzimático |
| Agua |
| Alimentos y Bebidas |
| Heces clínicas / orina |
| Alimentos para animales y ganado |
| Hospitales y Clínicas |
| Laboratorios de diagnóstico |
| Servicios de agua y plantas de tratamiento de aguas residuales |
| Empresas de procesamiento de alimentos |
| Agencias gubernamentales y de salud pública |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| por prueba | Pruebas clínicas | Reacción en cadena de polimerasa (PCR) |
| Amplificación isotérmica mediada por bucle (LAMP) | ||
| Inmunoensayos enzimáticos (EIA/ELISA) | ||
| Medios de cultivo cromogénico | ||
| Ensayos rápidos basados en biosensores | ||
| Pruebas ambientales | Filtración de membrana | |
| Fermentación en tubos múltiples | ||
| Método de sustrato enzimático | ||
| Por tipo de muestra | Agua | |
| Alimentos y Bebidas | ||
| Heces clínicas / orina | ||
| Alimentos para animales y ganado | ||
| Por usuario final | Hospitales y Clínicas | |
| Laboratorios de diagnóstico | ||
| Servicios de agua y plantas de tratamiento de aguas residuales | ||
| Empresas de procesamiento de alimentos | ||
| Agencias gubernamentales y de salud pública | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de pruebas de Escherichia coli?
El mercado está valorado en 2.56 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado de pruebas de Escherichia coli?
Se proyecta que se expandirá a una tasa compuesta anual del 6.55% y alcanzará los USD 3.51 mil millones en 2031.
¿Qué segmento de aplicaciones genera ingresos?
Las pruebas clínicas dominan con una participación del 59.72% debido a que los hospitales priorizan los diagnósticos rápidos por PCR.
¿Qué región muestra el mayor potencial de crecimiento?
Se pronostica que Asia Pacífico registrará una tasa de crecimiento anual compuesta (CAGR) del 8.92%, impulsada por la urbanización y una aplicación más estricta de las normas de seguridad hídrica.
¿Qué tendencias tecnológicas están transformando el mercado?
Los cambios clave incluyen paneles de PCR multiplex, biosensores de grafeno portátiles e imágenes de placas de cultivo mejoradas con inteligencia artificial.
Última actualización de la página:



