

Tamaño y participación del mercado de esomeprazol
Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
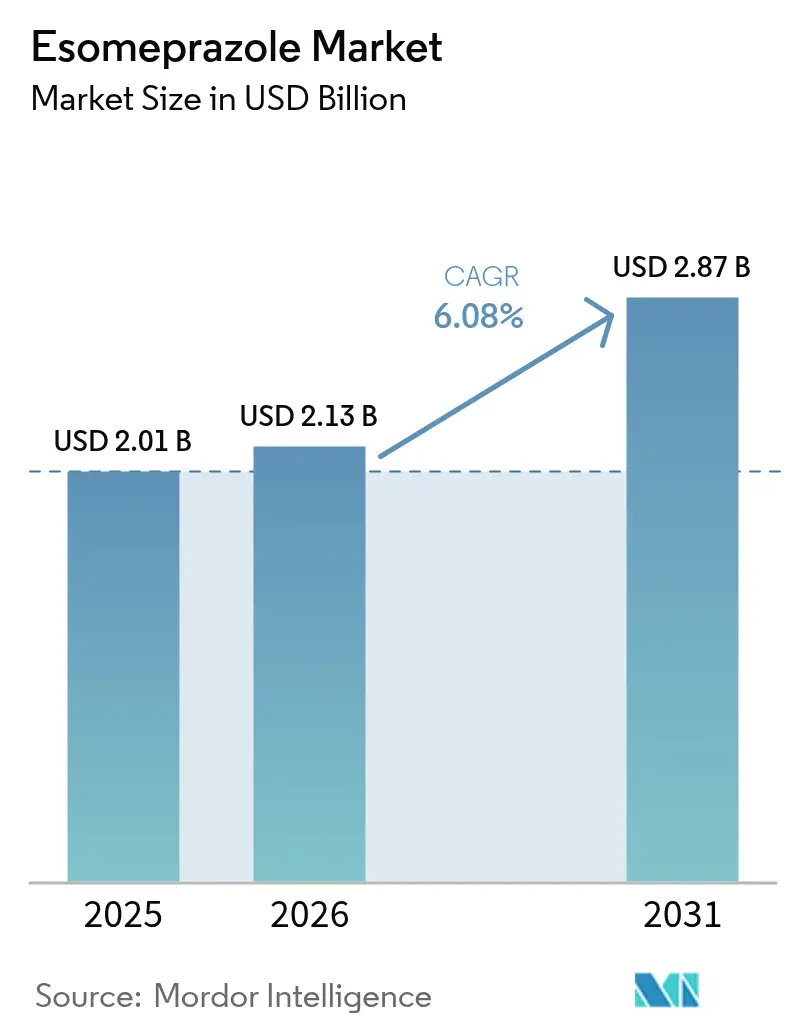
| Tamaño del mercado (2026) | USD 2.13 mil millones |
| Tamaño del mercado (2031) | USD 2.87 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.08% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de esomeprazol por Mordor Intelligence
El mercado de esomeprazol alcanzó un valor de 2.01 millones de dólares en 2025 y se estima que crecerá de 2.13 millones de dólares en 2026 a 2.87 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.08 % durante el período de pronóstico (2026-2031). La demanda constante se debe al continuo aumento de los casos de enfermedad por reflujo gastroesofágico (ERGE), que ascienden a 783.95 millones en todo el mundo, y a la necesidad terapéutica de una supresión sostenida del ácido. La presión competitiva de los bloqueadores de ácido competitivos del potasio (P-CAB), como el vonoprazán, se está intensificando; sin embargo, el reconocimiento de la marca, las amplias guías clínicas y una gran base de pacientes instalados respaldan el crecimiento continuo. América del Norte lidera con una contribución de ingresos del 40.44 %, mientras que Asia-Pacífico registra la TCAC más rápida, del 7.22 %, gracias a la expansión de la capacidad de atención médica y la creciente concienciación sobre la ERGE. Las tabletas dominan el mercado con una cuota de ingresos del 46.77%, pero las cápsulas muestran el mayor crecimiento, del 7.11%, gracias a las innovaciones en liberación dual y nanotransporte. La entrada de medicamentos genéricos continúa expandiéndose, reduciendo precios y ampliando el acceso, incluso cuando las alternativas P-CAB desafían el paradigma terapéutico tradicional.
Conclusiones clave del informe
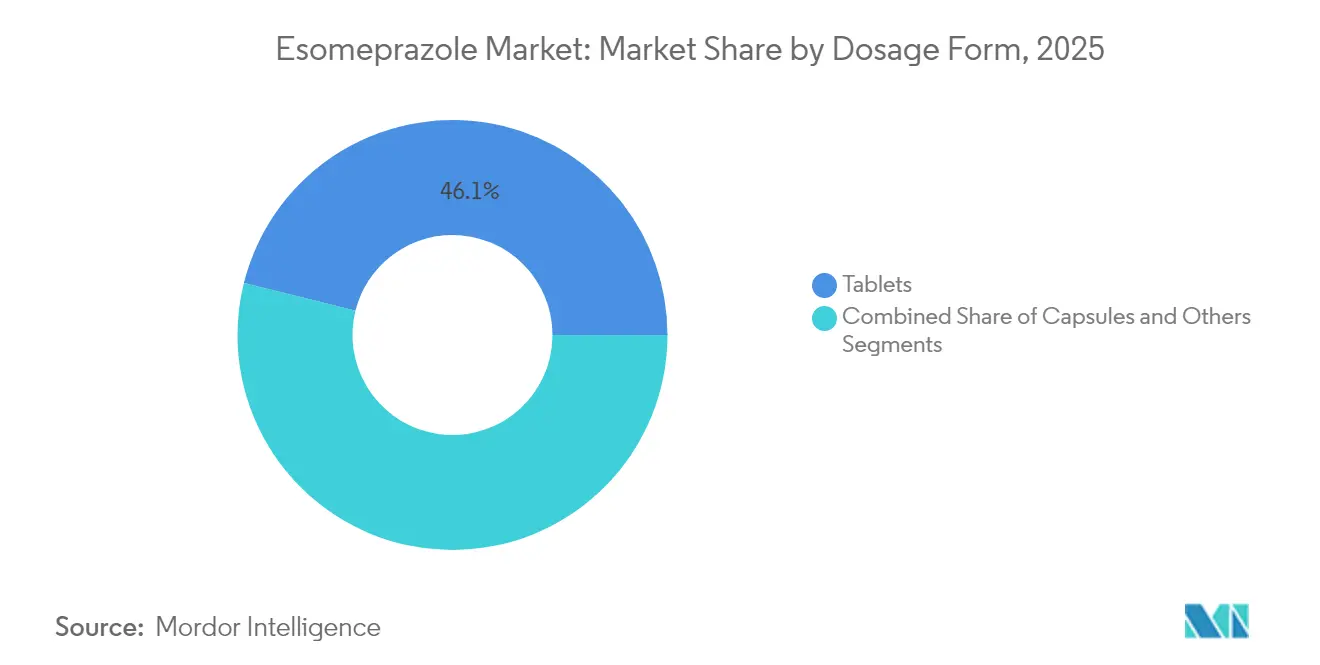
- Por forma de dosificación, las tabletas capturaron el 46.12% de la participación de mercado de esomeprazol en 2025; se proyecta que las cápsulas avancen a una CAGR del 6.98% hasta 2031.
- En términos de concentración, la dosis de 20 mg representó el 64.72 % del tamaño del mercado de esomeprazol en 2025, mientras que se proyecta que la dosis de 40 mg se expandirá a una CAGR del 6.90 % hasta 2031.
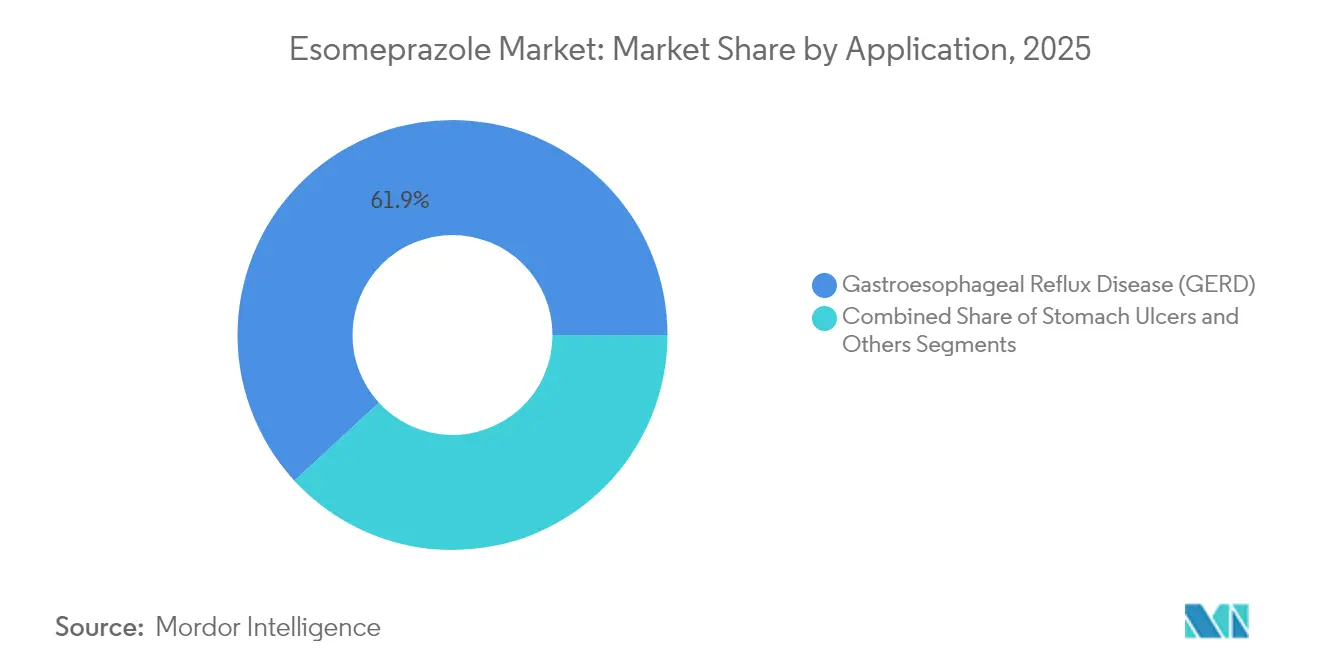
- Por aplicación, la ERGE representó el 61.85 % del tamaño del mercado de esomeprazol en 2025 y se prevé que crezca a una CAGR del 6.08 % hasta 2031.
- Por canal de distribución, las farmacias hospitalarias controlaron el 44.92% de la participación en los ingresos en 2025; se prevé que las farmacias en línea registren una CAGR del 7.05% hasta 2031.
- Por región, América del Norte dominó con una participación en los ingresos del 40.12 % en 2025, mientras que Asia-Pacífico se prepara para una CAGR del 7.08 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de esomeprazol
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de ERGE | + 1.8% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Trastornos gástricos relacionados con el envejecimiento de la población | + 1.2% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Impulso del cambio de medicamentos de venta libre a medicamentos con receta en mercados clave | + 0.9% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de IBP aprobados para uso pediátrico | + 0.7% | Global, con enfoque regulatorio en EE. UU. y la UE | Mediano plazo (2-4 años) |
| Penetración de la farmacia electrónica en las economías emergentes | + 0.6% | Asia-Pacífico, América Latina, MEA | Corto plazo (≤ 2 años) |
| Avances en formulaciones de liberación nanométrica y dual | + 0.5% | Global, liderado por los mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de ERGE
La creciente incidencia mundial de ERGE impulsa la demanda de esomeprazol en el mercado, ya que este trastorno afecta actualmente a hasta una quinta parte de la población mundial. El gasto médico directo, solo en Estados Unidos, alcanza los 9.3 millones de dólares anuales. La prevalencia del 23 % en Turquía refleja las tasas de las economías occidentales, mientras que en Asia-Pacífico el diagnóstico aumenta gracias a los cambios en el estilo de vida y a un mejor acceso endoscópico. Los pacientes de edad avanzada se enfrentan a un mayor riesgo de esófago de Barrett y adenocarcinoma, lo que obliga a tratamientos más prolongados. Por lo tanto, los médicos siguen dependiendo de los inhibidores de la bomba de protones de alta potencia, lo que mantiene el mercado de esomeprazol en una sólida senda de crecimiento.
Trastornos gástricos relacionados con el envejecimiento de la población
El envejecimiento demográfico genera un mayor número de enfermedades crónicas relacionadas con la acidez, lo que impulsa la expansión del mercado del esomeprazol. La disminución de la presión del esfínter esofágico, la reducción del flujo salival y la alteración de la motilidad empeoran el reflujo en adultos mayores, incluso cuando los síntomas son más leves. La polifarmacia y las comorbilidades agravan la tensión de la mucosa gástrica, lo que lleva a los médicos a preferir los IBP de eficacia comprobada para el control a largo plazo. Las aseguradoras en los mercados desarrollados han ajustado los formularios para adaptarlos al uso crónico de medicamentos recetados, lo que refuerza las perspectivas del mercado del esomeprazol.
Impulso de la transición de medicamentos recetados a medicamentos de venta libre en mercados clave
El acceso al autocuidado continúa tras la aprobación de Nexium 24HR y Pariet S (Japón), lo que demuestra la confianza de los reguladores en regímenes de dosis bajas de 14 días. La mayor disponibilidad de medicamentos de venta libre mejora el cumplimiento normativo y ofrece a los fabricantes una estrategia de extensión de ingresos tras la patente. Los farmacéuticos minoristas desempeñan ahora un papel fundamental en la educación, orientando a los consumidores sobre el uso seguro. El impulso en Asia-Pacífico y en algunas partes de Europa ampliará la base de pacientes accesibles, lo que impulsará el mercado del esomeprazol.
Creciente demanda de IBP aprobados para uso pediátrico
Los organismos reguladores han aprobado protocolos de dosificación pediátrica basados en el peso que logran una curación del 89 % de la esofagitis erosiva en ocho semanas. El desarrollo de gránulos saborizados y cápsulas con forma de espolvoreador aborda las dificultades de deglución e impulsa el crecimiento gradual del volumen. Por lo tanto, los hospitales y especialistas tratan la ERGE pediátrica de forma más agresiva, ampliando el grupo total de pacientes objetivo del mercado de esomeprazol. [ 1 ]Administración de Alimentos y Medicamentos de EE. UU., "Revisión de farmacología clínica", fda.gov.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Erosión de precios genéricos y reducción de márgenes | -2.1% | Global, más grave en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Preocupaciones de seguridad a largo plazo | -0.8% | Enfoque regulatorio global en EE. UU. y la UE | Mediano plazo (2-4 años) |
| Adopción rápida de alternativas al P-CAB | -1.2% | Global, liderado por los mercados desarrollados | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro de API | -0.6% | Global, concentrado en el abastecimiento de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Erosión de precios genéricos y reducción de márgenes
Tras el vencimiento de patentes clave, una oleada de aprobaciones para cápsulas y suspensiones redujo los precios de lista hasta en un 80%. Las principales empresas de genéricos aprovechan el abastecimiento de ingredientes activos de bajo costo en India y China, lo que intensifica la competencia de precios. Los formularios hospitalarios ahora favorecen la opción bioequivalente más económica, y las plataformas de venta directa al consumidor reducen aún más los márgenes, reorientando el enfoque estratégico hacia el volumen en lugar de la prima de marca.
Preocupaciones de seguridad a largo plazo
Estudios observacionales vinculan el uso prolongado de IBP con disfunción renal, fracturas óseas e infección por C. difficile, lo que ha llevado a los organismos reguladores a recomendar la desprescripción periódica. Las agencias reguladoras han reforzado los requisitos de farmacovigilancia, impulsando a los prescriptores hacia la dosis efectiva más baja y una duración de tratamiento más corta. Este obstáculo modera ligeramente el crecimiento del mercado del esomeprazol, especialmente entre los adultos mayores con perfiles de polifarmacia. [ 2 ]Bijaya K. Padhi, "Resultados cardiovasculares adversos asociados con el uso de inhibidores de la bomba de protones tras una intervención coronaria percutánea: una revisión sistemática y un metanálisis", BMC Cardiovascular Disorders, bmccardiovascdisord.biomedcentral.com.
Análisis de segmento
Por forma farmacéutica: las tabletas lideran a pesar de la innovación en cápsulas
Las tabletas controlaban el 46.12 % del mercado de esomeprazol en 2025, ya que los pagadores y prescriptores se inclinaron por la presentación oral sólida más económica. Se espera que las cápsulas, impulsadas por tecnologías de doble liberación y nanoadministración, superen el mercado con una tasa de crecimiento anual compuesta (TCAC) del 6.98 % gracias a un mejor control de los síntomas nocturnos y la adherencia al tratamiento. Se prevé que el tamaño del mercado de esomeprazol en tabletas crezca de forma constante, pero las cápsulas reducirán la brecha para 2031. Las suspensiones líquidas y las formulaciones intravenosas cubren las necesidades especializadas en pediatría y atención aguda hospitalaria.
Los fabricantes de cápsulas adoptan pellets entéricos que liberan el fármaco en zonas de pH secuenciales, ofreciendo un efecto inmediato y sostenido que mejora las tasas de cicatrización de la mucosa. Los fabricantes de comprimidos defienden su cuota de mercado con rediseños de blísteres y una mayor rentabilidad en grandes volúmenes. Los comités de adquisiciones hospitalarias sopesan los topes de precios frente a la diferenciación clínica, lo que mantiene una fuerte tensión competitiva en el mercado del esomeprazol.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por potencia: el predominio de 20 mg se desplaza hacia dosis más altas
El segmento de 20 mg representó el 64.72 % de la cuota de mercado de esomeprazol en 2025, ya que sigue siendo la dosis inicial recomendada por las guías para la ERGE típica. Se proyecta que las variantes de dosis alta de 40 mg aumenten a una tasa de crecimiento anual compuesto (TCAC) del 6.90 %, respaldada por la experiencia clínica que indica que el aumento gradual de la dosis acelera la cicatrización de la mucosa en casos refractarios. Por lo tanto, el tamaño del mercado de esomeprazol de 40 mg se está expandiendo más rápidamente que el de su contraparte de dosis más baja.
Los sobres de diez miligramos abordan regímenes pediátricos basados en el peso, mientras que productos combinados como esomeprazol-domperidona se dirigen a trastornos de la motilidad. La elección de la dosis refleja cada vez más las tendencias de la medicina personalizada, ya que los médicos ajustan la dosis según la gravedad de los síntomas, las comorbilidades y los episodios nocturnos de intermitencia.
Por aplicación: Las aplicaciones de GERD impulsan la demanda principal
La ERGE representó el 61.85 % del tamaño del mercado de esomeprazol en 2025, lo que subraya la cronicidad del trastorno y su dependencia de la terapia de mantenimiento. Se prevé que las úlceras estomacales, apoyadas por la terapia dual con antibióticos para la erradicación de H. pylori, alcancen una tasa de crecimiento anual compuesta (TCAC) del 6.94 % para 2031. El síndrome de Zollinger-Ellison y otros estados hipersecretores generan una demanda específica de regímenes de dosis alta, lo que refuerza la resiliencia general del mercado de esomeprazol.
Las actualizaciones de las guías que favorecen la endoscopia temprana en casos de ERGE de alto riesgo respaldan la renovación de las prescripciones, mientras que los datos que muestran tasas de curación pediátrica del 89 % amplían la base terapéutica. El uso concomitante tras la disección submucosa endoscópica consolida aún más el esomeprazol en diversas vías clínicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: las farmacias hospitalarias se enfrentan a la disrupción en línea
Las farmacias hospitalarias mantuvieron el 44.92 % de los ingresos en 2025 gracias a la prescripción electrónica integrada y a los contratos de compra agrupados. Se prevé que el tamaño del mercado de esomeprazol que fluye a través de las farmacias en línea aumente a una tasa de crecimiento anual compuesta (TCAC) del 7.05 % a medida que se acelera la adopción de la salud digital. Las farmacias minoristas siguen siendo fundamentales para los envases de 20 mg de venta libre, pero las plataformas de entrega rápida a domicilio están captando volúmenes de resurtidos de forma constante.
Los compradores institucionales priorizan el costo de adquisición, lo que crea una competencia por los genéricos. Los modelos en línea se diferencian mediante la transparencia en los precios y la renovación de suscripciones, atrayendo a usuarios crónicos que buscan comodidad y ahorro. Los hospitales y minoristas tradicionales responden con opciones de compra en tienda para defender su cuota de mercado del esomeprazol.
Análisis geográfico
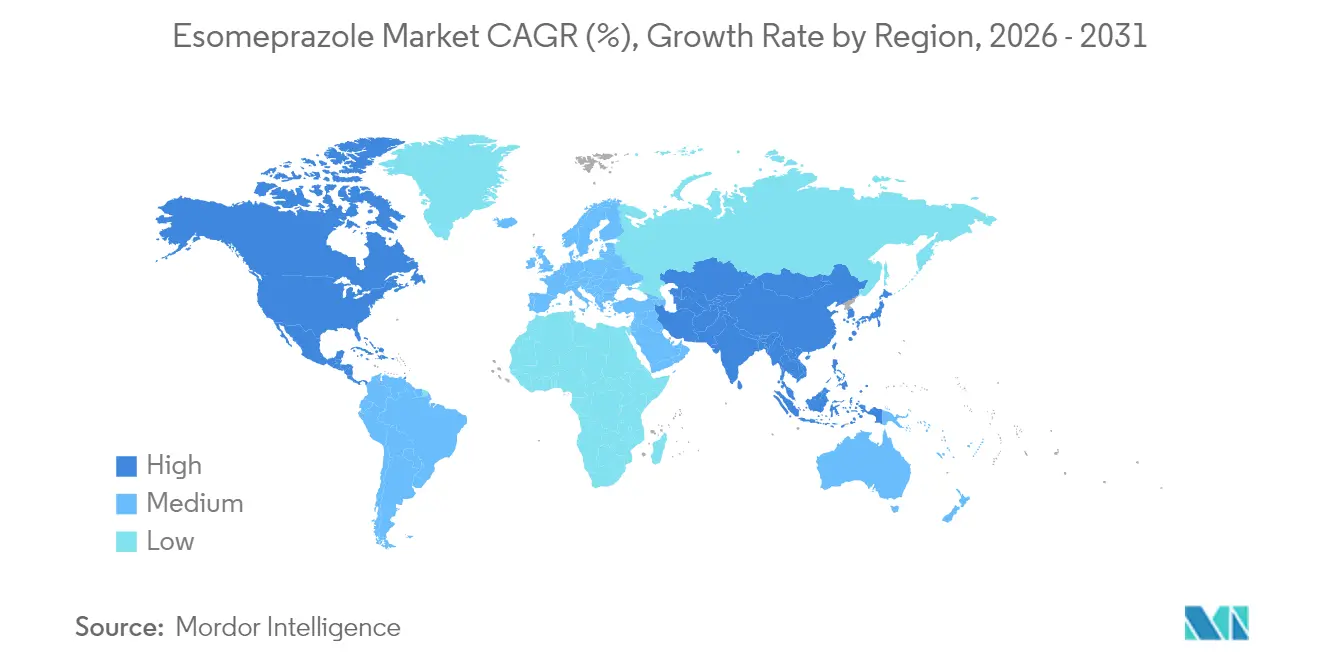
Norteamérica dominó con una participación en los ingresos del 40.12 % en 2025, gracias a programas de concienciación sobre la ERGE, una amplia cobertura de seguros y una distribución consolidada de genéricos. El tamaño del mercado de esomeprazol en la región se mantendrá considerable hasta 2031, ya que el envejecimiento demográfico aumenta la morbilidad relacionada con la acidez. Europa presenta un perfil equilibrado, donde la fuerte adopción de genéricos se combina con una farmacovigilancia rigurosa, manteniendo altos volúmenes de venta, pero con precios ajustados.
Se prevé que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 7.08 %, la más rápida del mundo, impulsada por el aumento del nivel de vida, los cambios en la alimentación urbana y la expansión de los servicios de endoscopia. Los fabricantes locales han introducido tanto IBP como P-CAB, lo que fomenta la competencia en precios y, al mismo tiempo, aumenta la penetración del tratamiento. Las regiones emergentes de América Latina y Oriente Medio experimentan un aumento en el uso de IBP a medida que los seguros públicos amplían la cobertura de los formularios, aunque la volatilidad cambiaria y las brechas de distribución moderan el potencial alcista. Europa mantiene una importante presencia en el mercado gracias a sus consolidadas capacidades de fabricación farmacéutica y a sus sistemas integrales de atención médica que respaldan los protocolos de gestión de enfermedades crónicas. El entorno regulatorio de la región promueve la competencia de genéricos, manteniendo al mismo tiempo los estándares de calidad, creando una dinámica de mercado equilibrada entre innovación y asequibilidad. Los mercados emergentes de Oriente Medio y África, junto con Sudamérica, representan oportunidades de crecimiento impulsadas por el desarrollo de la infraestructura sanitaria y el aumento del acceso a los medicamentos, aunque la penetración en el mercado sigue limitada por factores económicos y complejidades regulatorias.

Panorama regulatorio
Los productos de esomeprazol se regulan como medicamentos con receta y de venta libre a través de vías establecidas, como las solicitudes de nuevos fármacos (NDA) para los innovadores y las solicitudes abreviadas de nuevos fármacos (ANDA) para los genéricos, junto con las obligaciones continuas de etiquetado y farmacovigilancia posteriores a la aprobación en los principales mercados. En Estados Unidos, las guías específicas de la FDA para el esomeprazol magnésico abarcan la bioequivalencia y las expectativas de calidad para las formas complejas de liberación retardada, y un borrador de guía actualizado publicado en mayo de 2026 refuerza los requisitos de pruebas y comparabilidad que dan forma a las nuevas solicitudes y los cambios en el ciclo de vida.
En Europa, el esomeprazol cuenta con una autorización de larga data, incluyendo la autorización centralizada de venta libre de Nexium Control, gestionada bajo los procedimientos de la EMA para variaciones y mantenimiento de la autorización de comercialización. La actividad reciente de los procedimientos de la EMA, a la que se hace referencia en marzo de 2026, también apunta a la continuidad de los controles regulatorios para marcas consolidadas, mientras que el escrutinio en todos los mercados sigue centrado en las impurezas, la estabilidad y el etiquetado adecuado de los medicamentos de venta libre, dado el alto volumen de ventas de esta categoría y su amplio acceso para el autocuidado.
Análisis de la cadena de valor
La cadena de valor del esomeprazol comienza con la producción del principio activo (comúnmente esomeprazol magnésico) bajo las Buenas Prácticas de Fabricación (BPF), respaldada por marcos de documentación como los DMF de EE. UU., los CEP y las BPF de la OMS, según los mercados objetivo. La fabricación del principio activo está distribuida globalmente, con importantes clústeres de abastecimiento y fabricación en India y China, y ecosistemas de proveedores y mercados de principios activos que respaldan estrategias de abastecimiento múltiple; entre los participantes mencionados en el ámbito del principio activo se encuentran Dr. Reddy's Laboratories y Vartika Chemicals & Pharmaceuticals.
La fabricación de dosis terminadas se centra en tecnologías entéricas y de liberación retardada (comprimidos, cápsulas y suspensiones especializadas), seguidas del control de calidad, la serialización o el envasado, y la distribución regulada a través de hospitales, farmacias minoristas y en línea. Los requisitos reglamentarios influyen en el diseño del proceso y las pruebas de liberación, y la guía específica de la FDA para el esomeprazol magnésico hace hincapié en el rendimiento y la estabilidad in vitro, incluyendo las suspensiones de liberación retardada y la administración mediante sondas de alimentación. Las expectativas de la EMA para la documentación del Módulo 3 y la validación del proceso también elevan el nivel de exigencia para la supervisión de la fabricación por contrato y el control de cambios en las redes de suministro globales.
Panorama competitivo
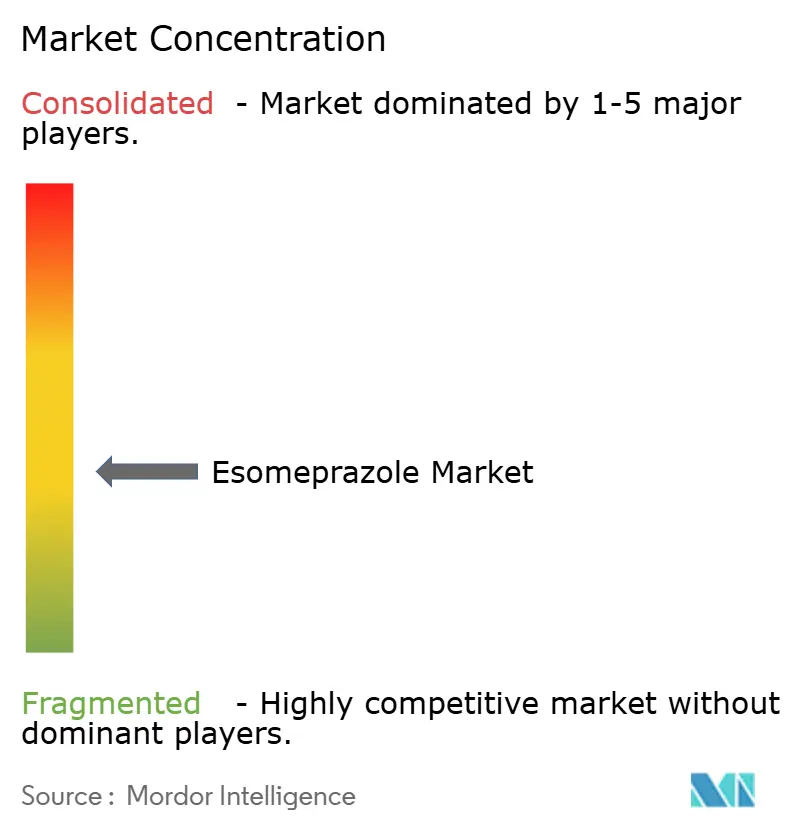
El mercado del esomeprazol presenta una concentración moderada. AstraZeneca mantiene un sólido valor de marca gracias a la promoción de su tradicional Nexium, pero su cuota de mercado se ve diluida por la fuerte competencia de genéricos de Teva, Aurobindo y Sun Pharmaceutical. Los actores compiten en función de la rentabilidad, el cumplimiento de las buenas prácticas de fabricación actuales (cGMP) y la fiabilidad del suministro, ya que las licitaciones hospitalarias priorizan el precio unitario más bajo.
La innovación en la formulación es un factor diferenciador clave. Las versiones de liberación dual, nanoencapsuladas y optimizadas para uso pediátrico despiertan el interés de los médicos y ofrecen precios ligeramente superiores. Los nuevos participantes en el mercado también deben adaptarse al avance del P-CAB; la aprobación del vonoprazan por parte de Phathom subraya la transición de los paradigmas de supresión ácida hacia agentes más rápidos y potentes.
Las alianzas estratégicas para la fabricación local y el desarrollo de marcas de venta libre siguen siendo fundamentales para defender la participación en el mercado de esomeprazol.
Líderes de la industria del esomeprazol
-
Industrias Farmacéuticas Teva Ltd.
-
Amneal Farmacéuticos LLC
-
viatris inc.
-
EMPRESA DAIICHI SANKYO, LIMITADA
-
Industrias Farmacéuticas Sun Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: RPG Life Sciences lanzó Naprosyn ES (naproxeno más esomeprazol) en India en colaboración con Archerchem Healthcare. Esta nueva opción de dosis fija amplía las alternativas de protección gastrointestinal para pacientes que utilizan AINE y permite una estrategia de marca diferenciada que va más allá de la monoterapia estándar con IBP.
- Junio de 2025: El Comité Asesor Nacional de Clasificación de Medicamentos recomendó que los envases de esomeprazol de venta libre con dosis superiores a 280 mg pasen a la Lista II en Canadá. Esta recomendación implica un control más estricto sobre el acceso a medicamentos de venta libre con dosis totales más altas, lo que podría afectar la configuración de los envases y los requisitos de dispensación en las farmacias.
- Junio de 2024: Glenmark Specialty obtuvo la autorización de la FDA para comercializar cápsulas de liberación retardada de 20 mg sin receta en Estados Unidos. Esta aprobación incrementó la competencia en los canales de venta sin receta y respaldó la oferta de marcas blancas y productos liderados por minoristas en un segmento de alto volumen.


Alcance del informe del mercado global de esomeprazol
Según el alcance del informe, esomeprazol es un tipo de inhibidor de la bomba de protones que se usa para tratar enfermedades gastrointestinales como úlceras pépticas, síndrome de Zollinger-Ellison, etc. Reduce el nivel de acidez al disminuir su producción en el estómago. El mercado de esomeprazol está segmentado por tipo de dosis (tabletas, cápsulas y otros), aplicación (enfermedad por reflujo gastroesofágico (ERGE), úlceras estomacales y otros) y geografía (América del Norte, Europa, Asia-Pacífico, Medio Oriente y África, y América del Sur). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Tablets |
| Cápsulas |
| Otros |
| 20 mg |
| 40 mg |
| Otros |
| Enfermedad por Reflujo Gastroesofágico (ERGE) |
| Úlceras estomacales |
| Otros |
| Farmacias Hospitalarias |
| Farmacias minoristas |
| Farmacias en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por forma de dosificación | Tablets | |
| Cápsulas | ||
| Otros | ||
| Por fuerza | 20 mg | |
| 40 mg | ||
| Otros | ||
| por Aplicación | Enfermedad por Reflujo Gastroesofágico (ERGE) | |
| Úlceras estomacales | ||
| Otros | ||
| Por canal de distribución | Farmacias Hospitalarias | |
| Farmacias minoristas | ||
| Farmacias en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de esomeprazol?
El tamaño del mercado de esomeprazol fue de USD 2.13 millones en 2026 y se proyecta que alcance los USD 2.87 millones para 2031.
¿Qué región lidera los ingresos de esomeprazol?
América del Norte lidera con una participación del 40.12 % en 2025, impulsada por el diagnóstico generalizado de ERGE y la cobertura del seguro.
¿Por qué las cápsulas están creciendo más rápido que las tabletas?
Las cápsulas integran tecnologías de doble liberación y nanoadministración que brindan una supresión de ácido más prolongada, impulsando una CAGR del 6.98 % hasta 2031.
¿Qué importancia tiene la competencia de genéricos?
Los medicamentos genéricos ahora se venden a precios hasta un 80% más bajos que las marcas tradicionales, lo que impulsa a los hospitales y aseguradoras a priorizar el abastecimiento rentable.
¿Las preocupaciones de seguridad limitan el uso a largo plazo?
Los reguladores recomiendan revisiones periódicas porque el uso crónico puede aumentar riesgos como problemas renales y fracturas óseas, aunque los beneficios terapéuticos a menudo superan los riesgos cuando se maneja adecuadamente.
Última actualización de la página:



