

Tamaño y participación en el mercado de las etanolaminas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.02 mil millones |
| Tamaño del mercado (2031) | USD 4.93 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.16% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de etanolaminas por Mordor Intelligence
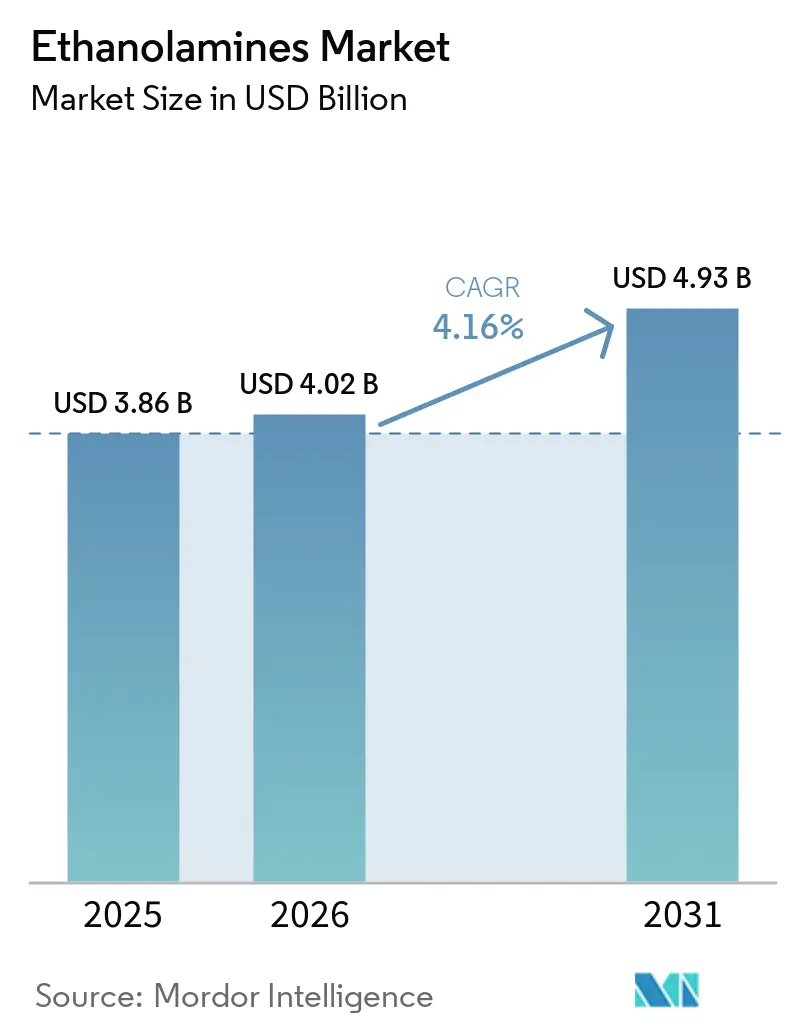
El tamaño del mercado de etanolaminas en 2026 se estima en 4.02 millones de dólares, creciendo desde el valor de 2025 de 3.86 millones de dólares, con proyecciones para 2031 de 4.93 millones de dólares, con un crecimiento anual compuesto (CAGR) del 4.16 % entre 2026 y 2031. La sólida demanda de tratamiento de gases, detergentes, agroquímicos y fabricación avanzada mantiene estables los volúmenes, incluso cuando los productores se enfrentan a normas de seguridad y medioambientales más estrictas. Los acuerdos de integración de materias primas, como la compra por parte de INEOS de los activos de óxido de etileno y derivados de LyondellBasell, ilustran cómo los principales proveedores obtienen ventajas en costes a la vez que garantizan la seguridad del suministro. Los cambios regulatorios —en particular, las normas de la Agencia de Protección Ambiental de Estados Unidos sobre nuevos usos significativos para las etanolaminas, que entrarán en vigor en agosto de 2025— fomentan las inversiones en rutas de origen biológico sin erosionar el consumo a corto plazo en aplicaciones convencionales. Mientras tanto, las ampliaciones de capacidad incrementales por parte de empresas establecidas como BASF en Amberes y Nouryon en Suecia posicionan el mercado de etanolaminas para satisfacer los crecientes requisitos de sostenibilidad y, al mismo tiempo, preservar la seguridad del suministro regional.
Conclusiones clave del informe
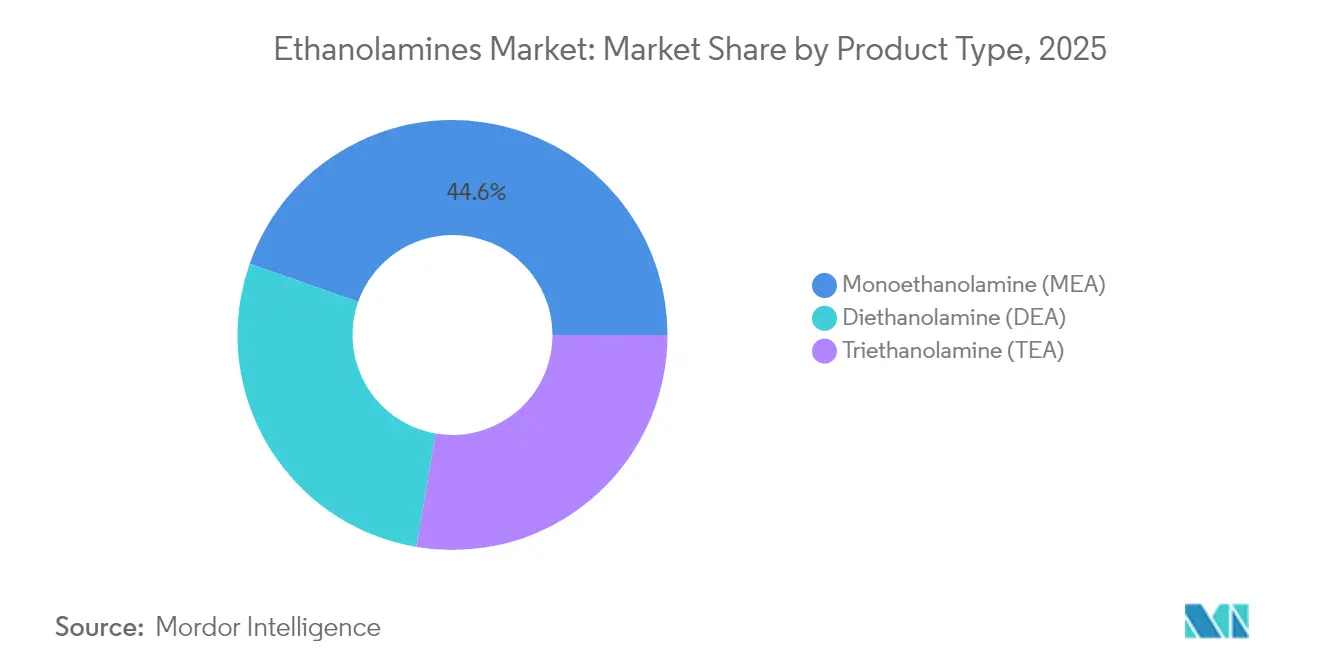
- Por tipo de producto, la monoetanolamina lideró con una participación de mercado de etanolaminas del 44.62 % en 2025, mientras que la dietanolamina registró la perspectiva de CAGR más alta del 6.62 % hasta 2031.
- Por tecnología, la ruta del óxido de etileno representó el 91.75 % del tamaño del mercado de etanolaminas en 2025, mientras que se prevé que la ruta del bioetanol se expanda a una CAGR del 7.12 % hasta 2031.
- Por aplicación, los surfactantes tuvieron una participación en los ingresos del 42.63 % en 2025; se proyecta que los herbicidas crecerán más rápido con una CAGR del 6.29 % hasta 2031.
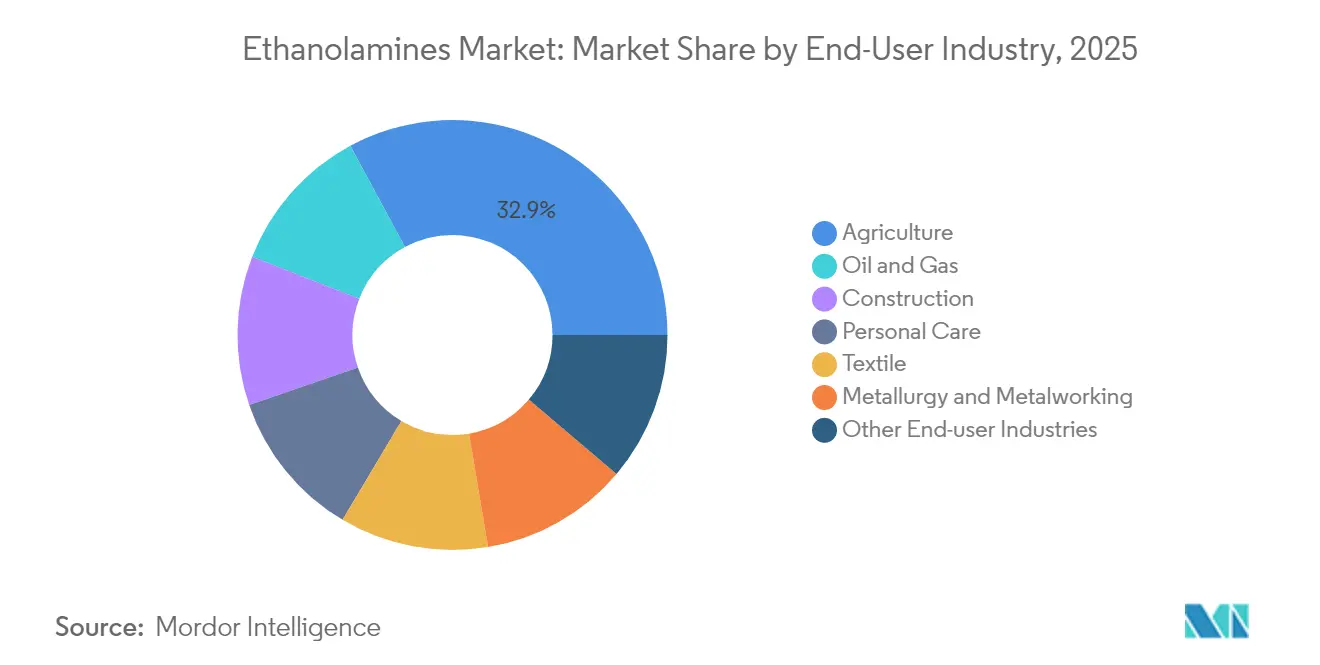
- Por usuario final, la agricultura capturó el 32.88% del mercado de etanolaminas en 2025, con un crecimiento continuo del 5.69% CAGR previsto hasta 2031.
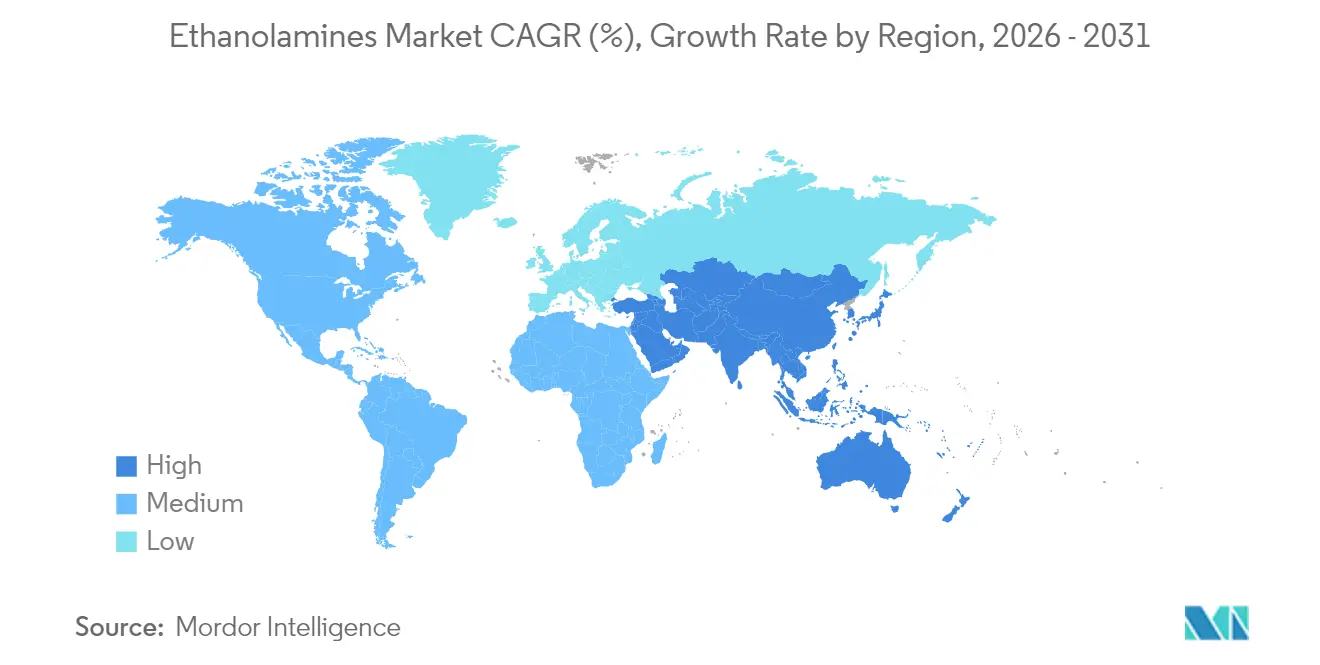
- Por geografía, Asia-Pacífico dominó con una participación del 46.35 % en 2025 y se espera que registre la CAGR regional más alta del 5.06 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de etanolaminas
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La rápida industrialización en las economías emergentes | + 0.8% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Aumento de la producción de glifosato para cultivos tolerantes a herbicidas | + 0.6% | Global, con concentración en América del Norte y Asia Pacífico | Corto plazo (≤ 2 años) |
| Creciente demanda de fluidos para trabajar metales a base de agua en la fabricación de vehículos eléctricos | + 0.5% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de su utilización en la industria agroquímica | + 0.4% | Global | Largo plazo (≥ 4 años) |
| Crecimiento en la formulación de surfactantes de base biológica en el cuidado personal | + 0.3% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La rápida industrialización en las economías emergentes
El aumento de la inversión en activos fijos en China, India, Indonesia y Vietnam estimula el consumo de etanolaminas para la endulzamiento de gases, aditivos para cemento y productos químicos de proceso. Los paquetes de políticas chinos dirigidos a materias primas avanzadas para baterías aumentan directamente la demanda de monoetanolamina para proyectos de purificación de electrolitos. La creciente capacidad de bioetanol de la India refuerza la disponibilidad futura de materia prima para plantas de etanolaminas renovables, lo que reduce la dependencia de las importaciones y apoya a los clústeres de productos químicos especializados orientados a la exportación. La expansión de los programas de construcción en el Sudeste Asiático impulsa la demanda de trietanolamina para la molienda de cemento, mientras que las empresas de servicios públicos regionales implementan la captura de CO₂ basada en aminas para descarbonizar las plantas de carbón y gas. La urbanización facilita mayores compras per cápita de detergentes y artículos de cuidado personal, lo que genera un atractivo estructural para las etanolaminas de grado surfactante. En conjunto, estas tendencias implican un repunte generalizado a mediano plazo en el mercado de las etanolaminas.
Aumento de la producción de glifosato para cultivos tolerantes a herbicidas
Aunque los debates sobre la resistencia de las malas hierbas se intensifican, la superficie sembrada con variedades de soja y maíz tolerantes a herbicidas sigue expandiéndose en Brasil, Argentina y Estados Unidos, lo que mantiene grandes volúmenes de síntesis de glifosato que dependen de pasos de neutralización de etanolaminas [1] Bayer AG, “Informe anual 2024”, bayer.com . Los formuladores multinacionales están trasladando la producción a centros asiáticos competitivos en costos, lo que proporciona al mercado de etanolaminas nuevos corredores de demanda sin alterar los totales de consumo global. En las economías en desarrollo, las campañas de mecanización agrícola aumentan el uso de glifosato porque los herbicidas que ahorran mano de obra siguen siendo más baratos que el deshierbe manual. Los nuevos programas de doble acción que mezclan glifosato con activos complementarios a menudo aumentan los requerimientos totales de aminas por hectárea. Aunque los reguladores en la Unión Europea presionan para reducir las cargas sintéticas, estas restricciones generalmente trasladan la fabricación a jurisdicciones más favorables en lugar de limitar el tonelaje absoluto. En consecuencia, el impulso a corto plazo derivado del glifosato mantiene un factor de influencia positivo para el crecimiento del mercado de las etanolaminas.
Creciente demanda de fluidos para trabajar metales a base de agua en la fabricación de vehículos eléctricos
Las plantas de ensamblaje de vehículos eléctricos de batería prefieren refrigerantes a base de agua para operaciones de fresado, perforación y acabado debido a un menor riesgo de incendio y un tratamiento de aguas residuales más sencillo. Las etanolaminas funcionan como estabilizadores de pH e inhibidores de corrosión en estos fluidos, asegurando la vida útil de las herramientas y la precisión dimensional [2] TotalEnergies Lubricants, “Water-Based Lubricants for Electric Vehicles” , . Las aleaciones de aluminio más ligeras y los rotores de cobre utilizados en los vehículos eléctricos requieren paquetes de aditivos que controlen la corrosión galvánica, lo que aumenta aún más las tasas de inclusión de trietanolamina. Las tarjetas de puntuación de sostenibilidad de los fabricantes de automóviles miden el CO₂ incorporado; los lubricantes a base de agua con etanolamina reducen las huellas de gases de efecto invernadero hasta en un 30 % en comparación con los sistemas de aceite puro. Los principales formuladores de fluidos están calificando la monoetanolamina de origen biológico para reforzar las afirmaciones de contenido reciclado, lo que añade un nivel superior a las negociaciones con los proveedores. Por lo tanto, el aumento sostenido de la capacidad de producción de vehículos eléctricos en Estados Unidos, China y Alemania proporciona una palanca de crecimiento a medio plazo para el mercado de las etanolaminas.
Aumento de su utilización en la industria agroquímica
Además del glifosato, las etanolaminas estabilizan el pH, facilitan la solubilización y mejoran la adhesión foliar en fungicidas, insecticidas y formulaciones de micronutrientes. Los equipos de pulverización de precisión se basan en espectros de gotas personalizados que muchos surfactantes de etanolamina pueden lograr, manteniendo una alta eficiencia de aplicación y reduciendo la deriva. A medida que los gobiernos restringen los sistemas de solventes antiguos, los formuladores cambian a productos a base de agua neutralizados con aminas para cumplir con los límites de exposición ocupacional más estrictos. Los desarrolladores de bioestimulantes también emplean etanolaminas como agentes de compatibilidad, lo que permite mezclas combinadas en tanque que simplifican la logística agrícola. El resultado es una contribución duradera y a largo plazo a la expansión del mercado de las etanolaminas, especialmente en Sudamérica y el Sudeste Asiático, donde la intensidad de la protección de cultivos aumenta a la par con las ambiciones de exportación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de la materia prima de óxido de etileno | -0.7% | Global | Corto plazo (≤ 2 años) |
| Aumentar la resistencia de las malezas debilitará la demanda de glifosato | -0.4% | América del Norte y la UE principalmente | Mediano plazo (2-4 años) |
| Aparición de biodisolventes más ecológicos que desafían a las etanolaminas | -0.3% | Global, liderado por los mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de la materia prima de óxido de etileno
Las cotizaciones spot de óxido de etileno siguen siendo muy sensibles a las fluctuaciones de la nafta y el gas natural, lo que presiona a los productores independientes de etanolaminas durante los ciclos alcistas repentinos. Varias plantas de craqueo surcoreanas paralizaron sus operaciones a principios de 2025 debido a que los márgenes negativos de las olefinas las volvieron antieconómicas, lo que redujo la oferta de óxido de etileno en la cuenca más amplia de Asia-Pacífico [3] ICIS Newsroom, “Asia Ethylene Oxide Market Overview Q1 2025,” icis.com . Las grandes empresas integradas como BASF y Dow soportan mejor la volatilidad al reasignar los flujos de óxido a los derivados de mayor margen, lo que subraya las ventajas estructurales que refuerzan la concentración del mercado. Las interrupciones del transporte marítimo a través de los canales de Suez y Panamá añaden más imprevisibilidad a los flujos de arbitraje de materias primas. Los formuladores más pequeños responden reduciendo las tasas de producción o trasladando los recargos, pero las prolongadas crisis de precios corren el riesgo de destruir la demanda en aplicaciones sensibles al precio, como los detergentes básicos. El impacto neto es un lastre a corto plazo para el mercado de etanolaminas hasta que las tendencias de las materias primas se normalicen.
Aumentar la resistencia de las malezas debilitará la demanda de glifosato
Los casos confirmados de especies de Amaranthus y Lolium tolerantes al glifosato siguen aumentando en la región del Cinturón del Maíz y en algunas partes de Europa, lo que ha impulsado a los agrónomos a recomendar programas diversificados de herbicidas. A medida que los márgenes de beneficio en origen se ven presionados, los agricultores adoptan mapas de aplicación de dosis variable que reducen el total de litros de glifosato por hectárea, reduciendo sutilmente el consumo de etanolamina. Los incentivos políticos para la agricultura regenerativa en la Unión Europea impulsan a los agricultores hacia el deshierbe mecánico, los cultivos de cobertura y los tratamientos localizados de precisión que reducen aún más el volumen de productos químicos. Los gigantes agroquímicos destinan mayores presupuestos de I+D a nuevos modos de acción, algunos de los cuales dependen de aminas intermedias alternativas o de ninguna. En conjunto, estos obstáculos agronómicos y regulatorios ejercen un freno a medio plazo sobre las perspectivas del mercado de las etanolaminas.
Análisis de segmento
Por tipo de producto: el dominio de MEA sustenta la estabilidad del volumen
La monoetanolamina representó el 44.62 % de los ingresos de 2025, impulsada por la producción constante de endulzamiento de gas, el auge de los proyectos piloto de captura de carbono y el amplio uso de detergentes. Se prevé que este segmento registre una tasa de crecimiento anual compuesta (CAGR) del 6.32 % hasta 2031, lo que refuerza su posición dominante en el mercado de las etanolaminas. La alta reactividad de la monoetanolamina permite a los formuladores adaptar un amplio espectro de pH, manteniendo su relevancia en diversos sectores. Por su parte, la dietanolamina conserva un nicho sólido en fluidos para el trabajo de metales y la neutralización de herbicidas, con un aumento en el valor de los subproductos gracias a un mejor rendimiento en la inhibición de la corrosión. La trietanolamina avanza en el uso de aditivos para la molienda de cemento, proporcionando aumentos de resistencia a la compresión de hasta 5 MPa que reducen los tiempos de curado en grandes proyectos de infraestructura.
La diversificación en tres grados primarios protege a los proveedores de las fluctuaciones de la demanda en cualquier sector downstream. Las modernizaciones para la captura de carbono en refinerías y acerías podrían aumentar drásticamente las solicitudes de monoetanolamina, mientras que la premiumización de productos de cuidado personal fomenta la resiliencia del margen de la trietanolamina. En conjunto, estas dinámicas mantienen el mercado de las etanolaminas bien equilibrado a nivel de producto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tecnología: La ruta del óxido de etileno mantiene la ventaja de escala
El proceso tradicional de óxido de etileno representó el 91.75 % de la producción mundial en 2025, lo que refleja décadas de optimización y ventajas derivadas del capital invertido. Aun así, se prevé que la vía del bioetanol se acelere a una tasa de crecimiento anual compuesta (TCAC) del 7.12 %, impulsada por los mandatos de contenido renovable y los objetivos corporativos de cero emisiones netas. Las primeras plantas comerciales en Tailandia y Brasil demuestran que el bioetileno derivado de residuos agrícolas puede integrarse sin problemas en los sistemas de aminación existentes, reduciendo así los obstáculos de calificación posteriores. Los programas de ajuste de las emisiones de carbono en Europa reducen la brecha de costes al fijar el precio de las emisiones implícitas, lo que orienta la inversión futura hacia rutas bajas en carbono.
Las iniciativas de intensificación de procesos (sistemas de reacción continua, separaciones con membranas y reordenamientos catalizados) mantienen la competitividad de la tecnología tradicional en términos de costo en efectivo. Aun así, las marcas dispuestas a pagar primas por moléculas con certificación de bajo contenido de carbono ofrecen a los proveedores de productos de origen biológico una posición atractiva. El marco de doble vía resultante garantiza un amplio suministro a la vez que impulsa las mejoras tecnológicas en el mercado general de las etanolaminas.
Por aplicación: Los surfactantes siguen siendo el caballo de batalla del volumen
La fabricación de surfactantes y detergentes absorbió el 42.63 % del volumen total en 2025, una posición impulsada por las formulaciones no iónicas para limpiadores domésticos y desengrasantes industriales. Los perfiles de alta espuma y baja irritación mantienen la popularidad de los alcoxilatos de etanolamina en bienes de consumo de alta rotación, impulsando una demanda base estable. Se proyecta que las formulaciones de herbicidas, si bien son menores en la actualidad, crecerán una CAGR del 6.29 % gracias a la expansión de la superficie cultivada en Latinoamérica y África. El tratamiento de gases mantiene un papel estratégico para las refinerías y las plantas de exportación de GNL, lo que garantiza a la monoetanolamina ventas recurrentes y de larga duración, vinculadas a las modernizaciones para la transición energética.
La diversificación de las operaciones downstream se extiende a aditivos para cemento que acortan los ciclos de curado y reducen el factor de clínker, fluidos de metalurgia a base de agua optimizados para conjuntos de accionamiento eléctrico y usos específicos de tampón farmacéutico. Esta amplia matriz de aplicaciones protege el mercado de las etanolaminas de las fluctuaciones en cualquier segmento de uso final.
Por industria usuaria final: La agricultura mantiene el liderazgo a pesar de la volatilidad
La agricultura representó el 32.88% de la demanda de 2025, lo que refleja el continuo predominio del glifosato y la introducción de nuevos herbicidas postemergentes con sales de etanolamina. Si bien la resistencia de las malezas y el escrutinio regulatorio generan incertidumbre, el crecimiento de la superficie cultivada y la creciente intensidad de los insumos agrícolas mantienen las perspectivas positivas a mediano plazo. El procesamiento de petróleo y gas sigue siendo un mercado clave, ya que la endulzación de gas a base de aminas garantiza la calidad del gas natural para gasoductos. La construcción ofrece un potencial de crecimiento incremental gracias a los mejoradores de cemento y hormigón, especialmente en el auge de las infraestructuras en el Sudeste Asiático. Los fabricantes de productos de cuidado personal utilizan etanolaminas renovables certificadas para cumplir con los objetivos corporativos de carbono y las expectativas de sostenibilidad de los consumidores.
Esta exposición multisectorial equilibra las oscilaciones cíclicas, consolidando el mercado de etanolaminas como una plataforma química resistente que satisface de manera flexible los requisitos de los productos básicos y de las especialidades.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de etanolaminas en la región Asia-Pacífico
La región Asia-Pacífico dominó con una participación del 46.35% en los ingresos en 2025, impulsada por complejos petroquímicos integrados, mano de obra competitiva y la expansión de los centros de fabricación posteriores. Las refinerías chinas están reduciendo continuamente los cuellos de botella en las líneas de monoetanolamina para atender a los clientes domésticos de detergentes y productos químicos para electrónica, mientras que el auge del bioetanol en India posiciona al subcontinente como una futura base de exportación de etanolaminas renovables. Los formuladores de agroquímicos del Sudeste Asiático, concentrados en Tailandia y Vietnam, ofrecen un mayor impulso a medida que aumenta el gasto regional en protección de cultivos.
Mercado de etanolaminas en Norteamérica
Norteamérica mantiene una sólida base productiva, anclada en los clústeres de derivados de óxido de Texas y Luisiana. La adquisición por parte de INEOS de las instalaciones de LyondellBasell por 700 millones de dólares asegura la materia prima para contratos de suministro a largo plazo con licenciantes de endulzamiento de gas. La expansión de E-GRADE de Huntsman en The Woodlands se centra en nichos de purificación de semiconductores, lo que proporciona a la región una cobertura de valor añadido frente a los ciclos de margen de las materias primas.
Mercado europeo de etanolaminas
La estricta agenda europea en materia de carbono orienta la inversión hacia unidades de bajas emisiones, como lo demuestra la modernización de 140,000 toneladas de BASF en Amberes. La acreditación ISCC PLUS de Nouryon en Stenungsund impulsa la demanda de productos de cuidado personal al permitir la trazabilidad del contenido renovable. Se prevé que el ajuste de precios en frontera por emisiones de carbono eleve las primas de importación de etanolaminas de altas emisiones, lo que indirectamente favorece la producción europea certificada. En conjunto, estas dinámicas regionales sustentan una red global equilibrada que sustenta flujos constantes en el mercado de etanolaminas.

Análisis de la cadena de valor
La cadena de valor de las etanolaminas comienza con hidrocarburos y gas de síntesis como insumos básicos que determinan el costo mínimo del etileno y el amoníaco. El óxido de etileno (OE), producido a partir de etileno, y el amoníaco (Haber-Bosch) son las materias primas críticas, y su alta intensidad energética hace que los costos sean sensibles a los precios del petróleo, el gas natural y las compañías de servicios públicos regionales. La mayoría de las etanolaminas comerciales se fabrican mediante la ruta de aminación de OE establecida, seguida de extracción y evaporación, y luego destilación en varias etapas para separar la monoetanolamina, la dietanolamina y la trietanolamina en fracciones de grado comercial y a medida. Los productores con purificación y fraccionamiento avanzados están mejor posicionados para cumplir con los requisitos de mayor pureza en la limpieza de componentes electrónicos y nichos similares.
La estructura intermedia favorece a los productores integrados hacia atrás que controlan los flujos de EO y sus derivados, reforzando las ventajas de escala para grandes actores integrados como BASF, Dow, INEOS Oxide, SABIC, Huntsman y Nouryon, junto con proveedores regionales como Amines and Plasticizers Limited y Sintez OKA Group. La logística y la distribución suelen pasar por terminales de graneles y distribuidores de productos químicos hacia centros de formulación para detergentes y tensioactivos, agroquímicos, aditivos para cemento, tratamiento de gases y fluidos para el trabajo de metales. La proximidad a los principales clústeres industriales favorece la fiabilidad del servicio para los consumidores de alto volumen. La volatilidad en la disponibilidad de EO y las interrupciones en el transporte pueden reducir la oferta puntual, y las acciones de los proveedores, como los ajustes de INEOS en los precios de su cartera de etanolaminas en Norteamérica, demuestran la rapidez con la que las señales de coste y disponibilidad pueden fluir desde los mercados de EO y energía hacia los formuladores.
Panorama competitivo
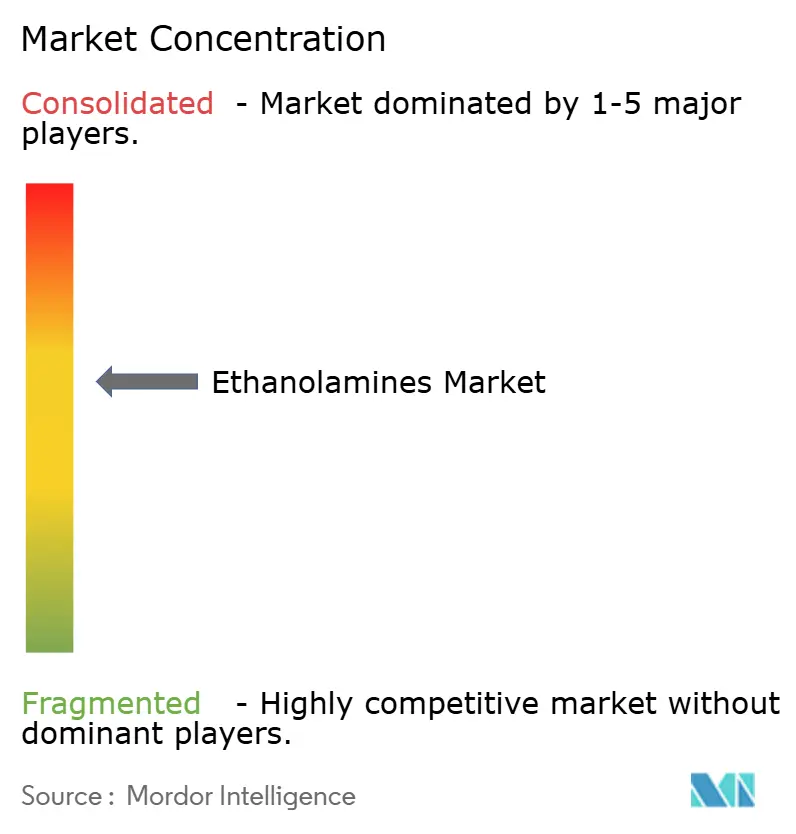
El mercado de etanolaminas presenta una consolidación moderada, con grandes empresas integradas verticalmente que aprovechan el acceso a materias primas estructurales y la experiencia regulatoria para defender su cuota de mercado. La adquisición de INEOS, que asegura la materia prima, asegura intermedios de óxidos a un coste ventajoso y ejemplifica la estrategia de control de la cadena de suministro que siguen las principales empresas.
La diferenciación gira cada vez más en torno a las credenciales de sostenibilidad. La certificación ISCC PLUS de Nouryon permite la transferencia de primas ecológicas a las marcas de cuidado personal y del hogar que buscan insumos verificables con bajas emisiones de carbono. Las empresas emergentes se centran en las rutas de bioetanol y en aditivos de alto rendimiento de nicho; sin embargo, la considerable inversión de capital, las estrictas regulaciones sobre límites de exposición y las sólidas relaciones con los clientes dificultan una rápida sustitución.
Por lo tanto, la intensidad competitiva depende del momento de expansión de la capacidad, la capacidad de cobertura de materia prima y la amplitud de la cartera en todos los grados de materias primas y especialidades, todo lo cual determina las trayectorias de los márgenes en el mercado de etanolaminas.
Líderes de la industria de las etanolaminas
Dow
SABIC
BASF
Corporación Huntsman
INEOS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Eastman anunció un aumento de precio para sus aminas Amietol (incluidos productos similares a la MDEA y grados relacionados) en Norteamérica, con vigencia a partir del 15 de julio de 2026. El anuncio pone de manifiesto la continua presión sobre los costos en las cadenas de valor de las aminas y subraya la importancia de las materias primas integradas y la flexibilidad operativa para los proveedores que abastecen a los mercados de tratamiento y formulación de gases industriales.
- Marzo de 2026: BASF anunció aumentos de precios de hasta un 30 % para su cartera de aminas estándar en Europa, incluidas las etanolaminas y las etilenaminas, con efecto inmediato. La actualización citó el aumento de los costos de energía, materia prima y logística, lo que demuestra cómo las perturbaciones de costos derivadas de factores geopolíticos y de servicios públicos pueden propagarse rápidamente a las estrategias de precios y adquisición de aminas en toda Europa.
- Septiembre de 2024: BASF inauguró una nueva planta de producción a escala mundial de alquiletanolaminas en su complejo industrial de Amberes, Bélgica. El proyecto aumentó la capacidad anual global de alquiletanolaminas (incluidas DMEOA y MDEOA) en casi un 30 %, superando las 140 000 toneladas métricas, lo que garantiza la disponibilidad de suministro para el tratamiento de gases y otras formulaciones posteriores que dependen de aminas fiables y que cumplen con las especificaciones.


Alcance y metodología
Las etanolaminas son compuestos orgánicos viscosos e incoloros que se utilizan como materia prima en la producción de diversos compuestos químicos como la monoetanolamina (MEA), las dietanolaminas (DEA) y otros que se utilizan posteriormente en la fabricación de emulsionantes, detergentes, productos farmacéuticos y otros productos. El mercado de etanolaminas se divide en tres secciones: tipo de producto, industria del usuario final y geografía. Por tipo de producto, el mercado está segmentado en monoetanolamina, dietanolamina y trietanolamina. Por industria de usuario final, el mercado está segmentado en agricultura, construcción, cuidado personal, petróleo y gas, metalurgia y trabajo del metal, textiles y otras industrias de usuario final. El informe también cubre el tamaño del mercado y las previsiones para el mercado en 15 países de todo el mundo. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (millones de USD).
| Monoetanolamina (MEA) |
| Dietanolamina (DEA) |
| Trietanolamina (TEA) |
| Ruta del óxido de etileno |
| Ruta del bioetanol |
| Tratamiento de gases |
| Herbicidas (glifosato) |
| Surfactantes y detergentes |
| Aditivos para cemento y hormigón |
| Formulaciones para el cuidado personal |
| Fluidos para trabajar metales |
| Otras aplicaciones |
| Petróleo y Gas |
| Agricultura |
| Construcción |
| Cuidado Personal |
| Textil |
| Metalurgia y Metalmecánica |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Monoetanolamina (MEA) | |
| Dietanolamina (DEA) | ||
| Trietanolamina (TEA) | ||
| por Tecnología | Ruta del óxido de etileno | |
| Ruta del bioetanol | ||
| por Aplicación | Tratamiento de gases | |
| Herbicidas (glifosato) | ||
| Surfactantes y detergentes | ||
| Aditivos para cemento y hormigón | ||
| Formulaciones para el cuidado personal | ||
| Fluidos para trabajar metales | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Petróleo y Gas | |
| Agricultura | ||
| Construcción | ||
| Cuidado Personal | ||
| Textil | ||
| Metalurgia y Metalmecánica | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de Etanolaminas?
El tamaño del mercado de etanolaminas alcanzó los USD 4.02 mil millones en 2026 y se proyecta que alcance los USD 4.93 mil millones para 2031, avanzando a una CAGR del 4.16%.
¿Qué grado de producto lidera la demanda mundial?
La monoetanolamina domina, con una participación de ingresos del 44.62 % en 2025 y beneficiándose de una perspectiva de CAGR del 6.32 % hasta 2031.
¿Qué tan rápido está creciendo la ruta de producción de bioetanol?
Se prevé que la tecnología de base biológica se expanda a una tasa de crecimiento anual compuesta (CAGR) del 7.12 % hasta 2031, a medida que las marcas y los reguladores impulsan el contenido renovable.
¿Por qué Asia-Pacífico posee la mayor participación regional?
Los centros petroquímicos integrados, las grandes industrias de detergentes y herbicidas y la rápida industrialización le dieron a Asia-Pacífico el 46.35% de las ventas globales en 2025.
Última actualización de la página:



