

Tamaño y participación en el mercado del acetato de etilo
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
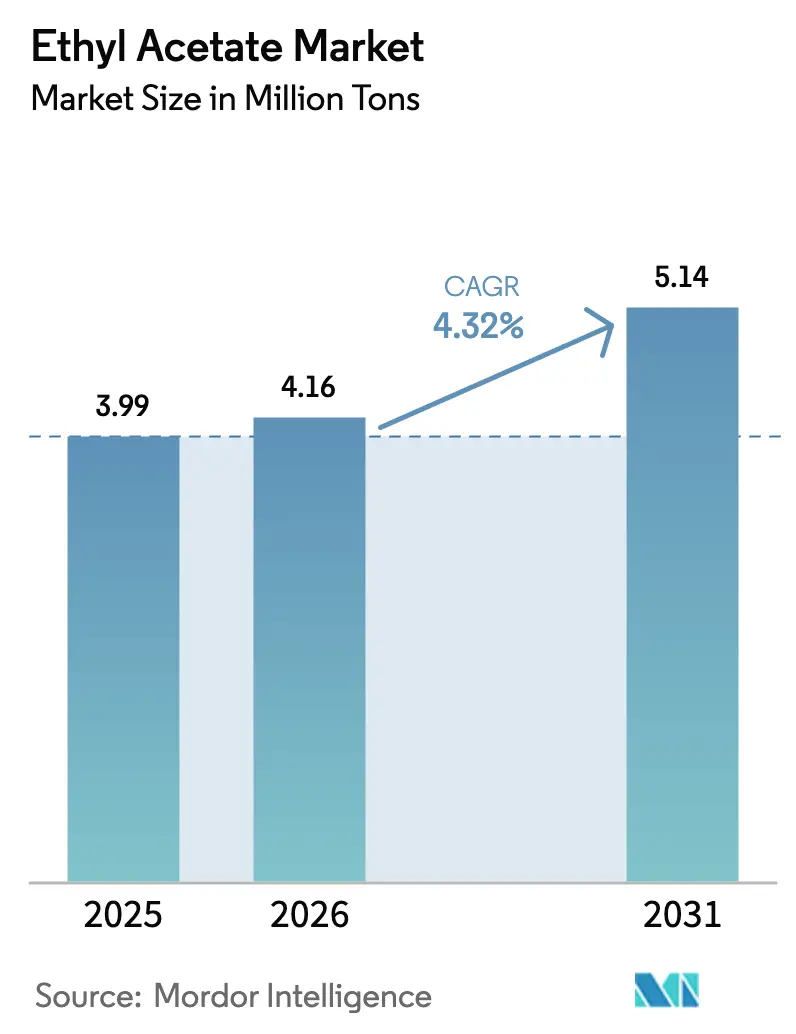
| Volumen de mercado (2026) | 4.16 millones de toneladas |
| Volumen de mercado (2031) | 5.14 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.32% CAGR |
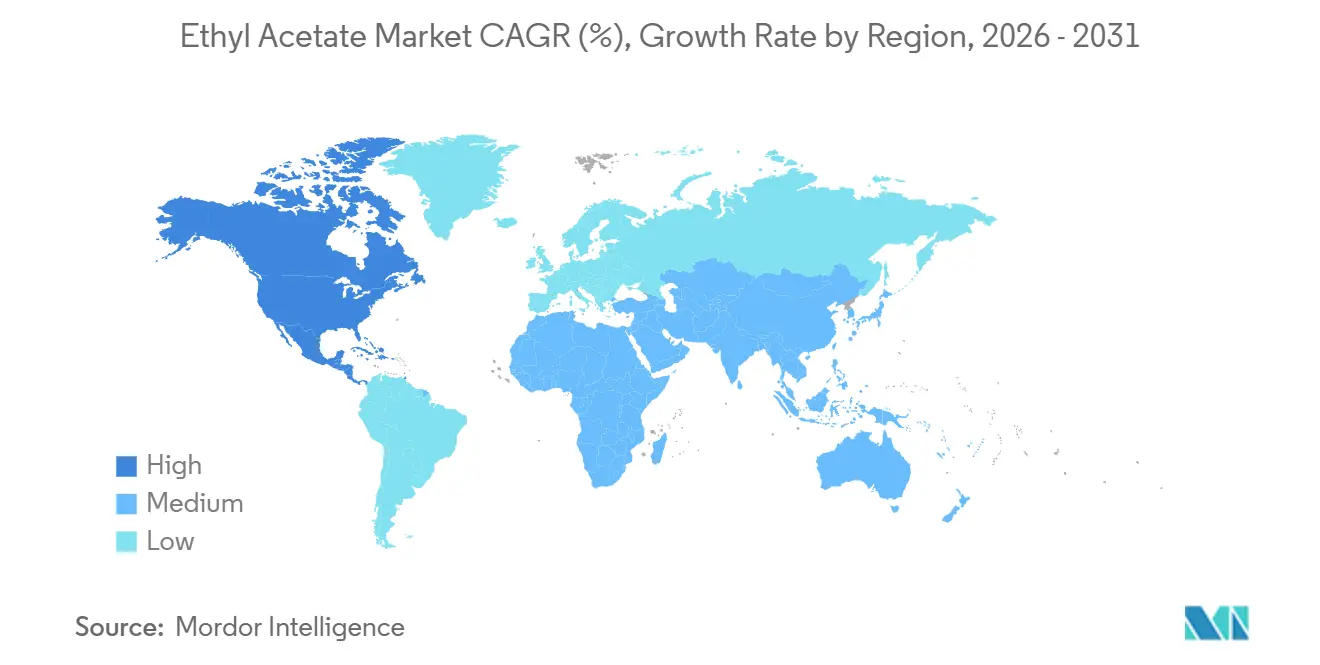
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de acetato de etilo por Mordor Intelligence
Se proyecta que el tamaño del mercado de acetato de etilo se expandirá de 3.99 millones de toneladas en 2025 y 4.16 millones de toneladas en 2026 a 5.14 millones de toneladas para 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 4.32 % entre 2026 y 2031. Esta expansión refleja el aumento de la producción farmacéutica, el repunte de los recubrimientos OEM para automoción y la sustitución de disolventes con alto contenido de COV ante el endurecimiento de las normativas europeas. Asia-Pacífico concentra más del 70 % del volumen actual, gracias a la amplia base de producción de China y al auge de las exportaciones de medicamentos genéricos de la India, mientras que América del Norte registra la TCAC regional más rápida, cercana al 5.91 % hasta 2031, gracias a la relocalización y la ampliación de la capacidad de producción de base biológica. El suministro de productos derivados del petróleo aún representa alrededor del 90.23 % de la producción, pero las variantes de origen biológico crecen a un ritmo superior al 6.37 % anual, gracias a que los compromisos de cero emisiones netas de productores como Celanese, SEKAB y Godavari Biorefineries se traducen en volúmenes con certificación ISCC PLUS. Las pinturas y los recubrimientos siguen siendo la aplicación más importante, absorbiendo algo más de la mitad de la demanda mundial, pero los adhesivos y selladores muestran el mayor crecimiento de aplicaciones, gracias al auge de la laminación de envases flexibles gracias a la logística del comercio electrónico.
Conclusiones clave del informe
- Por fuente, los productos derivados del petróleo conservaron el 90.23 % de la participación de mercado del acetato de etilo en 2025, mientras que se proyecta que los productos de origen biológico avancen a una CAGR del 6.37 % hasta 2031.
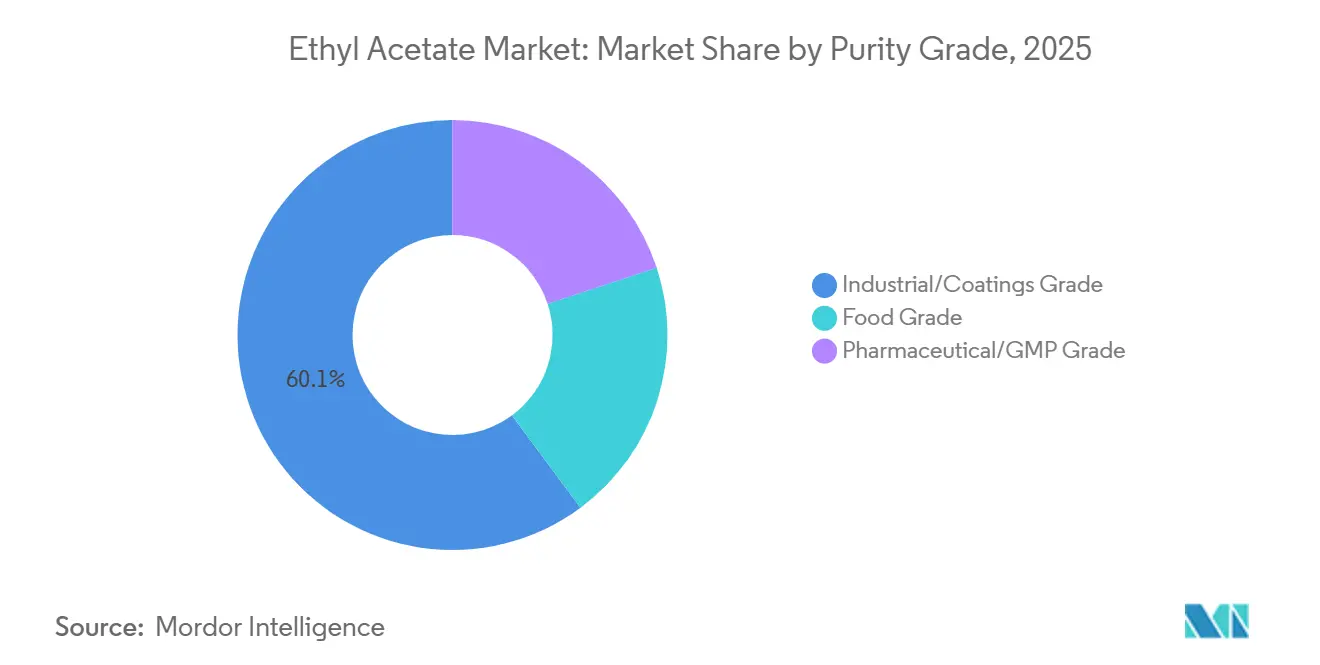
- En términos de pureza, el grado industrial/de recubrimientos tuvo una participación del 60.14 % del tamaño del mercado de acetato de etilo en 2025, mientras que el grado farmacéutico/GMP está en camino de crecer a una CAGR del 5.36 % hasta 2031.
- Por aplicación, las pinturas y recubrimientos lideraron con el 53.24% de la participación de mercado de acetato de etilo en 2025; se prevé que los adhesivos y selladores se expandan a una CAGR del 5.29% hasta 2031.
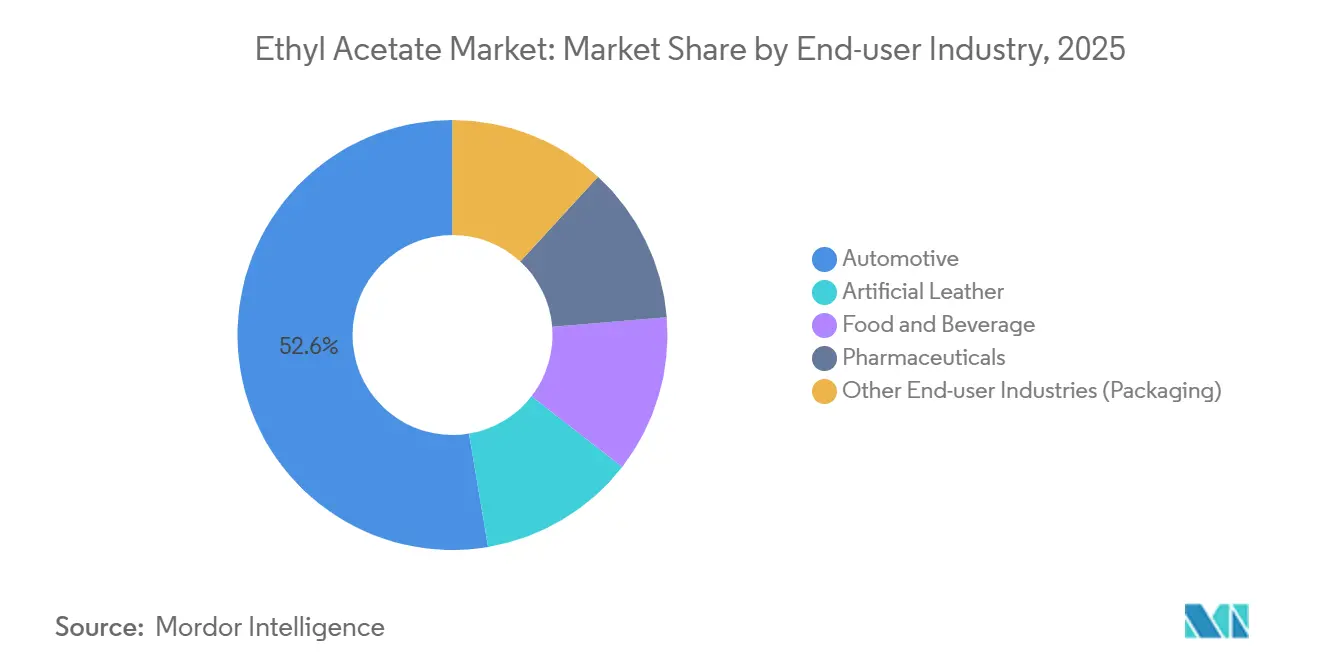
- Por industria de usuario final, la automotriz representó el 52.65% del tamaño del mercado de acetato de etilo en 2025, mientras que se prevé que los alimentos y bebidas progresen a una CAGR del 5.12% hasta 2031.
- Por geografía, Asia-Pacífico controló el 73.15% de la participación de mercado de acetato de etilo en 2025; se espera que América del Norte registre la CAGR regional más alta del 5.91% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del acetato de etilo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de aplicaciones de disolventes | + 1.0% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento del sector farmacéutico | + 0.8% | Global, liderado por India, China y América del Norte | Largo plazo (≥ 4 años) |
| La transición de la UE hacia disolventes con bajo contenido de COV impulsa las tintas de impresión offset | + 0.5% | Europa (Alemania, Reino Unido, Francia, Italia, países nórdicos), propagación a América del Norte | Corto plazo (≤ 2 años) |
| Creciente demanda de productos de cuidado personal | + 0.4% | Global, con el mayor crecimiento en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Hojas de ruta de cero emisiones netas que aceleran las compras de acetato de etilo de origen biológico | + 0.5% | América del Norte, Europa y países de Asia-Pacífico que adoptan la tecnología (Japón, Corea del Sur) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de aplicaciones de disolventes
El uso de disolventes industriales sienta las bases para el crecimiento del mercado del acetato de etilo, ya que las pinturas, los recubrimientos, los adhesivos y las aplicaciones de procesos generales consumen grandes volúmenes. La recuperación de los recubrimientos arquitectónicos en Norteamérica y la inversión en infraestructura en India y el Sudeste Asiático mantienen la resiliencia de la demanda a granel. La división Chemical Intermediates de Eastman informó un aumento secuencial del 15 % en los ingresos en el tercer trimestre de 2024, debido a una mayor disponibilidad de acetilos tras las obras de mantenimiento y a precios de venta más firmes, lo que indica que los productores integrados están ajustando el equilibrio entre la oferta y la demanda. La expansión del embalaje en el comercio electrónico amplifica el consumo de adhesivos de laminación de poliuretano y acrílico, donde el acetato de etilo es el disolvente principal en las películas multicapa. Los volúmenes de repintado de automóviles se están normalizando a medida que las flotas de vehículos envejecen, lo que impulsa una mayor demanda de disolventes tanto en Norteamérica como en Europa. El cambio progresivo de la metiletilcetona al acetato de etilo en ciertas formulaciones de recubrimientos, impulsado por una menor toxicidad y la aceptación regulatoria, está impulsando la demanda.
Crecimiento del sector farmacéutico
La fabricación farmacéutica absorbe el acetato de etilo como medio de extracción, disolvente de reacción y eluyente de cromatografía. Las especificaciones de grado GMP exigen producción en un solo sitio, cuarentena de lotes y perfil de impurezas validado, lo que aumenta las barreras de entrada y respalda precios premium. Las exportaciones de medicamentos genéricos de la India superaron los USD 50 mil millones en 2024, impulsando la demanda de acetato de etilo de grado farmacéutico en la purificación de antibióticos, extracción de esteroides y procesos de recubrimiento de tabletas. La regulación de la FDA 21 CFR 182.60 enumera el disolvente como GRAS, lo que valida su uso en excipientes y formulaciones de enmascaramiento de sabor bajo regímenes cGMP [1] US Food & Drug Administration, “21 CFR 182.60—Ethyl Acetate,” fda.gov . ICH Q3C Intent de solvente residual mantiene umbrales de eliminación estrictos, lo que sostiene las ventas de grados de alta pureza. El complejo de Celanese en Kingsport, Tennessee, que cuenta con integración vertical, suministra a sus clientes farmacéuticos disolventes trazables que cumplen con las normas cGMP, lo que demuestra cómo el control de las materias primas puede garantizar una ventaja competitiva duradera.
La transición de la UE hacia disolventes con bajo contenido de COV impulsa las tintas de impresión offset
La Directiva 2004/42/CE limita las emisiones de COV de los recubrimientos decorativos, mientras que la Directiva 1999/13/CE restringe la liberación de disolventes industriales de forma más amplia. Estas medidas están impulsando a los formuladores de tintas europeos a eliminar gradualmente el tolueno y el xileno en favor del acetato de etilo, que cumple con los requisitos de rendimiento sin superar los límites máximos de COV. Las tintas de impresión offset para envases flexibles ahora incorporan entre un 25 % y un 30 % de acetato de etilo, en comparación con aproximadamente el 20 % de hace dos años, para mantener la velocidad de secado en las prensas de alto rendimiento. Alemania y Francia, que albergan amplios clústeres de envasado e impresión comercial, lideran esta transición. La Directiva 2009/32/CE autoriza aún más el acetato de etilo para la extracción con fines alimentarios, lo que permite su implementación en tintas de envasado en contacto con alimentos. Las directrices posteriores al Brexit publicadas en abril de 2025 preservaron el estado aprobado del disolvente en el Reino Unido, asegurando la continuidad del mercado.
Creciente demanda de productos de cuidado personal
Segmentos de cuidado personal como quitaesmaltes, fragancias y formulaciones de lacas para el cabello dependen del acetato de etilo por su agradable olor, rápida evaporación y favorable perfil de seguridad. El aumento de la renta disponible en Asia-Pacífico está fomentando el consumo de cosméticos de alta gama que especifican sistemas de disolventes de bajo olor. Las marcas norteamericanas están reformulando sus productos, abandonando las mezclas de alcoholes desnaturalizados y optando por disolventes de éster para ofrecer una experiencia de usuario más suave, un cambio que también beneficia el volumen de acetato de etilo. Las campañas de transparencia de ingredientes en Europa subrayan el historial de toxicidad relativamente benigno del disolvente, lo que lo hace más atractivo frente a alternativas más restrictivas. El segmento de cosméticos premium, que prioriza el mensaje de etiqueta limpia, considera el acetato de etilo de origen biológico como un aditivo para el valor de marca, creando una intersección con los impulsores de la sostenibilidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Conversión a adhesivos a base de agua en Europa | -0.5% | Europa (Alemania, Francia, Italia, Reino Unido, países nórdicos), propagación a América del Norte | Mediano plazo (2-4 años) |
| Precios de las materias primas volátiles de ácido acético en América del Norte | -0.4% | América del Norte, efectos secundarios en América Latina | Mediano plazo (2-4 años) |
| Exceso de oferta global debido a las recientes ampliaciones de capacidad de China | -0.9% | Global, con un impacto agudo en Asia-Pacífico y Oriente Medio, un país dependiente de las exportaciones | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Conversión a adhesivos a base de agua en Europa
Los convertidores de envases europeos han introducido progresivamente sistemas a base de agua para cumplir con los estrictos límites máximos de COV. Alemania y Francia han implementado marcos de sostenibilidad corporativa que priorizan la reducción de disolventes, lo que ha convencido a los formuladores de adhesivos para que prueben productos químicos a base de agua o con alto contenido de sólidos. Si bien la laminación a base de disolventes aún predomina en los envases flexibles, especialmente donde la alta resistencia de adhesión y la rápida velocidad de curado son cruciales, se está produciendo una migración gradual a tecnologías a base de agua en casos de uso final como el ensamblaje de etiquetas y ciertas líneas de sellado de cajas. El proceso de aprendizaje implica adaptarse a tiempos de secado más largos y un mayor consumo de energía para la eliminación de agua, lo que actualmente limita las tasas de penetración. Los convertidores norteamericanos están monitoreando los avances europeos y podrían adoptar especificaciones similares una vez que la presión regulatoria converja.
Precios de las materias primas volátiles de ácido acético en América del Norte
El ácido acético representa aproximadamente la mitad del costo de producción de acetato de etilo en las rutas de esterificación de Fischer, lo que expone a los productores no integrados a fluctuaciones de margen. Los valores de los contratos aumentaron a principios de 2025 cuando los proveedores de la Costa del Golfo implementaron aumentos de precios, citando una mayor demanda en la fase posterior y la inminente inflación del costo del metanol. Mientras que los actores integrados como Celanese y Eastman absorben los choques de materia prima dentro de las carteras del grupo, los convertidores de acetato de etilo comerciales deben trasladar los aumentos o aceptar márgenes más ajustados. La producción de etano en EE. UU. subió a un récord de 2.8 millones de barriles por día en 2024, manteniendo bajos los valores del etano que benefician a los productores integrados pero distorsionan la paridad competitiva para los compradores independientes de ácido acético [2] Administración de Información Energética de EE. UU., “Datos del mercado de etano y acetilos de EE. UU.”, eia.gov . Los posibles aranceles comerciales sobre las importaciones químicas chinas podrían amplificar la volatilidad, ya que tanto los flujos de ácido acético como los de acetato de etilo terminado se redirigirían bajo nuevas estructuras de costos.
Análisis de segmento
Por fuente: Las variantes de base biológica ganan terreno a pesar del dominio del petróleo
Los productos derivados del petróleo mantuvieron el 90.23 % de la producción mundial en 2025 gracias a las ventajas de escala y costo de las materias primas que poseen los activos de esterificación Fischer consolidados. No obstante, los productos de origen biológico se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 6.37 % hasta 2031, ya que los mandatos de cero emisiones netas de los propietarios de marcas se traducen en órdenes de compra de grados de solventes con certificación ISCC PLUS y del USDA. El flujo de ácido bioacético, recientemente certificado por SEKAB, proporciona a los clientes europeos de recubrimientos documentación de balance de masa, mientras que Viridis Chemical presta servicios a los compradores norteamericanos con productos 100 % de origen biológico. Godavari Biorefineries redujo el uso de vapor a 2.5 toneladas por tonelada de solvente y mejoró sus credenciales de sostenibilidad, lo que agudiza la curva de costos para el suministro de energías renovables.
Celanese lanzó su línea ECO-B con hasta un 43 % de biocontenido, ampliando las opciones de reemplazo parcial en cadenas petroleras consolidadas. Si bien Asia-Pacífico mantiene una cultura de compras centrada en el precio que favorece las rutas petroleras, las políticas europeas y norteamericanas están fomentando un nicho diferenciado que podría alcanzar porcentajes de dos dígitos para 2031 si las primas de certificación se mantienen dentro de los límites históricos.

Por grado de pureza: las normas GMP farmacéuticas impulsan el segmento premium
El grado industrial/de recubrimientos aportó el 60.14 % de la demanda mundial en 2025 y sigue siendo la opción predilecta para recubrimientos, tintas y adhesivos de gran volumen. Sin embargo, el tamaño del mercado del acetato de etilo atribuible al grado farmacéutico/GMP está creciendo a un ritmo del 5.36 % gracias al crecimiento de la fabricación de API en India y China. Los ensayos USP y Ph.Eur. con una pureza superior al 99 %, los estrictos límites de impurezas y la trazabilidad de los lotes justifican aumentos de precio superiores al 20 % con respecto a los grados industriales. Las operaciones de Eastman en Longview demuestran las mejores prácticas con métodos de prueba validados, ensayos de disolventes residuales y documentación conforme a las normas ISO, todos ellos requisitos previos para las inspecciones regulatorias.
El solvente de grado alimenticio cubre un nicho más pequeño, pero estratégicamente importante, que abarca la descafeinización de café y té bajo la norma 21 CFR 173.228 de la FDA, con la categoría GRAS que refuerza su aceptabilidad para la extracción de sabor. La normativa europea bajo la Directiva 2009/32/CE refleja esta autorización. El crecimiento futuro de la demanda de solventes de grado alimenticio depende del aumento del consumo de café descafeinado en Asia-Pacífico y de la expansión de la extracción de sabor para proteínas vegetales, donde la eficiencia y la recuperabilidad del solvente son cruciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: los adhesivos y selladores superan a los recubrimientos maduros
Las pinturas y recubrimientos representaron el 53.24 % del volumen de 2025, beneficiándose de la recuperación de la producción de fabricantes de equipos originales (OEM) de automoción y de la demanda arquitectónica impulsada por la infraestructura en las economías emergentes. Sin embargo, los adhesivos y selladores se expanden a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.29 %, a medida que crece la laminación de envases flexibles y se incrementa el uso de cartón ondulado en el comercio electrónico. En las prensas de huecograbado y flexografía, la moderada tasa de evaporación del acetato de etilo equilibra la impresión a alta velocidad con la versatilidad del sustrato, lo que refuerza su posición en las fórmulas de tintas a base de solventes.
La transición a adhesivos químicos a base de agua en Europa modera el crecimiento de los disolventes a largo plazo, pero las películas multicapa de alto rendimiento aún dependen de sistemas de poliuretano a base de disolventes, donde la integridad de la barrera y la resistencia al calor siguen siendo fundamentales. Otros mercados en auge incluyen los disolventes de proceso en la síntesis farmacéutica, la dispersión de pigmentos para tintes avanzados y productos de cuidado personal como los quitaesmaltes, que aprovechan la baja toxicidad y el agradable olor del disolvente.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: Alimentos y bebidas emerge como líder en crecimiento
El sector automotriz mantuvo una considerable participación del 52.65 % en 2025, absorbiendo solventes a través de talleres de pintura OEM, canales de repintado y aplicaciones de adhesivos para interiores. Sin embargo, la industria de alimentos y bebidas es la de mayor crecimiento para usuarios finales, con una tasa de crecimiento anual compuesta (TCAC) del 5.12 %, a medida que aumenta la capacidad global de descafeinización y la extracción de sabor se vuelve vital para la reformulación de bebidas bajas en alcohol. Las regulaciones de la FDA y la UE establecen que el acetato de etilo es seguro para dichos usos, lo que refuerza su predominio sobre el CO₂ supercrítico o el cloruro de metileno en plantas de tamaño mediano donde la intensidad de capital es un factor importante.
Las empresas farmacéuticas siguen comprando disolventes GMP premium para las etapas de síntesis donde los residuos bajos son cruciales, mientras que los productores de cuero artificial utilizan acetato de etilo en recubrimientos de poliuretano para calzado y tapicería. Los envases y la electrónica representan segmentos más pequeños, pero la demanda constante de formulaciones de limpieza y decapado de fotorresistentes añade un volumen base que suaviza la ciclicidad en segmentos más grandes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de acetato de etilo en Asia-Pacífico y Norteamérica
Asia-Pacífico representó el 73.15 % del tonelaje de 2025 gracias a la gigantesca base instalada de 4.30 millones de toneladas de China y a la próspera industria exportadora de API de la India. A pesar del exceso de oferta crónico, el crecimiento del consumo regional se mantiene por encima del 4 %, ya que la construcción de infraestructuras respalda la demanda de recubrimientos. América del Norte registra la tasa de crecimiento anual compuesta (TCAC) regional más rápida, con un 5.91 % hasta 2031, gracias a la relocalización de la cadena de suministro automotriz y a nuevos proyectos de base biológica, como la planta de Viridis Chemical en Nebraska, que cuenta con la certificación ISCC PLUS.
Mercado de acetato de etilo en EMEA y Sudamérica
Europa lidia con la presión sobre los márgenes derivada de la adopción de adhesivos a base de agua y los elevados costes de cumplimiento ambiental; sin embargo, la reformulación de tintas para impresión offset y la demanda farmacéutica estabilizan la demanda de disolventes. Los productores de Oriente Medio se enfrentan a una situación económica más difícil; la decisión de Sipchem de paralizar su unidad saudí pone de manifiesto las dificultades que enfrentan las plantas orientadas a la exportación cuando bajan los precios en Asia. Sudamérica y África registran ganancias constantes, aunque moderadas, con la inversión concentrada en convertidores de envases flexibles que atienden a las industrias regionales de procesamiento de alimentos.
Análisis de la cadena de valor
La cadena de valor del acetato de etilo comienza con materias primas (ácido acético y etanol), servicios públicos/energía y catalizadores, para luego pasar a la esterificación (principalmente esterificación Fischer) y la separación/purificación posterior para obtener grados industriales/para recubrimientos, alimentos y farmacéuticos/GMP. Los actores integrados del sector de los acetilos que dependen del ácido acético (por ejemplo, Celanese e INEOS Acetyls) y los productores con ventajas en la distribución de solventes en Asia (por ejemplo, Yip's Chemical) suelen gestionar mejor los costos y la disponibilidad ante las fluctuaciones de las materias primas, mientras que los convertidores independientes a menudo enfrentan una mayor reducción de márgenes cuando los contratos de ácido acético se endurecen.
En la fase intermedia, los productores venden grandes volúmenes mediante contratos directos a fabricantes de recubrimientos, tintas, adhesivos, productos farmacéuticos y extractores de alimentos, y a través de distribuidores químicos regionales para el suministro envasado. La cadena puede verse limitada por la escasez de ácido acético, la volatilidad del etanol (incluida la competencia con los mercados de combustibles) y la fricción logística, y las medidas comerciales añaden variabilidad a los flujos transfronterizos. Turquía inició medidas de salvaguardia el 8 de abril de 2024 y las hizo efectivas a partir del 22 de junio de 2025 bajo un mecanismo de cuotas arancelarias, lo que pone de manifiesto cómo los exportadores pueden enfrentarse al riesgo de segmentación regional. En el ámbito tecnológico, las iniciativas que vinculan materias primas renovables y certificación (por ejemplo, el suministro de acetato de etilo de origen biológico a fabricantes de tintas y el trabajo en la fase FEL en plantas de ácido bioacético y acetato de etilo) están creando una ruta de suministro premium paralela a la ruta convencional de materias primas.
Panorama competitivo
La oferta global está moderadamente concentrada; sin embargo, el continuo aumento de la capacidad china ha impulsado el índice CR3 del país del 43.7 % en 2023 al 38.4 % en 2024, lo que indica fragmentación. La integración vertical en el sector del ácido acético sigue siendo el factor clave para el éxito. Celanese puso en marcha una unidad de ácido acético de 1.3 millones de toneladas en Clear Lake, Texas, en 2023, consolidando la seguridad de la materia prima para las plantas de ésteres aguas abajo. Daicel continúa operando la única línea nacional de ácido acético de Japón, y aproximadamente la mitad de la producción se consume internamente para acetato de celulosa y disolventes. Las plantas de Eastman en Kingsport y Longview ofrecen una cobertura similar; las materias primas y la energía representan aproximadamente el 45 % de su base de costos de productos químicos intermedios.
INEOS Acetyls está descongestionando activos chinos y coreanos mientras estudia una nueva planta en la Costa del Golfo que podría entrar en funcionamiento antes de 2028. Su proyecto Prometheus en Hull busca reducir el CO₂ de la planta en un 80 % mediante el cambio de combustible a hidrógeno. Los especialistas en biobasura ven oportunidades: SEKAB amplió el ácido bioacético en 2025, Godavari Biorefineries redujo la intensidad del vapor y obtuvo la certificación BONSUCRO, y Viridis Chemical aprovecha su huella 100 % renovable para atender a los fabricantes de equipos originales (OEM) norteamericanos. Las innovaciones de procesos se centran en la eficiencia energética y la recuperación circular de disolventes; sin embargo, las rutas enzimáticas o de química totalmente verde no han reemplazado la esterificación de Fischer.
Líderes de la industria del acetato de etilo
Corporación Celanese
Corporación Daicel
INEOS
Jiangsu Baichuan High-Tech New Materials Co., Ltd.
Yip's Chemical Holdings Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Celanese anunció una colaboración con Siegwerk para suministrar acetato de etilo de origen biológico para la producción sostenible de tintas de impresión. La vinculación del suministro de solventes con los programas de sostenibilidad de tintas para envases mejora la visibilidad de la demanda de volúmenes certificados y eleva los estándares de trazabilidad y documentación en toda la cadena de acetilos.
- Marzo de 2026: IOL Chemicals and Pharmaceuticals Limited completó la ampliación de su planta de fabricación de acetato de etilo, aumentando su capacidad de 100 000 toneladas métricas anuales a 120 000 toneladas métricas anuales. Este incremento aporta mayor disponibilidad en un mercado de disolventes sensible a los precios y garantiza la continuidad del suministro a los clientes para recubrimientos, adhesivos y la demanda de disolventes para procesos industriales.
- Octubre de 2024: Laxmi Organic Industries Ltd. amplió su capacidad de producción de acetato de etilo en 70 toneladas anuales adicionales, alcanzando una utilización cercana al 90%, gracias a una inversión de 90.5 millones de rupias indias. Esta ampliación mejora la capacidad de respuesta a la demanda de disolventes y aporta economías de escala en la adquisición y el apalancamiento operativo.
Alcance y metodología
El acetato de etilo es un éster líquido inflamable, volátil, fragante e incoloro, C4H8O2, que se utiliza especialmente como disolvente. Es un compuesto orgánico, un líquido incoloro de olor dulce característico, y se utiliza como disolvente y en pegamentos y quitaesmaltes. El mercado de acetato de etilo está segmentado por aplicación, industria de usuario final y geografía. Por aplicación, el mercado está segmentado en adhesivos y selladores, pinturas y recubrimientos, pigmentos, solventes de proceso, productos intermedios y otras aplicaciones (potenciadores del sabor, tintas). Por industria de usuario final, el mercado está segmentado en industrias de automóviles, cuero artificial, alimentos y bebidas, productos farmacéuticos y otras industrias de usuarios finales (embalaje). El informe también cubre el tamaño y las previsiones para el mercado en 15 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del volumen (kilo tonelada).
| A base de petro |
| De base biológica |
| Grado industrial/de recubrimientos |
| Seguro |
| Grado farmacéutico/GMP |
| Pinturas y Recubrimientos |
| Tintas para envases flexibles |
| Adhesivos y selladores |
| Pigmentos y tintes |
| Disolventes de proceso |
| Otras aplicaciones (potenciadores de sabor y fragancia, tintas) |
| Motorium |
| Cuero artificial |
| Alimentos y Bebidas |
| Farmacéuticos |
| Otras industrias de usuarios finales (embalaje) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por fuente | A base de petro | |
| De base biológica | ||
| Por grado de pureza | Grado industrial/de recubrimientos | |
| Seguro | ||
| Grado farmacéutico/GMP | ||
| por Aplicación | Pinturas y Recubrimientos | |
| Tintas para envases flexibles | ||
| Adhesivos y selladores | ||
| Pigmentos y tintes | ||
| Disolventes de proceso | ||
| Otras aplicaciones (potenciadores de sabor y fragancia, tintas) | ||
| Por industria del usuario final | Motorium | |
| Cuero artificial | ||
| Alimentos y Bebidas | ||
| Farmacéuticos | ||
| Otras industrias de usuarios finales (embalaje) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el volumen actual del mercado de acetato de etilo?
El mercado de acetato de etilo se sitúa en 4.16 millones de toneladas en 2026 y se espera que alcance los 5.14 millones de toneladas en 2031.
¿Qué segmento de aplicaciones se está expandiendo más rápidamente?
Se pronostica que los adhesivos y selladores crecerán a una tasa compuesta anual del 5.29 % hasta 2031.
¿Qué tan grande es la participación de Asia-Pacífico en la demanda mundial?
Asia-Pacífico representó el 73.15% del volumen mundial en 2025.
¿Por qué los grados de origen biológico están ganando atención?
Los objetivos corporativos de cero emisiones netas y los certificados ISCC PLUS o USDA permiten a los compradores reducir las emisiones de Alcance 3 y, al mismo tiempo, mantener el rendimiento del solvente.


