

Tamaño y participación en el mercado del alcohol etílico (etanol)
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
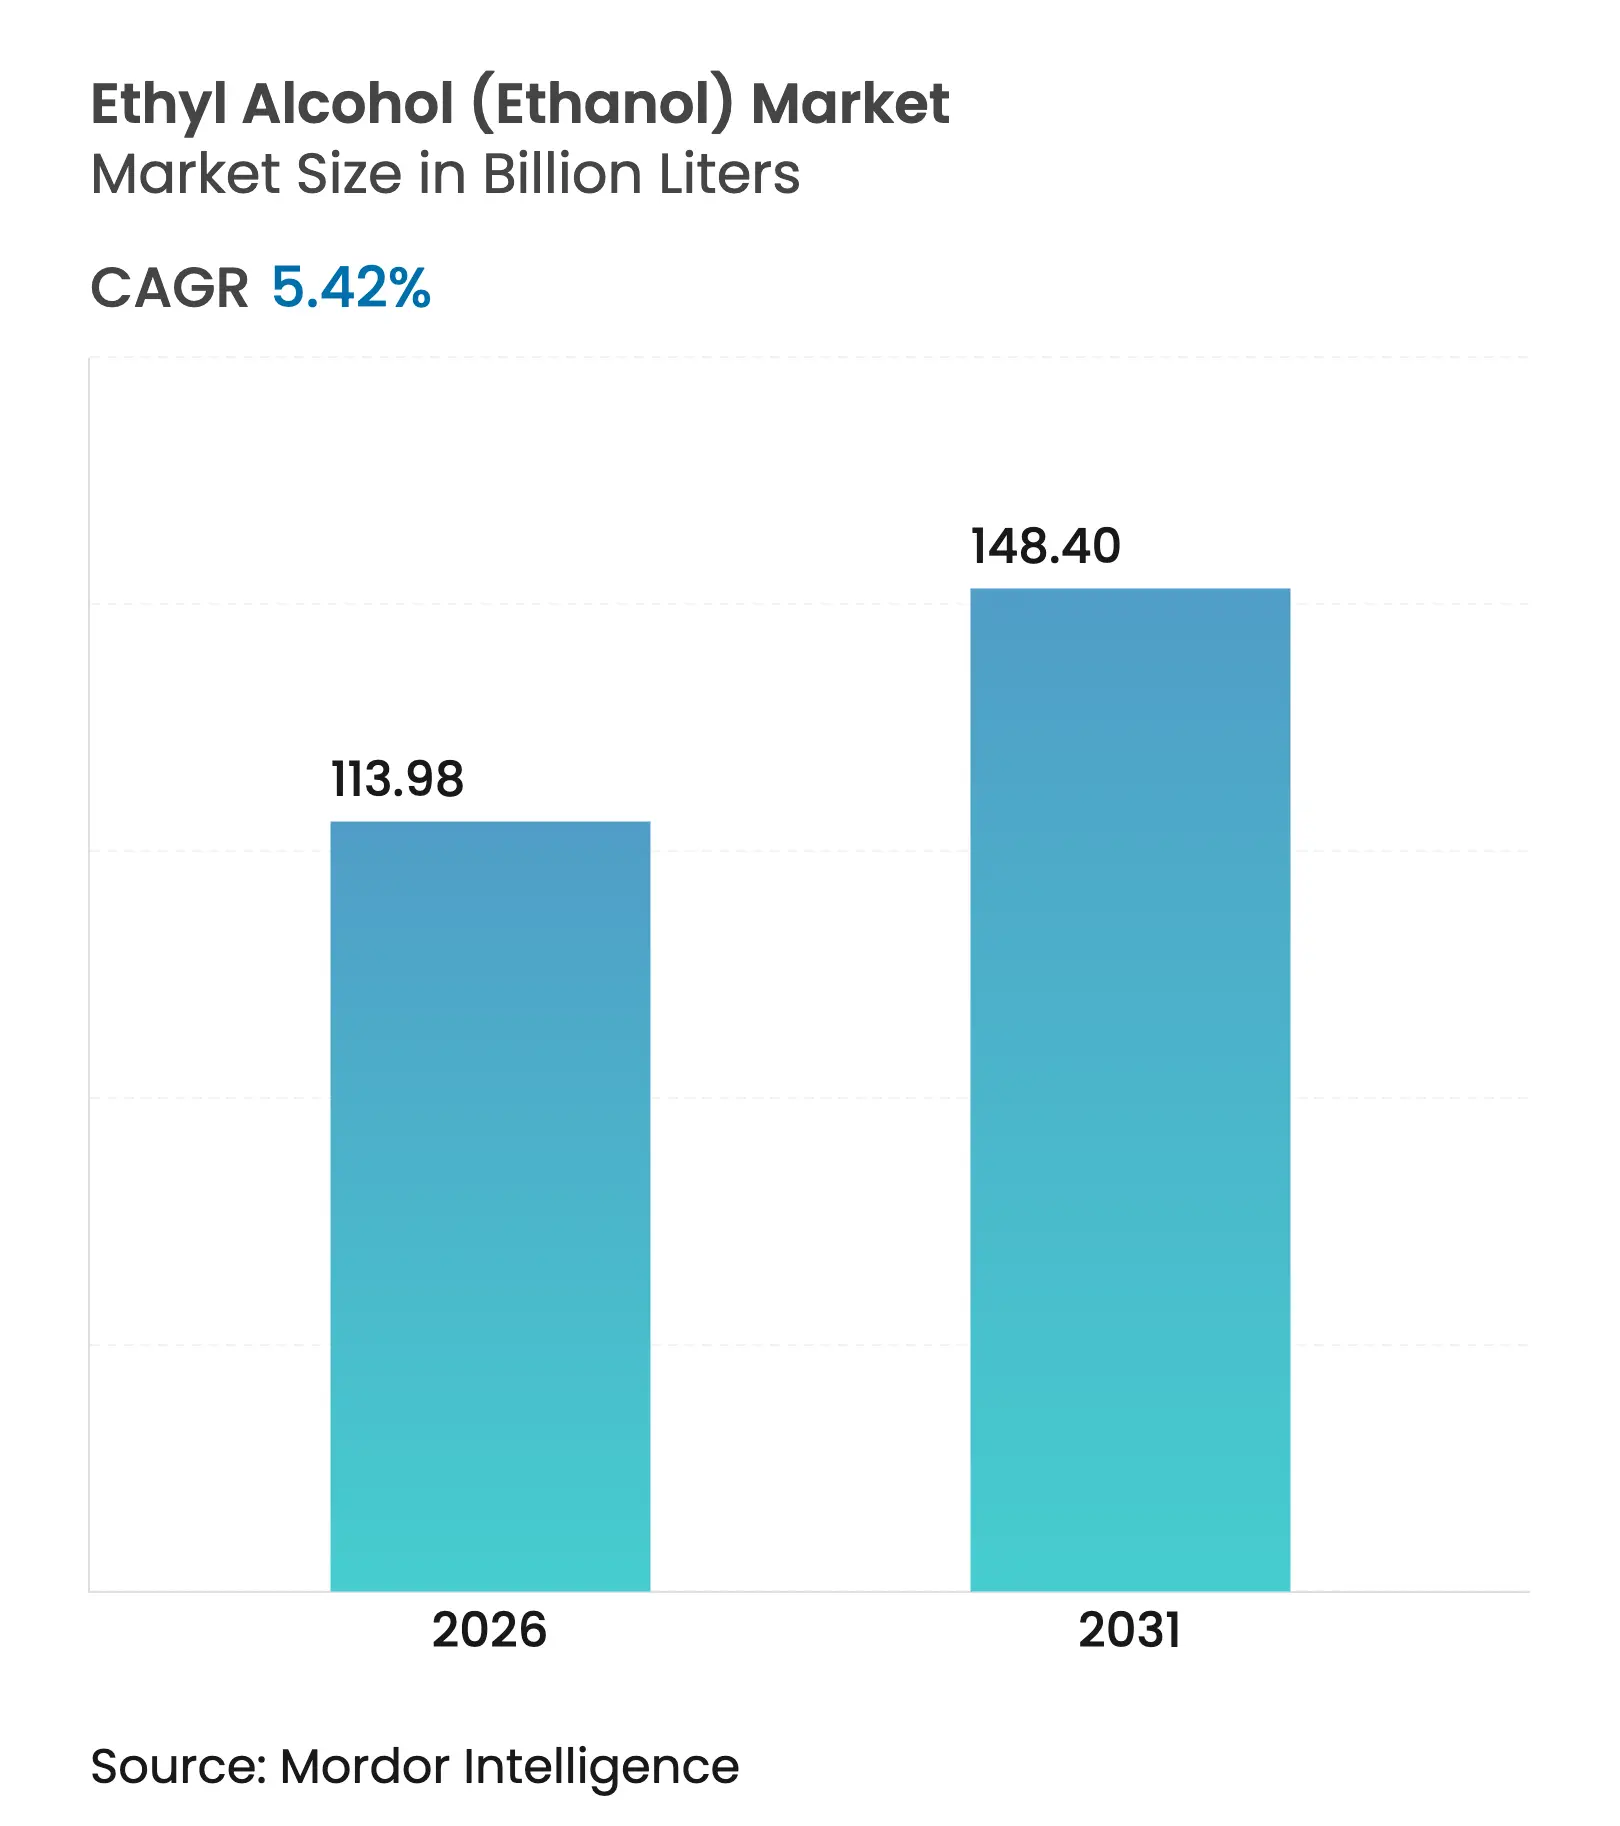
| Volumen de mercado (2026) | 113.98 mil millones de litros |
| Volumen de mercado (2031) | 148.40 mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 5.42% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
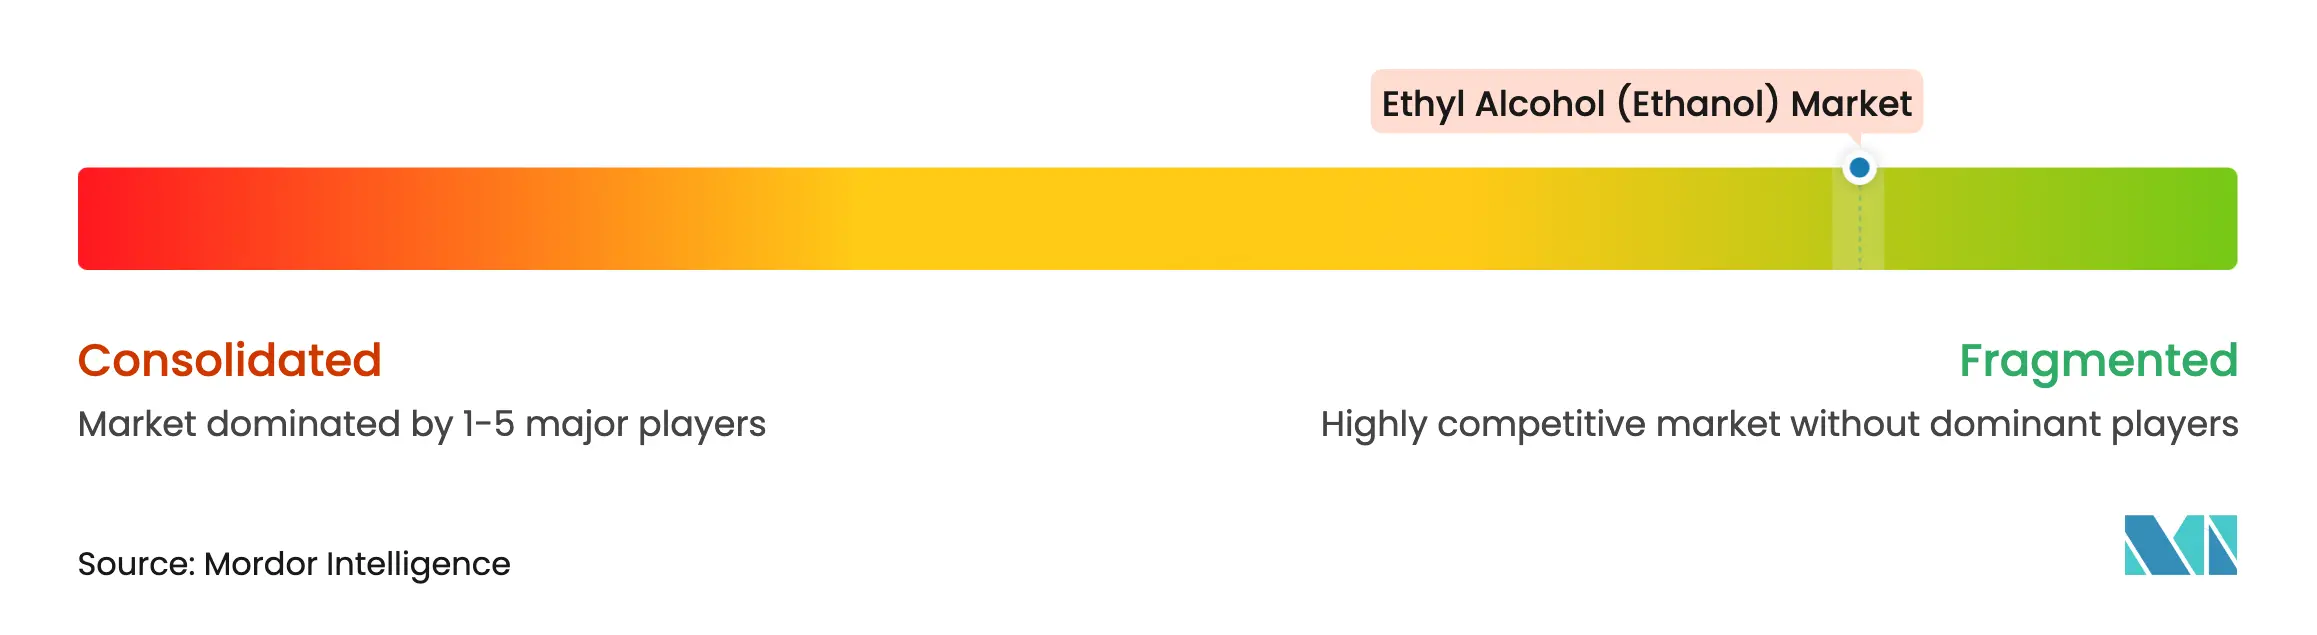
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del alcohol etílico (etanol) por Mordor Intelligence
El mercado del alcohol etílico alcanzó un valor de 108.12 millones de litros en 2025 y se estima que crecerá de 113.98 millones de litros en 2026 a 148.40 millones de litros en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.42% durante el período de pronóstico (2026-2031). La acumulación de créditos de carbono está ganando terreno, las rutas de conversión de etanol a combustible para aviones se están acelerando y existe una creciente demanda de productos de grado farmacéutico. Estos cambios están redefiniendo la creación de valor, trascendiendo el enfoque tradicional en la mezcla de combustibles. La captura y el almacenamiento de carbono (CCS) está ganando protagonismo, aprovechando la diferencia entre el crédito fiscal 45Q de la Ley de Reducción de la Inflación de EE. UU. y los costos promedio de captura. En consecuencia, las plantas más antiguas del Medio Oeste se han convertido en centros rentables de bajas emisiones de carbono. El combustible de aviación sostenible (SAF) está asegurando acuerdos de compra, absorbiendo volúmenes que el transporte por carretera podría perder pronto, especialmente debido al auge de los vehículos eléctricos (VE). Al mismo tiempo, las marcas de cuidado personal de lujo están adoptando etanol con captura de carbono para mitigar sus emisiones de Alcance 3. Se espera que para 2025, Norteamérica domine el suministro; sin embargo, la región de Asia-Pacífico está experimentando el crecimiento más rápido, impulsado por el aumento de las tasas de mezcla en India y los mandatos provinciales de E10 en China. El panorama competitivo se está intensificando, con líderes de la industria como POET, Raízen y COFCO alineándose estratégicamente con los oleoductos de CCS, las primas de CBIO y los contratos de SAF.
Conclusiones clave del informe
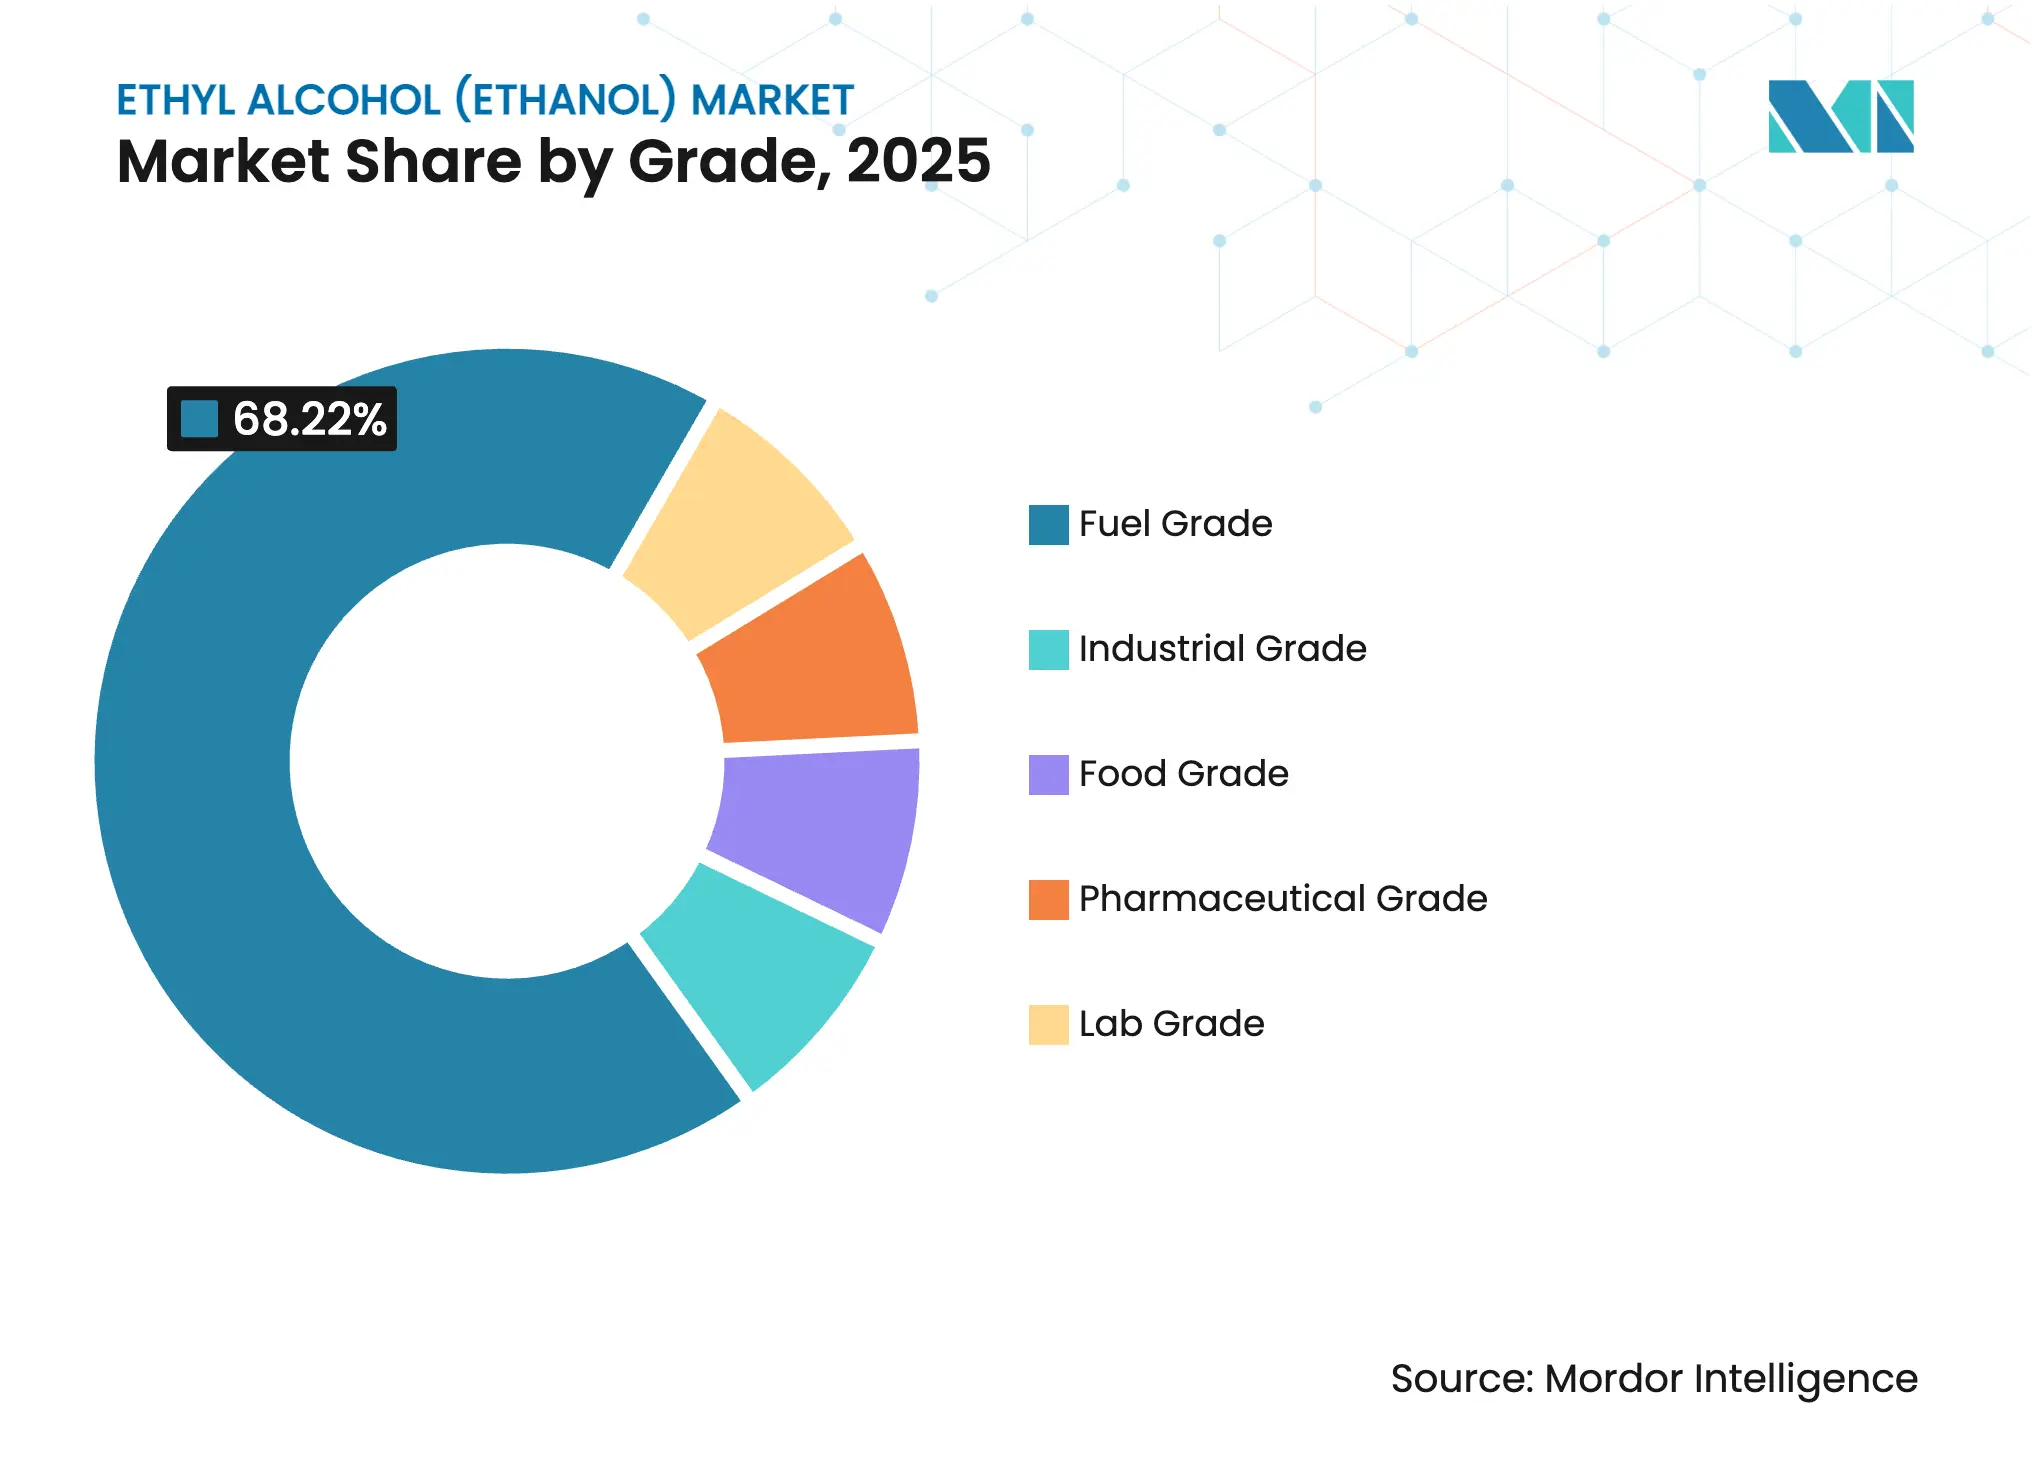
- Por grados, el etanol de grado combustible representó el 68.22% del volumen de 2025, mientras que el de grado farmacéutico avanza a una tasa de crecimiento anual compuesta del 6.12% hasta 2031, superando a todos los demás grados.
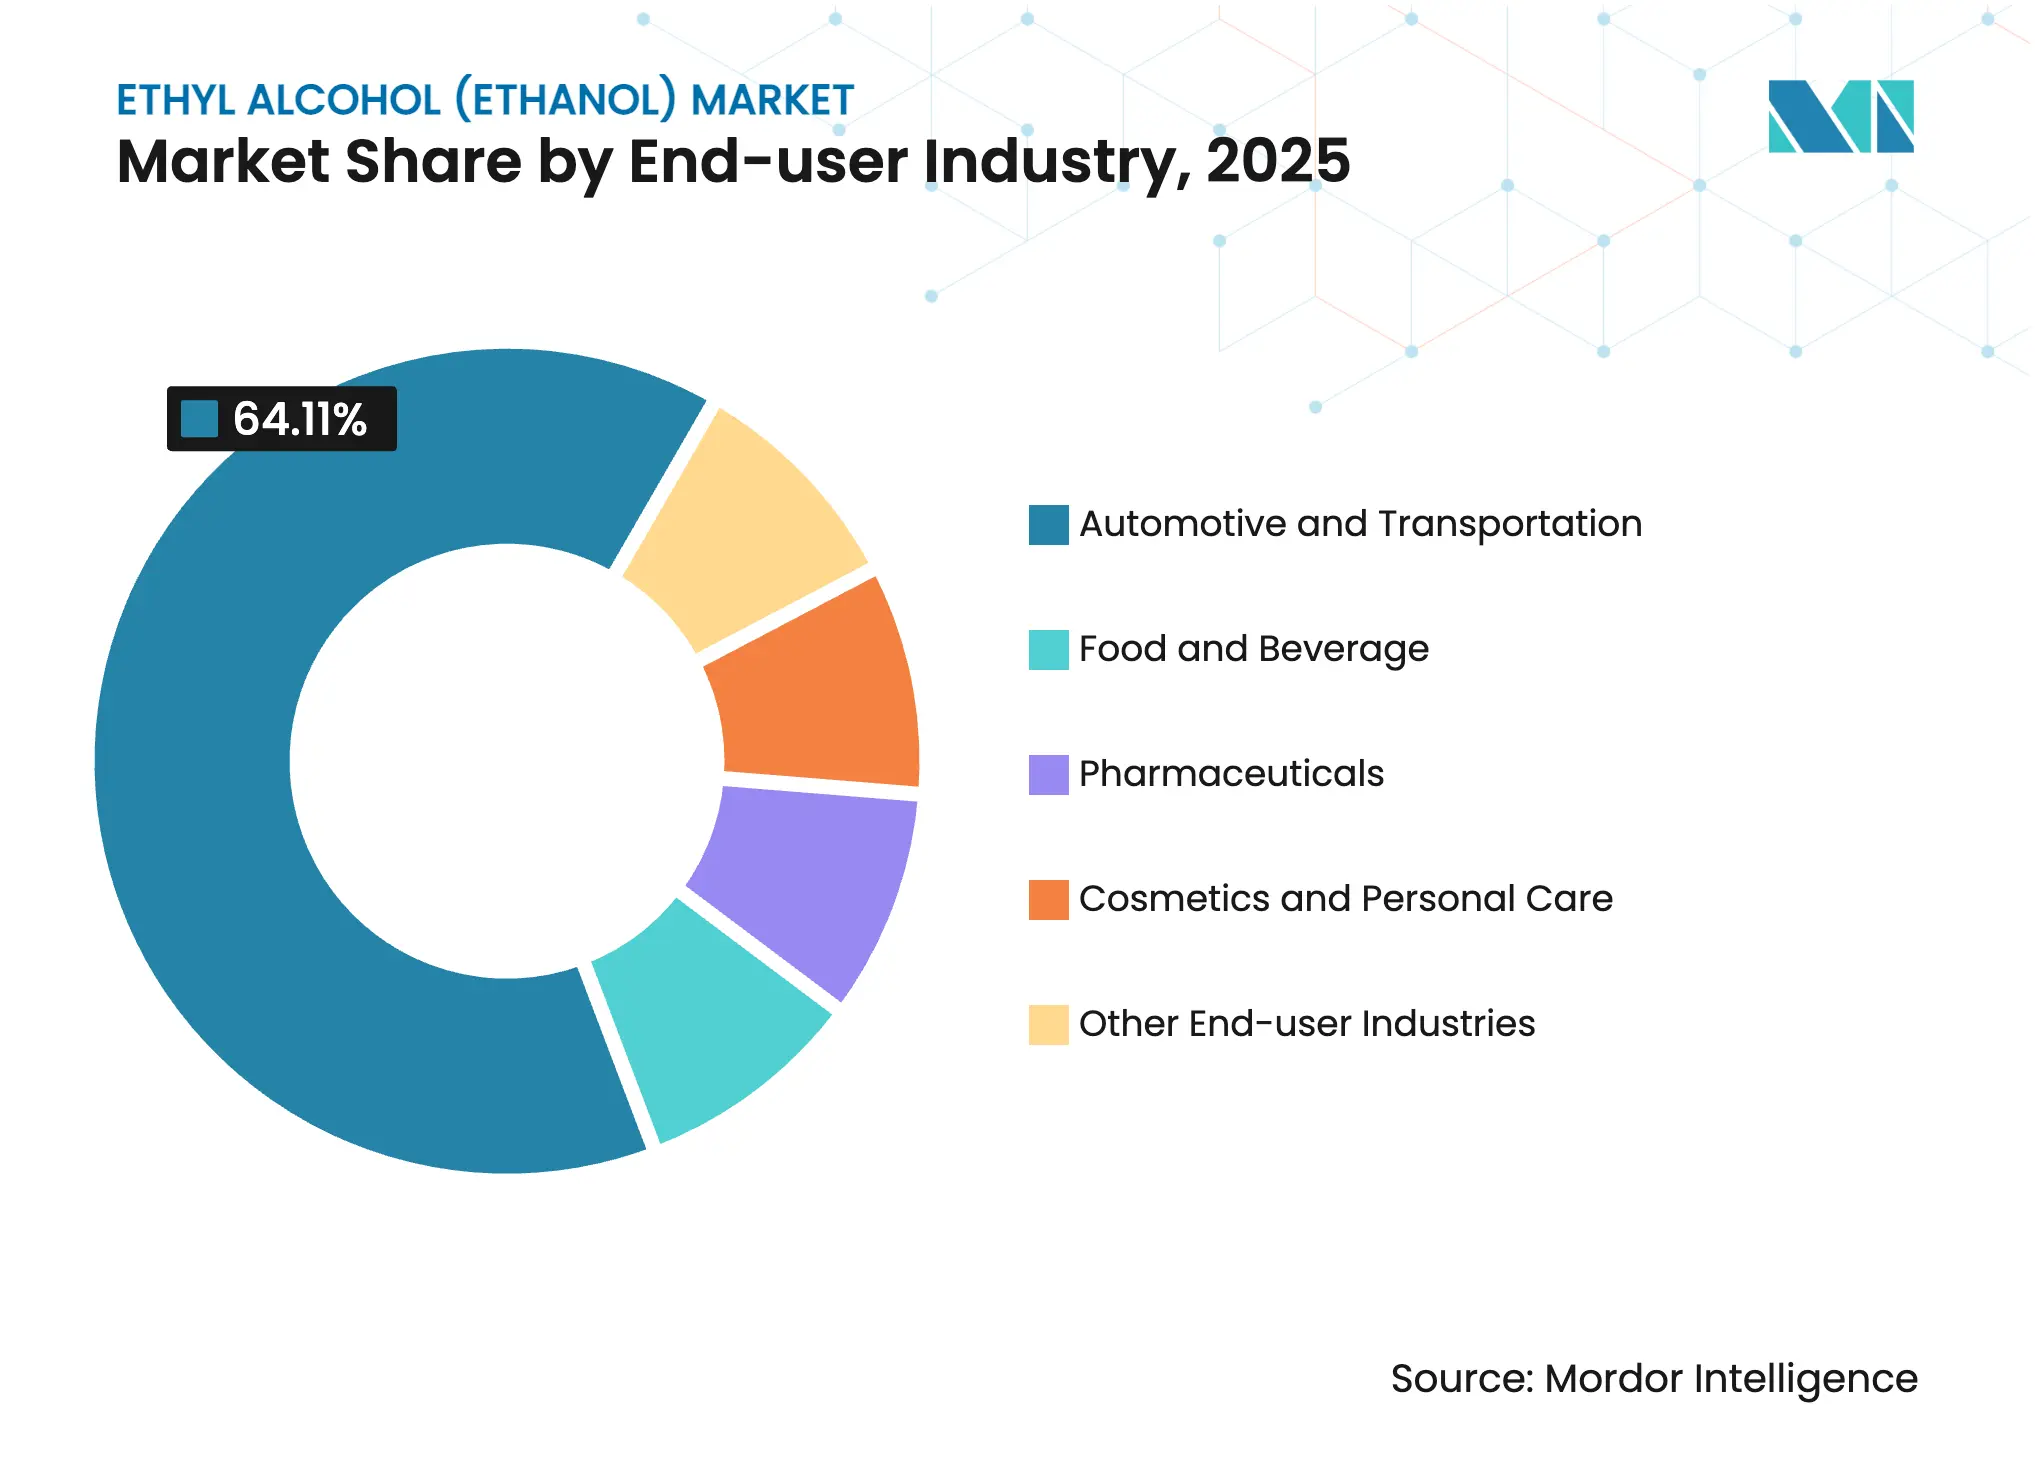
- Por sector de usuario final, la automoción y el transporte representaron el 64.11% de la demanda en 2025, pero los cosméticos y el cuidado personal registraron el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 5.89% durante el período 2026-2031.
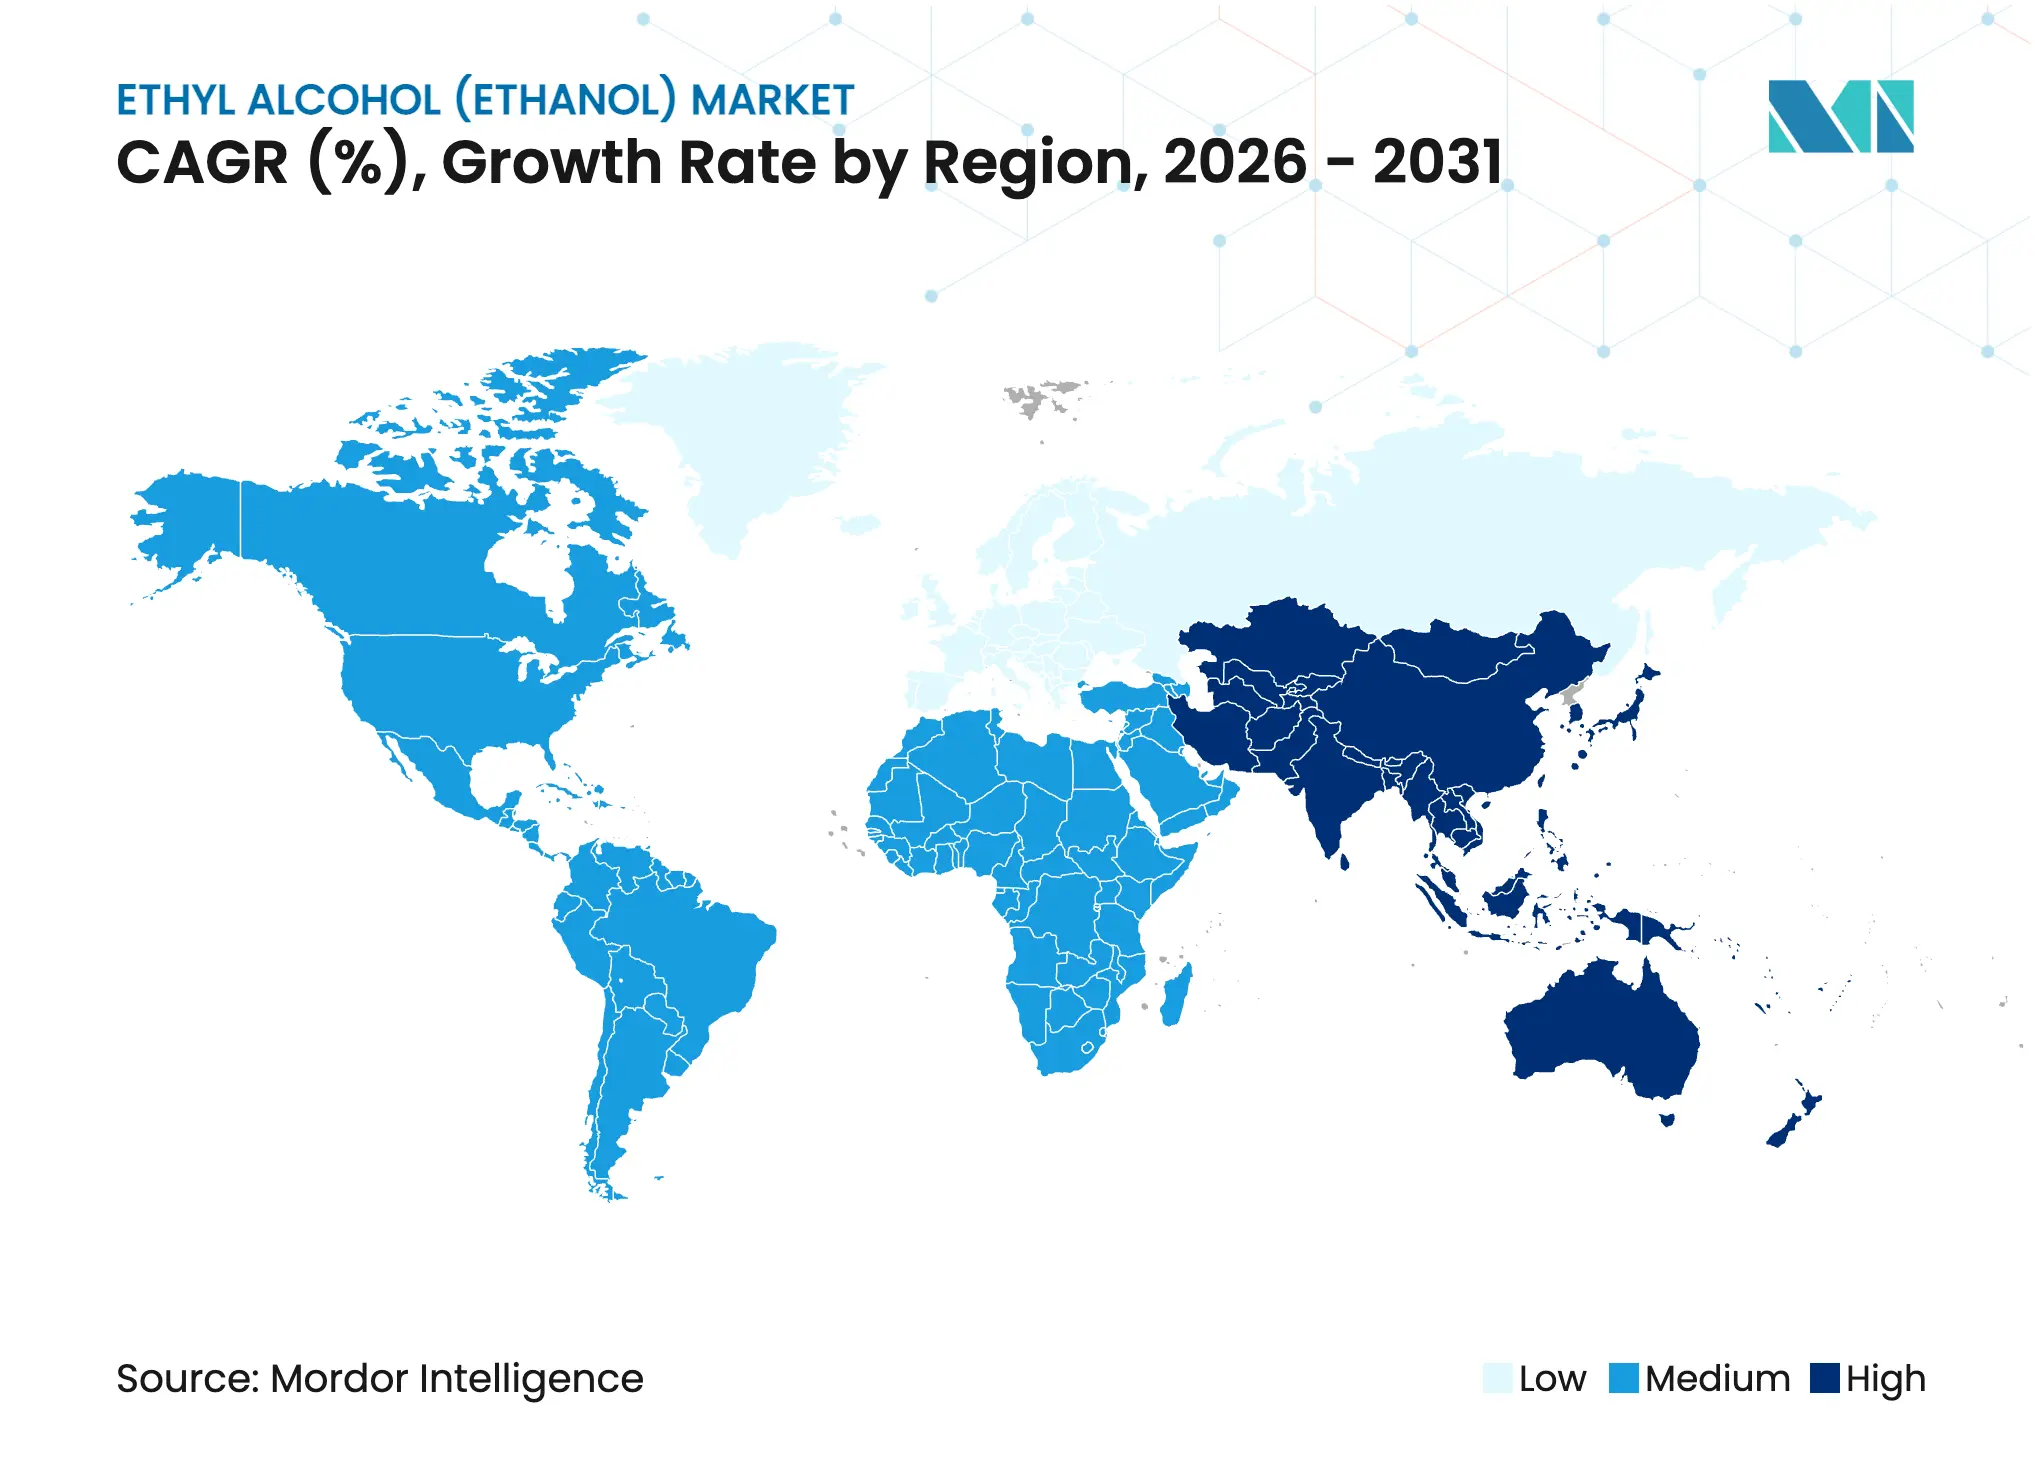
- Geográficamente, Norteamérica acaparó el 33.36% del mercado en 2025, mientras que se prevé que Asia-Pacífico registre la mayor tasa de crecimiento anual compuesto regional, del 6.51%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del alcohol etílico (etanol)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Competitividad de costes frente a la gasolina | + 1.20% | Brasil, América del Norte, India | Mediano plazo (2-4 años) |
| Creciente flota de vehículos híbridos y de combustible flexible | + 0.90% | Brasil, América del Norte, ASEAN | Mediano plazo (2-4 años) |
| Momento de la vía del etanol al chorro en las cadenas SAF | + 1.10% | América del Norte, Europa, ASEAN | Largo plazo (≥ 4 años) |
| Integración de CCUS que permite obtener créditos de carbono | + 1.40% | América del Norte, primeros pilotos en Brasil | Largo plazo (≥ 4 años) |
| CO₂ biogénico para metanol sintético y combustibles sintéticos | + 0.70% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Competitividad de costos versus gasolina
A principios de 2025, el etanol hidratado brasileño se cotizó por debajo del umbral que normalmente impulsa a los conductores a cambiar de combustible, manteniendo así la demanda interna. A finales de 2025, el E85 mayorista estadounidense era más barato que la gasolina regular en términos de energía ajustada, a pesar de la concentración de surtidores en el Medio Oeste. India estableció su precio de adquisición de etanol de melaza pesada C más bajo que el de la gasolina, lo que ayudó a las compañías de comercialización de petróleo a alcanzar el objetivo de mezcla sin recurrir a subsidios directos [1] Ministerio de Petróleo y Gas Natural de la India, “Estado de la mezcla de etanol”, mopng.gov.in . A principios de 2026, los precios del maíz disminuyeron, aliviando los costos de materia prima en EE. UU. pero reduciendo los márgenes para las plantas menos eficientes. Simultáneamente, los molinos brasileños aumentaron los rendimientos de la caña, reduciendo los costos de producción y mejorando las oportunidades de exportación en el mercado del Estándar de Combustible Bajo en Carbono de California, donde los créditos eran altos.
Creciente flota de vehículos híbridos y de combustible flexible
Para 2022, Estados Unidos contaba con un número significativo de vehículos de combustible flexible. Sin embargo, solo una pequeña fracción de las estaciones de servicio ofrecía E85, lo que resultó en una baja tasa de utilización. En Brasil, donde la mayor parte de la flota de vehículos ligeros es de combustible flexible, el etanol superó en ventas a la gasolina durante varios meses en 2025, cuando la paridad de precios favoreció al biocombustible. La demanda de gasohol en Tailandia aumentó en 2025, y el E20 rápidamente captó cuota de mercado, gracias a los subsidios que contrarrestaron las desventajas de la densidad energética. Los fabricantes de automóviles japoneses y surcoreanos están probando sistemas de propulsión híbridos compatibles con etanol como protección contra los riesgos de suministro de baterías y están a la espera de la aprobación regulatoria para mezclas más altas. Filipinas anunció una política nacional de E10 a finales de 2025, aumentando la dependencia de las importaciones de etanol de yuca tailandesa e impulsando el comercio intra-ASEAN.
Impulso en la transición del etanol a los combustibles para aviones en las cadenas de suministro de combustible para aviones de aviación general.
La planta Freedom Pines de LanzaJet en Georgia produjo combustible de aviación sostenible en 2025, gracias a acuerdos de compra plurianuales con importantes aerolíneas. La IATA prevé que la demanda de SAF aumente significativamente para 2030. La modernización de las plantas de etanol existentes para configuraciones de alcohol a avión cuesta menos que las rutas Fischer-Tropsch de nueva construcción. El Proyecto Speedbird del Reino Unido aspira a una escala significativa para 2027, contribuyendo al mandato de SAF establecido para 2030. El Net-Zero 1 de Gevo en Dakota del Sur está programado para suministrar alcohol a avión de bajo índice de ciclado a partir de 2027. El SAF Grand Challenge del Departamento de Energía de los Estados Unidos asignó una parte sustancial de sus garantías de préstamos en 2025 a proyectos de etanol a avión, lo que subraya la escalabilidad de esta vía.
Integración de CCUS que mejora la rentabilidad de las plantas mediante la acumulación de créditos de carbono.
El crédito 45Q ofrece valor por cada tonelada métrica de CO₂ que se almacena permanentemente. Dado que las corrientes de escape de la fermentación alcanzan una alta pureza, esto podría equivaler a un valor potencial antes de considerar los costos de captura. Midwest Carbon Express de Summit Carbon Solutions transportará CO₂ anualmente desde varias plantas a formaciones salinas en Dakota del Norte, con un inicio previsto para finales de 2026. Después de enfrentar desafíos anteriores, Navigator CO₂ Ventures ha vuelto a presentar una versión simplificada de Heartland Greenway en Iowa e Illinois, concentrándose ahora en plantas dentro de un radio específico de servidumbres existentes. Con costos de captura promedio, esto deja un margen sustancial sobre el crédito. El crédito 45Z para combustibles limpios, recientemente introducido y vigente a partir de 2025, proporciona un valor adicional por cada gramo de CO₂e/MJ que esté por debajo de una línea base. Dado que el etanol equipado con CCS tiene bajas intensidades de ciclo de vida, esto se traduce en un aumento significativo por galón.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La adopción de vehículos eléctricos está frenando la demanda de combustibles líquidos. | -0.80% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Permisos para plantas que endurecen la huella hídrica | -0.40% | Medio Oeste de EE. UU., Maharashtra, India | Corto plazo (≤ 2 años) |
| Controversias sobre el cambio de uso del suelo y reacciones adversas en materia de ESG. | -0.30% | Enfoque global en Brasil e Indonesia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La adopción de vehículos eléctricos frena la demanda de combustibles líquidos
En 2024, las ventas de vehículos eléctricos (VE) en EE. UU. aumentaron significativamente, capturando una parte sustancial del mercado de vehículos ligeros. California impuso la transición de una parte considerable de las ventas a vehículos de cero emisiones para 2026, con el objetivo de reducir el consumo anual de gasolina para 2030. Mientras tanto, en China, en 2025 se observó un aumento significativo en las ventas de vehículos eléctricos de batería e híbridos enchufables, que representaron una parte sustancial del mercado de automóviles de pasajeros. Los reguladores en China predicen que la demanda de gasolina alcanzará su punto máximo en un futuro próximo. La Agencia Internacional de Energía (AIE) pronostica que para 2030, un número sustancial de VE estará en funcionamiento a nivel mundial, reemplazando un volumen significativo de gasolina, equivalente a una gran cantidad de etanol en una proporción de mezcla. La prohibición de los motores de combustión interna en Noruega para 2025 ya ha resultado en una reducción de la demanda anual de etanol. En respuesta, los productores están cambiando su enfoque hacia el combustible de aviación sostenible (SAF), los disolventes industriales y las aplicaciones de alta pureza. Sin embargo, estos nuevos puntos de venta representan actualmente solo una pequeña parte del volumen existente, lo que pone de manifiesto un posible riesgo de excedente estructural.
Se intensifica el control sobre la huella hídrica y la concesión de permisos a las plantas.
Las plantas modernas de etanol en Estados Unidos suelen consumir una cantidad significativa de agua por cada galón de etanol producido. Sin embargo, debido a la sequía que afecta a varios estados, ahora se están limitando las extracciones de agua. En 2025, Nebraska impuso permisos restringidos a varias instalaciones, exigiendo costosas modernizaciones para lograr cero descargas de líquidos. El Tribunal Nacional Verde de la India exigió evaluaciones integrales de impacto ambiental para las nuevas destilerías en regiones con escasez de agua [2] . Esta decisión ha pospuesto múltiples proyectos, que en conjunto habrían producido un volumen sustancial anualmente. La planta de Bingham Lake de POET logró reducir su consumo de agua. Además, se prevé que más sitios en Estados Unidos implementen esta tecnología para 2027. En São Paulo, una nueva regulación exige un alto porcentaje de reciclaje de agua para 2026. Se proyecta que este requisito aumente ligeramente los costos regionales.
Análisis de segmento
Por grado: La pureza farmacéutica exige precios más altos a medida que persiste la demanda de desinfectantes.
Se proyecta que el etanol de grado farmacéutico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.12 % durante el período de pronóstico de 2026-2031, superando al mercado general de alcohol etílico. Este crecimiento se atribuye en gran medida a las especificaciones más exigentes, particularmente las relacionadas con las vacunas y el impulso hacia productos libres de benceno. Si bien el etanol de grado combustible representó el 68.22 % del volumen de 2025, se espera que su crecimiento se desacelere debido a la creciente adopción de vehículos eléctricos (VE). El etanol de grado industrial se beneficia de la demanda de acetato de etilo del sector de la construcción de Asia-Pacífico. El etanol de grado alimenticio, con su notable presencia en el mercado, disfruta de un precio superior debido a su trazabilidad sin OGM. El etanol de grado de laboratorio, aunque es un segmento de nicho, está experimentando crecimiento, impulsado por las constantes inversiones en investigación y desarrollo biotecnológico en Estados Unidos y Europa.
Se prevé que el mercado del alcohol etílico de grado farmacéutico experimente un repunte significativo para 2031, mientras que el de grado combustible crecerá a un ritmo más moderado. Los productores de alta gama están aprovechando los estándares de la Farmacopea de los Estados Unidos y las auditorías de productos no transgénicos. El etanol capturado con carbono de LanzaJet, que pone de manifiesto la creciente demanda de materias primas con muy bajas emisiones de carbono, obtuvo un precio superior en los contratos de suministro de perfumes. Además, los volúmenes de grado industrial están aumentando, impulsados por el endurecimiento de las restricciones sobre compuestos orgánicos volátiles en los mercados de pinturas y recubrimientos de China y Corea del Sur.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: El giro de la industria cosmética hacia el etanol bajo en carbono transforma el abastecimiento.
En 2025, los sectores de automoción y transporte consumieron el 64.11 % del suministro. Sin embargo, la industria cosmética y de cuidado personal presenta la trayectoria de crecimiento más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 5.89 % durante el período de previsión de 2026-2031, impulsada principalmente por formulaciones de fragancias ricas en etanol. El sector de alimentos y bebidas mantuvo una participación constante, impulsado por el crecimiento de las bebidas espirituosas premium en la región de Asia-Pacífico. Las aplicaciones farmacéuticas, reforzadas por las reservas de la Reserva Estratégica Nacional de Estados Unidos, dominaron una porción significativa del mercado. Otros sectores industriales, como pinturas, adhesivos y tintas, también representaron una participación notable del consumo, impulsados por la fuerte demanda de disolventes de alto contenido en sólidos en el sector de la construcción de Asia-Pacífico.
Las proyecciones indican que el sector cosmético capturará una cuota aún mayor del mercado de alcohol etílico para 2031. Marcas de lujo como LVMH, Estée Lauder y Coty están presionando para que las intensidades del ciclo de vida caigan por debajo de umbrales específicos, impulsando a los proveedores hacia soluciones de captura y almacenamiento de carbono (CCS) y de gases residuales. Si bien el crecimiento de la demanda del sector automotriz se está desacelerando debido al auge de los vehículos eléctricos, las flotas de combustible flexible en Brasil y el Medio Oeste de Estados Unidos siguen generando volúmenes sustanciales. La creciente popularidad del whisky asiático está impulsando la demanda de etanol de grado alimenticio, ya que los consumidores muestran disposición a pagar más por bebidas espirituosas orgánicas certificadas o no transgénicas. En el sector farmacéutico, los pedidos de recargas de desinfectante se mantienen sólidos, lo que garantiza que la capacidad para productos de grado USP se mantenga ajustada hasta 2027.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
En 2025, Norteamérica representó el 33.36 % del volumen mundial, gracias a las exigencias del Estándar de Combustibles Renovables. Estados Unidos, principal proveedor regional, cuenta con una sólida capacidad de producción, y muchas plantas buscan mejorar sus márgenes mediante la adopción de la captura y almacenamiento de carbono (CCS) para 2028. La normativa federal canadiense sobre combustibles limpios, vigente desde 2025, busca impulsar las mezclas de etanol a nivel nacional, aunque los volúmenes actuales siguen siendo modestos. México, en 2025, limitó el contenido de etanol en la gasolina, lo que generó una demanda sostenida de importaciones por parte de Estados Unidos.
Se proyecta que la región de Asia-Pacífico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.51 % durante el período de pronóstico 2026-2031, con una expansión de su cuota de mercado de alcohol etílico. En el año de suministro 2024-2025, India realizó importantes compras de etanol, logrando una mezcla notable y apuntando a un aumento a nivel nacional para 2028. La iniciativa E10 de China, activa en varias provincias, consumió un gran volumen de etanol de maíz en 2025, pero su expansión a nivel nacional depende de la estabilización de los precios del maíz. El consumo de la ASEAN, impulsado por las importaciones de los países vecinos de la región, ha sido impulsado por el gasohol derivado de la yuca de Tailandia y el nuevo mandato E10 de Filipinas.
En 2025, Sudamérica experimentó un impulso significativo gracias a la producción de Brasil y a los crecientes objetivos de CBIO de RenovaBio para 2026. La logística desde las fábricas hasta las terminales de exportación costeras, optimizada por los oleoductos de Raízen y Copersucar, mejora las oportunidades de arbitraje con los mandatos LCFS de California y SAF de Europa. Europa, si bien representó una participación menor en 2025, vio emerger a Alemania y Francia como mercados clave. Con la Directiva RED III ahora favoreciendo el etanol celulósico y el derivado de residuos, la demanda está cambiando, especialmente con la elegibilidad de doble cómputo. Oriente Medio y África, la región más pequeña, están observando el potencial de los proyectos piloto de Arabia Saudita que aprovechan los residuos de la palma datilera, lo que sugiere nuevas posibilidades de materia prima después de 2028.
Panorama competitivo
El mercado del alcohol etílico está muy fragmentado, y las principales empresas buscan equilibrar las ventajas de escala con las particularidades regionales. Raízen, aprovechando sus fábricas, cuenta con una importante capacidad anual y opera numerosos puntos de venta, combinando el cultivo de caña de azúcar con la comercialización de combustible. POET, líder en el mercado estadounidense, posee una capacidad sustancial en todas sus instalaciones y está invirtiendo en la modernización de su planta celulósica de Emmetsburg para convertirla en una planta SAF, cuyo lanzamiento está previsto para 2028. ADM está impulsando su capacidad de captura y almacenamiento de carbono (CCS) en Decatur, aprovechando los créditos 45Q y monetizando el CO₂ capturado mediante contratos para bebidas e invernaderos.
A medida que avanza la tecnología, la diferenciación se basa cada vez más en puntuaciones de intensidad de carbono. Summit Carbon Solutions, con su red de tuberías que conecta plantas del Medio Oeste, está lista para desbloquear créditos LCFS y 45Z premium a partir de 2026. Los módulos de fermentación de gas de LanzaTech y las unidades DAC modulares de Carbon Clean buscan producir etanol con CI negativo para 2029, apuntando a mercados lucrativos en cosméticos de lujo y aviación. En Brasil, Copersucar y Raízen están considerando unidades de etanol a aviones, capitalizando la abundante energía del bagazo y acumulando primas CBIO. Thai Bioethanol y Ubon Bio Ethanol están ampliando la capacidad de yuca para cumplir con los mandatos de la ASEAN y abastecer el mercado de solventes de Japón, mientras que Wilmar International cuenta con una presencia regional más amplia. Las solicitudes de patente para 2024-2025 destacan un cambio en la investigación hacia la eficiencia y la descarbonización, destacando la hidrólisis enzimática, la destilación por membrana y la CCS integrada.
Líderes de la industria del alcohol etílico (etanol)
ADM
POETA, LLC
llanuras verdes inc.
raíz
Valero Energy Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2025: India inaugura su primera planta de etanol a base de bambú en Assam. La instalación se instalará cerca de la planta de bioetanol de 5,000 millones de rupias indias (580 millones de dólares estadounidenses), que producirá etanol a partir de bambú verde mediante un proceso sin residuos.
- Febrero de 2025: Gevo, Inc. completó la adquisición por USD 210 millones de la planta de etanol y los activos de captura de carbono de Red Trail Energy en Dakota del Norte. La planta, renombrada "Net-Zero North", fortalece la capacidad de la compañía para producir combustible de aviación sostenible gracias a la infraestructura existente y la tecnología de captura de carbono.
Alcance del informe del mercado global de alcohol etílico (etanol)
El alcohol etílico (etanol) es un líquido claro y transparente ampliamente utilizado en combustibles y bebidas alcohólicas como la cerveza, el vino o el brandy. Las bebidas alcohólicas, como la cerveza, los licores, el vino, etc., se diluyen con etanol. También se utiliza en tratamientos tópicos para prevenir infecciones cutáneas, preparados farmacéuticos, cosméticos y perfumes.
El mercado del alcohol etílico (etanol) se segmenta por grado, sector de uso final y geografía. Por grado, se divide en grado alimenticio, grado industrial, grado farmacéutico y grado de laboratorio. Por sector de uso final, se segmenta en automoción y transporte, alimentación y bebidas, productos farmacéuticos, cosmética y cuidado personal, y otros sectores. El informe también abarca el tamaño del mercado y las previsiones para el alcohol etílico en 16 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han calculado en función del volumen (litros).
| Grado de combustible |
| Grado industrial |
| Seguro |
| Grado farmacéutico |
| Grado de laboratorio |
| Automoción y transporte |
| Alimentos y Bebidas |
| Farmacéuticos |
| Cosmética y Cuidado Personal |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por grado | Grado de combustible | |
| Grado industrial | ||
| Seguro | ||
| Grado farmacéutico | ||
| Grado de laboratorio | ||
| Por industria del usuario final | Automoción y transporte | |
| Alimentos y Bebidas | ||
| Farmacéuticos | ||
| Cosmética y Cuidado Personal | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado del alcohol etílico en 2026?
El mercado del alcohol etílico alcanzó los 113.98 millones de litros en 2026, y se prevé que llegue a los 148.40 millones de litros en 2031, con una tasa de crecimiento anual compuesta del 5.42 %.
¿Qué curso escolar crecerá más rápido para el año 2031?
El etanol de grado farmacéutico se expande a una tasa de crecimiento anual compuesta del 6.12% a medida que la ausencia de benceno y el cumplimiento de las normas USP endurecen las especificaciones del sector sanitario.
¿Por qué es importante la captura y almacenamiento de carbono (CCS) para las plantas de etanol?
Los gases de escape de la fermentación son prácticamente CO₂ puro, lo que hace que su captura sea barata; los créditos estadounidenses 45Q y 45Z suman aproximadamente 1.00 USD por galón de valor adicional.
¿Cómo afectará la adopción de vehículos eléctricos a la demanda de etanol?
El crecimiento de los vehículos eléctricos reduce el volumen de consumo de gasolina, lo que provoca una reducción proyectada de 23 millones de litros en la demanda de etanol mezclado para 2030, a menos que los combustibles de aviación sostenibles y los usos industriales crezcan más rápidamente.
¿Qué región registra la tasa de crecimiento más alta?
La región de Asia-Pacífico lidera con una tasa de crecimiento anual compuesta (CAGR) del 6.51%, impulsada por el objetivo de la India de alcanzar una mezcla del 20% y la expansión de los programas de gasohol de la ASEAN.
¿Qué cambio estratégico están implementando los productores?
Las empresas líderes están orientando su producción hacia la conversión de etanol en combustible para aviones, volúmenes de grado farmacéutico y la acumulación de créditos de carbono mediante la captura y almacenamiento de carbono (CCS) para compensar el menor crecimiento de las mezclas de combustible.


