

Tamaño y participación del mercado del etilbenceno
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
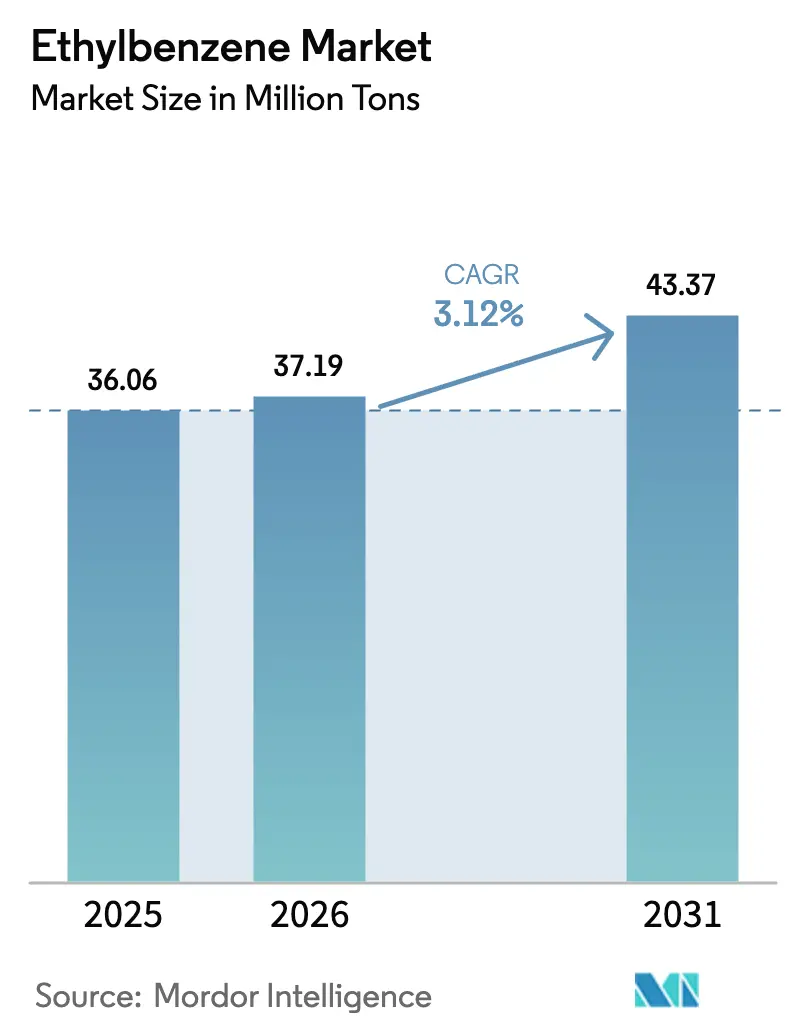
| Volumen de mercado (2026) | 37.19 millones de toneladas |
| Volumen de mercado (2031) | 43.37 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del etilbenceno por Mordor Intelligence
Se proyecta que el tamaño del mercado de etilbenceno sea de 36.06 millones de toneladas en 2025, 37.19 millones de toneladas en 2026 y alcance los 43.37 millones de toneladas para 2031, con un crecimiento a una CAGR del 3.12% entre 2026 y 2031. Las sólidas adiciones de capacidad dentro de los centros integrados de refinería-petroquímica en Asia-Pacífico, especialmente en China e India, sustentan esta expansión constante, incluso mientras las plantas tradicionales de América del Norte y Europa enfrentan la compresión de los márgenes y el aumento de los costos regulatorios. El etano de bajo costo y las naftas ventajosas permiten a los grandes actores regionales operar craqueadores a tarifas competitivas, desplazando a los productores independientes de alto costo. El apetito del sector de empaques por el poliestireno y el ABS continúa atrayendo volúmenes incrementales, mientras que la reducción de peso en la industria automotriz mantiene la demanda de ABS (acrilonitrilo butadieno estireno) y SBR (caucho de estireno-butadieno) resiliente. Sin embargo, la persistente volatilidad de los precios del benceno y del petróleo crudo obliga a los productores a optimizar al máximo sus tasas de operación, y el endurecimiento de las normas sobre emisiones de COV (compuestos orgánicos volátiles) en Estados Unidos y Europa está incrementando el gasto en cumplimiento normativo entre un 10 % y un 15 % de media.
Conclusiones clave del informe
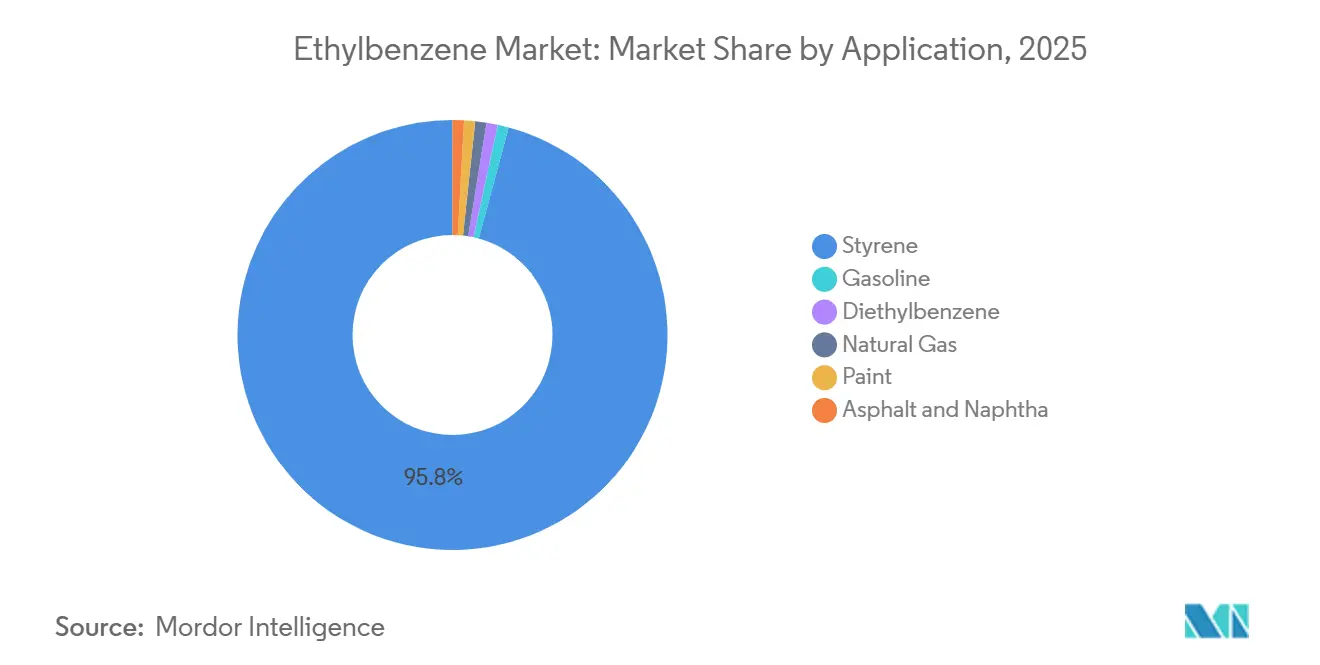
- Por aplicación, el estireno representó la mayor cuota, con un 95.78% en 2025, y se espera que esta cuota aumente a una tasa de crecimiento anual compuesta (CAGR) del 3.15% durante el período de previsión (2026-2031).
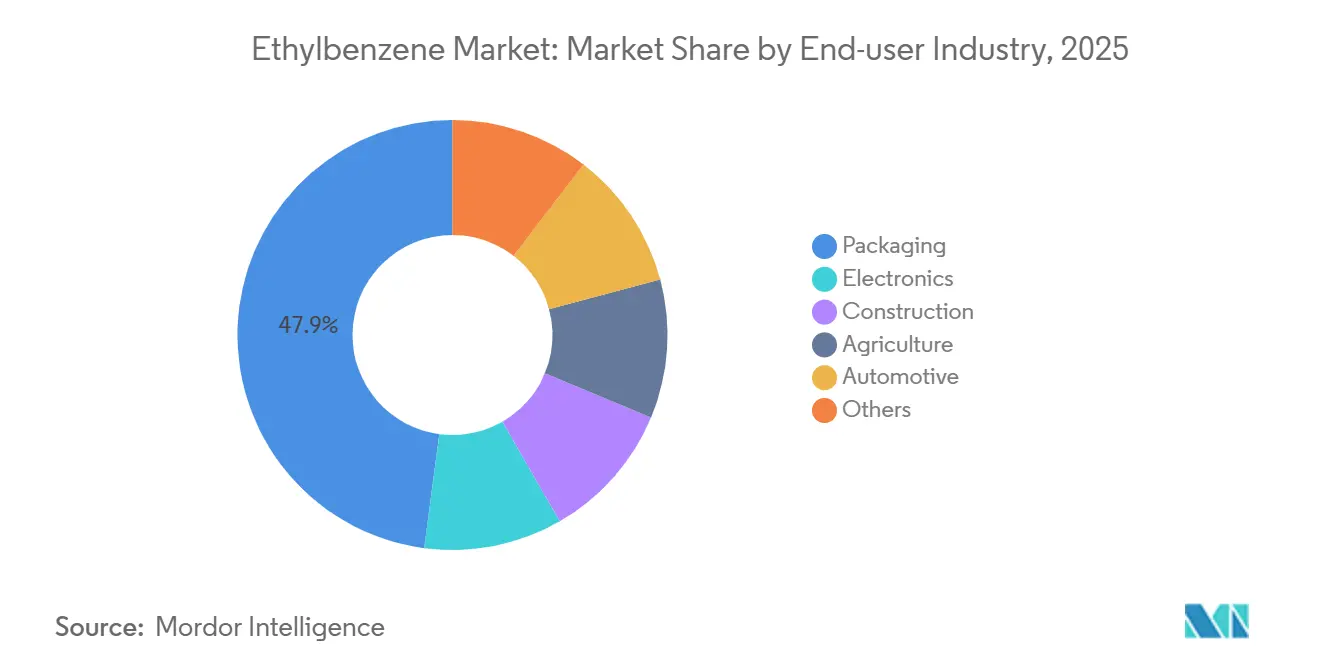
- Por sector de usuario final, el embalaje representó el 47.90 % en 2025, y se espera que esta cuota aumente a una tasa de crecimiento anual compuesta (CAGR) del 3.63 % durante el período de previsión (2026-2031).
- Por regiones geográficas, Asia Pacífico representó el 57.03% en 2025, y se espera que la participación de la región aumente a una tasa de crecimiento anual compuesta (CAGR) del 3.65% durante el período de pronóstico (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del etilbenceno
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de materiales ABS y SBR a base de estireno. | + 1.2% | Global, con concentración en Asia-Pacífico (China, India) y América del Norte | Mediano plazo (2-4 años) |
| Aumento del consumo de aditivos para mejorar el octanaje en la mezcla de gasolina. | + 0.3% | América del Norte, Europa y mercados selectos de Oriente Medio | Corto plazo (≤ 2 años) |
| Aumento de la capacidad de las plantas de etilbenceno de producción específica en Asia. | + 1.0% | Región central de Asia-Pacífico (China, India, Tailandia), con repercusiones en Oriente Medio. | Mediano plazo (2-4 años) |
| La recuperación del sector de la construcción impulsa la demanda de resinas UPR. | + 0.4% | Asia-Pacífico, Oriente Medio y corredores de infraestructura selectos de Norteamérica. | Mediano plazo (2-4 años) |
| Adopción de rutas de bioetileno para la producción de etilbenceno bajo en carbono. | + 0.2% | Europa, Norteamérica (proyecto piloto/escala comercial inicial) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de materiales ABS y SBR a base de estireno.
La reducción de peso en la industria automotriz y las piezas para vehículos eléctricos están impulsando la demanda de ABS, y China, por sí sola, está agregando más de 2.1 millones de toneladas por año de capacidad de ABS en dos años a pesar de las tasas de utilización cercanas al 55 % [1] Z. Chen et al., “Automotive Growth Spurs ABS Capacity,” Sina Finance, sina.com.cn . Las necesidades de embalaje para poliestireno y ABS crecieron hasta 2025 a medida que el comercio electrónico impulsó la demanda de cajas y bandejas ligeras y resistentes a los impactos, aunque la competencia de las exportaciones chinas redujo los márgenes de los convertidores en América del Norte y Europa. La demanda de SBR vinculada a los neumáticos de repuesto se mantuvo firme, respaldada por el sostenido kilometraje recorrido por los vehículos. El consumo mundial de benceno superó los 25 millones de toneladas en 2025, y aproximadamente el 48 % de ese volumen entró en la ruta del etilbenceno, lo que subraya el papel de anclaje del derivado en la cadena de aromáticos más amplia. La rentabilidad se está desplazando hacia empresas totalmente integradas que poseen tanto el benceno como el etileno, lo que deja a los productores de estireno independientes vulnerables a los cierres, como se ha visto en los numerosos cierres ocurridos en Europa Occidental.
Aumento del consumo de aditivos para la mezcla de gasolina (mejoradores de octanaje)
El etilbenceno ofrece un alto número de octano de investigación, lo que ayuda a las refinerías a cumplir con las especificaciones cuando el benceno es competitivo en costos con respecto al reformado. La EPA de EE. UU. limita el promedio de benceno en la gasolina terminada a 0.62 vol % según 40 CFR Parte 1090, lo que limita indirectamente la inclusión de etilbenceno cuando los precios de la materia prima de benceno aumentan [2] “Benzene Waste Operations NESHAP”, Agencia de Protección Ambiental de EE. UU., epa.gov . El análisis ASTM D5580 permite a los mezcladores rastrear el etilbenceno con precisión y cambiar la composición aromática en tiempo real. La demanda norteamericana cae durante los meses de invierno cuando el butano y las materias primas de mezcla de alto RVP vuelven a entrar en el mercado, pero el consumo de finales de 2025 se mantuvo porque los aromáticos compensaron la nafta ligera de bajo octanaje en los cargamentos de exportación. Cuando el benceno se cotiza por encima del reformado, las refinerías cambian a tolueno o xileno, limitando la demanda de etilbenceno.
Ampliación de la capacidad de las plantas de etilbenceno de producción específica en Asia
China aportará 9.11 millones de toneladas anuales de etileno fresco en 2026, gracias a las empresas conjuntas BASF Zhanjiang, Fujian Zhongsha Gulei y Saudi Aramco, cada una con activos de etilbenceno en la fase posterior de su producción. La empresa india BPCL está construyendo una planta de craqueo de 6 millones de dólares en Bina, con el objetivo de producir 1.2 millones de toneladas anuales de etileno para mayo de 2028 y reintegrarla a la producción de estireno y polímeros. La rusa SIBUR puso en marcha una unidad de etilbenceno con una capacidad de 350,000 toneladas anuales en enero de 2025, desviando el producto hacia el este tras la adquisición por parte de Sinopec de una participación del 8.5%. La tailandesa PTT GC aumentó el volumen de materia prima de etano a 1.9 millones de toneladas en 2026 y planea importar etano de EE. UU. para asegurar ventajas de costes a largo plazo. Estas inversiones concentran la nueva capacidad en regiones de bajo coste, lo que dificulta la operación de las plantas de alto coste en Europa y el norte de Asia.
La recuperación del sector de la construcción impulsa la demanda de resinas UPR.
La demanda de resina de poliéster insaturado (UPR) se debilitó en 2025. En Norteamérica, la demanda disminuyó entre un 5 % y un 8 % interanual, mientras que en Europa cayó un 10 %. Sin embargo, los proyectos de infraestructura en Asia y Oriente Medio señalan una recuperación gradual. Los productores chinos operaron plantas de UPR entre un 29 % y un 37 % en el cuarto trimestre de 2025, exportando el excedente para obtener margen de beneficio en el extranjero. La caída de los precios del estireno, debido al exceso de oferta y a las elevadas existencias en los puertos, redujo los costes de los insumos de resina, pero los transformadores posteriores lidiaron con márgenes reducidos. Se prevé que las inversiones en infraestructura para aerogeneradores, tuberías de agua y la modernización de edificios en India, Indonesia y Arabia Saudita impulsen los volúmenes de UPR hasta 2027.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas estrictas sobre emisiones de COV y derivados del benceno. | -0.6% | Global, con una fuerte presión en Norteamérica, Europa y algunas jurisdicciones de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Volatilidad de los precios de las materias primas derivadas del petróleo crudo | -0.5% | Global, con la mayor exposición en Europa y el noreste de Asia, regiones dependientes de la nafta. | Corto plazo (≤ 2 años) |
| La reserva de xileno mixto se reduce a medida que las refinerías mejoran la calidad de la gasolina. | -0.3% | América del Norte, Europa y mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normas estrictas sobre emisiones de COV y derivados del benceno
OSHA propuso revisiones a la norma sobre benceno en julio de 2025, con el objetivo de modernizar la terminología sobre respiradores sin flexibilizar los límites de exposición; el plazo para comentarios públicos finaliza en noviembre de 2025. Mientras tanto, la EPA aplica el monitoreo perimetral de benceno bajo la Subparte FF de NESHAP, imponiendo multas multimillonarias y exigiendo planes correctivos cuando las lecturas superan los niveles de acción. Un acuerdo de 2024 le costó a una refinería estadounidense 19 millones de dólares, más 150 millones de dólares en equipos de control, eliminando 219 toneladas anuales de COV. En Corea del Sur, el etilbenceno se clasificó entre los cuatro COV principales identificados para el control prioritario en plantas de resina sintética, intensificando el escrutinio. Estas normas aceleran el cierre de antiguas plantas de craqueo europeas e incentivan la recuperación en circuito cerrado, pero añaden presión de capital a márgenes ya reducidos en regiones de importación neta.
Volatilidad de los precios de las materias primas derivadas del petróleo crudo
El benceno fluctuó entre 650 USD/tonelada y 1,005 USD/tonelada en el cuarto trimestre de 2025, siguiendo la evolución del crudo, que pasó de 66 USD/barril a 75 USD/barril a principios de año. Las tensiones entre Rusia y Oriente Medio en marzo de 2026 paralizaron el tráfico en el estrecho de Ormuz, lo que provocó la declaración de fuerza mayor en varias plantas de craqueo asiáticas y elevó las primas al contado del benceno. Los productores europeos y coreanos de nafta se enfrentaron a penalizaciones por costes de producción de entre 300 y 500 USD/tonelada de etileno frente a las plantas de craqueo de etano estadounidenses, lo que provocó cierres como el de la unidad Gravenchon de ExxonMobil en abril de 2024. La exposición al mercado al contado aumenta cuando los diferenciales de los derivados se reducen, comprimiendo los márgenes del etilbenceno-estireno y provocando recortes en la tasa de producción.
Análisis de segmento
Por aplicación: El predominio del estireno impulsa la demanda de materia prima.
El estireno representó el 95.78 % del mercado de etilbenceno en 2025 y avanzará a una tasa de crecimiento anual compuesta (CAGR) del 3.15 % hasta 2031, impulsado por el consumo de poliestireno, ABS y SBR. El crecimiento de la producción de estireno en China está amplificando los excedentes regionales y comprimiendo los márgenes. La consolidación de las plantas de craqueo de Chiba en Japón cerrará un volumen significativo de etileno para 2027, reduciendo la demanda interna de etilbenceno. La mezcla de gasolina, el dietilbenceno y los disolventes especiales siguen siendo nichos de mercado, absorbiendo menos del 2 % en conjunto. Los ajustados márgenes entre benceno y estireno en Europa durante el tercer trimestre de 2024 llevaron a varias unidades independientes al punto de equilibrio, reforzando el cambio estratégico hacia complejos integrados de refinería y craqueo.
Los efectos de segundo orden ponen de manifiesto la preferencia por los catalizadores: la ruta de la zeolita Badger EBMax produce actualmente más de la mitad del volumen mundial, ya que su relación benceno-etileno de 2.5 a 4.0 reduce los costes de reciclaje y energía. Las consideraciones de sostenibilidad impulsan a los productores a probar flujos de bioetileno, pero el tonelaje limitado retrasa el impacto comercial antes de 2030.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: El embalaje lidera la trayectoria de crecimiento.
El embalaje consumió el 47.90% de la demanda de 2025 y registra una CAGR del 3.63% hasta 2031, añadiendo casi 3.5 millones de toneladas de demanda incremental en el mercado del etilbenceno. Los envíos de comercio electrónico y los bienes de consumo duraderos favorecen el poliestireno y el ABS por su relación resistencia-peso, mientras que las regulaciones de contacto con alimentos impulsan la adopción de estirénicos de alta pureza. Las líneas de automoción, aunque se moderan en Norteamérica y Europa, dependen del ABS para los paneles de instrumentos y del SBR para los neumáticos; las plataformas de vehículos eléctricos acentúan aún más el uso de plásticos ligeros. La construcción sigue siendo cíclica: los permisos de construcción de viviendas en las economías de la OCDE deprimen las resinas UPR, pero la infraestructura de Oriente Medio impulsa aumentos localizados. La electrónica se mantiene estable, capturando la demanda de carcasas de electrodomésticos y aislamiento. Las aplicaciones agrícolas tienen una participación marginal, pero se benefician de las iniciativas de recubrimientos especiales.
Geográficamente, los transformadores de Asia-Pacífico dominan el crecimiento del sector del embalaje, aprovechando las economías de escala y los incentivos gubernamentales. Los procesadores norteamericanos se enfrentan a una reducción de márgenes debido a las exportaciones chinas baratas, a pesar de las ventajas en materia prima. Los avances en reciclabilidad, así como las iniciativas de reciclaje mecánico y avanzado, deberían impulsar la aceptación del poliestireno, pero la demanda de poliestireno virgen seguirá siendo el principal motor del mercado hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de etilbenceno en la región Asia-Pacífico
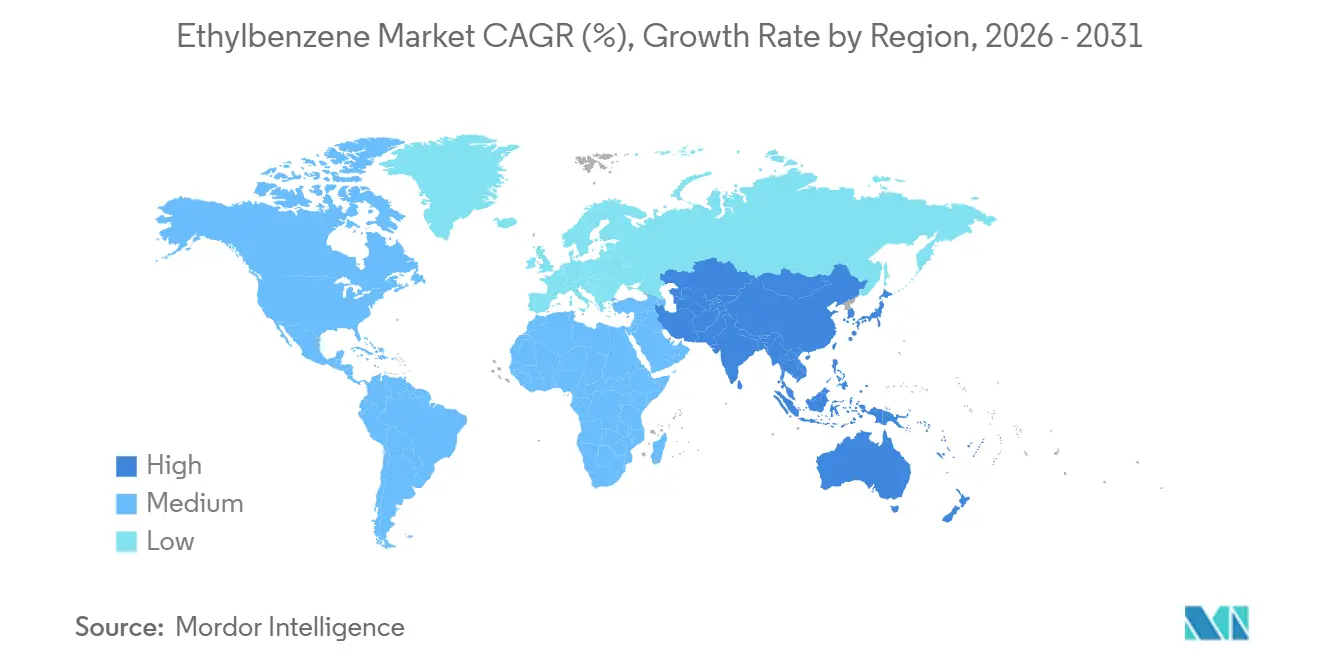
La región Asia-Pacífico representó el 57.03% del volumen de 2025 y se encamina a un crecimiento anual compuesto del 3.65% hasta 2031, manteniendo a la región en el centro del mercado del etilbenceno. Grandes expansiones de etileno, como BASF Zhanjiang y Fujian Zhongsha Gulei, integran cadenas de estireno, asegurando la autosuficiencia de benceno y etilbenceno. La planta de craqueo de etano de BPCL Bina en India y la de Nayara Energy en Vadinar, valoradas en 8 millones de dólares, buscan reducir el 45% de la factura de importación de productos petroquímicos del país y garantizar el suministro nacional de etilbenceno. Empresas del sudeste asiático como PTT GC impulsan su competitividad importando etano estadounidense y evitando paradas de mantenimiento importantes hasta 2026, manteniendo así exportaciones estables.
Mercado norteamericano de etilbenceno
América del Norte aprovecha el etano derivado del esquisto para disfrutar de los costos de producción más bajos del mundo, pero la disminución estructural de la demanda de gasolina limita el crecimiento del benceno derivado del reformado. El cierre de la planta de estireno de Lake Charles de Westlake, con una capacidad de 260 000 toneladas anuales, en diciembre de 2025, ilustra cómo incluso los productores con ventaja en materia prima se retiran cuando el exceso de oferta global reduce los márgenes. No obstante, Dow, ExxonMobil y Chevron Phillips añadieron capacidad adicional en enero de 2026, apostando por la recuperación cíclica y el arbitraje de exportaciones. Se espera que la cuota de mercado a largo plazo del etilbenceno en la región se mantenga en torno al 18-20%, a medida que la oferta se reduce en otros lugares.
Mercado de etilbenceno en EMEA y Sudamérica
Europa es el eslabón débil, golpeada por los altos costos de la energía y la exposición al EU ETS. Versalis, ExxonMobil, SABIC e INEOS retiraron más de 200,000 toneladas por año de capacidad combinada de craqueo entre 2024 y 2025. Los impuestos fronterizos al carbono y el costoso GNL socavan los márgenes de la nafta, impulsando un cambio acelerado hacia rutas especiales o circulares. Los complejos de Oriente Medio siguen siendo rentables con etano de bajo costo; la expansión financiada de Tasnee agregará 3.3 millones de toneladas por año de productos para el cuarto trimestre de 2030, canalizando el excedente de estireno a los mercados asiáticos. África y Sudamérica siguen siendo pequeñas pero estratégicas: el proyecto de estireno de Egipto de 300,000 toneladas por año en Alejandría cubre un déficit regional para 2030, y el pacto de materias primas a largo plazo de Braskem-Petrobras de Brasil aumenta la participación del etano, apoyando la demanda incremental de etilbenceno.
Panorama competitivo
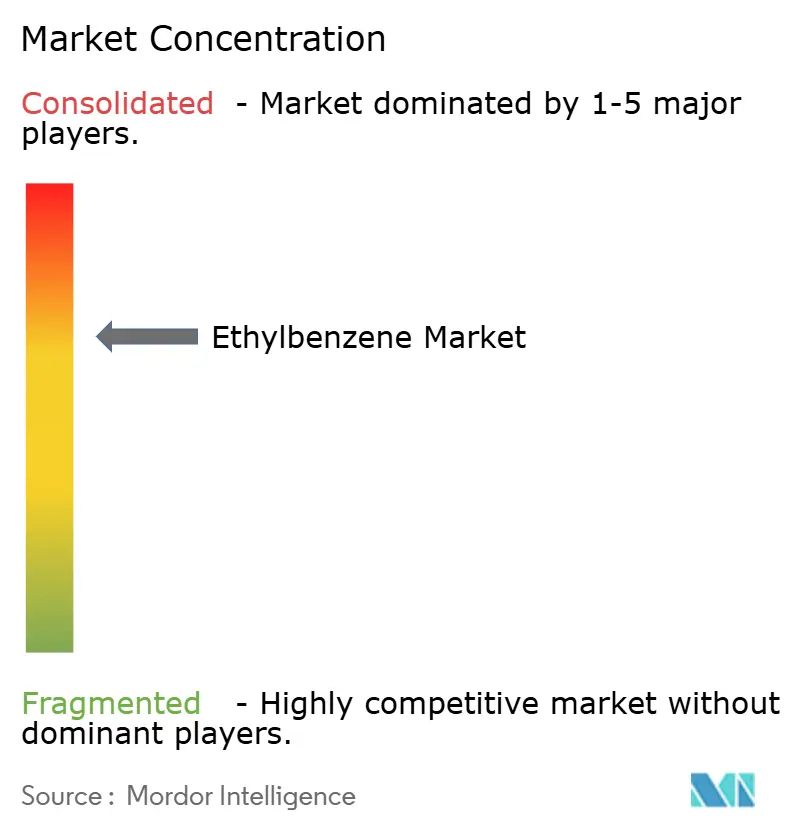
El mercado del etilbenceno está moderadamente consolidado. La presión competitiva obliga a los productores de estireno europeos y coreanos independientes a reconvertir sus plantas para la producción de acrílicos, compuestos ABS o incluso a cerrar definitivamente. Entre los indicios de consolidación se incluye la operación conjunta de craqueo de Idemitsu-Mitsui en Chiba para 2027. Mientras tanto, la sostenibilidad impulsa el capital hacia proyectos de bioetileno: el proyecto Path2Zero de Dow tiene como objetivo descarbonizar el 20 % de su volumen global de etileno para 2030, proporcionando barriles con bajas emisiones de carbono que pueden optar a contratos de prima verde a lo largo de la cadena de estirénicos.
Líderes de la industria del etilbenceno
INEOS
LyondellBasell Industries Holdings BV
Chevron Phillips Chemical Company LLC
Corporación Westlake
SIBUR Holding PJSC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Kuwait Styrene Company (TKSC), productor de monómero de estireno (SM), invocó fuerza mayor (FM) en su planta de etilbenceno-monómero de estireno (EBSM) en Al Ahmadi, Kuwait.
- Abril de 2025: Clariant anunció el lanzamiento de StyroMax UL-100, un catalizador de deshidrogenación de etilbenceno, diseñado para facilitar operaciones de conversión de vapor a aceite ultrabajas en plantas de estireno, para su posterior reemplazo en unidades existentes.
Alcance del informe sobre el mercado mundial del etilbenceno
El etilbenceno es un líquido transparente e inflamable con un olor similar al de la gasolina. Se fabrica comercialmente mediante una reacción catalizada de etileno y benceno a aproximadamente 40 bares y temperaturas cercanas a los 250 °C. El etilbenceno se utiliza exclusivamente como materia prima para la producción de monómeros de estireno. Sus principales aplicaciones se encuentran en las industrias de la construcción, el embalaje y la electrónica.
El mercado del etilbenceno se segmenta por aplicación, sector de uso final y geografía. Por aplicación, el mercado se divide en estireno, gasolina, dietilbenceno, gas natural, pintura, asfalto y nafta. Por sector de uso final, el mercado se divide en embalaje, electrónica, construcción, agricultura, automoción y otros sectores. El informe también abarca el tamaño del mercado y las previsiones para el mercado del etilbenceno en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han calculado en función del volumen (toneladas).
| Estireno | Poliestireno |
| Acrilonitrilo butadieno estireno | |
| Resinas de estireno-acrilonitrilo | |
| Elastómeros de estireno-butadieno y látex | |
| Resinas de poliéster insaturadas | |
| Gasolina | |
| Dietilbenceno | |
| Gas Natural | |
| Pintar | |
| Asfalto y Nafta |
| Embalaje |
| Electrónica |
| Construcción |
| Agricultura |
| Motorium |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por Aplicación | Estireno | Poliestireno |
| Acrilonitrilo butadieno estireno | ||
| Resinas de estireno-acrilonitrilo | ||
| Elastómeros de estireno-butadieno y látex | ||
| Resinas de poliéster insaturadas | ||
| Gasolina | ||
| Dietilbenceno | ||
| Gas Natural | ||
| Pintar | ||
| Asfalto y Nafta | ||
| Por industria del usuario final | Embalaje | |
| Electrónica | ||
| Construcción | ||
| Agricultura | ||
| Motorium | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál será la magnitud de la demanda mundial de etilbenceno para el año 2031?
Se prevé que el consumo alcance los 43.37 millones de toneladas en 2031, frente a los 37.19 millones de toneladas de 2026, impulsado por una tasa de crecimiento anual compuesta del 3.12 %.
¿Qué factores impulsan el mayor crecimiento en el uso final de los derivados del etilbenceno?
El embalaje, especialmente el de poliestireno y ABS utilizado en el comercio electrónico y en la industria alimentaria, crecerá a una tasa de crecimiento anual compuesta del 3.63 % hasta 2031.
¿Cómo afectan las regulaciones sobre COV a los productores?
Los límites más estrictos para el benceno y los COV en EE. UU. y Europa aumentan los costes de cumplimiento entre un 10 % y un 15 %, lo que acelera el cierre de plantas en regiones con costes elevados.
¿Son las rutas basadas en la biotecnología una opción de suministro a corto plazo?
Los proyectos piloto son prometedores, pero el bioetileno comercial no afectará de forma significativa al equilibrio de las materias primas hasta después de 2029.


