

Tamaño y participación en el mercado del monómero de etileno propileno dieno (EPDM)
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 2.20 millones de toneladas |
| Volumen de mercado (2031) | 2.73 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.38% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de monómero de etileno propileno dieno (EPDM) por Mordor Intelligence
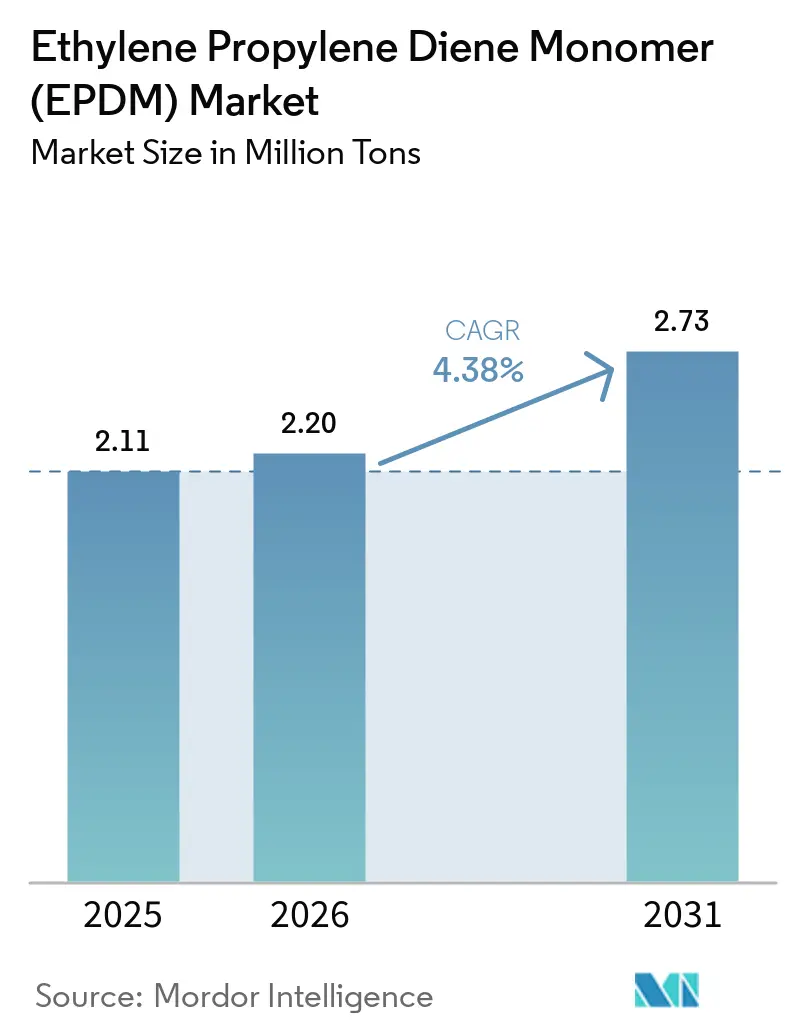
El tamaño del mercado de monómero de etileno propileno dieno se valoró en 2.11 millones de toneladas en 2025 y se estima que crecerá de 2.20 millones de toneladas en 2026 a 2.73 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.38 % durante el período de pronóstico (2026-2031). A medida que la demanda se desplaza de burletes para vehículos de combustión interna a sellos de gestión térmica para vehículos eléctricos, los grados curados con peróxido, que mantienen una recuperación de la deformación permanente por debajo de cierto umbral después de una exposición prolongada a altas temperaturas, están superando a las alternativas termoplásticas. Para 2025, se prevé que la región Asia-Pacífico controle una participación significativa del mercado de monómero de etileno propileno dieno, impulsada por el aumento de la producción de vehículos de nueva energía (NEV) en China y la expansión de la fibra óptica de backhaul 5G en el Sudeste Asiático. Las rutas de polimerización en suspensión, que consumen menos energía que sus contrapartes en solución, están experimentando el crecimiento más rápido gracias a la integración de catalizadores de metaloceno, lo que elimina la necesidad de costosas unidades de recuperación de solventes. La presión competitiva aumenta a medida que los grados bioatribuidos refuerzan las afirmaciones de reducción de carbono de Alcance 3. Simultáneamente, los productores de Oriente Medio aprovechan las materias primas integradas de etileno-propileno, lo que les permite reducir los precios spot.
Conclusiones clave del informe
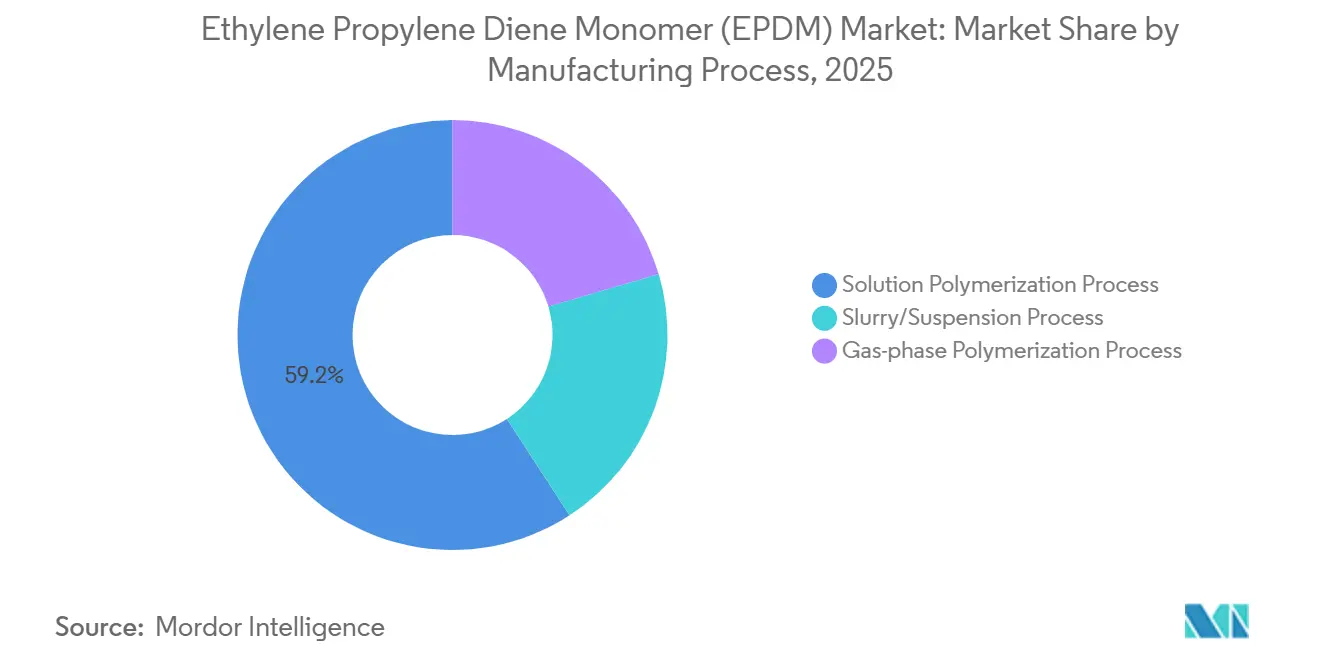
- Según el proceso de fabricación, la polimerización en solución capturó el 59.16 % del tamaño del mercado de monómero de etileno propileno dieno en 2025, y se prevé que la polimerización en suspensión/lechada se expanda a una CAGR del 4.83 % hasta 2031, la más rápida entre las rutas.
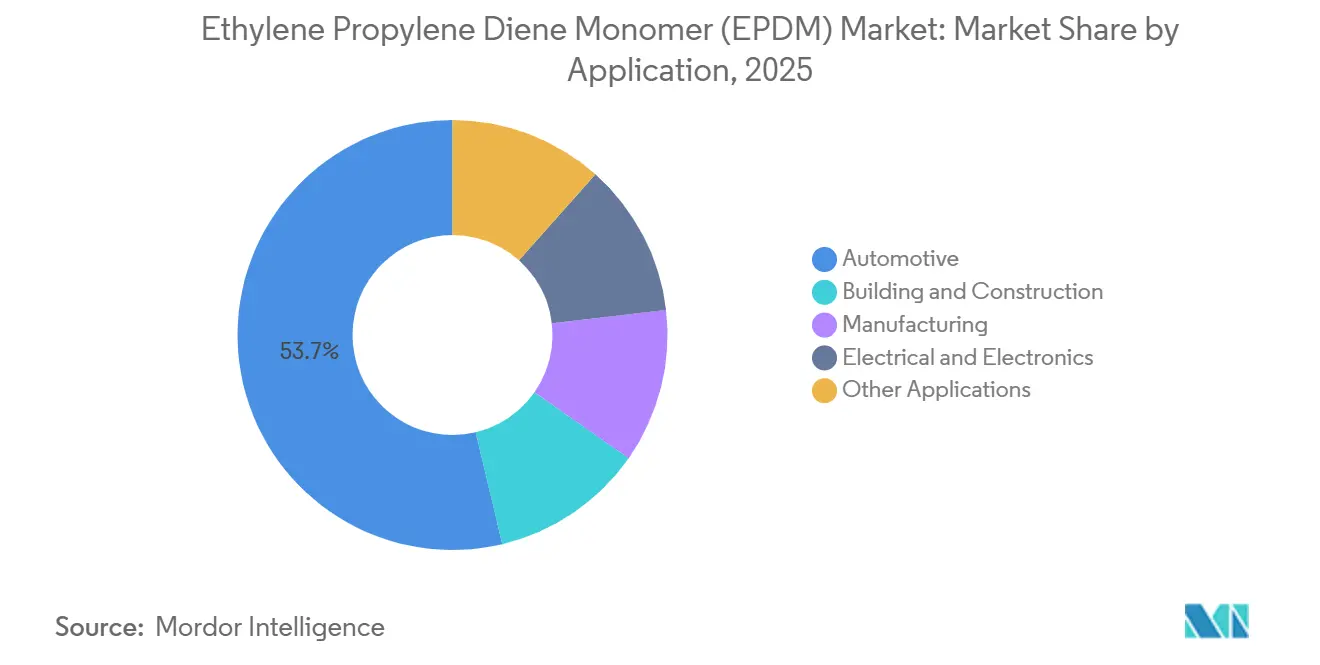
- Por aplicación, el sector automotriz capturó el 53.72 % del tamaño del mercado de monómero de etileno propileno dieno en 2025 y está avanzando a una CAGR del 4.62 % hasta 2031.
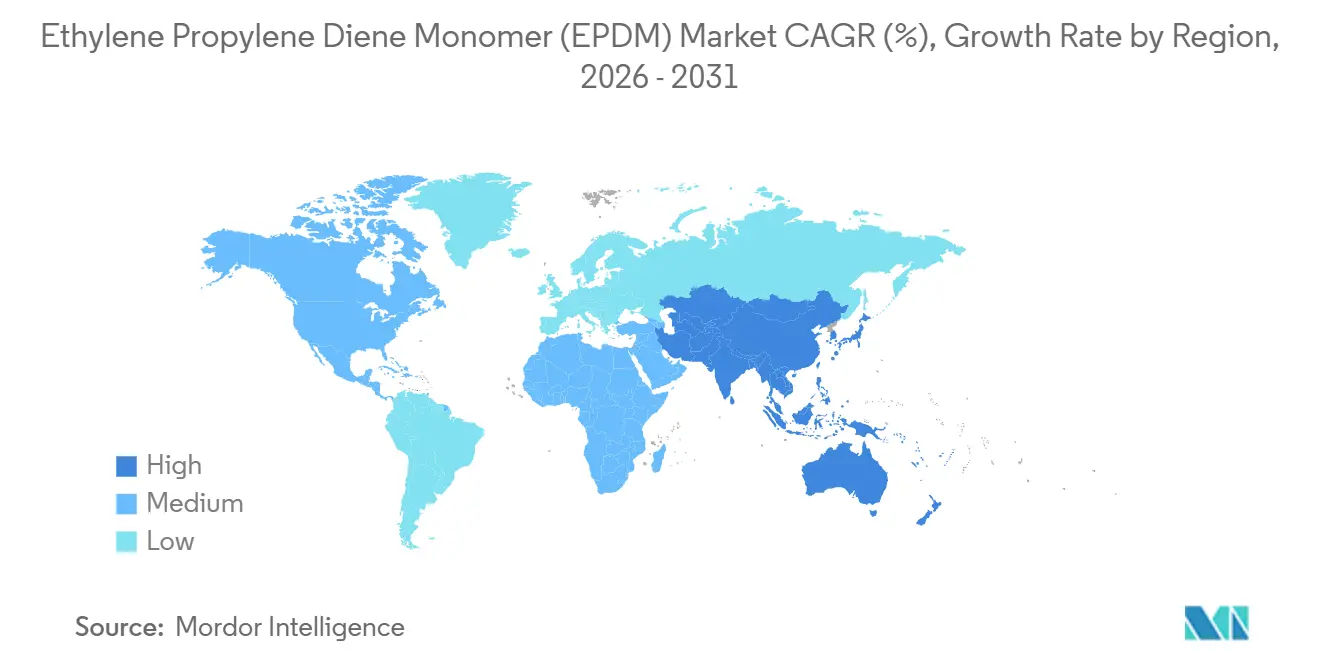
- Por región, Asia-Pacífico controló el 56.15% de la participación de mercado de monómero de etileno propileno dieno en 2025 y se proyecta que crecerá a una CAGR del 4.63% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de monómero de etileno propileno dieno (EPDM)
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La producción acelerada de vehículos eléctricos impulsa la demanda de sellos y juntas | + 1.2% | Global, con concentración en China, Europa y América del Norte. | Mediano plazo (2-4 años) |
| Implementaciones obligatorias de 5G que requieren cables resistentes a la intemperie | + 0.7% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África y América Latina | Corto plazo (≤ 2 años) |
| Rápida expansión de las tuberías de riego por goteo de precisión | + 0.5% | India, Oriente Medio, Norte de África, Europa mediterránea | Largo plazo (≥ 4 años) |
| La infraestructura de pilas de combustible de hidrógeno necesita elastómeros de alta temperatura | + 0.4% | Japón, Corea del Sur, Alemania, California | Largo plazo (≥ 4 años) |
| Los fabricantes de equipos originales cambian a EPDM curado con peróxido para piezas interiores con bajo contenido de COV | + 0.9% | Europa, América del Norte, segmentos premium en China | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La producción acelerada de vehículos eléctricos impulsa la demanda de sellos y juntas
Los paquetes de baterías para vehículos eléctricos requieren EPDM, que mantiene una recuperación de la deformación permanente por compresión en condiciones térmicas específicas, algo que un elastómero termoplástico de referencia no puede lograr. A medida que la industria migra del R134a al refrigerante de alta presión R744 en los sistemas de refrigeración de vehículos eléctricos, la estructura apolar del EPDM ofrece una ventaja, ya que resiste la plastificación incluso a alta presión del sistema. En 2024, China produjo una cantidad significativa de vehículos de nueva energía (NEV), y cada uno de ellos consumía una cantidad considerable de EPDM. Los proveedores de primer nivel están optando por juntas de EPDM con clasificación IP67 en las unidades de desconexión de batería, ya que el mayor coste de la silicona como materia prima la convierte en un sustituto poco rentable. Esta alineación de las necesidades térmicas, químicas y mecánicas está llevando a una consolidación del suministro, favoreciendo a los productores integrados expertos en polimerización, compuestos y pruebas internas.
Implementaciones obligatorias de 5G que requieren cables resistentes a la intemperie
Los despliegues globales de 5G requieren cables de alimentación y fibra con cubierta de EPDM. Estos cables deben soportar condiciones tropicales de radiación UV y niebla salina durante períodos prolongados sin agrietarse [1] ASTM International, “D1149 Resistencia al ozono”, astm.org . Bajo BharatNet III, India exige compuestos de EPDM o LSZH-EPDM para enlaces de fibra en aldeas para 2025. Esta iniciativa generará una demanda incremental significativa. El EPDM, con una constante dieléctrica en el rango de 2.3 a 2.5 a 1 GHz, experimenta menos pérdida de señal que la silicona. Esta ventaja facilita diseños de celdas pequeñas más densos, reduciendo posteriormente los costos de adquisición de sitios. Cabe destacar que cada nodo de celda pequeña introduce múltiples terminaciones exteriores. Este aumento amplifica la demanda de fundas de conectores de EPDM entre ocho y doce veces en comparación con las macrotorres 4G. A medida que los proyectos de telecomunicaciones consolidan sus compras en ventanas de entrega estrechas, los fabricantes de compuestos asiáticos están operando a una alta utilización de capacidad.
Expansión rápida de tuberías de riego por goteo de precisión
Las regiones con estrés hídrico están adoptando cada vez más el riego por goteo, con un crecimiento anual significativo. Los sellos de EPDM, conocidos por su durabilidad, resisten fertilizantes, pesticidas y agua clorada durante un período considerable de años. Para 2025, el programa de subsidios PMKSY de la India había cubierto con éxito millones de hectáreas, lo que generó una demanda sustancial de EPDM en goteros, válvulas y conectores en línea. En entornos desérticos, la vida útil del EPDM es significativamente mayor que la del polietileno cuando se expone a los rayos UV y a productos químicos. Esta longevidad se traduce en menores costos de vida útil del sistema, especialmente si se considera la recuperación a largo plazo del ahorro de agua. Los instaladores en Oriente Medio prefieren el EPDM por su resistencia a la formación de biopelículas, incluso a altas temperaturas de campo, una característica que dificulta que los sellos de PVC se vuelvan quebradizos rápidamente. Mientras tanto, los productores mantienen estables los precios spot de la resina, lo que garantiza que la rentabilidad de los sistemas de goteo siga siendo atractiva para los agricultores.
La infraestructura de pilas de combustible de hidrógeno necesita elastómeros de alta temperatura
Las estaciones de pilas de combustible de membrana de intercambio de protones, que operan a 70 MPa y temperaturas entre 120 y 150 °F, requieren el uso de juntas de EPDM curadas con peróxido, resistentes al agrietamiento por permeación de hidrógeno. Las hojas de ruta de hidrógeno de Japón y Corea del Sur proyectan el establecimiento de numerosas estaciones de recarga para 2030. Se espera que cada estación utilice sellos de alta temperatura, lo que generará una importante demanda anual de EPDM. La red alemana de movilidad H₂ cumple con las especificaciones de la norma DIN EN 17124, reflejando las demandas de Japón y Corea del Sur. Esta alineación ofrece a los productores europeos una oportunidad lucrativa, ya que los grados curados con peróxido tienen un precio superior al de sus homólogos curados con azufre. En Norteamérica, el Programa de Transporte Limpio de California está dando un paso importante al destinar fondos para centros de repostaje de hidrógeno en 2026. Esta inversión subraya la creciente demanda de productos especializados en la región. Además, los productores integrados, equipados con laboratorios de validación de compuestos, están cerrando contratos de suministro a largo plazo. Esto es crucial, ya que los fabricantes de equipos originales (OEM) de pilas de combustible exigen datos de durabilidad antes de otorgar la aprobación de la plataforma.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Competencia de los elastómeros de poliolefina termoplástica (TPO) | -0.8% | América del Norte, Europa (piezas exteriores de automóviles) | Corto plazo (≤ 2 años) |
| Análisis de la intensidad del carbono en polímeros derivados del petróleo | -0.5% | Europa (CBAM), California (SB 253), China (política de doble control) | Mediano plazo (2-4 años) |
| Límites inminentes de microplásticos en aplicaciones de migajas de EPDM | -0.5% | Europa (REACH, entrada 78), América del Norte (prohibiciones a nivel estatal), APAC (regulaciones emergentes) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Competencia de los elastómeros de poliolefina termoplástica (TPO)
Las piezas exteriores de automóviles están adoptando cada vez más TPO debido a sus ventajas, como permitir la pintura en molde y reducir el tiempo del ciclo de la línea de pintura [2] Society of Plastics Engineers, “TPO Processing Advantages”, 4spe.org . A diferencia del EPDM granulado, que genera costos de reciclaje debido a la desvulcanización, los TPO se pueden moler sin este proceso. Desde 2024, los fabricantes de equipos originales (OEM) norteamericanos han aumentado el contenido de TPO en camionetas ligeras, lo que ha llevado a un desplazamiento anual de EPDM. Las tarifas al final de la vida útil impuestas por las normas EPR de la UE y California aceleran aún más este cambio. Sin embargo, el EPDM mantiene una participación significativa en el sellado en climas fríos. Esto se debe a que los TPO se vuelven quebradizos a bajas temperaturas, mientras que el EPDM permanece flexible en condiciones mucho más frías. En respuesta, los productores están recurriendo a vulcanizados termoplásticos, que combinan la elasticidad del EPDM con la reciclabilidad de los soportes de polipropileno.
Análisis de la intensidad del carbono en polímeros derivados del petróleo
El EPDM convencional emite una cantidad significativa de CO₂e por kg, superando el límite de Alcance 3 de los fabricantes de equipos originales (OEM). A partir de 2026, el Mecanismo de Ajuste Fronterizo de Carbono de la UE aplicará un cargo al EPDM importado sin certificados de descarbonización. El NORDEL REN de Dow, introducido en 2024, logra una reducción sustancial de la huella de carbono mediante un enfoque de balance de masa de materia prima biológica. Sin embargo, tiene un coste adicional, lo que limita su adopción a las marcas de vehículos eléctricos de alta gama en Europa y China. La ley SB 253 de California exige la divulgación de las emisiones de Alcance 3 para las empresas con ingresos superiores a un determinado umbral, a partir de 2026, lo que intensifica el escrutinio de las cadenas de suministro de la construcción. Dado que la producción de bionafta es significativamente menor que la de fuentes fósiles, se prevé que el EPDM de origen biológico se mantenga limitado a un pequeño porcentaje del volumen global hasta 2027.
Análisis de segmento
Por proceso de fabricación: las rutas de lodos ganan en eficiencia de costos
El proceso de polimerización en solución generó el 59.16 % de la producción mundial en 2025. Sin embargo, el proceso en suspensión, que opera a 40-60 °C y elimina la necesidad de recuperación de solventes, emergió como la ruta de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.83 % hasta 2031, logrando un crecimiento notable y reduciendo el consumo de energía. El uso de catalizadores de metaloceno en reactores de suspensión mejoró la distribución de etileno, a la vez que redujo el costoso consumo de ENB. La ventaja en costos fue evidente: las plantas de suspensión nuevas incurrieron en menores gastos por tonelada anual en comparación con las unidades de solución. Esta disparidad de precios impulsó la expansión de la capacidad en India y el Sudeste Asiático. Si bien las rutas de solución continuaron liderando en grados curables con peróxido y de peso molecular ultraalto, los productores de suspensión comenzaron a injertar anhídrido maleico después del reactor para cubrir las necesidades en aplicaciones donde la adhesión era crítica.
Las tendencias regionales destacaron esta evolución. La unidad de Kumho Polychem en Yeosu, con una capacidad significativa, empleó la polimerización en suspensión a temperatura ultrabaja, logrando una reducción notable en los costos de refrigeración. Mientras tanto, la línea de ARLANXEO en Changzhou, que se expandió en 2022, aprovechó los grados de suspensión con costos de envío más bajos para atender a los crecientes sectores de la construcción y el cableado en China. Los inversores adoptaron una estrategia de capital dual: aumentar la producción de suspensión para el volumen y mantener las líneas de solución para sus especialidades de alto margen. Este equilibrio estratégico redefinió la asignación de capital entre los proveedores en el mercado de monómero de etileno propileno dieno.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: el dominio automotriz enmascara la bifurcación del segmento
El sector automotriz capturó el 53.72 % del tamaño del mercado de monómero de etileno propileno dieno en 2025 y avanza a una tasa de crecimiento anual compuesta (TCAC) del 4.62 % hasta 2031. Si bien la demanda de sellado para vehículos eléctricos en carcasas de baterías y mangueras de refrigerante ha crecido anualmente, los soportes tradicionales para motores de combustión interna y las mangueras de radiador han experimentado un descenso. Esta divergencia indica una creciente participación de mercado para los grados de monómero de etileno propileno dieno curados con peróxido, de alto margen, incluso mientras la demanda de las variantes curadas con azufre, más comunes, permanece estancada. El sector de la construcción, en segundo lugar, se ha beneficiado de los mandatos de eficiencia de la UE. Las membranas reflectantes de EPDM para techos, que pueden prolongar la vida útil y reducir el consumo de energía para refrigeración, han impulsado el crecimiento. Mientras tanto, el sector eléctrico y electrónico se ha expandido, impulsado por la demanda de retardantes de llama sin halógenos en el revestimiento de cables 5G y los cables de alimentación de los centros de datos.
Los productos industriales de caucho han experimentado un crecimiento, influenciados por los ciclos de inversión en minería y productos químicos. En contraste, sectores como el riego por goteo de precisión, el césped sintético y los electrodomésticos han experimentado un crecimiento conjunto, impulsado por las restricciones regulatorias sobre el PVC y los ftalatos. Las preferencias regionales son distintas: el mercado de monómero de etileno propileno dieno (ETP) en la región Asia-Pacífico se ha orientado hacia la automoción y la electrónica; América del Norte ha mostrado preferencia por las renovaciones en la construcción; y Europa, tras endurecer los límites de COV en 2025, se ha inclinado por los interiores especiales curados con peróxido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de monómero de etileno propileno dieno (EPDM) en la región Asia-Pacífico
La región Asia-Pacífico lideró el mercado de monómero de etileno propileno dieno, con el 56.15 % del volumen global en 2025, y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4.63 % hasta 2031, gracias al impulso de la producción de vehículos de nueva energía (NEV) de China, el impulso del riego por goteo en India y la fibra 5G del Sudeste Asiático, que impulsa la demanda de compuestos. La planta de Mitsui en Ichihara, con una capacidad significativa, se centra en grados premium de metaloceno. Mientras tanto, tras firmar un memorando de entendimiento en 2024 con SK Geocentric, Kumho Polychem ha orientado su planta de Yeosu hacia la producción de caucho de atribución biológica ISCC PLUS. Las provincias costeras de China pagan una prima por las especificaciones de curado con peróxido, que cumplen con los estándares para las exportaciones europeas, lo que genera un panorama de precios diferenciado a nivel nacional.
Mercado norteamericano de monómero de etileno propileno dieno (EPDM)
Norteamérica captó una cuota de mercado considerable en 2025. Si bien el estancamiento en la industria automotriz ha limitado el crecimiento del volumen, la planta de Dow en Plaquemine ha reanudado sus operaciones, produciendo NORDEL REN bioatribuido para la exportación. Simultáneamente, Lion Elastomers ha mejorado sus operaciones añadiendo líneas de acabado para emulsiones a base de agua. Las empresas mexicanas de compuestos han experimentado un crecimiento significativo, impulsado por la deslocalización del ensamblaje de vehículos eléctricos en EE. UU. y la creciente demanda de productos especializados, especialmente bajo los mandatos de declaración de carbono de la ley SB 253 de California.
Mercado de monómero de etileno propileno dieno (EPDM) en EMEA
Europa, con una cuota de mercado considerable en 2025, ha experimentado el menor crecimiento, principalmente debido a los altos costes energéticos que reducen los márgenes. En respuesta a la dinámica del mercado, LANXESS ha modernizado sus instalaciones de Geleen para priorizar la producción de curado con peróxido y bioatribución, tras el cierre de su línea Marl. Para contrarrestar la baja producción automovilística de la UE, Versalis ha exportado estratégicamente sus grados de pulpa de Ferrara al norte de África y Oriente Medio.
Mercado de monómero de etileno propileno dieno (EPDM) en Sudamérica y Oriente Medio y África
Sudamérica, junto con Oriente Medio y África, representó una porción menor del volumen global. La empresa conjunta KEMYA de ExxonMobil ha estado aprovechando las materias primas de bajo costo, fijando precios para sus productos por debajo de las tarifas spot de Asia, lo que ha presionado los márgenes regionales. Brasil ha experimentado una recuperación gracias a la inversión en infraestructura, mientras que las empresas del Golfo han canalizado inversiones hacia centros de compuestos downstream, con el objetivo de obtener mayor valor en lugar de simplemente exportar caucho en pacas.

Panorama competitivo
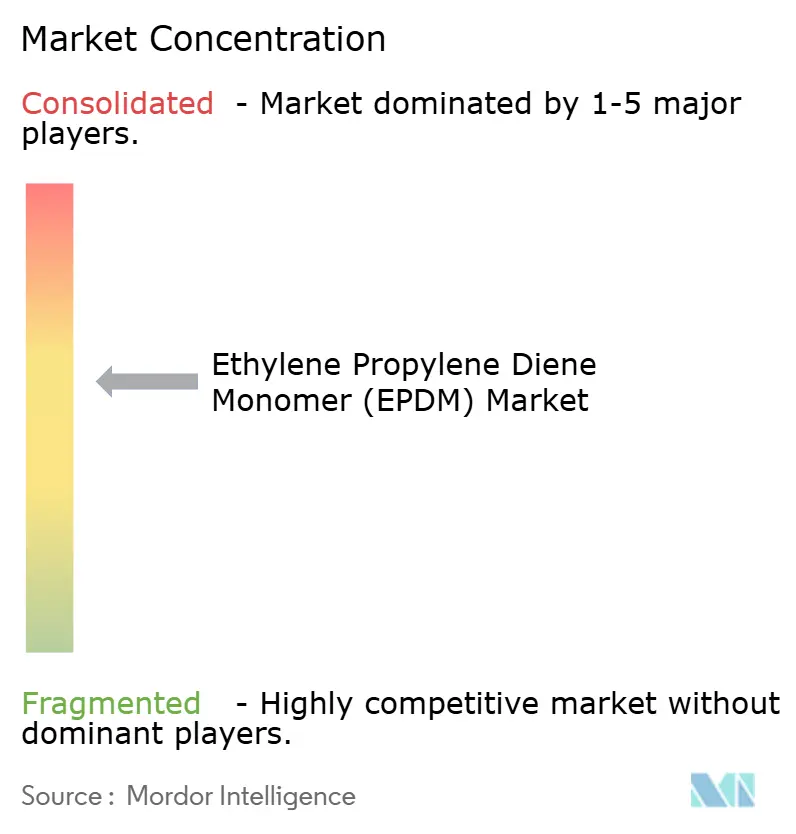
El mercado del monómero de etileno propileno dieno (EPDM) está moderadamente consolidado. Los productores de Oriente Medio explotan las corrientes integradas de etileno-propileno para rebajar los precios globales, lo que obliga a las unidades norteamericanas y europeas a paralizar sus actividades o a centrarse en especialidades como membranas para techos curables con peróxido y emulsiones de EPDM a base de agua. Empresas disruptivas en la fabricación de compuestos lanzan EPDM injertado con anhídrido maleico, compatible con sustratos de poliamida y metal, lo que amplía su uso en ensamblajes de aligeramiento donde se eliminan las fijaciones mecánicas. El EPDM de metaloceno de plantas chinas amenaza las rentas tecnológicas occidentales, ya que los productores locales replican perfiles de distribución de composición estrecha que antes justificaban sobreprecios de dos dígitos. El crecimiento potencial reside en los sellados de hidrógeno y las mezclas de bio-TPV que cumplen con los requisitos de la economía circular. Lion Elastomers y Emulco comercializan emulsiones a base de agua, posicionando a EPDM para recubrimientos con bajo contenido de COV, mientras que Dow y Kumho certifican líneas con atribuciones biológicas que ayudan a los fabricantes de automóviles a cumplir con los objetivos de Alcance 3 bajo EU CBAM y California SB 253.
Líderes de la industria del monómero de etileno propileno dieno (EPDM)
ARLANXEO
Exxon Mobil Corporation
SK geocentric Co., Ltd.
Dow
Productos químicos Kumho P&B (Kumho Polychem)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Trelleborg Sealing Solutions presentó nuevos grados de caucho EPDM diseñados para reducir la huella de carbono del producto hasta en un 55 %. Estos grados de caucho de etileno propileno dieno monómero (EPDM) están disponibles en variantes de 70 Shore A y 80 Shore A.
- Agosto de 2025: ARLANXEO lanzó los grados Keltan Eco-B y Eco-BC con certificación ISCC PLUS en India, ofreciendo alternativas de EPDM de base biológica con un rendimiento idéntico al de los cauchos convencionales.


Alcance del informe de mercado global de monómero de etileno propileno dieno (EPDM)
El monómero de etileno propileno dieno (EPDM) es un copolímero, y sus elastómeros presentan propiedades como resistencia al calor, al ozono, a la intemperie y al envejecimiento. Se utiliza en la industria automotriz, en techados y en impermeabilización para diversas aplicaciones.
El mercado del monómero de etileno propileno dieno (EPDM) está segmentado por proceso de fabricación, aplicación y ubicación geográfica. Por proceso de fabricación, el mercado se divide en polimerización en solución, en suspensión y en fase gaseosa. Por aplicación, el mercado se segmenta en los sectores de la automoción, la construcción, la manufactura, la electricidad y la electrónica, entre otros. El informe también abarca el tamaño del mercado y las previsiones para el monómero de etileno propileno dieno (EPDM) en 27 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el volumen (toneladas).
| Proceso de polimerización en solución |
| Proceso de lodo/suspensión |
| Proceso de polimerización en fase gaseosa |
| Motorium |
| Maquinaria de construcción usada |
| Manufactura |
| Eléctrica y electrónica |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| Russia | |
| España | |
| Turquía | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Egipto | |
| Nigeria | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por proceso de fabricación | Proceso de polimerización en solución | |
| Proceso de lodo/suspensión | ||
| Proceso de polimerización en fase gaseosa | ||
| por Aplicación | Motorium | |
| Maquinaria de construcción usada | ||
| Manufactura | ||
| Eléctrica y electrónica | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| Russia | ||
| España | ||
| Turquía | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Egipto | ||
| Nigeria | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Qué ruta de producción está ganando participación dentro de la producción mundial de EPDM?
La polimerización en suspensión/lechada es la ruta de más rápido crecimiento, con una CAGR del 4.83 % en 2025, porque reduce el uso de energía y la intensidad de capital en comparación con los procesos de solución.
¿Qué impulsa la adopción de EPDM en la infraestructura de telecomunicaciones?
Las implementaciones de 5G requieren cubiertas de cables resistentes a los rayos UV y al ozono; el EPDM cumple con las pruebas de intemperie IEC 60502 y tiene una constante dieléctrica favorable que minimiza la pérdida de señal.
¿Cómo afecta la competencia de TPO a la demanda de EPDM?
Los TPO desplazan al EPDM en las piezas exteriores de automóviles, donde la reciclabilidad y la pintura en el molde reducen los costos de ensamblaje, lo que reduce el uso de EPDM en América del Norte.
¿Cuál es la demanda mundial actual del mercado de EPDM y su crecimiento esperado para 2031?
El tamaño del mercado de monómero de etileno propileno dieno se valoró en 2.11 millones de toneladas en 2025 y se estima que crecerá de 2.20 millones de toneladas en 2026 para alcanzar 2.73 millones de toneladas en 2031, a una CAGR del 4.38% durante el período de pronóstico (2026-2031).
Última actualización de la página:



