

Tamaño y participación en el mercado del etileno tetrafluoroetileno (ETFE)
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 567.16 Million |
| Tamaño del mercado (2031) | USD 802.29 Million |
| Tasa de crecimiento (2026 - 2031) | 7.18% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de etileno tetrafluoroetileno (ETFE) por Mordor Intelligence
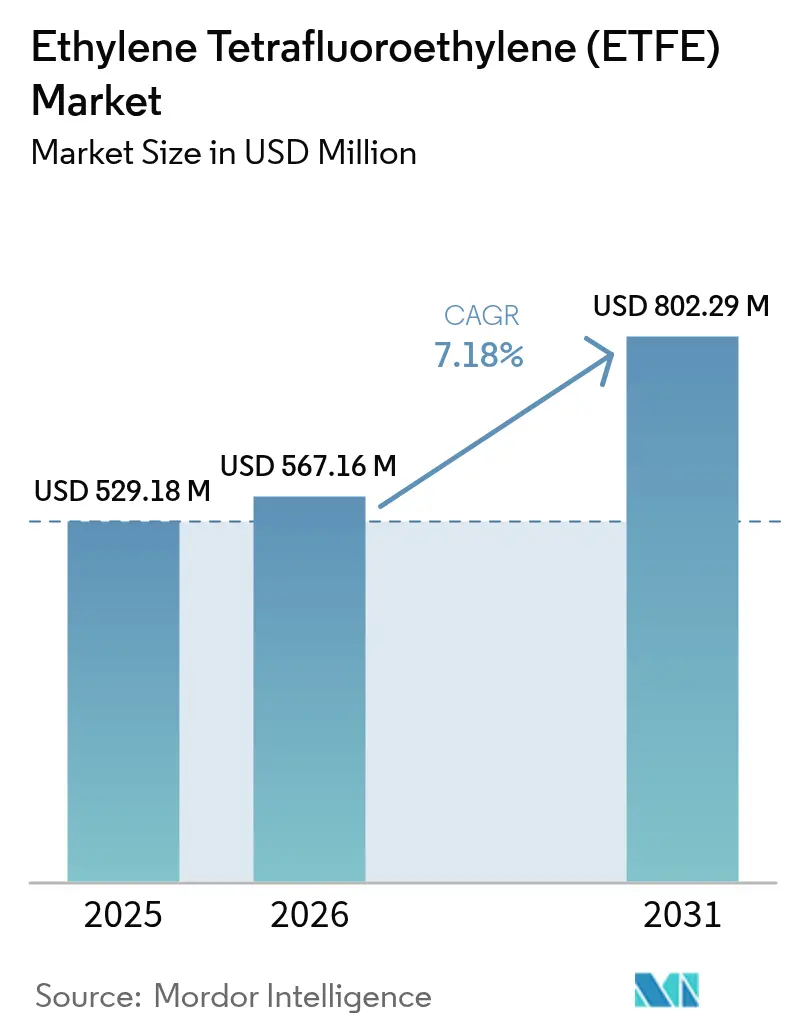
El mercado del etileno tetrafluoroetileno (ETFE) alcanzó un valor de 529.18 millones de dólares en 2025 y se estima que crecerá desde los 567.16 millones de dólares en 2026 hasta los 802.29 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.18 % durante el período de pronóstico (2026-2031). Las membranas arquitectónicas, el cableado aeroespacial y los laminados fotovoltaicos transparentes son los principales motores de crecimiento, ya que la claridad, la inercia química y la resistencia a la tracción del material superan a las alternativas convencionales de vidrio y polímeros. Los proyectos de techado de estadios en Norteamérica y Europa siguen demostrando las ventajas del ETFE en cuanto a ahorro de peso y aprovechamiento de la luz natural, mientras que las aerolíneas y los fabricantes de aeronaves eléctricas de despegue y aterrizaje vertical (eVTOL) especifican cables con aislamiento de ETFE para soportar ciclos térmicos y la exposición a fluidos hidráulicos. Los fabricantes de módulos solares están utilizando laminados transparentes de ETFE que preservan la estética de las fachadas y convierten la luz solar en energía, expandiendo así el mercado del ETFE hacia la integración fotovoltaica en edificios. El aumento de la capacidad de producción regional en Asia-Pacífico garantiza la seguridad del suministro, si bien las regulaciones sobre sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) en Europa y Norteamérica podrían reorientar la inversión hacia tecnologías químicas más sostenibles y cadenas de valor locales.
Conclusiones clave del informe
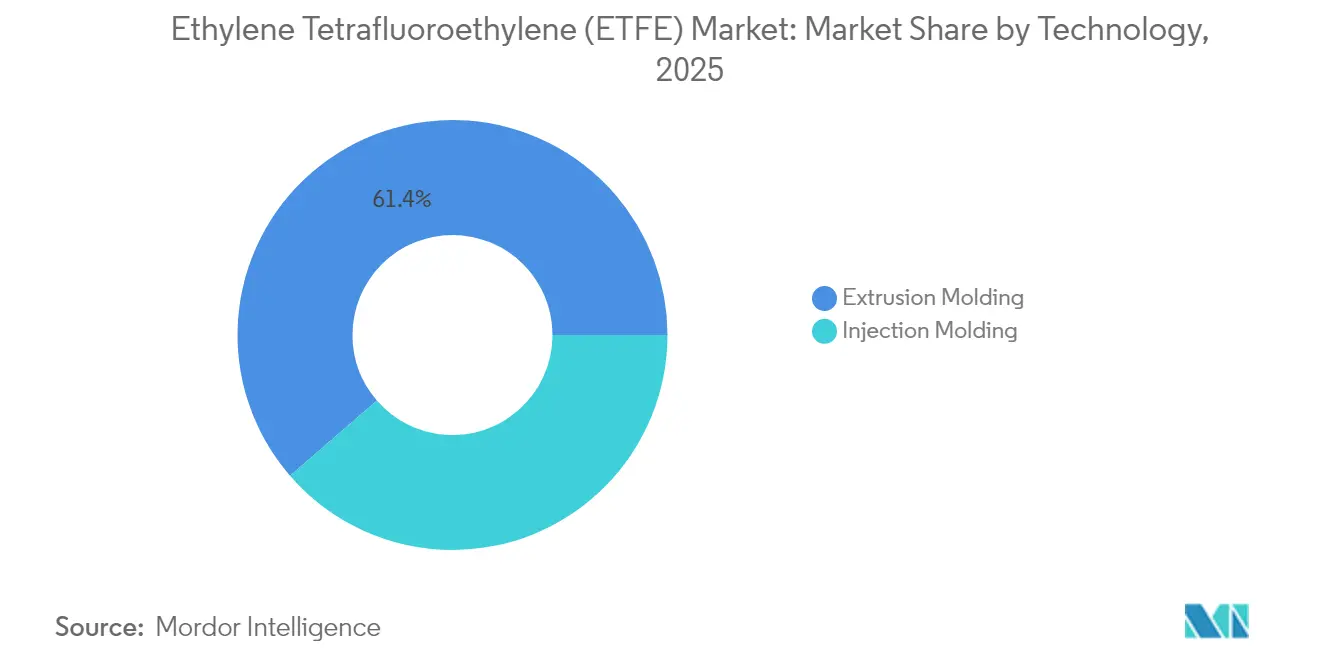
- Por tecnología, el moldeo por extrusión capturó el 61.36 % de la participación de mercado del etileno tetrafluoroetileno (ETFE) en 2025, mientras que se proyecta que el moldeo por inyección registre una CAGR del 7.96 % hasta 2031.
- Por tipo de producto, los gránulos representaron el 55.62 % del tamaño del mercado de etileno tetrafluoroetileno (ETFE) en 2025, mientras que se prevé que los polvos registren una CAGR del 8.41 % hasta 2031.
- Por aplicación, las películas y láminas representaron el 49.35 % de los ingresos en 2025, aunque se espera que los cables y alambres avancen a una tasa compuesta anual del 8.86 % entre 2026 y 2031.
- Por industria de uso final, los edificios y la construcción lideraron con una participación del 42.10 % del tamaño del mercado de etileno tetrafluoroetileno (ETFE) en 2025; se prevé que la energía solar fotovoltaica tenga la CAGR más rápida del 8.98 % hasta 2031.
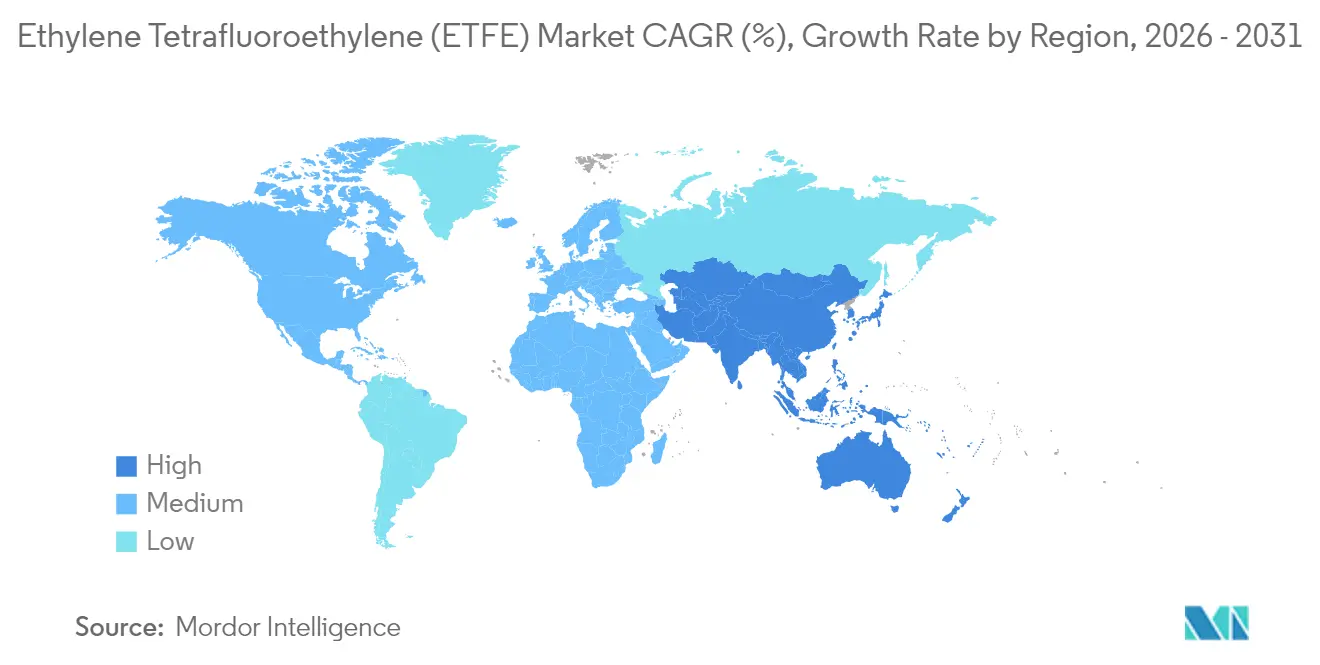
- Por geografía, Asia-Pacífico generó el 46.90 % de los ingresos de 2025 y se está expandiendo a una CAGR del 8.54 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de etileno tetrafluoroetileno (ETFE)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ganando popularidad como material de cubierta para estructuras tipo estadio | + 1.8% | Ganancias iniciales globales en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de cables de etileno tetrafluoroetileno (ETFE) en el cableado aeroespacial | + 1.5% | Núcleo de América del Norte y Europa, con propagación a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fachadas ligeras y duraderas que sustituyen al vidrio convencional | + 1.2% | Global, concentrado en la construcción urbana | Mediano plazo (2-4 años) |
| Aparición de laminados fotovoltaicos transparentes de etileno tetrafluoroetileno (ETFE) | + 0.9% | Europa y Asia-Pacífico, con expansión a América del Norte | Largo plazo (≥ 4 años) |
| Demanda de tubos resistentes a productos químicos en plantas de combustibles renovables para aviación | + 0.7% | América del Norte y Europa, Asia-Pacífico a continuación | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Ganando popularidad como material de cubierta para estructuras tipo estadio
Los arquitectos de estadios utilizan cada vez más sistemas de techado de ETFE porque proporcionan iluminación natural y eliminan las limitaciones de peso estructural de las marquesinas de cristal tradicionales. La estructura de techado diagonal de 277,000 pies cuadrados del Intuit Dome incorpora membranas transparentes de ETFE que permiten la circulación natural del aire, eliminando la necesidad de aire acondicionado en ciertas zonas y obteniendo la certificación LEED Platino. Las propiedades autoextinguibles del material abordan las preocupaciones sobre seguridad contra incendios que históricamente han limitado la adopción de membranas en recintos de alta ocupación. Más allá de su funcionalidad, la capacidad del ETFE para dispersar la luz solar previene el efecto invernadero, manteniendo al mismo tiempo una transmisión de luz natural del 95%, creando condiciones óptimas de juego que los techos tradicionales no pueden igualar. Esta tendencia se está acelerando a medida que los operadores de recintos reconocen las ventajas de coste a largo plazo del ETFE, con requisitos de mantenimiento limitados a una limpieza cada 2-3 años, en comparación con los frecuentes reemplazos de los paneles de cristal.
Creciente demanda de cables de etileno tetrafluoroetileno (ETFE) en el cableado aeroespacial
Los fabricantes aeroespaciales están expandiendo la adopción de cables de ETFE debido a su resistencia a ciclos de temperatura extremos y a la exposición a sustancias químicas que degradarían los materiales de aislamiento convencionales. El informe Perspectivas de la Industria Aeroespacial y de Defensa para 2025 proyecta un crecimiento del 11.6 % en el tráfico aéreo mundial de pasajeros, con un gasto en defensa que supera los 2.4 billones de dólares, lo que genera una demanda sostenida de soluciones de cableado de alto rendimiento. La resistencia del ETFE a los fluidos hidráulicos y su estabilidad térmica lo hacen esencial para los sistemas de aeronaves de próxima generación, en particular en aeronaves eléctricas de despegue y aterrizaje vertical (eVTOL), donde la reducción de peso es crucial. Las aplicaciones militares impulsan precios elevados, ya que los cables de ETFE cumplen con las estrictas especificaciones para superficies de control térmico de aeronaves de combate y naves espaciales. La transición hacia arquitecturas de aeronaves más eléctricas está expandiendo el papel del ETFE más allá del cableado tradicional, a sistemas de gestión de energía, donde su estabilidad térmica permite mayores densidades de corriente sin fallos de aislamiento.
Fachadas ligeras y duraderas que sustituyen al vidrio convencional
Los diseñadores de edificios están optando por fachadas de ETFE porque logran los objetivos de transparencia y reducen las cargas estructurales en un 95 % en comparación con instalaciones de vidrio equivalentes. El valor R del material es tres veces superior al del vidrio, lo que permite un rendimiento térmico superior que reduce el consumo de energía de calefacción, ventilación y aire acondicionado (HVAC), conservando al mismo tiempo la iluminación natural. La transmisión ultravioleta (UV) del ETFE se puede controlar con precisión mediante tecnologías de impresión, lo que permite a los arquitectos personalizar la ganancia de calor solar sin comprometer la visibilidad. La transparencia acústica del material reduce la reverberación en espacios grandes, creando mejores ambientes interiores que los muros cortina de vidrio tradicionales. Las ventajas de mantenimiento son sustanciales, gracias a las propiedades autolimpiantes del ETFE y a su vida útil de 50 años, que no se ve afectada por la exposición a la luz ultravioleta (UV) ni por la contaminación urbana. La aparición del STFE (Envolvente Estructural Transparente Fluorada) del Grupo Serge Ferrari representa una evolución tecnológica, ya que ofrece una transmisión de luz del 50 % a un peso diez veces menor que el del vidrio, lo que permite aplicaciones más allá de las limitaciones tradicionales de los módulos neumáticos del ETFE.
Aparición de laminados fotovoltaicos transparentes de etileno tetrafluoroetileno (ETFE)
Los fabricantes de paneles solares están integrando laminados de ETFE porque permiten sistemas fotovoltaicos integrados en edificios que mantienen la estética arquitectónica mientras generan energía limpia. La investigación sobre sistemas fotovoltaicos selectivos espectrales transparentes demuestra que los sistemas basados en ETFE pueden lograr una alta transmitancia visible promedio mientras mantienen la eficiencia de conversión de energía, lo que los hace adecuados para aplicaciones agrovoltaicas donde el crecimiento de los cultivos y la generación de energía deben coexistir. La resistencia a la intemperie del material garantiza un rendimiento a largo plazo en instalaciones exteriores, con la serie NEOFLON ETFE de Daikin diseñada específicamente para membranas de techos y películas de invernadero debido a su resistencia a los rayos UV. La claridad óptica del ETFE permite una transmisión eficiente de la luz a las células fotovoltaicas subyacentes mientras las protege de la degradación ambiental. El desarrollo de concentradores solares luminiscentes que utilizan sustratos de ETFE permite una transparencia neutra en color con una transmitancia visible promedio del 92% mientras absorbe entre el 60 y el 90% de la radiación UV dañina [1] Journal of Materials Chemistry A, “Transparent Spectral Selective Photovoltaics,” rsc.org . Esta tecnología resulta especialmente valiosa para aplicaciones arquitectónicas donde los paneles solares opacos tradicionales comprometerían la estética del edificio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones ambientales y regulaciones más estrictas sobre sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS)/fluoropolímeros | –2.1% | Núcleo europeo, extendiéndose a América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Análisis de seguridad contra incendios en cojines de etileno tetrafluoroetileno (ETFE) de una sola capa | –1.3% | Global, acentuado en Europa después de Grenfell | Mediano plazo (2-4 años) |
| Capacidad mundial limitada de resina de etileno tetrafluoroetileno (ETFE) | –0.8% | Concentrado en centros de producción de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones ambientales y regulaciones más estrictas sobre sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS)/fluoropolímeros
Las restricciones propuestas por la Unión Europea para las sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) podrían prohibir más de 10,000 2029 sustancias, incluido el ETFE, en concentraciones que superen los límites especificados, con plazos de implementación que se extenderán hasta 300. Esta presión regulatoria obliga a los fabricantes a desarrollar estrategias de gestión de PFAS, incluyendo auditorías de la cadena de suministro y la búsqueda de alternativas, aunque los sustitutos adecuados suelen tener un rendimiento inferior o conllevan costes más elevados. Daikin ha respondido invirtiendo más de 99.9 millones de dólares para capturar las emisiones de PFAS, con el objetivo de alcanzar una tasa de captura del 2030 % en los vertidos de aguas de proceso, mientras realiza la transición a tecnologías de fabricación sostenibles para 24. La Agencia Europea del Medio Ambiente destaca que los polímeros PFAS constituyen entre el 40 % y el XNUMX % del volumen total de PFAS en los mercados de la Unión Europea (UE), y que su persistencia y posible toxicidad generan contaminación a lo largo de su ciclo de vida, desde la producción hasta la eliminación. La fragmentación regulatoria entre el enfoque centralizado de Europa y las restricciones estatales de Estados Unidos (EE. UU.) genera complejidades de cumplimiento que aumentan los costes operativos y limitan el acceso al mercado de los productos de ETFE.
Análisis de seguridad contra incendios en cojines de etileno tetrafluoroetileno (ETFE) de una sola capa
Los reguladores de seguridad de edificios están intensificando el escrutinio de las instalaciones de ETFE de una sola capa tras la investigación de la Torre Grenfell, que puso de manifiesto fallos sistémicos en la seguridad de los edificios y la necesidad de medidas de protección contra incendios robustas [2] Parlamento del Reino Unido, “Informe de progreso de la investigación de la Torre Grenfell”, parliament.uk . El ritmo de la reparación de revestimientos inseguros ha sido más lento de lo esperado, y muchos edificios aún requieren mejoras de seguridad, lo que genera incertidumbre en torno a las aprobaciones de materiales de membrana. Los fabricantes están respondiendo desarrollando formulaciones ignífugas mejoradas y sistemas de amortiguación multicapa que proporcionan protección de respaldo si fallan las barreras primarias. El énfasis regulatorio en los planes de evacuación personal para residentes vulnerables y la aplicación rigurosa de las normas de seguridad de edificios está impulsando una selección de materiales más conservadora, favoreciendo las tecnologías probadas sobre las soluciones innovadoras. Este escrutinio es particularmente agudo en edificios de alta ocupación como estadios y aeropuertos, donde las ventajas de ligereza del ETFE deben sopesarse con protocolos integrales de seguridad contra incendios que pueden requerir medidas de protección adicionales.
Análisis de segmento
Por tecnología: la extrusión domina los métodos de procesamiento
El moldeo por extrusión generó el 61.36 % de los ingresos en 2025, destacando su eficiencia para películas continuas, láminas y recubrimientos de cables. Se prevé que el tamaño del mercado de ETFE para productos de grado de extrusión crezca de forma constante junto con los proyectos de estadios e invernaderos. La tasa de crecimiento anual compuesta (TCAC) del 7.96 % del moldeo por inyección refleja la creciente demanda de piezas de precisión, como conectores de cables complejos y componentes de cámaras de semiconductores. Las máquinas híbridas capaces de extruir e inyectar están ganando terreno a medida que los convertidores buscan atender pedidos específicos de la industria aeroespacial y electrónica sin múltiples activos de capital.
Los grados de resina optimizados, como NEOFLON ETFE-TX, mejoran el rendimiento a la tracción en ambos procesos, lo que permite paredes más delgadas y un menor peso de las piezas sin sacrificar la durabilidad. Los fabricantes de equipos de procesamiento están introduciendo geometrías de tornillo y sistemas de canal caliente adaptados a la alta temperatura de fusión del ETFE, lo que ayuda a los procesadores a evitar la degradación y los defectos superficiales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Gránulos Formatos de material de plomo
Los gránulos representaron el 55.62 % del valor de mercado en 2025, ya que su forma granulada garantiza un flujo constante durante la extrusión y la inyección. Los fabricantes de alambres y cables prefieren los gránulos por su dosificación precisa que minimiza los defectos dieléctricos. Los grados de polvo, con una tasa de crecimiento anual compuesta (TCAC) del 8.41 %, se utilizan en aplicaciones de recubrimiento por pulverización y fabricación aditiva, donde se requieren capas delgadas y uniformes. La cuota de mercado de ETFE para polvos aumentará a medida que las imprimaciones aeroespaciales se adapten a la fusión de lechos de polvo y las reparaciones por pulverización en frío.
Los fabricantes están incorporando nanocargas en polvo para aumentar la dureza superficial en tuberías de proceso y plantas de combustible. Los formatos híbridos, los microgránulos y los polvos de alta densidad aparente reducen la diferencia entre los pellets convencionales y las partículas ultrafinas, ofreciendo a los convertidores la flexibilidad de alternar entre las líneas de extrusión y recubrimiento con mínimos cambios.
Por aplicación: Las aplicaciones de películas y láminas impulsan la demanda
Las películas y láminas representaron el 49.35 % de la demanda del mercado en 2025, con membranas para techos, cojines para fachadas y cubiertas para invernaderos dominando el volumen. El mercado de películas de ETFE seguirá estando basado en instalaciones deportivas de lujo y fachadas fotovoltaicas integradas en edificios (BIPV) transparentes. El sector de cables y alambres, la aplicación de mayor crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 8.86 %, aprovecha la rigidez dieléctrica del ETFE y su resistencia a los combustibles Skydrol y JP-8, lo que abre nuevas fuentes de ingresos en los sectores de defensa y de las flotas de despegue y aterrizaje verticales eléctricos (eVTOL).
Las aplicaciones de recubrimiento siguen evolucionando, con recubrimientos de polvo de menos de 150 micrómetros (µm) de espesor que prolongan la vida útil de los activos en plantas de ácido y desalinización de agua de mar. Las tuberías facilitan el procesamiento de combustible de aviación renovable, donde la resistencia a la corrosión y la capacidad de inspección visual reducen el tiempo de inactividad. Los prototipos de ETFE fabricados con aditivos en herramientas de semiconductores sugieren una vía para la fabricación de componentes a medida de bajo volumen.
Por industria de uso final: la construcción y los edificios lideran el mercado
El sector de la construcción y edificación alcanzó una cuota de mercado del 42.10 % en 2025, gracias a que los arquitectos aprovechan la luz natural y el ahorro de peso del ETFE para alcanzar objetivos de energía neta cero. Los cojines de ETFE con cableado integrado integran diodos emisores de luz (LED) y sensores, transformando las fachadas en revestimientos dinámicos. La energía solar fotovoltaica, con un crecimiento del 8.98 % CAGR, se beneficia de los laminados transparentes que combinan la captación de energía con la estética, impulsando el mercado del ETFE hacia proyectos inmobiliarios con emisiones de carbono cero.
Las industrias aeroespacial y de defensa adoptan el ETFE para arneses de cableado y radomos, donde el ahorro de peso se traduce directamente en una reducción del consumo de combustible. Los fabricantes de vehículos eléctricos utilizan revestimientos de ETFE para cables de alta tensión para cumplir con los límites térmicos en compartimentos compactos de electrónica de potencia. Los procesadores químicos especifican revestimientos de ETFE para contrarrestar los ácidos y disolventes que acortan la vida útil del acero y el politetrafluoroetileno (PTFE).

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La región Asia-Pacífico generó el 46.90 % de los ingresos del mercado global en 2025 y avanza a una tasa de crecimiento anual compuesta (TCAC) del 8.54 % hasta 2031, beneficiándose de la creciente capacidad de etileno de China y la experiencia de Japón en fluoropolímeros de alta pureza. Los estadios y estaciones de trenes de alta velocidad financiados por el gobierno suelen adoptar techos de ETFE, lo que refuerza el atractivo de la construcción regional. Los convertidores locales amplían las líneas de recubrimiento en polvo para abastecer a fábricas de semiconductores y plantas de baterías de litio, lo que profundiza la captura de valor a nivel nacional.
Norteamérica sigue siendo un consumidor clave, ya que los estadios de la Liga Nacional de Fútbol Americano (NFL) y la Liga Mayor de Fútbol (MLS) adoptan membranas de ETFE que ofrecen visibilidad despejada y protección del césped durante todo el año (Axios). El sector aeroespacial, desde el estado de Washington hasta Quebec, impulsa la demanda de aislamiento de cables, mientras que las refinerías de combustibles renovables de la Costa del Golfo integran tubos de ETFE para el control de la corrosión. Los incentivos regionales para la energía limpia canalizan capital hacia fachadas fotovoltaicas integradas en edificios (BIPV) que aprovechan las propiedades ópticas del ETFE.
Europa lidia con la regulación de las PFAS, pero aún adopta el ETFE para estructuras emblemáticas y cables de parques eólicos marinos. Los fabricantes de automóviles alemanes implementan arneses de cables de ETFE en transmisiones de 800 V, mientras que los países nórdicos integran techos agrovoltaicos laminados con ETFE en los invernaderos para prolongar las temporadas de producción con luz solar limitada. La racionalización del etileno limita la oferta, pero los grados especiales de ETFE mantienen su poder adquisitivo.
Sudamérica, Oriente Medio y África siguen siendo incipientes, pero las mejoras de estadios para los próximos torneos y las ampliaciones de aeropuertos están empezando a incluir fachadas de ETFE. La escasez local de resina impulsa las importaciones, pero las empresas de ingeniería regionales se asocian con proveedores consolidados para acelerar la transferencia de tecnología y la experiencia en instalación.
Panorama regulatorio
El ETFE se enmarca dentro del debate más amplio sobre políticas de fluoropolímeros y PFAS, dado que la Agencia Europea de Sustancias Químicas (ECHA) está impulsando la propuesta de restricción REACH para PFAS en toda la UE. Esto ha generado incertidumbre en cuanto al cumplimiento normativo de los fluoropolímeros utilizados en membranas de construcción, cables y revestimientos industriales. Diversas organizaciones del sector han abogado por un trato diferenciado para los fluoropolímeros: la Asociación Europea de Sellado destacó un estudio del Comité ITRE en febrero de 2026 que abogaba por un enfoque basado en el riesgo, y el Comité de Auditoría Ambiental del Reino Unido publicó un informe en abril de 2026 que reconocía el papel de los fluoropolímeros en la fabricación avanzada, al tiempo que defendía una regulación basada en grupos.
En Estados Unidos, los casos de uso de ETFE que implican contacto con alimentos se rigen por los marcos de la FDA para materiales en contacto con alimentos, siendo la norma 21 CFR 177.1550 una referencia común para las vías de cumplimiento de las resinas de perfluorocarbono. Por otra parte, el Reglamento (UE) 2024/573 (en vigor desde febrero de 2024) sobre gases de efecto invernadero fluorados endurece los requisitos de contención y recuperación en toda la cadena de valor de los materiales fluorados. La UE también publicó en el Diario Oficial en 2026 una metodología voluntaria de Diseño Seguro y Sostenible (SSbD, por sus siglas en inglés), que refuerza el análisis basado en el ciclo de vida incluso cuando las restricciones formales aún no se han finalizado.
Análisis de la cadena de valor
La cadena de valor del ETFE comienza con materias primas fluorquímicas y la producción de monómero de tetrafluoroetileno (TFE), seguida de la copolimerización de TFE con etileno para producir resina de ETFE. La producción industrial suele emplear polimerización a presión, seguida de coagulación (a menudo con sales como cloruro de calcio, sulfato de magnesio o sulfato de aluminio), lavado, secado y peletización para obtener formatos comerciales (gránulos y polvos) que se ajustan a los requisitos de extrusión y moldeo por inyección.
Los productores integrados de fluoropolímeros, como AGC Inc. (Fluon), The Chemours Company (Tefzel) y Daikin Industries (Neoflon), suministran resinas base y grados diseñados para aplicaciones específicas. Procesadores y fabricantes especializados, como Zeus Company para tubos y perfiles, transforman las resinas en películas, láminas, recubrimientos de cables y componentes industriales que se distribuyen a través de instaladores de proyectos en aplicaciones de envolventes de edificios. Los principales obstáculos radican en la disponibilidad de resinas y los ciclos de cualificación para usos finales de alta especificación, como el cableado aeroespacial, los semiconductores y el procesamiento químico. Por otro lado, la obtención de valor añadido en la fase posterior de la cadena de valor aumenta cuando los transformadores ofrecen servicios de composición, control estricto de impurezas y fabricación o instalación para sistemas de membranas arquitectónicas.
Panorama competitivo
El mercado del etileno tetrafluoroetileno (ETFE) está concentrado, con el suministro global concentrado entre productores integrados de fluoropolímeros, como The Chemours Company, DAIKIN INDUSTRIES, Ltd., 3M, Saint-Gobain y AGC Inc., cuyas resinas patentadas e ingeniería de aplicaciones ofrecen economías de escala y barreras de cambio. Los competidores de nivel medio se diferencian mediante servicios de fabricación e instalación, mientras que los nuevos participantes chinos aprovechan las ventajas de costes para dirigirse a los clientes nacionales de la construcción y la electrónica. Las estrategias de marketing subrayan el cambio de rumbo competitivo. La colaboración de The Chemours Company con Hibiya Engineering para probar el refrigerante Opteon 2P50 diversifica los ingresos más allá de las membranas tradicionales, mitigando el riesgo de exposición a PFAS. AGC Inc. suministró la película Fluon ETFE para las fachadas del SoFi Stadium y el Allianz Arena, reforzando la visibilidad de la marca en proyectos emblemáticos.
Líderes de la industria del etileno tetrafluoroetileno (ETFE)
La empresa chemours
3M
INDUSTRIAS DAIKIN, Ltd.
AGC Inc.
Saint-Gobain
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: 3M y Microsoft anunciaron una alianza estratégica para impulsar la infraestructura de centros de datos con IA y la transformación empresarial. La iniciativa se centra en ampliar las capacidades de los centros de datos y acelerar el despliegue de componentes de infraestructura avanzados, en consonancia con la creciente demanda de materiales de alto rendimiento y soluciones de conectividad en entornos hiperescalables. Esta alianza refuerza la posición de 3M en las cadenas de suministro de infraestructura que consumen polímeros especiales, recubrimientos y materiales aislantes.
- Agosto de 2025: The Chemours Company firmó acuerdos estratégicos con SRF Limited en India para aumentar la flexibilidad operativa y fortalecer el soporte de capacidad para fluoropolímeros y fluoroelastómeros utilizados en aplicaciones esenciales. Estos acuerdos amplían las opciones de fabricación y suministro de Chemours para carteras de fluoromateriales de alto valor que comparten dependencias con el ETFE. Esto refuerza la resiliencia en un mercado caracterizado por una oferta concentrada de resinas y requisitos de calificación plurianuales.
- Julio de 2024: La película Fluon ETFE de AGC Chemicals Americas fue seleccionada para la cubierta del estadio SoFi en Inglewood, California. Este proyecto pone de manifiesto la creciente adopción de membranas arquitectónicas de ETFE en recintos de gran visibilidad, donde la iluminación natural y la reducción de peso son factores clave en el diseño. Estas instalaciones emblemáticas refuerzan la demanda de películas de alta calidad y experiencia en su fabricación para aplicaciones en envolventes de edificios.
Alcance del informe de mercado global de etileno tetrafluoroetileno (ETFE)
El mercado de etileno tetrafluoroetileno (ETFE) está segmentado por tecnología, tipo de producto, aplicación y geografía. Por tecnología, el mercado está segmentado en moldeo por extrusión y moldeo por inyección. Por tipo de producto, el mercado está segmentado en polvo, gránulos y otros tipos de productos. Por aplicación, el mercado está segmentado en películas y láminas, alambres y cables, tubos, revestimientos y otras aplicaciones. El informe también ofrece el tamaño del mercado y los pronósticos para 15 países en las principales regiones. Para todos los segmentos, el tamaño del mercado y las previsiones se han realizado sobre la base de los ingresos (millones de USD).
| Moldeo por extrusión |
| Moldeo por inyección |
| Polvo |
| Gránulo |
| Otros tipos de productos (pellets, etc.) |
| Película y hoja |
| Alambre y cable |
| Tubos |
| Revestimientos |
| Otras aplicaciones (componentes impresos en 3D, etc.) |
| Maquinaria de construcción usada |
| Aeroespacial y defensa |
| Automoción y movilidad eléctrica |
| Eléctrica y electrónica |
| Energía solar fotovoltaica |
| Procesamiento industrial y químico |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| por Tecnología | Moldeo por extrusión | |
| Moldeo por inyección | ||
| Por tipo de producto | Polvo | |
| Gránulo | ||
| Otros tipos de productos (pellets, etc.) | ||
| por Aplicación | Película y hoja | |
| Alambre y cable | ||
| Tubos | ||
| Revestimientos | ||
| Otras aplicaciones (componentes impresos en 3D, etc.) | ||
| Por industria de uso final | Maquinaria de construcción usada | |
| Aeroespacial y defensa | ||
| Automoción y movilidad eléctrica | ||
| Eléctrica y electrónica | ||
| Energía solar fotovoltaica | ||
| Procesamiento industrial y químico | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de ETFE y su crecimiento esperado?
El tamaño del mercado de etileno tetrafluoroetileno (ETFE) es de USD 567.16 millones en 2026 y se proyecta que alcance los USD 802.29 millones para 2031, lo que refleja una CAGR del 7.18%.
¿Qué región tiene la mayor participación en el mercado de ETFE?
Asia-Pacífico lidera con una participación en los ingresos del 46.90 % en 2025 y se prevé que crezca a una CAGR del 8.54 % hasta 2031.
¿Qué segmento de aplicación de ETFE se está expandiendo más rápidamente?
Las aplicaciones de cables y alambres están avanzando a una tasa de crecimiento anual compuesta (CAGR) del 8.86 % entre 2026 y 2031 debido a la demanda de infraestructura aeroespacial y de energía renovable.
¿Cómo afectan las regulaciones PFAS a la industria ETFE?
Las restricciones propuestas por la UE para los PFAS podrían reducir el uso de ETFE por encima de las concentraciones umbral, lo que impulsaría a los fabricantes a invertir en tecnologías de captura de emisiones y productos químicos alternativos.
¿Por qué se prefiere el ETFE al vidrio en los techos de los estadios?
Las membranas de ETFE reducen el peso estructural hasta en un 95%, transmiten el 95% de la luz natural y requieren limpieza solo cada dos o tres años, manteniendo al mismo tiempo propiedades autoextinguibles y a prueba de incendios.


