

Tamaño y participación del mercado de etilenaminas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.33 mil millones |
| Tamaño del mercado (2031) | USD 3.01 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.28% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de etilenanaminas por Mordor Intelligence
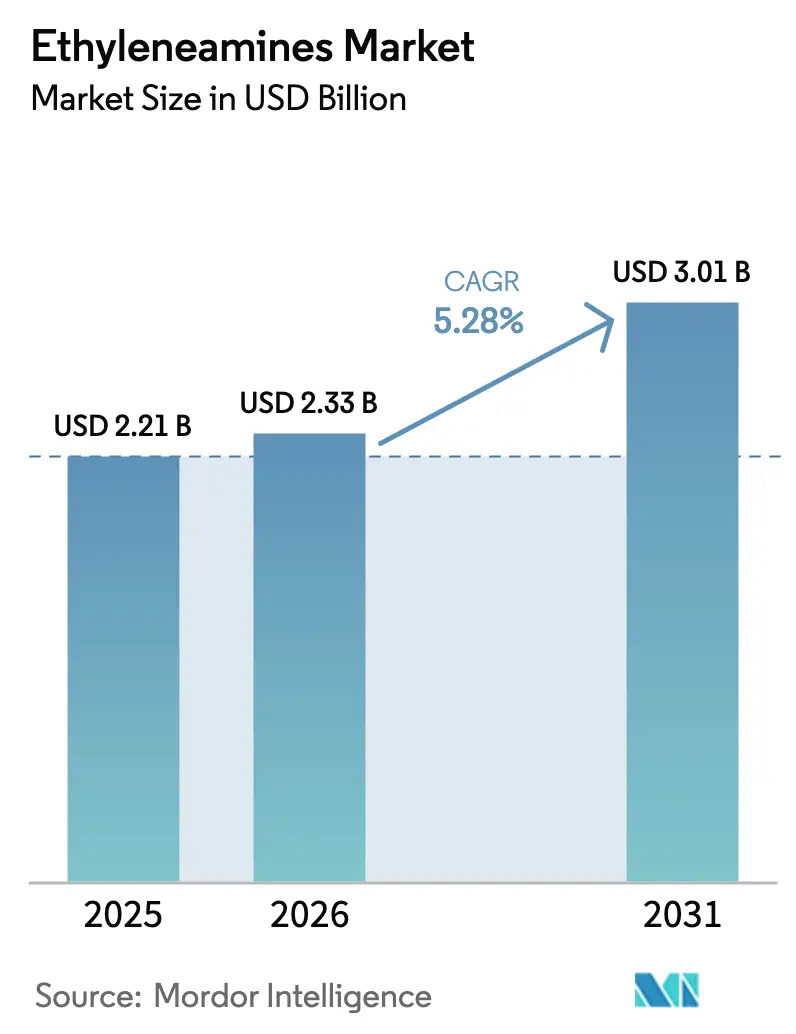
El tamaño del mercado de etilenaminas se valoró en 2.21 millones de dólares en 2025 y se estima que crecerá de 2.33 millones de dólares en 2026 a 3.01 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.28 % durante el período de pronóstico (2026-2031). Este crecimiento se sustenta en la demanda de resina epoxi para palas de energía eólica, la adopción acelerada de disolventes de mezcla de aminas para la captura de carbono y el continuo crecimiento de agroquímicos, surfactantes y recubrimientos a base de agua. Los productores con óxido de etileno y amoníaco integrados disfrutan de ventajas en sus márgenes cuando fluctúan los precios de las materias primas, mientras que la transición hacia vías bajas en carbono y con balance de biomasa está abriendo nichos premium para grados certificados con balance de masa. La racionalización de la capacidad en Europa contrasta con las nuevas construcciones en China y Arabia Saudita, lo que está reconfigurando los flujos comerciales regionales dentro del mercado de etilenaminas. Al mismo tiempo, el endurecimiento de los límites de exposición ocupacional y la volatilidad de las materias primas siguen moderando las tasas operativas de corto plazo, pero no han descarrilado la expansión del sector a mediano plazo.
Conclusiones clave del informe
- Por tipo, la etilendiamina representó el 62.94% de la participación de mercado de etilenaminas en 2025 y se prevé que sea testigo de una CAGR del 5.36% hasta 2031.
- Por industria de usuario final, los agroquímicos representaron una participación del 16.02% del tamaño del mercado de etilenaminas en 2025. Se proyecta que el cuidado personal registre la CAGR más rápida del 5.48% hasta 2031 dentro del mercado de etilenaminas.
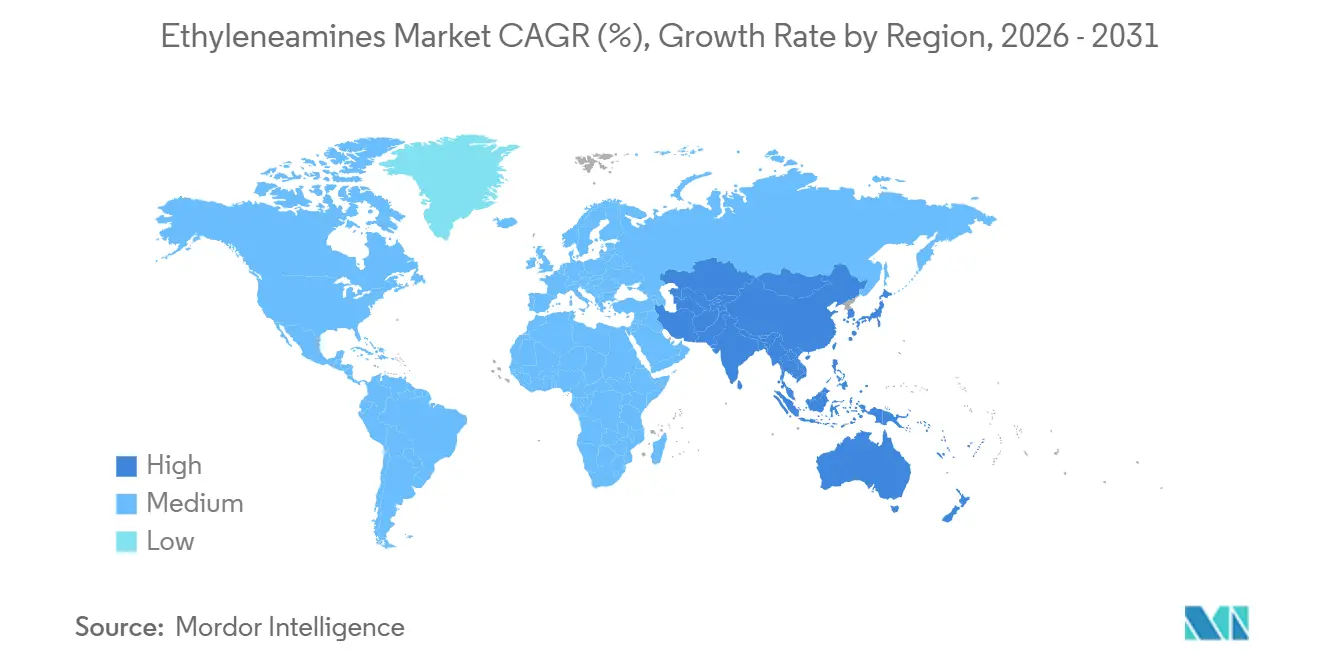
- Por geografía, Asia-Pacífico representó el 53.32% del volumen de 2025 y se prevé que aumente a una CAGR del 5.43%, la más rápida entre todas las regiones, lo que destaca su papel fundamental en el mercado de etilenaminas.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de etilenaminas
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de resina epoxi en la producción de palas para energía eólica | + 0.9% | Global, con capacidad concentrada en China, Europa y América del Norte | Mediano plazo (2–4 años) |
| Aumento del consumo de agroquímicos en Asia y Sudamérica | + 1.1% | Asia-Pacífico (China, India), Sudamérica (Brasil, Argentina) | Corto plazo (≤ 2 años) |
| Aumento de la capacidad de producción de surfactantes y detergentes en Asia-Pacífico | + 0.7% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2–4 años) |
| Cambio a recubrimientos con bajo contenido de COV utilizando agentes de curado de poliamina | + 0.6% | América del Norte y la UE, adopción temprana en China | Largo plazo (≥ 4 años) |
| Investigación y desarrollo de disolventes de captura de CO₂ utilizando mezclas de etilenaminas | + 0.4% | Proyectos globales, piloto y comerciales iniciales en América del Norte, la UE y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de resina epoxi en la producción de palas para energía eólica
Los fabricantes de turbinas eólicas están firmando acuerdos de suministro de epoxi a largo plazo, lo que genera un aumento en el consumo de agentes de curado de poliamina y, en consecuencia, impulsa los volúmenes en el mercado de etilenaminas. Huntsman proporciona sistemas a base de etilenamina que curan a temperatura ambiente, asegurando la resistencia a la fatiga necesaria para palas de más de 80 metros de longitud [1] Huntsman Corporation, “Formulario 10-K 2024”, huntsman.com . En 2024, China aumentó significativamente su capacidad eólica, y cada gigavatio requiere cantidades sustanciales de resina epoxi, lo que amplifica la demanda de etilenaminas pesadas. Los fabricantes europeos de palas de turbinas eólicas están haciendo la transición a resinas de infusión al vacío, que requieren mezclas personalizadas de DETA y TETA para controlar el tiempo de gelificación. Con el aumento del diámetro de los rotores, se necesitan laminados más gruesos para lograr un curado más rápido, lo que da como resultado una relación amina-resina que aumenta a un ritmo superior al incremento en el número de unidades de turbina.
Aumento del consumo de agroquímicos en Asia y Sudamérica
Mientras los agricultores combaten la resistencia al glifosato, Brasil y Argentina observan un resurgimiento de las formulaciones de herbicidas que utilizan sales de etilendiamina. En 2024, India dio luz verde a varias nuevas formulaciones para la protección de cultivos, muchas de ellas con adyuvantes a base de etilendiamina para potenciar la absorción foliar. China, el principal productor mundial de glifosato, destaca los intermedios agroquímicos de alto valor como estratégicos en su XIV Plan Quinquenal, impulsando la demanda local de etilendiaminas. Con la significativa expansión de la superficie cultivada con soja en Sudamérica en 2024, la intensidad de aplicación de herbicidas se disparó, impulsando el uso de derivados de etilendiaminas. Las rápidas aprobaciones regulatorias y el fortalecimiento de la capacidad nacional impulsan el crecimiento a corto plazo del mercado de etilendiaminas dentro del sector agroquímico.
Aumento de la capacidad de producción de surfactantes y detergentes en Asia-Pacífico
Entre 2024 y 2025, China e India añadieron nueva capacidad de producción de surfactantes, con un enfoque significativo en las líneas de betaína y óxido de amina. La etilendiamina, ingrediente clave de la cocamidopropil betaína, es cada vez más solicitada en champús y jabones corporales sin sulfatos en toda Asia. La hoja de ruta química de India destaca los surfactantes como una prioridad clave. Mientras tanto, China aspira a un crecimiento en el sector petroquímico para 2025-2026, con especial atención a los surfactantes especiales para la limpieza de aparatos electrónicos y los servicios petrolíferos. A medida que aumenta la renta disponible, los consumidores se inclinan por las formulaciones premium, lo que impulsa el cuidado personal a la vanguardia del crecimiento de la demanda en el mercado de las etilenaminas.
Cambio a recubrimientos con bajo contenido de COV utilizando agentes de curado de poliamina
Los límites de COV de Norteamérica y Europa impulsan a los formuladores de recubrimientos hacia sistemas a base de agua o de alto contenido de sólidos que dependen de agentes de curado de poliamina [2] Agencia de Protección Ambiental de EE. UU., “NESHAP”, epa.gov . Evonik está ampliando la capacidad de aminas especiales en Nanjing para suministrar curadores epoxi de bajo COV, con el inicio previsto para 2026. Los recubrimientos de poliaspártico curan rápidamente y emiten poco olor, lo que reduce el tiempo de inactividad de los espacios comerciales. La Directiva de Emisiones Industriales de Europa endurece las emisiones de solventes permitidas en el acabado de metales y plásticos, lo que acelera la demanda de sistemas curados con aminas. Los productores de recubrimientos ahora solicitan etilenaminas con certificación de balance de masas para cumplir con los objetivos del Alcance 3, lo que abre segmentos premium dentro del mercado de etilenaminas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los límites de exposición laboral impulsados por la toxicidad se están endureciendo | -0.8% | Global, con una aplicación más estricta en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Precios de las materias primas volátiles de óxido de etileno y amoníaco | -1.2% | Global, agudo en regiones que dependen de materias primas importadas | Corto plazo (≤ 2 años) |
| Las poliaminas emergentes de origen biológico están canibalizando las rutas petroleras | -0.6% | Adopción temprana en América del Norte y la UE, extendiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Se endurecen los límites de exposición en el lugar de trabajo debido a la toxicidad
Los productores están invirtiendo en mejoras de contención a medida que las agencias ocupacionales reducen los límites de exposición para varias etilenaminas a 1 ppm. Las tasas de autorización derivadas de las revisiones de la Agencia Europea de Sustancias y Mezclas Químicas (EMA) en virtud del Reglamento REACH podrían incrementar los costos de producción. Antes de paralizar su planta de Moers, Huntsman incurrió en gastos de reestructuración en 2025, que incluyeron gastos en medidas ambientales y de seguridad. Si bien los formuladores están probando poliéteraminas como sustitutos parciales, las desventajas en la velocidad de curado y la durabilidad dificultan su reemplazo generalizado. Con el endurecimiento de la normativa, las ampliaciones de capacidad se están dirigiendo hacia regiones con vías regulatorias más claras, lo que está transformando la presencia global del mercado de etilenaminas.
Precios de materias primas volátiles de óxido de etileno y amoníaco
En 2024-2025, los precios spot del óxido de etileno fluctuaron, influenciados por las interrupciones en el suministro a lo largo de la Costa del Golfo. Simultáneamente, los precios del amoníaco alcanzaron un pico, impulsados por las restricciones a las exportaciones de fertilizantes. Mientras que productores integrados como BASF y Dow logran estabilizar sus operaciones mediante el abastecimiento interno, los productores comerciales se enfrentan a reducciones de márgenes. SABIC, en 2024, citó la volatilidad de las materias primas como un factor que contribuyó a la disminución de sus volúmenes petroquímicos. Si bien los compradores se inclinan por los contratos basados en fórmulas, aún enfrentan riesgos de retraso. El mercado de etilenaminas muestra reticencia a la contratación a plazo, y la planificación del presupuesto de capital se convierte en un desafío, todo debido a la constante amplitud de los rangos de precios.
Análisis de segmento
Por tipo: EDA domina mientras que las aminas pesadas apuntan a nichos especializados
La etilendiamina capturó el 62.94 % de la cuota de mercado de etilenaminas en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.36 % hasta 2031, impulsada por su doble función en la producción de polieteraminas y la quelación para el tratamiento de aguas. Las etilenaminas pesadas, como DETA, TETA, TEPA y AEP, se utilizan en el curado de epoxis, la modificación de asfaltos y en productos químicos para yacimientos petrolíferos, donde una mayor funcionalidad de aminas mejora la adhesión y la formación de películas. Las materias primas de origen biológico están cobrando impulso; BASF y Evonik firmaron un acuerdo de amoníaco balanceado con biomasa en 2024, lo que permite obtener la certificación ISCC PLUS con un sobreprecio.
La piperazina, aunque de menor volumen, goza de una demanda farmacéutica constante como intermediario para antihistamínicos y antihelmínticos. La aminoetilpiperazina establece un puente entre las químicas cíclica y lineal, ofreciendo un curado rápido en recubrimientos de poliurea y una robusta inhibición de la corrosión en tuberías. A medida que las palas de rotor se alargan y las regulaciones de bajos COV se endurecen, las formulaciones suelen especificar ventanas de funcionalidad de amina estrechas, lo que favorece a los proveedores con amplios rangos de aminas pesadas. Estas necesidades refuerzan el dominio de los productores integrados en el mercado de etilenaminas. Se prevé que el tamaño del mercado de etilenaminas para aminas pesadas se expanda de forma constante, impulsado por aplicaciones en compuestos, yacimientos petrolíferos y adhesivos especiales.

Por industria de usuario final: los agroquímicos lideran la participación mientras que el cuidado personal se acelera
Los agroquímicos representaron el 16.02% del tamaño del mercado de etilenaminas en 2025, impulsados por el glifosato, los herbicidas de triazina y los fertilizantes con micronutrientes en Brasil, India y China. Sin embargo, se prevé que el cuidado personal sea el que crezca más rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 5.48%, ya que los champús y jabones corporales sin sulfatos impulsan la demanda de betaína y óxidos de amina derivados de la etilendiamina. La creciente clase media de la India y la posición del Sudeste Asiático como centro de fabricación por contrato impulsan la creación de surfactantes que se integran verticalmente en las etilenaminas. Los adhesivos, pinturas y resinas siguen siendo importantes, empleando DETA, TETA y TEPA en curativos epóxicos y estructuras de poliamida, especialmente para los mercados de palas eólicas y suelos.
El sector automotriz utiliza etilenaminas en aditivos para combustibles e inhibidores del sistema de refrigeración; sin embargo, la adopción de vehículos eléctricos está frenando el crecimiento a largo plazo. Los servicios de petróleo y gas emplean aminas pesadas en inhibidores de corrosión y demulsionantes, y los productores de Oriente Medio cubren gran parte de esta demanda. Los sectores farmacéutico y textil consumen piperazina y etilendiamina en la síntesis de principios activos farmacéuticos (API) y suavizantes, respectivamente, con una expansión moderada ligada a los genéricos y las mezclas de fibras sintéticas. En todos los segmentos, los precios premium para las variantes con balance de biomasa o bajas en carbono respaldan la resiliencia de los márgenes, lo que refuerza la trayectoria positiva del mercado de etilenaminas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico representó el 53.32% del volumen global en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5.43% hasta 2031. China está intensificando sus complejos integrados, con Hengli Petrochemical a la cabeza de una unidad de materiales especializados. Esta unidad, que incluye etilenaminas, combina estratégicamente el óxido de etileno cautivo con derivados derivados, lo que garantiza una ventaja en costos. Mientras tanto, India está causando sensación con una inversión de capital sustancial en productos químicos derivados, con especial énfasis en la integración regresiva en agroquímicos y surfactantes. Si bien Japón y Corea del Sur desempeñan papeles fundamentales en la fabricación de electrónica y automóviles, su crecimiento está por debajo del promedio regional. En el Sudeste Asiático, el aumento de la renta disponible está atrayendo a empresas multinacionales de cuidado personal, lo que lleva a la producción local de surfactantes y a un aumento repentino de las importaciones de etilenamina.
Norteamérica, a pesar de su robusta capacidad de producción, se enfrenta a presiones competitivas. La empresa conjunta Sadara de Dow en Arabia Saudita está causando sensación a nivel mundial al enviar aminas con ventajas en costos, reduciendo así la cuota de exportación de la Costa del Golfo. Tras el cierre de sus instalaciones en Moers, Huntsman ha redirigido el enfoque de su planta de Chocolate Bayou hacia la clientela de epoxi y yacimientos petrolíferos. En un esfuerzo por la sostenibilidad, el complejo de etileno Path2Zero de Canadá está implementando óxido de etileno bajo en carbono, posicionando a Alberta como un centro de suministro privilegiado para compradores con conciencia ambiental. Aprovechando su proximidad a las materias primas de la Costa del Golfo, México está ampliando su gama de surfactantes para abastecer a las marcas estadounidenses de cuidado personal.
Europa se enfrenta al aumento vertiginoso de los costes energéticos y a las estrictas normativas REACH. Esto ha dado lugar a inversiones selectivas, como la expansión de las alquiletanolaminas de BASF en Amberes y la planta de aminas especiales de Evonik en Nanjing, que atiende estratégicamente la demanda europea. En Sudamérica, la atención se centra en el consumo de agroquímicos, aunque con una fuerte dependencia de las importaciones. Oriente Medio, impulsado por la unidad de etilenaminas de SABIC y la empresa Arabian Amines de Huntsman, exporta tanto a Asia como a Europa. También están explorando proyectos de captura de carbono para reforzar su imagen de sostenibilidad. África, aún incipiente en este mercado, ve una demanda impulsada principalmente por la importación de agroquímicos y recubrimientos.
Análisis de la cadena de valor
La cadena de valor de las etilenaminas comienza con insumos petroquímicos y nitrogenados (etileno/óxido de etileno, dicloruro de etileno, monoetanolamina y amoníaco), que alimentan dos rutas de producción principales: la amonólisis de EDC y la aminación reductiva de MEA. Los productores integrados con suministro propio de óxido de etileno y amoníaco confiable suelen mantener ventajas en costos y disponibilidad durante las fluctuaciones de las materias primas. Esta integración es un factor diferenciador para los principales proveedores como BASF, Dow, Huntsman, SABIC (a través de Sadara), Nouryon, Tosoh, Delamine y actores regionales como Arabian Amines Company.
La fabricación implica etapas de reacción y separación para producir EDA y etilenaminas más pesadas (DETA, TETA, TEPA, AEP, etc.), seguidas de almacenamiento, envasado (incluyendo productos de mayor pureza para aplicaciones sensibles) y distribución a través de logística a granel y distribuidores de productos químicos. La demanda posterior abarca agentes de curado epoxi (palas de aerogeneradores y recubrimientos), agroquímicos, tensioactivos y detergentes, tratamiento de agua y quelación, aditivos para lubricantes y combustibles, y productos químicos para yacimientos petrolíferos. Los cuellos de botella suelen estar en la intensidad de capital, los costos de permisos y cumplimiento, y los requisitos de manipulación segura a lo largo de la cadena. Los controles regulatorios y laborales, por ejemplo REACH en la UE y TSCA en Estados Unidos, crean barreras para los nuevos participantes y favorecen a los activos establecidos que cumplen con la normativa.
Panorama competitivo
El mercado de etilenaminas está moderadamente consolidado. Los temas estratégicos se centran en las credenciales bajas en carbono y la diversificación regional. BASF y Evonik comercializan ahora etilenaminas con certificación ISCC PLUS que utilizan amoníaco balanceado con biomasa, en línea con los objetivos de Alcance 3 para el sector downstream. El complejo planificado de Hengli Petrochemical en China podría transformar el suministro global si su economía integrada demuestra ser competitiva. La innovación tecnológica también es importante; la destilación reactiva continua reduce los costos de producción, lo que ofrece a los operadores de plantas modernas una ventaja en precios. En el desarrollo de aplicaciones, el trabajo del Laboratorio Nacional del Pacífico Noroeste sobre disolventes de CO₂ de bajo consumo energético destaca nuevas oportunidades de éxito para mezclas de etilenaminas a medida.
Líderes de la industria de las etilenaminas
Huntsman Internacional LLC
Dow
BASF SE
Nourion
Corporación Tosoh
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Evonik puso en marcha una planta ampliada de producción de aminas especiales en el Parque Tecnológico de Nuevos Materiales de Nanjing Jiangbei, China. Esta capacidad adicional a nivel local refuerza el suministro para aplicaciones relacionadas con poliuretano y epoxi, y permite reducir los plazos de entrega para los clientes regionales. Asimismo, refleja la continua inversión en la expansión de la producción en Asia-Pacífico a medida que aumenta la escala de fabricación de recubrimientos, compuestos y productos formulados.
- Septiembre de 2025: BASF anunció que convertirá su cartera de aminas Geismar, incluidas las etilenaminas, a electricidad 100 % renovable a partir del cuarto trimestre de 2025. La compañía tiene como objetivo reducir 4 25,000 t de CO2e y una disminución del 4.5 % en la huella de carbono de sus productos, apoyando así a los clientes que buscan insumos con menor huella de carbono. Además, posiciona la planta para un suministro diferenciado, dado que los compradores demandan cada vez más intermedios químicos con bajas emisiones.
- Noviembre de 2024: La planta BASF-YPC de BASF y SINOPEC en Nanjing inauguró la ampliación de sus instalaciones de procesamiento, aumentando su capacidad para la producción de óxido de etileno purificado y etilenaminas. Esta expansión integrada incrementa la disponibilidad regional de intermedios clave utilizados en agentes de curado epoxi, tensioactivos y otras cadenas de productos especializados. Un mayor suministro local puede reconfigurar los flujos comerciales al reducir la dependencia de las importaciones de ciertos grados en China y mercados cercanos.
Alcance del informe sobre el mercado mundial de etilenanaminas
Las etilenaminas son compuestos amínicos con enlaces de etileno entre grupos amino. Son líquidos incoloros, de baja viscosidad y con un olor a amina que recuerda al pescado.
El mercado de etilenaminas está segmentado por tipo, industria del usuario final y ubicación geográfica. Por tipo, el mercado se segmenta en etilendiamina (EDA) y etilenaminas pesadas (DETA, TETA, TEPA, AEP, etc.). Por industria del usuario final, el mercado se segmenta en cuidado personal, pulpa y papel, adhesivos, pinturas y resinas, agroquímicos, automoción, productos farmacéuticos, petróleo y gas, textiles, metales y otras industrias. El informe también abarca el tamaño del mercado y las previsiones en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (USD).
| Etilendiamina (EDA) |
| Etilenaminas pesadas (DETA, TETA, TEPA, AEP, etc.) |
| Industria del cuidado personal |
| Industria de la pulpa y el papel |
| Adhesivos, Pinturas y Resinas |
| Industria agroquímica |
| Industria automotriz: |
| Industria farmacéutica |
| Industria de petróleo y gas |
| Industria textil |
| Industria del metal |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Etilendiamina (EDA) | |
| Etilenaminas pesadas (DETA, TETA, TEPA, AEP, etc.) | ||
| Por industria del usuario final | Industria del cuidado personal | |
| Industria de la pulpa y el papel | ||
| Adhesivos, Pinturas y Resinas | ||
| Industria agroquímica | ||
| Industria automotriz: | ||
| Industria farmacéutica | ||
| Industria de petróleo y gas | ||
| Industria textil | ||
| Industria del metal | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál fue el tamaño global del mercado de etilenaminas en 2026 y qué tan rápido se prevé que crezca?
Alcanzó los USD 2.33 millones en 2026 y se proyecta que avance a USD 3.01 millones en 2031, lo que implica una CAGR del 5.28%.
¿Qué grado de etilenamina domina actualmente la demanda?
La etilendiamina lidera con una participación del 62.94% en 2025, respaldada por sus funciones en el tratamiento de agua, la quelación y la producción de polieteramina.
¿Por qué se espera que Asia-Pacífico registre el crecimiento más rápido?
Las expansiones petroquímicas integradas de China y la red de productos químicos de la India sustentan juntas una CAGR del 5.43 % hasta 2031 para la región.
¿Cómo influyen las instalaciones de energía eólica en el consumo de etilenamina?
Las palas de turbina más grandes requieren más resina epoxi curada con etilenaminas pesadas, lo que eleva directamente los volúmenes de DETA y TETA.
¿Qué factores regulatorios podrían restringir la producción a corto plazo?
Los límites de exposición más estrictos de 1 ppm en el lugar de trabajo y los precios volátiles del óxido de etileno más el amoníaco están aumentando los costos de cumplimiento y reduciendo los márgenes.


