

Tamaño y cuota de mercado del sector de la construcción 3D en Europa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 1.60 mil millones |
| Tamaño del mercado (2031) | USD 6.80 mil millones |
| Tasa de crecimiento (2026 - 2031) | 33.60% CAGR |
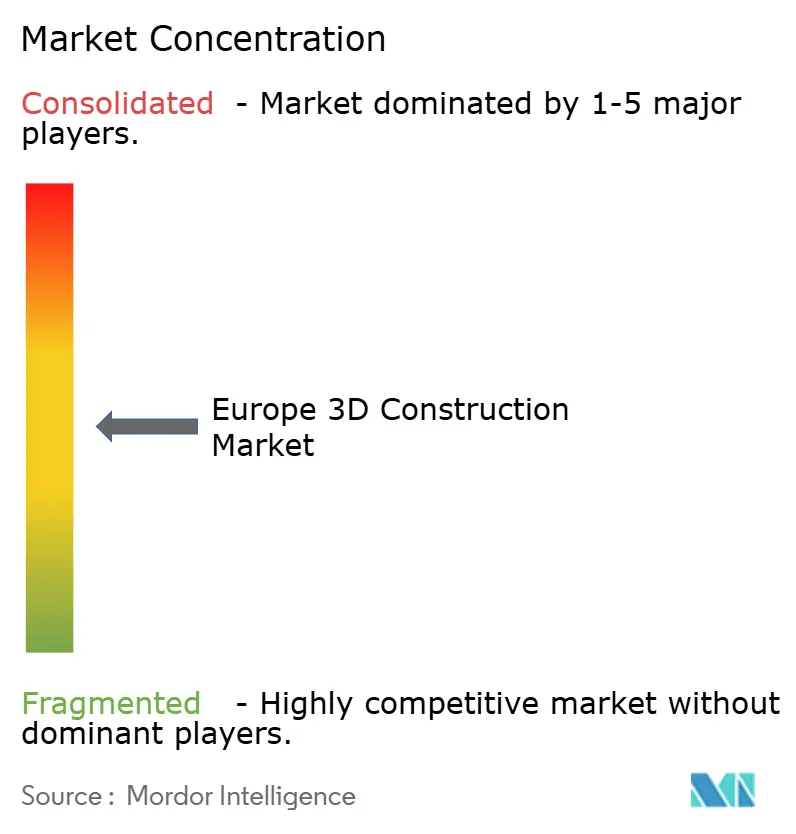
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de construcción 3D realizado por Mordor Intelligence.
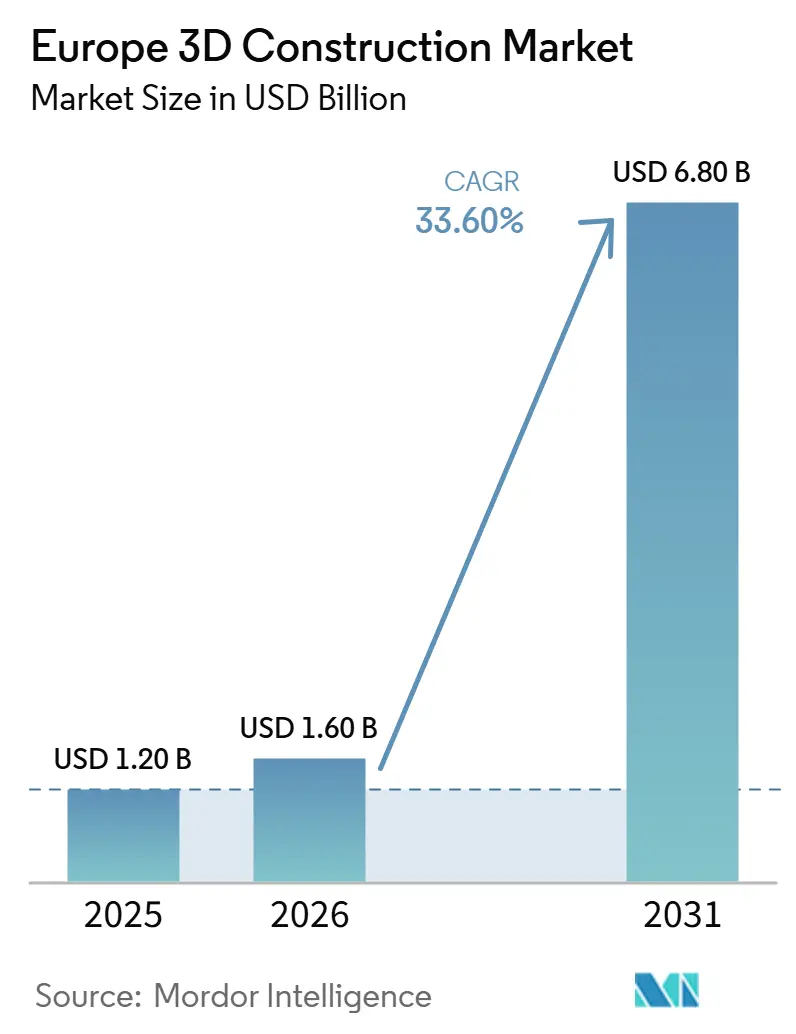
Se espera que el tamaño del mercado europeo de construcción 3D crezca de 1.20 millones de dólares en 2025 a 1.60 millones de dólares en 2026 y se prevé que alcance los 6.80 millones de dólares en 2031 con una tasa de crecimiento anual compuesta (CAGR) del 33.60 % durante el período 2026-2031. El mercado europeo de construcción 3D está yendo más allá de los edificios piloto, ya que la demanda de vivienda pública, la escasez de mano de obra y los objetivos de construcción con bajas emisiones de carbono se refuerzan mutuamente en los mismos proyectos. La Unión Europea todavía necesita más de 2 millones de viviendas nuevas cada año hasta 2035, y el requisito adicional de 7.14 millones de unidades más allá de las proyecciones actuales mantiene la presión de entrega elevada en las grandes áreas metropolitanas. Esta presión está ayudando al mercado europeo de construcción 3D a pasar de la contratación experimental a contratos residenciales y de infraestructura recurrentes, donde la velocidad, la eficiencia laboral y el control de materiales importan más que la mera novedad. Los proveedores integrados están fortaleciendo su posición al combinar sistemas de impresión, materiales imprimibles y asistencia para la ejecución en obra en una sola oferta, si bien aún existe espacio para especialistas en prefabricados fuera de obra y desarrolladores de materiales avanzados. El mercado europeo de la construcción 3D también conserva un claro potencial de crecimiento, ya que la fragmentación de las aprobaciones, la irregularidad en la aceptación de las aseguradoras y los elevados costes iniciales de los equipos aún impiden que las empresas constructoras medianas crezcan tan rápidamente como las grandes compañías ya establecidas.
Conclusiones clave del informe
- En cuanto al método de construcción, la impresión por extrusión representó el 64.8% de la cuota de mercado de la construcción 3D en Europa en 2025, mientras que se prevé que la unión de polvos se expanda a una tasa de crecimiento anual compuesta del 42.6% hasta 2031.
- Por tipo de material, el hormigón representó el 58.2% del mercado europeo de construcción 3D en 2025, mientras que se prevé que los materiales compuestos crezcan a una tasa de crecimiento anual compuesta del 46.8% hasta 2031.
- Por uso final, la construcción residencial representó el 45.7% del mercado europeo de construcción 3D en 2025, mientras que se espera que la infraestructura registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 41.9%, hasta 2031.
- En lo que respecta al entorno de construcción, la impresión in situ representó el 63.5 % del mercado europeo de construcción 3D en 2025, mientras que se prevé que la impresión fuera de obra crezca a una tasa de crecimiento anual compuesta (CAGR) del 43.2 % hasta 2031.
- Geográficamente, Alemania representó el 22.4% de la cuota de mercado europea de la construcción 3D en 2025, mientras que se prevé que los Países Bajos registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 48.5%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de la construcción 3D
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Grave escasez de viviendas sociales en las principales áreas metropolitanas europeas | + 7.5% | Con presencia en toda Europa, especialmente en Alemania, Francia, España y los Países Bajos. | Corto plazo (≤ 2 años) |
| Los objetivos de carbono incorporado del Pacto Verde Europeo impulsan la impresión de hormigón con bajas emisiones de carbono. | + 6.0% | En toda la UE, los más fuertes se encuentran en Alemania, Francia y Países Bajos. | Mediano plazo (2-4 años) |
| Ciclos de construcción más cortos y menor intensidad de mano de obra. | + 5.5% | Europa occidental y septentrional, con repercusiones en toda Europa. | Corto plazo (≤ 2 años) |
| Avances en el diseño de mezclas que mejoran la fiabilidad estructural | + 4.0% | DACH, Benelux, países nórdicos, con una adopción inicial en el sur de Europa. | Mediano plazo (2-4 años) |
| Sistemas de aglutinantes que reducen las emisiones de carbono y la reducción de residuos. | + 3.5% | Alemania, Países Bajos, países nórdicos | Mediano plazo (2-4 años) |
| Control de calidad digital y reducción de retrabajos | + 3.0% | Amplia relevancia en los mercados europeos. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Grave escasez de viviendas sociales en las principales áreas metropolitanas europeas
El mercado europeo de la construcción 3D se adapta perfectamente a la vivienda social, ya que la demanda pública se presenta en bloques de proyectos repetibles en lugar de encargos privados aislados. La Unión Europea necesita más de 2 millones de viviendas nuevas cada año hasta 2035, y la necesidad de 7.14 millones de unidades adicionales, por encima de las actuales, se concentra principalmente en las grandes áreas urbanas, donde los plazos de contratación son difíciles de aplazar. Este tipo de demanda recurrente ayuda a justificar el uso de impresoras, ya que los contratistas pueden pasar de demostraciones de edificios individuales a series de producción continuas. El proyecto Bezannes ViliaSprint² en Francia proporcionó al sector un punto de referencia más sólido, ya que el edificio incluía 12 viviendas sociales distribuidas en 3 plantas y se entregó 3 meses más rápido que un proyecto convencional comparable con un equipo de 3 personas. Por lo tanto, los promotores públicos no solo están probando un nuevo proceso, sino que también lo están utilizando para solucionar problemas de entrega que los métodos convencionales, intensivos en mano de obra, encuentran más difíciles de cubrir. Esto convierte a la vivienda en uno de los pilares de demanda más claros para el mercado europeo de la construcción 3D durante el período previsto.
Los objetivos de carbono incorporado del Pacto Verde Europeo impulsan la impresión de hormigón con bajas emisiones de carbono.
La política de construcción europea avanza progresivamente hacia una medición más estricta del desempeño ambiental de los edificios, lo que mejora la viabilidad comercial de la construcción aditiva en proyectos públicos y regulados. Un estudio publicado en 2025 demostró que la impresión 3D de hormigón puede reducir las emisiones de carbono incorporadas entre un 20 % y un 40 % en comparación con los métodos de prefabricación convencionales, lo que ofrece a los compradores una razón tangible para probar el proceso en programas de construcción con bajas emisiones de carbono. Esta ventaja cobra mayor relevancia en Europa, ya que los equipos de contratación están bajo presión para documentar los resultados ambientales en lugar de limitarse a comparar el coste inicial. El beneficio es, además, acumulativo, puesto que cada proyecto con bajas emisiones de carbono finalizado genera una base de evidencia más sólida para futuras licitaciones, una mejor cualificación de los materiales y una menor resistencia interna en los organismos públicos. En consecuencia, el mercado europeo de la construcción 3D se beneficia de un marco normativo que favorece cada vez más los métodos de construcción capaces de combinar la libertad de diseño con un uso más limpio de los materiales.
Ciclos de construcción más cortos y menor intensidad de mano de obra.
Los plazos de construcción más cortos y la menor necesidad de personal están reforzando el mercado europeo de la construcción 3D, ya que proyectos recientes muestran mejoras significativas en velocidad y eficiencia laboral en condiciones reales de operación. COBOD informó que su sistema BOD2 puede imprimir 1 metro cuadrado de pared en 5 minutos con un equipo de 2 a 3 personas, lo que supone una intensidad de mano de obra considerablemente menor que los métodos convencionales de construcción de muros estructurales. En Skovsporet, en Holstebro (Dinamarca), la productividad de impresión mejoró de ciclos de varias semanas en el primer edificio a un ciclo de 5 días en el sexto, lo que demuestra que el rendimiento aumenta significativamente a medida que los equipos repiten el mismo flujo de trabajo y adquieren familiaridad con el proceso. El mismo patrón se observó en Alemania, donde el proyecto DREIHAUS Heidelberg entregó 21 viviendas un 30 % más rápido y un 10 % más rentable que construcciones convencionales equivalentes con un equipo de 2 a 3 personas. Estos resultados son importantes porque los promotores y las agencias de vivienda pública buscan métodos que permitan que los proyectos avancen incluso cuando resulta más difícil ampliar rápidamente los equipos de obra convencionales para múltiples construcciones. A medida que más contratistas pasan de las demostraciones puntuales a la ejecución repetida de proyectos, es probable que los ciclos de construcción más cortos y la menor intensidad de mano de obra sigan siendo uno de los factores de crecimiento más prácticos para el mercado europeo de la construcción 3D.
Avances en el diseño de mezclas que mejoran la fiabilidad estructural
Los avances en el diseño de mezclas están mejorando la fiabilidad estructural en el mercado europeo de la construcción 3D, ya que las nuevas formulaciones imprimibles son cada vez más consistentes durante el bombeo, la deposición y el curado. Los sistemas de hormigón impreso anteriores presentaban una menor adherencia entre capas y un rendimiento mecánico irregular, por lo que el desarrollo de materiales se ha convertido en un elemento clave para una mayor aceptación estructural. La tendencia actual se centra en mezclas que equilibran la imprimibilidad con la resistencia, la durabilidad y el comportamiento ante el fuego, aspectos cruciales para aplicaciones portantes y la aprobación formal de proyectos. El proyecto BIO-UPTAKE, finalizado en mayo de 2026, validó productos de construcción compuestos, reciclables y de base biológica, reforzados con fibra de lino natural y con un 80 % de contenido de base biológica en peso, demostrando que las formulaciones avanzadas amplían la base de materiales utilizables sin perder la finalidad técnica. Una mayor consistencia del material también reduce el riesgo de defectos de impresión y favorece un comportamiento estructural más predecible, lo que facilita a los contratistas y reguladores la implementación repetida. A medida que estas formulaciones maduren, los avances en el diseño de mezclas seguirán impulsando el mercado europeo de la construcción 3D, facilitando la cualificación de los elementos estructurales impresos y aumentando su fiabilidad en entornos de construcción reales.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Elevada inversión inicial para impresoras de gran formato | -4.0% | Todos los mercados, especialmente en el sur y el este de Europa. | Corto plazo (≤ 2 años) |
| Códigos nacionales de construcción fragmentados y complejidad del marcado CE en los Estados miembros de la UE | -3.5% | En toda la UE, con mayor presencia en Alemania, Italia y Francia. | Mediano plazo (2-4 años) |
| Brechas en la aceptación de seguros y garantías | -2.0% | El Reino Unido mejora, Alemania, Francia e Italia se quedan atrás. | Mediano plazo (2-4 años) |
| Limitaciones en la calidad de la materia prima y el suministro de aditivos | -1.5% | Mercados de mezcla de la UE con efectos indirectos en la cadena de suministro | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Elevada inversión inicial para impresoras de gran formato
La propiedad de impresoras sigue creando una marcada brecha de participación en el mercado europeo de la construcción 3D, ya que los sistemas de pórtico de gran formato suelen costar entre 500,000 y más de 1.5 millones de dólares antes de añadir la formación, la agrupación, el mantenimiento y los programas de materiales. Un análisis de inversión estocástico de 2026 reveló que el potencial de ahorro de materiales explicaba el 75 % de la variación en el coste unitario de producción, mientras que las actualizaciones de hardware mostraron rendimientos más débiles tras un umbral inicial, lo que significa que la rentabilidad depende en gran medida de la utilización operativa y la eficiencia de la materia prima. Por lo tanto, los contratistas sin un flujo constante de grandes proyectos tienen dificultades para justificar la propiedad directa, incluso si aceptan la justificación técnica del proceso. Esto mantiene gran parte de la curva de aprendizaje dentro de los grandes grupos que ya cuentan con contratos públicos, balances más sólidos y una cartera de proyectos más amplia. El mercado europeo de la construcción 3D aún puede expandirse bajo esta estructura, pero el ritmo de expansión del ecosistema sigue siendo más lento de lo que sugeriría la demanda por sí sola.
Códigos nacionales de construcción fragmentados y complejidad del marcado CE en los Estados miembros de la UE
La fragmentación de los códigos de construcción nacionales y la complejidad del marcado CE siguen ralentizando el mercado europeo de la construcción 3D, ya que los contratistas aún se enfrentan a diferentes vías de aprobación en los distintos Estados miembros, en lugar de una única ruta estructural para los productos de construcción impresos. El Reglamento de Productos de Construcción actualizado ha reforzado el marco normativo para la seguridad y la sostenibilidad de los productos de construcción, pero los sistemas de impresión innovadores aún necesitan vías técnicas más claras y armonizadas antes de que su implementación a escala regional pueda llevarse a cabo sin problemas. Esto significa que las empresas a menudo tienen que preparar documentación técnica, pruebas y trabajos de cumplimiento por separado para cada país, lo que aumenta los costes y alarga los plazos de los proyectos. Construction Fixings Europe señaló que el nuevo entorno del Reglamento de Productos de Construcción puede generar riesgos financieros cuando el desarrollo del producto, la inversión en hardware y los compromisos del proyecto se adelantan al progreso de la certificación formal o a los plazos del Documento de Evaluación Europeo. El resultado es que los contratistas que ya han probado un sistema en un mercado nacional pueden necesitar una nueva validación antes de entrar en otro, lo que limita la expansión transfronteriza y ralentiza la implementación repetida. Hasta que se establezcan vías de aprobación más predecibles, es probable que la fragmentación regulatoria siga siendo una de las principales limitaciones del mercado europeo de la construcción 3D.
Análisis de segmento
Por método de construcción: Escalas de extrusión para entrega residencial, objetivos de unión de polvo para prefabricados de precisión
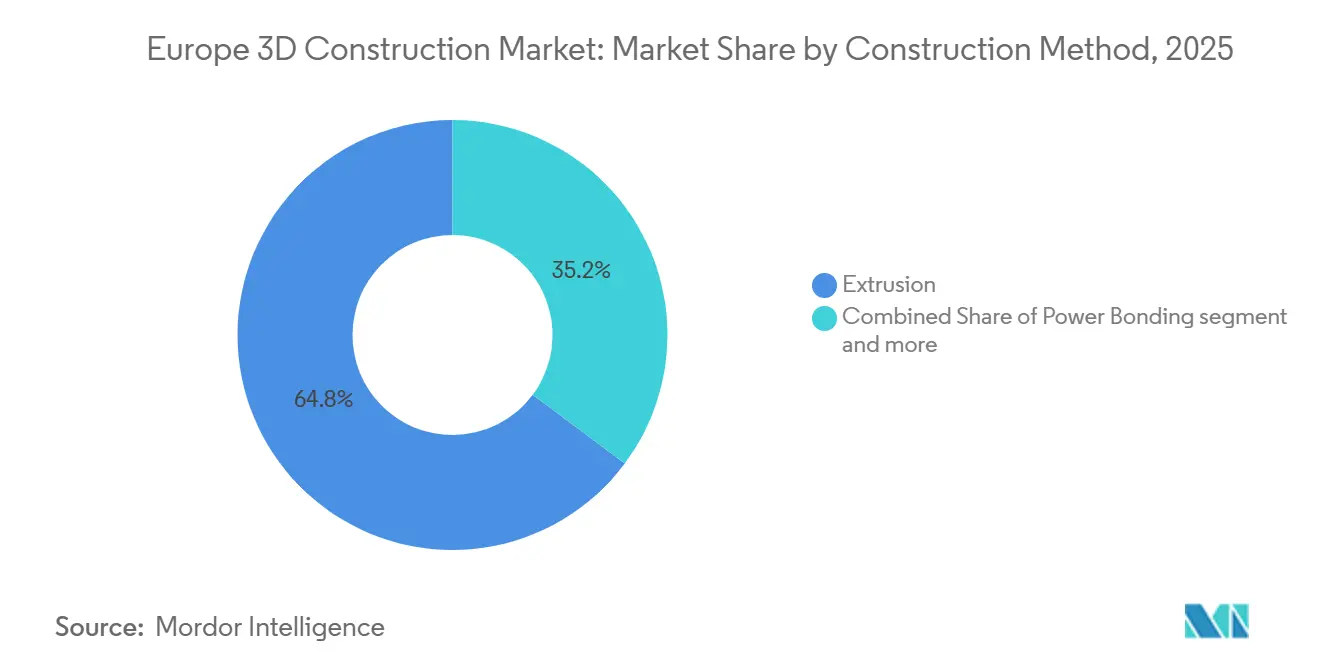
La impresión por extrusión acaparó el 64.8 % del mercado europeo de construcción 3D por método de construcción en 2025, lo que la convierte en la tecnología más importante en la actualidad. Su liderazgo refleja su madurez práctica más que su atractivo conceptual, ya que los contratistas pueden citar varios edificios recientes donde la extrusión funcionó bajo limitaciones de tiempo, mano de obra y calidad. DREIHAUS en Heidelberg entregó 21 unidades residenciales un 30 % más rápido y un 10 % más rentable que construcciones convencionales equivalentes, utilizando un equipo de operarios de 2 a 3 personas, lo que reforzó la credibilidad de la extrusión para proyectos de múltiples unidades. El mismo método también se utilizó en el proyecto ViliaSprint² en Francia, donde la estructura portante completa y las paredes de un edificio de viviendas sociales multifamiliares se imprimieron in situ. Esta combinación de flexibilidad en obra, eficiencia laboral y creciente profundidad de referencia mantiene a la extrusión en el centro del mercado europeo de construcción 3D.
La extrusión también se beneficia de su compatibilidad con sistemas de pórtico móviles y manejo de materiales a base de cemento ya establecidos, lo que reduce la fricción práctica de la adopción en comparación con métodos más nuevos o especializados. Los contratistas pueden implementarla directamente en obra, adaptarla a diferentes formas de construcción y alinearla con proyectos públicos donde la velocidad de la estructura es crucial. La cuota de mercado de la extrusión en la construcción 3D europea también refleja el hecho de que los organismos de permisos y los clientes pueden revisar un conjunto más amplio de ejemplos terminados que con la mayoría de los métodos de la competencia. Las ganancias de productividad mejoran aún más a medida que los equipos repiten la misma secuencia de impresión, lo que se observó en Dinamarca, donde el edificio final de Skovsporet se imprimió en 5 días después de ciclos iniciales más lentos. En la industria de la construcción 3D europea, ese creciente banco de ejemplos repetidos es tan importante como el propio hardware de la impresora, ya que reduce la indecisión de los compradores en licitaciones de mayor envergadura. La unión de polvos es el método de construcción de más rápido crecimiento con una CAGR del 42.6 % hasta 2031, lo que le otorga un papel importante en la próxima fase del tamaño del mercado de la construcción 3D europea. Su atractivo difiere del de la extrusión, ya que resulta más eficaz donde la precisión geométrica, la calidad superficial y el diseño complejo de elementos son más importantes que la movilidad en obra. Este método es especialmente relevante para elementos de fachada personalizados y piezas prefabricadas optimizadas que se benefician de un control preciso de la deposición en fábrica. Dicho entorno de producción también reduce la exposición a la variabilidad in situ, que aún dificulta la aprobación generalizada de estructuras impresas en algunos mercados nacionales. A medida que el mercado europeo de la construcción 3D se desarrolla, es probable que la unión de polvos siga teniendo un volumen menor que la extrusión, aunque con mayor influencia en la producción de prefabricados de precisión y en entornos controlados.
Por tipo de material: Volumen de anclajes de hormigón, mientras que los materiales compuestos definen la siguiente fase de crecimiento.
En 2025, el hormigón representó el 58.2 % del mercado europeo de construcción 3D por tipo de material, lo que confirma que los ingresos actuales siguen dependiendo principalmente de los sistemas de impresión a base de cemento. La razón es sencilla: el hormigón se integra en cadenas de suministro conocidas, prácticas de ingeniería estructural consolidadas y goza de una mayor aceptación entre contratistas y clientes públicos. Además, este material se adapta con mayor facilidad a grandes sistemas de muros estructurales, envolventes de viviendas y componentes de infraestructura pública que muchos otros materiales imprimibles a la escala actual. Esta idoneidad práctica mantiene al hormigón como el principal motor de volumen del mercado europeo de construcción 3D, incluso a medida que la mezcla de materiales circundante se diversifica. En términos comerciales, el hormigón sigue siendo el material que conecta de forma más directa la capacidad de impresión con la ejecución real de proyectos.
La fragmentación de los códigos de construcción nacionales y la complejidad del marcado CE siguen siendo un obstáculo importante para el mercado europeo de la construcción 3D, ya que los sistemas de construcción impresos aún no cuentan con un proceso de aprobación estructural uniforme en todos los Estados miembros de la UE. Si bien el Reglamento de Productos de Construcción actualizado ha reforzado el marco normativo general, las empresas siguen enfrentándose a requisitos de documentación, ensayos y cumplimiento distintos en cada país, lo que incrementa los costes y retrasa la ejecución de los proyectos. Construction Fixings Europe también señaló que los plazos de certificación pueden generar riesgos financieros cuando las empresas se comprometen con el desarrollo del producto y la entrega del proyecto antes de obtener las aprobaciones formales. Esto limita la expansión transfronteriza y ralentiza el crecimiento del mercado en comparación con lo que permitirían las condiciones de la demanda.
Por uso final: la vivienda social impulsa el volumen actual, la infraestructura marca el ritmo futuro.
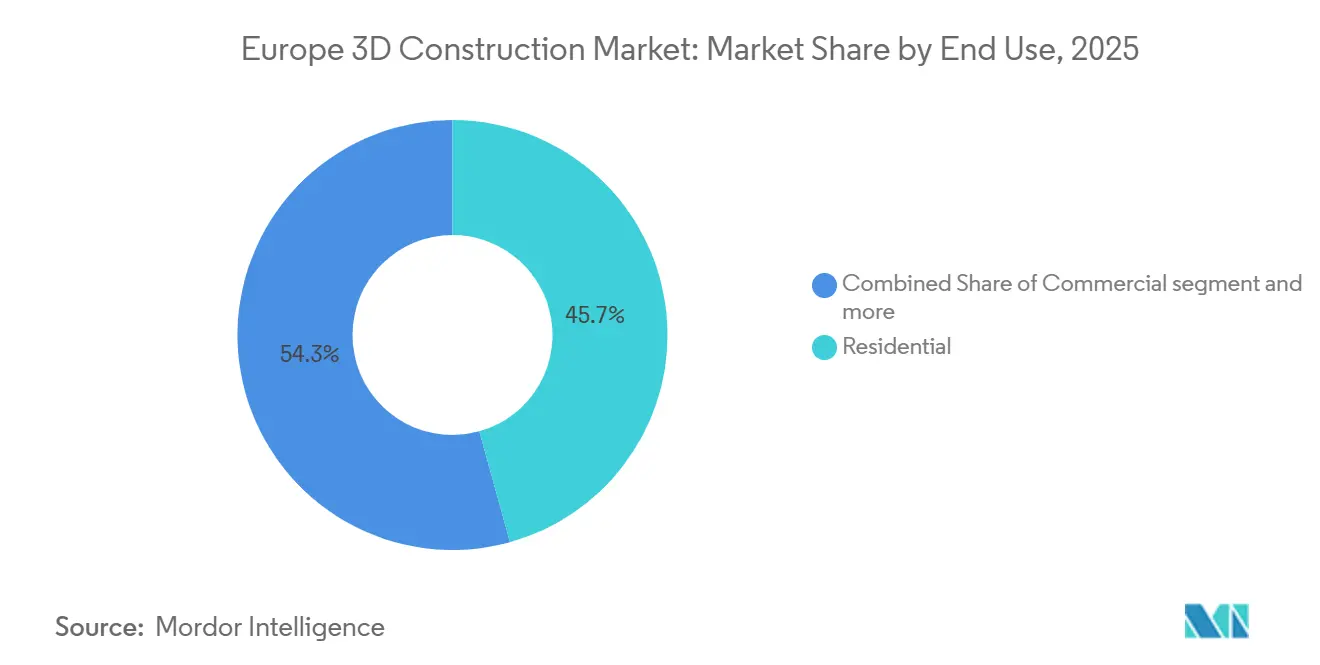
La construcción residencial representó el 45.7 % del mercado europeo de construcción 3D en 2025, lo que convierte a la vivienda en la categoría de uso final más importante en términos de implementación actual. Este liderazgo está estrechamente ligado a la vivienda social, ya que la contratación pública genera programas de construcción repetibles que pueden favorecer el uso de impresoras y acortar el periodo de amortización para los primeros usuarios. La necesidad de vivienda identificada por la Unión Europea proporciona a este segmento una base de demanda sólida, especialmente en las grandes ciudades, donde la escasez se ha convertido en un tema políticamente delicado y operativamente urgente. Esto es relevante para el mercado europeo de construcción 3D, ya que la repetición de proyectos es más valiosa que la producción puntual en la fase inicial de comercialización. Por lo tanto, la demanda residencial sigue siendo el segmento donde la implementación de la tecnología puede integrarse más directamente en la contratación pública recurrente.
Las aplicaciones comerciales siguen siendo menores que las residenciales en el actual mercado europeo de construcción 3D, pero siguen siendo relevantes porque demuestran que las estructuras impresas pueden dar cabida a casos de uso de alta gama sin depender únicamente de programas de vivienda subvencionados por el Estado. El estudio identifica el uso de apartamentos con servicios en Heidelberg, lo que sugiere que los formatos comerciales basados en la ocupación están ganando aceptación cuando los promotores pueden combinar la tecnología con un modelo de negocio claro. Esto es importante porque una validación comercial más amplia puede diversificar la demanda y reducir la dependencia exclusiva de los ciclos inmobiliarios. Aun así, es probable que el crecimiento comercial siga siendo secundario a corto plazo, ya que la vivienda pública y las infraestructuras ofrecen razones más urgentes para cambiar los métodos de construcción establecidos. Por lo tanto, el segmento comercial desempeña un papel secundario en el desarrollo del mercado, en lugar de liderar la escala actual. Las infraestructuras son el segmento de uso final de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 41.9 % hasta 2031, y ese ritmo muestra dónde la rentabilidad de los proyectos futuros podría ser mayor dentro del mercado europeo de construcción 3D. Esto se debe a que la fabricación aditiva funciona bien cuando los componentes están estandarizados, son repetibles, geométricamente complejos y sensibles al material. Los nodos de puentes, las estructuras de drenaje, los soportes de tuberías, los elementos de protección contra inundaciones y otros componentes civiles repetitivos se ajustan mejor a ese perfil que muchos edificios a medida. Los compradores de infraestructura también suelen evaluar el rendimiento total, la durabilidad y el impacto ambiental, además del coste, lo que puede contribuir a la aceptación de nuevos métodos de fabricación en categorías específicas. Por lo tanto, para el mercado europeo de la construcción 3D, la infraestructura ofrece una sólida vía hacia la producción a gran escala, donde la producción industrializada de componentes puede facilitar un cumplimiento normativo más estricto y una producción más consistente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Entorno de construcción: El predominio de la construcción en obra refleja las necesidades de diseño a medida, mientras que la construcción fuera de obra reduce la brecha económica.
La impresión in situ representó el 63.5 % del mercado europeo de la construcción 3D en 2025, lo que refleja su predominio en la fase inicial de comercialización del sector. El crecimiento se ha visto impulsado por viviendas a medida, proyectos de demostración pública y diseños específicos para cada proyecto, donde la impresión directa in situ resultaba más práctica que la fabricación de componentes en fábrica. Este enfoque permite a los contratistas mostrar la impresión 3D como un método completo de construcción de estructuras, lo que aumenta la visibilidad de la tecnología ante promotores y autoridades públicas. Proyectos como el complejo residencial multifamiliar de Bezannes demostraron que la impresión in situ podía integrarse con éxito en programas de vivienda reales, mientras que la capacidad de adaptación a diferentes geometrías de terreno sigue siendo valiosa para la vivienda urbana y los desarrollos de uso mixto. Sin embargo, la productividad se ve afectada por la movilización de equipos, las condiciones meteorológicas y los requisitos de inspección específicos de cada proyecto, lo que sugiere que, aunque la impresión in situ lidera actualmente el mercado europeo de la construcción 3D, su cuota de mercado podría moderarse gradualmente a medida que maduren los modelos de producción alternativos.
Se prevé que la impresión fuera de obra crezca a una tasa compuesta anual del 43.2 % entre 2026 y 2031, convirtiéndose en el modelo de implementación de mayor crecimiento en el mercado europeo de la construcción 3D. La producción en fábrica ofrece un mayor control sobre la temperatura, la humedad, la precisión dimensional, la inspección de calidad y la repetibilidad, lo que la hace idónea para componentes de vivienda estandarizados, elementos de infraestructura y productos prefabricados de precisión. Además, facilita el cumplimiento normativo mediante procesos de fabricación y marcado CE establecidos, mientras que las estructuras impresas in situ suelen requerir evaluaciones específicas para cada proyecto. Asimismo, la producción fuera de obra reduce los costes de movilización repetida en obra y mejora la eficiencia de la fabricación gracias a una producción escalable y repetible. A medida que el mercado evoluciona desde proyectos de demostración hacia implementaciones comerciales de mayor volumen, se espera que estas ventajas operativas, normativas y económicas conviertan la impresión fuera de obra en un complemento cada vez más importante para el éxito inicial de la construcción in situ.
Análisis geográfico
Alemania representó el 22.4 % del mercado europeo de construcción 3D en 2025, convirtiéndose en el mayor mercado nacional de la región gracias a su ventaja como pionera, un ecosistema institucional más sólido y una ejecución de proyectos consistente. El país ha demostrado su escalabilidad comercial mediante proyectos como el desarrollo DREIHAUS de Heidelberg, que entregó 21 unidades residenciales en tres edificios, demostrando que la impresión 3D puede respaldar la construcción de viviendas multifamiliares repetibles en lugar de estructuras piloto aisladas. Alemania también se beneficia de una estrecha colaboración entre empresas constructoras, proveedores de materiales y proveedores de tecnología, lo que crea una base de proyectos de referencia nacionales más amplia que la de la mayoría de los países vecinos. Si bien las aprobaciones de proyectos y los permisos de construcción siguen siendo un obstáculo importante que ralentiza la implementación generalizada, Alemania continúa liderando el mercado europeo de construcción 3D gracias a su combinación de ejecución de proyectos probada, capacidad industrial y una fuerte visibilidad en el mercado.
Se prevé que los Países Bajos registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 48.5 %, entre 2026 y 2031, impulsada por una importante escasez de viviendas y una creciente demanda de soluciones de infraestructura estandarizadas. La fuerte demanda residencial, junto con las oportunidades en infraestructura pública y construcción resiliente al clima, se alinea bien con las ventajas de la fabricación aditiva, en particular para componentes de construcción repetibles y aplicaciones prefabricadas. Francia y el Reino Unido también están emergiendo como importantes mercados en crecimiento. Francia ha fortalecido su posición a través de iniciativas exitosas de vivienda social, como el proyecto ViliaSprint², que demuestra la viabilidad de la vivienda multifamiliar impresa, mientras que el Reino Unido ha avanzado en la aceptación de seguros y garantías, lo que mejora la confianza entre promotores e inversores y fomenta una mayor adopción comercial.
Los países nórdicos, en particular Dinamarca, Suecia y Noruega, están impulsando la adopción de la construcción automatizada, ya que los altos costes laborales y las prioridades en materia de vivienda pública refuerzan la viabilidad económica de esta tecnología. El proyecto de residencias estudiantiles Skovsporet en Dinamarca demostró mejoras significativas en la productividad gracias a la impresión repetitiva, lo que pone de manifiesto las ventajas en eficiencia que se pueden lograr en proyectos residenciales a gran escala. Por su parte, España e Italia se encuentran en una fase inicial, con un creciente interés en la construcción circular y los materiales de base biológica, pero con una comercialización más lenta debido a los desafíos de la certificación. El resto de Europa, incluyendo países como Portugal y la República Checa, está experimentando un aumento de la actividad piloto, lo que indica que, si bien los ingresos siguen concentrados en los mercados líderes, el mercado europeo de la construcción 3D se está expandiendo progresivamente a un ámbito geográfico más amplio.
Panorama competitivo
El mercado europeo de la construcción 3D presenta una concentración moderada, con un número limitado de integradores tecnológicos que representan una parte significativa de la actividad comercial. Empresas como COBOD, PERI 3D Construction y socios líderes en materiales se han consolidado en el mercado ofreciendo soluciones integradas que combinan hardware de impresión, soporte para la implementación y materiales imprimibles certificados. Sus tecnologías se han implementado en proyectos residenciales y de vivienda pública de gran envergadura en Alemania, Francia y Dinamarca, lo que les ha proporcionado una amplia cartera de proyectos de referencia probados. Dado que la mayoría de los promotores y las administraciones públicas aún se encuentran en las primeras etapas de la adopción de la construcción aditiva, suelen preferir proveedores consolidados capaces de ofrecer soluciones integrales en lugar de equipos de impresión independientes.
Una tendencia competitiva clave es la integración vertical, donde los proveedores se diferencian al combinar hardware, materiales, experiencia en ingeniería, ejecución de proyectos y soporte normativo en una sola oferta. El éxito depende cada vez más de demostrar una entrega de proyectos confiable, calidad de construcción y cumplimiento con las normas locales de edificación, en lugar de simplemente proporcionar tecnología de impresión avanzada. Una vez que los contratistas o las agencias públicas validan un flujo de trabajo específico, cambiar a otro proveedor de tecnología introduce riesgos técnicos, operativos y de aprobación adicionales, lo que genera costos de cambio relativamente altos. Esto favorece a las empresas con experiencia comprobada en implementación y carteras de soluciones integrales, reforzando la posición competitiva de los líderes del mercado ya establecidos.
La competencia se está expandiendo más allá de los fabricantes de impresoras, abarcando materiales imprimibles, tecnologías de refuerzo y producción prefabricada en fábrica. Los avances en hormigón reforzado con fibra, materiales reciclables y compuestos de base biológica están creando nuevas oportunidades para los innovadores de materiales, mientras que la creciente tendencia hacia la fabricación fuera de obra está abriendo el mercado a especialistas centrados en componentes prefabricados estandarizados y aplicaciones de infraestructura. Estos segmentos ofrecen menores barreras de entrada que la impresión de edificios a gran escala in situ, ya que la producción en fábrica simplifica el control de calidad, la repetibilidad y el cumplimiento normativo. A medida que el mercado europeo de la construcción 3D madura, se espera que la ventaja competitiva dependa cada vez más de capacidades integradas en hardware, materiales, eficiencia de fabricación, preparación para la certificación y la capacidad de entregar proyectos a escala comercial de forma consistente.
Líderes de la industria de la construcción 3D en Europa
COBOD Internacional A/S
CyBe Construction BV
XtreeE
Holcim Ltd.
PERI SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: PERI 3D Construction y COBOD completaron ViliaSprint² en Bezannes, Francia, el edificio residencial multifamiliar impreso en 3D más grande de Europa en ese momento, que consta de 12 unidades de vivienda social distribuidas en 3 plantas y aproximadamente 800 m², entregado 3 meses antes de lo que lo haría una construcción convencional comparable con un equipo de 3 personas.
- Mayo de 2026: CIDETEC Surface Engineering concluyó el proyecto europeo BIO-UPTAKE con el desarrollo de compuestos reciclables y de base biológica para el sector de la construcción, que incluyen refuerzo con fibra de lino natural y un contenido de base biológica del 80 % en peso.
- Octubre de 2025: 3DCP Group completó la fase de impresión de Skovsporet en Holstebro, Dinamarca, el proyecto de viviendas impresas en 3D más grande de Europa hasta ese momento. Se produjeron 36 apartamentos para estudiantes distribuidos en 6 edificios, con una superficie total de 1,654 m², para NordVestBO utilizando la impresora BOD3 de COBOD. La productividad de impresión mejoró de ciclos de varias semanas en el primer edificio a 5 días en la estructura final.
Alcance del informe sobre el mercado europeo de la construcción 3D
| Extrusión |
| Unión en polvo |
| Otros |
| Concreto |
| Metal |
| Compuesto |
| Otros tipos de materiales |
| Residencial |
| Comercial |
| Infraestructura |
| Impresión in situ (en el lugar) |
| Impresión fuera de obra (fábrica/prefabricado) |
| Alemania |
| Reino Unido |
| Francia |
| España |
| Italia |
| Netherlands |
| Suecia |
| Dinamarca |
| Norway |
| El resto de Europa |
| Por método de construcción | Extrusión |
| Unión en polvo | |
| Otros | |
| Por tipo de material | Concreto |
| Metal | |
| Compuesto | |
| Otros tipos de materiales | |
| Por uso final | Residencial |
| Comercial | |
| Infraestructura | |
| Por configuración de construcción | Impresión in situ (en el lugar) |
| Impresión fuera de obra (fábrica/prefabricado) | |
| Por país | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Netherlands | |
| Suecia | |
| Dinamarca | |
| Norway | |
| El resto de Europa |
Preguntas clave respondidas en el informe
¿Cuál es la previsión para el mercado europeo de la construcción 3D hasta 2031?
Se prevé que el tamaño del mercado europeo de construcción 3D crezca de 1.20 millones de dólares en 2025 a 1.60 millones de dólares en 2026, y se pronostica que alcanzará los 6.80 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 33.60% durante el período 2026-2031.
¿Por qué la vivienda social es tan importante para la demanda de construcción 3D en Europa?
La vivienda social crea bloques de proyectos multifamiliares replicables, y la UE todavía necesita más de 2 millones de viviendas nuevas cada año hasta 2035.
¿Qué método de construcción es el más adoptado actualmente en Europa?
La extrusión liderará el mercado con una cuota del 64.8% en 2025 gracias a su mayor flexibilidad en obra, mejores referencias de proyectos y una demostración de productividad más clara en los programas de vivienda.
¿Qué segmento de materiales está creciendo más rápido en la construcción 3D europea?
Se prevé que los materiales compuestos crezcan a una tasa de crecimiento anual compuesta del 46.8 % hasta 2031, a medida que los sistemas imprimibles mejoren en resistencia, comportamiento ante el fuego y circularidad.


