

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 676.79 Million |
| Tamaño del mercado (2031) | USD 962.93 Million |
| Tasa de crecimiento (2026 - 2031) | 7.31% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
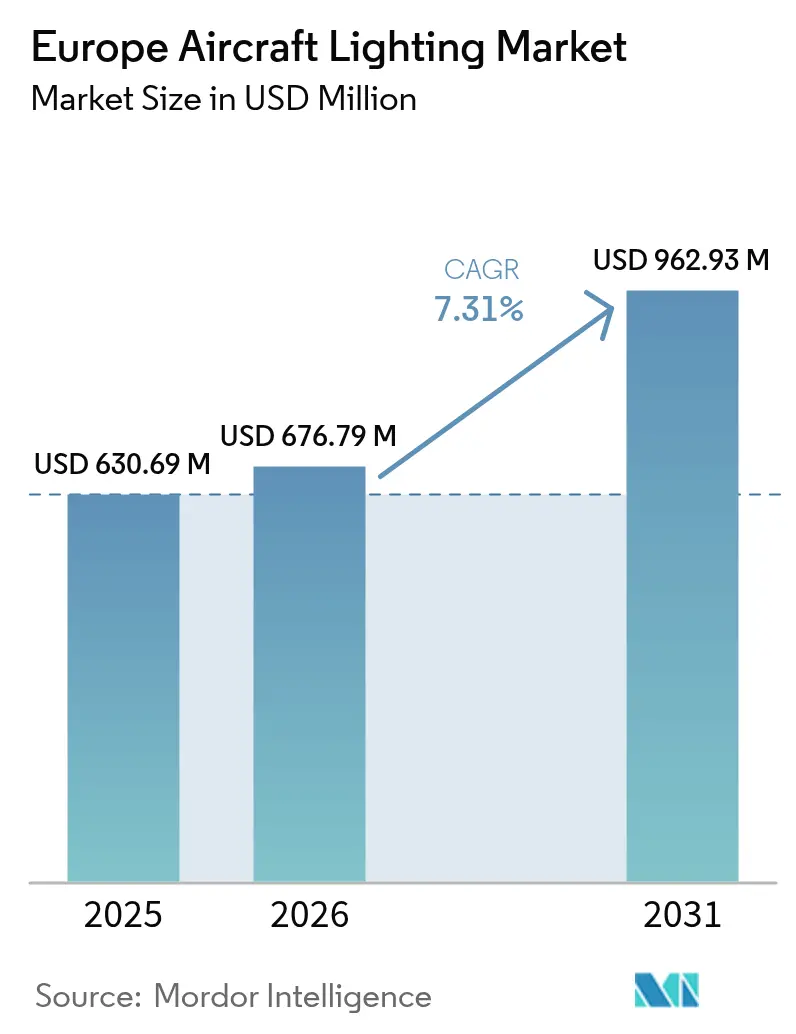
Análisis del mercado europeo de iluminación para aeronaves realizado por Mordor Intelligence
Análisis de mercado
El tamaño del mercado europeo de iluminación para aeronaves se valoró en 630.69 millones de dólares en 2025 y se estima que crecerá de 676.79 millones de dólares en 2026 a 962.93 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.31 % durante el período de pronóstico (2026-2031). Los programas de modernización de flotas, la rápida adopción de LED y las regulaciones de seguridad impulsadas por la EASA continúan impulsando el crecimiento. Las aerolíneas consideran la iluminación de cabina como un activo esencial de la marca que contribuye al bienestar de los pasajeros en rutas de larga distancia, mientras que los fabricantes de equipos originales (OEM) y los proveedores de primer nivel trabajan en soluciones inteligentes y con sensores que reducen las incidencias de mantenimiento. La amplia base de fabricación aeroespacial de Alemania sustenta una sólida demanda de equipos originales, y la creciente actividad de aviones regionales en España impulsa las oportunidades de modernización. Los sistemas LED ya dominan la base instalada y ofrecen un consumo energético hasta un 75 % menor que las soluciones tradicionales, lo que los convierte en la opción preferida por los operadores comerciales y militares. La consolidación moderada permite a los principales proveedores capturar sinergias de integración, pero los actores especializados aún encuentran espacio en los nichos de eVTOL e iluminación exterior especializada.
Conclusiones clave del informe
- Por tipo de iluminación, la iluminación interior capturó el 54.65% de la participación del mercado de iluminación de aeronaves europeas en 2025; se proyecta que la iluminación exterior crezca a una CAGR del 8.05% hasta 2031.
- Por tipo de aeronave, las plataformas de fuselaje estrecho representaron el 53.12% del tamaño del mercado de iluminación de aeronaves europeo en 2025, mientras que los aviones comerciales avanzan a una CAGR del 6.31% hasta 2031.
- Por ajuste, las instalaciones de línea representaron el 77.20% del tamaño del mercado de iluminación de aeronaves europeas en 2025; la demanda de modernización se está expandiendo a una CAGR del 7.1%.
- Por tecnología, los sistemas LED representaron el 77.60 % de los ingresos en 2025 y registrarán una CAGR del 9.85 % hasta 2031.
- Por geografía, Alemania lideró con una participación de ingresos del 30.10% en 2025, mientras que se prevé que España registre la CAGR más alta, del 7.62%, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de iluminación de aeronaves en Europa
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Modernización de la flota y adopción de LED | + 1.8% | Alemania, Francia, Reino Unido | Mediano plazo (2-4 años) |
| Demanda de los pasajeros de un ambiente de cabina que mejore el estado de ánimo | + 1.2% | Europa Occidental | Largo plazo (≥ 4 años) |
| Mandatos regulatorios sobre actualizaciones de iluminación críticas para la seguridad | + 1.5% | En toda la UE | Corto plazo (≤ 2 años) |
| Iluminación inteligente con sensores integrados que permite el mantenimiento predictivo | + 0.9% | Alemania, Francia, Países Bajos | Mediano plazo (2-4 años) |
| El crecimiento de los eVTOL crea una demanda de iluminación especializada | + 0.7% | Centros urbanos en Alemania, Francia, Reino Unido e Italia | Largo plazo (≥ 4 años) |
| Capacidades de fabricación avanzadas e inversiones en I+D | + 1.1% | Alemania, Francia, Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Modernización de la flota y adopción de LED
Las aerolíneas en Alemania, Francia y el Reino Unido aceleran la renovación de sus flotas para reducir el consumo de combustible y mejorar la comodidad de los pasajeros. Reemplazar las luminarias incandescentes o halógenas con kits LED genera hasta un 75 % de ahorro de energía y una vida útil de los componentes superior a las 50 000 horas. [1] Collins Aerospace, “Kit de actualización de luz de lectura LED”, collinsaerospace.com Los productos de modernización modular permiten a las aerolíneas instalar actualizaciones durante las revisiones regulares, evitando largos tiempos en tierra. Los LED interiores con temperaturas de color variables ayudan a las aerolíneas a ofrecer un ambiente de vuelo de primera calidad que rivaliza con el de sus competidores del Golfo. Las sólidas series de producción de los aviones de la familia A320neo garantizan una demanda sostenida de los fabricantes de equipos originales (OEM), mientras que los crecientes ciclos de modernización en flotas maduras amplían los mercados de ingresos de posventa.
Demanda de los pasajeros de un ambiente de cabina que mejore el estado de ánimo
Los viajeros europeos dan mayor importancia al bienestar y a las señales de marca durante sus viajes. Las escenas de iluminación dinámica que imitan los cambios de la luz del día favorecen la sincronización circadiana en rutas de larga distancia, reduciendo las quejas por desfase horario. Las aerolíneas premium configuran las zonas de la cabina con tonalidades distintas, reforzando la identidad corporativa y la diferenciación del segmento. STG Aerospace introdujo un embalaje ecológico para sus luces de emergencia saf-Tglo, lo que subraya el enfoque de las aerolíneas en la sostenibilidad junto con la estética. [2] STG Aerospace, “saf-Tglo Eco Packaging”, stgaerospace.com Los jets ejecutivos añaden tiras LED totalmente programables que permiten a los propietarios personalizar el ambiente sin modificaciones estructurales.
Mandatos regulatorios sobre actualizaciones de iluminación críticas para la seguridad
EASA actualizó las normas ETSO C30, C96, C85, C141 y C168, endureciendo los umbrales de rendimiento para las luces de salida, emergencia y exteriores. [3] Agencia Europea de Seguridad Aérea, “Actualizaciones ETSO para sistemas de iluminación”, easa.europa.eu Los operadores de aeronaves más antiguas deben reemplazar las luminarias antiguas o buscar exenciones costosas, lo que genera una demanda previsible de modernización. Los proveedores con carteras de LED precertificadas se benefician de ciclos de aprobación abreviados, lo que reduce el tiempo de decisión de las aerolíneas. La directiva aumenta la urgencia para los operadores de carga que todavía utilizan sistemas basados en halógenos, acelerando la penetración de LED en las cabinas y bodegas de los aviones de carga.
Iluminación inteligente con sensores integrados que permite el mantenimiento predictivo
Los principales proveedores integran sensores IoT que monitorizan la temperatura, los eventos de impacto y las horas de uso, alimentando los datos a los paneles de control de las aerolíneas para el monitoreo del estado de los aviones. Los algoritmos predictivos detectan la degradación con antelación, lo que permite a los equipos de mantenimiento cambiar los módulos antes de que se produzcan fallos durante el vuelo. Las aerolíneas reducen las retiradas no programadas y el inventario de repuestos, generando ahorros operativos mensurables. Los fabricantes alemanes colaboran con laboratorios de investigación nacionales para perfeccionar el empaquetado de los sensores, que soporta vuelos de fuselaje estrecho de alta frecuencia. Este enfoque se alinea con el impulso europeo hacia el mantenimiento basado en datos en el marco del programa de aviación limpia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de certificación y cumplimiento | -1.4% | En toda la UE | Corto plazo (≤ 2 años) |
| Restricciones de la cadena de suministro de semiconductores | -1.1% | Plantas de Alemania y Francia | Corto plazo (≤ 2 años) |
| Límites de gestión térmica para LED de alta potencia | -0.8% | mercados nórdicos | Mediano plazo (2-4 años) |
| Penalizaciones de peso de la iluminación dinámica para flotas regionales | -0.6% | España, Italia, Europa del Este | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de certificación y cumplimiento
El exhaustivo régimen de pruebas de la EASA requiere ciclos de vibración, electromagnéticos y de temperatura durante miles de horas, lo que añade millones de euros a los presupuestos de cualificación de productos. [4] Inside Lighting, “Dialight Supply Chain Dispute”, inside.lighting Los innovadores más pequeños luchan por financiar todo el proceso, lo que ralentiza el ritmo al que las ideas disruptivas llegan a las aerolíneas. La extensa documentación añade costes adicionales para cada variante, lo que desalienta las soluciones altamente personalizadas. Incluso los proveedores Tier 1 establecidos se enfrentan a equipos de ingeniería sobrecargados mientras vuelven a cualificar familias enteras para las cláusulas de ciberseguridad y seguridad contra incendios en constante evolución.
Restricciones de la cadena de suministro de semiconductores
La escasez de chips durante la era de la COVID-19 se prolongará hasta 2025, lo que prolongará los plazos de entrega de controladores LED y microcontroladores a más de 50 semanas para algunas referencias. Las plantas de ensamblaje de iluminación europeas siguen expuestas a las fábricas de obleas asiáticas para componentes especializados. La expansión de ams OSRAM en Premstätten aumentará la capacidad regional, pero la producción solo aumentará después de 2026. Hasta entonces, los proveedores mantienen mayores inventarios de materias primas y las aerolíneas aplazan algunas modernizaciones no críticas, lo que modera el volumen de pedidos a corto plazo.
Análisis de segmento
Por tipo de iluminación: Los sistemas interiores impulsan los ingresos actuales
Los sistemas de interiores representaron el 54.65 % del mercado europeo de iluminación de aeronaves en 2025, impulsados por los continuos programas de modernización de cabinas y las grandes bases instaladas en aeronaves de fuselaje estrecho tradicionales. Las luces de cabina, de piloto y de emergencia representan la mayor parte de las ventas, ya que las aerolíneas buscan ahorrar energía y crear un ambiente diferenciado. Los LED interiores se integran con los controles de entretenimiento a bordo, lo que permite a las tripulaciones ajustar la luminosidad según la zona de la cabina. Se prevé que el tamaño del mercado europeo de iluminación de aeronaves para aplicaciones interiores aumente a una tasa de crecimiento anual compuesta (TCAC) del 6.55 % hasta 2031, a medida que proliferan los kits de modernización en las aerolíneas de bajo coste.
Las luces exteriores representaron el 45.35% de los ingresos en 2025, pero superarán a las interiores con una tasa de crecimiento anual compuesta (TCAC) del 8.05%, impulsada por las estrictas normas de visibilidad anticolisión y las necesidades de diseño de eVTOL. Los LED de alta intensidad ahora compiten con las bombillas de xenón en cuanto a la emisión de candelas para las luces de aterrizaje, a la vez que reducen la mano de obra para el mantenimiento. La modulación del brillo mediante sensores mejora la eficiencia energética durante las fases de rodaje. Programas de fabricantes de equipos originales (OEM), como el Airbus A321XLR, adoptan paquetes exteriores inteligentes como estándar, lo que garantiza un volumen constante para los proveedores.
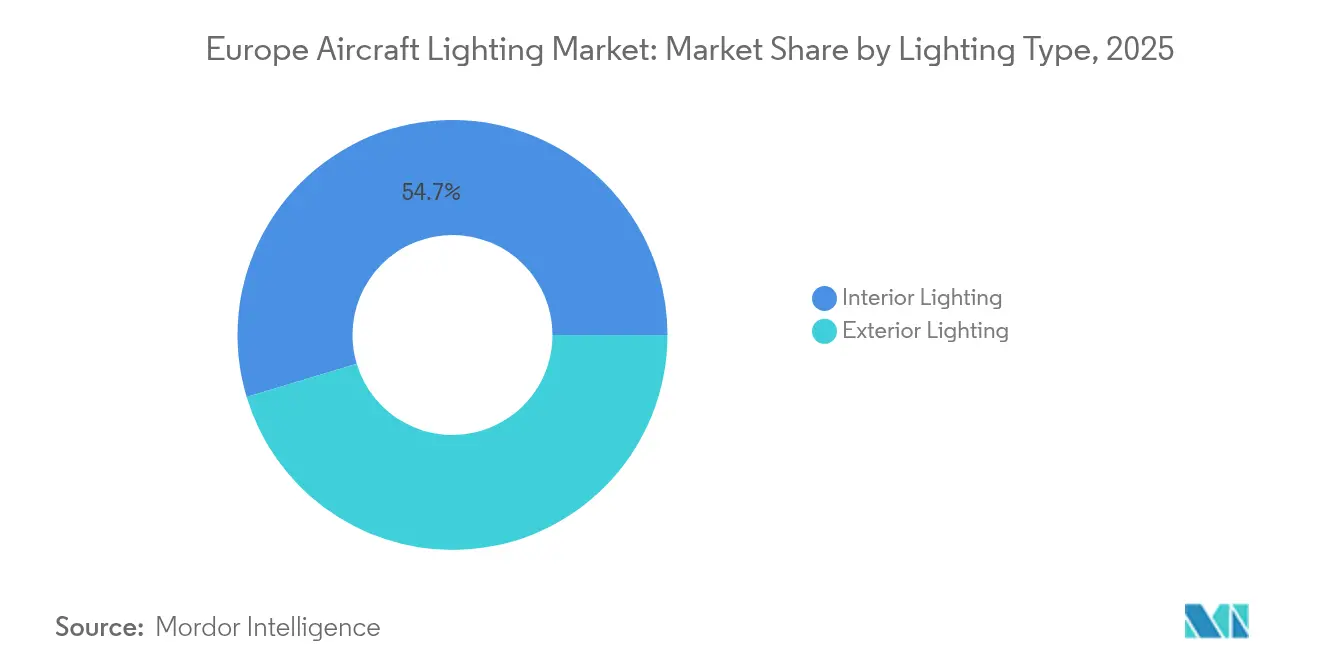
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de aeronave: predominan los aviones de fuselaje estrecho, mientras que los jets comerciales aumentan
Las unidades de fuselaje estrecho representaron el 53.12 % de los envíos de 2025, lo que refleja el ritmo de fabricación del A320neo y el B737 MAX. Los operadores estandarizan las configuraciones LED para optimizar los repuestos en todas las flotas, acelerando así la instalación de nuevas líneas de producción. La cuota de mercado europea de iluminación para aeronaves de fuselaje estrecho se beneficia de la modernización de las cabinas por parte de las aerolíneas de bajo coste para diferenciarse en la competencia tarifaria.
Los jets ejecutivos registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.31 %, gracias al repunte de la demanda de vuelos chárter y los viajes corporativos. Los propietarios especifican lámparas de lectura, lavaparabrisas y luces de acento a medida que se integran con aplicaciones inteligentes para la cabina. Las iniciativas de combustible sostenible para la aviación impulsan nuevos programas de fuselaje que incorporan LED ultraeficientes.
Por Fit: Linefit sigue siendo dominante, pero el retrofit gana impulso
Linefit representó el 77.20 % del valor de 2025, impulsado por contratos directos entre proveedores y fabricantes de equipos originales (OEM) que integran la iluminación en los conjuntos de sistemas eléctricos. El diseño integrado reduce el peso del cableado y simplifica la certificación, manteniendo así el liderazgo en el segmento.
La actividad de modernización, con un 22.80%, está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 7.1%, ya que las aerolíneas se están recuperando rápidamente de las conversiones a LED. Los kits de instalación directa reducen las horas de trabajo de modificación, y los paneles de control de mantenimiento predictivo ayudan a las aerolíneas a planificar el aprovisionamiento. El mercado europeo de iluminación para aeronaves se orientará cada vez más hacia el mercado de posventa a medida que aumente la flota instalada y se endurezcan los objetivos de sostenibilidad.
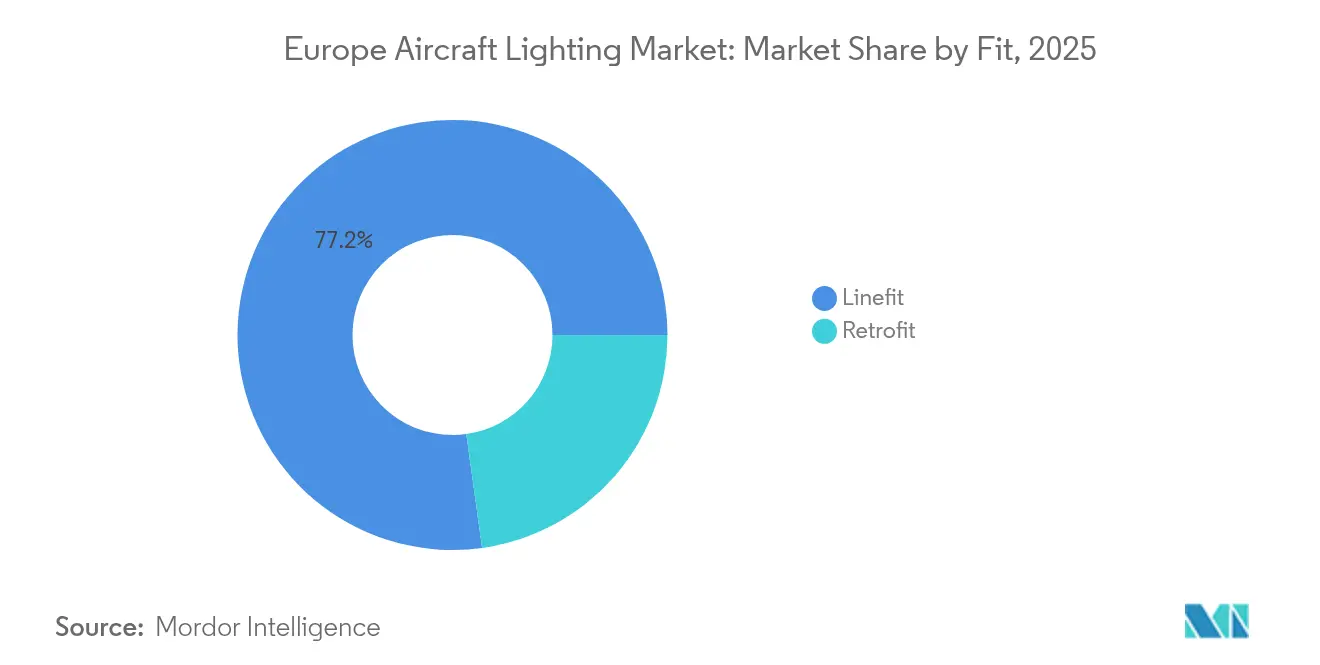
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: Los LED consolidan la transformación del mercado
Las plataformas LED representaron el 77.60 % de la cuota de mercado en 2025 y se acelerarán a una tasa de crecimiento anual compuesta (TCAC) del 9.85 %. Los controladores inteligentes permiten perfiles de atenuación a cálido y la puesta en servicio por Bluetooth, lo que agiliza los flujos de trabajo de MRO. El concepto Lightshifter de Diehl Aviation proyecta alfombras de luz dinámicas que guían el embarque y el desembarque, lo que subraya las tendencias de diseño experiencial.
Las soluciones incandescentes, halógenas y fluorescentes están en declive a medida que disminuyen los repuestos y aumentan las penalizaciones energéticas. Algunos indicadores de cabina aún utilizan bombillas incandescentes a la espera de la certificación de las alternativas LED, pero los proveedores prevén su eliminación completa antes de 2030.
Análisis geográfico
Alemania mantuvo una ventaja del 30.10 % en 2025 gracias a su clúster aeroespacial concentrado en torno a Hamburgo, Múnich y Bremen. La proximidad a las líneas de ensamblaje final de Airbus y a los centros de ingeniería de Diehl acelera los ciclos de codesarrollo. El apoyo gubernamental a la Aviación Limpia y a las hojas de ruta nacionales de vuelos con hidrógeno respalda los presupuestos a largo plazo para I+D en iluminación. Los incentivos de la Ley de Chips de la UE canalizan la inversión en semiconductores hacia Sajonia y Baviera, lo que impulsa la disponibilidad futura de controladores LED.
España registra una sólida tasa de crecimiento anual compuesta (TCAC) del 7.62 % hasta 2031, impulsada por la renovación de flota de Iberia y Vueling y un importante uso de aviones regionales. Los pilotos de Vertiport en Barcelona y Madrid atraen prototipos de iluminación especializada diseñados para aerotaxis urbanos. Los centros locales de MRO en Andalucía y Galicia amplían la capacidad de modernización de hangares, captando el exceso de trabajo de las instalaciones saturadas del norte de Europa.
Francia y el Reino Unido representan aproximadamente una cuarta parte del valor de 2025, gracias a las capacidades de Toulouse y Bristol. Los controles aduaneros impulsados por el Brexit prolongan algunos flujos de entrada de productos electrónicos, pero los programas de larga data de Airbus siguen asegurando volúmenes de iluminación para los proveedores franceses. Italia se beneficia de la fabricación de helicópteros de Leonardo y de la línea de aviones de negocios de Piaggio, mientras que Europa del Este crece de forma constante gracias a que los fabricantes de equipos originales (OEM) buscan mano de obra competitiva en costes e incentivos para parques industriales.
Panorama regulatorio
La iluminación de las aeronaves en Europa está regulada principalmente por la Agencia Europea de Seguridad Aérea (EASA) mediante normas de aeronavegabilidad y equipamiento que abarcan tanto la iluminación de seguridad interior como las funciones de visibilidad exterior. Para las aeronaves de categoría de transporte, los requisitos CS-25 incluyen disposiciones sobre iluminación de emergencia, como CS 25.812 (iluminación de cabina, pasillo y salidas, incluyendo requisitos de alimentación eléctrica independiente) y requisitos de iluminación exterior que abarcan desde CS 25.1381 hasta CS 25.1403 (luces de instrumentos, aterrizaje, posición, anticolisión y relacionadas), lo que impulsa la cualificación basada en el rendimiento para luminarias, controladores y datos de instalación.
En lo que respecta a la homologación de equipos, la norma EASA CS-ETSO establece estándares mínimos de rendimiento para los aparatos de iluminación, y las actualizaciones de 2025, según la Decisión EASA ED 2025/017/R, revisan las principales normas ETSO de iluminación, incluidas la ETSO-C30d para luces de posición y la ETSO-C96c para sistemas de luces anticolisión, para alinear los requisitos con las prácticas actuales de la industria. Los fabricantes que suministran a programas europeos operan bajo la Parte 21 de la EASA, incluida la Aprobación de la Organización de Producción (POA) de la Subparte G para la producción certificada de piezas de aeronaves, y cada vez más hacen referencia a las normas aeroespaciales europeas que estandarizan los atributos de los LED (por ejemplo, la EN 4706:2019 para la clasificación de color/brillo de los LED independiente del fabricante), lo que permite una cualificación repetible y un control de configuración en toda la flota.
Análisis de la cadena de valor
La cadena de valor de la iluminación aeronáutica europea comienza con la electrónica básica, los emisores LED, los controladores, la óptica y los materiales de gestión térmica, seguidos del diseño, la cualificación y la producción certificada. Los fabricantes de equipos originales (OEM) de iluminación y los integradores de sistemas traducen los requisitos de rendimiento de la aeronave y de CS-ETSO en diseños de placas de circuito impreso, ópticas y compatibles con EMI, y luego los validan mediante pruebas de fiabilidad y medioambientales alineadas con las expectativas del hardware electrónico aeronáutico antes de su lanzamiento a producción bajo los marcos POA de la Parte 21 de EASA. Los plazos de entrega de semiconductores para controladores y drivers siguen siendo una limitación operativa para algunos programas, lo que mantiene la atención en la resiliencia del suministro y la estandarización de la electrónica en todas las familias de componentes.
En la fase posterior, los integradores de nivel 1 y los fabricantes de iluminación especializados suministran paquetes de montaje en línea a los fabricantes de fuselajes e integradores de cabina, mientras que los canales de modernización atienden a las aerolíneas y a las empresas de mantenimiento, reparación y revisión (MRO) mediante rutas de modificación certificadas y kits de fácil instalación. En Europa, empresas especializadas como STG Aerospace (iluminación de cabina y de emergencia fotoluminiscente y LED), Sela (iluminación de cabina y de cabina) y AES (sistemas de iluminación LED) operan junto a integradores más grandes como Collins Aerospace, con capacidades de organización de diseño (por ejemplo, DOTAS Aviation como organización de diseño Part 21J) que respaldan soluciones de modernización plug-and-play. La distribución y el suministro posventa de repuestos de iluminación se realizan cada vez más a través de acuerdos estructurados con distribuidores aeroespaciales y canales autorizados por los fabricantes de equipos originales (OEM), vinculando la demanda a los eventos de mantenimiento programados y a los ciclos de renovación de cabina.
Panorama competitivo
Panorama competitivo
El mercado muestra una concentración moderada. Collins Aerospace, Honeywell y Safran integran sistemas ópticos, electrónicos y software de mantenimiento predictivo para ampliar su cartera de clientes con los fabricantes de equipos originales (OEM). La adquisición por parte de Safran de los activos de actuación de Microtecnica amplía su cartera de sistemas y las oportunidades de venta cruzada. El concepto de cabina Space³ de Diehl Aviation ilustra la apuesta del proveedor por módulos integrales para la experiencia del pasajero. Collins Aerospace lanzó luces de lectura LED modulares que las aerolíneas pueden adaptar sin necesidad de realizar obras estructurales en la cabina, lo que subraya la tendencia de las adaptaciones.
Los especialistas de tamaño mediano mantienen su relevancia al abordar nichos de eVTOL, infrarrojos o carga especializada. Oxley y Aveo Engineering ofrecen luces estroboscópicas exteriores robustas, homologadas para misiones de rescate con helicópteros, mientras que Beadlight, con sede en el Reino Unido, se centra en lámparas de lectura de alta gama para aviones de negocios. La fiabilidad de los semiconductores sigue siendo un factor diferenciador clave, ya que las aerolíneas exigen estadísticas de MTBF comprobadas. La oferta de Boeing por 4.7 millones de dólares para Spirit AeroSystems indica una mayor consolidación de las cadenas de suministro aeroespaciales, lo que podría redefinir la asignación de niveles y las estrategias de abastecimiento conjunto para los paquetes de iluminación.
Líderes de la industria de iluminación de aeronaves en Europa
Honeywell International Inc.
Corporación Astronics
Collins Aeroespacial (Corporación RTX)
Safran SA
Diehl Stiftung & Co. KG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Thales presentó una luz de búsqueda y aterrizaje para helicópteros de montaje empotrado con iluminación de 360 grados y una arquitectura conectada definida por software para misiones civiles, de seguridad y militares. La integración empotrada y la conectividad responden a la demanda de los operadores de una menor resistencia aerodinámica y una mayor integración con los sistemas de misión y conocimiento de la situación, lo que permite actualizar tanto helicópteros de nueva construcción como aeronaves modernizadas.
- Abril de 2025: Satair y Collins Aerospace (RTX Corporation) extendieron su acuerdo de distribución de piezas para el interior de la cabina por cuatro años, abarcando una gama de productos de iluminación interna y externa, como luces de aterrizaje, rodaje, navegación y emergencia. Esta extensión refuerza la continuidad del servicio posventa para los operadores europeos al mantener una vía de distribución escalable para repuestos de iluminación certificados en múltiples plataformas de aeronaves.
- Junio de 2024: STG Aerospace amplió su oferta de productos de iluminación de emergencia saf-Tglo con un enfoque en la sostenibilidad, introduciendo envases ecológicos. Este cambio respalda las iniciativas de las aerolíneas y las empresas de mantenimiento, reparación y revisión (MRO) para reducir los residuos de consumibles de alto volumen, al tiempo que mantiene los programas de reemplazo de iluminación de emergencia alineados con las configuraciones de producto certificadas.
Alcance del informe sobre el mercado de iluminación de aeronaves en Europa
Los sistemas de iluminación de aeronaves proporcionan iluminación exterior e interior. Las luces exteriores iluminan operaciones como el aterrizaje nocturno, la inspección de las condiciones de formación de hielo y la seguridad en colisiones en el aire. Las luces interiores iluminan la instrumentación, la cabina, la cabina y otras áreas ocupadas por los miembros de la tripulación y los pasajeros. Algunas luces específicas, incluidas las luces indicadoras y de advertencia, indican el estado de funcionamiento del equipo.
El mercado europeo de iluminación para aeronaves está segmentado según el tipo de iluminación, la aplicación y la geografía. Por tipo de iluminación, el mercado se divide en iluminación exterior e iluminación interior. Por aplicación, se divide en aviación comercial y aviación general. El informe también ofrece el tamaño del mercado y las previsiones para cinco países de la región. Para cada segmento, el tamaño del mercado y las previsiones se basan en el valor (USD).
Por tipo de iluminación
| Iluminación Interior | Iluminación de cabina |
| Iluminación de cabina | |
| Iluminación de emergencia y salida | |
| Iluminación de carga/equipaje | |
| Iluminación exterior | Luces de navegación y posición |
| Luces de aterrizaje y rodaje | |
| Luces anticolisión y estroboscópicas | |
| Luces de inspección de logotipos y alas |
Por tipo de aeronave
| Aeronaves de fuselaje estrecho |
| Aviones de fuselaje ancho |
| Jets regionales |
| Jets de negocios |
| Helicópteros |
| Vehículos aéreos no tripulados (UAV) |
Por ajuste
| Ajuste de línea |
| reequipamiento |
por Tecnología
| Diodo emisor de luz (LED) |
| Fluorescente |
| Incandescente / Halógena |
Por geografía
| Reino Unido |
| Francia |
| Alemania |
| España |
| Italia |
| Russia |
| El resto de Europa |
| Por tipo de iluminación | Iluminación Interior | Iluminación de cabina |
| Iluminación de cabina | ||
| Iluminación de emergencia y salida | ||
| Iluminación de carga/equipaje | ||
| Iluminación exterior | Luces de navegación y posición | |
| Luces de aterrizaje y rodaje | ||
| Luces anticolisión y estroboscópicas | ||
| Luces de inspección de logotipos y alas | ||
| Por tipo de aeronave | Aeronaves de fuselaje estrecho | |
| Aviones de fuselaje ancho | ||
| Jets regionales | ||
| Jets de negocios | ||
| Helicópteros | ||
| Vehículos aéreos no tripulados (UAV) | ||
| Por ajuste | Ajuste de línea | |
| reequipamiento | ||
| por Tecnología | Diodo emisor de luz (LED) | |
| Fluorescente | ||
| Incandescente / Halógena | ||
| Por geografía | Reino Unido | |
| Francia | ||
| Alemania | ||
| España | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de iluminación de aeronaves en Europa en 2031?
Se proyecta que el mercado de iluminación de aeronaves en Europa alcance los USD 962.93 millones para 2031, avanzando a una CAGR del 7.31 % durante 2026-2031.
¿Qué tecnología domina la iluminación de aeronaves en Europa?
Las plataformas LED representan el 77.60% de los ingresos y continúan expandiéndose gracias a la eficiencia energética y las capacidades de mantenimiento predictivo.
¿Por qué España es el mercado con mayor crecimiento dentro de Europa?
La expansión de las redes de aviones regionales, la creciente actividad de modernización y los primeros programas de pruebas de eVTOL impulsan la perspectiva de CAGR del 7.62 % de España.
¿Cómo influye la regulación de la EASA en las actualizaciones de iluminación?
Las normas ETSO actualizadas exigen un mayor rendimiento para las luces de emergencia y exteriores, lo que impulsa ciclos de modernización predecibles en flotas más antiguas.
¿Qué papel juega el mantenimiento predictivo en la iluminación de las aeronaves?
Los dispositivos LED con sensores integrados transmiten datos operativos que permiten a las aerolíneas reemplazar unidades antes de que fallen, lo que reduce los costos de mantenimiento e inventario no programados.


