

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
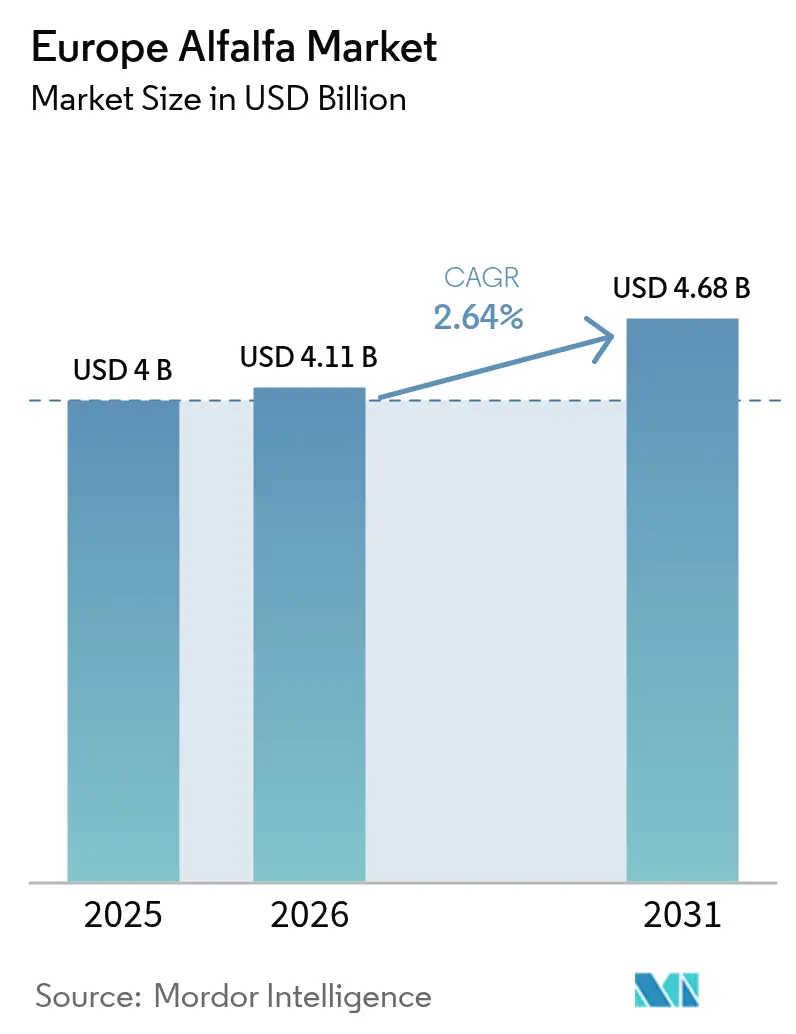
| Tamaño del mercado (2026) | USD 4.11 mil millones |
| Tamaño del mercado (2031) | USD 4.68 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.64% CAGR |
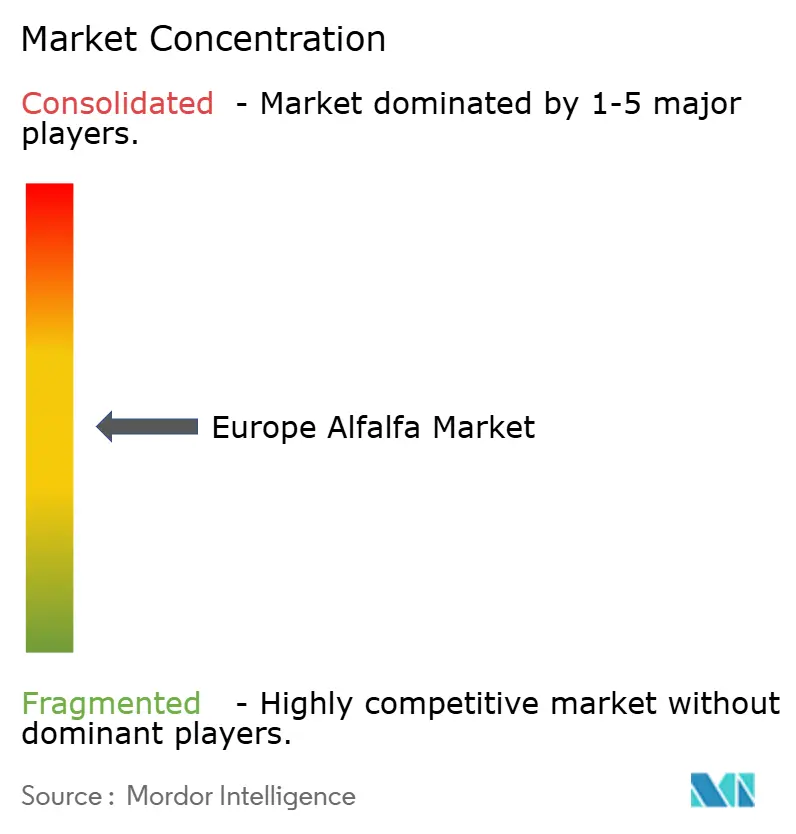
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado europeo de alfalfa por Mordor Intelligence
Se prevé que el mercado europeo de alfalfa aumente de 4.00 millones de dólares en 2025 a 4.11 millones en 2026 y alcance los 4.68 millones en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 2.64 % entre 2026 y 2031. El mercado europeo de alfalfa se encuentra en una senda de crecimiento constante, impulsado por una sólida demanda del sector lácteo, si bien continúa enfrentándose a regulaciones ambientales más estrictas y a presiones en la gestión del agua. Los pagos del programa ecológico de la Política Agrícola Común (PAC) 2023-2027 han apoyado la inclusión de leguminosas forrajeras en las rotaciones de cultivos, lo que ha contribuido a que la alfalfa siga siendo relevante en la planificación de ingresos agrícolas en toda la región. El Reglamento de Certificación de Eliminación de Carbono y Agricultura de Carbono (CRCF) de 2024 también refuerza la viabilidad comercial de las rotaciones de alfalfa al crear una vía para la actividad certificada de agricultura de carbono en la Unión Europea. Al mismo tiempo, las mejoras en las plantas de deshidratación, que optimizan la eficiencia del secado y el control de la humedad, están ayudando a los procesadores establecidos a proteger la calidad del producto y a gestionar los costes de forma más eficaz. Como resultado, el mercado europeo de la alfalfa sigue respaldado por una demanda estable de piensos y una mejora en la rentabilidad del procesamiento, si bien las limitaciones del riego y los riesgos logísticos hacen que el ritmo de crecimiento sea moderado en lugar de rápido.
Conclusiones clave del informe
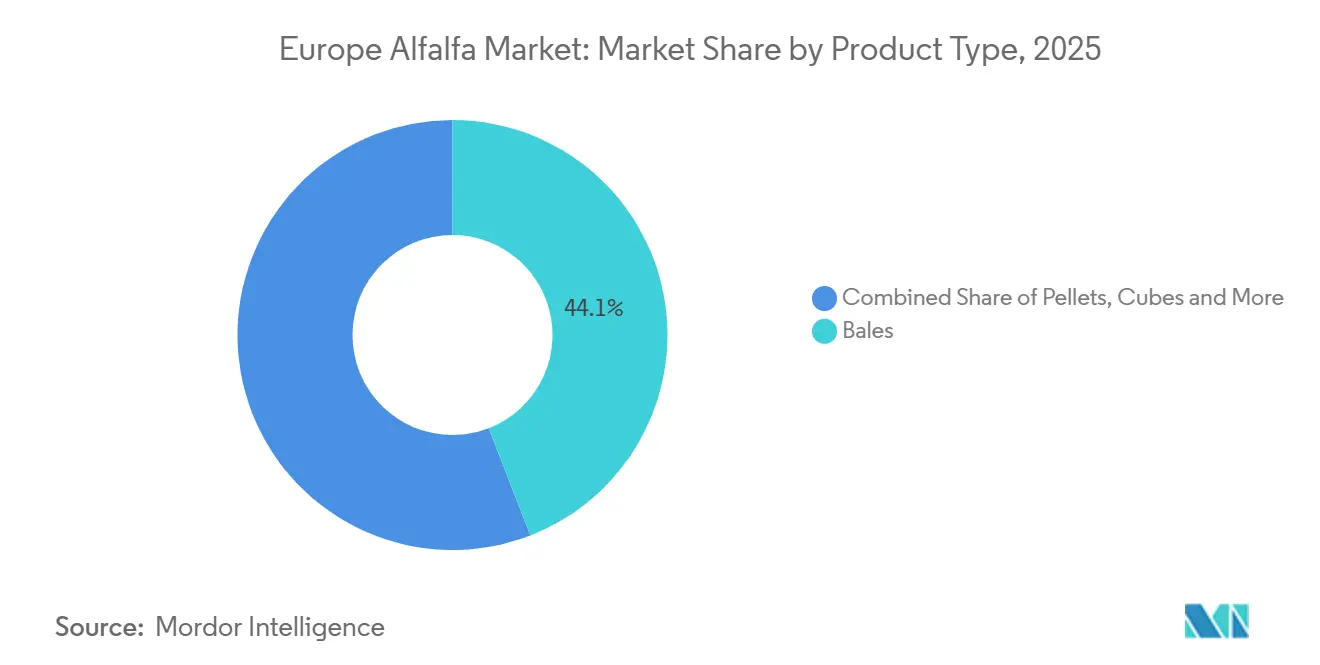
- Por tipo de producto, las balas representaron el 44.10% de la cuota de mercado en 2025, mientras que se prevé que los pellets crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.80% entre 2026 y 2031.
- Por aplicación, el pienso para ganado lechero representó el 38.60% del tamaño del mercado en 2025, mientras que se prevé que el pienso para equinos crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.20% entre 2026 y 2031.
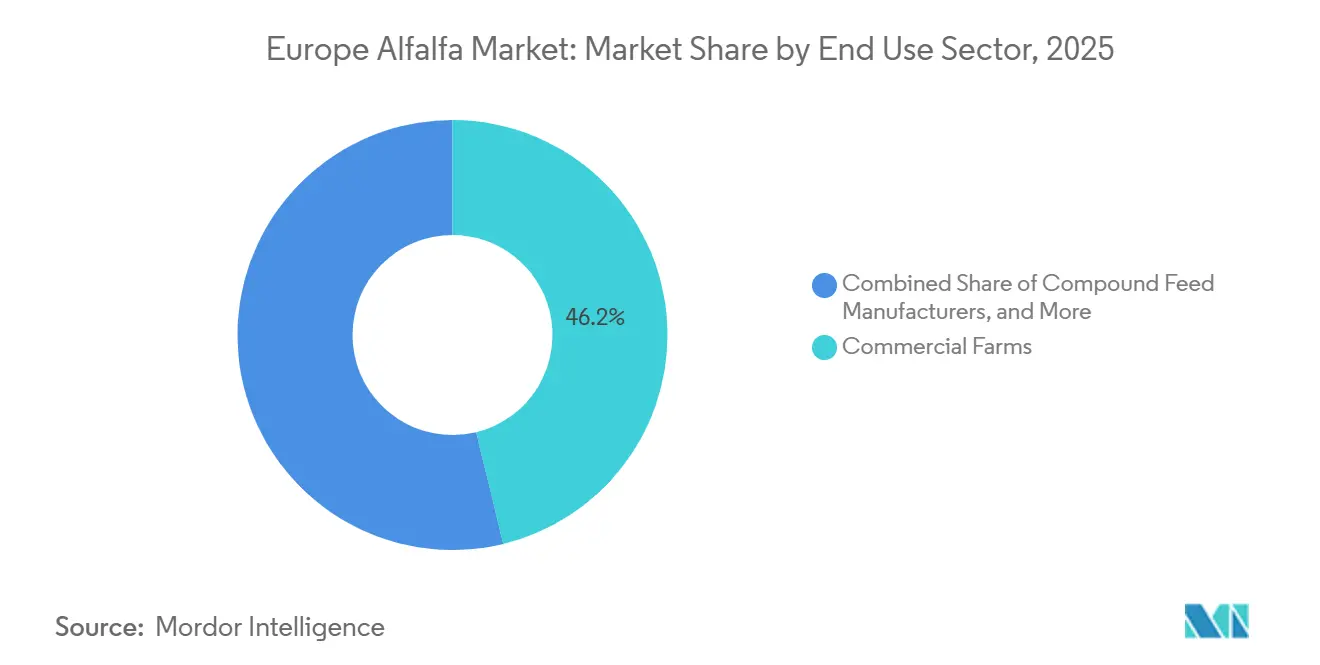
- Por sector de uso final, las explotaciones agrícolas comerciales acapararon el 46.20% del mercado en 2025, mientras que se prevé que los alimentos para mascotas y la nutrición especializada crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.60% entre 2026 y 2031.
- Geográficamente, Alemania representó el 22.40% de la cuota de mercado en 2025, mientras que el Reino Unido se identificó como el país de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 7.05% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la alfalfa en Europa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor adopción de alfalfa con alto contenido proteico en las raciones para ganado lechero europeo. | + 0.8% | En toda la Unión Europea, con mayor presencia en Alemania, Francia, Irlanda y Dinamarca. | Mediano plazo (2-4 años) |
| Crecimiento del comercio de forraje de alfalfa impulsado por la exportación en los principales corredores europeos. | + 0.6% | España y Francia como principales exportadores, Alemania y el Reino Unido como centros de importación. | Mediano plazo (2-4 años) |
| Creciente demanda de forraje de alfalfa orgánico certificado y no transgénico. | + 0.5% | Alemania, Francia y el Reino Unido | Largo plazo (≥ 4 años) |
| Oportunidades de créditos de carbono en rotaciones de cultivos que incluyen alfalfa | + 0.3% | En toda la Unión Europea, liderada por Francia, Alemania y España. | Largo plazo (≥ 4 años) |
| Avances en el secado de precisión y la gestión de la humedad después de la cosecha. | + 0.5% | España como principal, Francia e Italia como secundarias. | Mediano plazo (2-4 años) |
| Mayor adopción de la alfalfa en la nutrición equina y de ganado especializado. | + 0.4% | Reino Unido, Alemania y Francia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor adopción de alfalfa con alto contenido proteico en las raciones para ganado lechero europeo
El mercado europeo de la alfalfa sigue beneficiándose de las explotaciones lecheras que buscan forraje fiable y rico en proteínas ante la volatilidad de los precios de los piensos. Teagasc señala en 2025 que los programas intensivos de alimentación de las explotaciones lecheras requieren un sólido equilibrio nutricional, y la alfalfa se adapta bien, ya que ayuda a alcanzar los objetivos de proteína bruta sin depender exclusivamente de los concentrados, que son más caros. La evidencia también muestra que las cooperativas lecheras de Castilla y León y Galicia (España) han aumentado las tasas de inclusión de alfalfa por vaca en un 9 % desde 2024, gracias a la creciente popularidad de los contratos a plazo vinculados a la proteína. Un estudio de 2025 publicado en Frontiers in Sustainable Food Systems concluyó que las leguminosas forrajeras pueden reducir las emisiones de gases de efecto invernadero en los sistemas lecheros cuando sustituyen la harina de colza como fuente de proteínas. Esta combinación de valor nutricional, flexibilidad en la ración y beneficios en la reducción de emisiones mantiene la demanda del sector lácteo como la base de volumen más estable en el mercado europeo de la alfalfa.
Crecimiento del comercio de forraje de alfalfa impulsado por la exportación en los principales corredores europeos.
El mercado también se ve favorecido por una posición exportadora más sólida, especialmente en España y Francia. Datos de la Asociación Española de Fabricantes de Alfalfa Deshidratada (AEFA) indican que las exportaciones españolas de alfalfa deshidratada alcanzaron 1,080,641 toneladas métricas en 2025, un incremento del 43.5% respecto a 2024, lo que refleja una fuerte recuperación de la demanda en el extranjero. La misma fuente indica que los Emiratos Árabes Unidos recibieron 133,622 toneladas métricas de exportaciones de balas durante la campaña 2024-2025, mientras que Corea del Sur aumentó significativamente sus compras a España, lo que pone de manifiesto la expansión de las relaciones comerciales más allá de una base de compradores reducida. La Coopération Agricole afirma que la red francesa de Luzerne de France opera 24 plantas de deshidratación, lo que proporciona a la parte francesa del mercado europeo de la alfalfa una amplia base de procesamiento y una plataforma estable para las ventas intraeuropeas. El entorno comercial general también sigue siendo favorable, ya que la Comisión Europea informó de un superávit comercial agroalimentario de la Unión Europea de 49.9 millones de euros en 2025, equivalente a 53.892 millones de dólares estadounidenses, lo que confirma la solidez estructural de las cadenas de suministro agrícolas orientadas a la exportación.[ 1 ]Fuente: Dirección General de Agricultura, «El comercio agroalimentario de la UE alcanza nuevos récords en 2025», agriculture.ec.europa.euEn conjunto, este dinamismo exportador indica a los compradores de Asia y el Golfo que las cadenas de suministro europeas de alfalfa son estructuralmente fiables, lo que reduce la prima de riesgo de adquisición que históricamente ha empujado a los compradores con contratos a largo plazo hacia los proveedores norteamericanos, y refuerza la posición de Europa como fuente principal, en lugar de complementaria, de forraje deshidratado de alta calidad.
Creciente demanda de forraje de alfalfa orgánico certificado y no transgénico.
El mercado se está orientando hacia una distinción más clara entre forraje a granel y forraje certificado de primera calidad. Los compradores de productos lácteos orgánicos, piensos para ganado no transgénicos y programas de suministro con especificaciones rigurosas exigen cada vez más productos trazables con controles más estrictos sobre los métodos de producción y la exposición a residuos. El informe señala que la base de la producción láctea orgánica alemana en Baviera y Baja Sajonia sigue abasteciéndose de productos certificados de España y Francia, dado que la disponibilidad nacional no satisface completamente la demanda. La guía de la Unión Europea-FarmBook de abril de 2026 destaca el valor de las variedades de forraje con alto contenido de leguminosas para los sistemas orgánicos, identificando el vigor inicial, la eficiencia en el uso del nitrógeno y la resiliencia como características prioritarias. NAFOSA también afirma que su planta de Peralta en Navarra, España, opera con una capacidad de producción 100% orgánica, lo que subraya cómo el mercado europeo de la alfalfa está desarrollando una infraestructura específica para este segmento premium.
Oportunidades de créditos de carbono en rotaciones de cultivos que incluyen alfalfa
El mercado europeo de la alfalfa está recibiendo un mayor respaldo de las políticas de agricultura de carbono y de la creciente evidencia sobre el rendimiento del suelo. Un artículo publicado en 2025 en el European Journal of Soil Science analizó 39 parcelas de tratamiento emparejadas en toda Europa e informó de un factor promedio de acumulación de carbono orgánico del suelo de 1.08 para las rotaciones de leguminosas forrajeras, lo que respalda la idea de que los sistemas que incluyen alfalfa aumentan las reservas de carbono del suelo en lugar de agotarlas. La Unión Europea adoptó formalmente el Reglamento de Certificación de Eliminación de Carbono y Agricultura de Carbono (CRCF) en diciembre de 2025, creando una vía de certificación para las actividades de eliminación de carbono y agricultura de carbono, incluidas las rotaciones de leguminosas. La Coopération Agricole ha alineado la estrategia del sector francés de la alfalfa con la sostenibilidad, lo que respalda la necesidad de registros auditables y prácticas agrícolas verificadas en el marco de este sistema. Como resultado, es probable que el mercado europeo de la alfalfa vea surgir primero el valor relacionado con el carbono entre los grupos de procesamiento más grandes y las cooperativas organizadas, que pueden gestionar los costos de certificación de manera más eficaz.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad limitada de agua y políticas de riego más estrictas | -0.6% | España en las cuencas del Ebro y del Guadalquivir, el sur de Francia e Italia en el valle del Po. | Largo plazo (≥ 4 años) |
| Inestabilidad en las tarifas de envío e incertidumbre en la logística de exportación. | -0.5% | Global, especialmente para los exportadores españoles y franceses que envían mercancías a Oriente Medio y Asia. | Mediano plazo (2-4 años) |
| Presión competitiva del heno y el ensilado como sustitutos de la alimentación animal. | -0.4% | Alemania, Irlanda, el Reino Unido y los Países Bajos | Corto plazo (≤ 2 años) |
| Carga de cumplimiento derivada de las regulaciones fitosanitarias y de residuos. | -0.3% | En el ámbito de la Unión Europea, la situación es más crítica en los corredores de exportación de España a Oriente Medio y de España a Asia. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad limitada de agua y endurecimiento de las políticas de riego.
El acceso al agua sigue siendo la principal limitación estructural del suministro en el mercado europeo de la alfalfa. La alfalfa puede producir múltiples cosechas por temporada, pero esta producción requiere un riego fiable, especialmente en las zonas de producción mediterráneas, donde el estrés hídrico estival es frecuente. Este factor es particularmente importante en España, ya que el país constituye la principal base de producción de alfalfa deshidratada de exportación y abastece una gran parte de la oferta comercializable del mercado europeo de la alfalfa. Cuando se restringen las asignaciones de riego, las segundas y terceras cosechas se vuelven más vulnerables, y las plantas procesadoras experimentan una menor productividad y una calidad de materia prima menos consistente. En consecuencia, el mercado solo puede seguir creciendo si las mejoras en la productividad y una agronomía eficiente en el uso del agua compensan el límite impuesto por una gestión hídrica más estricta.
Inestabilidad en las tarifas de envío e incertidumbre en la logística de exportación
El riesgo de transporte sigue siendo una importante limitación comercial, ya que la alfalfa tiene una baja relación valor-peso y no puede absorber fácilmente aumentos bruscos en los costes de envío. El Órgano Coordinador de Organizaciones de Productores Agrícolas y Ganaderos (COAG) advirtió que los riesgos de conflicto en las rutas del Golfo amenazan el corredor de exportación de alfalfa española que abastece a los mercados árabes, lo que pone de manifiesto la rapidez con la que las interrupciones logísticas pueden afectar a las ventas en los principales centros de demanda. Los datos de la AEFA ya muestran que los exportadores españoles deben mantener la flexibilidad en los distintos mercados de destino, con crecientes envíos a Asia que complementan la demanda tradicional de Oriente Medio. Esta tendencia aumenta la necesidad de un acceso fiable a los contenedores, una planificación de rutas eficaz y estructuras contractuales que permitan gestionar la volatilidad del transporte. En consecuencia, el mercado europeo de la alfalfa sigue expuesto a perturbaciones logísticas, incluso cuando la demanda subyacente de piensos es estable.
Análisis de segmento
Por tipo de producto: Los pellets se expanden rápidamente a medida que convergen las demandas logísticas y nutricionales.
En 2025, las balas representaron el 44.10 % de la cuota de mercado de la alfalfa en Europa, manteniendo su posición como el formato de producto líder en las grandes explotaciones lecheras de Alemania, Francia y España. Su manejo facilita la automatización de los sistemas de alimentación, requiere menos procesamiento que los pellets y se distribuye de forma eficiente a través de las cadenas de suministro regionales establecidas, lo que continúa fortaleciendo su posición en el mercado. Los formatos estándar de balas también satisfacen las necesidades de los compradores que priorizan el volumen, la familiaridad con el pienso y los menores costes unitarios por encima de una presentación de alta calidad. Las balas comprimidas desempeñan un papel más específico, pero importante, al mejorar la tasa de llenado de los contenedores y reducir los costes de transporte por tonelada métrica en los programas de exportación.
Los pellets representan el formato de mayor crecimiento, con un mercado europeo de alfalfa en pellets que se proyecta que se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 7.80 % entre 2026 y 2031. Los pellets están ganando terreno porque ofrecen mayor estabilidad de la humedad, una densidad más uniforme y una manipulación más sencilla en sistemas de alimentación de precisión y en entornos equinos sensibles al polvo. El análisis también indica que la expansión de la capacidad de producción de pellets se mantiene concentrada en un número limitado de operadores españoles integrados verticalmente, lo que significa que los aumentos de la oferta pueden producirse en fases irregulares en lugar de seguir una trayectoria uniforme. Los cubos siguen siendo una opción intermedia útil, ya que proporcionan mayor densidad que las balas sueltas, a la vez que conservan su atractivo en programas de alimentación especializados que valoran la palatabilidad y la retención de hojas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: La industria láctea consolida el volumen de ventas, mientras que la industria equina redefine el margen de beneficio.
La alimentación del ganado lechero representó el 38.60 % del mercado europeo de alfalfa en 2025, lo que confirma que la nutrición de rumiantes sigue siendo la principal base de demanda del mercado. Francia y Alemania refuerzan esta posición mediante sistemas de producción lechera de alta intensidad que se basan en una calidad constante del forraje y un mayor equilibrio proteico en las raciones. El papel de la alfalfa en la alimentación del ganado lechero va más allá del tamaño del rebaño, ya que el análisis también indica mayores tasas de inclusión en contratos que premian el rendimiento proteico.
La alimentación equina es la aplicación de mayor crecimiento, con una CAGR del 7.20 % prevista entre 2026 y 2031, lo que la convierte en la principal oportunidad de crecimiento impulsada por márgenes en el mercado europeo de la alfalfa. Dengie destaca el papel de la alfalfa en las dietas de los caballos y su valor para favorecer la ingesta de fibra y la calidad de la ración, lo que impulsa la demanda de pellets, chuletas y otros formatos procesados de alta calidad. La alimentación del ganado vacuno de carne se mantiene más estable y con un crecimiento más lento, ya que los sistemas basados en pastos en el Reino Unido e Irlanda reducen la necesidad de comprar alfalfa en muchos casos. Las aplicaciones en aves de corral y pequeños rumiantes siguen siendo menores, pero continúan contribuyendo a la demanda al extender el uso de la alfalfa para el mantenimiento del color de la yema, aplicaciones de fibra prebiótica y sistemas de ovejas y cabras lecheras que abastecen a las cadenas de suministro de quesos especiales.
Por sector de uso final: las explotaciones agrícolas comerciales lideran, pero los canales especializados impulsan la obtención de precios.
Las explotaciones comerciales representaron el 46.20 % de la cuota de mercado en 2025, convirtiéndose en el principal destino final del mercado europeo de la alfalfa. Esta cuota refleja la fuerte demanda de los productores lecheros y equinos, que adquieren forraje en grandes volúmenes y dependen de una calidad constante a través de canales de compra formales. Los fabricantes de piensos compuestos también contribuyen a la estabilidad del volumen, ya que incorporan la harina y los pellets de alfalfa en sus programas de alimentación formulada para diversas categorías de ganado. En conjunto, estos dos canales mantienen el mercado europeo de la alfalfa vinculado a una demanda industrial y agrícola estable, en lugar de depender únicamente de compras minoristas especializadas.
Se prevé que el sector de alimentos para mascotas y nutrición especializada sea el sector de uso final de más rápido crecimiento, registrando una CAGR del 7.60 % entre 2026 y 2031, lo que lo convierte en el canal premium más claro en el mercado europeo de alfalfa. Los propietarios de animales domésticos y aficionados agregan valor adicional al comprar formatos envasados más pequeños, que generan una realización de precio mucho más alta que los envíos agrícolas a granel. Un estudio de 2025 en el European Journal of Agronomy mostró que la integración de leguminosas forrajeras puede reducir las compras de nitrógeno fuera de la granja y el excedente de nitrógeno a nivel de granja en sistemas lecheros intensivos, lo que respalda la propuesta de valor para los usuarios comerciales bajo reglas de manejo de nutrientes más estrictas [2] Fuente: European Journal of Agronomy, “Integrated forage system reduce off-farm bought nitrogen and limits surplus on intensive dairy farms in northern Italy,” sciencedirect.com . La mezcla de canales, por lo tanto, crea una estructura dividida en la que las grandes granjas impulsan el volumen, mientras que la nutrición especializada y los productos minoristas de marca representan una participación desproporcionada del crecimiento del margen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Alemania acaparaba el 22.40 % del mercado europeo de alfalfa en 2025, lo que la convertía en el mayor mercado de la región. Su liderazgo se sustenta en su amplio sector lácteo comercial, la elevada demanda de forraje de alta calidad y la amplia adopción de piensos orgánicos y no transgénicos certificados. Los avanzados sistemas de producción ganadera y las estrictas normas de calidad de los piensos alemanes siguen impulsando una demanda constante de productos de alfalfa procesada, en particular de balas y pellets de alta calidad utilizados en explotaciones lecheras intensivas.
Se prevé que el Reino Unido sea el mercado de mayor crecimiento durante el período de pronóstico. Este crecimiento se debe a la creciente demanda del sector equino, la mayor adopción de forrajes procesados de alta calidad y los requisitos más estrictos de higiene de los piensos y control del polvo. La expansión de la producción ganadera de alto valor y la creciente preferencia por los forrajes certificados también impulsan la adopción de la alfalfa deshidratada, posicionando al Reino Unido como uno de los mercados de mayor crecimiento en Europa.
España, Francia y Rusia siguen desempeñando papeles importantes, aunque diferenciados, en el mercado europeo de la alfalfa. España es el principal centro de producción y exportación de la región, gracias a sus extensos cultivos de regadío y a una industria de deshidratación bien desarrollada. Según la AEFA, España exportó 1,080,641 toneladas métricas de alfalfa deshidratada en 2025, incluyendo 728,085 toneladas métricas de balas y 351,556 toneladas métricas de pellets, lo que refuerza su posición como uno de los principales exportadores de alfalfa del mundo.[ 3 ]Fuente: AEFA, “Las exportaciones españolas de piensos deshidratados recuperan fuerza en la campaña 2024/2025”, alfalfaspain.esFrancia sigue siendo un importante centro de producción y procesamiento gracias a su estructura industrial cooperativa, con la red Luzerne de France operando 24 plantas procesadoras. A pesar de los desafíos climáticos, el país registró 66,500 hectáreas cultivadas de alfalfa y produjo 725,000 toneladas métricas en 2025, lo que abastece tanto el consumo interno como el comercio regional. Rusia, por su parte, es un importante productor en el mercado, aunque su producción se consume principalmente a nivel nacional para abastecer su extenso sector ganadero de rumiantes, en lugar de para la exportación. En conjunto, estos países conforman un mercado regional equilibrado en el que la producción orientada a la exportación, el procesamiento de valor añadido y la demanda de piensos de alta calidad para el ganado configuran el panorama competitivo.
Panorama competitivo
El mercado europeo de la alfalfa se mantiene moderadamente fragmentado a nivel empresarial. Esta estructura genera importantes oportunidades para las cooperativas regionales, los procesadores locales y los exportadores especializados en España, Francia e Italia. La escala por sí sola no define la competitividad en el mercado europeo de la alfalfa, ya que los compradores prefieren cada vez más a los proveedores que combinan acceso a las explotaciones agrícolas, control del procesamiento, certificación y una gestión de exportaciones fiable. En consecuencia, los operadores integrados verticalmente y las cooperativas organizadas se encuentran en una mejor posición que los comerciantes puramente transaccionales.
Al Dahra ha fortalecido su posición al controlar directamente activos agrícolas de la cadena de suministro, incluyendo 56,000 hectáreas en Rumania y varias unidades de producción españolas mencionadas en el informe. Su informe de sostenibilidad también destacó la agricultura regenerativa y de mínima perturbación en las tierras cultivadas de su operación Agricost en Rumania, junto con el trabajo de inventario de gases de efecto invernadero de alcance 1, 2 y 3 en toda su cartera agrícola europea. NAFOSA ha buscado la diferenciación a través de la inversión en capacidad e instalaciones dedicadas a la producción orgánica, y la compañía afirma que su operación Peralta opera al 100% de su capacidad de producción orgánica.
En diciembre de 2024, Desialis adoptó un enfoque más centrado en la investigación, lanzando el programa In-PULSA para respaldar la validación de productos en nutrición equina, demostrando cómo el mercado europeo de alfalfa está evolucionando más allá del forraje a granel hacia un posicionamiento especializado basado en evidencia. Las políticas y el cumplimiento normativo ahora influyen en la competencia casi tanto como la superficie cultivada y la capacidad de producción. El CRCF ofrece a los productores con rotaciones de cultivos auditables y una documentación más sólida una nueva forma de respaldar la calidad de los ingresos y el posicionamiento comercial. Los canales de nutrición equina y orgánica premium, sin OMG y especializada, también favorecen a los proveedores que ofrecen pruebas consistentes, formatos de marca y una prueba de origen más sólida. Por lo tanto, es probable que la competencia en el mercado europeo de alfalfa se centre en un suministro certificado confiable, un procesamiento eficiente y una mayor alineación con programas de alimentación de mayor valor, en lugar de solo en la expansión del volumen.
Líderes de la industria europea de la alfalfa
-
Al Dahra ACX Global Inc.
-
Anderson Hay and Grain Inc.
-
Alfalfa Monegros SL
-
Riverina Pty Ltd.
-
Grupo Osés Agroalimentaria SL (NAFOSA SA)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: AEFA renovó su Junta Directiva para el período 2026-2030 y reforzó su presencia internacional al representar a la industria española de alfalfa deshidratada en la feria ILDEX en Vietnam en mayo de 2026. La asociación también planea participar en la Exposición Láctea de China 2026, ampliando aún más su presencia en Asia-Pacífico en el marco del programa de promoción conjunto financiado por la Unión Europea e implementado por AIFA y AEFA.
- Noviembre de 2025: AEFA envió una de las delegaciones nacionales más numerosas, con 59 participantes, al Congreso Mundial de la Alfalfa 2025 en Reims, Francia. La delegación presentó la gestión del riego mediterráneo, la deshidratación energéticamente eficiente y la selección de variedades adaptadas al suelo como factores clave de diferenciación competitiva para la alfalfa de origen europeo.
- Diciembre de 2025: El último informe de sostenibilidad de Al Dahra revela que el 76 % de sus tierras de cultivo en Rumania utilizan prácticas agrícolas regenerativas y que cuenta con un inventario completo de gases de efecto invernadero de alcance 1, 2 y 3 para sus operaciones europeas. Esto eleva los estándares ambientales en el mercado europeo de la alfalfa y ofrece transparencia a los compradores de ganado que buscan reducir las emisiones de la cadena de suministro, lo que proporciona una ventaja competitiva a medida que crece la demanda de piensos con certificación ecológica.
Alcance del informe sobre el mercado europeo de la alfalfa
La alfalfa, Medicago sativa, es un cultivo forrajero importante que se cultiva para la nutrición animal debido a su alto contenido en proteínas, su palatabilidad y su valor en formatos de heno y piensos procesados.
El mercado europeo de alfalfa se segmenta por tipo de producto (pacas, pellets, cubos y pacas comprimidas), por aplicación (alimentación para ganado lechero, ganado vacuno de carne, aves de corral, equinos, pequeños rumiantes y camélidos y otros animales de granja), sector de uso final (explotaciones agrícolas comerciales, fabricantes de piensos compuestos, propietarios de animales domésticos y aficionados, y alimentación para mascotas y nutrición especializada) y geografía (España, Francia, Reino Unido, Alemania, Rusia y el resto de Europa). El informe ofrece estimaciones y previsiones del mercado en valor (USD) y volumen (toneladas métricas).
Por tipo de producto
| Pacas |
| Gránulos |
| Cubos |
| pacas comprimidas |
por Aplicación
| Alimentación del ganado lechero |
| Alimentación del ganado vacuno |
| Comida para aves |
| Alimentación Equinos |
| Alimento para pequeños rumiantes |
| Alimento para camélidos y otros animales de granja |
Por sector de uso final
| Granjas Comerciales |
| Fabricantes de piensos compuestos |
| Propietarios de animales domésticos y de ocio |
| Alimentos para mascotas y nutrición especializada |
Por geografía
| España |
| Francia |
| Reino Unido |
| Alemania |
| Russia |
| El resto de Europa |
| Por tipo de producto | Pacas |
| Gránulos | |
| Cubos | |
| pacas comprimidas | |
| por Aplicación | Alimentación del ganado lechero |
| Alimentación del ganado vacuno | |
| Comida para aves | |
| Alimentación Equinos | |
| Alimento para pequeños rumiantes | |
| Alimento para camélidos y otros animales de granja | |
| Por sector de uso final | Granjas Comerciales |
| Fabricantes de piensos compuestos | |
| Propietarios de animales domésticos y de ocio | |
| Alimentos para mascotas y nutrición especializada | |
| Por geografía | España |
| Francia | |
| Reino Unido | |
| Alemania | |
| Russia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de la alfalfa europea para el año 2031?
Se prevé que el mercado europeo de la alfalfa alcance los 4.68 millones de dólares en 2031, frente a los 4.11 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 2.64%.
¿Qué formato de producto está creciendo más rápido en Europa en el sector de la alfalfa?
Los pellets son el tipo de producto de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 7.80 % entre 2026 y 2031, gracias a su estabilidad ante la humedad y su uso en la alimentación de precisión.
¿Qué país lidera la demanda de alfalfa en Europa?
Alemania lidera el mercado con una cuota del 22.40% en 2025 debido a su importante sector lácteo y a la fuerte demanda de forraje orgánico y certificado como no transgénico.
¿Cuál es el mayor riesgo para la oferta de los productores de alfalfa en Europa?
La escasez de agua es el principal riesgo estructural, ya que las zonas de producción mediterráneas de regadío, especialmente en España, son fundamentales para el suministro regional comercializable.


