

Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 401.46 Million |
| Tamaño del mercado (2031) | USD 453.12 Million |
| Tasa de crecimiento (2026 - 2031) | 2.45% CAGR |
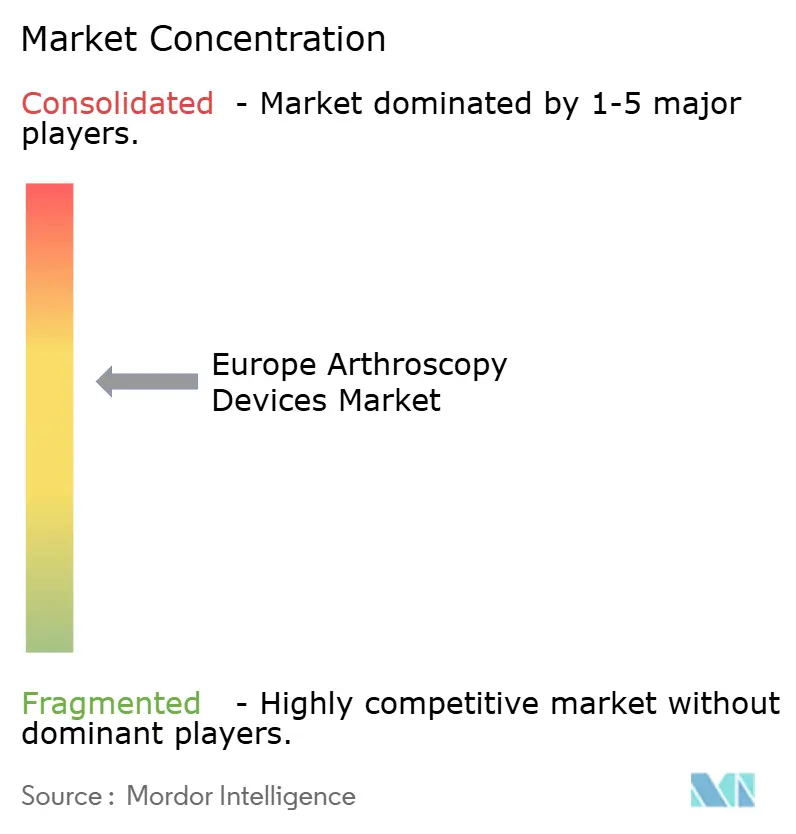
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado europeo de dispositivos de artroscopia por Mordor Intelligence
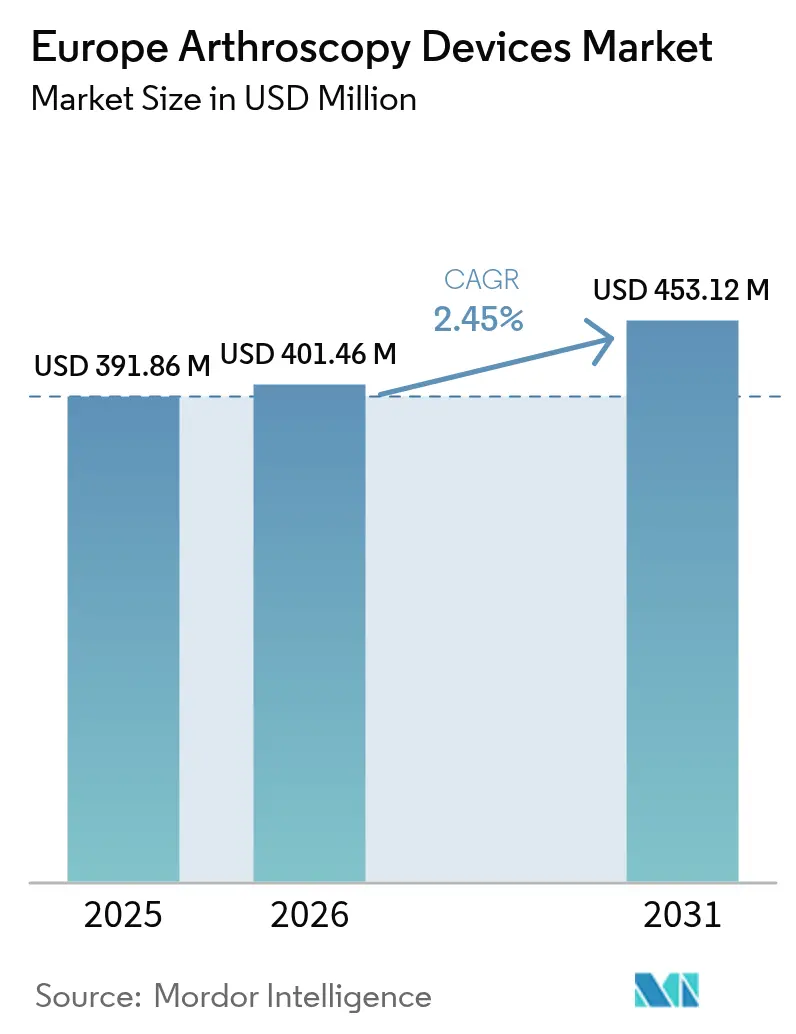
Se espera que el tamaño del mercado europeo de dispositivos de artroscopia crezca de 391.86 millones de dólares en 2025 a 401.46 millones de dólares en 2026 y alcance los 453.12 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.45 % entre 2026 y 2031. La demanda se sustenta en el aumento simultáneo de los traumatismos relacionados con el deporte y las enfermedades articulares degenerativas, incluso cuando las reformas en los reembolsos reducen los márgenes y moderan el crecimiento de los titulares. El envejecimiento de la población mantiene los procedimientos de osteoartritis en los calendarios hospitalarios, mientras que la mayor participación deportiva amplía el número de lesiones tratadas con técnicas mínimamente invasivas. Los fabricantes de dispositivos que optimizan el flujo de trabajo para el alta el mismo día ganan cuota de mercado, ya que los pagadores europeos ahora reembolsan la artroscopia ambulatoria de forma más favorable que la atención hospitalaria. Al mismo tiempo, los costos de cumplimiento del EU-MDR disuaden a los participantes más pequeños, lo que permite a los operadores con escala regulatoria canalizar recursos hacia la visualización 4K/8K, implantes biológicos y kits de un solo uso que acortan el tiempo de rotación en centros quirúrgicos ambulatorios de alto volumen.
Conclusiones clave del informe
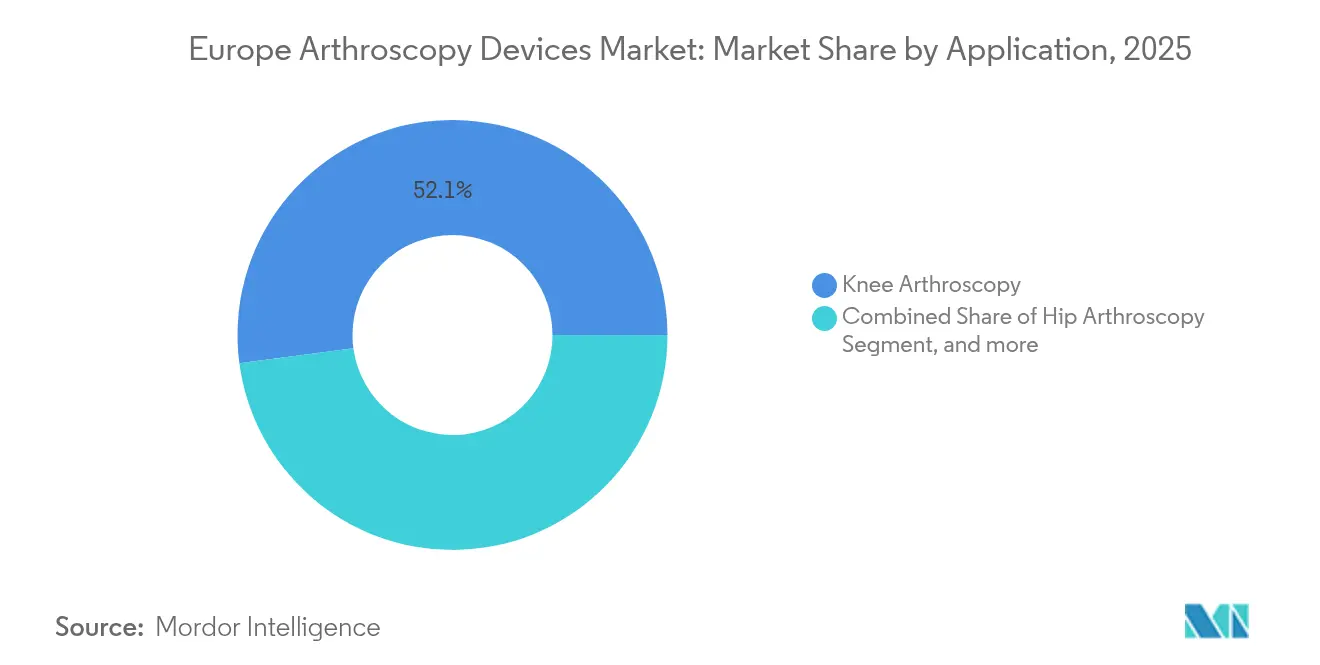
- Por aplicación, los procedimientos de rodilla representaron el 52.10% de la cuota de mercado de dispositivos de artroscopia en Europa en 2025; la artroscopia de cadera exhibe la expansión más rápida con una tasa de crecimiento anual compuesto (TCAC) del 4.34% hasta 2031.
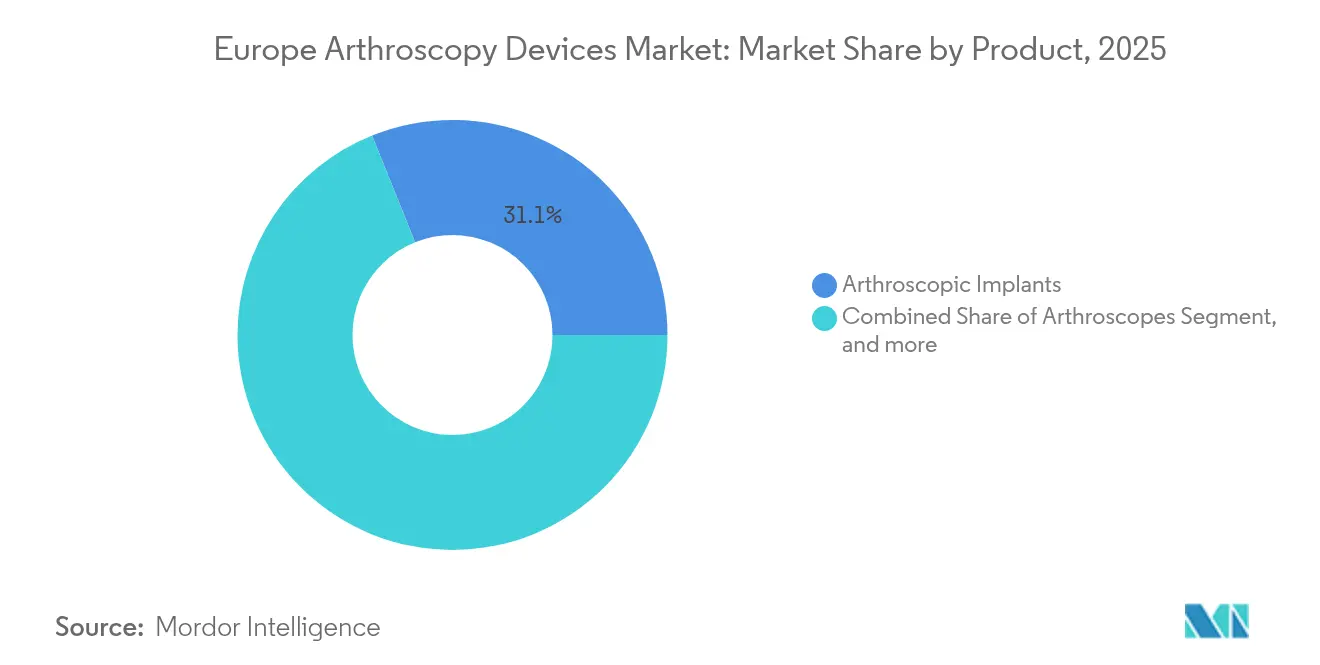
- Por tipo de producto, los implantes representaron el 31.10% del tamaño del mercado europeo de dispositivos de artroscopia en 2025, mientras que los sistemas de radiofrecuencia y energía ofrecen el crecimiento más rápido, con una tasa de crecimiento anual compuesto (TCAC) del 4.28% hasta 2031.
- Por usuario final, los hospitales captaron el 55.00% de los ingresos en 2025, mientras que los centros quirúrgicos ambulatorios registraron la mayor tasa de crecimiento anual compuesto (CAGR) del 4.55% hasta 2031.
- Por países, Alemania dominó con una cuota del 33.85% del tamaño del mercado europeo de dispositivos de artroscopia en 2025; España lidera la liga de crecimiento con una tasa de crecimiento anual compuesto (TCAC) del 3.42% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de dispositivos de artroscopia
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de lesiones deportivas | + 0.4% | Paneuropea, con mayor presencia en Alemania, Reino Unido y Francia. | Mediano plazo (2-4 años) |
| Rápido crecimiento de los centros de artroscopia ambulatoria | + 0.6% | Europa Occidental, expandiéndose a Europa Central y Oriental | Corto plazo (≤ 2 años) |
| Población envejecida con osteoartritis | + 0.5% | Toda Europa, especialmente Alemania e Italia. | Largo plazo (≥ 4 años) |
| Adopción de mini-robótica y endoscopios de aguja | + 0.4% | Mercados líderes en tecnología: Alemania, Países Bajos, Suiza | Mediano plazo (2-4 años) |
| ciclo de actualización posterior a la vigilancia del mercado de MDR | + 0.2% | En toda la UE | Corto plazo (≤ 2 años) |
| Adopción de visualizaciones 4K/8K asistidas por IA | + 0.3% | Alemania, Países Bajos, Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Incidencia creciente de lesiones deportivas
La participación europea en actividades recreativas organizadas sigue en aumento, y la incidencia de lesiones también. Los informes de vigilancia de la UEFA indican una tasa de lesiones del ligamento cruzado anterior de 0.09 por cada 1,000 horas de exposición en el fútbol femenino, lo que se traduce en un alto volumen de artroscopias de rodilla.[ 1 ]Sociedad Europea de Traumatología Deportiva, Cirugía de Rodilla y Artroscopia, "Informe de vigilancia de lesiones de la UEFA", esska.org Estudios nacionales de cohortes muestran que las lesiones de rodilla relacionadas con el deporte se presentan entre un 300 % y un 400 % por encima de la media en jugadores de fútbol americano, baloncesto y esquí, lo que coincide con los intereses de ocio en Europa. El consenso clínico actual favorece la preservación del menisco, lo que impulsa la demanda de anclajes de reparación, aumento biológico e implantes de alta gama frente a las herramientas básicas de desbridamiento. Dado que los protocolos de retorno al deporte requieren la restauración anatómica, los cirujanos recurren a sistemas de fijación más costosos que prometen una curación más rápida. En conjunto, estos factores incrementan el valor del procedimiento, incluso cuando el número total de casos aumenta moderadamente.
Rápido crecimiento de los centros de artroscopia ambulatoria
Los centros quirúrgicos ambulatorios captan un gran volumen de artroscopias, ya que las aseguradoras prestan mucha atención al coste por caso. Suiza ya realiza el 67 % de las cirugías de forma ambulatoria, y Hungría el 58 %.[ 2 ]Organización para la Cooperación y el Desarrollo Económicos, "Estadísticas de salud 2024", oecd.org El catálogo DRG de Alemania para 2025 introduce nuevos códigos para pacientes ambulatorios, lo que favorece el reembolso de artroscopias de rodilla y cadera realizadas el mismo día. Este cambio impulsa a los proveedores a diseñar rasuradoras desechables, sistemas ópticos sellados y bombas de fluidos autónomas que evitan los cuellos de botella de la esterilización centralizada. Las torres integradas de rápida instalación permiten reducir los tiempos de respuesta y las ratios de personal, una ventaja crucial dado que Europa se enfrenta a una escasez de 1.8 millones de profesionales sanitarios. Los proveedores que logran demostrar la optimización del flujo de trabajo ganan las licitaciones de centros de cirugía ambulatoria, a pesar de que el sector es pequeño pero está en rápido crecimiento.
Población de edad avanzada con osteoartritis
En Europa Occidental, la prevalencia de osteoartritis estandarizada por edad se sitúa entre 3,500 y 4,000 casos por cada 100,000 habitantes, y la incidencia aumenta en paralelo al envejecimiento de la población. La artroscopia sigue siendo parte del tratamiento, a menudo antes de la viscosuplementación o el reemplazo articular, especialmente en casos de roturas meniscales degenerativas y daño cartilaginoso multifocal. Los sistemas sanitarios alemanes, ubicados en el epicentro demográfico de Europa, consumen, por consiguiente, la mayor parte de artroscopias, implantes y sistemas de visualización. Las directrices de EUROVISCO para 2024 destacan los grupos de pacientes en los que la artroscopia combinada con terapia de inyección supera a cualquiera de los tratamientos por separado, manteniendo el volumen de pacientes a pesar del auge de las modalidades no quirúrgicas.[ 3 ]Revista Cartilage Journal, "Directrices de consenso EUROVISCO 2024", cartilagejournal.orgLa patología multicompartimental compleja, común en los adultos mayores, impulsa el interés en sistemas de sutura avanzados y bombas multicanal que mantienen los campos quirúrgicos despejados durante procedimientos prolongados.
Adopción de visualizaciones 4K/8K asistidas por IA
La óptica de ultra alta definición, combinada con el soporte de decisiones por IA en tiempo real, redefine la evaluación intraarticular. Cirujanos alemanes reportan tiempos quirúrgicos significativamente más cortos y menores tasas de revisión tras la adopción de torres 4K con IA. Los algoritmos resaltan microdesgarros invisibles en HD estándar, generan automáticamente informes quirúrgicos y señalan la colocación óptima de los portales, lo que reduce la carga cognitiva de los equipos quirúrgicos sobrecargados. El Reglamento de Dispositivos Médicos de la UE (EU-MDR) ofrece vías de validación de software como dispositivo médico más rápidas que las aprobaciones de hardware, lo que incentiva a los fabricantes a integrar módulos de IA con cámaras y endoscopios. Los centros que implementan torres 8K emprenden ciclos de reemplazo por etapas que aumentan los presupuestos de capital para equipos, incluso ante las presiones de reembolso.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de artroscopistas con formación especializada | -0.3% | Paneuropeo, especialmente en Europa del Este. | Largo plazo (≥ 4 años) |
| Límites de precios y licitaciones paneuropeas | -0.4% | En toda la UE, el mayor impacto se observa en los sistemas públicos. | Corto plazo (≤ 2 años) |
| Gran retraso en la recertificación del Reglamento de Dispositivos Médicos de la UE | -0.3% | En toda la UE | Corto plazo (≤ 2 años) |
| Déficits de personal en quirófano tras la pandemia | -0.2% | Paneuropea, grave en Italia y España | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de artroscopistas con formación especializada
La oferta de especialistas en ortopedia en Europa no puede satisfacer la demanda, y los artroscopistas experimentados emigran a Occidente en busca de mejores salarios y recursos. Los programas de especialización añaden entre uno y dos años más allá de la residencia, lo que alarga el proceso para alcanzar la competencia y limita la capacidad inmediata. Los hospitales de Europa del Este son los más afectados por la fuga de talento a Alemania y los Países Bajos. Como resultado, las reparaciones de menisco de alta complejidad y las artroscopias de cadera suelen sufrir retrasos en la programación, lo que ralentiza la adopción de dispositivos de alta gama. Las facultades de medicina están ampliando sus programas de medicina deportiva, pero la oleada de profesionales jóvenes no se materializará hasta finales de la década de 2020. Este cuello de botella en el capital humano merma el potencial de ingresos incluso en los países con largas listas de espera.
Límites de precios y licitaciones paneuropeas
La contratación centralizada es la norma en los sistemas europeos financiados con impuestos, y las recientes revisiones de los GRD en Alemania imponen topes de costes implícitos a los consumibles artroscópicos. La demora en la actualización arancelaria de Italia complica aún más el panorama, y los hospitales responden con licitaciones agresivas basadas en el volumen que reducen los márgenes. El escrutinio de los precios de los dispositivos por parte de la Comisión Europea en el marco de la iniciativa EU4Health presagia una mayor adopción de precios de referencia. Las adjudicaciones basadas en el valor, en las que los resultados funcionales priman sobre las características adicionales, perjudican a los productos innovadores con una alta amortización de I+D. En consecuencia, los proveedores deben documentar compensaciones de costes claras —menor tiempo en quirófano, menos complicaciones— antes de exigir cualquier sobreprecio.
Análisis de segmento
Por aplicación: los procedimientos de rodilla impulsan el crecimiento del volumen
En 2025, las artroscopias de rodilla representaron el 52.10 % del mercado europeo de dispositivos de artroscopia, lo que subraya la vulnerabilidad de esta articulación a los deportes de contacto y pivote, así como al desgaste degenerativo. Las artroscopias de cadera, si bien son más recientes en la práctica habitual, registran una tasa de crecimiento anual compuesto (TCAC) del 4.34 % hasta 2031, impulsada por el creciente diagnóstico de pinzamiento femoroacetabular en adultos jóvenes y deportistas. El consenso de la ESSKA de 2024, que aboga por la reparación meniscal en lugar de la resección, aumenta el número de implantes por caso y se alinea con la tendencia a la premiumización. El tamaño del mercado europeo de dispositivos de artroscopia vinculado a las intervenciones de rodilla se beneficia de bandejas de instrumental más amplias, soportes biológicos y bombas de alto flujo que mantienen la visibilidad durante las reparaciones complejas. Las indicaciones para hombro y codo se mantienen estables, impulsadas por la patología del manguito rotador en trabajadores de edad avanzada, mientras que las artroscopias de tobillo y muñeca se ven favorecidas por la miniaturización del instrumental, adaptada a la anatomía de las articulaciones pequeñas. A medida que se estandariza la codificación de procedimientos en todo el bloque, los cirujanos aprovechan módulos de capacitación unificados que afianzan aún más las técnicas de rodilla y cadera en la cima de la jerarquía de casos.
Los cirujanos que realizan artroscopias de rodilla prefieren cada vez más los sistemas de reparación totalmente artroscópicos, que reducen el tiempo de perforación del túnel y facilitan los flujos de trabajo ambulatorios. Los portales específicos para cadera han alcanzado la madurez, permitiendo la preservación del labrum, lo que retrasa la artroplastia y justifica su adopción en pacientes más jóvenes. La industria europea de dispositivos de artroscopia también observa un creciente uso de la potenciación biológica —plasma rico en plaquetas (PRP), concentrado de médula ósea— dentro de la cápsula articular, lo que incrementa las ventas de consumibles además de las de los dispositivos básicos. Dado que los registros nacionales, como el NJR del Reino Unido, ahora monitorizan las tasas de reintervención, los centros se decantan por implantes con datos a largo plazo, lo que refuerza la fidelización a la marca entre los principales proveedores. En conjunto, estas tendencias consolidan los procedimientos de rodilla como líderes en volumen, al tiempo que impulsan el mayor crecimiento incremental de las artroscopias de cadera.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por producto: Los implantes lideran a pesar de la innovación en el sistema energético
En 2025, los implantes representaron el 31.10 % del mercado europeo de dispositivos de artroscopia, lo que refleja su papel fundamental en la fijación definitiva de tejidos. El lanzamiento por parte de Smith+Nephew del implante de cartílago AGILI-C y el andamio REGENETEN ejemplifica la tendencia hacia soluciones biológicas que combinan estabilidad mecánica con señales regenerativas. Las sondas de radiofrecuencia y las sondas de plasma registran una tasa de crecimiento anual compuesto (TCAC) del 4.28 % gracias a la promesa de una modulación precisa del tejido, una menor hemorragia y una renovación más rápida, lo que las convierte en una opción atractiva para la cirugía ambulatoria. Los artroscopios ahora incorporan sensores con chip en la punta y vainas desechables, pero los ciclos de reemplazo siguen estando ligados a los avances ópticos más que a los aumentos de volumen.
Las afeitadoras eléctricas compiten con los dispositivos de consumo energético, pero los mejores resultados suelen depender de una configuración híbrida, lo que mantiene la demanda de ambas líneas. Las consolas de gestión de fluidos integran la succión, el flujo de entrada y la regulación de presión mediante control táctil, una propuesta de valor atractiva para quirófanos con personal limitado. Las torres de visualización evolucionan de HD a 4K y pronto a 8K, estableciendo una curva de renovación de equipos que protege a los proveedores frente a la fluctuación de los precios de los consumibles. Con el Reglamento de Dispositivos Médicos de la UE (EU-MDR) elevando los requisitos para las nuevas homologaciones, las grandes empresas aprovechan la amplitud de su catálogo para realizar ventas cruzadas de implantes, bombas y endoscopios como soluciones integradas, lo que les permite ampliar su presencia en el mercado europeo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: Los centros de cirugía ambulatoria se expanden en medio del dominio hospitalario
En 2025, los hospitales mantuvieron una cuota de mercado del 55.00 % en el sector de dispositivos de artroscopia en Europa, impulsados por la infraestructura existente, la cobertura de urgencias traumatológicas y la complejidad de las revisiones quirúrgicas. Sin embargo, los centros quirúrgicos ambulatorios (ASC) son el motor de crecimiento indiscutible, con una tasa de crecimiento anual compuesto (TCAC) del 4.55 % y mayores reembolsos por parte de las aseguradoras, que buscan reducir los gastos por caso. La penetración del 67 % en la atención ambulatoria en Suiza demuestra el potencial de los ecosistemas consolidados de ASC, y la reforma de la codificación en Alemania para 2025 abre caminos similares. El tamaño del mercado europeo de dispositivos de artroscopia vinculado a los ASC crece no solo por un mayor número de casos, sino también por el precio de los dispositivos desechables, como las rasuradoras, los carros de implantes preesterilizados y los carros de visualización integrales, que reducen el tiempo de respuesta.
Los centros quirúrgicos ambulatorios siguen siendo un nicho de mercado, limitados a la artroscopia diagnóstica con aguja y al desbridamiento menor debido a las restricciones de esterilidad y anestesia. Los hospitales reservan cada vez más los quirófanos para reconstrucciones complejas, mientras que las reparaciones sencillas de menisco o labrum se realizan en centros de cirugía ambulatoria. Los fabricantes de dispositivos adaptan el embalaje (bandejas codificadas por colores y seguimiento RFID) a la reducida plantilla de los centros de cirugía ambulatoria, mejorando la trazabilidad y agilizando el recuento de procedimientos. En el horizonte de previsión, cualquier producto que reduzca el tiempo de ocupación de la sala o evite la reesterilización puede tener un precio superior, incluso con las estrictas normas de licitación europeas.
Análisis geográfico
Alemania acaparó el 33.85 % de la cuota de mercado europea de dispositivos de artroscopia en 2025, gracias a una sólida formación ortopédica, una amplia cobertura de seguros y un sistema de reembolso por GRD que cubre tanto los casos hospitalarios como los ambulatorios. La adopción en el país de torres 4K guiadas por IA establece un referente tecnológico que otros países imitan. España, si bien es más pequeña, registra el mayor crecimiento anual compuesto (CAGR) del 3.42 %, impulsado por la modernización del sistema sanitario, la inversión en medicina deportiva y la mayor capacidad de los centros de cirugía ambulatoria en Madrid y Cataluña. El Reino Unido sigue siendo un mercado importante, pero se enfrenta a la divergencia regulatoria posterior al Brexit, que dificulta la obtención del marcado CE.
Francia aprovecha la centralización de las compras para estandarizar la selección de implantes, mientras que la demora en la actualización de las tarifas en Italia genera incertidumbre en los reembolsos, lo que limita la adopción de dispositivos premium. El tamaño del mercado europeo de dispositivos de artroscopia en los países nórdicos se beneficia de marcos basados en el valor que premian los resultados documentados por encima del coste de adquisición. El crecimiento del 17 % de Medartis en EMEA, impulsado por su expansión en Alemania, ilustra cómo los distribuidores pueden capitalizar la variación geográfica en las curvas de adopción. La armonización regulatoria en el marco del Reglamento de Dispositivos Médicos de la UE (EU-MDR) crea un entorno de cumplimiento más uniforme; sin embargo, los reembolsos siguen estando obstinadamente sujetos a las normativas nacionales, lo que exige estrategias de acceso al mercado específicas para cada país.
Panorama regulatorio
Los dispositivos de artroscopia comercializados en la UE están regulados por el Reglamento (UE) 2017/745 (MDR). Este marco normativo exige cada vez más evidencia clínica y mayor vigilancia posterior a la comercialización, por lo que los fabricantes se centran en mantener la certificación CE vigente a través de organismos notificados. En abril de 2026, el Grupo de Coordinación de Dispositivos Médicos (MDCG) publicó guías actualizadas que respaldan el cumplimiento, incluyendo el historial de versiones de EMDN (MDCG 2026-3) y un registro anual de cambios (MDCG 2026-2), lo que refuerza la disciplina en la documentación para la clasificación de dispositivos y los expedientes técnicos.
En mayo de 2026, la Comisión Europea elevó las expectativas operativas y de calidad para la evaluación de la conformidad con el Reglamento de Ejecución (UE) 2026/977 de la Comisión (adoptado el 4 de mayo de 2026). Esta medida establece requisitos uniformes de gestión de la calidad y de procedimiento para las actividades de los organismos notificados, con aplicación a partir del 25 de febrero de 2027. Ese mismo mes, el módulo UDI/Dispositivos en EUDAMED se convirtió en obligatorio para los fabricantes (28 de mayo de 2026), acelerando la preparación para el UDI y el registro de dispositivos para artroscopios, implantes e instrumentos motorizados. Por otra parte, en junio de 2026, los ministros de sanidad de la UE debatieron los avances de la propuesta de la Comisión del 16 de diciembre de 2025, cuyo objetivo es simplificar aspectos del marco de los dispositivos médicos, lo que indica una actividad política continua en torno a la previsibilidad y la carga administrativa, mientras que los requisitos básicos del MDR siguen vigentes.
Análisis de la cadena de valor
La cadena de valor abarca el suministro de componentes especializados (óptica, piezas metálicas mecanizadas con precisión, polímeros de grado médico), el diseño y la fabricación de dispositivos, la esterilización y la validación del embalaje, y la distribución internacional a hospitales y centros quirúrgicos ambulatorios. La producción europea de instrumental artroscópico y sistemas de cánulas se concentra en clústeres de fabricación consolidados, como el clúster de Suabia en Alemania y el corredor Emilia-Romaña en Italia, donde el mecanizado de precisión y los estrictos controles de proceso garantizan la reutilización de instrumentos y el ensamblaje de endoscopios. Persiste una dependencia estructural en torno a insumos ópticos críticos, como las lentes de zafiro en bruto, concentradas en fabricantes alemanes especializados, lo que afecta a los plazos de entrega y a los requisitos de cualificación de los proveedores.
En la fase de distribución, los centros logísticos del Benelux actúan como puerta de entrada para el almacenamiento y el control de calidad de los dispositivos que se distribuyen por Europa, facilitando tanto los envíos directos como la reposición mediante licitaciones. La comercialización suele seguir un modelo de dos niveles: los grandes fabricantes de equipos originales (OEM) abastecen directamente a las principales redes hospitalarias y recurren a distribuidores ortopédicos especializados para la cobertura regional de grupos hospitalarios, centros quirúrgicos ambulatorios (ASC) y mercados más pequeños. Las exigencias de cumplimiento y recertificación del Reglamento Europeo de Dispositivos Médicos (EU-MDR), destacadas por comentarios del sector como las recomendaciones de BioMed Alliance (marzo de 2025), incrementan los costes y la carga de trabajo documental en toda la cadena, lo que impulsa a los fabricantes a priorizar mejor su cartera de productos y a coordinar más estrechamente sus operaciones con los organismos notificados y los socios de distribución para evitar interrupciones en la disponibilidad.
Panorama competitivo
La cuota de mercado de Alemania, del 34.11%, en el mercado europeo de dispositivos de artroscopia en 2024 refleja su triple ventaja: tamaño demográfico, sofisticación del sistema sanitario y liderazgo regulatorio. El envejecimiento de la población alemana impulsa el volumen de casos de artrosis, mientras que su arraigada cultura deportiva genera casos de traumatismos en todos los grupos de edad. La ampliación del catálogo de GRD de Alemania para 2025 contempla específicamente la artroscopia ambulatoria, creando modalidades de pago que incentivan el alta el mismo día. Como centro neurálgico regulatorio del Reglamento de Dispositivos Médicos de la UE (EU-MDR), la aprobación alemana suele preceder a la implantación europea a mayor escala, lo que permite a los hospitales locales acceder primero a las tecnologías compatibles. La ampliación del centro de distribución de Medartis en Umkirch a 1,100 metros cuadrados subraya el papel fundamental del país en la logística europea de dispositivos, respaldando la trayectoria de crecimiento del 17% de la compañía en EMEA.
La tasa de crecimiento anual compuesto (TCAC) de España del 3.56 % hasta 2030 supera la media regional, impulsada por la modernización de la atención sanitaria y la ampliación de la capacidad quirúrgica. La inversión del país en infraestructura ambulatoria se alinea con las tendencias europeas hacia la atención ambulatoria, mientras que el envejecimiento de su población mantiene la demanda de preservación articular. La contratación pública española prioriza cada vez más las compras basadas en el valor, que premian los resultados documentados por encima de las afirmaciones publicitarias. La infraestructura nacional de medicina deportiva, especialmente en torno a las academias de fútbol y baloncesto, genera un volumen constante de artroscopias que complementa la patología degenerativa relacionada con la edad. A medida que los centros españoles adoptan técnicas avanzadas de visualización y gestión tisular basada en energía, el consumo de dispositivos por procedimiento aumenta, incluso con un crecimiento moderado del número de casos.
El Reino Unido, Francia e Italia representan mercados maduros con prácticas establecidas y relaciones de adquisición consolidadas. Tras el Brexit, el Reino Unido sigue un marco regulatorio distinto que añade complejidad para los fabricantes, pero preserva el acceso a tecnologías artroscópicas avanzadas. El sistema de compras centralizado de Francia aprovecha los descuentos por volumen y estandariza los protocolos clínicos, mientras que la demora en la implementación de las tarifas en Italia genera incertidumbre en los reembolsos, lo que limita la adopción de tecnologías premium. En el norte de Europa, incluyendo los Países Bajos, Suiza y los países nórdicos, los sistemas sanitarios avanzados priorizan los resultados para el paciente y la innovación tecnológica, creando mercados receptivos para dispositivos que demuestran un claro valor clínico. El tamaño del mercado europeo de dispositivos de artroscopia varía considerablemente según el país; sin embargo, la tendencia subyacente hacia la atención ambulatoria, la mejora biológica y la optimización del flujo de trabajo trasciende las fronteras nacionales.
Líderes de la industria europea de dispositivos de artroscopia
-
Johnson & Johnson (DePuy Synthes)
-
arthrex inc.
-
Corporación Conmed
-
Richard Wolf GmbH
-
Karl Storz GmbH & Co. KG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2026: Arthrex Swiss AG anunció sus planes para abrir una nueva sede suiza en Zollikofen en noviembre de 2026 para impulsar el crecimiento de su plantilla y la expansión regional. Esta iniciativa refuerza la infraestructura comercial y de formación local, cercana a los principales clientes de artroscopia en Europa Occidental, lo que permite una respuesta más rápida y una mayor colaboración con los cirujanos.
- Febrero de 2026: Arthrex adquirió terrenos adicionales adyacentes a su campus Arthrex Manufacturing Inc. East en Ave Maria, Florida, para la construcción de una nueva Academia Arthrex. La ampliación de la capacidad educativa permite una mayor difusión de las técnicas artroscópicas y los flujos de trabajo de los dispositivos, reforzando la formación impartida por los proveedores como un factor clave para la demanda, que también llega a los cirujanos de EMEA a través de programas globales.
- Febrero de 2024: Smith+Nephew amplió su cartera de productos de Medicina Deportiva con el implante de reparación de cartílago CARTIHEAL AGILI-C y el implante bioinductivo REGENETEN para el aumento de tendones. Estas incorporaciones refuerzan su oferta de implantes de alta gama para la preservación y reparación de articulaciones, lo que permite combinar procedimientos de mayor valor, dado que los cirujanos europeos priorizan la preservación del menisco y el cartílago.
Alcance del informe sobre el mercado europeo de dispositivos de artroscopia
Según el alcance del informe, los dispositivos de artroscopia se utilizan para examinar las articulaciones óseas en busca de condiciones específicas, como la osteoartritis, la artritis reumatoide, la tendinitis y el tumor óseo.
El mercado europeo de dispositivos de artroscopia se segmenta por aplicación (artroscopia de rodilla, cadera, columna, hombro y codo, y otras aplicaciones artroscópicas), producto (artroscopios, implantes artroscópicos, sistemas de resección y afeitado motorizados, sistemas de gestión de fluidos, sistemas de radiofrecuencia y energía, sistemas de visualización e imagen, y otros productos), usuario final (hospitales, centros quirúrgicos ambulatorios y consultorios) y geografía (Alemania, Reino Unido, Francia, Italia, España y el resto de Europa). El informe ofrece el tamaño del mercado y las previsiones en valor (millones de USD) para los segmentos mencionados.
por Aplicación
| La artroscopia de rodilla |
| La artroscopia de cadera |
| Artroscopia de columna |
| Artroscopia de hombro y codo |
| Otras aplicaciones de artroscopia |
Por producto
| artroscopios |
| Implantes artroscópicos |
| Afeitadoras eléctricas y sistemas de resección |
| Sistemas de gestión de fluidos |
| Sistemas de radiofrecuencia y energía |
| Sistemas de visualización e imagen |
| Otros Productos |
Por usuario final
| Hospitales |
| Centros de cirugía ambulatoria (ASC) |
| Entornos de oficina / En la clínica |
Por país
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| El resto de Europa |
| por Aplicación | La artroscopia de rodilla |
| La artroscopia de cadera | |
| Artroscopia de columna | |
| Artroscopia de hombro y codo | |
| Otras aplicaciones de artroscopia | |
| Por producto | artroscopios |
| Implantes artroscópicos | |
| Afeitadoras eléctricas y sistemas de resección | |
| Sistemas de gestión de fluidos | |
| Sistemas de radiofrecuencia y energía | |
| Sistemas de visualización e imagen | |
| Otros Productos | |
| Por usuario final | Hospitales |
| Centros de cirugía ambulatoria (ASC) | |
| Entornos de oficina / En la clínica | |
| Por país | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado europeo de dispositivos de artroscopia para 2031?
Se prevé que el mercado alcance los 453.12 millones de dólares en 2031, expandiéndose a una tasa de crecimiento anual compuesta (TCAC) del 2.45% desde su base de 401.46 millones de dólares en 2026.
¿Qué procedimiento articular se prevé que experimente el crecimiento más rápido en los próximos cinco años?
La artroscopia de cadera lidera la tabla de crecimiento con una tasa de crecimiento anual compuesto (TCAC) del 4.34%, impulsada por un mayor reconocimiento del pinzamiento femoroacetabular y una demanda creciente de técnicas de preservación del labrum.
¿Cómo influyen los centros de cirugía ambulatoria en las decisiones de compra de equipos de artroscopia?
Los centros quirúrgicos ambulatorios prefieren instrumentos de un solo uso, torres 4K integradas y conjuntos de implantes preesterilizados que agilizan el tiempo de respuesta y permiten el alta el mismo día, lo que permite a los proveedores con carteras optimizadas para el flujo de trabajo ganar licitaciones.
¿Por qué Alemania representa la mayor parte de las ventas de dispositivos en este sector?
Alemania combina una gran población envejecida, una fuerte participación deportiva y códigos de reembolso progresivos que fomentan la artroscopia ambulatoria, lo que en conjunto representa el 33.85% de los ingresos regionales en 2025.
¿Qué mejoras tecnológicas tienen más probabilidades de reemplazar los artroscopios tradicionales?
Los sistemas de visualización 4K/8K asistidos por IA están ganando terreno porque mejoran la precisión diagnóstica, reducen el tiempo operatorio e integran funciones de documentación automatizada para equipos quirúrgicos sobrecargados de trabajo.
¿Cómo afecta la escasez de artroscopistas capacitados a la adopción de dispositivos en toda Europa?
La limitada disponibilidad de cirujanos con formación especializada ralentiza la adopción de herramientas de reparación complejas e implantes de alta gama, especialmente en Europa del Este, a pesar de que la demanda de los pacientes y la madurez tecnológica siguen siendo elevadas.


