

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 5.60 mil millones |
| Tamaño del mercado (2031) | USD 6.35 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.56% CAGR |
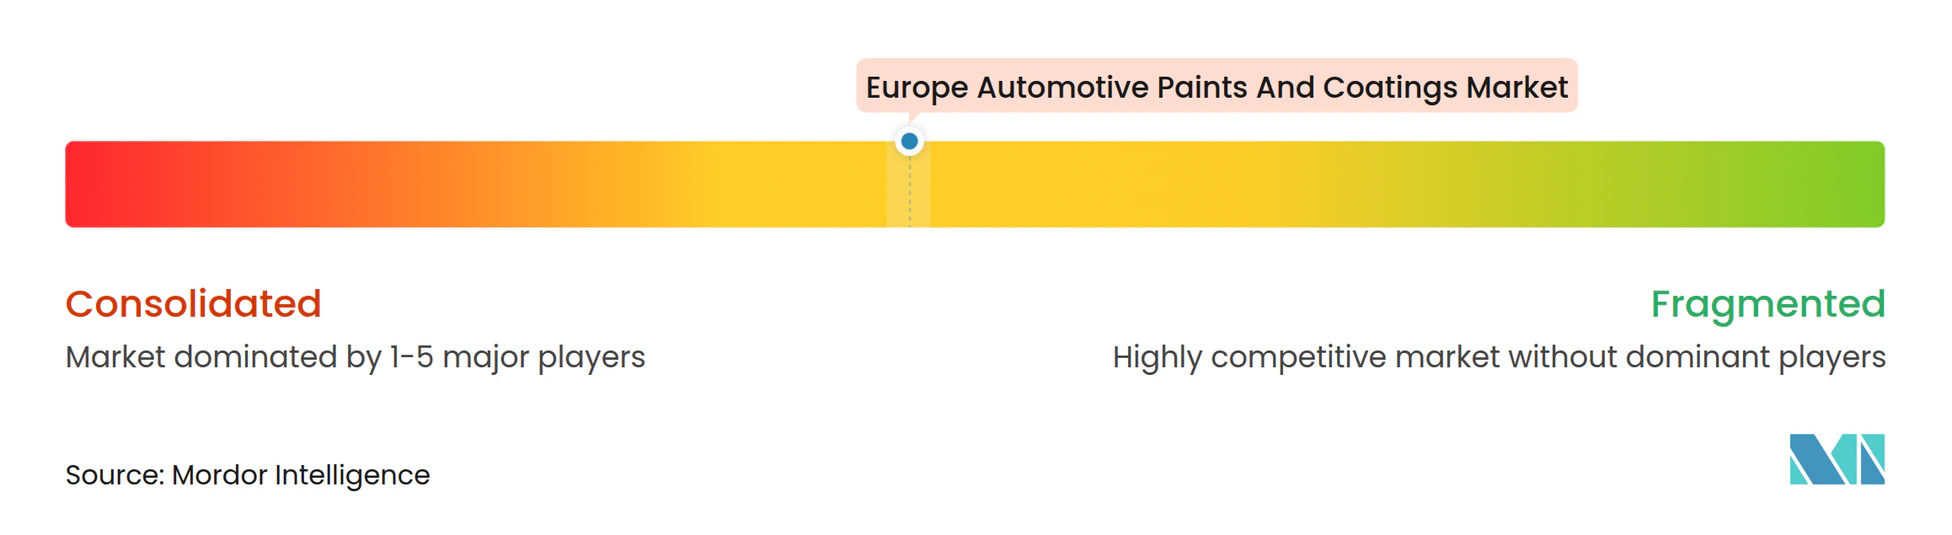
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de pinturas y recubrimientos para la industria automotriz por Mordor Intelligence
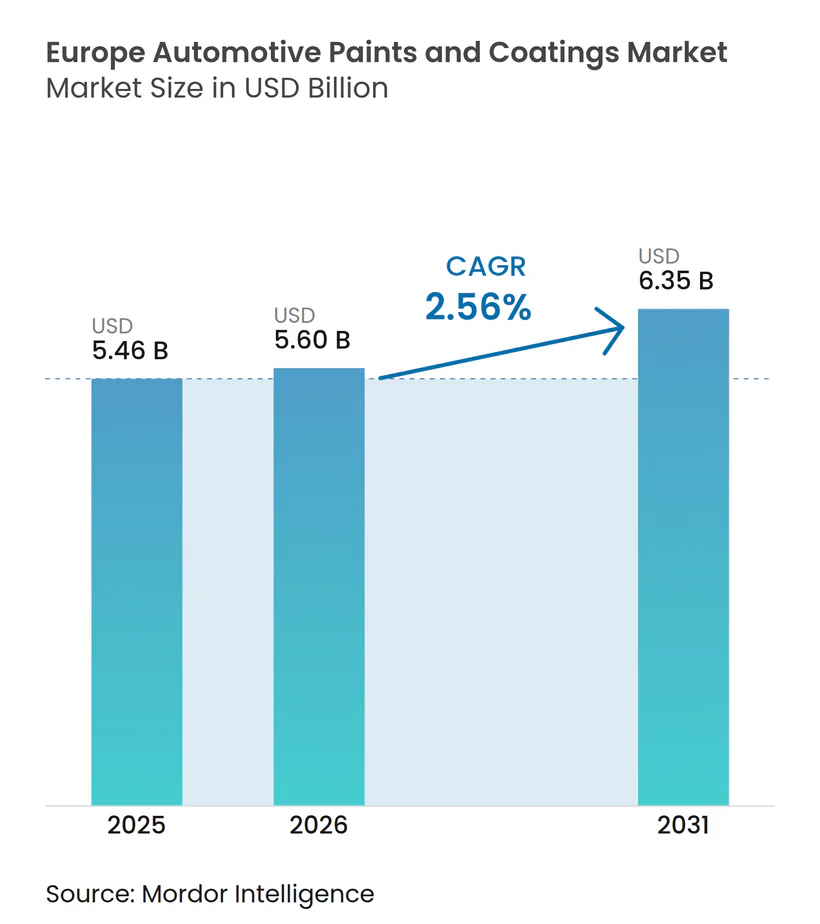
Se espera que el tamaño del mercado europeo de pinturas y recubrimientos para automóviles aumente de 5.46 millones de dólares en 2025 a 5.60 millones de dólares en 2026 y alcance los 6.35 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.56 % entre 2026 y 2031. La recuperación de la producción de vehículos, las regulaciones de descarbonización más estrictas de la UE y la creciente adopción de plataformas eléctricas de batería influyen en las tendencias de la demanda. Los fabricantes de equipos originales (OEM) están cambiando de tecnologías a base de disolventes a tecnologías a base de agua para cumplir con el límite de COV de 45 g/m² de la Directiva sobre emisiones industriales para los nuevos talleres de pintura. Los primeros en adoptar este método, como AkzoNobel, han reducido los tiempos de procesamiento en un 50 % utilizando nuevas capas base a base de agua. Los diseños de vehículos eléctricos también requieren imprimaciones e-coat resistentes a la corrosión y capas transparentes de bajo horneado para proteger los paquetes de baterías sensibles al calor, lo que impulsa una mayor demanda de resinas de poliuretano. En el ámbito regulatorio, el Mecanismo de Ajuste Fronterizo de Carbono (CBAM), que entró en su fase definitiva en 2026, fomenta acuerdos de suministro localizados con bajas emisiones de carbono y beneficia a los proveedores de recubrimientos que demuestran reducciones en las emisiones de Alcance 1 y 2. Las estrategias competitivas se centran ahora en sistemas de color a demanda basados en IA, procesos de bajo consumo energético de cuatro procesos húmedos y avances en la tecnología de laca transparente autorreparadora, que permiten a las marcas de lujo ofrecer garantías de pintura de por vida.
Conclusiones clave del informe
- Por tipo de resina, el acrílico lideró con el 43.11% de la participación de mercado de pinturas y revestimientos automotrices en Europa en 2025, mientras que se proyecta que el poliuretano se expanda a una CAGR del 2.81% hasta 2031.
- Por tecnología, las pinturas y recubrimientos a base de solventes representaron el 49.26% de la participación de mercado de pinturas y recubrimientos para automóviles en Europa en 2025; las pinturas a base de agua están avanzando a una CAGR del 2.96% hasta 2031.
- Por capa, el barniz transparente representó el 39.22% de la cuota de mercado de pinturas y recubrimientos automotrices en Europa en 2025; el e-coat está avanzando a una CAGR del 2.89% hasta 2031.
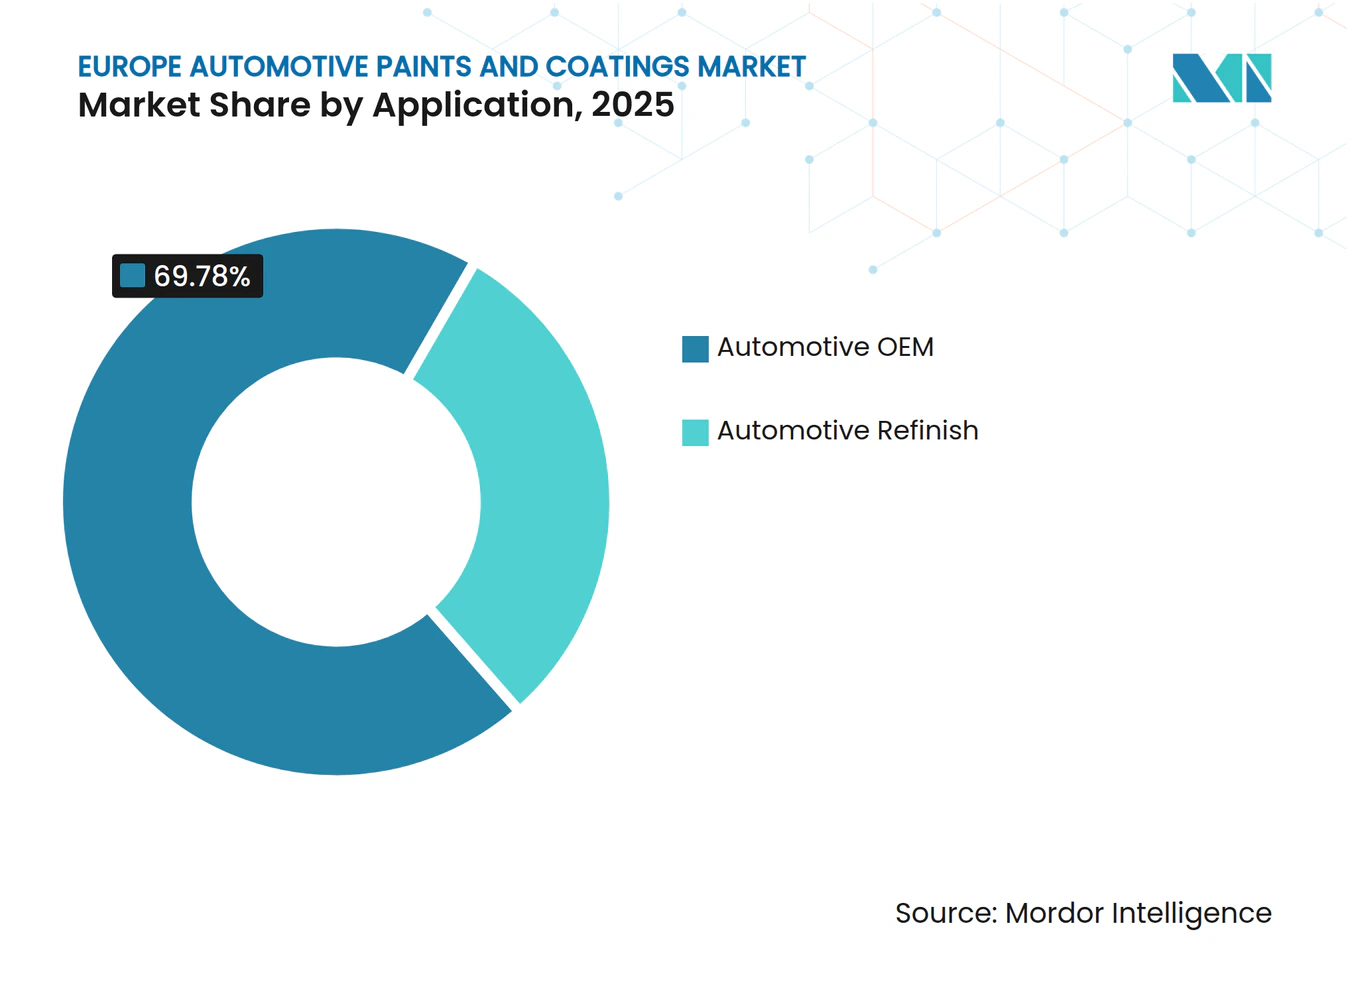
- Por aplicación, los fabricantes de equipos originales (OEM) automotrices tenían una participación del 69.78 % del mercado de pinturas y recubrimientos automotrices de Europa en 2025 y se prevé que crezcan a una CAGR del 3.12 % hasta 2031.
- Por geografía, el resto de Europa capturó el 44.14% de la participación de mercado de pinturas y recubrimientos automotrices de Europa en 2025, mientras que se prevé que Alemania crezca a una CAGR del 2.58% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de pinturas y recubrimientos para la industria automotriz
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambiar a sistemas a base de agua con bajo contenido de COV | + 0.8% | Alemania, Francia, Países Nórdicos, Resto de Europa | Mediano plazo (2-4 años) |
| Recuperación de la producción de vehículos europeos | + 0.6% | Alemania, España, Resto de Europa (Polonia, República Checa) | Corto plazo (≤ 2 años) |
| El Mecanismo de Ajuste Fronterizo de Carbono configura los contratos de suministro | + 0.4% | Alemania, Francia, Italia, Resto de Europa | Largo plazo (≥ 4 años) |
| Mezcla de colores a demanda guiada por IA en líneas OEM | + 0.3% | Alemania, Reino Unido, Francia | Mediano plazo (2-4 años) |
| Recubrimientos nanoestructurados autorreparables que permiten garantías de por vida | + 0.2% | Alemania, países nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio a sistemas de base acuosa con bajo contenido de COV
Las formulaciones a base de agua se están expandiendo a una CAGR del 2.96 % a medida que los talleres de pintura de los fabricantes de equipos originales (OEM) se esfuerzan por mantener los niveles de COV por debajo de 45 g/m² para las nuevas líneas de producción [1] Agencia Europea de Medio Ambiente, “Emisiones de COV en la industria europea”, eea.europa.eu . La capa base 2025 de AkzoNobel, con un contenido de COV de 380 g/L, ha logrado una reducción del 60 % en el consumo de energía y ha reducido a la mitad los ciclos de producción. Las instalaciones de BASF que operan con niveles de COV por debajo de 250 g/L sirven ahora como referencia para varios fabricantes de equipos originales alemanes. Según ACEA, las emisiones de COV por automóvil han disminuido un 51.3 % desde 2005, pero lograr la reducción restante del 20 % requerirá inversiones significativas en la modernización de las cabinas de pintura. Dado que el consumo de energía del taller de pintura representa el 65 % de las emisiones de CO₂ de la planta, la adopción de sistemas a base de agua juega un papel crítico en el cumplimiento de los objetivos de emisiones de Alcance 1 y Alcance 2.
Recuperación de la producción de vehículos europeos
Alemania fabricó 4.15 millones de vehículos en 2025, con proyecciones de 4.11 millones para 2026, lo que proporciona una base estable para la demanda de recubrimientos OEM. Países de Europa del Este, como Polonia, la República Checa y Eslovaquia, se están convirtiendo en centros clave de ensamblaje, contribuyendo a que el resto de Europa represente el 44.14 % de la demanda regional en 2026. La producción de vehículos eléctricos (VE) en Alemania alcanzó los 1.67 millones de unidades en 2025 y se espera que aumente a 1.76 millones en 2026, lo que aumenta la necesidad de imprimaciones anticorrosivas de materiales mixtos. Las cuatro líneas húmedas de Stellantis en Gliwice han reducido el consumo de energía a 245 kWh por vehículo, estableciendo un referente en eficiencia energética.
Mecanismo de Ajuste Fronterizo de Carbono que Configura los Contratos de Suministro
El Mecanismo de Ajuste Fronterizo de Carbono (CBAM) integra los costos de CO₂ en los componentes importados, lo que aumenta los precios entre un 10 % y un 20 % e incentiva a los fabricantes de equipos originales (OEM) a optar por recubrimientos locales descarbonizados. El centro de investigación de recubrimientos electrónicos (e-coat) de BASF en Münster ha reducido el contenido de disolventes por debajo del 1 % y las emisiones de Alcance 1 en un 30 %, lo que permite a sus productos cumplir con los requisitos del CBAM. Enviro-Prime Epic 300 de PPG cura a 140 °C, lo que reduce el consumo de gas en un 12 % y se alinea con los estándares de adquisición de bajas emisiones de carbono.
Mezcla de colores a demanda guiada por IA en líneas OEM
El espectrofotómetro Irus Scan de Axalta analiza pigmentos de efecto de ángulo inverso, reduciendo la necesidad de retrabajo entre un 15 y un 20 %. La plataforma en la nube Refinity de BASF captura cinco puntos de color en 30 segundos y se conecta con los datos del VIN para una trazabilidad de circuito cerrado. La mezcla en tiempo real elimina la necesidad de inventarios premezclados, lo que reduce los requisitos de capital de trabajo entre un 10 y un 15 %. Los fabricantes de equipos originales premium del Reino Unido y Alemania lideran la adopción de esta tecnología, con plantas justo a tiempo que mantienen un stock de recubrimientos de solo dos días.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento de las restricciones REACH y PFAS | -0.5% | Alemania, Francia, Países Nórdicos, Resto de Europa | Mediano plazo (2-4 años) |
| Picos de gastos operativos de hornos de curado impulsados por el precio de la energía | -0.3% | Alemania, Italia, España, Resto de Europa | Corto plazo (≤ 2 años) |
| Las películas sin pintura canibalizan las repinturas estéticas | -0.2% | Alemania, Reino Unido, Francia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de las restricciones REACH y PFAS
El borrador de la Agencia Europea de Sustancias Químicas (ECHA) para agosto de 2025 incluye más de 10,000 sustancias químicas PFAS en la lista de candidatas, con mención específica de pinturas para el transporte [2] Agencia Europea de Sustancias Químicas, “Propuesta de restricción de PFAS”, echa.europa.eu . La UE ya ha prohibido las PFAS en espumas contra incendios y planea implementar restricciones sobre PFHxA a partir de 2027. Los principales proveedores estiman costos de entre 50 y 100 millones de euros para los ajustes de cartera necesarios para cumplir con estas regulaciones. Además, los reguladores nórdicos suelen aplicar las prohibiciones dos años antes que la UE, creando un calendario de cumplimiento escalonado.
Picos de gastos operativos de hornos de curado impulsados por el precio de la energía
Se espera que los precios del gas natural se estabilicen en 40-60 EUR por MWh en 2025, el doble de los niveles de 2019. Se prevé que esto aumente los costos de energía para el curado entre un 30 y un 40 %. Por ejemplo, las líneas de recubrimiento electrónico de 140 °C y de cuatro vías húmedas de PPG en Stellantis Sochaux han reducido el consumo de energía del horno en un 30 %, lo que demuestra métodos viables para abordar las fluctuaciones del precio de la energía.
Análisis de segmento
Por tipo de resina: el poliuretano gana en durabilidad premium
Se prevé que las resinas de poliuretano crezcan a una tasa de crecimiento anual compuesta (TCAC) del 2.81 % hasta 2031, impulsada por la necesidad de mayor flexibilidad y resistencia química en los barnices para vehículos eléctricos (VE). Las resinas acrílicas representaron una cuota de mercado del 43.11 % en 2025, utilizándose principalmente en imprimaciones y bases debido a su rentabilidad. El poliuretano bicomponente sigue siendo dominante en la reparación de colisiones, ya que los talleres buscan acabados de calidad OEM. Se están evaluando resinas híbridas de acrílico y poliuretano para vehículos eléctricos de gama media que combinen tiempos de secado más rápidos con una mayor durabilidad. PPG CeramiClear, que integra nanopartículas cerámicas en una matriz de poliuretano, ofrece cinco veces más resistencia al rayado, lo que subraya el valor de la innovación en productos de alta gama.
El mercado europeo de pinturas y recubrimientos para automóviles sigue estando segmentado por precio y rendimiento. Las resinas acrílicas son las preferidas para aplicaciones que requieren estabilidad UV y secado rápido, mientras que las resinas de poliuretano se adaptan a aplicaciones premium que exigen un brillo duradero. Las resinas epoxi siguen siendo fundamentales para las imprimaciones e-coat en carrocerías multimetálicas. Los proveedores especializados en variantes de poliuretano base agua pueden captar cuota de mercado al satisfacer tanto las necesidades de cumplimiento normativo como las de rendimiento.
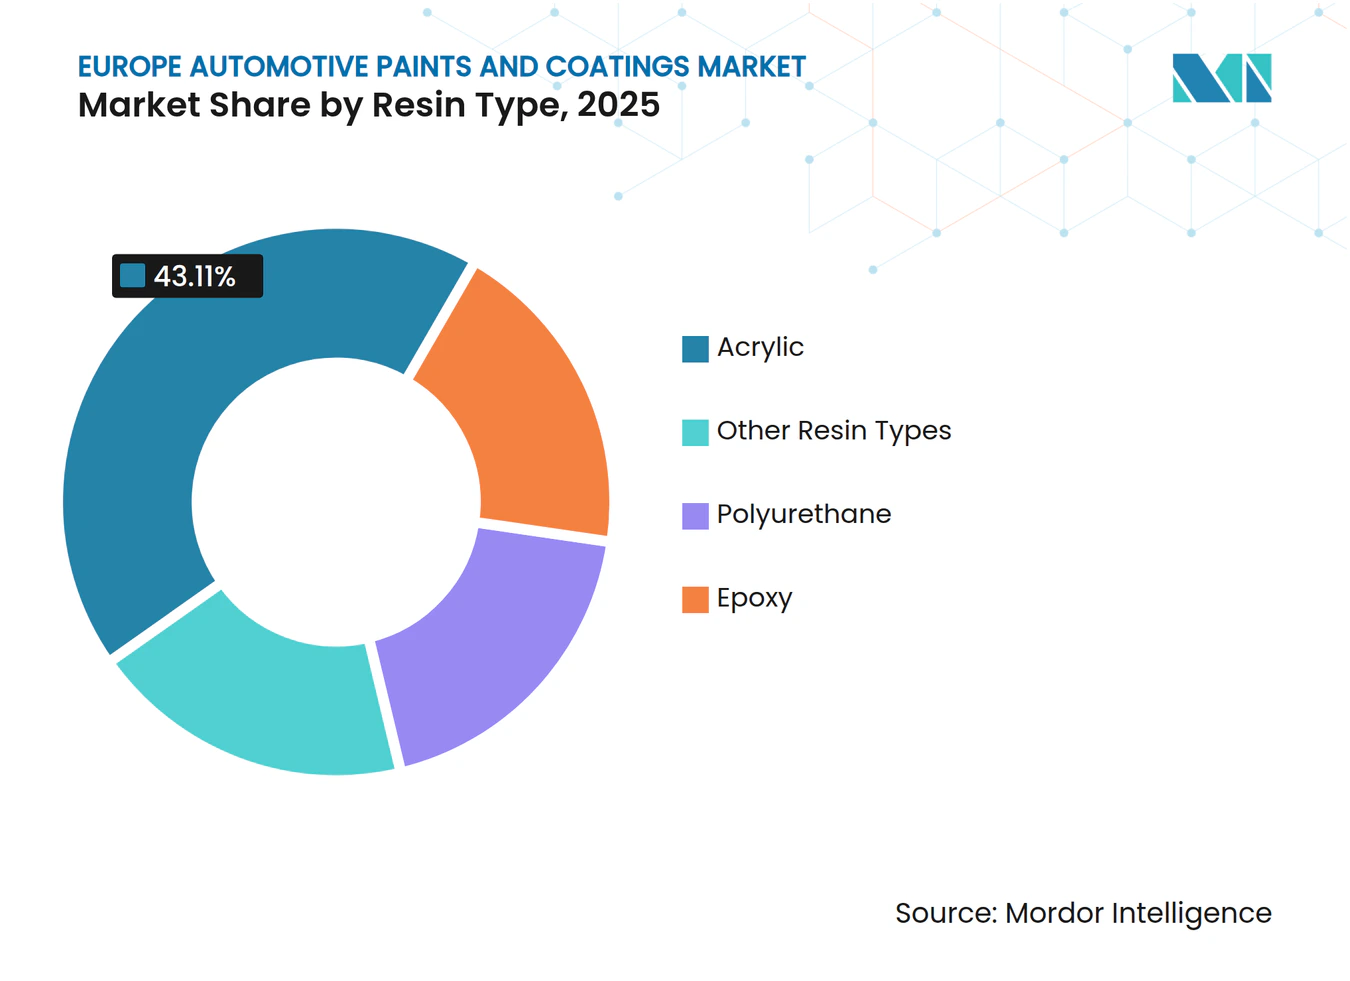
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: el ascenso del transporte marítimo transforma las cadenas de suministro
Se proyecta que la tecnología base agua crezca a una tasa de crecimiento anual compuesta (TCAC) del 2.96 % hasta 2031, impulsada por los estrictos límites de COV de 45 g/m² y los objetivos de reducción de CO₂ de Alcance 1. La tecnología base solvente mantuvo una cuota de mercado del 49.26 % en 2025 gracias al uso continuo de cabinas de pintura tradicionales. La capa base de 380 g/l de COV de AkzoNobel demostró una reducción del 60 % en la energía del ciclo, lo que ilustra cómo el cumplimiento normativo puede alinearse con la eficiencia operativa. Las tecnologías de curado en polvo y UV siguen siendo nicho, utilizándose principalmente para ruedas y componentes pequeños debido a sus altos requisitos de temperatura de horneado.
La adopción de tecnologías base agua por parte de los fabricantes de equipos originales (OEM) avanza más rápido que en el segmento de repintado, donde los talleres de chapa y pintura se retrasan entre 3 y 5 años debido al elevado coste de los kits de deshumidificación, que superan los 100,000 euros por taller. Axalta AquaEC se dirige a operadores de cadena capaces de amortizar estas mejoras. El proceso de cuatro pasos húmedos de Stellantis Sochaux integra bases y barnices base agua, eliminando un ciclo de horneado y reduciendo el consumo energético en un 30 %.
Por capas: el recubrimiento electrolítico aumenta las demandas de corrosión en vehículos eléctricos
Se espera que el e-coat crezca a una tasa de crecimiento anual compuesta (TCAC) del 2.89 % hasta 2031, ya que las carrocerías de vehículos eléctricos de materiales mixtos utilizan cada vez más imprimaciones catódicas uniformes. BASF CathoGuard 800 utiliza una composición química sin estaño con menos del 1 % de contenido de disolventes, lo que reduce las emisiones de Alcance 1 en un 30 %. El e-coat de bajo horneado de PPG permite el uso de piezas de menor calibre que no resisten los hornos tradicionales de 160 °C.
El barniz transparente sigue siendo la capa líder, con una cuota de mercado del 39.22 % en 2025, ya que los consumidores priorizan los acabados resistentes a los arañazos. Los barnices autorreparables y reforzados con cerámica tienen un precio entre un 10 % y un 20 %, pero ofrecen una vida útil más corta. Se prevé un crecimiento de las imprimaciones de superficie en consonancia con el mercado general, mientras que las capas base se están convirtiendo cada vez más en dispersiones al agua para cumplir con las normativas sobre COV. Los proveedores especializados en tecnologías de electrorrecubrimiento de bajo horneado están bien posicionados para impulsar el creciente uso de materiales compuestos en vehículos eléctricos.
Por aplicación: Los fabricantes de equipos originales (OEM) de automóviles superan al repintado en la recuperación de la producción
Se prevé que el segmento OEM automotriz crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.12 % hasta 2031, impulsado por un repunte en la producción de vehículos. Los sistemas de color en tiempo real, como Axalta Irus Scan y BASF Refinity, reducen el retrabajo en un 20 % y mejoran la rotación de inventario. El ahorro energético obtenido mediante los procesos de cuatro procesos húmedos en las instalaciones de Stellantis confirma aún más los beneficios de los cambios de producción integrados.
El segmento de repintado se enfrenta a un crecimiento más lento a medida que las películas de protección de pintura (PPF) reducen la demanda de reparaciones cosméticas. Los operadores con múltiples sedes están invirtiendo en la igualación de color basada en IA y es probable que cumplan con las normativas de COV más rápidamente que los talleres independientes. Los proveedores que ofrecen productos químicos a base de agua con características de rendimiento a base de disolventes pueden mantener su cuota de mercado, mientras que la combinación de kits de PPF con recubrimientos ofrece una estrategia para compensar la disminución del volumen de trabajos de pulverización.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercados europeos más amplios
El resto de Europa mantuvo una cuota del 44.14% en 2025, ya que Polonia, la República Checa y Eslovaquia abastecieron a fabricantes de equipos originales alemanes y franceses. Instalaciones como Stellantis Gliwice alcanzaron los 245 kWh por vehículo, un 24% por debajo de los objetivos corporativos, lo que pone énfasis en la eficiencia basada en costes. España sigue apoyando las grandes líneas de producción de Volkswagen y Renault, mientras que la disminución del 35% en los volúmenes de producción de Italia desde 2019 ha reducido la demanda de recubrimientos. A pesar de una caída del 35% en el ensamblaje, el Reino Unido mantiene un papel importante en el segmento de repintado debido a la alta frecuencia de colisiones.
Mercado de pinturas y recubrimientos para automóviles en Alemania, Francia y los países nórdicos
Se proyecta que Alemania crecerá a una tasa de crecimiento anual compuesta (TCAC) del 2.58 % hasta 2031, impulsada por una estimación de 1.76 millones de vehículos eléctricos para 2026 y una importante inversión en I+D de recubrimiento electrolítico en BASF Münster. Francia ha introducido una planta de Sochaux con neutralidad de carbono, reduciendo el consumo de energía en un 30 % mediante sistemas de cuatro vías a base de agua. Los países nórdicos, liderados por las iniciativas de neutralidad de carbono de Volvo Cars, están adoptando aglutinantes y ciclos de disolventes de origen biológico, posicionándose como bancos de pruebas para innovaciones circulares.
Mercado de pinturas y recubrimientos para automóviles en Europa del Este, Alemania y los países nórdicos
Estas diferencias regionales indican que el mercado europeo de pinturas y recubrimientos automotrices depende de las ventajas de costes de Europa del Este, el crecimiento de los vehículos eléctricos en Alemania y las iniciativas nórdicas de sostenibilidad. Los proveedores que establecen instalaciones cerca de clústeres polacos o eslovacos y ofrecen líneas de productos bajos en carbono que cumplen con la normativa CBAM están bien posicionados para conseguir contratos OEM a largo plazo.
Panorama competitivo
Empresas globales como Akzo Nobel, Axalta, BASF, PPG y Sherwin-Williams controlaban aproximadamente el 68% de la cuota de mercado en 2025, lo que resultó en un mercado europeo de pinturas y recubrimientos para la automoción moderadamente concentrado. La digitalización es un factor competitivo clave, con BASF Refinity y Axalta Irus Scan integrando análisis en la nube y espectrofotometría en las líneas de pintura para reducir los residuos y mejorar la fidelización de clientes mediante plataformas propias. La descarbonización es otro enfoque crucial, ejemplificado por PPG Enviro-Prime Epic 300 y las cuatro plantas húmedas de Stellantis, que establecen estándares para procesos de bajo horneado y bajo consumo energético. El cumplimiento normativo también es una prioridad, y los proveedores están acelerando el desarrollo de productos químicos libres de PFAS y estaño.
Competidores de nivel medio como Beckers y Teknos se centran en segmentos nicho como los recubrimientos en polvo para llantas y las imprimaciones de aluminio, aprovechando ciclos de formulación más rápidos para una mayor agilidad. Sin embargo, las barreras de entrada siguen siendo altas, ya que la homologación de una sola línea OEM requiere una inversión de 5 a 10 millones de euros y el cumplimiento de las normas IATF 16949. Las tecnologías que combinan la conformidad con los acabados a base de agua y los acabados a base de disolventes son especialmente valiosas, sobre todo cuando se integran con sistemas de igualación de color y seguimiento de carbono basados en IA.
De cara al futuro, se espera que las regulaciones CBAM impulsen una mayor integración vertical, con los fabricantes de equipos originales (OEM) firmando contratos plurianuales vinculados a métricas verificadas de intensidad de carbono. Los proveedores que carezcan de instalaciones con energía renovable o sistemas de recuperación de disolventes corren el riesgo de ser excluidos de las nuevas plataformas.
Líderes de la industria europea de pinturas y recubrimientos para la automoción
Akzo Nobel NV
Sistemas de revestimiento Axalta
La compañía Sherwin-Williams
BASF
Industrias PPG, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: BASF, en colaboración con la Autoridad de Inversiones de Qatar (QIA), firmó un acuerdo vinculante sobre el negocio de recubrimientos OEM y recubrimientos de repintado automotriz de BASF. Esto marcó un paso importante en la valorización de los negocios independientes de BASF, a medida que la compañía avanzaba en su estrategia Winning Ways.
- Marzo de 2025: BASF y el fabricante chino de vehículos eléctricos NIO firmaron una alianza estratégica. La colaboración se centró en el desarrollo de tecnologías de pintura innovadoras para promover la pintura de vehículos sostenible y de alta calidad en el mercado de la movilidad eléctrica.
Alcance del informe sobre el mercado europeo de pinturas y recubrimientos para la industria automotriz
Las pinturas y recubrimientos automotrices constan de cuatro componentes clave: pigmento, aglutinante, disolvente y aditivos. Estos están diseñados para mejorar la estética, proporcionar resistencia a la corrosión y proteger contra los factores ambientales. La mayoría de los vehículos modernos utilizan esmalte de poliuretano acrílico en un sistema de capa base/capa transparente, conocido por su alto brillo y durabilidad.
El mercado europeo de pinturas y recubrimientos para automoción está segmentado por tipo de resina, tecnología, capa, aplicación y geografía. Por tipo de resina, el mercado se divide en acrílicas, de poliuretano, epóxicas y otras. Por tecnología, el mercado se divide en base solvente, base agua y otras tecnologías. Por capa, el mercado se divide en barniz, e-coat, imprimación y capa base. Por aplicación, el mercado se segmenta en fabricantes de equipos originales (OEM) de automoción y repintado de automóviles. El informe también abarca el tamaño y las previsiones del mercado de pinturas y recubrimientos para automoción en cinco países de la región. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (USD).
Por tipo de resina
| Acrílico |
| Poliuretano |
| Epoxy |
| Otros tipos de resina |
por Tecnología
| A base de solvente |
| Llevado por barco |
| Otras tecnologias |
Por capa
| Abrigo limpio |
| E-coat |
| Primer |
| Capa de base |
por Aplicación
| Fabricante de equipos originales de automotores |
| Acabado automotriz |
Por geografía
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Países nórdicos |
| El resto de Europa |
| Por tipo de resina | Acrílico |
| Poliuretano | |
| Epoxy | |
| Otros tipos de resina | |
| por Tecnología | A base de solvente |
| Llevado por barco | |
| Otras tecnologias | |
| Por capa | Abrigo limpio |
| E-coat | |
| Primer | |
| Capa de base | |
| por Aplicación | Fabricante de equipos originales de automotores |
| Acabado automotriz | |
| Por geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de pinturas y recubrimientos automotrices en Europa?
El mercado europeo de pinturas y recubrimientos automotrices asciende a USD 5.60 millones y se proyecta que alcance los USD 6.35 millones para 2031, lo que refleja una CAGR del 2.56 % a partir de 2026.
¿Qué tipo de resina crecerá más rápido hasta 2031?
Se espera que el poliuretano registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 2.81 % hasta 2031, gracias a la demanda de capas transparentes duraderas para vehículos eléctricos.
¿Qué tecnología crecerá más rápidamente hasta 2031?
La tecnología a base de agua está aumentando a una tasa compuesta anual del 2.96 % hasta 2031, a medida que las plantas cumplen con los límites de COV de 45 g/m².
¿Por qué es importante el CBAM para los proveedores de recubrimientos?
El CBAM agrega entre un 10 y un 20 % de costo a las importaciones con alto contenido de carbono, por lo que los fabricantes de equipos originales prefieren a los proveedores con líneas de producción de bajas emisiones verificadas.


