

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 13.89 mil millones |
| Tamaño del mercado (2031) | USD 17.77 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.05% CAGR |
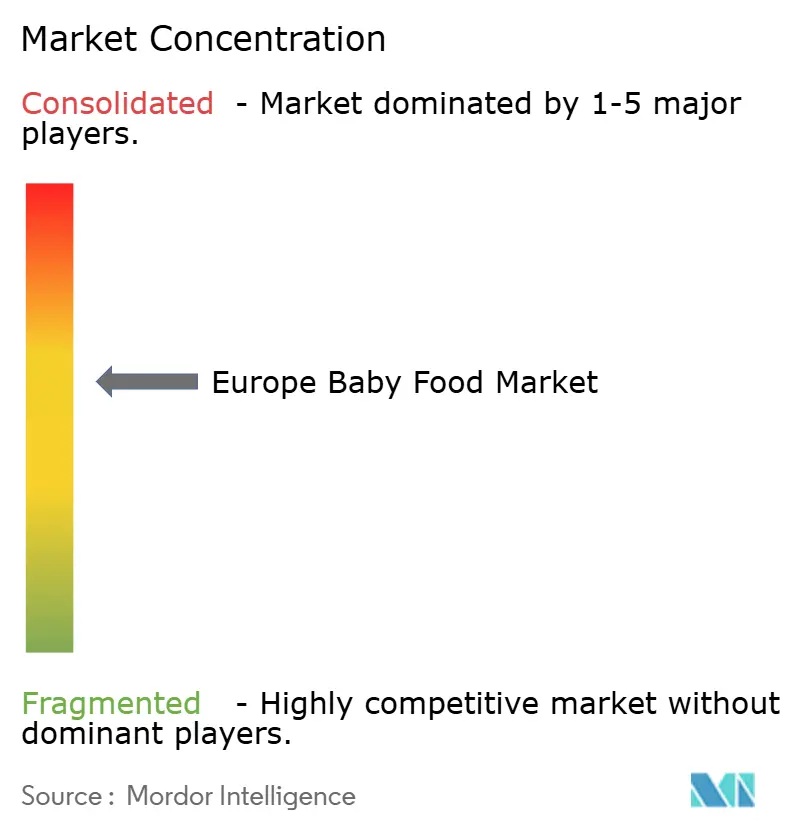
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de alimentos para bebés por Mordor Intelligence
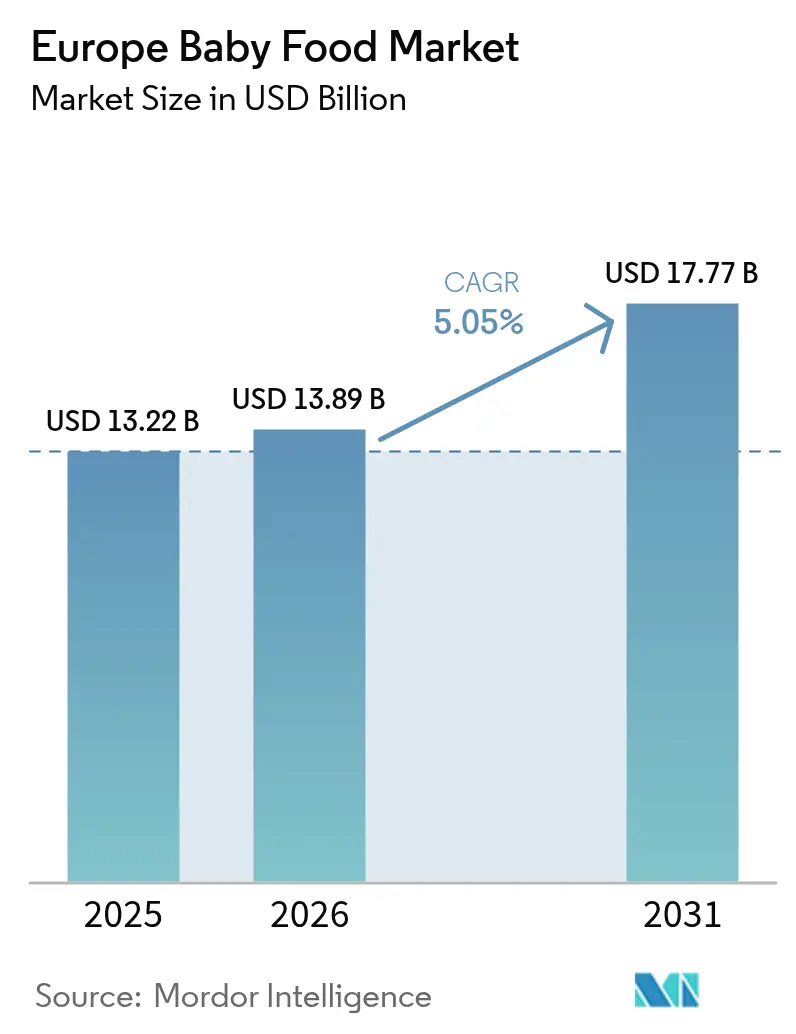
Se espera que el tamaño del mercado europeo de alimentos para bebés crezca de USD 13.22 mil millones en 2025 a USD 13.89 mil millones en 2026 y se prevé que alcance USD 17.77 mil millones para 2031 con un CAGR del 5.05% durante 2026-2031. Esta trayectoria de crecimiento refleja la resiliencia del mercado a pesar de los vientos demográficos en contra, con cambios estratégicos hacia la nutrición premium e ingredientes funcionales que compensan las presiones de volumen por la disminución de las tasas de natalidad en toda la región. En 2023, nacieron 3.67 millones de bebés en la Unión Europea [1] Fuente: Eurostat, “Record drop in children being born in the EU in 2023,” ec.europa.eu . El mercado continúa expandiéndose a través de la premiumización impulsada por el valor y la innovación en segmentos de nutrición especializada.
Conclusiones clave del informe
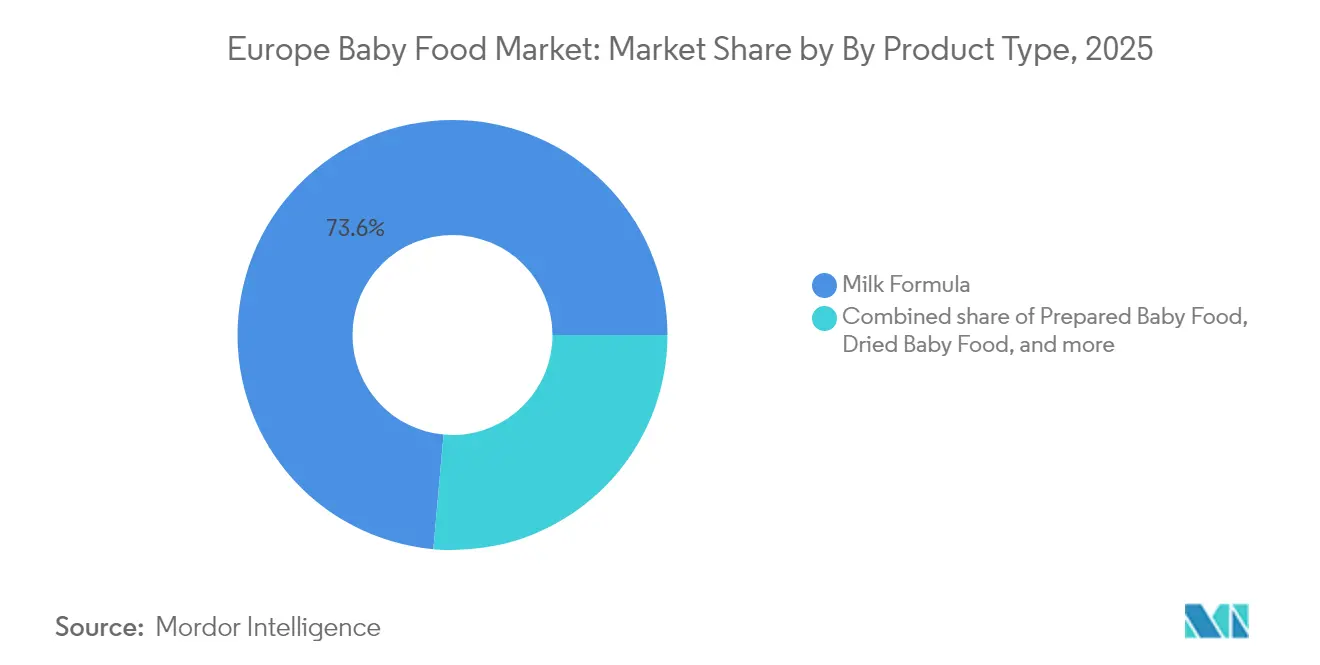
- Por tipo de producto, la fórmula láctea capturó el 73.58% de la participación del mercado de alimentos para bebés en Europa en 2025, mientras que se proyecta que los alimentos preparados para bebés avancen a una CAGR del 7.02% entre 2026 y 2031.
- Por categoría, los productos convencionales representaron el 71.64% de los ingresos de 2025, mientras que se prevé que las alternativas orgánicas crezcan a una CAGR del 7.41% hasta 2031.
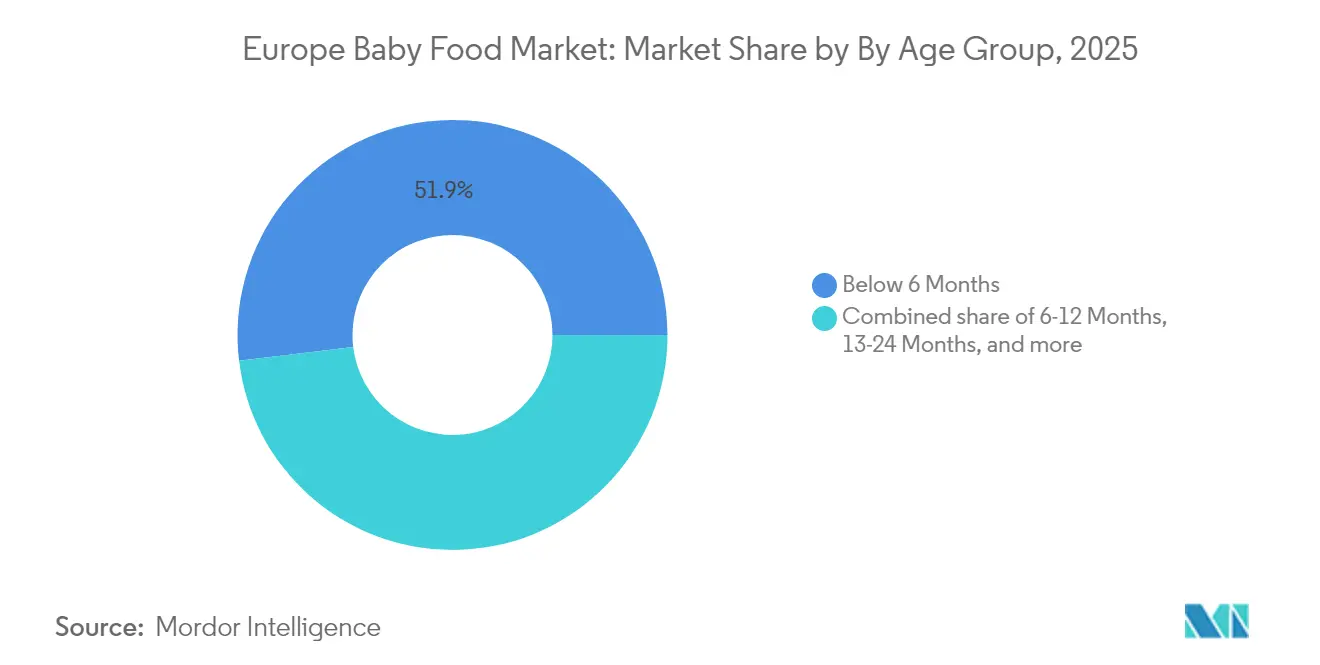
- Por grupo de edad, los productos para bebés menores de 6 meses generaron el 51.92% de las ventas de 2025, y se espera que la cohorte de 13 a 24 meses registre una CAGR del 6.87% en la ventana de pronóstico.
- Por canal de distribución, los supermercados/hipermercados lideraron con un valor del 38.67 % en 2025, aunque se prevé que el comercio minorista en línea tenga la expansión más rápida, con una CAGR del 7.22 % hasta 2031.
- Por geografía, Alemania tuvo la mayor participación de los ingresos de 2025 con un 18.11%, mientras que se prevé que Polonia registre la CAGR más alta, un 7.34%, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de alimentos para bebés
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del número de madres trabajadoras y de hogares con doble ingreso | + 1.2% | Alemania, Francia, Países Bajos, Suecia | Mediano plazo (2-4 años) |
| Creciente demanda de alimentos orgánicos y de etiqueta limpia para bebés | + 1.8% | Alemania, Países Bajos, Francia, Reino Unido | Largo plazo (≥ 4 años) |
| Innovación en ingredientes funcionales (DHA, probióticos, hipoalergénicos) | + 1.5% | Global, con adopción temprana en Alemania y Países Bajos | Largo plazo (≥ 4 años) |
| Influencia de la orientación pediátrica y médica | + 0.9% | Global, más fuerte en Alemania, Francia y Países Bajos | Mediano plazo (2-4 años) |
| Aumento de la conciencia sobre la salud de los padres | + 1.1% | Alemania, Países Bajos, Suecia, Francia | Mediano plazo (2-4 años) |
| Incentivos del Pacto Verde Europeo para el embalaje ecológico y el abastecimiento sostenible | + 0.7% | En toda la UE, los más fuertes se encuentran en Alemania, Países Bajos y Francia. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Número creciente de madres trabajadoras y hogares con doble ingreso
La transformación de las estructuras familiares europeas impulsa una demanda sostenida de soluciones de alimentación infantil prácticas y nutricionalmente completas, a medida que las tasas de empleo materno siguen aumentando en los mercados clave. La implementación de la Directiva de la UE sobre conciliación de la vida laboral y familiar ha reforzado las políticas de baja por maternidad o paternidad; sin embargo, persiste la necesidad económica de contar con dos ingresos, especialmente en los centros urbanos de alto coste, donde los gastos de vivienda suponen una mayor proporción del presupuesto familiar. Este cambio demográfico favorece los formatos de comida infantil preparada y los productos de conveniencia premium que permiten a los padres que trabajan proporcionar una nutrición especializada sin dedicar demasiado tiempo a la preparación de las comidas. Esta tendencia se acelera en los países nórdicos, donde las iniciativas de igualdad de género han normalizado las familias con dos carreras profesionales, creando oportunidades de expansión sostenida en el mercado para las marcas que se posicionan en torno a la conveniencia sin comprometer la integridad nutricional.
Creciente demanda de alimentos orgánicos y de etiqueta limpia para bebés
Los padres europeos priorizan cada vez más las formulaciones orgánicas y de etiqueta limpia, impulsados por una mayor conciencia sobre las prácticas agrícolas y la transparencia de los ingredientes tras los recientes incidentes de seguridad alimentaria y las preocupaciones medioambientales. El objetivo de la UE de alcanzar el 25 % de tierras agrícolas orgánicas para 2030, actualmente en aproximadamente el 11 %, crea un impulso en la cadena de suministro que apoya la expansión de los alimentos orgánicos para bebés [2] Fuente: IFOAM Organics Europe, “Impactos medioambientales de alcanzar el objetivo de la UE del 25 % de tierras orgánicas para 2030”, organicseurope.bio . El posicionamiento de etiqueta limpia resuena especialmente fuerte en Alemania y los Países Bajos, donde los estudios de mercado indican que los padres examinan las listas de ingredientes de los productos para bebés con mayor detenimiento que cualquier otra categoría de alimentos. Esta tendencia se cruza con los avances normativos, ya que la EFSA continúa actualizando las directrices sobre aditivos y coadyuvantes tecnológicos aceptables en la nutrición infantil, creando ventajas competitivas para los fabricantes que invierten tempranamente en reformulaciones de etiqueta limpia. El modelo de precios premium para productos orgánicos sigue siendo viable a pesar de las presiones inflacionarias, ya que los padres demuestran su disposición a priorizar la seguridad percibida y los beneficios medioambientales para la nutrición infantil por encima de las consideraciones de coste.
Innovación en ingredientes funcionales (DHA, probióticos, hipoalergénicos)
La ciencia nutricional avanzada impulsa la premiumización del mercado mediante ingredientes funcionales que abordan necesidades específicas de desarrollo, con oligosacáridos de leche humana (OLH) y cepas probióticas específicas liderando los ciclos de innovación. La fórmula NAN Sinergity de Nestlé incorpora seis OLH diferentes, mientras que las alianzas de dsm-firmenich con Lallemand Health Solutions se centran en simbióticos para la primera infancia que combinan probióticos con OLH prebióticos. La evidencia clínica que respalda la utilización de cepas probióticas específicas, como Bifidobacterium longum subsp. infantis M-63, para el desarrollo de la salud intestinal infantil proporciona a los fabricantes afirmaciones de salud fundamentadas para un posicionamiento premium. El proceso regulatorio para nuevos ingredientes funcionales sigue siendo riguroso según los protocolos de evaluación de la EFSA, lo que crea barreras de entrada que favorecen a los actores consolidados con sólidas capacidades de I+D e infraestructura para ensayos clínicos. El enfoque de la innovación se orienta hacia enfoques nutricionales personalizados, con investigaciones emergentes sobre variaciones genéticas que afectan al metabolismo de los nutrientes, lo que podría permitir estrategias de formulación personalizadas para diferentes poblaciones infantiles.
Influencia de la orientación pediátrica y médica
Las recomendaciones de los profesionales sanitarios influyen significativamente en las decisiones de compra de los padres. Las directrices de la ESPGHAN, la EFSA y la OMS Europa establecen marcos basados en la evidencia que influyen en el desarrollo de productos y las estrategias de marketing. Las recomendaciones recientes de la ESPGHAN enfatizan la sincronización de la alimentación complementaria entre los 4 y los 6 meses, la introducción de alimentos ricos en hierro y los protocolos sistemáticos de exposición a alérgenos, lo que genera oportunidades de mercado para productos alineados con estas directrices clínicas. Las directrices pediátricas enfatizan cada vez más la progresión de la textura y el desarrollo de la autoalimentación, apoyando el crecimiento con alimentos para comer con los dedos y variaciones de consistencia apropiadas para cada edad que los formatos tradicionales de puré no pueden abordar. El creciente reconocimiento por parte de la comunidad médica del impacto de la nutrición temprana en los resultados de salud a largo plazo fortalece la base científica para precios premium y fórmulas especializadas dirigidas a etapas específicas del desarrollo. Los programas de formación de profesionales sanitarios de los fabricantes crean canales de marketing indirectos, a la vez que fortalecen la credibilidad clínica para el posicionamiento de productos basado en la evidencia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución de las tasas de natalidad en toda Europa | -2.1% | A nivel de la UE, el mayor impacto se registró en Alemania, Italia y España. | Corto plazo (≤ 2 años) |
| Estricta normativa de la UE y código de comercialización para fórmulas infantiles | -0.8% | En toda la UE, afectando especialmente a los nuevos participantes en el mercado | Mediano plazo (2-4 años) |
| Volatilidad de las materias primas para insumos orgánicos impulsada por el clima | -0.6% | A nivel de la UE, el más fuerte en el segmento orgánico | Mediano plazo (2-4 años) |
| El auge de las soluciones caseras de alimentación dirigida por el bebé | -0.4% | Reino Unido, Alemania, Países Bajos, Polonia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Disminución de las tasas de natalidad en toda Europa
Las tasas de fertilidad europeas alcanzaron mínimos históricos en 2023, con una disminución de los nacimientos totales del 5.4 % hasta los 3.67 millones en los Estados miembros de la UE, lo que creó obstáculos estructurales para las estrategias de crecimiento basadas en el volumen en las categorías de nutrición infantil [3] Fuente: Eurostat, “Record drop in children being born in the EU in 2023,” ec.europa.eu . La tasa de fertilidad cayó a 1.38 hijos por mujer, muy por debajo del nivel de reemplazo de 2.1, con descensos particularmente pronunciados en países tradicionalmente con altas tasas de natalidad como Polonia y la República Checa. Esta transición demográfica obliga a los fabricantes a seguir estrategias de valor sobre volumen, haciendo hincapié en el posicionamiento premium y los períodos de uso prolongados en lugar de la expansión de la cuota de mercado a través del crecimiento de una base de consumidores más amplia. La incertidumbre económica, las crisis de asequibilidad de la vivienda y la priorización de la carrera profesional entre los millennials agravan el descenso de la fertilidad, creando desafíos estructurales a largo plazo que requieren giros estratégicos hacia la premiumización y la expansión internacional para mantener las trayectorias de crecimiento de los ingresos.
Reglamento estricto de la UE y código de comercialización para fórmulas infantiles
Los marcos regulatorios exhaustivos que rigen la composición, el etiquetado y la comercialización de fórmulas infantiles generan importantes costos de cumplimiento normativo y barreras de entrada al mercado, que afectan especialmente a los pequeños fabricantes y a las nuevas categorías de productos. El Reglamento (UE) 609/2013 y el Reglamento Delegado 2016/127 establecen requisitos de composición detallados para las fórmulas infantiles, mientras que las restricciones de comercialización limitan las actividades promocionales de los productos destinados a niños menores de 12 meses. Las recientes evaluaciones de la EFSA sobre ingredientes novedosos, como los HMO, requieren una extensa documentación clínica y evaluaciones de seguridad, lo que genera retrasos regulatorios que pueden superar los 24 meses para las formulaciones innovadoras. La complejidad regulatoria favorece a las empresas multinacionales consolidadas con capacidades especializadas en asuntos regulatorios, a la vez que limita la velocidad de innovación y la capacidad de respuesta al mercado de las empresas emergentes que buscan introducir productos diferenciados.
Análisis de segmento
Por tipo de producto: el dominio de las fórmulas impulsa la premiumización
Las fórmulas lácteas mantienen un liderazgo destacado en el mercado, con una cuota del 73.58 % en 2025. Sin embargo, la alimentación infantil preparada se perfila como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.02 % entre 2026 y 2031, lo que refleja la evolución de las preferencias de los consumidores hacia la comodidad y la variedad en la nutrición infantil. Este segmento aprovecha las limitaciones de tiempo de los hogares con dos ingresos y las tendencias de premiumización, con variantes orgánicas y de etiqueta limpia que alcanzan precios premium a pesar de las presiones inflacionarias en los mercados europeos.
Los alimentos deshidratados para bebés mantienen una presencia estable en el mercado gracias a su rentabilidad y a las ventajas de una mayor vida útil, lo que resulta especialmente atractivo para los consumidores que buscan precios competitivos y para quienes compran a granel. La innovación en la categoría de fórmulas lácteas se centra en ingredientes funcionales como los HMO y las cepas probióticas específicas, con evidencia clínica que respalda los beneficios para el desarrollo cognitivo y el sistema inmunitario, lo que impulsa estrategias de posicionamiento premium. La evolución del segmento hacia enfoques nutricionales personalizados refleja tendencias más amplias en el sector salud que priorizan las intervenciones dietéticas individualizadas basadas en factores genéticos y de desarrollo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría: La aceleración orgánica supera el crecimiento convencional
La categoría de alimentos infantiles convencionales representaba el 71.64 % del mercado en 2025. Sin embargo, las alternativas orgánicas muestran un impulso de crecimiento superior, con una tasa de crecimiento anual compuesta (TCAC) del 7.41 % entre 2026 y 2031, lo que indica una aceleración en la preferencia de los consumidores hacia opciones nutricionales percibidas como más limpias y sostenibles. El posicionamiento orgánico se beneficia del apoyo de la política agrícola de la UE, que apunta a un 25 % de tierras de cultivo orgánicas para 2030, creando una infraestructura para la cadena de suministro que favorece la disponibilidad de ingredientes y la competitividad de costes a largo plazo. Las estrategias de precios premium para productos orgánicos siguen siendo viables a pesar de las presiones económicas, ya que los padres demuestran su disposición a priorizar la seguridad percibida y los beneficios ambientales de la nutrición infantil por encima de las consideraciones de coste.
Los productos convencionales mantienen el liderazgo del mercado gracias a sus relaciones de distribución consolidadas y precios accesibles, pero se enfrentan a una creciente presión para adoptar fórmulas de etiqueta limpia y envases sostenibles para competir con las alternativas orgánicas. La frontera entre categorías se difumina a medida que los fabricantes convencionales incorporan ingredientes orgánicos de forma selectiva, manteniendo al mismo tiempo una posición competitiva en costes mediante enfoques híbridos. Los marcos regulatorios bajo las normas de certificación orgánica de la UE crean oportunidades de diferenciación de calidad, a la vez que generan confianza en los consumidores mediante sistemas de verificación de terceros que respaldan estrategias de precios premium.
Por grupo de edad: Las ventanas de nutrición extendida impulsan el crecimiento
Los productos para bebés menores de 6 meses representaron el 51.92 % de la cuota de mercado en 2025, lo que refleja la importancia crucial de la nutrición temprana durante los períodos de alimentación exclusiva con leche. La categoría de 13 a 24 meses presenta el mayor potencial de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.87 % entre 2026 y 2031. Este patrón de crecimiento indica que los padres amplían cada vez más la nutrición especializada más allá de los plazos tradicionales de destete, lo que genera oportunidades para formulaciones específicas para cada edad que se centran en los hitos del desarrollo. El segmento de 6 a 12 meses se beneficia de las directrices de introducción de la alimentación complementaria establecidas por la ESPGHAN y la OMS Europa, que priorizan los alimentos ricos en hierro y los protocolos sistemáticos de exposición a alérgenos que respaldan el desarrollo de productos especializados.
La categoría de más de 25 meses se dirige a los padres que buscan una cobertura nutricional continua a medida que sus hijos pequeños se adaptan a la alimentación familiar. Las leches de crecimiento y los refrigerios fortificados abordan las deficiencias nutricionales percibidas en dietas diversas. Las estrategias de segmentación por edad permiten enfoques de marketing específicos que abordan necesidades específicas del desarrollo, desde el apoyo al desarrollo cognitivo en los primeros meses hasta alimentos para comer con los dedos que fomentan la independencia en niños mayores. La investigación clínica que respalda los requisitos nutricionales específicos por edad proporciona una base científica para un posicionamiento premium y estrategias de formulación especializada que justifican precios más altos durante períodos de alimentación más prolongados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: la transformación digital se acelera
Los supermercados/hipermercados mantienen su liderazgo en distribución con una cuota de mercado del 38.67 % en 2025, aprovechando los patrones de compra consolidados y las ventajas de visibilidad de los productos. Por su parte, las tiendas online muestran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.22 % entre 2026 y 2031. Su liderazgo se basa en patrones de compra consolidados, una amplia gama de productos y una ubicación estratégica en tienda que maximiza la visibilidad. Estos formatos tradicionales de venta minorista siguen beneficiándose de su capacidad para ofrecer disponibilidad inmediata de productos y experiencias de compra táctiles. Además, los canales online facilitan modelos de suscripción y recomendaciones personalizadas de productos que aumentan el valor del ciclo de vida del cliente y reducen los costes de adquisición de marcas especializadas.
Las farmacias y droguerías desempeñan un papel importante en la distribución de productos premium y especializados, en particular en las categorías de productos hipoalergénicos y nutrición médica, donde las recomendaciones de los profesionales de la salud influyen en las decisiones de compra. Las tiendas de conveniencia captan las compras impulsivas y las necesidades de reabastecimiento de emergencia, aunque el espacio limitado en los estantes limita la variedad de productos en comparación con los minoristas de mayor formato. El panorama de la distribución evoluciona hacia la integración omnicanal, con marcas exitosas que desarrollan estrategias coherentes en todos los puntos de contacto físicos y digitales, a la vez que aprovechan las oportunidades de los medios de comunicación para la interacción con el consumidor.
Análisis geográfico
El liderazgo de Alemania en el mercado, con una cuota del 18.11 % en 2025, refleja la sólida base económica del país y su arraigada cultura alimentaria orgánica, que se extiende de forma natural a las categorías de nutrición infantil. Los consumidores alemanes demuestran una excepcional disposición a pagar precios superiores por las ventajas percibidas en calidad y seguridad, con tasas de penetración de alimentos orgánicos para bebés que superan con creces la media europea. El entorno regulatorio impulsa la innovación mediante una eficiente coordinación con la EFSA y una infraestructura de investigación clínica consolidada que permite ciclos de desarrollo de productos rápidos.
El excepcional crecimiento anual compuesto (CAGR) del 7.34 % de Polonia entre 2026 y 2031 representa la oportunidad de expansión más dinámica dentro de los mercados europeos, impulsada por factores demográficos únicos y la creciente tendencia a la premiumización entre los consumidores de clase media en ascenso. Los consumidores polacos adoptan cada vez más las prácticas de alimentación de Europa Occidental y los conceptos de nutrición premium, lo que genera oportunidades de expansión para las marcas consolidadas que buscan expandirse más allá de los mercados nacionales consolidados. La infraestructura minorista se moderniza rápidamente, con cadenas internacionales de hipermercados y plataformas emergentes de comercio electrónico que brindan acceso a la distribución de categorías especializadas de alimentos para bebés que antes no estaban disponibles en el mercado.
El Reino Unido, Italia, Francia, España y los Países Bajos representan, en conjunto, mercados maduros que requieren estrategias de diferenciación basadas en la innovación para captar un crecimiento incremental que supere las limitaciones demográficas. Estos mercados demuestran una sólida fidelidad a las marcas y redes de distribución sofisticadas que crean barreras de entrada para nuevos actores, a la vez que recompensan la inversión sostenida en el desarrollo de productos y la educación del consumidor. Las preferencias regionales varían considerablemente: los mercados mediterráneos muestran una mayor retención de las prácticas de alimentación tradicionales, lo que influye en las tasas de aceptación de los alimentos preparados, mientras que los países nórdicos muestran una mayor adopción de productos orgánicos y una mayor apreciación de los ingredientes funcionales.
Panorama regulatorio
El mercado europeo de alimentos infantiles opera bajo el marco de la UE para alimentos para lactantes y niños pequeños, regido por el Reglamento (UE) n.º 609/2013, que establece requisitos generales de composición y etiquetado para todas las categorías, incluidas las fórmulas infantiles y los alimentos para bebés. En lo que respecta a las fórmulas infantiles, el Reglamento Delegado (UE) 2016/127 de la Comisión define normas detalladas de composición y etiquetado, que dan forma al desarrollo de productos, la justificación de las declaraciones y el contenido de los envases en todos los Estados miembros de la UE. Las actualizaciones normativas de 2025 y 2026 endurecieron los criterios técnicos para las formulaciones especializadas que utilizan hidrolizados de proteínas; El Reglamento Delegado (UE) 2025/2017 de la Comisión, publicado el 8 de octubre de 2025, modificó el Reglamento 2016/127 para armonizarlo con un dictamen de la EFSA (noviembre de 2024), seguido del Reglamento Delegado (UE) 2026/743 de la Comisión, publicado el 30 de marzo de 2026, que perfeccionó aún más los requisitos relacionados con las proteínas para las fórmulas infantiles y de continuación elaboradas a partir de hidrolizados de proteínas. Paralelamente, los alimentos procesados a base de cereales y los alimentos para bebés siguen sujetos a disposiciones de seguridad específicas de la UE, como los requisitos de control de plaguicidas en virtud de la Directiva 2006/125/CE de la Comisión, lo que refuerza un entorno operativo de alto cumplimiento tanto para los fabricantes establecidos como para los nuevos participantes.
Panorama competitivo
El mercado europeo de alimentos infantiles presenta una concentración moderada, lo que indica una dinámica competitiva equilibrada donde las multinacionales consolidadas compiten con especialistas regionales y marcas premium emergentes. Los patrones estratégicos priorizan la innovación en ingredientes funcionales, y las principales empresas invierten fuertemente en tecnología HMO, cepas probióticas específicas y fórmulas de etiqueta limpia para justificar un posicionamiento premium a pesar de las dificultades demográficas. La introducción de NAN Sinergity por parte de Nestlé con seis HMO diferentes ejemplifica este enfoque de diferenciación basado en la ciencia.
La adopción de tecnología se centra en plataformas de nutrición personalizadas y modelos de suscripción directa al consumidor que aumentan el valor de vida del cliente y reducen la dependencia de los minoristas tradicionales. Surgen oportunidades en categorías de nutrición especializadas que abordan necesidades dietéticas específicas, un posicionamiento de sostenibilidad ambiental y el desarrollo de marcas digitales que superan las limitaciones de la distribución tradicional.
Las empresas disruptivas emergentes aprovechan las plataformas de comercio electrónico y el marketing en redes sociales para establecer relaciones directas con los padres millennials que buscan transparencia y educación sobre ingredientes más allá de los enfoques de marketing tradicionales. El entorno regulatorio bajo las directrices de la EFSA crea tanto barreras como oportunidades, favoreciendo a las empresas con sólidas capacidades de investigación clínica, a la vez que limita la rápida entrada al mercado de formulaciones innovadoras que requieren una amplia documentación de seguridad.
Líderes de la industria europea de alimentos para bebés
Nestlé SA
Danone SA
Reckitt
Abbott Laboratories
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Reckitt anunció la finalización de la adquisición de Mead Johnson Nutrition Company. Esta operación incorpora marcas líderes en nutrición infantil como Enfa y Nutramigen, ampliando la escala y la cartera de productos de Reckitt en nutrición para la primera infancia, con implicaciones para la competencia y la inversión en marcas en los canales de nutrición infantil europeos.
- Abril de 2026: Danone emitió un retiro selectivo de lotes específicos de fórmula infantil. Esta medida puso de relieve la importancia de la trazabilidad a nivel de lote y la gestión de la calidad para mantener la continuidad en los puntos de venta y la confianza de los cuidadores en las categorías reguladas de nutrición infantil.
- Febrero de 2026: Nestlé amplió el retiro de su fórmula infantil para lotes específicos después de que la Unión Europea solicitara nuevos análisis de toxinas. Este hecho demostró cómo los requisitos de análisis impuestos por los organismos reguladores pueden afectar rápidamente la disponibilidad de productos y los flujos de trabajo de cumplimiento en las cadenas de suministro que abastecen a los mercados europeos.
Alcance del informe sobre el mercado europeo de alimentos para bebés
Los alimentos para bebés se pueden describir como alimentos blandos y de fácil consumo fabricados a partir de ingredientes o fórmulas naturales u orgánicos.
El mercado está segmentado por tipo, canal de distribución y país. Según el tipo, el mercado está segmentado en fórmula láctea, alimentos deshidratados para bebés, alimentos preparados para bebés y otros tipos. Según el canal de distribución, el mercado está segmentado en hipermercados/supermercados, droguerías/farmacias y tiendas de conveniencia. El estudio también cubre el análisis del mercado europeo de las principales regiones, incluidos España, el Reino Unido, Alemania, Francia, Italia, Rusia y el resto de Europa.
Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (en millones de USD).
Por tipo de producto
| Formula de leche | Fórmula estándar |
| Fórmula de continuación | |
| Fórmula para crecer | |
| Fórmula de especialidad | |
| Alimentos preparados para bebés | |
| Comida seca para bebés | |
| Otros alimentos para bebés |
Por categoría
| Convencional |
| Organic |
POR grupo de edad
| Menos de 6 meses |
| 6 a 12 meses |
| 13 a 24 meses |
| 25 meses + |
Por canal de distribución
| Supermercados / Hipermercados |
| Farmacias y Parafarmacias |
| Tiendas de conveniencia |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
Por geografía
| Alemania |
| Reino Unido |
| Italia |
| Francia |
| España |
| Netherlands |
| Polonia |
| Bélgica |
| Suecia |
| El resto de Europa |
| Por tipo de producto | Formula de leche | Fórmula estándar |
| Fórmula de continuación | ||
| Fórmula para crecer | ||
| Fórmula de especialidad | ||
| Alimentos preparados para bebés | ||
| Comida seca para bebés | ||
| Otros alimentos para bebés | ||
| Por categoría | Convencional | |
| Organic | ||
| POR grupo de edad | Menos de 6 meses | |
| 6 a 12 meses | ||
| 13 a 24 meses | ||
| 25 meses + | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Farmacias y Parafarmacias | ||
| Tiendas de conveniencia | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de alimentos para bebés en Europa?
Está valorado en 13.89 millones de dólares en 2026 y se proyecta que alcance los 17.77 millones de dólares en 2031.
¿Qué tipo de producto tiene la mayor participación en Europa?
Las fórmulas lácteas representan el 73.58% de las ventas de 2025, lideradas por las variantes especiales y de seguimiento.
¿Qué está impulsando el cambio hacia los alimentos orgánicos para bebés?
El apoyo de las políticas de la UE a la agricultura orgánica y la preocupación de los padres por la exposición a los pesticidas están impulsando las SKU orgánicas a una CAGR del 7.41 %.
¿Qué canal de distribución se está expandiendo más rápidamente?
El comercio minorista en línea está creciendo un 7.22% anual debido a los modelos de suscripción y la comodidad de comprar en casa.


