

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
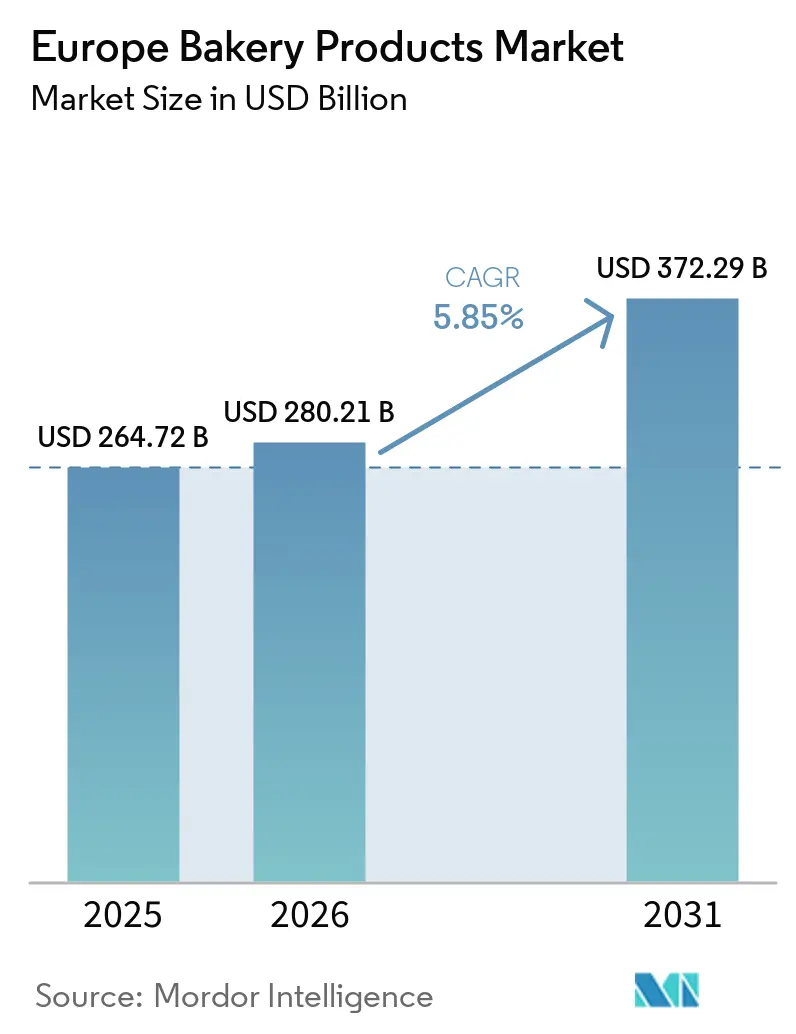
| Tamaño del mercado (2026) | USD 280.21 mil millones |
| Tamaño del mercado (2031) | USD 372.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.85% CAGR |
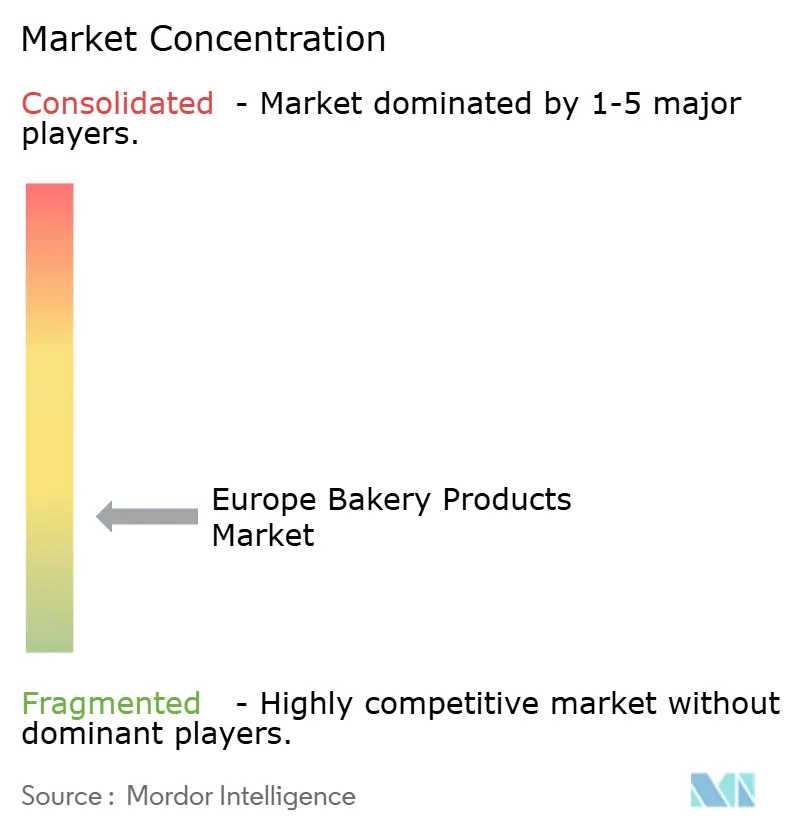
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado europeo de productos de panadería por Mordor Intelligence
El mercado europeo de productos de panadería se valoró en 264.72 millones de dólares en 2025 y se estima que crecerá desde los 280.21 millones de dólares en 2026 hasta alcanzar los 372.29 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.85% durante el período de previsión (2026-2031). Esta trayectoria ascendente pone de manifiesto la resiliencia del mercado, ya que los consumidores se inclinan cada vez más por productos horneados más saludables, sostenibles y prácticos. Por ejemplo, datos del Departamento de Medio Ambiente, Alimentación y Asuntos Rurales revelan que, en 2022/23, los consumidores del Reino Unido prefirieron pasteles y bollería sin congelar, con un promedio de 105 gramos por persona a la semana. Los bollos, scones y pasteles de té les siguieron de cerca con 59 gramos.[ 1 ]Fuente: Departamento de Medio Ambiente, Alimentación y Asuntos Rurales, "Conjuntos de datos sobre alimentación familiar", gov.ukEl mercado se ve impulsado por la creciente demanda de productos de etiqueta limpia, la transformación digital del comercio minorista y la creciente preferencia por los productos congelados. Estas tendencias están ampliando el alcance del mercado tanto para los grandes fabricantes como para los especialistas de nicho. Además, el mercado está experimentando una tendencia a la premiumización, lo que permite a las empresas elevar los precios promedio sin afectar la demanda, incluso en un contexto de volatilidad en los costos de las materias primas. Para afrontar los desafíos regulatorios y mantener los márgenes y la credibilidad, las empresas están canalizando sus inversiones hacia la automatización, la trazabilidad y el embalaje ecológico.
Conclusiones clave del informe
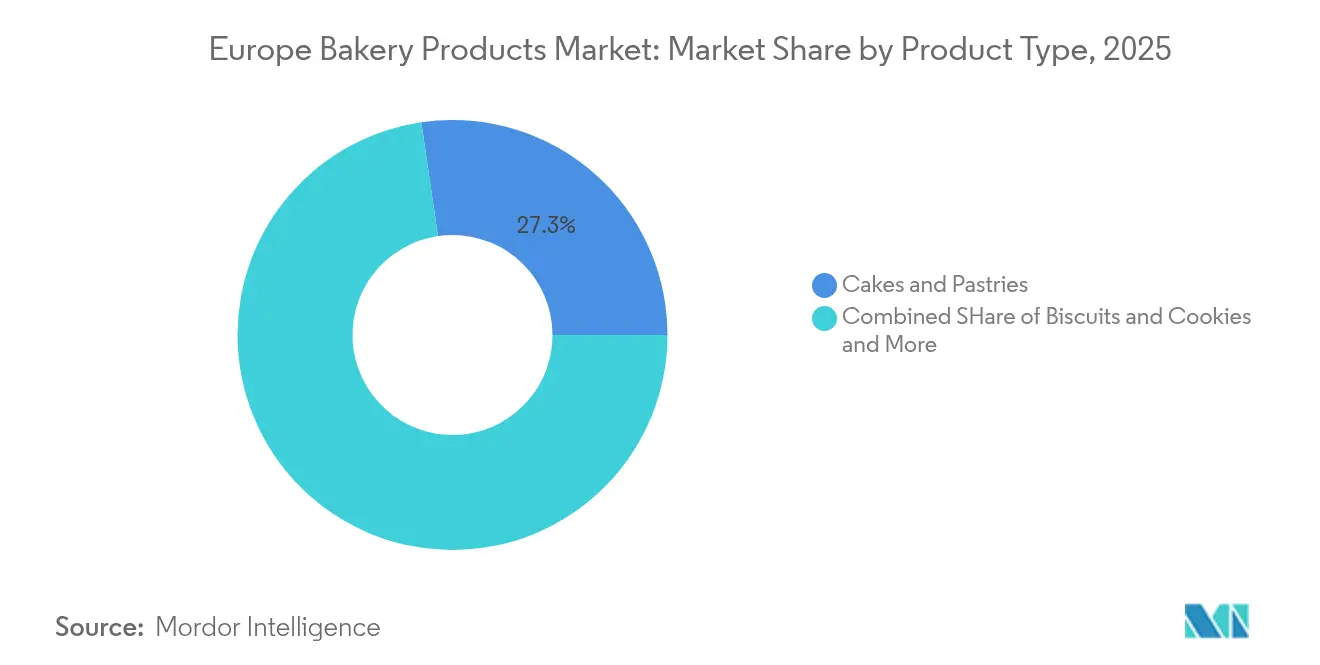
- Por tipo de producto, las tortas y pasteles lideraron con el 27.32% de la participación del mercado de productos de panadería europeos en 2025, mientras que se proyecta que las galletas y bizcochos se expandirán a una CAGR del 6.03% hasta 2031.
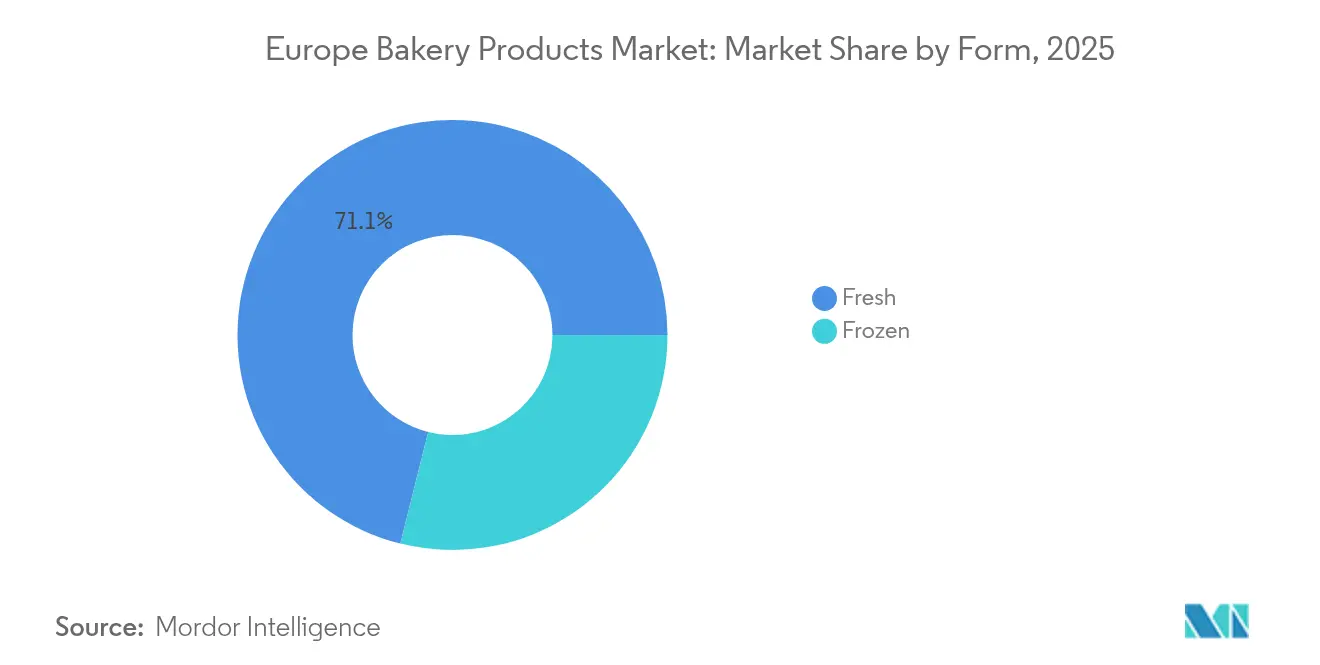
- Por forma, los productos frescos representaron el 71.10% del tamaño del mercado de productos de panadería europeos en 2025, y los productos congelados están avanzando a una CAGR del 6.12% hasta 2031.
- Por categorías, los productos convencionales representaron el 41.09% del tamaño del mercado europeo de productos de panadería en 2025, y los productos orgánicos/de etiqueta limpia están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.44% hasta 2031.
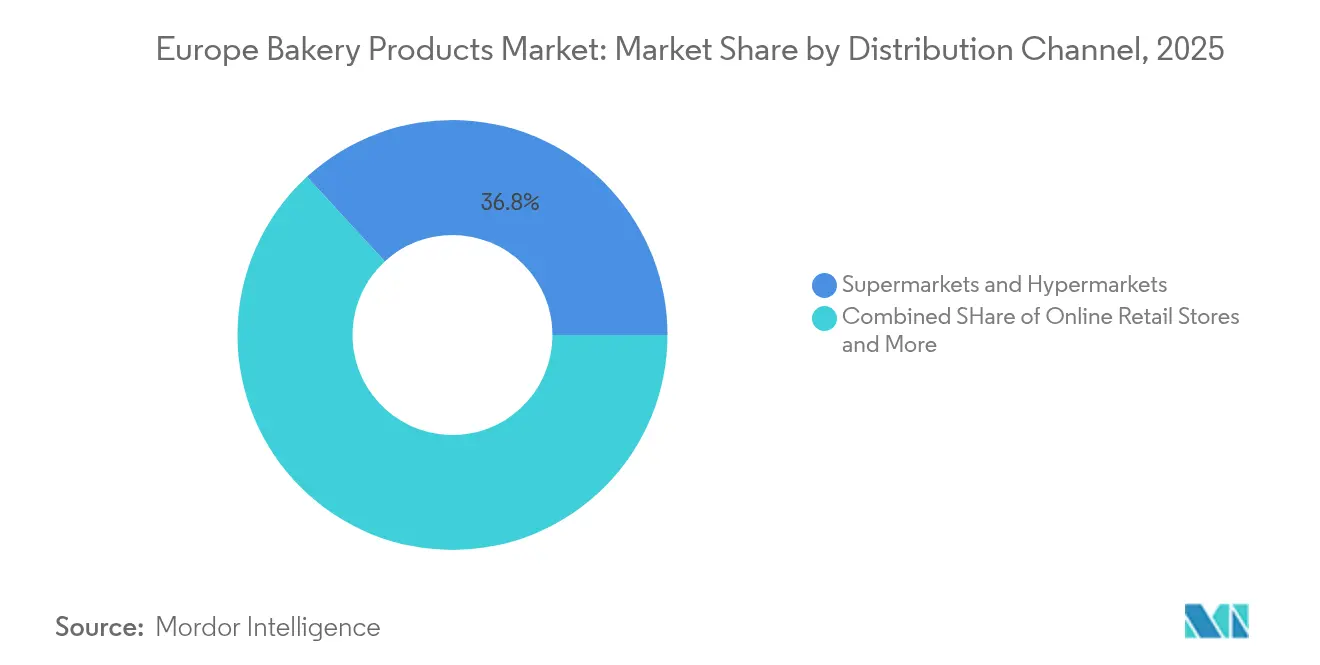
- Por canal de distribución, los supermercados e hipermercados capturaron el 36.84% de la participación en los ingresos en 2025, mientras que el comercio minorista en línea es la vía de acceso al mercado de más rápido crecimiento, con una CAGR del 6.88% hasta 2031.
- Por países, el Reino Unido controló el 29.01% de la cuota de mercado europea de productos de panadería en 2025, mientras que Alemania registra la mayor tasa de crecimiento anual compuesto (TCAC) proyectada, con un 6.01% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de productos de panadería
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Tendencias de salud y bienestar | + 1.2% | Global, con mayor influencia en Alemania, Países Bajos y Suecia. | Mediano plazo (2-4 años) |
| Innovación de productos y premiumización | + 0.9% | Los principales mercados de Europa Occidental se expanden a Europa del Este | Largo plazo (≥ 4 años) |
| Creciente demanda de etiquetas limpias e ingredientes naturales | + 1.1% | En toda Europa, especialmente fuerte en los mercados centrados en productos orgánicos. | Mediano plazo (2-4 años) |
| Sostenibilidad e innovación en envases | + 0.7% | Impulsada por el cumplimiento normativo en toda Europa, adopción temprana en los países nórdicos | Largo plazo (≥ 4 años) |
| Deseo del consumidor de frescura y prolongación de la vida útil | + 0.8% | Global, con énfasis en los mercados urbanos de las principales ciudades europeas. | Corto plazo (≤ 2 años) |
| Crecimiento del consumo fuera del hogar y en movimiento | + 1.0% | Centros urbanos en todo el Reino Unido, Alemania y Francia, con repercusión en ciudades más pequeñas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Tendencias de salud y bienestar
Los consumidores europeos se decantan cada vez más por alimentos funcionales y nutricionalmente mejorados. productos de panadería, con opciones enriquecidas con proteínas y fortificadas con fibra ganando terreno. En Alemania, la demanda de snacks con alto contenido proteico y productos de panadería que favorecen la salud intestinal está aumentando, mientras que las preferencias basadas en plantas y flexitarianas están transformando las formulaciones en toda Europa. Según el Instituto Alemán de Alimentos Congelados, en 2024, los minoristas de alimentos vendieron 114,684 toneladas de pasteles congelados, y los mercados fuera del hogar vendieron 91,136 toneladas.[ 2 ]Fuente: Instituto Alemán de Alimentos Congelados, "Estadísticas de ventas 2024", tiefkuehlkost.deFabricantes como CSM Ingredients están innovando con tecnologías como SlimBake, que reduce el contenido de grasa hasta en un 30 % sin comprometer el sabor ni la textura. La Generación Z impulsa la demanda de alternativas nutricionales y de snacks personalizados, mientras que los consumidores italianos buscan productos de panadería sostenibles con beneficios para la salud. La guía actualizada de la EFSA sobre nuevos alimentos permite el uso de ingredientes innovadores como las lentejas verdes fermentadas como sustitutos del huevo, lo que reduce los costes de producción en un 30 % y cumple con los estándares de etiquetado limpio.
Innovación y premiumización de productos
Los panaderos europeos se apresuran a innovar, invirtiendo recursos en automatización y productos únicos para acceder a mercados premium. Un ejemplo es el Grupo Bimbo: en julio de 2025, la compañía invirtió la impresionante suma de 2 mil millones de dólares en automatización y sostenibilidad en sus sucursales europeas, lo que subraya la apuesta de la industria por operaciones tecnológicamente avanzadas y eficientes. La masa madre ya no se limita a los panes tradicionales; está llamada a ser un referente en diversos productos horneados, gracias al creciente interés del consumidor. Y a medida que las redes sociales y la tecnología impulsan la experimentación con sabores, los conceptos de fusión culinaria están en auge. Las panaderías francesas, que combinan técnicas ancestrales con la demanda actual de conveniencia y calidad, lideran un renacimiento en el segmento artesanal, mostrando la evidente tendencia a la premiumización. Por otro lado, la adopción de las tecnologías de la Industria 4.0, desde la robótica hasta la trazabilidad blockchain, no solo está transformando la producción, sino que también satisface la demanda del consumidor moderno de transparencia y garantía de calidad.
Creciente demanda de etiquetas limpias e ingredientes naturales
Impulsadas por el escepticismo del consumidor hacia los aditivos artificiales, las formulaciones de productos de panadería están experimentando un cambio fundamental. Los fabricantes adoptan cada vez más estrategias de etiquetado limpio para adaptarse a las cambiantes expectativas del mercado. Los consumidores preocupados por la salud impulsan un sólido crecimiento en el mercado europeo de aditivos alimentarios naturales. Existe una creciente demanda de ingredientes de doble función que satisfagan tanto las necesidades nutricionales como de conservación. El lanzamiento de Corbion de soluciones naturales para la inhibición de moho marca un avance significativo en la prolongación de la vida útil de los productos de panadería, manteniendo al mismo tiempo una postura de etiquetado limpio. Los marcos regulatorios están impulsando la tendencia hacia productos orgánicos y "libres de", favoreciendo las alternativas naturales sobre sus contrapartes sintéticas. Cabe destacar que las regulaciones de la UE están endureciendo las restricciones sobre ciertos conservantes y colorantes químicos en los alimentos. Como muestra de la vigilancia en el mercado, el Bundesamt für Verbraucherschutz und Lebensmittelsicherheit informó 269 advertencias sobre productos alimenticios en Alemania en mayo de 2023.[ 3 ]Fuente: Bundesamt für Verbraucherschutz und Lebensmittelsicherheit, "Número de advertencias publicadas sobre productos alimenticios", bvl.bund.deMientras tanto, la guía actualizada de la Autoridad Europea de Seguridad Alimentaria sobre nuevos alimentos está agilizando el proceso de aprobación de ingredientes naturales innovadores. Esto incluye soluciones vegetales y fermentadas que no solo mejoran los perfiles nutricionales y la estabilidad de conservación, sino que también cumplen con los estándares de etiquetado limpio.
Sostenibilidad e innovación en envases
El Reglamento (UE) 2025/40 sobre envases y residuos de envases está impulsando innovaciones pioneras en envases sostenibles en el sector de la panadería en Europa. El reglamento estipula que todos los envases deben ser reciclables para 2030. Establece objetivos específicos: 30 % de contenido reciclado en envases de alimentos de PET para 2030, que aumentará al 50 % para 2040. En una notable respuesta de la industria, Mondelez International se ha asociado con Saica Group para crear envases reciclables a base de papel para sus productos de confitería y galletas multipack. Mondelez también apunta a una reducción del 25 % en materiales de embalaje de plástico virgen para 2025. De manera similar, la prohibición del reglamento sobre PFAS en envases en contacto con alimentos para agosto de 2026 está impulsando a la industria a invertir fuertemente en tecnologías de barrera alternativas. Para abordar el desperdicio anual de pan en Europa, la empresa emergente polaca Rebread está convirtiendo los desechos de pan en ingredientes multifuncionales, impulsada por encuestas de consumidores que muestran un sólido apetito por los productos reciclados. El impulso por la sostenibilidad no se limita al embalaje; Las empresas están renovando sus cadenas de suministro. Invierten a gran escala en tecnologías de producción energéticamente eficientes y en estrategias para reducir su huella de carbono, todo ello en pos de los ambiciosos objetivos de neutralidad climática de la UE para 2050.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Competencia de panaderías artesanales y especializadas | -0.8% | Europa occidental, en particular Francia, Alemania e Italia | Mediano plazo (2-4 años) |
| El escepticismo del consumidor y el escrutinio de las etiquetas | -0.6% | Presencia más fuerte en toda Europa, especialmente en mercados preocupados por la salud. | Corto plazo (≤ 2 años) |
| Exigencias medioambientales y de sostenibilidad | -0.9% | Cumplimiento normativo a nivel europeo, impacto inicial en los países nórdicos | Largo plazo (≥ 4 años) |
| Costos de los ingredientes e interrupciones en la cadena de suministro | -1.2% | Impacto global, que afecta particularmente a las cadenas de suministro de Europa del Este | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Competencia de panaderías artesanales y especializadas
En toda Europa, el auge de las panaderías artesanales y especializadas ejerce una intensa presión sobre los productores de panadería industrial, especialmente en los segmentos premium donde los consumidores priorizan la autenticidad y la artesanía. En Francia, las panaderías artesanales están experimentando un resurgimiento, con un resurgimiento de las panaderías tradicionales tras años de declive. Este resurgimiento se ve impulsado por innovaciones que fusionan a la perfección técnicas ancestrales con comodidades contemporáneas. Además, el triunfo de la Campaña del Pan Real en los principales supermercados del Reino Unido, desafiando sus afirmaciones de "recién horneado", subraya una mayor concienciación del consumidor. Esta conciencia se inclina considerablemente hacia los productos de panadería auténticos, distanciándose de las opciones de producción en masa. Las panaderías artesanales, con su flexibilidad inherente, se adaptan rápidamente a los gustos y tendencias dietéticas locales, a menudo lanzando productos innovadores meses antes que sus homólogas industriales. Resaltando la opinión del sector, la Confederación Alemana de Panaderos, que representa a más de 9,200 panaderías, destaca el doble enfoque en la artesanía cualificada y las tecnologías de eficiencia energética como ventajas competitivas clave frente a los productores del mercado masivo. En respuesta a este panorama cambiante, los productores industriales están canalizando inversiones significativas hacia la diferenciación de productos y el posicionamiento premium, al mismo tiempo que se esfuerzan por mantener su presencia en segmentos de mercado centrados en el valor.
Costos de los ingredientes e interrupciones en la cadena de suministro
En el mercado europeo de productos de panadería, el aumento de los costes de los ingredientes y las frecuentes interrupciones en la cadena de suministro se han convertido en importantes obstáculos para el crecimiento. Estos desafíos están reduciendo los márgenes, impulsando la reformulación de productos, retrasando su lanzamiento y desviando las inversiones de la innovación hacia la resiliencia. Los precios de materias primas clave como el trigo, el azúcar, el cacao, los aceites vegetales, la levadura y los ingredientes especiales se han disparado, debido al aumento de las importaciones, la subida de los precios de las materias primas y la mayor escasez en los mercados globales. Paralelamente, la volatilidad sostenida de los precios de la energía en Europa ha elevado los costes de molienda, refrigeración y horneado. Este doble desafío está reduciendo los márgenes de los fabricantes, elevando los precios al consumidor y frenando la demanda de productos prémium o innovadores. Por ejemplo, la Junta de Desarrollo Agrícola y Hortícola informó de que, en 2023/24, las importaciones de trigo del Reino Unido aumentaron hasta aproximadamente 2.4 millones de toneladas, frente a los 1.3 millones de toneladas del año anterior. Además, los cuellos de botella logísticos y de insumos, como la variabilidad estacional de las cosechas, los retrasos en el transporte y la evolución de los requisitos normativos y de sostenibilidad, están incrementando las necesidades de capital circulante. En consecuencia, los fabricantes están priorizando medidas para garantizar la seguridad del suministro, como contratos a largo plazo, el abastecimiento dual y estrategias de abastecimiento local. Si bien estas medidas mejoran la seguridad, también incrementan los costos unitarios a corto plazo y ralentizan el desarrollo de nuevos productos. En respuesta, organismos y coaliciones del sector han tomado medidas concretas.
Análisis de segmento
Por tipo de producto: Las tortas y pasteles impulsan el crecimiento premium
En 2025, los pasteles y la repostería dominan el mercado con una cuota del 27.32%, lo que subraya la predilección de los consumidores europeos por estos dulces, ya sea para disfrutarlos a diario o en ocasiones especiales. Mientras tanto, las galletas dulces en Europa están en auge, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.03% hasta 2031, gracias a su conveniencia y a las adaptaciones orientadas a la salud. El pan, alimento básico en las dietas tradicionales, se enfrenta a cambios en las tendencias alimentarias y a una fuerte competencia de carbohidratos alternativos. Los mercados urbanos están experimentando un aumento en la demanda de productos para el desayuno, ya que los consumidores ocupados buscan opciones nutritivas y fáciles de llevar.
El gran interés de Mondelez International en el sector global de la repostería, destacado por la adquisición de Chipita Global SA, subraya el sólido potencial de crecimiento del segmento, especialmente en Europa Central y Oriental. Los minoristas están adoptando cada vez más modelos de panadería en tienda que emplean técnicas de congelación y descongelación para pasteles y repostería, una medida que reduce drásticamente los costes laborales y el desperdicio, a la vez que mantiene la calidad del producto. A medida que la demografía europea se diversifica, crece el interés por los productos de panadería especializados y étnicos, y los consumidores buscan auténticos sabores internacionales. Además, la incorporación de ingredientes funcionales en todas las líneas de producto no solo distingue a los fabricantes, sino que también satisface la demanda de mayor valor nutricional para quienes cuidan su salud.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por forma: lo fresco domina mientras que lo congelado acelera
En 2025, los productos de panadería frescos dominarán el mercado con una participación del 71.10%, lo que subraya la preferencia de los consumidores por la calidad, el sabor y la textura de los productos recién horneados. Mientras tanto, el segmento de congelados, aunque actualmente más pequeño, se encuentra en una trayectoria de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.12% hasta 2031. Este auge se atribuye a beneficios como la eficiencia de la cadena de suministro, una mayor vida útil y tecnologías de congelación avanzadas que preservan la calidad del producto. Este crecimiento indica la alineación del sector con las demandas del comercio minorista moderno y una transición del consumidor hacia la comodidad sin sacrificar el sabor.
Los avances tecnológicos en ultracongelación y envasado impulsan el crecimiento del segmento de congelados, garantizando la integridad del producto durante el almacenamiento y la distribución. Esto no solo amplía el alcance geográfico de los fabricantes, sino que también reduce el desperdicio de alimentos. Los minoristas europeos recurren cada vez más a soluciones de panadería congelada, optimizando la gestión de inventario y reduciendo los costos laborales asociados a la elaboración de productos horneados en tienda. Si bien los productos frescos gozan de precios superiores y una fidelidad constante por parte de los consumidores, especialmente en los segmentos artesanales y especializados donde el consumo inmediato es clave, el mercado presenta una clara segmentación. Los productos frescos predominan en las compras planificadas y para ocasiones especiales, mientras que las opciones congeladas satisfacen las compras impulsivas y la conveniencia, lo que pone de manifiesto la coexistencia de ambos segmentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: La etiqueta limpia orgánica emerge como motor de crecimiento
En 2025, los productos de panadería convencionales dominarán el mercado con una cuota de mercado del 41.09%, lo que pone de manifiesto los arraigados hábitos de consumo y la sensibilidad al precio en los diversos mercados europeos. Sin embargo, el segmento de productos orgánicos/de etiqueta limpia presenta una trayectoria impresionante, con una tasa de crecimiento anual compuesta (TCAC) del 6.44% hasta 2031. Este auge señala un cambio fundamental en la atención del consumidor hacia la transparencia en los ingredientes y las opciones centradas en la salud. Destacando esta tendencia, el Ministerio Federal de Alimentación y Agricultura (Bundesministerium für Ernährung und Landwirtschaft) informó que, para diciembre de 2024, Alemania contaba con 109,567 productos que ostentan con orgullo las etiquetas orgánicas. Mientras tanto, el segmento de productos proteínicos/funcionales, aunque actualmente de tamaño modesto, se está adaptando rápidamente para satisfacer las aspiraciones nutricionales y de estilo de vida de los consumidores preocupados por la salud.
A medida que los consumidores se vuelven más exigentes, el posicionamiento de etiqueta limpia cobra mayor relevancia. Los compradores ahora examinan meticulosamente las listas de ingredientes, favoreciendo productos sin aditivos artificiales, conservantes ni químicos sintéticos. El segmento proteínico/funcional se suma a la ola de una mayor conciencia nutricional y las tendencias de un estilo de vida activo. Los productos de esta categoría incorporan cada vez más proteínas vegetales, fibra mejorada y otros ingredientes funcionales que ofrecen claras ventajas para la salud. Además, la inclinación europea hacia las dietas vegetales y la salud holística está impulsando innovaciones en las formulaciones de panadería, fusionando la indulgencia con los beneficios nutricionales. La firmeza del segmento convencional se puede atribuir a los consumidores sensibles al precio que priorizan el valor, especialmente durante las recesiones económicas, cuando el gasto discrecional se reduce.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio minorista en línea transforma el acceso al mercado
En 2025, los supermercados e hipermercados dominarán una cuota de mercado dominante del 36.84%, gracias a su amplio alcance geográfico, precios competitivos y el atractivo de la compra en un solo lugar para el consumidor europeo general. Mientras tanto, las tiendas online son las estrellas emergentes, con una sólida tasa de crecimiento anual compuesta (TCAC) del 6.88% hasta 2031. Este auge refleja la transformación digital más amplia y los cambios en los hábitos de compra de los consumidores, una tendencia notablemente acelerada por los cambios en el estilo de vida pospandemia. La urbanización y un ritmo de vida acelerado impulsan el crecimiento de las tiendas de conveniencia, mientras que las panaderías y las tiendas especializadas se consolidan con ofertas artesanales y experiencias de cliente personalizadas.
En Alemania, las ventas de alimentos en línea están en alza, y los productos de panadería se benefician de los servicios de suscripción, los modelos de venta directa al consumidor y las plataformas de mercado. Los canales de conveniencia crecen con las tendencias de trabajo híbrido y la demanda de comidas rápidas, especialmente en el segmento de comida para llevar del Reino Unido. Las tiendas de descuento y las operaciones de pago en efectivo atraen a los consumidores sensibles al precio con opciones de valor y al por mayor. Los fabricantes deben adoptar estrategias específicas para cada canal para optimizar el surtido, los precios y las promociones, a la vez que garantizan la consistencia de la marca. La integración digital es esencial para la gestión del inventario, la interacción con el cliente y la toma de decisiones basadas en datos en un panorama minorista complejo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de productos de panadería de Europa
El Reino Unido lideró el mercado europeo de productos de panadería con una cuota de mercado del 29.01 % en 2025, gracias a una red minorista avanzada y un alto consumo per cápita. Alemania muestra un fuerte impulso de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.01 %, a medida que los consumidores con conciencia ecológica se inclinan por líneas de panadería funcionales y de origen vegetal. Francia mantiene su tradición artesanal, con un renovado interés del consumidor por los panes regionales que impulsa a las empresas locales.
Mercados europeos más amplios
La prioridad de Italia en la sostenibilidad hace que la mayoría de los compradores evalúen el impacto ambiental al seleccionar productos de panadería, donde las marcas blancas acaparan un volumen considerable. España se beneficia del turismo y de las preferencias mediterráneas, que favorecen una variedad de productos de pastelería. Los mercados nórdicos, aunque más pequeños, establecen puntos de referencia en cuanto a envases reciclables y repostería neutra en carbono. Países de Europa del Este como Polonia experimentan una rápida modernización, impulsada por adquisiciones como la de Vel Pitar por parte del Grupo Bimbo en Rumanía. Bélgica y los Países Bajos impulsan los flujos transfronterizos gracias a sus centros logísticos. Los reguladores aplican normas comunes de la UE, pero los gustos locales mantienen activos los canales de innovación. La consolidación, ilustrada por la compra de la italiana Dal Colle por parte de Valeo Foods, subraya la búsqueda de escala y profundidad de marca en el mercado europeo de productos de panadería.
Panorama competitivo
El mercado europeo de productos de panadería es altamente competitivo y está moderadamente fragmentado. Corporaciones multinacionales, especialistas regionales y productores artesanales compiten por la cuota de mercado mediante estrategias como la diversificación de su cartera, la innovación, la sostenibilidad y las adquisiciones. Líderes globales como Grupo Bimbo, Associated British Foods Plc (ABF) y Mondelēz International dominan los principales canales de venta minorista, aprovechando su escala y automatización y adaptándose a las preferencias locales. Por ejemplo, Grupo Bimbo amplió su presencia en el sur de Europa con la adquisición del grupo panadero esloveno Don Don en noviembre de 2024 y, posteriormente, se expandió a Croacia, Montenegro y Serbia en 2025 mediante adquisiciones como Your 5 minutes y Lulu Bakery, reforzando así su posición en la región de los Balcanes.
Las empresas de nicho y de nivel medio están capitalizando las tendencias de salud y bienestar centrándose en atributos específicos del mercado. Dr. Schär AG/SPA, por ejemplo, ha priorizado los productos sin gluten y de nutrición especializada, logrando un crecimiento significativo con un incremento del 11 % en su facturación global en 2024. De igual manera, Vandemoortele ha priorizado las adquisiciones estratégicas y la sostenibilidad, adquiriendo Lizzi srl, especialista italiano en panadería congelada, en febrero de 2025 y Dolciaria Acquaviva en junio de 2024, consolidando así su posición en el mercado italiano. En septiembre de 2025, Vandemoortele obtuvo 100 millones de euros de financiación para impulsar su expansión y adquisiciones, reforzando su presencia en los sectores de panadería congelada y alimentos de origen vegetal.
Otras empresas, como Lantmännen Unibake, se centran en la innovación de productos para satisfacer la demanda de opciones más saludables. En mayo de 2024, Lantmännen Unibake Alemania lanzó sus "Better Buns", con valores nutricionales mejorados y una menor huella de CO2. Este énfasis en la innovación y la sostenibilidad se ha convertido en una estrategia clave de crecimiento en todos los segmentos del mercado europeo de productos de panadería, lo que permite a las empresas adaptarse a las cambiantes preferencias de los consumidores y a los requisitos regulatorios.
Líderes de la industria de productos de panadería en Europa
-
Grupo Bimbo, SAB de CV
-
Alimentos británicos asociados plc
-
Mondelēz International, Inc.
-
Yıldız Holding
-
Ferrero Internacional SpA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2025: Doughlicious lanzó su primera gama de galletas individuales horneadas a temperatura ambiente (sin congelar), elaboradas en su fábrica del oeste de Londres con avena británica. Estas galletas se lanzaron en cuatro sabores: Doble Chocolate Chip, Galleta de Caramelo Salado, Chocolate Chip y Granola de Plátano. Además, son veganas, sin gluten y sin aditivos, conservantes, saborizantes ni colorantes artificiales.
- Julio de 2024: McVitie lanzó su gama de galletas "Signature", con ingredientes premium, sabores más intensos y texturas mejoradas, dirigida a consumidores que buscan experiencias de lujo en galletas, según la compañía. La gama incluía recetas sofisticadas que fusionaban tradición e innovación para satisfacer la creciente demanda de lujo y premiumización en el mercado europeo de galletas.
- Abril de 2024: Wildfarmed lanzó su gama de panes regenerativos, que prioriza las prácticas de agricultura regenerativa, centrándose en métodos agrícolas sostenibles que restauran la salud del suelo y la biodiversidad. Esta gama de panes se propuso atraer a consumidores con conciencia ambiental que buscan productos de panadería que vayan más allá de las afirmaciones orgánicas, promoviendo la restauración ecológica activa.
- Julio de 2023: Dr. Schär invirtió 12 millones de euros (13.2 millones de dólares) en la producción de galletas en su planta de Dreihausen, Alemania. La empresa buscaba aumentar la producción de galletas, y el acuerdo contemplaba la incorporación de nuevas máquinas para medir la crema de galletas, lo que mejoraría la dosificación de los ingredientes y reduciría el desperdicio.


Alcance del informe del mercado de productos de panadería en Europa
Los productos de panadería incluyen productos horneados como pan, galletas, panecillos, tartas y muffins que se preparan con masa.
El mercado europeo de productos de panadería se puede segmentar ampliamente en tres segmentos principales, como por tipo de producto, canal de distribución y geografía. Según el tipo de producto, el mercado se clasifica en tortas y pasteles, galletas, pan, productos matutinos y otros tipos de productos. Según el canal de distribución, el mercado se segmenta en supermercados/hipermercados, tiendas de conveniencia, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución. Además, el estudio proporciona un análisis del mercado de productos de panadería en los mercados emergentes y establecidos de la región, incluidos el Reino Unido, Alemania, Francia, Rusia, Italia, España y el resto de Europa.
Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (en millones de USD).
Por tipo de producto
| Pan |
| Tartas y Pasteles |
| Galletas y Galletas |
| Productos de la mañana |
| Otros productos de panadería |
Por formulario
| Esencias |
| Frozen |
Por categoría
| Convencional |
| Etiqueta orgánica/limpia |
| Proteína/Funcional |
Por canal de distribución
| Supermercados e hipermercados |
| Tiendas de conveniencia |
| Panaderías/Tiendas especializadas |
| Tiendas minoristas en línea |
| Otros canales minoristas |
Por geografía
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Russia |
| Suecia |
| Bélgica |
| Polonia |
| Netherlands |
| El resto de Europa |
| Por tipo de producto | Pan |
| Tartas y Pasteles | |
| Galletas y Galletas | |
| Productos de la mañana | |
| Otros productos de panadería | |
| Por formulario | Esencias |
| Frozen | |
| Por categoría | Convencional |
| Etiqueta orgánica/limpia | |
| Proteína/Funcional | |
| Por canal de distribución | Supermercados e hipermercados |
| Tiendas de conveniencia | |
| Panaderías/Tiendas especializadas | |
| Tiendas minoristas en línea | |
| Otros canales minoristas | |
| Por geografía | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa |


Preguntas clave respondidas en el informe
¿Qué tamaño tiene hoy el mercado de productos de panadería en Europa?
El tamaño del mercado de productos de panadería de Europa alcanzó los USD 280.21 mil millones en 2026 y se proyecta que aumente a USD 372.29 mil millones para 2031 con una CAGR del 5.85%.
¿Qué tipo de producto lidera la categoría?
Las tartas y pasteles representan la mayor participación con un 27.32% de las ventas de 2025, y las galletas y bizcochos muestran el crecimiento proyectado más rápido.
¿Qué papel juega el comercio minorista online?
Las plataformas en línea son el canal de más rápido crecimiento, con una CAGR del 6.88 %, respaldadas por servicios de entrega a domicilio y suscripción.
¿Qué país está creciendo más rápido?
Se prevé que Alemania registre el mayor crecimiento, con una CAGR del 6.01 %, hasta 2031, ya que los consumidores prefieren opciones de etiqueta limpia y sostenibles.
¿Cómo abordan las empresas las normas de sostenibilidad?
Las empresas invierten en envases reciclables y con contenido reciclado, líneas de horneado energéticamente eficientes e iniciativas de supraciclaje para cumplir los objetivos de la UE para 2030.
¿Qué impulsa la demanda de productos horneados con etiqueta limpia?
Los compradores examinan atentamente las listas de ingredientes y buscan conservantes naturales y componentes de origen vegetal, lo que impulsa un crecimiento CAGR del 6.44 % en artículos orgánicos y de etiqueta limpia.
Última actualización de la página:



