

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
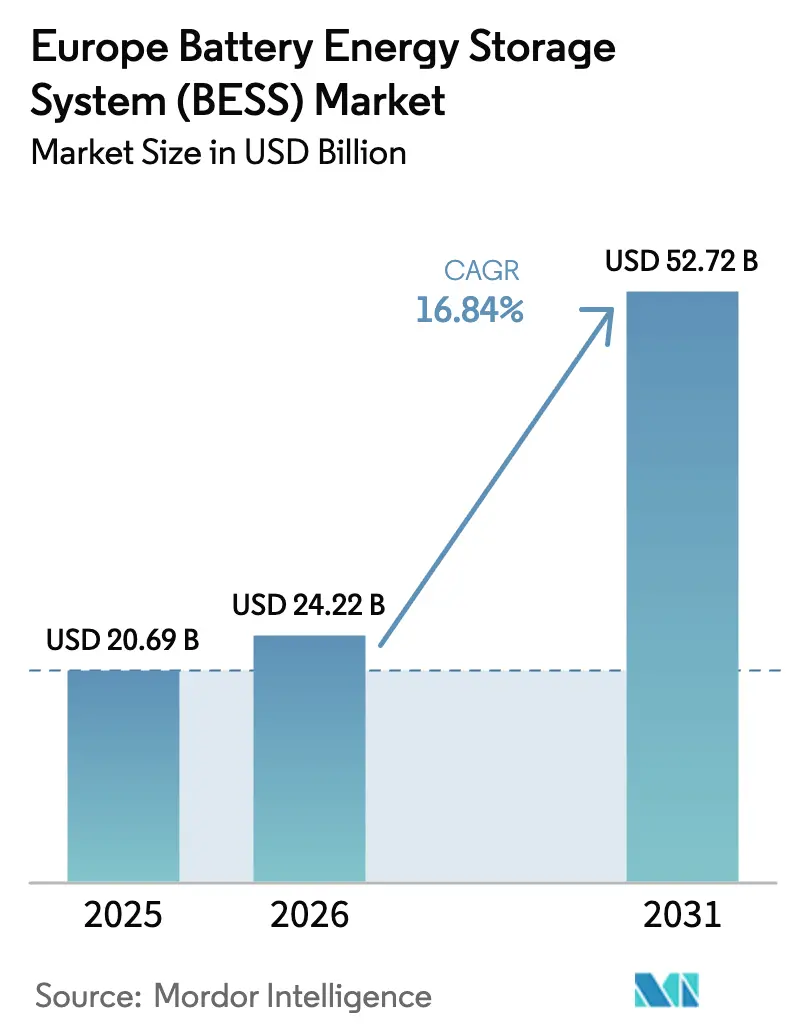
| Tamaño del mercado (2026) | USD 24.22 mil millones |
| Tamaño del mercado (2031) | USD 52.72 mil millones |
| Tasa de crecimiento (2026 - 2031) | 16.84% CAGR |
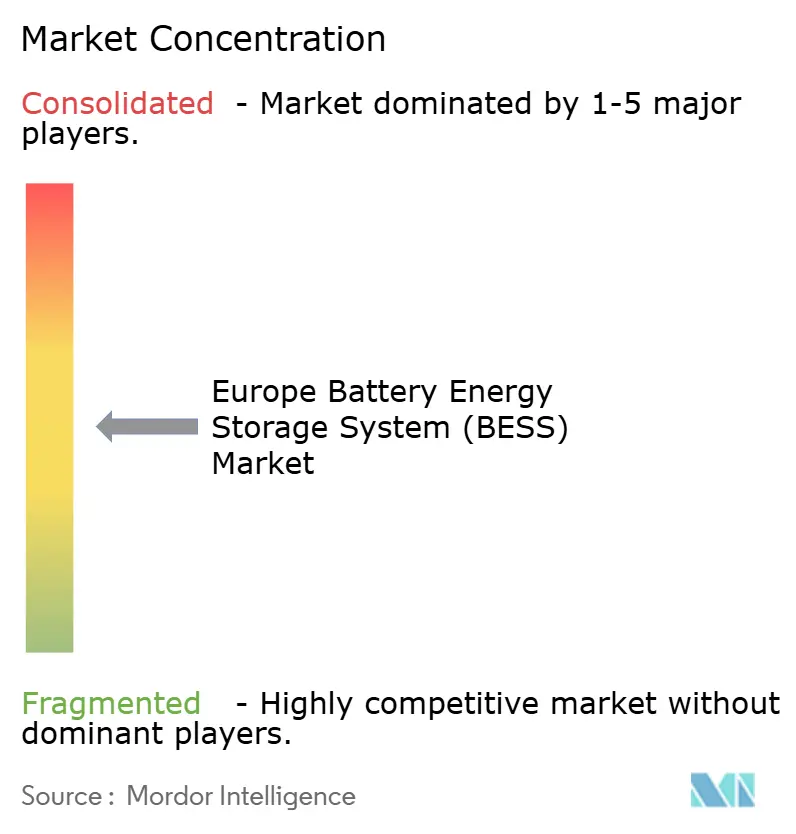
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de sistemas de almacenamiento de energía en baterías (BESS) realizado por Mordor Intelligence
Se proyecta que el tamaño del mercado europeo de sistemas de almacenamiento de energía en baterías (BESS) se expanda de USD 20.69 mil millones en 2025 y USD 24.22 mil millones en 2026 a USD 52.72 mil millones para 2031, lo que refleja un CAGR del 16.84% y confirma la confianza de los inversores en soluciones de flexibilidad de red de larga duración. Esta curva de crecimiento se alinea con el mandato de la Comisión Europea de que el 30% de las reservas de equilibrio deben provenir de activos no fósiles para 2030, lo que alienta a las empresas de servicios públicos a sustituir los generadores de pico de gas con baterías. [1] : Comisión Europea, “Reglamento revisado del mercado eléctrico”, ec.europa.eu La certeza de los ingresos ha mejorado a medida que la capacidad competitiva y las subastas de reserva rápida en el Reino Unido e Italia comprimen los períodos de recuperación por debajo de los siete años, atrayendo a fondos de pensiones y especialistas en infraestructura al mercado europeo de sistemas de almacenamiento de energía en baterías. La combinación de tecnologías sigue favoreciendo las celdas de fosfato de hierro y litio debido a las ventajas de la vida útil del ciclo, aunque las químicas de flujo están ganando terreno donde la duración supera las cuatro horas. Los clústeres industriales de Alemania, España y los países nórdicos están desplegando proyectos híbridos de energía solar con almacenamiento para mitigar los retrasos en la conexión a la red, que actualmente promedian 36 meses, mientras que los prosumidores residenciales monetizan los márgenes de las tarifas por franjas horarias, que se ampliaron a entre 0.26 y 0.36 euros por kWh a finales de 2025.
Conclusiones clave del informe
- Por tipo de batería, las baterías de iones de litio representaron el 87.8 % de la cuota de mercado de sistemas de almacenamiento de energía en baterías europeas en 2025; se prevé que las baterías de flujo se expandan a una CAGR del 28.3 % hasta 2031.
- Por tipo de conexión, las instalaciones en red representaron el 85.5% del tamaño del mercado europeo de sistemas de almacenamiento de energía en baterías en 2025, mientras que se proyecta que los sistemas fuera de la red crecerán un 28.9% hasta 2031.
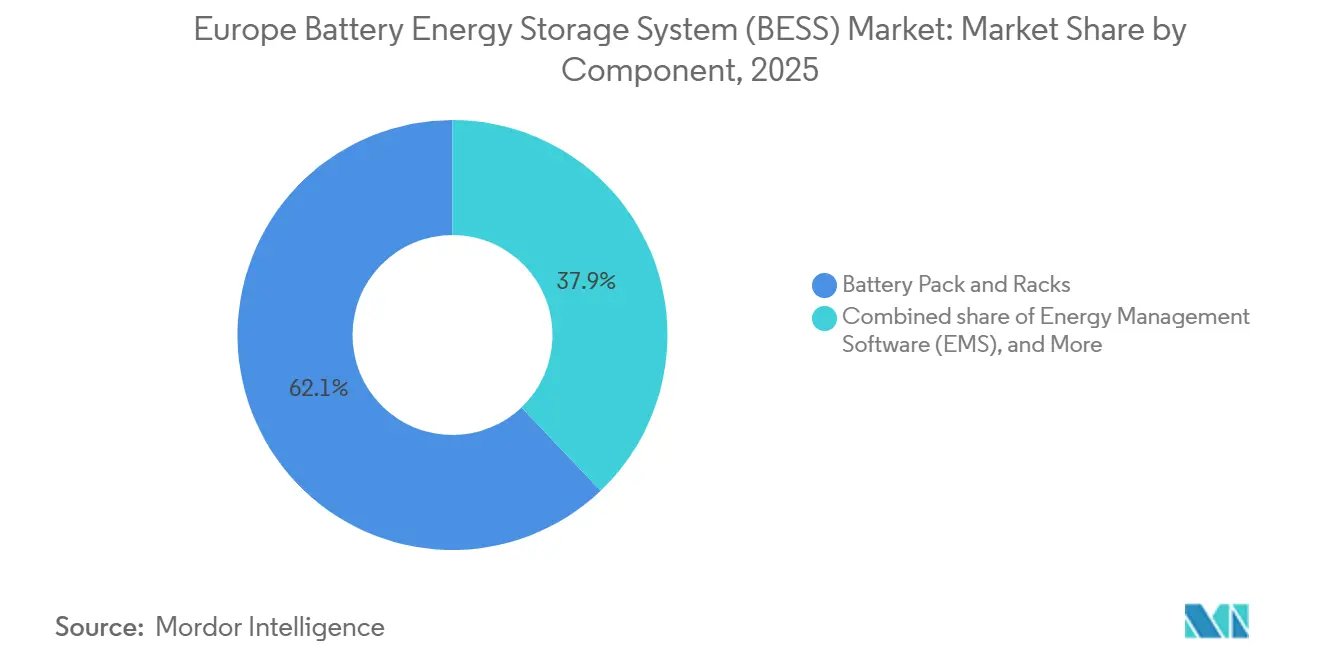
- Por componente, los paquetes de baterías y los racks representaron el 62.1% del valor total del sistema en 2025; el software de gestión energética está avanzando a una CAGR del 31.4% hasta 2031.
- Por capacidad energética, los sistemas en la banda de 10 a 100 MWh representaron el 47.3% de las implementaciones en 2025, mientras que los proyectos superiores a 500 MWh se expandirán a una CAGR del 30.1% hasta 2031.
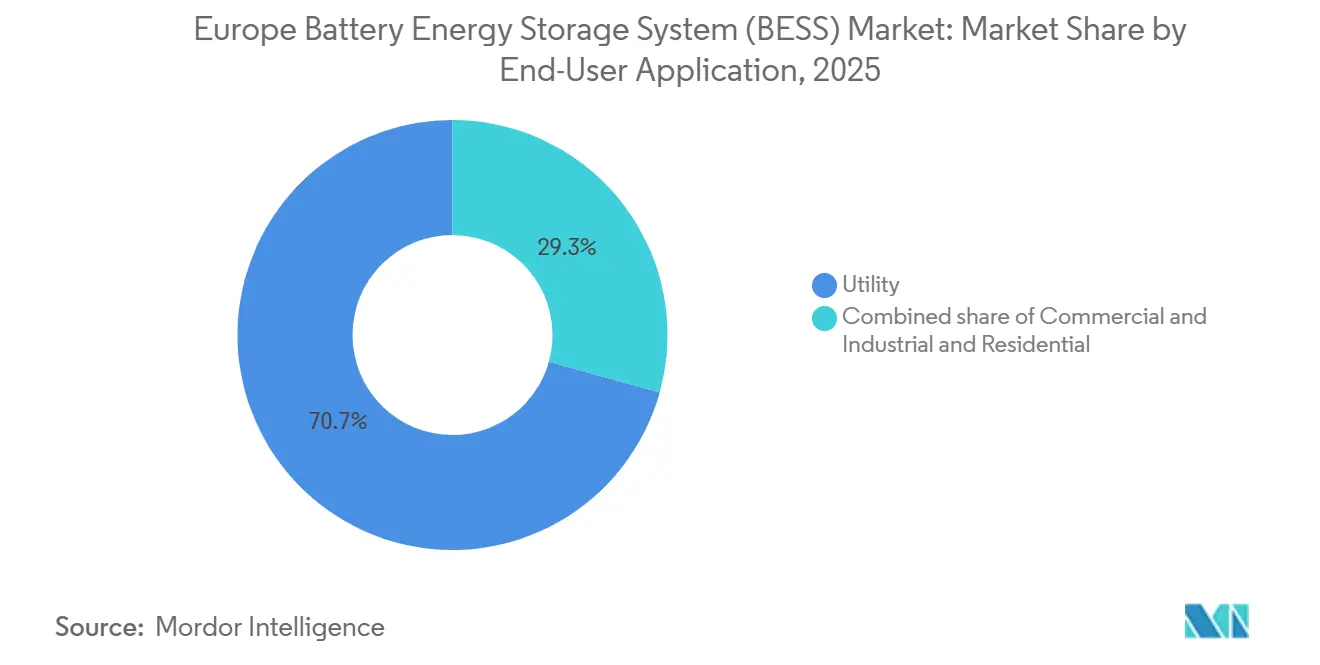
- Por usuario final, las empresas de servicios públicos capturaron el 70.7% de la demanda en 2025; se prevé que los usuarios comerciales e industriales registren una CAGR del 29.5% hasta 2031.
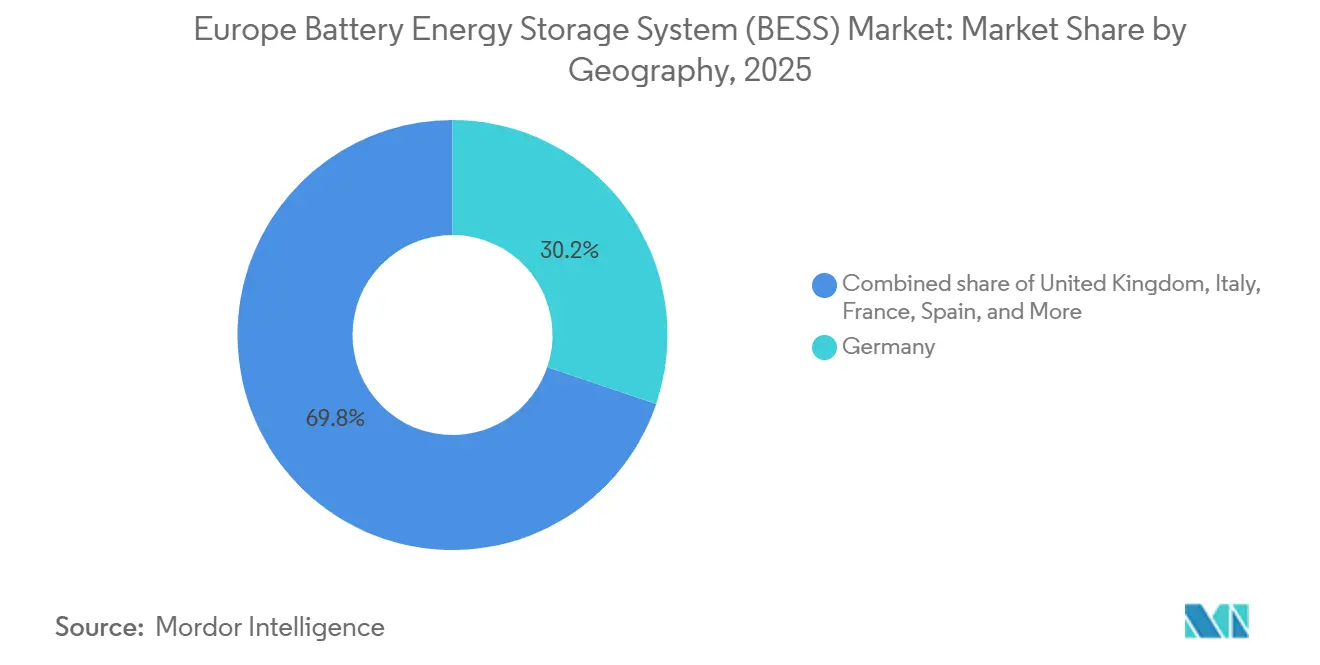
- Por geografía, Alemania lideró con una participación del 30.2% del mercado europeo de sistemas de almacenamiento de energía en baterías en 2025, mientras que se espera que el Reino Unido crezca a una CAGR del 22.2% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de sistemas de almacenamiento de energía en baterías (BESS)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los mandatos de flexibilidad Fit-for-55 en toda la UE aceleran la contratación pública de BESS | 3.2% | En toda la UE, los más fuertes se encuentran en Alemania, Países Bajos y Bélgica. | Mediano plazo (2-4 años) |
| Arbitraje tarifario para prosumidores residenciales en medio de precios minoristas récord | 2.8% | Alemania, Dinamarca, Bélgica, Irlanda | Corto plazo (≤ 2 años) |
| Subastas de capacidad nacional y de reserva rápida que generan ingresos financiables | 3.5% | Reino Unido, Italia, Francia | Mediano plazo (2-4 años) |
| La implementación de medidores inteligentes en Alemania facilita la agregación detrás del medidor | 2.1% | Alemania, con repercusión en Austria y Suiza | Largo plazo (≥ 4 años) |
| El auge de los PPA corporativos impulsa la ubicación conjunta de BESS y energías renovables a gran escala | 2.9% | España, países nórdicos, Polonia | Mediano plazo (2-4 años) |
| Aceleración de la reducción de riesgos en el suministro de iones de litio mediante el Pasaporte de Baterías de la UE y las leyes sobre minerales críticos | 1.9% | Centros de fabricación en toda la UE: Francia, Alemania y Suecia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Los mandatos de flexibilidad "Fit-for-55" en toda la UE aceleran la contratación pública de BESS
La directiva exige que cada Estado miembro obtenga al menos el 30 % de las reservas de equilibrio de recursos no fósiles para 2030, proporcionando un mínimo de demanda estructural para el mercado europeo de sistemas de almacenamiento de energía en baterías. Los proyectos de baterías ahora se precalifican para las licitaciones de restauración automática de frecuencia que antes se destinaban a activos hidroeléctricos y de gas, acortando los períodos de recuperación de la inversión por debajo de los siete años en Alemania y los Países Bajos. [2] Comisión Europea, «Paquete legislativo Fit-for-55», ec.europa.eu Los desarrolladores se apresuran a asegurar acuerdos de conexión antes de las reformas de cola previstas, mientras que los operadores de transmisión añaden objetivos intermedios que adelantan aún más las decisiones de inversión.
Arbitraje tarifario para prosumidores residenciales en medio de precios minoristas récord
Los precios minoristas de electricidad promediaron 0.41 EUR por kWh a finales de 2025 en Alemania, creando un diferencial de 0.26–0.36 EUR con respecto a los precios mayoristas del día anterior. [3] Analistas de Eurostat, “Estadísticas de precios de electricidad 2025”, eurostat.ec.europa.eu Este margen respalda períodos de recuperación de la inversión de ocho a diez años para sistemas domésticos de 10 kWh incluso sin tarifas de alimentación. Más del 60 % de las baterías residenciales alemanas ahora utilizan algoritmos que se cargan durante las horas de precio negativo, que ocurrieron 300 veces en 2025, y se descargan durante las horas pico de la tarde.
Subastas de capacidad nacional y de reserva rápida que generan ingresos financiables
El mercado de capacidad del Reino Unido de febrero de 2025 adjudicó 1.8 GW de contratos de baterías a 63 GBP por kW al año, mientras que National Grid se comprometió a adquirir 4.5 GW de reserva rápida de baterías exclusiva para 2028. [4] Gobierno del Reino Unido, “Resultados de la subasta del mercado de capacidad 2025”, gov.uk Italia y Francia introdujeron mecanismos similares, que permiten a los prestamistas suscribir TIR combinadas del 12 % en pilas de ingresos de múltiples capas.
La implementación de medidores inteligentes en Alemania facilita la agregación de almacenamiento detrás del medidor
Los medidores inteligentes obligatorios para hogares de alto consumo permiten a los agregadores agrupar baterías residenciales en centrales eléctricas virtuales, proporcionando telemetría en tiempo real que cumple con las normas de participación en el mercado. Las plataformas operadas por Next Kraftwerke y Sonnen ya ofrecen más de 50,000 baterías agregadas a los mercados de consumo diario y de equilibrio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Colas de conexión a la red y capacidad de interconexión limitada | -2.7% | Alemania, España, Reino Unido | Corto plazo (≤ 2 años) |
| Los precios volátiles de los servicios auxiliares minan las TIR de los proyectos | -1.9% | Alemania, Países Bajos, países nórdicos | Mediano plazo (2-4 años) |
| Las normas de seguridad contra incendios y zonificación urbana aumentan el gasto de capital en ciudades densamente pobladas | -1.4% | Alemania, Reino Unido, Francia (núcleos urbanos) | Largo plazo (≥ 4 años) |
| La dependencia de las importaciones chinas de celulares expone los proyectos a riesgos cambiarios y de política comercial | -1.6% | En toda la UE, grave en el sur y el este de Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Colas de conexión a la red y capacidad de interconexión limitada
La cola de Alemania superó los 100 GW a finales de 2025, lo que prolongó los tiempos de espera a 36 meses y redujo el valor presente neto de los proyectos hasta en un 20 %. España y el Reino Unido se enfrentan a limitaciones similares, lo que ha llevado al operador de la red británica a adoptar un enfoque de "primera preparación" que favorece las solicitudes listas para su ejecución.
Los precios volátiles de los servicios auxiliares minan las TIR de los proyectos
Los precios de reserva de contención de frecuencia en Alemania cayeron de 8,500 EUR por MW al mes a principios de 2024 a 3,200 EUR a mediados de 2025, ya que 3 GW de nuevas baterías saturaron un mercado de 600 MW. Las fluctuaciones comparables en los Países Bajos y las zonas nórdicas obligan a los promotores a cubrir sus ingresos con contratos más complejos, lo que aumenta los costes de transacción.
Análisis de segmento
Por tipo de batería: Las químicas de flujo ganan ventaja en la duración
Las baterías de iones de litio representaban el 87.8 % de la capacidad instalada en 2025, lo que le otorgaba una cuota de mercado dominante en el mercado europeo de sistemas de almacenamiento de energía en baterías. Las baterías de flujo, con una tasa de crecimiento anual compuesta (TCAC) del 28.3 %, resultan atractivas para los operadores de red que necesitan perfiles de descarga de 6 a 10 horas y desean evitar el aumento de los costes del litio. Las tecnologías de iones de sodio y titanato de litio están entrando en fase piloto para aplicaciones específicas de resiliencia o tolerancia a la temperatura. En general, es probable que la diversificación química limite la cuota del litio por debajo del 80 % para 2031, incluso si el volumen absoluto de litio sigue aumentando.
Se prevé que el tamaño del mercado europeo de sistemas de almacenamiento de energía en baterías para químicas de flujo supere los 4 millones de dólares para 2031, respaldado por garantías financiadas por el proveedor de más de 20 años. La preferencia de las compañías eléctricas por activos de varias horas se alinea con las mejoras de interconexión que favorecen un menor número de sistemas de mayor duración, mientras que los compradores corporativos valoran las credenciales ambientales inherentes a las cadenas de reciclaje de vanadio.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de conexión: Las sobretensiones fuera de la red compensan el predominio de la red
Los activos conectados a la red representaron el 85.5 % de la capacidad en 2025, lo que refleja la madurez de los modelos de ingresos de los servicios de red. Las microrredes aisladas e híbridas avanzarán a una tasa de crecimiento anual compuesta (TCAC) del 28.9 %, generando nuevos grupos de demanda en los campus industriales y las comunidades insulares. El tamaño del mercado europeo de sistemas de almacenamiento de energía en baterías vinculado a las operaciones mineras aisladas ya supera los 1 millones de dólares, como lo demuestra la microrred sueca de 10 MW de Wärtsilä, que generó un ahorro del 40 % en 2025.
A medida que se alargan las colas de la red, los operadores de centros de datos y los productores químicos están obteniendo permisos fuera de la red que evitan la interconexión de la transmisión. Las plantas híbridas capaces de funcionar en isla durante las interrupciones del suministro cumplen con los requisitos de resiliencia y reducen las tarifas de red, que pueden alcanzar los 150 EUR por kW al año en Alemania.
Por componente: el software emerge como generador de valor
Los paquetes de baterías representaron el 62.1 % del coste del sistema en 2025; sin embargo, la competencia de precios entre los fabricantes asiáticos de celdas está reduciendo los márgenes y desviando el valor hacia el software de control. Las plataformas de gestión energética están creciendo un 31.4 %, ya que los propietarios de activos buscan optimizar las ofertas por hora en múltiples mercados, lo que aumenta los ingresos hasta en un 25 % en comparación con el despacho estático. Se prevé que la cuota de mercado europea de sistemas de almacenamiento de energía en baterías, atribuible al software y la analítica, se duplique para 2031.
Los subsistemas de seguridad contra incendios y climatización (HVAC) ahora añaden entre 50 y 80 EUR por kWh en empleos urbanos densos gracias a las normas VDE-AR-E 2510-50 de Alemania y BS 5839-1 del Reino Unido. Los proveedores que pueden integrar estos requisitos en los recintos prefabricados obtienen ventajas en plazos y costes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por rango de capacidad energética: bloques más grandes, menor costo unitario
Los sistemas de entre 10 y 100 MWh representaron una participación del 47.3 % en 2025, favorecidos por su agilidad. Sin embargo, los activos superiores a 500 MWh se expandirán un 30.1 % hasta 2031, ya que los operadores de transmisión prefieren menos nodos de interconexión que simplifican el cumplimiento del código de red. La planta de 500 MWh de Fluence en Schleswig-Holstein ilustra cómo los sistemas a gran escala pueden combinar frecuencia, capacidad e ingresos por arbitraje bajo un único acuerdo de red.
En cambio, las unidades residenciales y comerciales pequeñas de menos de 10 MWh seguirán creciendo donde la diferencia entre ventas minoristas y mayoristas supere 3:1. Esta bifurcación crea nichos de servicio únicos para integradores especializados en flotas distribuidas o en proyectos llave en mano a gran escala.
Por aplicación de usuario final: C&I Momentum Builds
Las empresas de servicios públicos dominaron la demanda con una participación del 70.7 % en 2025, pero los compradores comerciales e industriales están creciendo a un 29.5 % gracias a las normas de informes de Alcance 2 y la presión de la demanda. El tamaño del mercado europeo de sistemas de almacenamiento de energía en baterías vinculados a centros de datos aumentará considerablemente a medida que Amazon y otros hiperescaladores se comprometan con objetivos de energía libre de carbono las 24 horas del día, los 7 días de la semana.
Las empresas industriales de los sectores químico, siderúrgico y cementero implementan baterías detrás del contador para reducir las tarifas de la red en horas punta y participar en la respuesta a la demanda. La mayor adopción residencial se mantiene en Alemania, Bélgica y Dinamarca, donde las tarifas horarias favorecen el uso diario de la bicicleta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado alemán de sistemas de almacenamiento de energía en baterías (BESS, por sus siglas en inglés)
Alemania poseía una cuota del 30.2 % del mercado europeo de sistemas de almacenamiento de energía en baterías en 2025, gracias a tarifas minoristas de 0.41 EUR por kWh y un calendario de subastas anuales de 2 GW que ofrece visibilidad de los ingresos a largo plazo. Los mandatos de contadores inteligentes permiten a los agregadores incorporar baterías domésticas a los mercados mayoristas y de compensación; sin embargo, las colas de conexión a la red superiores a 100 GW prolongan los plazos de puesta en servicio más allá de tres años, lo que reduce la rentabilidad.
Mercado de sistemas de almacenamiento de energía en baterías (BESS) del Reino Unido e Italia
El Reino Unido es el mercado de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) prevista del 22.2 % hasta 2031, impulsada por contratos de mercado de capacidad a 15 años y el objetivo de National Grid de reservar rápidamente baterías de 4.5 GW. Le sigue Italia, donde Terna reserva 2 GW de respuesta de frecuencia ultrarrápida para almacenamiento, ofreciendo pagos de 12 000 EUR por MW al mes que se suman al arbitraje mayorista.
Mercados europeos más amplios
Francia y España amplían sus despliegues junto con sus carteras de energía solar y eólica. La cartera de 8 GW de almacenamiento solar en España se concentra en Extremadura y Andalucía, donde los contratos de compraventa de energía (PPA) corporativos precontratan la mayor parte de la producción, lo que mitiga el riesgo comercial. Los países nórdicos adoptan activos híbridos de energía eólica y baterías que reducen los costes de compensación en un 40 % y son adecuados para las pruebas de iones de sodio en climas fríos, mientras que Polonia emerge con una cartera de 3 GW destinada a la fabricación de compradores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Panorama regulatorio
El Reglamento (UE) 2023/1542 sobre baterías sigue definiendo los requisitos básicos de cumplimiento para el almacenamiento estacionario comercializado en el mercado de la UE, abarcando la sostenibilidad, el etiquetado y las obligaciones al final de su vida útil. En noviembre de 2025, el Reglamento de Ejecución (UE) 2025/2289 estandarizó aún más la notificación de datos sobre baterías usadas, lo que aumenta las exigencias de trazabilidad y documentación para integradores, empresas de ingeniería, adquisición y construcción (EPC) y operadores.
Más allá del cumplimiento de los productos, la Comisión Europea ha reforzado la política de flexibilidad, incluyendo el mandato de que el 30 % de las reservas de equilibrio deben provenir de activos no fósiles para 2030, lo que respalda a las baterías como recursos elegibles en la adquisición de equilibrio. La integración en la red y los requisitos técnicos también se están volviendo más estrictos a medida que los operadores de sistemas de transmisión se preparan para mayores porcentajes de recursos basados en inversores. ENTSO-E publicó un informe técnico de Fase II sobre los requisitos de formación de red en noviembre de 2025, que se incorporó al trabajo en desarrollo del código de red europeo (NC RfG 2.0) que requeriría que los módulos de almacenamiento proporcionen capacidad de formación de red tanto en modo de alimentación como de consumo, lo que eleva el listón para las especificaciones de PCS y software de control. En cuanto a las fricciones de permisos y despliegue, la Comisión Europea emitió una guía en enero de 2026 vinculada al artículo 15e de la Directiva de Energías Renovables para facilitar las áreas designadas y agilizar los permisos ambientales para la infraestructura de red y almacenamiento. Los plazos de diligencia debida para baterías se actualizaron mediante el Reglamento (UE) 2025/1561, con ciertas disposiciones aplicables a partir del 26 de julio de 2026.
Panorama competitivo
Los cinco principales integradores, Fluence, Tesla, Wärtsilä, BYD e Hitachi Energy, controlaron aproximadamente el 48% de los gigavatios-hora contratados en 2025, lo que situó el mercado europeo de sistemas de almacenamiento de energía en baterías en una concentración moderada. Fluence aprovecha su optimizador Mosaic para aumentar los ingresos por activos hasta en un 25%, integrando acuerdos de servicio a largo plazo que estabilizan el flujo de caja. Tesla se beneficia de la fabricación verticalmente integrada de Megapack en su planta de Berlín-Brandeburgo, lo que reduce el gasto de capital y combina el software Autobidder con celdas de litio-hierro-fosfato.
Wärtsilä compite en minería fuera de la red y microrredes insulares, ofreciendo capacidad de arranque en negro con precios premium. BYD abrió un centro en Róterdam en 2025 para suministrar 5 GWh anuales con garantías de 15 años, mientras que Hitachi Energy integra gemelos digitales para inversores de red. Proveedores especializados como Invinity se centran en duraciones superiores a seis horas utilizando tecnología de flujo de vanadio, y agregadores como Next Kraftwerke monetizan flotas residenciales sin necesidad de poseer hardware.
La presión sobre los precios se intensifica a medida que los proveedores chinos de células avanzan hacia la ingeniería, adquisición y construcción (EPC) llave en mano, mientras que las nuevas gigafábricas europeas de Northvolt y ACC suministran células bajas en carbono que permiten a los proyectos acceder a financiación sostenible. Las solicitudes de patentes para módulos de gestión térmica y extinción de incendios están en aumento, lo que refleja el endurecimiento de las normas de seguridad urbana, que añaden entre 50 y 80 EUR por kWh en proyectos urbanos densos.
Líderes de la industria de sistemas de almacenamiento de energía en baterías (BESS) en Europa
Fluence Energy Inc.
Tesla Inc.
BYD Co.Ltd.
LG Energy Solution Ltd.
Wärtsila Oyj Abp
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Greenvolt Power firmó un acuerdo con BYD Energy Storage para el proyecto Siedlce BESS de 600 MW/2.4 GWh en Polonia. Este acuerdo vincula a un importante grupo de productores independientes de energía (IPP) europeos con un proveedor líder de baterías para un proyecto en una sola ubicación, diseñado para participar en el mercado de capacidad y prestar servicios a la red eléctrica. Asimismo, pone de manifiesto la tendencia hacia configuraciones de larga duración (varias horas) en Europa Central y Oriental, a medida que aumentan las necesidades de flexibilidad.
- Junio de 2026: La Comisión Europea creó el Mecanismo de Impulso a la Producción de Baterías mediante la Decisión (UE) 2026/1283 para apoyar el aumento de la producción de celdas de batería. El programa complementa los esfuerzos para reducir el riesgo en la cadena de suministro de los proyectos europeos y mejorar el acceso a la financiación sostenible.
- Mayo de 2025: Suiza autorizó una planta de flujo redox de 800 MW/1,600 MWh en Laufenburg, lo que supone una aprobación sin precedentes para esta tecnología. Esta decisión sentó un precedente importante para el almacenamiento de larga duración sin litio en Europa y respalda los debates sobre la viabilidad financiera de las aplicaciones de descarga de varias horas.
Alcance y metodología
El almacenamiento de energía en baterías se considera una tecnología crítica en la transición hacia un sistema de energía sostenible. Los sistemas de almacenamiento de energía de la batería regulan el voltaje y la frecuencia, reducen los cargos de demanda máxima, integran fuentes renovables y proporcionan un suministro de energía de respaldo. Las baterías juegan un papel crucial en los sistemas de almacenamiento de energía y son responsables de alrededor del 60% del costo total del sistema.
El mercado de sistemas de almacenamiento de energía con baterías de Europa está segmentado por tipo de batería, aplicación y geografía. Por tipo de batería, el mercado está segmentado en baterías de iones de litio, baterías de plomo-ácido, baterías de flujo y otros tipos de baterías. Por aplicación, el mercado está segmentado en residencial, comercial e industrial y servicios públicos. El informe también cubre el tamaño del mercado y las previsiones en los principales países. El tamaño del mercado y las previsiones para cada segmento se basan en los ingresos (en USD).
Por tipo de batería
| Iones de litio (fosfato de hierro y litio (LFP), níquel-manganeso-cobalto (NMC), titanato de litio (LTO)) |
| Plomo-ácido |
| Batería de flujo (vanadio redox, zinc-bromo) |
| Iones de sodio |
| Otras tecnologías de baterías (NiCd, supercondensadores híbridos) |
Por tipo de conexión
| En red (interconectada con servicios públicos) |
| Fuera de la red (microrred, híbrido) |
Por componente
| Paquete de baterías y bastidores |
| Sistema de conversión de potencia (PCS) |
| Software de gestión energética (EMS) |
| Balance de Planta y Servicios |
Por rango de capacidad energética
| Por debajo de 10 MWh |
| 10 a 100 MWh |
| 100 a 500 MWh |
| Más de 500 MWh |
Por aplicación de usuario final
| Utilidad |
| Comercial e Industrial |
| Residencial |
Por geografía
| Alemania |
| Reino Unido |
| Italia |
| Francia |
| España |
| Países nórdicos (Noruega, Suecia, Dinamarca, Finlandia) |
| El resto de Europa |
| Por tipo de batería | Iones de litio (fosfato de hierro y litio (LFP), níquel-manganeso-cobalto (NMC), titanato de litio (LTO)) |
| Plomo-ácido | |
| Batería de flujo (vanadio redox, zinc-bromo) | |
| Iones de sodio | |
| Otras tecnologías de baterías (NiCd, supercondensadores híbridos) | |
| Por tipo de conexión | En red (interconectada con servicios públicos) |
| Fuera de la red (microrred, híbrido) | |
| Por componente | Paquete de baterías y bastidores |
| Sistema de conversión de potencia (PCS) | |
| Software de gestión energética (EMS) | |
| Balance de Planta y Servicios | |
| Por rango de capacidad energética | Por debajo de 10 MWh |
| 10 a 100 MWh | |
| 100 a 500 MWh | |
| Más de 500 MWh | |
| Por aplicación de usuario final | Utilidad |
| Comercial e Industrial | |
| Residencial | |
| Por geografía | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países nórdicos (Noruega, Suecia, Dinamarca, Finlandia) | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de sistemas de almacenamiento de energía de baterías en Europa en 2026?
El mercado está valorado en 24.22 mil millones de dólares en 2026 y se prevé que alcance los 52.72 mil millones de dólares en 2031.
¿Qué CAGR se espera para las implementaciones de almacenamiento de baterías en Europa hasta 2031?
Se proyecta que el mercado crecerá a una tasa compuesta anual del 16.84 % durante el período 2026-2031.
¿Qué química de baterías lidera las implementaciones europeas?
El ion de litio domina con una cuota de mercado instalada del 87.8% en 2025, aunque las baterías de flujo son las que crecen más rápidamente.
¿Por qué son importantes los PPA corporativos para el crecimiento del almacenamiento?
El 35% de los PPA corporativos europeos ahora requieren baterías ubicadas conjuntamente para garantizar factores de entrega mínimos y gestionar el riesgo de desequilibrio.
¿Qué desafíos enfrentan los desarrolladores al conectar nuevos proyectos?
Las colas de conexión a la red de más de 100 GW en los principales mercados y las normas de seguridad en constante evolución añaden retrasos y gastos de capital adicionales.
¿En qué país se encuentra el mercado europeo de baterías con mayor crecimiento?
Se proyecta que el Reino Unido se expandirá un 22.2% hasta 2031, impulsado por la capacidad a largo plazo y los contratos de reserva rápida.


