

Tamaño y cuota de mercado de vasos biodegradables en Europa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 276.89 Million |
| Tamaño del mercado (2031) | USD 374.36 Million |
| Tasa de crecimiento (2026 - 2031) | 6.21% CAGR |
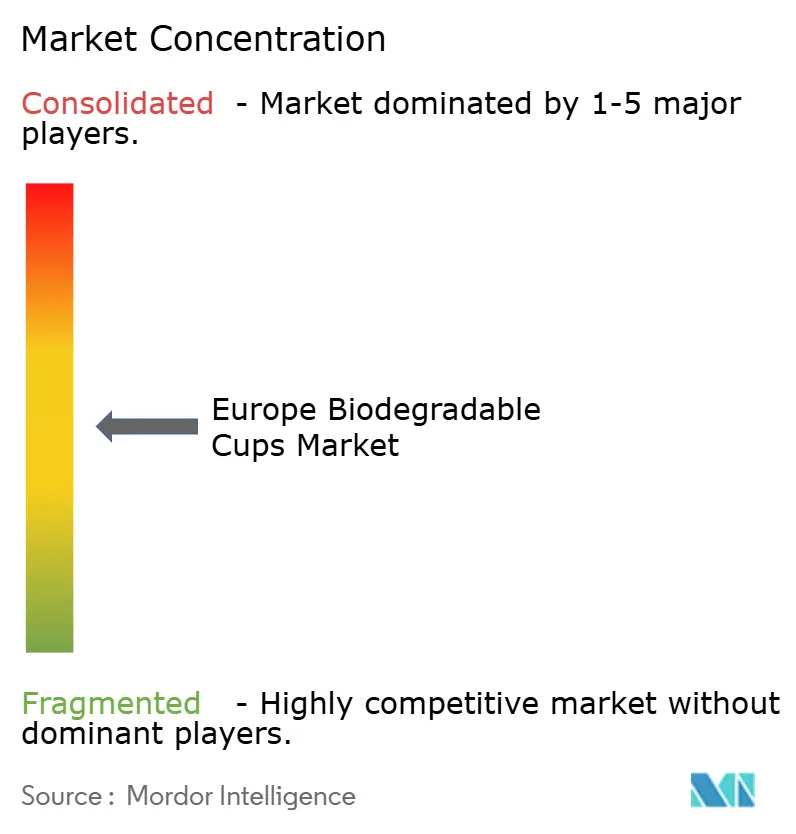
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de vasos biodegradables por Mordor Intelligence
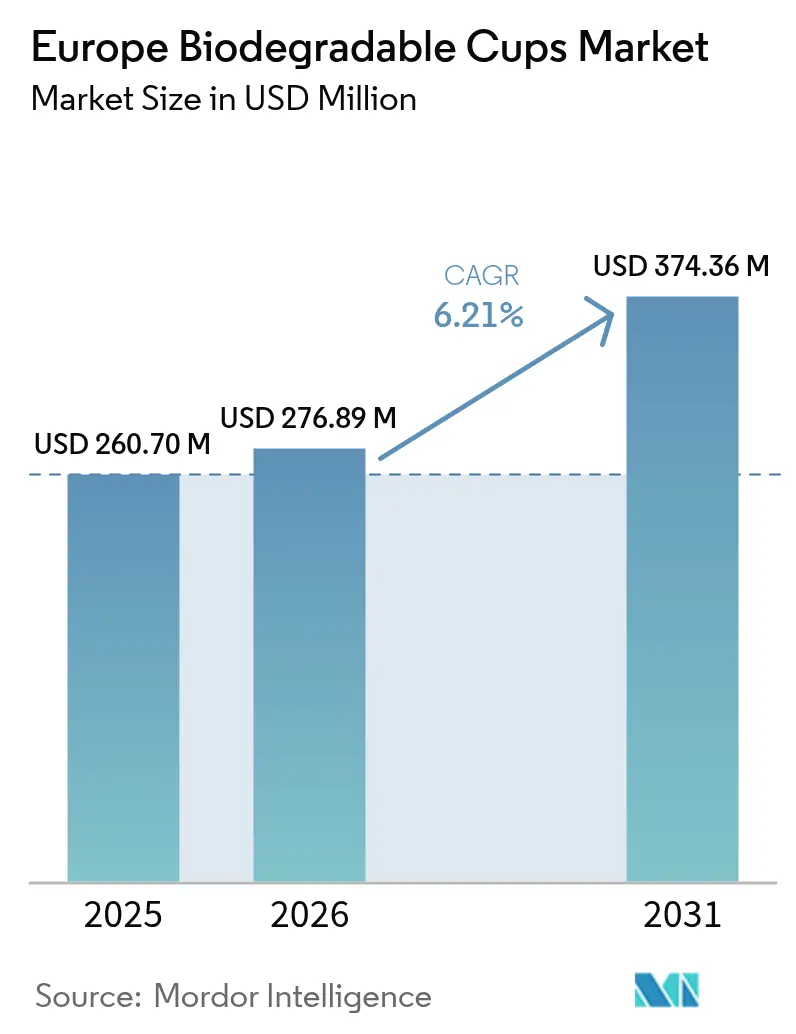
Se espera que el tamaño del mercado europeo de vasos biodegradables crezca de USD 260.7 millones en 2025 a USD 276.89 millones en 2026 y se pronostica que alcance los USD 374.36 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 6.21 % durante el período 2026-2031. El crecimiento está impulsado por las prohibiciones generalizadas de plásticos de un solo uso, la caída de los precios de la resina de ácido poliláctico (PLA) y los mandatos de compras a nivel de marca, mientras que los obstáculos surgen de los esquemas de depósito y devolución y una infraestructura de compostaje inadecuada. Los vasos de papel tenían una participación del 38.56 % del mercado europeo de vasos biodegradables en 2024, pero los bioplásticos se están expandiendo más rápido a medida que el exceso de oferta de PLA reduce su prima de costo. Las bebidas siguen siendo la aplicación principal; sin embargo, los compradores institucionales, como centros comerciales, oficinas y universidades, ahora superan a las cafeterías porque las licitaciones públicas especifican cada vez más envases compostables certificados. España registra el crecimiento nacional más rápido gracias a las prohibiciones regionales, mientras que la ley alemana Mehrwegpflicht limita la demanda de productos de un solo uso a pesar de su avanzada red de compostaje. La rivalidad competitiva se mantiene alta: los líderes en fibra integrada defienden sus volúmenes, los especialistas en productos puros monetizan nichos de certificación y los distribuidores de comercio electrónico amplían el acceso en línea a SKU sostenibles.
Conclusiones clave del informe
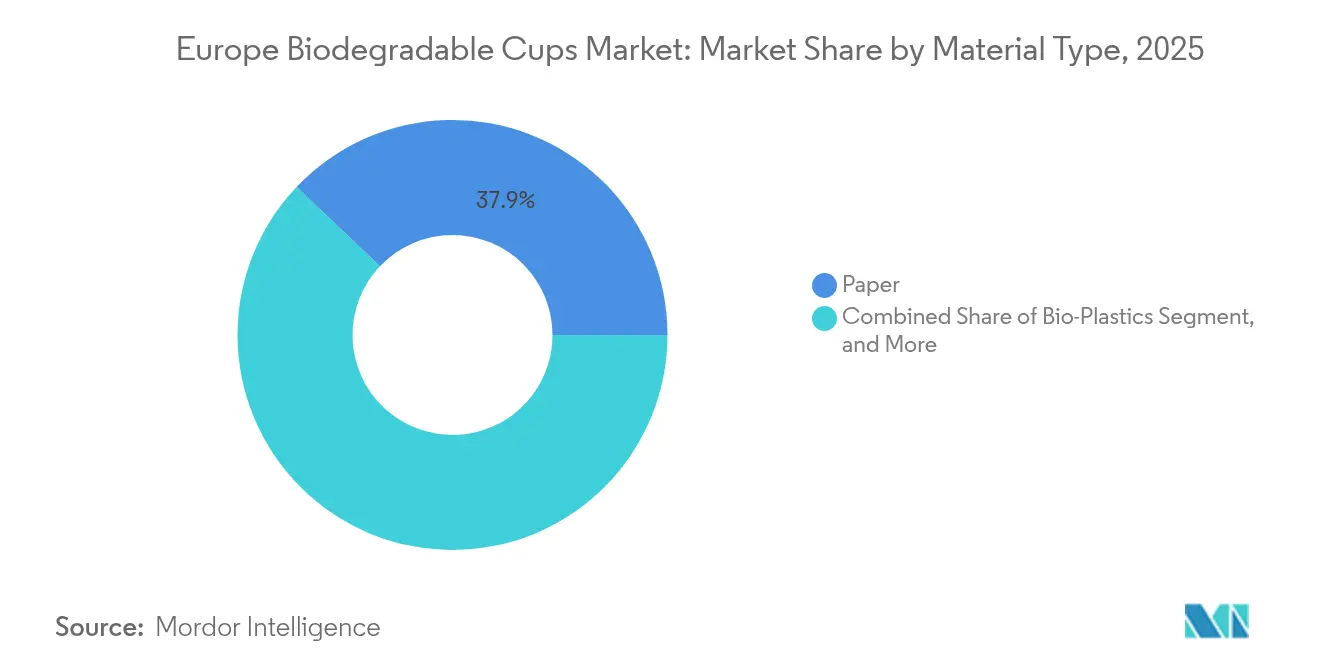
- Por tipo de material, el papel capturó el 37.92% de la participación de mercado de vasos biodegradables en Europa en 2025, mientras que se proyecta que los bioplásticos se expandirán a una CAGR del 8.02% entre 2026 y 2031.
- Por aplicación, las bebidas representaron una participación del 70.12 % del tamaño del mercado de vasos biodegradables de Europa en 2025 y se prevé que crezcan a una CAGR del 7.05 % hasta 2031.
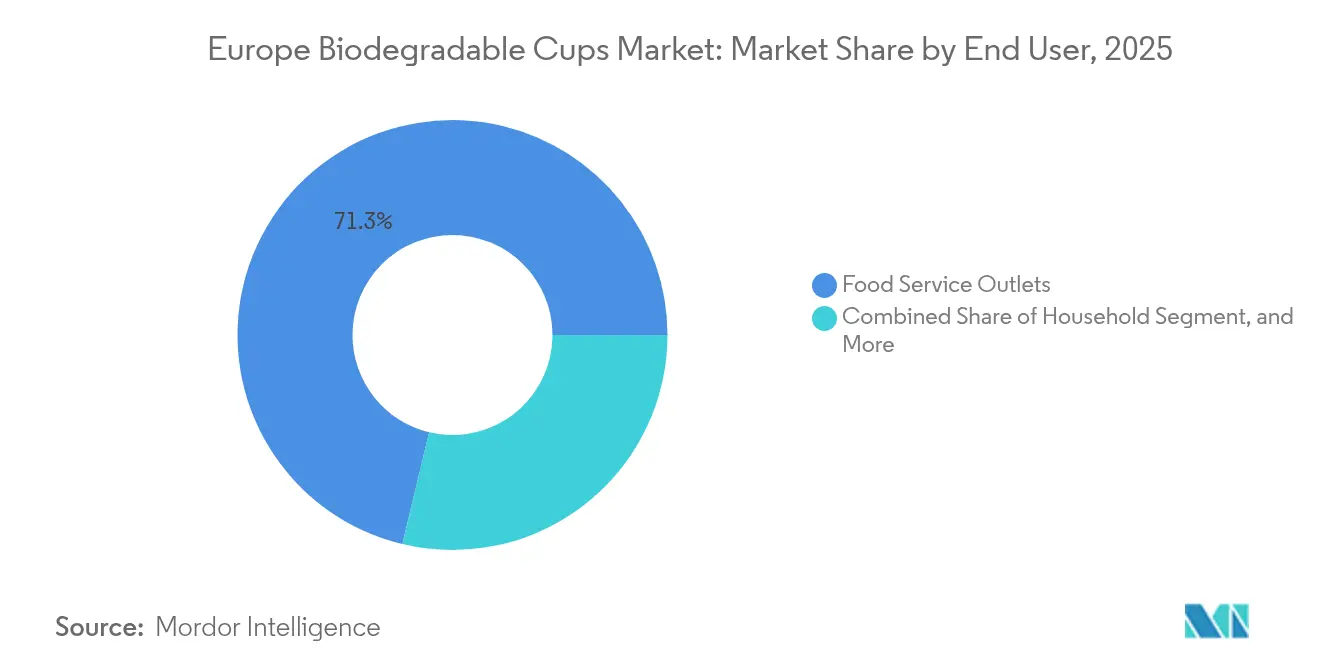
- Por usuario final, los establecimientos de servicio de comidas representaron una participación del 71.25 % del tamaño del mercado de vasos biodegradables de Europa en 2025, mientras que se prevé que el segmento institucional experimente el crecimiento más rápido, con una CAGR del 7.54 % hasta 2031.
- Por canal de distribución, las ventas fuera de línea representaron una participación del 67.88% del tamaño del mercado de vasos biodegradables de Europa en 2025; sin embargo, se espera que las plataformas en línea registren la CAGR más alta del 7.28% durante 2026-2031.
- Por países, el Reino Unido representó una participación del 21.55% en los ingresos regionales en 2025, mientras que se espera que España registre la tasa de crecimiento más rápida del 7.98% durante el período previsto.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de vasos biodegradables
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de envases sostenibles para el sector alimentario | + 1.8% | Reino Unido y Benelux, los más fuertes | Mediano plazo (2-4 años) |
| Normativa estricta de la UE sobre plásticos de un solo uso | + 2.1% | En toda la UE, picos en España y Francia | Corto plazo (≤ 2 años) |
| Compromiso de las cadenas de café con vasos 100 % compostables | + 1.3% | Reino Unido, Alemania, Francia | Corto plazo (≤ 2 años) |
| El exceso de capacidad de producción de PLA impulsa recortes de precios | + 1.2% | Todos los mercados europeos | Mediano plazo (2-4 años) |
| La carrera por los envases ecológicos de marca blanca liderada por los minoristas | + 0.9% | Reino Unido, Alemania, Francia | Mediano plazo (2-4 años) |
| Las líneas de recubrimiento optimizadas con IA reducen las tasas de desperdicio | + 0.6% | Alemania, Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de envases sostenibles para el sector alimentario
Los consumidores europeos muestran una creciente intolerancia hacia los plásticos de un solo uso. Una encuesta del Eurobarómetro de 2024 informó que el 78% ahora considera la sostenibilidad al elegir un lugar. [1] Eurobarómetro, “Eurobarómetro especial 523: Actitudes de los europeos hacia la gestión de residuos y la economía circular”, europa.eu Las empresas de catering y las cadenas de comida rápida traducen el sentimiento en políticas de compras, como lo demuestra Compass Group al cambiar el 62% de las compras de vasos a materiales compostables en 2,000 establecimientos. McDonald's se comprometió en febrero de 2025 a utilizar vasos de fibra con recubrimientos a base de agua para todos sus establecimientos en el Reino Unido e Irlanda, eliminando los revestimientos de polietileno. Las regulaciones de la UE refuerzan esta preferencia, exigiendo que todos los envases sean reciclables o compostables para 2030. La disposición a pagar varía: los clientes suecos aceptan aumentos de precio de hasta el 12%, mientras que los operadores en Italia y España, países sensibles a los precios, exigen la paridad de costos antes de cambiar.
Normativa estricta de la UE sobre plásticos de un solo uso
Se espera que los Estados miembros alcancen la plena aplicación de la Directiva sobre plásticos de un solo uso en 2024, cerrando lagunas y ampliando las prohibiciones. España prohibió el uso de vasos no compostables en establecimientos de hostelería a partir de enero de 2024, con multas de hasta 600,000 euros. [2] Boletín Oficial del Estado, “Real Decreto 1055/2022”, boe.es La ley AGEC de Francia estableció un objetivo para 2025 del 20 % de envases reutilizables, pero simultáneamente prohibió los plásticos oxodegradables, impulsando la demanda a corto plazo de vasos compostables certificados. Italia ahora exige que los vasos de un solo uso contengan al menos un 40 % de contenido de base biológica, reservando esencialmente espacio en los estantes para alternativas revestidas de PLA o fibra. Las tasas de responsabilidad ampliada del productor sobre vasos no reciclables en Alemania y los Países Bajos aumentan el coste relativo de los plásticos tradicionales, acelerando la adopción de vasos biodegradables en Europa.
El exceso de capacidad de producción de PLA impulsa recortes de precios
Las ampliaciones de capacidad de NatureWorks y TotalEnergies Corbion crearon un excedente de PLA, lo que hizo que los precios al contado bajaran alrededor de un 15 % entre el primer trimestre de 2024 y el primer trimestre de 2025. [3] ICIS, “Datos de precios del ácido poliláctico (PLA) del primer trimestre de 2024 al primer trimestre de 2025”, icis.com Los convertidores europeos aprovecharon el beneficio: Vegware informó de una disminución de 3.2 puntos porcentuales en los costes de las materias primas, lo que le permitió mantener los precios mientras ampliaba sus márgenes. A medida que las primas del PLA sobre el polietileno se reducen a aproximadamente un 18 %, los vasos de bioplástico ganan terreno en las cadenas de bebidas de alto volumen, consolidando su atractivo en el mercado europeo de vasos biodegradables.
Compromiso de las cadenas de café con vasos 100 % compostables
Starbucks alcanzó una penetración del 94% de vasos compostables en 3,000 tiendas europeas para septiembre de 2024 y aspira a alcanzar el 100% para diciembre de 2025. Costa Coffee completó la implementación de vasos con revestimiento de PLA en marzo de 2024, con un total de 200 millones de unidades anuales. Pret-A-Manger planea abandonar las tapas de plástico para junio de 2025. Estos grandes compradores imponen estándares de sostenibilidad a las cadenas más pequeñas, lo que agrava la demanda de vasos compostables certificados en el mercado europeo de vasos biodegradables.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costo Premium versus Vasos Convencionales de Papel y Plástico | -1.4% | Italia, España, Resto de Europa | Mediano plazo (2-4 años) |
| Infraestructura de compostaje industrial deficiente | -1.1% | Francia, Italia, Resto de Europa | Largo plazo (≥ 4 años) |
| Aumento de los precios de la pulpa y volatilidad del suministro | -0.8% | En toda la UE | Corto plazo (≤ 2 años) |
| Los sistemas de depósito de vasos reutilizables canibalizan la demanda | -1.0% | Alemania, Francia, Benelux | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Costo Premium versus Vasos Convencionales de Papel y Plástico
En el primer trimestre de 2025, un vaso de 355 ml con revestimiento de PLA se vendía a un precio de entre 0.09 y 0.12 EUR, en comparación con los 0.07 y 0.09 EUR de las unidades revestidas de polietileno, lo que resulta en una prima del 15-25 % que las cafeterías con márgenes limitados tienen dificultades para absorber. Los operadores independientes, especialmente en el sur de Europa, presentan una alta elasticidad de precios: el 54 % pospondría el cambio si el coste unitario aumenta más de 0.03 EUR. Si bien las tasas de EPR reducen la penalización de los vasos certificados en Alemania y Francia, las compensaciones similares siguen siendo mínimas en Italia y Europa Central, lo que modera la conversión de volumen en el mercado europeo de vasos biodegradables.
Infraestructura de compostaje industrial deficiente
El compostaje industrial cubre al 75% de la población en Alemania, pero solo al 55% en Francia y a menos del 40% en Italia. Los vasos desechados en regiones sin instalaciones de alta temperatura suelen acabar en vertederos o incinerados, lo que perjudica las reivindicaciones ambientales y expone a las marcas a acusaciones de lavado de imagen. La construcción de una nueva planta cuesta entre 5 y 15 millones de euros y la tramitación de permisos puede tardar hasta dos años, una inversión que muchos municipios postergan. La falta de gestión de residuos genera dificultades operativas para los pequeños establecimientos de restauración que deben separar los residuos, lo que frena la adopción de vasos biodegradables por parte de los consumidores finales en el mercado europeo.
Análisis de segmento
Por tipo de material: Bioplásticos Reduzca la brecha de costos con el papel
Los bioplásticos representan la clase de material de más rápido crecimiento, con un pronóstico de aumento del 8.02% CAGR a medida que el exceso de oferta recorta los precios de la resina PLA e impulsa la sustitución de los revestimientos de polietileno. Las mezclas de PBAT capturaron una participación adicional del 18%, gracias a su resistencia mejorada al calor para bebidas calientes. Los polihidroxialcanoatos emergentes atraen a los operadores costeros porque la degradabilidad marina reduce la responsabilidad por la basura. El papel conserva la porción más grande con un 37.92%, pero se expande más lentamente, en parte porque los vasos de fibra aún tienen un rendimiento inferior al PLA en servicio de alta temperatura. Los costos elevados de la pulpa, con la pulpa kraft europea promediando 1,420 EUR por tonelada (1,562 USD) en el primer trimestre de 2025, también afectan los márgenes de los convertidores. Los sustratos de bagazo y paja de trigo reciben apoyo político en virtud de los esquemas de valorización de residuos agrícolas de la UE, pero siguen siendo un nicho debido a la capacidad de conformado limitada. La tracción de los bioplásticos subraya un giro más amplio: a medida que mejora la paridad de materiales, el crecimiento del mercado europeo de vasos biodegradables fluye cada vez más hacia resinas que brindan un alto rendimiento de barrera sin comprometer la compostabilidad.
Los problemas de durabilidad del papel con líquidos humeantes y su dependencia de recubrimientos a base de agua limitan su perspectiva a largo plazo. No obstante, su ubicuidad en las líneas de conversión y la familiaridad del consumidor lo mantienen como la opción sostenible de entrada para compradores sensibles al precio. Por el contrario, los bioplásticos ahora atraen mayor atención en las solicitudes de cotización emitidas por compradores institucionales, lo que indica que los equipos de compras valoran las certificaciones y el rendimiento térmico por encima de las relaciones de suministro tradicionales. Este cambio en la mezcla garantiza que los volúmenes unitarios de los bioplásticos se acerquen al papel para finales de la década, incluso si este último mantiene una presencia tradicional en el servicio de bebidas frías. Los actores del mercado europeo de vasos biodegradables, capaces de alternar entre vasos con revestimiento de fibra y resina, se asegurarán la base de clientes más amplia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: las bebidas siguen siendo las reinas, mientras que los alimentos ganan participación
En 2025, las bebidas dominaron el mercado europeo de vasos biodegradables, con una cuota del 70.12 %, y las proyecciones indican una sólida tasa de crecimiento anual compuesta (TCAC) del 7.05 % hasta 2031. Si bien las bebidas calientes impulsan la mayor parte de la demanda, las bebidas heladas generan picos de demanda estivales que recompensan a los convertidores con una programación ágil. Los operadores de bebidas valoran las tolerancias dimensionales ajustadas para el ajuste automático de las tapas, lo que los impulsa hacia vasos de PLA de mayor especificación o de fibra de doble capa.
Se proyecta que el segmento de alimentos, que abarca sopas, fideos y postres, crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 6.55 %, impulsado por la expansión de las cadenas de comida rápida hacia menús de comida caliente para llevar. Los formatos de vasos más grandes elevan los precios promedio de venta más que los de las bebidas, lo que reduce los márgenes de beneficio de los convertidores. Sin embargo, las temperaturas de llenado variables y el contenido de aceite requieren una construcción multicapa, lo que incrementa los costos y limita su aceptación en cafeterías más pequeñas. La cuota de mercado europea de vasos biodegradables en aplicaciones alimentarias crece de forma lenta pero constante, ya que los compradores institucionales valoran los contratos de gestión de residuos de ciclo cerrado que incluyen residuos de alimentos y compostaje de vasos. A medida que proliferan estos contratos, los vasos para alimentos se consolidan junto con las bebidas.
Por el usuario final: los compradores institucionales aceleran
Los establecimientos de restauración representaron el 71.25 % del mercado europeo de vasos biodegradables en 2025, mientras que las compras institucionales, que abarcan oficinas, centros comerciales, hospitales y universidades, experimentaron una tasa de crecimiento anual compuesta (TCAC) del 7.54 %, a medida que las directrices de compra ecológica de la UE pasaron de ser voluntarias a obligatorias. El mercado europeo de vasos biodegradables para canales institucionales alcanzó aproximadamente los 107.54 millones de dólares en 2026 y se prevé que alcance los 154.73 millones de dólares para 2031. Los organismos públicos y los arrendadores corporativos ahora exigen la certificación EN 13432 en los contratos de catering, lo que inclina la demanda hacia proveedores con registros de auditoría externos.
Los establecimientos de restauración aún representan más de la mitad del volumen unitario, aunque su crecimiento se modera a cerca del 6.5%, ya que los sistemas de depósito y devolución reducen las ventas de vasos de un solo uso en Alemania y Francia. Las cafeterías independientes de Italia y España siguen prestando atención a los precios, lo que prolonga la existencia de inventarios mixtos de vasos convencionales y compostables. El comercio minorista doméstico sigue siendo el segmento más pequeño para el consumidor final, pero se beneficia de la oferta de paquetes de artículos ecológicos para fiestas en el comercio electrónico, que impulsa las compras impulsivas. La creciente participación institucional refuerza la resiliencia del mercado europeo de vasos biodegradables, ya que las condiciones contractuales suelen fijar volúmenes plurianuales, protegiendo a los proveedores de la volatilidad del flujo de clientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: las plataformas en línea democratizan el acceso
En 2025, las ventas offline representaron el 67.88 % de los ingresos totales, pero se prevé que las plataformas online alcancen la mayor tasa de crecimiento, con una CAGR proyectada del 7.28 % entre 2026 y 2031. Los mercados B2B ofrecen datos granulares de SKU, inventario en tiempo real y métricas de huella de carbono, lo que permite a las pequeñas cafeterías superar los obstáculos del pedido mínimo que antes impedían el uso de embalajes sostenibles. La entrega al día siguiente de Amazon Business acorta los plazos de entrega y presiona a los distribuidores tradicionales para que igualen los niveles de servicio.
Los canales offline conservan una ventaja con las cadenas de gran volumen que negocian licitaciones anuales junto con otros consumibles. En el sur y este de Europa, la penetración offline se mantiene debido a la rezaga en la adopción digital y a la fragmentación de la logística de última milla. Sin embargo, incluso los distribuidores tradicionales se están digitalizando; Bunzl informó que las ventas electrónicas aumentaron hasta representar el 34 % de los ingresos europeos en 2024. Este futuro híbrido sugiere que los proveedores deben integrarse fluidamente con el intercambio electrónico de datos, manteniendo al mismo tiempo las ventas de campo para las presentaciones consultivas, una dualidad que define las estrategias de comercialización exitosas en el mercado europeo de vasos biodegradables.
Análisis geográfico
Mercado de vasos biodegradables del Reino Unido
El Reino Unido mantuvo una participación del 21.55% en 2025 y se espera que avance a una tasa de crecimiento anual compuesta (TCAC) del 6.52% hasta 2031, impulsado por las normativas de las cadenas de cafeterías y un impuesto a los envases de plástico que añade 0.02 GBP (0.025 USD) por taza convencional, reduciendo la diferencia de precio con los compostables certificados. La infraestructura de compostaje cubre aproximadamente al 70% de los residentes, lo que brinda a las marcas confianza en sus declaraciones de fin de vida útil. El potencial de crecimiento a corto plazo se modera a medida que los programas piloto de reutilización ganan terreno en los medios de comunicación en las grandes ciudades, pero la contratación institucional mantiene la estabilidad de la demanda base.
Mercado alemán de vasos biodegradables
Alemania poseía aproximadamente el 23.65% del mercado europeo de vasos biodegradables en 2025, pero se situará por debajo del promedio regional, con una tasa de crecimiento anual compuesta (TCAC) del 5.55%, debido a que la Mehrwegpflicht obliga a los establecimientos de más de 80 metros cuadrados a ofrecer opciones reutilizables, lo que reduce el volumen de envases de un solo uso hasta en una décima parte. No obstante, sus 1,200 plantas de compostaje, su sólida cultura de certificación y sus programas de sostenibilidad corporativa impiden una contracción total.
Mercado español de vasos biodegradables
España registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.98 %, impulsada por las prohibiciones en Cataluña y la Comunidad Valenciana y un repunte en la llegada de turistas, que se espera supere los 85 millones en 2024. Los sectores hoteleros costeros con espacio limitado para lavavajillas suelen considerar que los desechables compostables son la única opción viable de un solo uso. La limitada cobertura de compostaje fuera de las grandes áreas metropolitanas modera el potencial, pero no frena el impulso en los casos en que los gobiernos regionales ofrecen servicios específicos de recogida de residuos orgánicos.
Mercado de vasos biodegradables en Francia e Italia
Francia e Italia presentan un crecimiento de nivel medio, con una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 6.33 % y el 6.05 %, respectivamente. La ley francesa AGEC exige un 20 % de envases reutilizables para 2025, lo que frena el crecimiento en París y Lyon, mientras que la falta de sistemas nacionales de depósito de vasos aún deja espacio para los compostables. La norma italiana del 40 % de contenido de origen biológico orienta a los compradores hacia el PLA y la fibra, pero las cafeterías fragmentadas se resisten a cambiar hasta que los precios se reduzcan aún más.
Mercados europeos más amplios
Los mercados del Benelux se benefician de densas redes de compostaje y de tarifas diferenciales de REP, pero aportan volúmenes modestos debido a su reducida población. Los países nórdicos y de Europa Central presentan resultados dispares. Suecia apuesta fuertemente por los productos reutilizables, mientras que el auge de la comida rápida en Polonia impulsa la demanda de compostables certificados.
Panorama regulatorio
El mercado opera bajo un marco normativo cada vez más estricto de la UE, liderado por la Directiva sobre plásticos de un solo uso (UE) 2019/904 y el Reglamento sobre envases y residuos de envases (UE) 2025/40 (PPWR). El PPWR entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, pasando de un enfoque basado en directivas a un reglamento de aplicación directa y aumentando la presión de cumplimiento para los formatos de vasos que incluyen revestimientos de plástico, mediante requisitos de etiquetado y mecanismos ampliados de responsabilidad del productor vinculados al contenido de plástico.
En lo que respecta a las declaraciones de compostabilidad, la política de la UE es más restrictiva y se basa en la evidencia. La Directiva sobre envases compostables limita los envases compostables a casos de uso definidos y vincula la compostabilidad industrial a la norma EN 13432, al tiempo que permite a los Estados miembros exigir envases compostables para artículos específicos en virtud del artículo 9, siempre que exista infraestructura de recogida y tratamiento de residuos biológicos. Paralelamente, la Comisión Europea continuó supervisando la aplicación de la Directiva sobre envases compostables, incluido un informe de aplicación publicado el 16 de abril de 2026 que destacó la ubicación de los vasos de bebidas en el mercado de la UE, reforzando el control sobre las medidas de reducción y las obligaciones de presentación de informes de datos en todos los Estados miembros.
Análisis de la cadena de valor
La cadena de valor comienza con fibras (pulpa, cartón y materias primas de fibra moldeada) y biorresinas, en particular PLA y otros polímeros compostables, además de sistemas de barrera funcionales como recubrimientos de dispersión a base de agua y barnices selladores que satisfacen las necesidades de rendimiento al tiempo que cumplen con las obligaciones relativas al contenido de plástico. Posteriormente, los convertidores y fabricantes de vasos imprimen, recubren/laminan y dan forma a los vasos, y la producción se distribuye por toda Europa entre fabricantes especializados (por ejemplo, Cup Print en Irlanda, EcoCuply en Kosovo, Bio-Cup en el Reino Unido y Karibou en España) y grupos de envasado integrados más grandes que pueden garantizar el suministro de fibra o resina y gestionar la fabricación en múltiples plantas.
Los flujos comerciales se canalizan a través de distribuidores de servicios de alimentación, contratación de servicios de catering y, cada vez más, comercio electrónico B2B para compradores más pequeños. El rendimiento al final de la vida útil depende de los sistemas locales de gestión de residuos, incluida la recogida selectiva de residuos orgánicos, el acceso al compostaje industrial y, en algunos mercados, programas específicos de reciclaje de vasos. Los procesos de cumplimiento normativo, incluida la alineación con los plazos de la PPWR (aplicación a partir del 12 de agosto de 2026) y los requisitos de compostabilidad de la norma EN 13432, añaden pasos de ensayo, certificación y documentación que tienden a favorecer a los proveedores con registros de auditoría establecidos y la capacidad de proporcionar datos de trazabilidad a los compradores en el marco de la EPR y los requisitos más amplios de informes de sostenibilidad.
Panorama competitivo
Cinco proveedores captaron entre el 45 % y el 50 % de los volúmenes de 2024, lo que confirió al mercado europeo de vasos biodegradables una estructura moderadamente concentrada. Huhtamaki y Stora Enso utilizan operaciones integradas de fibra a vaso, lo que les permite protegerse contra la inflación de la pulpa y proporcionar documentación de la cadena de custodia a sus clientes multinacionales del café. Huhtamaki puso en marcha una línea de fibra moldeada de 28 millones de euros (30.8 millones de dólares estadounidenses) en Irlanda del Norte en marzo de 2025, aumentando la capacidad en 400 millones de unidades con detección de defectos basada en IA que reduce los desechos por debajo del 2 %. Stora Enso ha cerrado un acuerdo de cinco años para la producción de PLA como materia prima a precios un 10 % inferiores al precio spot del cuarto trimestre de 2024, lo que estabiliza las ofertas a los compradores institucionales.
Especialistas como Vegware y Bio Futura rentabilizan nichos premium combinando certificaciones (EN 13432, TÜV Austria OK Compost y BPI) y ofreciendo impresiones personalizadas que implican incrementos de precio del 8-12 %. Vegware cubrió el riesgo de la demanda al asociarse con Recup para suministrar vasos compostables de repuesto para programas reutilizables en 6,000 establecimientos alemanes. Distribuidores nativos digitales como Packhelp aprovechan la transparencia de precios en línea al ofrecer calculadoras de huella de carbono que conectan con las pequeñas cafeterías, presionadas por los informes de CSRD.
La tecnología diferencia cada vez más a los actores. La patente de recubrimiento optimizada por IA de Dart Container reduce los desechos y ahorra 0.008 EUR por vaso, lo que marca una nueva carrera por la eficiencia. Empresas innovadoras en materiales, como Notpla, han lanzado vasos de fibra recubiertos de algas que se degradan en compost doméstico, superando así las deficiencias de infraestructura en el sur de Europa. La intensidad competitiva se mantendrá a medida que la deflación del costo del PLA reduzca las barreras de entrada y las plataformas en línea faciliten el acceso al mercado a las marcas disruptivas. Sin embargo, las empresas establecidas mantienen la defensa del volumen mediante contratos directos en cadena y economías de escala en las auditorías de certificación.
Líderes de la industria europea de vasos biodegradables
Huhtamaki Oyj
Vegware Ltd.
Corporación de contenedores de dardos
Vasos de papel Benders Ltd.
genpak llc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Vegware anunció la gama de vasos Feel Snug, que incluye vasos de doble pared a base de bambú y vasos de papel con revestimiento de PLA en varios tamaños. El lanzamiento está dirigido a bebidas calientes donde se requiere aislamiento térmico y resistencia a las fugas, manteniendo al mismo tiempo la compostabilidad industrial. Además, la compatibilidad de los vasos con los programas de reciclaje de vasos de café, donde estén disponibles, contribuye a paliar las desigualdades en el acceso al compostaje en los mercados europeos.
- Febrero de 2026: Vegware amplió su iniciativa de productos ecológicos con un lanzamiento más amplio en el Reino Unido, que incluye vasos para bebidas frías y calientes y artículos compostables en canales de distribución adicionales, lo que indica una creciente adopción de vasos sostenibles en las compras habituales del sector de la restauración. Esta expansión facilita el acceso a los compradores y se alinea con las estrategias competitivas que siguen adoptando los principales proveedores de envases.
- Julio de 2025: Huhtamaki lanzó vasos de helado compostables y reciclables con un recubrimiento de barrera de origen biológico, reduciendo el contenido total de plástico a menos del 10 %. Este desarrollo de producto responde a la presión europea para reducir el contenido de plástico y mejorar la gestión al final de su vida útil sin comprometer el rendimiento de la barrera. Asimismo, evidencia la continua inversión en I+D en recubrimientos como vía para cumplir con los requisitos funcionales y las crecientes expectativas en materia de cumplimiento normativo de los envases.
Alcance del informe de mercado de vasos biodegradables en Europa
El mercado europeo de vasos biodegradables se refiere al mercado de vasos fabricados con materiales biodegradables que se descomponen de forma natural en el medio ambiente, reduciendo así los residuos y el impacto ambiental. Estos vasos se utilizan cada vez más como alternativa sostenible a los vasos de plástico convencionales en diversas aplicaciones.
El mercado europeo de vasos biodegradables está segmentado por tipo de material (bioplásticos, papel, bagazo y fibra vegetal), aplicación (bebidas, alimentos), usuario final (restaurantes, instituciones, hogares), canal de distribución (presencial, online) y ubicación geográfica (Reino Unido, Alemania, Francia, Italia, España, Benelux, resto de Europa). Las previsiones de mercado se expresan en valor (USD).
| Bioplásticos | Ácido Poliláctico (PLA) |
| Poli(adipato de butileno-co-tereftalato) (PBAT) | |
| Succinato de polibutileno (PBS) | |
| Polihidroxialcanoatos (PHA) | |
| Otros bioplásticos | |
| Papel | |
| Bagazo y fibra vegetal |
| Bebidas |
| Comida |
| Establecimientos de servicios de alimentación (cafeterías y hoteles) |
| Institucional (Centros Comerciales y Establecimientos Comerciales) |
| Artículos para el hogar |
| Sin publicar |
| Online |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Benelux |
| El resto de Europa |
| Por tipo de material | Bioplásticos | Ácido Poliláctico (PLA) |
| Poli(adipato de butileno-co-tereftalato) (PBAT) | ||
| Succinato de polibutileno (PBS) | ||
| Polihidroxialcanoatos (PHA) | ||
| Otros bioplásticos | ||
| Papel | ||
| Bagazo y fibra vegetal | ||
| por Aplicación | Bebidas | |
| Comida | ||
| Por usuario final | Establecimientos de servicios de alimentación (cafeterías y hoteles) | |
| Institucional (Centros Comerciales y Establecimientos Comerciales) | ||
| Artículos para el hogar | ||
| Por canal de distribución | Sin publicar | |
| Online | ||
| Por país | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Benelux | ||
| El resto de Europa |
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado europeo de vasos biodegradables en términos monetarios?
El mercado generó USD 276.89 millones en ingresos durante 2026 y se proyecta que alcance los USD 374.36 millones en 2031.
¿Qué tasa de crecimiento se prevé para los vasos biodegradables en Europa?
Se prevé que los ingresos del mercado se expandan a una tasa de crecimiento anual compuesta del 6.21% entre 2026 y 2031.
¿Qué tipo de material está creciendo más rápido?
Se prevé que los vasos de bioplástico, principalmente los formatos revestidos de PLA, aumenten a una tasa compuesta anual del 8.02 % hasta 2031, la más rápida entre las categorías de materiales.
¿Por qué España es el mercado nacional con mayor crecimiento?
Las prohibiciones regionales de plástico de un solo uso que entraron en vigor en 2024 y un repunte del turismo impulsan la perspectiva de CAGR del 7.98 % de España hasta 2031.
¿Cómo influyen los distribuidores online en las compras?
Las plataformas de comercio electrónico B2B ahora ofrecen precios instantáneos y datos de huella de carbono, lo que permite a los pequeños cafés pedir vasos compostables certificados con entrega al día siguiente, lo que impulsa una CAGR del 7.28 % para los canales en línea.
¿Qué desafíos limitan una adopción más amplia de vasos biodegradables?
Los precios superiores a los de los vasos convencionales y la cobertura desigual del compostaje industrial limitan el crecimiento, especialmente en el sur y el este de Europa.


