

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
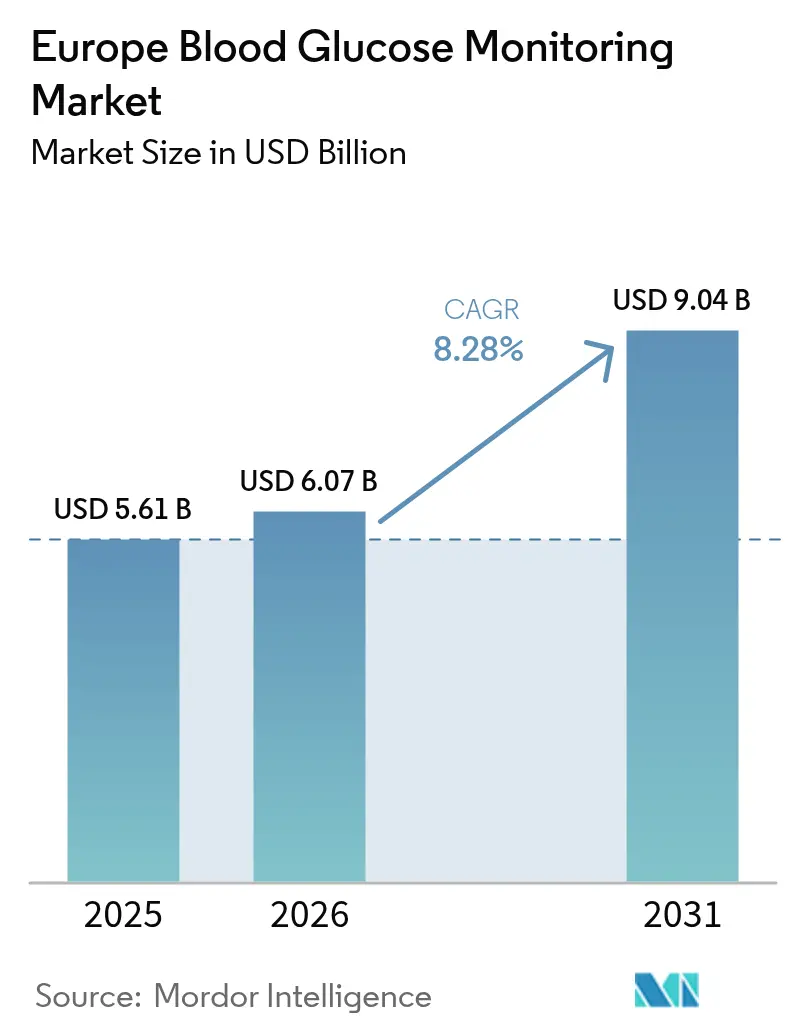
| Tamaño del mercado (2026) | USD 6.07 mil millones |
| Tamaño del mercado (2031) | USD 9.04 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.28% CAGR |
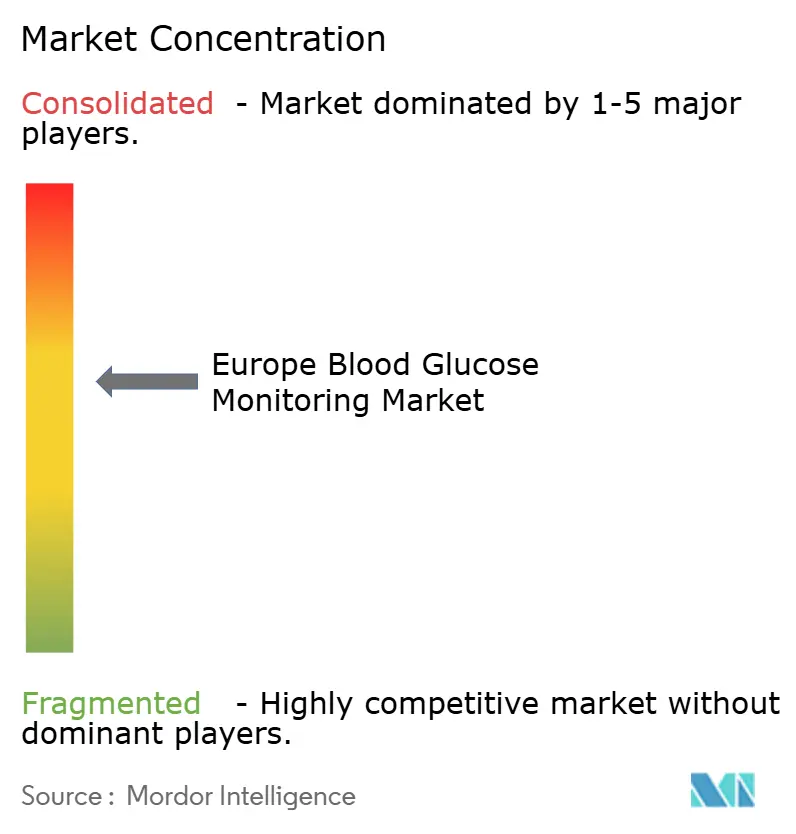
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de monitorización de glucosa en sangre por Mordor Intelligence
Se espera que el tamaño del mercado de monitoreo de glucosa en sangre de Europa crezca de USD 5.61 mil millones en 2025 a USD 6.07 mil millones en 2026 y se pronostica que alcance los USD 9.04 mil millones para 2031 con una CAGR del 8.28% durante 2026-2031.
Este ascenso se ve impulsado por las decisiones legales de los pagadores, que ahora garantizan la monitorización continua de glucosa (MCG) para prácticamente todos los pacientes tratados con insulina en Alemania y el Reino Unido; la creciente adopción de sistemas híbridos de administración de insulina de circuito cerrado que requieren datos del sensor cada cinco minutos; y el envejecimiento de la población, que impulsa la prevalencia de la diabetes cada año en la UE-27. Los precios competitivos de los sensores de MCG han reducido la brecha de costes histórica con las tiras de automonitorización de glucosa en sangre (SMBG), lo que ha permitido que la MCG penetre en las cohortes de tipo 2 no tratadas de forma intensiva en Francia, Italia y España. Al mismo tiempo, los programas nacionales de telediabetes en la región nórdica han normalizado los seguimientos virtuales, trasladando el poder adquisitivo de los dispositivos de los hospitales a los consumidores y ayudando a que la atención domiciliaria se convierta en el canal dominante para el usuario final. Por último, la presión regulatoria para reducir los plásticos de un solo uso está acelerando los cambios de diseño hacia transmisores reutilizables, lo que ofrece a los operadores tradicionales un nuevo elemento diferenciador y disuade a los nuevos participantes de SMBG de bajo coste.
Conclusiones clave del informe
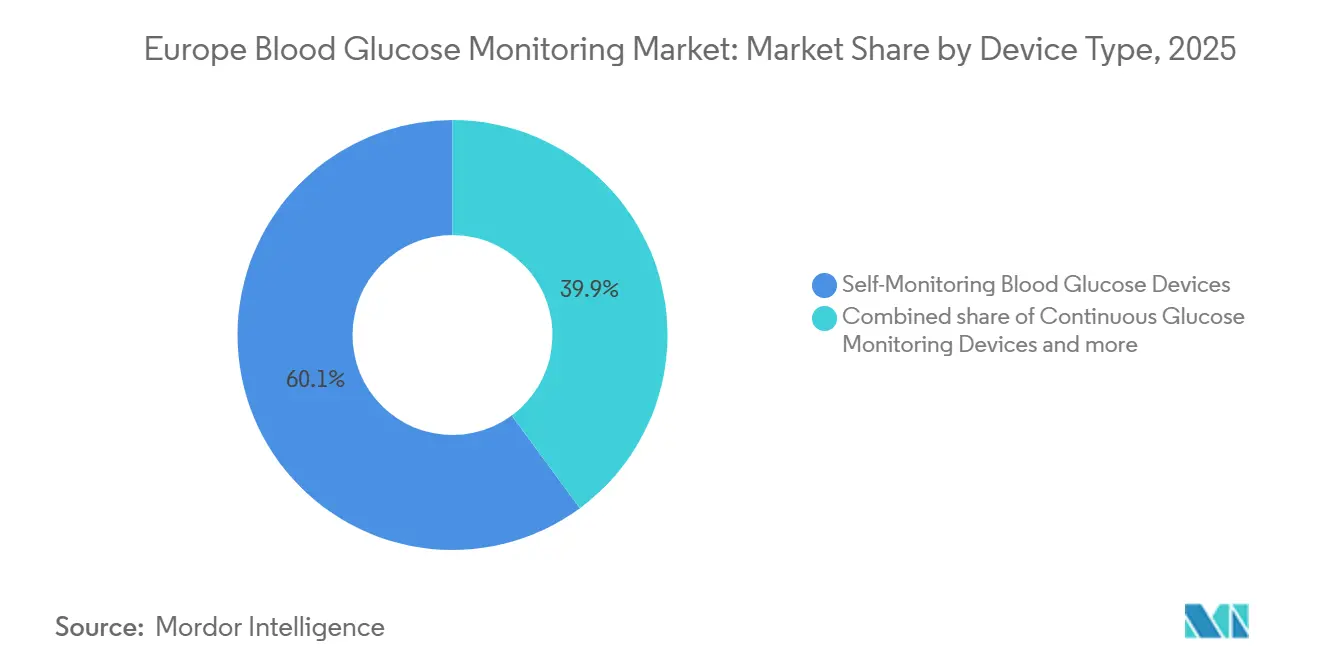
- Por tipo de dispositivo, SMBG retuvo el 60.1% de la participación del mercado de monitoreo de glucosa en sangre en Europa en 2025, mientras que CGM lidera el crecimiento futuro con una CAGR del 10.23% hasta 2031.
- Por tipo de diabetes, la diabetes tipo 2 representó una participación del 73.21 % del mercado europeo de monitoreo de glucosa en sangre en 2025; se proyecta que la diabetes tipo 1 avance a una CAGR del 13.5 % hasta 2031.
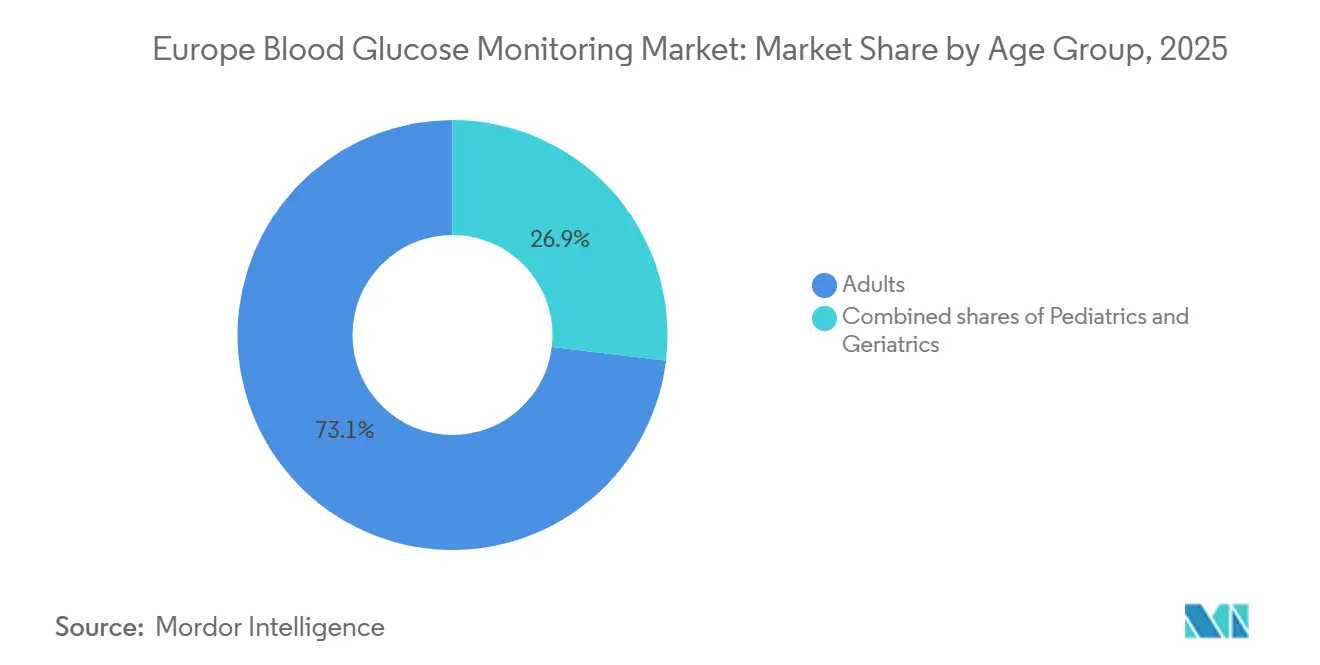
- Por grupo de edad, los adultos representaron el 73.1 % en 2025, mientras que se prevé que la cohorte pediátrica crezca a una tasa compuesta anual del 14.31 % hasta 2031.
- Por tipo de prueba, los métodos invasivos representaron el 59.12 % del tamaño del mercado europeo de monitoreo de glucosa en sangre en 2025; se prevé que las plataformas no invasivas se expandan a una CAGR del 10.78 % durante el mismo período.
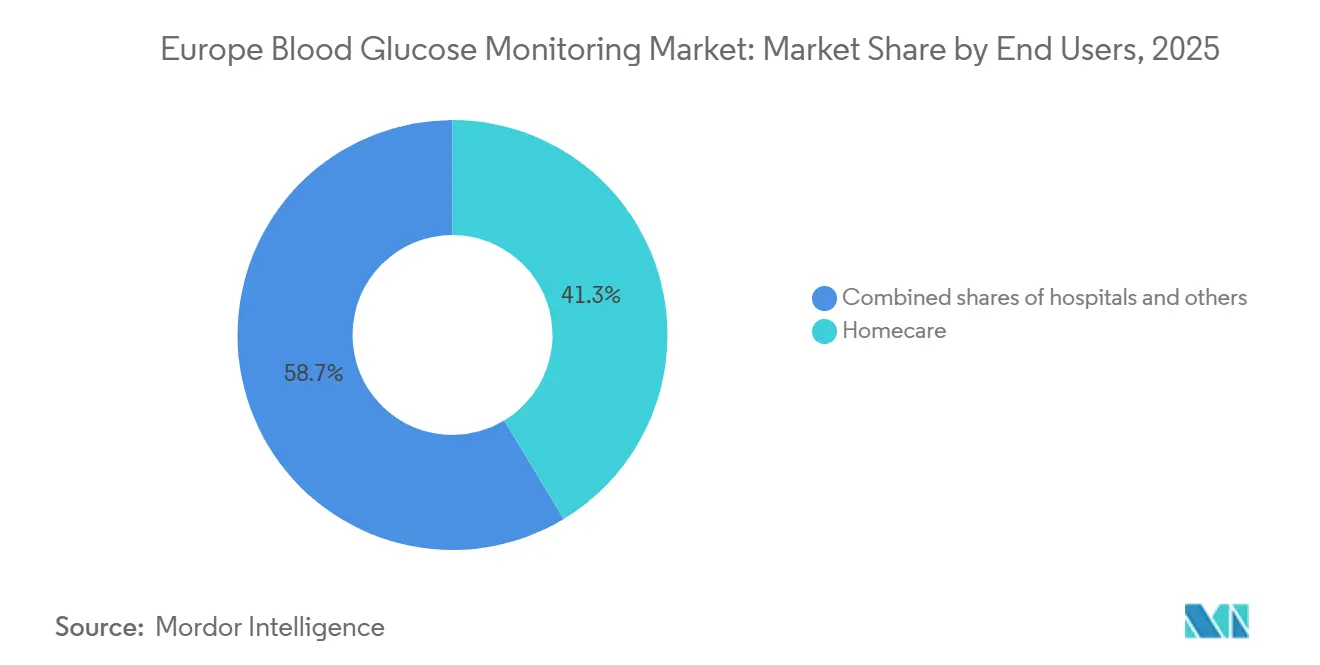
- Por usuario final, el segmento de atención domiciliaria capturó una participación del 41.34 % en 2025 y está en camino de alcanzar una CAGR del 9.87 % hasta 2031.
- Por geografía, Alemania lideró con una participación del 26.76% en 2025, mientras que el Reino Unido registra la trayectoria más rápida con una CAGR del 11.23% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de monitorización de la glucosa en sangre
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de la diabetes y envejecimiento de la población | + 2.1% | UE-5, Polonia, Austria, Suiza | Largo plazo (≥ 4 años) |
| Convergencia de precisión de CGM-SMBG y plataformas de datos híbridas | + 1.8% | Alemania, Reino Unido, Francia, Países Bajos, Suecia | Mediano plazo (2-4 años) |
| Ampliación del reembolso público para CGM en la UE-5 | + 1.5% | Alemania, Reino Unido, Francia, Italia, España | Corto plazo (≤ 2 años) |
| La integración de la salud digital permite clínicas virtuales de diabetes | + 1.3% | Países nórdicos, Países Bajos, Bélgica, Reino Unido | Mediano plazo (2-4 años) |
| Adquisiciones basadas en valor y licitaciones vinculadas a resultados | + 0.9% | Alemania, Francia, Países Bajos | Mediano plazo (2-4 años) |
| Demanda impulsada por ESG de sensores reutilizables de diseño ecológico | + 0.6% | Alemania, Francia, Países Bajos, Suecia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la prevalencia de la diabetes y envejecimiento de la población
Europa contabilizó 61 millones de adultos viviendo con diabetes en 2025, y la Federación Internacional de Diabetes proyecta que esta cifra llegará a 68 millones para 2030. Alemania documentó 8.5 millones de casos diagnosticados en 2025, un aumento del 9% con respecto a 2020, mientras que la prevalencia de Polonia alcanzó el 7.2% en medio de brechas de diagnóstico en zonas rurales [1] Federación Internacional de Diabetes, “IDF Diabetes Atlas 2025”, diabetesatlas.org . Las personas mayores de 65 años, cuya incidencia de diabetes es 3.2 veces mayor que la del grupo en edad laboral, están creciendo más rápidamente en Italia, España y Portugal, lo que impulsa a los proveedores a diseñar MCG con pantallas más grandes y avisos de voz para adaptarse a limitaciones de destreza o cognitivas. Estas características demográficas sustentan una demanda sostenida de unidades tanto para sensores como para tiras reactivas. En consecuencia, el mercado europeo de monitorización de glucosa en sangre continúa viendo volúmenes de base estables incluso a medida que disminuye el consumo de tiras por paciente.
Convergencia de precisión de CGM-SMBG y plataformas de datos híbridos
Ensayos revisados por pares en The Lancet Diabetes & Endocrinology mostraron que los principales sistemas de MCG alcanzan valores de diferencia relativa absoluta media (MARD) inferiores al 9 %, igualando efectivamente los estándares de laboratorio y eliminando la justificación de calibración para SMBG. Abbott FreeStyle Libre 3 y Dexcom G7 obtuvieron la certificación ISO 15197:2013 sin validación de punción digital, lo que llevó a G-BA de Alemania a reembolsar MCG para usuarios de insulina basal tipo 2 a partir de julio de 2025 [2] G-BA Alemania, “Comunicado de prensa julio de 2025”, g-ba.de . Las plataformas de datos híbridas ahora combinan las fuentes de MCG con algoritmos de bombas de insulina y registros de salud electrónicos, elevando la precisión del circuito cerrado y reduciendo la ventaja de precio de 0.45 EUR por prueba que SMBG alguna vez tuvo. A medida que los responsables de la toma de decisiones sopesan el costo total de la atención, la economía basada en tiras reactivas por sí sola ya no puede proteger a SMBG de la pérdida de cuota de mercado.
Ampliación del reembolso público para CGM en los cinco países de la UE
El Servicio Nacional de Salud (NHS) de Inglaterra comprometió 350 millones de libras esterlinas anuales en abril de 2024 para proporcionar monitorización continua de glucosa (MCG) instantánea y en tiempo real a todos los pacientes tratados con insulina. La Alta Autoridad de Salud francesa siguió el ejemplo en septiembre de 2024, ampliando la cobertura a pacientes con diabetes tipo 2 mal controlada que recibían múltiples inyecciones diarias. Italia y España implementaron en 2025 planes de financiación similares, aunque con matices regionales, que vinculan el pago a métricas de reducción de la hipoglucemia. Estas acciones, en conjunto, amplían el universo reembolsable en más de 1.2 millones de usuarios europeos en dos años, lo que supone el mayor impacto de la demanda de MCG en una década.
Integración de la salud digital que permite clínicas virtuales de diabetes
Tras la pandemia, el 42 % de los seguimientos de diabetes en los países nórdicos se realizaron virtualmente en 2025, frente al 18 % en 2020, gracias a los paneles de control en la nube que permiten a los profesionales sanitarios ajustar la insulina a distancia. El centro de datos de MCG de Estocolmo redujo las listas de espera en un 30 % y mejoró la HbA1c en 0.4 puntos porcentuales. Los proyectos piloto daneses que combinan MCG con aplicaciones de coaching con IA alcanzaron un 78 % de participación, lo que demuestra que los estímulos conductuales pueden potenciar el valor del sensor. Estos avances animan a los financiadores a trasladar la atención rutinaria a los entornos domiciliarios, lo que impulsa las ventas de sensores a través de canales directos al consumidor.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de los dispositivos CGM y consumibles | –1.2% | Europa del Sur y del Este | Corto plazo (≤ 2 años) |
| Restricciones en la cadena de suministro de MEMS de grado semiconductor | –0.8% | Alemania, Francia, Reino Unido | Corto plazo (≤ 2 años) |
| La disminución del volumen de insulina impulsada por GLP-1 amortigua la demanda del sensor | –1.0% | Alemania, Reino Unido, Francia | Mediano plazo (2-4 años) |
| Cuellos de botella en el MDR/IVDR de la UE y capacidad limitada de los organismos notificados | –0.7% | Pan-Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de los dispositivos CGM y consumibles
El gasto de bolsillo sigue siendo un obstáculo cuando el reembolso es parcial o inexistente. Los usuarios italianos pagaron entre 120 y 160 euros al mes por los sensores Libre en 2025, el 12 % de la renta disponible media en el sur [3] Sociedad Italiana de Diabetes, «Informe de Acceso 2025», siditalia.it . Las regiones autónomas de España mostraron una cobertura del 70 % en Cataluña, pero solo del 18 % en Extremadura, lo que alimenta las demandas legales de los grupos de pacientes. Polonia financia la monitorización continua de glucosa (MCG) únicamente para niños, dejando a 280 000 adultos usuarios de insulina con tiras de automonitorización de glucosa en sangre (AMGS) que cuestan 35 euros al mes, lo que refuerza las inequidades en salud.
Restricciones de la cadena de suministro de MEMS de grado semiconductor
Los sensores CGM utilizan electrodos electroquímicos fabricados sobre obleas de silicio, compitiendo por puestos en fundiciones que también abastecen chips automotrices. Durante la escasez de 2024-2025, Dexcom enfrentó plazos de entrega de ASIC de 38 semanas y pagó por adelantado 45 millones de euros en inventario de obleas. Abbott adquirió electrodos de platino-iridio de doble fuente para amortiguar el riesgo, acumulando 60 días de inventario de seguridad. Cualquier nueva escasez de silicio podría exponer nuevamente al mercado a desabastecimientos a corto plazo.
Análisis de segmento
Por tipo de dispositivo: CGM gana mientras SMBG defiende su base heredada
La automonitorización de la glucosa en sangre (SMBG) aún representaba el 60.1 % de la cuota de mercado europea de monitorización de la glucemia en 2025, impulsada por el reembolso consolidado para pacientes con diabetes tipo 2 que utilizan fármacos orales y la base instalada de 12 millones de unidades de usuarios de punción digital. Roche Accu-Chek Guide y LifeScan OneTouch Verio Reflect son los principales proveedores de farmacias, aunque sus volúmenes de tiras reactivas disminuyeron entre un 4 % y un 6 % en 2025 debido al auge de la MCG entre los usuarios de insulina. Se prevé que el tamaño del mercado europeo de monitorización de la glucemia vinculado a la MCG crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.23 %, impulsado por la paridad de precisión, la certificación ISO sin calibración y la interoperabilidad con bombas de circuito cerrado.
Los wearables no invasivos emergentes —el parche de microagujas de Biolinq y el sugarBEAT de Nemaura— iniciaron pruebas piloto limitadas en 2025, atrayendo a los 8 millones de prediabéticos que rechazan las punciones digitales. El sensor Guardian 4 de Medtronic alcanzó el 18% de los nuevos inicios de MCG en Alemania en los seis meses posteriores a su lanzamiento en marzo de 2025, lo que subraya el impulso de los sistemas totalmente integrados. Para mitigar la pérdida de cuota de mercado, los proveedores de automonitorización de la glucosa en sangre (SMBG) ahora combinan medidores Bluetooth con portales de análisis, buscando cambiar el enfoque del "dispositivo" a los "datos", incluso a medida que se deteriora la rentabilidad por prueba.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de diabetes: la intensidad del tipo 1 se encuentra con el volumen del tipo 2
Los casos de diabetes tipo 2 generaron el 73.21 % de los ingresos en 2025, lo que confirma su dominio numérico. Sin embargo, la diabetes tipo 1 impulsa un crecimiento desproporcionado y una combinación de tecnologías diversificada. Se proyecta que el tamaño del mercado europeo de monitorización de glucosa en sangre, derivado de los usuarios de diabetes tipo 1, aumente una tasa de crecimiento anual compuesta (TCAC) del 13.5 %, a medida que las directrices pediátricas prescriben la MCG como estándar de atención y proliferan los sistemas de circuito cerrado. Alemania lidera el mercado con una penetración de la MCG del 78 % entre los pacientes de diabetes tipo 1.
Los pacientes con diabetes tipo 1 también gastan 4.2 veces más per cápita en sensores y suministros para bombas que los usuarios de automonitorización de glucosa en sangre (SMBG) de tipo 2, lo que concentra los márgenes de beneficio de los fabricantes. La ampliación del reembolso para el MCG de tipo 2 ahora depende de la demostración clínica de la reducción de la hipoglucemia, en lugar de solo de los promedios glucémicos, un obstáculo que los proveedores están estudiando activamente. Una mayor inclusión del monitoreo de la prediabetes podría permitir la entrada de 18 millones de usuarios adicionales, pero los expedientes de apoyo de la rentabilidad siguen siendo un requisito previo.
Por grupo de edad: aumento en pediatría, rezago en geriatría
Los adultos representaron el 73.1 % de los ingresos en 2025, pero la pediatría supera a todas las cohortes con una tasa de crecimiento anual compuesta (TCAC) prevista del 14.31 %. El programa escolar de Suecia implementó el MCG en el 92 % de los niños con diabetes tipo 1 para 2025, lo que redujo los ingresos a urgencias en un 44 %.
La adopción en la población geriátrica se sitúa en el 19%, a pesar de representar el 28% de los europeos diabéticos, limitada por dificultades de destreza manual y el escepticismo hacia las nuevas tecnologías. La función de Abbott, que permite a los cuidadores ver el progreso de los pacientes, elevó la adopción entre los adultos mayores alemanes y holandeses un 18% interanual. El programa piloto italiano, que combina el MCG con teleconsultas semanales, alcanzó una adherencia del 72%, lo que indica que los servicios integrales, en lugar de solo hardware, pueden abrir las puertas a este segmento conservador.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de prueba: La dominancia invasiva se enfrenta a un desafío no invasivo
Las modalidades invasivas, que abarcan la automonitorización de la glucosa en sangre (SMBG) y la monitorización continua de la glucosa (MCG) mínimamente invasiva, representaron el 59.12 % en 2025, gracias a la integración de las bombas. Se proyecta que las tecnologías no invasivas crecerán a una tasa de crecimiento anual compuesta (TCAC) del 10.78 % hasta 2031, a medida que los pacientes se inclinan por opciones sin dolor. El sugarBEAT de Nemaura registró una MARD del 12.3 % en ensayos clínicos, suficiente para los segmentos de pago privado, aunque aún lejos de los umbrales de financiación pública.
El parche intradérmico de Biolinq, actualmente en revisión para el marcado CE, se posiciona como "prácticamente no invasivo", ofreciendo un uso de 14 días sin dañar la piel y un lanzamiento previsto para 2026. Sin embargo, para los usuarios que dependen de bombas de insulina, la monitorización continua de la glucosa (MCG) invasiva conserva una ventaja en precisión y tiempo real, especialmente para los algoritmos automatizados de administración de insulina que se ajustan cada cinco minutos. Por lo tanto, los sistemas invasivos dominarán los segmentos de alta agudeza, mientras que los no invasivos ganarán terreno entre las poblaciones con diabetes tipo 2 y prediabéticas con un estilo de vida controlado.
Por el usuario final: la atención domiciliaria avanza, los hospitales retroceden
Los centros de atención domiciliaria generaron el 41.34 % de los ingresos en 2025 y se prevé que aumenten una tasa de crecimiento anual compuesta (TCAC) del 9.87 %, lo que refleja la persistente preferencia de los pacientes por la monitorización remota. Las cajas de enfermedad alemanas informaron que el 68 % de las consultas de endocrinología fueron virtuales en 2025, lo que redujo los costes por paciente en 340 EUR.
Los hospitales representaron una parte significativa, pero enfrentan un crecimiento más lento, ya que el reembolso rara vez cubre el uso de sensores en pacientes hospitalizados. Libre Pro de Abbott aborda la carga de trabajo del personal con informes retrospectivos, pero su adopción sigue siendo baja. El comercio electrónico directo al consumidor, clasificado en "Otros", experimentó un auge significativo en 2025 después de que Dexcom y Abbott lanzaran la entrega por suscripción, lo que subraya una inclinación hacia el sector minorista de la salud que redefine la estrategia del canal.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Alemania controlaba el 26.76 % del mercado europeo de monitorización de glucosa en sangre en 2025, gracias a una cobertura legal que financia la MCG para todos los pacientes con diabetes tipo 1 y pacientes con diabetes tipo 2 de alto riesgo. La penetración de la MCG entre los usuarios alemanes de insulina alcanzó el 78 %, y las cajas de enfermedad han puesto en marcha contratos basados en resultados que recompensan aún más la adherencia al sensor.
El Reino Unido es el territorio con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.23 % prevista hasta 2031, gracias al programa de 350 millones de libras esterlinas del Servicio Nacional de Salud (NHS) de Inglaterra, que extiende la monitorización continua de glucosa (MCG) instantánea y en tiempo real a 400 000 personas tratadas con insulina. Los proveedores establecen la distribución directa para facilitar la entrega a domicilio, lo que evita la presión sobre los márgenes de las farmacias y permite una rápida expansión. Francia le sigue, con la expansión del reembolso de HAS a pacientes con diabetes tipo 2 que se inyectan varias veces al día, aunque la velocidad de implementación es desigual en los departamentos rurales.
España e Italia presentan un acceso fragmentado a nivel regional. Cataluña alcanza una importante cobertura de MCG. El programa italiano de pago por rendimiento vincula el reembolso a la reducción de la hipoglucemia, trasladando el riesgo a los proveedores y, al mismo tiempo, impulsando la adopción entre las autoridades sanitarias con dificultades económicas. Los Países Bajos alcanzan una penetración del 64 % de la diabetes tipo 1 gracias a un modelo de pago por tiempo dentro del rango de cobertura. Los países nórdicos, en conjunto, poseen una cuota de mercado considerable, pero destacan por encima de su peso en la innovación en clínicas virtuales y la adopción pediátrica. Europa del Este sigue centrada en la automonitorización de la glucosa en sangre (AMG) debido a las limitaciones presupuestarias, aunque Polonia ha anunciado la financiación de MCG para adultos a partir de 2027.
Panorama regulatorio
En Europa, los productos de monitorización de glucosa en sangre, como las tiras reactivas y los sensores de monitorización continua de glucosa (MCG), están sujetos al Reglamento (UE) 2017/746 sobre productos sanitarios para diagnóstico in vitro (IVDR), además de los requisitos más amplios del Reglamento (UE) sobre dispositivos médicos (MDR) para los componentes de hardware y software asociados, cuando corresponda. Un referente de cumplimiento a corto plazo es EUDAMED: a fecha de 27 de noviembre de 2025, cuatro módulos de EUDAMED estaban plenamente operativos, y las obligaciones de transparencia correspondientes serán obligatorias a partir del 28 de mayo de 2026. Esto centra la atención en la identificación, el registro y la trazabilidad del ciclo de vida de los dispositivos para fabricantes y representantes autorizados.
La actividad política también continúa abordando las limitaciones de capacidad y de procesos derivadas de la implementación del MDR/IVDR. La Comisión Europea publicó propuestas el 16 de diciembre de 2025 para modificar el MDR y el IVDR, con el objetivo declarado de simplificar los procesos y reducir la carga administrativa. La Comisión de Salud del Parlamento Europeo respaldó una revisión basada en el riesgo en julio de 2026. Paralelamente, la Agencia Europea de Medicamentos (EMA) estableció un programa piloto para el segundo trimestre de 2026 con el fin de brindar mayor apoyo regulatorio y asesoramiento científico a través de paneles de expertos para dispositivos médicos innovadores, creando así otra vía para que los desarrolladores de sistemas avanzados de monitorización continua de la glucosa (MCG) y sistemas integrados de gestión de la diabetes participen desde una etapa más temprana en la definición de la evidencia y las expectativas de rendimiento.
Panorama competitivo
Cuatro multinacionales, Abbott, Dexcom, Medtronic y Roche, concentraron la mayor parte de los ingresos del mercado europeo de monitorización de glucosa en sangre en 2025. La franquicia FreeStyle Libre de Abbott generó 1.8 millones de euros en ventas, impulsada por un sensor de perfil bajo, alertas Bluetooth y una creciente integración con bombas de insulina. El G7 de Dexcom se hizo con el 22 % de los nuevos MCG iniciados en Alemania y el Reino Unido en los seis meses posteriores a su lanzamiento en 2025, gracias a un calentamiento de 30 minutos y un uso durante 10 días.
Medtronic se diferencia mediante la integración vertical; su MiniMed 780G integra sensores Guardian 4 con dosificación algorítmica de insulina y captó el 18 % de los nuevos inicios de diabetes tipo 1 en Alemania en 2025. Roche sigue dominando la automonitorización de la glucosa en sangre (SMBG) mediante contratos farmacéuticos, pero está priorizando la terapia digital a medida que disminuye el volumen de tiras reactivas. Las oportunidades de espacio en blanco, como la monitorización de la prediabetes y las interfaces adaptadas a personas mayores, atraen a empresas emergentes como Biolinq y Nemaura, aunque los obstáculos regulatorios y de capital siguen siendo considerables.
La analítica mejorada con IA se perfila como el próximo campo de batalla. La aplicación LibreLink de Abbott y el algoritmo Meal Detection de Medtronic ya predicen fluctuaciones de glucosa, lo que aumenta la apuesta para los proveedores de software independientes de los sensores. Las licitaciones vinculadas a los resultados en Alemania, Francia y los Países Bajos favorecen a las empresas ya establecidas con amplios datos, pero también fomentan las colaboraciones entre fabricantes de dispositivos y startups de IA para cumplir con los umbrales de pago por rendimiento.
Líderes de la industria europea de monitorización de glucosa en sangre
F. Hoffmann-La Roche AG
Abbott Laboratories
dexcom inc.
Medtronic plc
Cuidado de la diabetes de Ascensia
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: MiniMed amplió su colaboración con Abbott para incorporar sensores duales integrados de glucosa y cetonas a su ecosistema de dosificación inteligente. Esto amplía las opciones de sensores para los usuarios de sistemas automatizados de administración de insulina e incrementa la presión competitiva sobre los paquetes integrados de bombas de insulina y monitorización continua de glucosa en Europa.
- Mayo de 2026: Abbott obtuvo la marca CE para Libre Duo y Libre Duo 10 Day, lo que permite la monitorización continua de glucosa y cetonas. La detección de dos analitos refuerza la seguridad de los pacientes tratados con insulina y facilita la diferenciación en las negociaciones de reembolso centradas en la prevención de eventos adversos.
- Agosto de 2024: MTD Group completó la adquisición de las agujas para pluma de insulina y los sistemas de monitorización de glucosa en sangre de Ypsomed y presentó un plan de inversión para modernizar sus instalaciones de producción europeas. Esta transacción reconfigura la base de proveedores de sistemas de automonitorización de glucosa en sangre en Europa y añade mecanismos de producción a gran escala que pueden influir en los precios y la participación en licitaciones.
Alcance y metodología
Una de las mejores formas de comprender la diabetes y cómo los diversos alimentos, medicamentos y actividades afectan la diabetes es medir sus niveles de azúcar en sangre. Controlar los niveles de glucosa en sangre puede ayudar al médico a crear una estrategia de manejo para esta enfermedad. El mercado europeo de medicamentos para la insulina humana está segmentado por medicamentos y geografía. El informe ofrece el valor (en USD) y el volumen (en unidades) de los segmentos anteriores.
Por tipo de dispositivo
| Autocontrol de la glucosa en sangre (SMBG) |
| Monitoreo continuo de glucosa (CGM) |
| Dispositivos portátiles no invasivos emergentes |
Por tipo de diabetes
| Diabetes tipo 1 |
| Diabetes tipo 2 |
Por grupo de edad
| Pediatría |
| Adultos |
| Geriatría |
Por tipo de prueba
| Invasivo |
| No invasivo |
Por usuario final
| Hospitales |
| Cuidados en el hogar |
| Otros |
Por país
| Alemania |
| Francia |
| Reino Unido |
| Italia |
| España |
| El resto de Europa |
| Por tipo de dispositivo | Autocontrol de la glucosa en sangre (SMBG) |
| Monitoreo continuo de glucosa (CGM) | |
| Dispositivos portátiles no invasivos emergentes | |
| Por tipo de diabetes | Diabetes tipo 1 |
| Diabetes tipo 2 | |
| Por grupo de edad | Pediatría |
| Adultos | |
| Geriatría | |
| Por tipo de prueba | Invasivo |
| No invasivo | |
| Por usuario final | Hospitales |
| Cuidados en el hogar | |
| Otros | |
| Por país | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el mercado de monitoreo de glucosa en sangre en Europa?
Se prevé que el mercado se expanda a una tasa compuesta anual del 8.28 % entre 2026 y 2031, aumentando de USD 6.07 millones a USD 9.04 millones.
¿Qué tipo de dispositivo está ganando más terreno en Europa?
El monitoreo continuo de glucosa es la categoría de más rápido crecimiento, proyectada en una CAGR del 10.23% a medida que el reembolso se amplía y la precisión ahora rivaliza con los estándares de laboratorio.
¿Por qué el Reino Unido es el país con mayor crecimiento en dispositivos de monitorización de glucosa?
Un programa del NHS England de 350 millones de libras financia la monitorización continua de la glucosa (CGM) para todos los pacientes tratados con insulina, impulsando una tasa de crecimiento anual compuesta (CAGR) del 11.23 % hasta 2031 y fomentando modelos de distribución directa al consumidor.
¿Qué desafíos podrían frenar la expansión del mercado?
Los principales obstáculos son los altos precios de los sensores en regiones con reembolso parcial, las limitaciones en la cadena de suministro de semiconductores y un cambio hacia la terapia GLP-1 que reduce el uso de insulina.


