

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
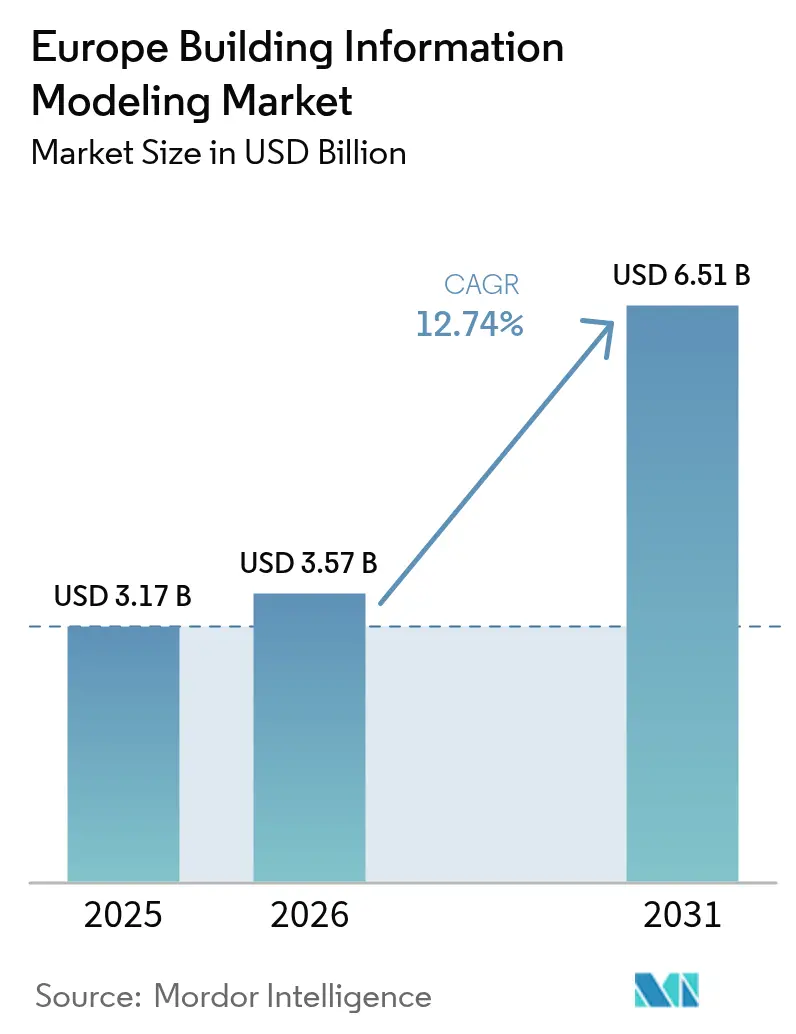
| Tamaño del mercado (2026) | USD 3.57 mil millones |
| Tamaño del mercado (2031) | USD 6.51 mil millones |
| Tasa de crecimiento (2026 - 2031) | 12.74% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de modelado de información de construcción (BIM) por Mordor Intelligence
El mercado europeo de modelado de información para la construcción (BIM) alcanzó un valor de 3.17 millones de dólares en 2025 y se estima que crecerá desde los 3.57 millones de dólares en 2026 hasta alcanzar los 6.51 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 12.74% durante el período de previsión (2026-2031).
La financiación acelerada para la digitalización, los mandatos regulatorios vinculantes y la creciente demanda de informes sobre el carbono durante el ciclo de vida están redefiniendo las prioridades de adquisición y sustentando la rápida trayectoria de crecimiento de la región. Los incentivos gubernamentales del Mecanismo de Recuperación y Resiliencia, de 750 000 millones de euros (847 500 millones de dólares), continúan acelerando las inversiones en software, mientras que los programas de infraestructura pública a gran escala y los proyectos comerciales privados amplían la base de usuarios potenciales. La implementación en la nube y las licencias por suscripción se están expandiendo rápidamente, ofreciendo a los equipos de ingeniería más pequeños puntos de entrada asequibles e impulsando a los proveedores establecidos hacia ecosistemas abiertos y colaborativos. Simultáneamente, la optimización de modelos asistida por IA y la detección automatizada de conflictos reducen los plazos de diseño, lo que permite a los contratistas entregar proyectos complejos y multinacionales con menor riesgo y mayor certeza de costos. Los proveedores de servicios medianos y especializados están aprovechando este impulso al integrar la capacitación técnica, la gestión de proyectos y la gobernanza de datos en paquetes llave en mano que complementan el software con licencia.
Conclusiones clave del informe
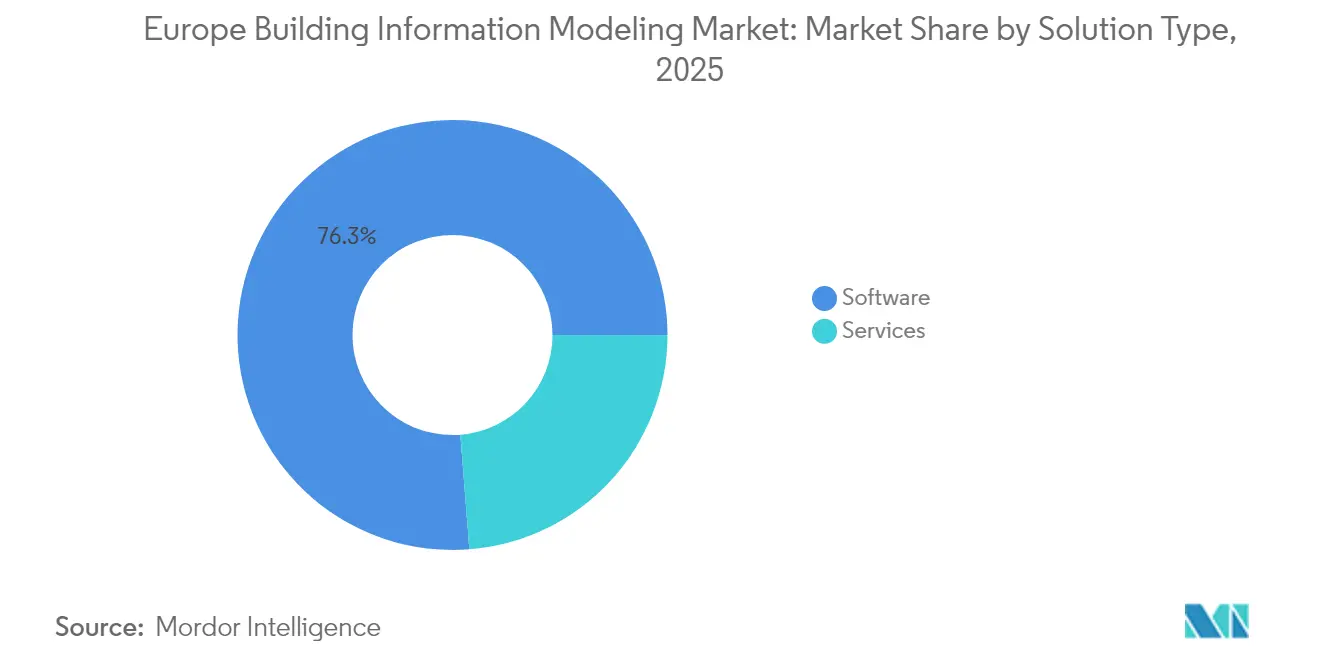
- Por tipo, el software representó el 76.25% de la participación del mercado BIM en Europa en 2025, mientras que los servicios registraron la CAGR más rápida del 13.05% hasta 2031.
- Por modelo de implementación, las instalaciones locales representaron el 57.45 % del tamaño del mercado BIM de Europa en 2025 y la nube registró la perspectiva de CAGR más alta del 13.30 %.
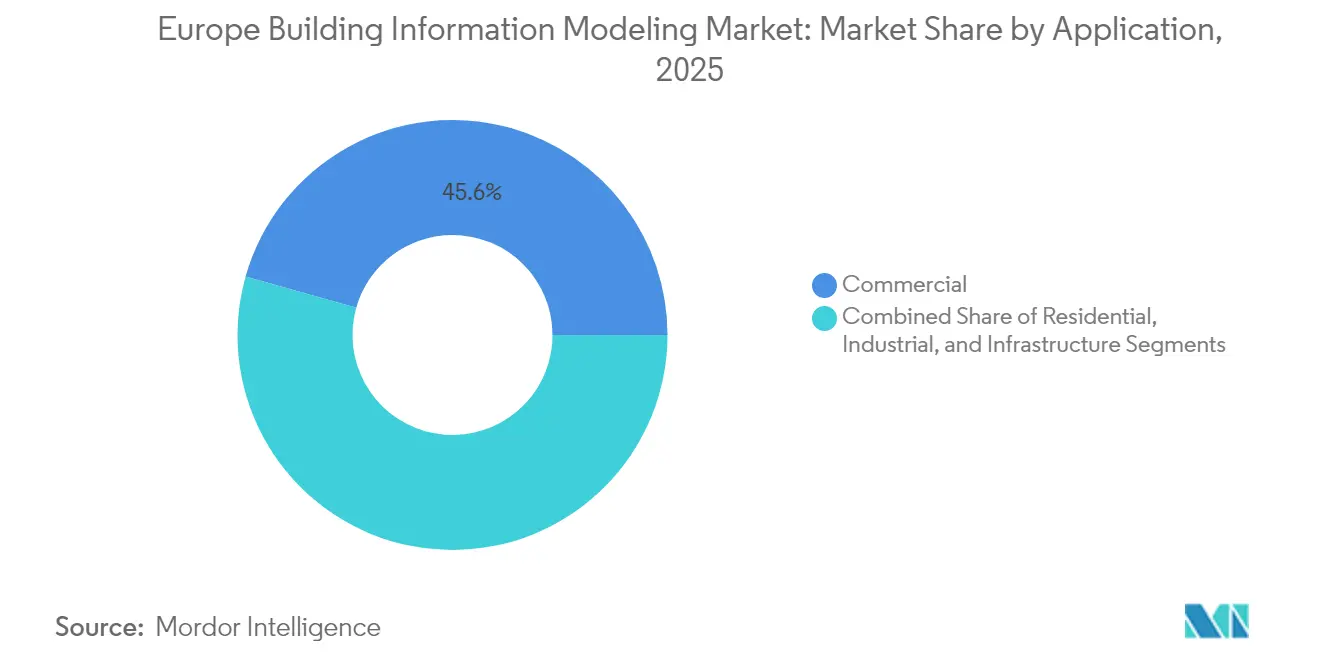
- Por aplicación, la construcción comercial lideró con una participación del 45.62% en 2025; la infraestructura se está expandiendo a una CAGR del 13.32% hasta 2031.
- Por usuario final, los arquitectos y diseñadores obtuvieron una participación del 33.78 % en 2025, mientras que se proyecta que los propietarios y operadores de instalaciones crecerán a una CAGR del 13.56 % hasta 2031.
- Por países, el Reino Unido captó una participación del 28.85% en 2025 y los Países Bajos muestran la CAGR más fuerte del 13.70% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de modelado de información de construcción
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de BIM exigida por el gobierno | + 3.2% | En toda la UE: los más fuertes se encuentran en el Reino Unido, Alemania y los Países Bajos. | Mediano plazo (2-4 años) |
| Financiación acelerada de la digitalización | + 2.8% | En toda la UE, concentrado en el sur y el este de Europa | Corto plazo (≤ 2 años) |
| Cambio a plataformas colaborativas basadas en la nube | + 2.1% | Global: adopción temprana en los países nórdicos y los Países Bajos | Mediano plazo (2-4 años) |
| Vinculación del ciclo de vida del Pacto Verde Europeo con el carbono | + 1.9% | En toda la UE: los más fuertes se encuentran en Alemania, Francia y Países Bajos. | Largo plazo (≥ 4 años) |
| Creciente adopción de módulos externos | + 1.7% | Europa del Norte, Alemania, Países Bajos, Países Nórdicos | Mediano plazo (2-4 años) |
| Diseño generativo impulsado por IA | + 1.3% | Centros tecnológicos: Reino Unido, Alemania, Países Bajos, Francia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La adopción de BIM exigida por el gobierno impulsa la transformación de las adquisiciones
Las Directivas de Contratación Pública de la UE obligan a los propietarios del sector público a exigir entregables compatibles con BIM, transformando los requisitos de licitación en los 27 estados miembros y promoviendo flujos de trabajo digitales coordinados. [1] Ministerio Federal de Transporte de Alemania, “Planificación y Construcción Digital”, bmvi.de El Reino Unido ha aplicado un mandato de Nivel 2 desde 2016, mientras que Alemania exige BIM para los planes de transporte federales desde 2020. La política por fases de Italia alcanza la cobertura total para proyectos superiores a 1 millón de euros para 2025, creando plazos firmes que aceleran las compras de software, la certificación del personal y la reingeniería de procesos. Estas reglas eliminan las barreras de entrada para los proveedores de software y servicios, pero también penalizan a los contratistas que posponen la mejora de las habilidades, impulsando efectivamente toda la cadena de valor hacia la madurez digital a medio plazo.
La financiación acelerada de la digitalización redefine las prioridades de inversión
En el marco del Mecanismo de Recuperación y Resiliencia, cada Estado miembro debe canalizar al menos el 20 % de su asignación hacia la transición digital, y la digitalización de la construcción califica como un gasto elegible. [2] Comisión Europea, “Plan de recuperación para Europa”, commission.europa.eu El sur y el este de Europa reciben una parte desproporcionada, lo que libera capital para empresas que históricamente carecían de recursos para migrar de flujos de trabajo 2D. Dado que el gasto de estímulo está limitado a 2026, muchos propietarios públicos están emitiendo licitaciones BIM plurianuales con carga inicial, comprimiendo así los plazos de implementación. Los proveedores que pueden combinar alojamiento en la nube, capacitación de usuarios y auditorías de cumplimiento en paquetes llave en mano están capturando este aumento, incluso cuando la cartera de proyectos pueda normalizarse una vez que los fondos de estímulo disminuyan.
Cambio a plataformas de diseño colaborativo basadas en la nube
Los entornos en la nube ofrecen la posibilidad de compartir modelos en tiempo real y controlar versiones, algo fundamental para infraestructuras transfronterizas como el corredor ferroviario Escandinavo-Mediterráneo. Dinamarca exige entornos de datos comunes basados en la nube para proyectos estatales para 2025, y los Países Bajos se alinean con el esquema BIM abierto de buildingSMART para que las partes interesadas puedan intercambiar datos libremente. Las licencias de suscripción reducen los costes iniciales y las capas en los módulos de análisis, lo que facilita el acceso a la computación de alto rendimiento a pequeños subcontratistas. Las comprobaciones de reglas basadas en IA integradas en los servicios en la nube reducen drásticamente las solicitudes de información (RFI) y las repeticiones de trabajos, lo que ayuda a los contratistas a proteger los márgenes reducidos en contratos con costes objetivo.
El Pacto Verde Europeo integra la elaboración de informes de carbono con los flujos de trabajo BIM
La Directiva sobre el rendimiento energético de los edificios exige libros de registro digitales para 2025, lo que obliga a los propietarios de edificios a registrar el carbono incorporado y operativo a lo largo del ciclo de vida del activo. [3] Comisión Europea, “Directiva sobre el rendimiento energético de los edificios”, energy.ec.europa.eu Los proveedores de software ahora incorporan bases de datos ambientales y herramientas automatizadas de cuantificación de materiales para que los diseñadores puedan ejecutar escenarios de carbono junto con estimaciones de costos. Alemania y los Países Bajos extienden la regla a las renovaciones importantes, ampliando el mercado de servicios a las rehabilitaciones de patrimonio. La consolidación entre los proveedores de BIM y los especialistas en análisis de sostenibilidad, ejemplificada por la adquisición de Buildrz por parte de One Click LCA, señala una creciente demanda de plataformas de diseño a operación totalmente integradas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales de software y capacitación | -2.1% | En toda la UE: los contratistas más fuertes son las PYME del sur y el este de Europa | Corto plazo (≤ 2 años) |
| Persistente brecha de habilidades entre los contratistas de las PYME | -1.8% | En toda la UE: agudo en Alemania, Francia e Italia | Mediano plazo (2-4 años) |
| Madurez BIM nacional inconsistente | -1.3% | Proyectos transfronterizos, mercados de Europa del Este | Mediano plazo (2-4 años) |
| Estándares de interoperabilidad fragmentados | -1.1% | Entornos de múltiples proveedores en toda la UE | A largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos costos de implementación limitan la adopción por parte de las PYME
Las suites BIM completas pueden costar más de 10,000 EUR por puesto al año, y los contratistas deben añadir actualizaciones de las estaciones de trabajo y programas de formación de varias semanas para adquirir la competencia necesaria. Estos desembolsos disuaden a las pequeñas empresas comerciales, que aún constituyen la mayor parte de la cadena de suministro europea. Si bien existen subvenciones, los complejos procedimientos de solicitud y los requisitos de cofinanciación suelen marginar a las entidades más pequeñas. A medida que los grandes contratistas desplazan los resultados BIM hacia abajo en la pirámide de subcontratación, las pymes sin capacidad digital corren el riesgo de quedar excluidas de proyectos lucrativos, lo que ralentiza la penetración homogénea en el mercado a corto plazo.
La persistente brecha de habilidades limita la efectividad de la implementación
Las encuestas del sector revelan que el 42 % de las empresas constructoras europeas no pueden encontrar suficiente personal con conocimientos de BIM para cumplir con los plazos de los proyectos. [4] EY Italia, “Il BIM è il protagonista della Transformazione Digitale,” ey.com Alemania, Francia e Italia están especialmente limitadas a medida que se aceleran las obras públicas. Las universidades y los centros de formación profesional están añadiendo planes de estudio, pero persiste un desfase de varios años entre la matrícula y la graduación. La escasez eleva los salarios de los gestores BIM certificados, aumentando los gastos generales de los proyectos y retrasando los plazos de entrega. Los proveedores de servicios gestionados cubren parcialmente la brecha, pero la alta demanda sigue superando al talento disponible a medio plazo.
Análisis de segmento
Por tipo de solución: Los servicios iluminan el valor más allá del software
Las soluciones de software captaron el 76.25 % de la cuota de mercado BIM en Europa en 2025, lo que confirma su posición fundamental en oficinas de diseño y sedes de contratistas. Sin embargo, el segmento de servicios avanza a una tasa de crecimiento anual compuesta (TCAC) del 13.05 %, superando a las aplicaciones con licencia, ya que propietarios y contratistas buscan socios expertos que puedan traducir los mandatos regulatorios en planes de ejecución BIM. Se prevé que el tamaño del mercado BIM europeo para servicios de implementación y consultoría se amplíe a medida que la auditoría de cumplimiento, la gestión de cambios y la administración de CDE se conviertan en necesidades recurrentes. Los paquetes de servicios integrados, vinculados a suscripciones anuales, difuminan las fronteras, animando a los proveedores a actuar como asesores estratégicos, además de proveedores de software.
La creciente complejidad de los proyectos y la colaboración transfronteriza incrementan la demanda de coordinación de modelos federados, resolución de conflictos y documentación de gobernanza de datos. Las empresas de servicios ofrecen asesoramiento esencial sobre la certificación ISO 19650, ciberseguridad y la transferencia de datos del ciclo de vida. A medida que los propietarios públicos integran el seguimiento de las emisiones de carbono en las licitaciones, los consultores expertos en integración de datos ambientales se diferencian. En consecuencia, es probable que continúen las fusiones y adquisiciones, como la oleada de 3.277 millones de dólares de Nemetschek en el sector de servicios, a medida que los proveedores buscan ingresos en el sector final.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por implementación: los canales en la nube democratizan el acceso
Las implementaciones locales controlaron el 57.45 % del tamaño del mercado BIM europeo en 2025, favorecidas por empresas reticentes a las normas de soberanía de datos, especialmente en Alemania. Sin embargo, se prevé que los entornos en la nube se expandan una tasa de crecimiento anual compuesta (TCAC) del 13.30 %, aprovechando las nuevas rutinas de trabajo condicionadas por la colaboración remota durante la pandemia. Los planes de suscripción flexibles minimizan el gasto de capital e integran actualizaciones automáticas, atrayendo a pequeños subcontratistas que antes dependían de herramientas de dibujo básicas.
Marcos de interoperabilidad como IFC 4.3 y BCF 3.0 facilitan el intercambio de datos, aumentando la comodidad con el almacenamiento externo. Los propietarios públicos nórdicos y neerlandeses ya requieren CDE basados en la nube, lo que acelera la adopción. Las topologías híbridas están ganando terreno: los datos confidenciales se aíslan en servidores locales, mientras que las tareas no críticas se transfieren a la analítica en la nube. Este modelo equilibra el cumplimiento normativo con la productividad, allanando el camino para la conectividad universal en cadenas de suministro dispersas.
Por aplicación: la inversión en infraestructura impulsa la próxima ola
Las aplicaciones de construcción comercial generaron el 45.62 % de los ingresos en 2025, reflejando proyectos de oficinas y comercios de alto perfil en capitales y grandes centros económicos. Los equipos multidisciplinares utilizan modelos 3D para coordinar sistemas MEP complejos y geometrías de fachadas. Sin embargo, la infraestructura avanza a un ritmo acelerado con una tasa de crecimiento anual compuesta (TCAC) del 13.32 %, impulsada por la Red Transeuropea de Transporte y los corredores de energías renovables. Los promotores de ferrocarriles, carreteras y energía eólica marina utilizan la programación basada en modelos y gemelos digitales para minimizar el tiempo de inactividad y prolongar la vida útil de los activos. La cuota de mercado europea de BIM para infraestructuras está a punto de eclipsar los volúmenes comerciales en una década si las inversiones en cartera se mantienen en curso.
El hermanamiento digital en aeropuertos, puertos marítimos y puentes facilita el mantenimiento predictivo y las operaciones en tiempo real. Las instalaciones de la zona de operaciones del Aeropuerto de Gatwick utilizan gemelos BIM alimentados por sensores para la monitorización del estado, lo que subraya la transición de modelos centrados en el diseño a sistemas de inteligencia operativa capaces de integrar flujos de datos del IoT casi en tiempo real.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: los propietarios emergen como administradores digitales
Los arquitectos y diseñadores conservaron una participación del 33.78 % en 2025, pero los propietarios y operadores de las instalaciones están creciendo a una tasa compuesta anual del 13.56 %, lo que indica un giro fundamental hacia el rendimiento del ciclo de vida en lugar de los ahorros en el diseño inicial.
Los libros de registro digitales obligatorios y los pasaportes de carbono obligan a los propietarios a presupuestar la custodia de datos a largo plazo. Hospitales, universidades y centros logísticos solicitan cada vez más entregables BIM vinculados a activos para agilizar la entrega de FM y permitir la gestión predictiva de activos. Como resultado, los flujos de trabajo de software ahora integran plataformas CAFM y BMS para ofrecer paneles de control unificados, ampliando el mercado de servicios de análisis posconstrucción.
Análisis geográfico
El Reino Unido aportó el 28.85 % de los ingresos de 2025 y sigue siendo el pilar del mercado BIM europeo, respaldado por su dilatada experiencia en el ámbito de la certificación de Nivel 2 y su consultora líder a nivel mundial. Programas emblemáticos como HS2 y Thames Tideway se basan en el modelado 5D para optimizar los plazos y el control de costes. La Ley de Seguridad de la Construcción obliga a los operadores de edificios de gran altura a presentar registros digitales seguros, lo que impulsa la demanda de modelos as-built mucho después de su finalización.
Alemania le sigue de cerca, impulsada por su Plan Maestro BIM y sus campus de fabricación de automóviles autónomos, que se basan en modelos integrados de construcción de fábricas. Los grandes proyectos de transporte municipal y la infraestructura de transición energética imponen estrictos requisitos BIM, lo que refuerza la demanda de servicios. La preferencia por las implementaciones híbridas es pronunciada debido a la sólida cultura de privacidad de datos, que sustenta un importante segmento local.
Los Países Bajos lideran la tabla de crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 13.70 % hasta 2031, gracias a que los objetivos de la economía circular exigen pasaportes de materiales y diseños listos para desmontar. Los pasaportes digitales de construcción para todas las nuevas construcciones para 2025 transforman los archivos BIM en registros legales de la cantidad de material y el carbono incorporado. La contratación pública progresiva acelera la adopción de la nube, lo que permite a las pymes acceder a modelos de alta fidelidad mediante visores basados en navegador sin necesidad de hardware pesado.
Las naciones nórdicas invierten colectivamente en corredores panregionales como Fehmarnbelt, que muestran una revisión regulatoria basada en modelos y un cumplimiento automatizado.
El mandato escalonado de Italia, junto con la financiación de la UE, reduce su brecha de adopción, mientras que España aprovecha las subvenciones del Mecanismo de Recuperación para reformas hospitalarias que incorporan mejoras energéticas impulsadas por BIM.
Panorama regulatorio
Los requisitos BIM en Europa están determinados por las prácticas de contratación pública de la UE y un conjunto cada vez mayor de normas de digitalización de la construcción a nivel europeo. Las Directivas de Contratación Pública de la UE han incorporado entregables compatibles con BIM en los procesos de licitación de los Estados miembros, mientras que los mandatos nacionales siguen endureciendo los plazos, como el mandato de Nivel 2 del Reino Unido (desde 2016), el requisito BIM de Alemania para los planes federales de transporte (desde 2020) y la política gradual de Italia que busca alcanzar la cobertura total para proyectos superiores a 1 millón de euros en 2025. A nivel de la UE, el CEN/TC 442 apoya la estandarización mediante la norma EN ISO 19650 para la gestión de la información y la norma EN ISO 16739-1 (IFC) para el intercambio de datos, reforzando la orientación hacia entregables auditables e interoperables.
Las normas sobre información de productos y activos vinculan cada vez más los entregables BIM a los flujos de datos regulados a lo largo de la cadena de suministro de la construcción. El Reglamento (UE) 2024/3110 (Reglamento de productos de construcción) entró en vigor el 7 de enero de 2025 y se hizo de aplicación general el 8 de enero de 2026, introduciendo un marco para los flujos de información digital de productos, incluidos los conceptos de Pasaporte Digital de Producto para productos de construcción. Por otra parte, el Grupo de Trabajo BIM de la UE ha impulsado enfoques openBIM armonizados e independientes de los proveedores para la contratación pública, incluido un documento de posición publicado en noviembre de 2025 que exige requisitos BIM mínimos y alineados en toda la UE. Esta propuesta genera expectativas respecto a los Entornos de Datos Comunes, los planes de gestión de la información y los datos de entrega estandarizados.
Análisis de la cadena de valor
La cadena de valor de BIM en Europa comienza con los organismos de normalización y los clientes del sector público que definen los requisitos de información, y continúa a través de los proveedores de software y plataformas en la nube, los socios de implementación y las partes interesadas en la ejecución de proyectos. Los organismos de normalización europeos (en particular CEN/TC 442 a través de EN ISO 19650 y EN ISO 16739-1/IFC) y la coordinación intergubernamental a través del Grupo de Trabajo BIM de la UE ayudan a establecer los formatos de datos y las prácticas de gestión de la información que los proveedores y las empresas de servicios ponen en práctica. Los editores de software y los proveedores de entornos de datos comunes (CDE) proporcionan herramientas de autoría, coordinación de modelos y API, mientras que los integradores de sistemas, los consultores BIM y los proveedores de servicios gestionados traducen los requisitos normativos y del cliente en planes de ejecución BIM, procesos alineados con la norma ISO 19650 y gobernanza de modelos.
En la fase posterior, diseñadores, ingenieros, contratistas generales y subcontratistas especializados crean e intercambian modelos, cronogramas y datos de activos, mientras que los propietarios y operadores de instalaciones establecen cada vez más requisitos para los datos de transferencia del ciclo de vida y los registros digitales. La captura de valor se concentra en las licencias y suscripciones de software, incluida la administración de CDE en la nube, y en servicios profesionales como la implementación, la capacitación y las auditorías de cumplimiento. Los flujos de trabajo adyacentes, como la captura de la realidad, la federación de modelos y la integración de informes de sostenibilidad y carbono, también respaldan la monetización. Persisten puntos de fricción en torno a la interoperabilidad transfronteriza y la madurez nacional desigual, con mandatos legales de BIM en la contratación pública que aceleran la adopción para grandes programas públicos (alrededor de 12 a partir de 2024) mientras que dejan a muchas PYME más dependientes de los requisitos de los contratistas principales y la capacidad de capacitación disponible.
Panorama competitivo
El mercado BIM europeo presenta una concentración moderada: los cinco principales proveedores representan aproximadamente el 55% de los ingresos, lo que deja margen para empresas de nivel medio y especialistas de nicho. Autodesk, Nemetschek y Bentley Systems consolidan el mercado con suites integrales, grandes bases instaladas y adquisiciones activas. El aumento del dividendo de Nemetschek a 0.55 EUR (0.622 USD) por acción subraya un sólido flujo de caja que financia la I+D en IA y BIM abierto. Bentley reporta un crecimiento de ingresos recurrentes de dos dígitos, impulsado por suscripciones en la nube y servicios gemelos de infraestructura.
Nuevos competidores, como Speckle y Didimi, buscan superposiciones de interoperabilidad que superen los silos propietarios, aliviando así un problema fundamental señalado por las agencias públicas. hsbcad y Hexagon se centran en nichos verticales como la madera fuera de obra y los flujos de trabajo de captura de la realidad a modelo, ampliando la cobertura de BIM a la fabricación y la robótica de campo. El cumplimiento normativo asistido por IA y el diseño generativo siguen siendo oportunidades en blanco; los primeros pilotos demuestran ahorros de costes, pero su implantación generalizada está a la espera de la validación de los puntos de referencia.
Los proveedores se diferencian por su compatibilidad con idiomas locales, bibliotecas de cumplimiento nativas y la certificación ISO 19650, promocionada durante licitaciones públicas. Los paquetes híbridos centrados en servicios están en aumento, vinculando las licencias de software a contratos de consultoría plurianuales. Esta tendencia difumina las fronteras tradicionales de los productos y centra la atención competitiva en la rentabilidad y la analítica integrada, en lugar de limitarse a la paridad de funciones.
Líderes de la industria europea del modelado de información de construcción
Autodesk, Inc.
Dassault Systèmes SE
Hexágono AB
trimble inc.
Bentley Systems Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Nemetschek y su marca Graphisoft anunciaron el lanzamiento de un complemento para Archicad-Autodesk Forma Connection, diseñado para mejorar la continuidad entre el diseño inicial y los flujos de trabajo de creación BIM. Este anuncio responde a la demanda de los compradores de interoperabilidad entre proveedores y reduce la fricción de datos para los equipos que utilizan cadenas de herramientas mixtas en arquitectura y construcción.
- Diciembre de 2025: Autodesk anunció su quinto acuerdo de colaboración estratégica con Royal BAM Group NV, extendiendo así una larga trayectoria de cooperación centrada en flujos de trabajo de construcción basados en BIM e inteligencia artificial. Esta renovación refuerza la estandarización de las grandes constructoras en torno a plataformas integradas de gestión de proyectos, lo que facilita la continuidad de las suscripciones y los servicios en programas plurianuales.
- Junio de 2024: Hexagon adquirió Voyansi, proveedor de soluciones BIM y VDC para el sector AECO, con el fin de ampliar su cartera de soluciones BIM dentro de Hexagon Geosystems. Esta adquisición amplía la presencia de software de Hexagon en torno a la entrega basada en modelos y complementa los flujos de trabajo basados en la captura de la realidad, utilizados para convertir las condiciones de campo en datos BIM utilizables.
Alcance del informe sobre el mercado europeo de modelado de información de construcción
El modelado de información de construcción (BIM) es un proceso basado en modelos 3D para crear y administrar información sobre un proyecto de construcción a lo largo del ciclo de vida del proyecto. Los resultados importantes de este proceso son el modelo de información del edificio y la descripción digital de cada aspecto del activo construido para administrar la infraestructura del edificio de una mejor manera.
El mercado europeo de modelado de información de construcción está segmentado por tipo (software y servicios), tipo de implementación (en las instalaciones y en la nube), aplicación (comercial, residencial e industrial) y país.
Por tipo de solución
| Software |
| Servicios |
Por tipo de implementación
| Soluciones |
| Cloud |
por Aplicación
| Comercial |
| Residencial |
| Industrial |
| Infraestructura |
Por usuario final
| Arquitectos y diseñadores |
| Contratistas Generales |
| Subcontratistas especializados |
| Propietarios y operadores de instalaciones |
Por país
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Netherlands |
| Países nórdicos (Dinamarca, Suecia, Noruega, Finlandia) |
| El resto de Europa |
| Por tipo de solución | Software |
| Servicios | |
| Por tipo de implementación | Soluciones |
| Cloud | |
| por Aplicación | Comercial |
| Residencial | |
| Industrial | |
| Infraestructura | |
| Por usuario final | Arquitectos y diseñadores |
| Contratistas Generales | |
| Subcontratistas especializados | |
| Propietarios y operadores de instalaciones | |
| Por país | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| Países nórdicos (Dinamarca, Suecia, Noruega, Finlandia) | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado BIM en Europa en 2026?
El tamaño del mercado BIM europeo será de 3.57 millones de dólares en 2026, con una CAGR del 12.74 % proyectada hasta 2031.
¿Qué modelo de implementación está creciendo más rápido en Europa?
Las plataformas BIM basadas en la nube se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 13.30 %, impulsadas por mandatos regionales para entornos de datos comunes colaborativos.
¿Qué impulsa la adopción de BIM en el sur y el este de Europa?
La financiación para la digitalización acelerada del Mecanismo de Recuperación y Resiliencia de la UE asigna capital específicamente a actualizaciones de tecnología de la construcción.
¿Por qué los propietarios de instalaciones están invirtiendo fuertemente en BIM?
Los gemelos digitales y las demandas regulatorias para los registros de energía y carbono impulsan a los propietarios a mantener registros BIM detallados del ciclo de vida para el mantenimiento predictivo y el cumplimiento.
¿Qué país muestra la tasa de crecimiento BIM más alta?
Los Países Bajos lideran con una perspectiva de CAGR del 13.70 % gracias a los mandatos de economía circular y los pasaportes de construcción digitales obligatorios.


