

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
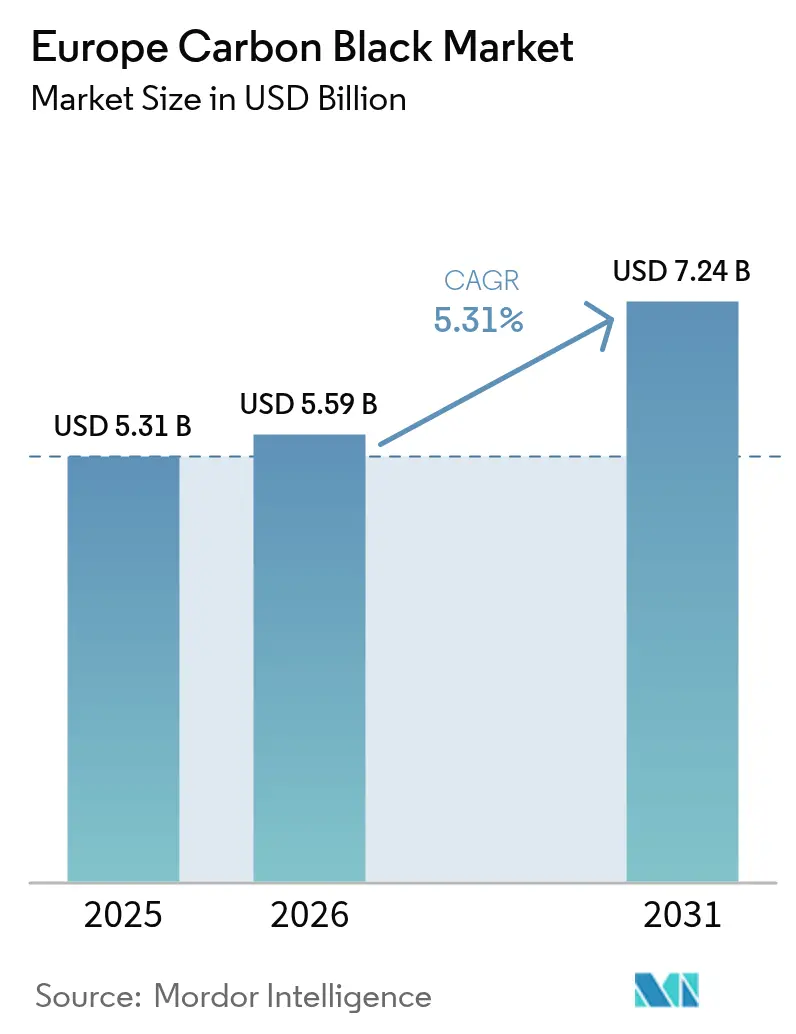
| Tamaño del mercado (2026) | USD 5.59 mil millones |
| Tamaño del mercado (2031) | USD 7.24 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.31% CAGR |
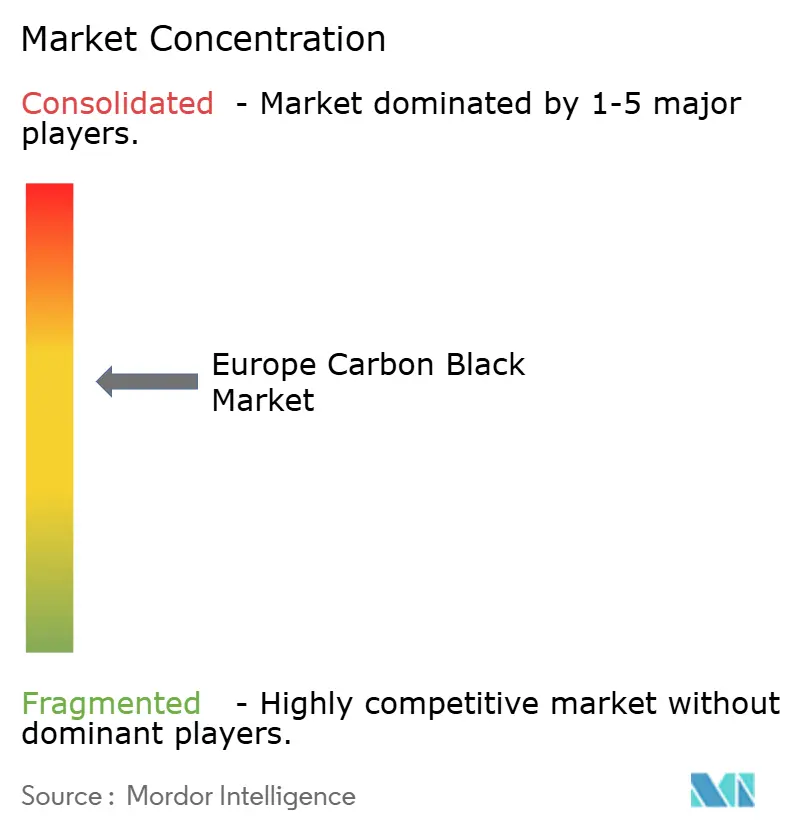
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de negro de carbón por Mordor Intelligence
El mercado europeo de negro de humo alcanzó un valor de 5.59 millones de dólares en 2025 y se estima que crecerá de 7.24 millones de dólares en 2026 a 5.31 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.31 % durante el período de pronóstico (2026-2031). La expansión del mercado se ve impulsada por la rápida localización de la oferta tras la prohibición de importación de material ruso en julio de 2024, el giro acelerado hacia los neumáticos para vehículos eléctricos que favorecen formulaciones de baja resistencia a la rodadura y las estrictas regulaciones de economía circular que exigen contenido reciclado en los nuevos productos. Los productores de neumáticos y baterías de primer nivel están profundizando la colaboración con proveedores regionales de negro de humo para asegurar entregas cercanas a sus instalaciones, mitigar la volatilidad de las materias primas y cumplir con los límites de hidrocarburos aromáticos policíclicos (HAP) del reglamento REACH, que entrarán en vigor en 2025. Al mismo tiempo, los costos de producción están disminuyendo en las instalaciones que ahora procesan gases residuales ricos en hidrógeno en lugar de aceites aromáticos tradicionales, lo que les permite defender sus márgenes a pesar de los elevados precios de la energía. La competencia se ha intensificado a medida que los proveedores especializados buscan una mayor cuota de mercado en recubrimientos, carcasas de baterías y plásticos conductores, mientras que los innovadores en el campo del negro de humo recuperado ganan terreno mediante alianzas con los principales fabricantes de neumáticos.
Conclusiones clave del informe
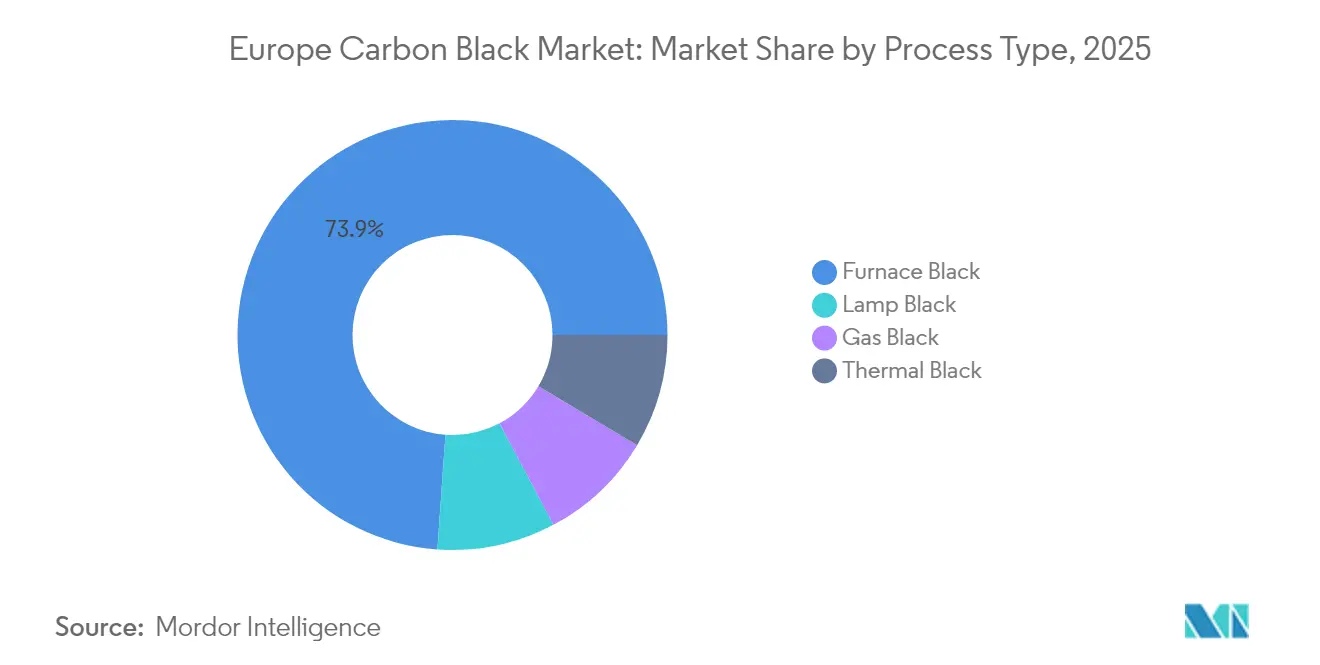
- Por tipo de proceso, el negro de horno representó el 73.88 % de la participación de mercado de negro de humo en Europa en 2025. Se proyecta que el negro de lámpara registre la CAGR más rápida del 7.72 % entre 2026 y 2031.
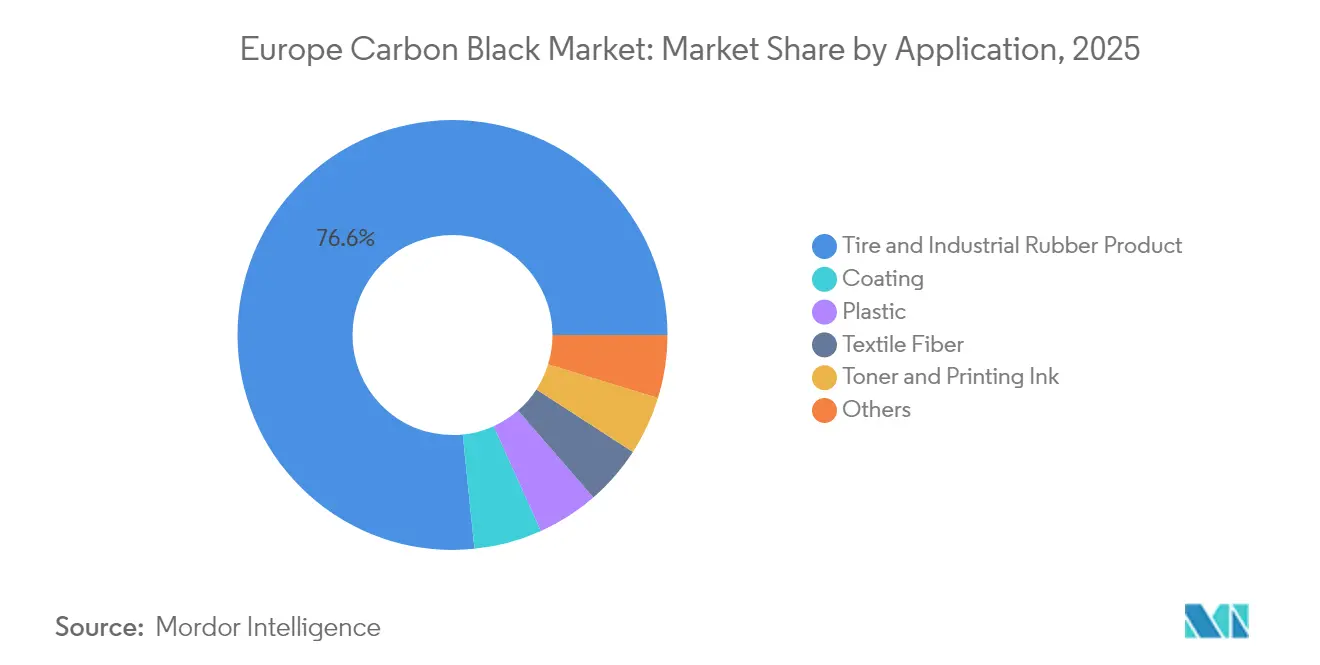
- Por aplicación, los neumáticos y el caucho industrial capturaron el 76.63 % del tamaño del mercado de negro de carbono de Europa en 2025. Se prevé que las aplicaciones de recubrimiento se expandan a una CAGR del 6.92 % hasta 2031.
- Alemania representó el 23.42% de la demanda regional en 2025, mientras que se prevé que el Reino Unido avance a una CAGR del 6.55% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del negro de carbono en Europa
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de neumáticos para vehículos eléctricos de color negro y baja resistencia a la rodadura | + 1.2% | Alemania, Francia, Reino Unido | Mediano plazo (2-4 años) |
| Los fabricantes de equipos originales cambian a negros especiales para carcasas de baterías de iones de litio | + 0.8% | Alemania, suecia | Largo plazo (≥4 años) |
| Los mandatos de economía circular impulsan la integración del negro de carbono recuperado | + 1.1% | En toda la UE | Largo plazo (≥4 años) |
| El gas residual del craqueador, rico en hidrógeno, reduce los costos de la materia prima | + 0.7% | Países Bajos, Alemania | Mediano plazo (2-4 años) |
| Las modernizaciones de fábricas inteligentes mejoran el rendimiento de la producción | + 0.6% | Corredores industriales de Europa occidental | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
La demanda de neumáticos para vehículos eléctricos acelera las aplicaciones de baja resistencia a la rodadura
La adopción de vehículos eléctricos está redefiniendo las especificaciones de los compuestos para neumáticos, ya que los fabricantes de equipos originales priorizan la eficiencia energética sobre los criterios de rendimiento convencionales. Los neumáticos de baja resistencia a la rodadura requieren una distribución del tamaño de partícula estrictamente controlada y tratamientos superficiales personalizados que reducen las pérdidas por histéresis, lo que permite a los proveedores obtener primas de precio de entre el 15 % y el 20 % con respecto a los neumáticos de grado comercial. Los principales fabricantes de neumáticos europeos están desarrollando conjuntamente negros de humo de origen biológico y reciclado que conservan el agarre y reducen la pérdida de energía, y la colaboración es más intensa en Alemania y Francia, donde la producción de vehículos eléctricos alcanza el mayor crecimiento. Estos esfuerzos están estrechando los acuerdos de compra a largo plazo entre las principales empresas de neumáticos y los productores regionales de neumáticos de grado especializado, mejorando así la visibilidad de la demanda en el mercado europeo de negros de humo.
Las aplicaciones de carcasas de baterías impulsan la demanda de carcasas negras especiales
Los diseñadores de baterías de iones de litio ahora especifican negros de carbono de baja emisión de cenizas y alta conductividad para garantizar una distribución uniforme de la corriente y el apantallamiento contra interferencias electromagnéticas. Imerys ha comercializado grados con áreas superficiales específicas finamente ajustadas que favorecen el transporte estable de iones de litio en celdas cilíndricas, tipo bolsa y prismáticas. Las gigafábricas de Suecia, Alemania y Polonia estipulan el abastecimiento local como parte de sus sistemas de evaluación de proveedores para reducir las emisiones integradas, lo que impulsa a los productores europeos de productos especializados a ampliar su capacidad y agilizar los procesos de calificación de productos.
Las regulaciones de la economía circular exigen la integración del negro de carbón recuperado
Las directivas de la UE sobre la valorización de neumáticos usados apuntan a umbrales mínimos de contenido reciclado en neumáticos nuevos, reforzando la validación técnica proporcionada por el proyecto BlackCycle que concluyó en 2024 [1] Comisión Europea, “Informe final del proyecto BlackCycle”, CORDIS.EUROPA.EU . Los fabricantes de neumáticos de primer nivel han comenzado a emitir licitaciones de suministro plurianuales que combinan grados vírgenes y recuperados, incorporando a pioneros de la pirólisis como Black Bear Carbon al mercado principal. La estandarización de la calidad, particularmente en torno a la morfología de las partículas y la química de la superficie, sigue siendo un trabajo en progreso, pero las primeras series comerciales han cumplido con los estándares de durabilidad de los fabricantes de equipos originales, reduciendo el riesgo percibido para una adopción más amplia en todo el mercado europeo del negro de humo.
Los gases de escape ricos en hidrógeno reducen la dependencia de las materias primas
El cambio de materia prima de negro de humo (CBFS) importado a gas residual de craqueo rico en hidrógeno permite a los productores asegurar abundantes materias primas locales y, al mismo tiempo, reducir la intensidad de carbono. Las plantas de demostración en los Países Bajos y Alemania muestran una reducción en los costos unitarios del negro de humo, mientras que las emisiones de gas quemado disminuyen considerablemente. Los productores que integran esta ruta esperan alcanzar la paridad de costos con sus competidores asiáticos a pesar del aumento de los precios de la energía en Europa.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sustitución de sílice en neumáticos ecológicos en segmentos premium | -0.9% | Mercados premium de Europa occidental | Mediano plazo (2-4 años) |
| Precios volátiles del CBFS y del alquitrán de hulla | -0.4% | En toda la UE | Corto plazo (≤2 años) |
| El conflicto entre Rusia y la UE altera las cadenas de suministro | -0.7% | Europa del Este y Central | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
La sustitución del sílice pone a prueba la cuota de mercado premium
Los fabricantes de neumáticos de alta gama para turismos están potenciando el refuerzo de sílice para cumplir con las normas de eficiencia de combustible, reduciendo el contenido de negro de humo virgen hasta en un 15 % en compuestos de banda de rodadura seleccionados. La brecha de rendimiento entre la sílice y los sistemas híbridos avanzados de negro de humo y sílice se está reduciendo, lo que presiona los volúmenes de productos básicos en las carteras premium. Los proveedores se apresuran a diseñar negros de superficie modificada que se adhieran eficazmente a los agentes de acoplamiento organosilánicos, con la esperanza de recuperar su cuota de mercado en estos nichos rentables.
La volatilidad de los precios de las materias primas presiona los márgenes
La disponibilidad de brea de alquitrán de hulla se redujo después de que la producción de altos hornos europeos se desacelerara durante la transición al acero verde, lo que provocó oscilaciones de precios de más del 40% entre 2023 y 2025. Dado que los productores europeos de negro de humo cierran contratos de suministro plurianuales con los clientes de neumáticos, se ven presionados cada vez que los costos spot de CBFS se disparan, lo que obliga a un mayor uso de cobertura y diversificación en bioaceites y aceites de pirólisis para preservar la estabilidad del margen.
Análisis de segmento
Por tipo de proceso: El predominio del negro de horno enfrenta la presión de la especialidad
El negro de horno representó el 73.88 % de la cuota de mercado europea de negro de humo en 2025, lo que subraya su versatilidad tanto en aplicaciones de refuerzo como de pigmentos. A pesar de este dominio, la tasa de crecimiento anual compuesta (TCAC) proyectada del 7.72 % para el negro de humo hasta 2031 indica que la demanda se está fragmentando hacia nichos de alto valor donde se valoran la intensidad del color y el subtono azul. Los fabricantes de hornos están ampliando sus carteras con variantes con bajo contenido de HAP y superficies modificadas para cumplir con los umbrales REACH, previstos para 2025, y combatir la intrusión de productos especializados.
El crecimiento sostenido en recubrimientos, baterías y plásticos incentiva a los proveedores a invertir capital en líneas de negro de gas más pequeñas que ofrecen la topografía de partículas ultrafinas necesaria en pigmentos premium. Estas inversiones resultan atractivas porque los recubrimientos tienen un sobreprecio de entre el 20 % y el 30 % con respecto a las calidades de neumáticos, y protegen a los proveedores de las fluctuaciones cíclicas en la demanda de reemplazo de neumáticos para automóviles. El negro térmico mantiene una presencia fiable, aunque modesta, principalmente en selladores y modificación de polímeros, donde su mayor tamaño de partícula mejora las propiedades de amortiguación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: El liderazgo en neumáticos se ve desafiado por el crecimiento de los recubrimientos
Los neumáticos y productos industriales de caucho generaron el 76.63 % de los ingresos del mercado europeo de negro de carbono en 2025. Si bien esta categoría sigue siendo el pilar del volumen, la aparición de compuestos de banda de rodadura específicos para vehículos eléctricos está obligando a una transición gradual hacia grados de valor añadido y baja resistencia a la rodadura, en lugar de refuerzos masivos. Por el contrario, se proyecta que las formulaciones de recubrimientos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.92 %, impulsadas por estándares más estrictos de protección UV para automóviles y por la adopción de fachadas más oscuras y termorreflectantes en la arquitectura.
Los plásticos mantienen una trayectoria de crecimiento estable de un dígito medio, impulsada por la sustitución de tóneres y tintas por componentes automotrices ligeros que requieren blindaje conductor. El nicho de mercado de tóneres y tintas de impresión se ve presionado por la digitalización, pero se beneficia de los negros especiales de mayor resolución que preservan la rentabilidad. La demanda de fibras textiles sigue siendo baja, pero prometedora en tejidos técnicos, donde la capacidad de absorción infrarroja del negro de carbono mejora el rendimiento de la ropa de protección.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado negro de carbón alemán
Alemania generó el 23.42 % de la demanda regional en 2025, aprovechando su cadena de valor integrada de automoción y química, que coubica plantas de neumáticos, plantas de craqueo petroquímico y centros de investigación y desarrollo de materiales avanzados. Los productores de Renania están implementando rutas piloto de gases de escape de craqueo que reducen drásticamente las importaciones de materia prima y la intensidad de las emisiones. La presencia de divisiones líderes de investigación y desarrollo de neumáticos de fabricantes de equipos originales (OEM) también acelera la certificación de calidades de nueva generación de baja resistencia a la rodadura y recuperadas, lo que refuerza la preeminencia de Alemania en el mercado europeo de negro de carbono.
Mercado negro de carbono del Reino Unido
El Reino Unido se encamina a una tasa de crecimiento anual compuesta (TCAC) del 6.55 % hasta 2031, la más rápida entre las principales economías. La localización tras el Brexit impulsa a las plantas de mezcla nacionales a abastecerse en las Islas Británicas siempre que sea posible, lo que reduce el riesgo de plazos de entrega relacionados con las fronteras. La debilidad de la libra esterlina también ha impulsado las exportaciones de negro especial para recubrimientos y baterías, mejorando la utilización de activos en las plantas del Reino Unido y atrayendo nuevos compromisos de capital de empresas globales consolidadas y de nuevos participantes.
Mercados europeos más amplios
Francia, Italia y el resto de Europa mantienen sólidas posiciones en la producción automotriz e industrial. Francia avanza en la integración del negro de humo recuperado por delante de muchos otros países, beneficiándose de los proyectos de demostración liderados por Michelin, cuya validación comercial se produjo en 2024. La demanda italiana se alinea estrechamente con los ciclos de reemplazo de neumáticos, mientras que las oportunidades de nicho en los Países Bajos, Suecia y Polonia giran en torno a la fabricación de baterías y los clústeres de productos químicos especializados. Europa del Este aún se está recalibrando tras la prohibición rusa de importaciones, lo que ha impulsado una rápida reorientación del abastecimiento hacia proveedores de Europa Occidental y Asia.
Análisis de la cadena de valor
El suministro de negro de humo en Europa comienza con materias primas de hidrocarburos, principalmente aceites de negro de humo (CBFS) procedentes de refinerías y corrientes de aromáticos, con insumos adicionales que incluyen gases residuales de craqueo y, cada vez más, aceite de pirólisis de neumáticos para grados circulares. Los productores de negro de humo (procesos de horno, gas, térmico y lámparas) convierten estos insumos en negros de refuerzo y pigmentos, mientras que los productores de negro de humo recuperado (rCB) convierten neumáticos al final de su vida útil mediante pirólisis y luego muelen, peletizan y califican el rCB para su uso posterior. El cumplimiento y el registro de la industria van de la mano con la cadena física, y los registros REACH (CE) n.º 1907/2006 se coordinan en la práctica a través de estructuras de presentación conjunta como el consorcio CB4REACH, que define los requisitos de documentación, ensayos y gestión de materiales para fabricantes e importadores.
El canal intermedio-final se basa en el suministro directo a fabricantes de neumáticos y productos de caucho, con distribución adicional a través de fabricantes de compuestos y distribuidores especializados en recubrimientos, plásticos, tintas y aplicaciones conductoras. La prohibición de la UE de julio de 2024 sobre las importaciones de negro de humo ruso modificó los patrones de abastecimiento, lo que impulsó a los fabricantes de neumáticos y a los fabricantes de compuestos a endurecer los ciclos de cualificación con los productores europeos y a diversificar sus fuentes de suministro hacia importaciones no rusas y alternativas circulares. Las recientes aprobaciones de fabricantes de equipos originales (OEM) para el negro de humo ruso, como las de Continental vinculadas a la producción de Pyrum Innovations, demuestran que la cualificación, el acabado (molienda/peletización) y el control constante de las especificaciones se han convertido en pasos clave de la cadena de valor, y no solo la capacidad de producción.
Panorama competitivo
El suministro regional está moderadamente consolidado. Orion Engineered Carbons, Cabot Corporation y Birla Carbon cuentan con el respaldo de un acceso a materias primas integrado verticalmente y amplios laboratorios de desarrollo de aplicaciones cerca de las instalaciones de sus clientes. Su enfoque estratégico se centra en la expansión de grados especiales, la modernización digital de las plantas y la certificación de cumplimiento de bajos niveles de HAP para defender su cuota de mercado frente al creciente número de sustitutos. El impulso regulatorio hacia la circularidad permite a nuevos participantes como Black Bear Carbon y Pyrum Innovations competir con credibilidad en el mercado del negro de humo recuperado. Sus grados derivados de la pirólisis ya superan las pruebas de resistencia de los fabricantes de equipos originales (OEM) y aseguran contratos de suministro para neumáticos de equipo original (OEM).
Líderes de la industria del negro de carbón en Europa
Birla Carbon (Grupo Aditya Birla)
Corporación Cabot
Carbones de ingeniería de Orion
Grupo de carbono de Omsk
Tokai Carbon Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Pyrum Innovations AG recibió la aprobación de Continental para el suministro ilimitado de su negro de humo recuperado ThermoTireBlack, producido en la nueva planta de molienda y peletización en Dillingen/Saar, Alemania. Esta aprobación consolida la presencia del rCB en el suministro habitual de la industria del neumático, permitiendo la estandarización de las especificaciones y entregas de mayor volumen gracias a una etapa de acabado específica. Asimismo, fortalece la relación comercial para establecer acuerdos de compra a largo plazo entre proveedores que utilizan pirólisis y fabricantes de neumáticos de primer nivel.
- Julio de 2025: Orion Engineered Carbons anunció planes para cerrar entre tres y cinco líneas de producción de negro de humo en sus instalaciones, incluyendo Europa, para finales de 2025. Esta medida refleja la continua optimización de su cartera y activos hacia líneas de mayor rendimiento y una gama de productos más diversificada. En Europa, estas racionalizaciones pueden ajustar el equilibrio entre la oferta y la demanda de ciertos grados, impulsando a los clientes hacia la contratación a largo plazo y la cualificación de fuentes alternativas.
- Marzo de 2024: El proyecto BlackCycle, financiado por la UE, concluyó, proporcionando un referente técnico e industrial para la circularidad del negro de humo a partir de neumáticos al final de su vida útil y materias primas circulares relacionadas. Su finalización contribuyó a generar confianza en la integración de contenido reciclado en la cadena de valor y ayudó a definir el trabajo de validación de los grados recuperados con los fabricantes de neumáticos. Los resultados del programa también reforzaron la colaboración entre proveedores de materiales y fabricantes de neumáticos en cuanto a especificaciones y criterios de durabilidad para materiales de carbono circulares.
Alcance del informe sobre el mercado europeo de negro de carbono
El negro de humo es un polvo fino de carbono producido por combustión incompleta o descomposición térmica de hidrocarburos gaseosos o líquidos en condiciones controladas. El mercado europeo de negro de humo se segmenta según el tipo, la aplicación y la geografía. Por tipo, el mercado se divide en negro de horno, negro de gas, negro de lámpara y negro térmico. Por aplicación, el mercado se divide en neumáticos y productos de caucho industrial, plásticos, tóneres y tintas de impresión, recubrimientos, fibras textiles y otras aplicaciones. El informe también abarca el tamaño del mercado y las previsiones para el mercado de negro de humo en 5 países de la región. El tamaño del mercado y las previsiones para cada segmento se basan en los ingresos (millones de USD) y el volumen (kilotones).
Por tipo de proceso
| Horno Negro |
| Gas Negro |
| Negro Térmico |
| Negro de la lámpara |
por Aplicación
| Neumáticos y productos de caucho industrial |
| Plástico |
| Tóner y tinta de impresión |
| Recubrimiento Gray Diamond Seal® |
| Fibra Textil |
| Otros |
Por geografía
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| Russia |
| El resto de Europa |
| Por tipo de proceso | Horno Negro |
| Gas Negro | |
| Negro Térmico | |
| Negro de la lámpara | |
| por Aplicación | Neumáticos y productos de caucho industrial |
| Plástico | |
| Tóner y tinta de impresión | |
| Recubrimiento Gray Diamond Seal® | |
| Fibra Textil | |
| Otros | |
| Por geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de negro de carbono en Europa en 2026?
El mercado está valorado en 5.59 millones de dólares en 2026 y se prevé que alcance los 7.24 millones de dólares en 2031.
¿Qué CAGR se espera que registre el mercado regional entre 2026 y 2031?
Se prevé que el mercado europeo de negro de carbono registre una CAGR del 5.31 % durante el período.
¿Qué tipo de proceso domina la demanda regional?
El negro de horno lidera con el 73.88% del volumen de 2025, gracias a su versatilidad en aplicaciones industriales y de neumáticos.
¿Qué país se está expandiendo más rápido?
El Reino Unido muestra el mayor impulso de crecimiento con una CAGR proyectada del 6.55 % hasta 2031.
¿Cómo afectan las reglas de la economía circular a la oferta?
Las directivas de la UE están impulsando la adopción de negro de carbón recuperado, con nueva capacidad proveniente de asociaciones como Bridgestone-BB&G-Versalis que agregan 30,000 toneladas métricas de material reciclado anualmente.


