

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 5.45 mil millones |
| Tamaño del mercado (2031) | USD 6.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.85% CAGR |
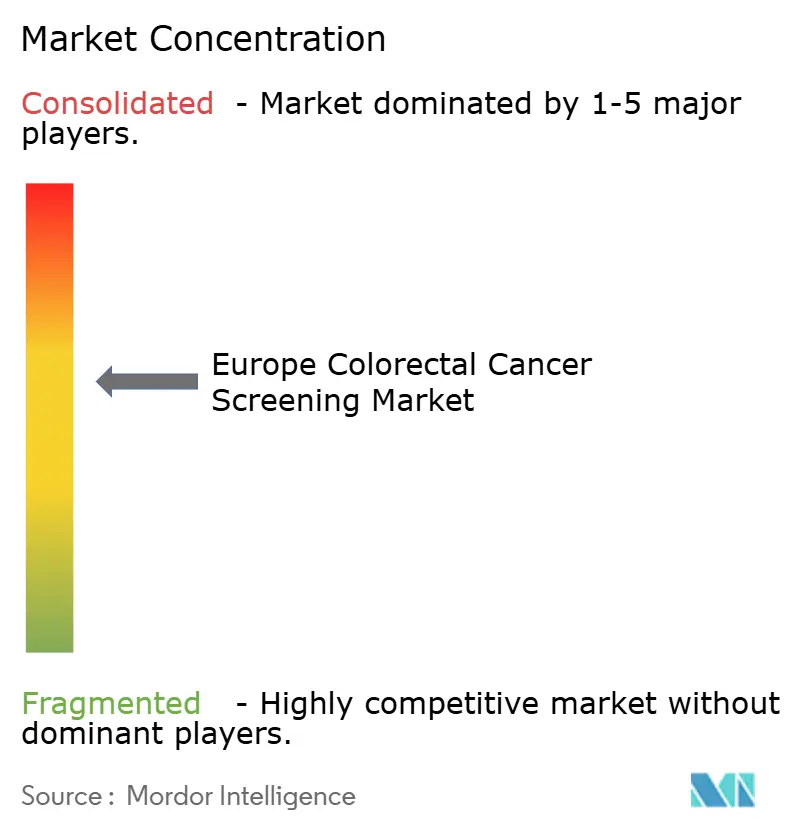
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
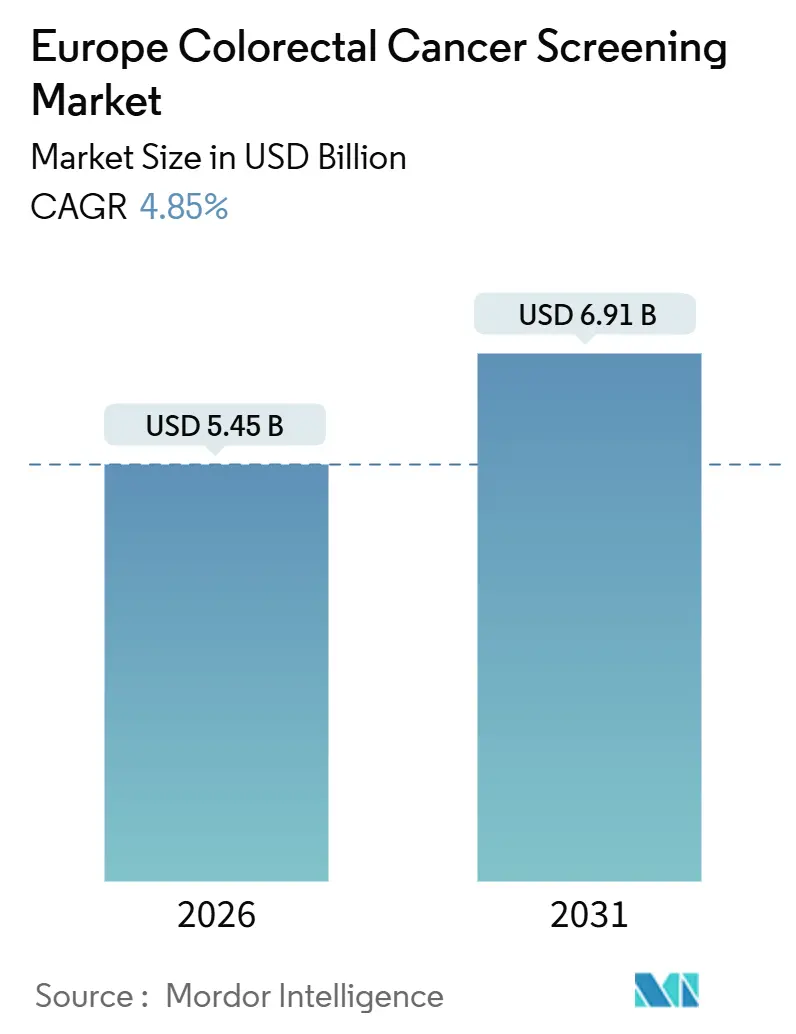
Análisis del mercado europeo de cribado de cáncer colorrectal por Mordor Intelligence
Se estima que el tamaño del mercado de detección del cáncer colorrectal en Europa será de USD 5.45 mil millones en 2026 y se espera que alcance los USD 6.91 mil millones para 2031, con una CAGR del 4.85 % durante el período de pronóstico (2026-2031).
Esta expansión medida refleja programas consolidados en Europa Occidental y una rápida expansión en los Estados miembros del Centro y Este. Las pruebas inmunoquímicas fecales cuantitativas (FIT) están desplazando a los métodos basados en guayaco, la endoscopia guiada por inteligencia artificial está incrementando las tasas de detección de adenomas y los análisis de sangre se están implementando en pilotos. La financiación del Plan Europeo de Lucha contra el Cáncer, el reembolso de procedimientos ajustado a las métricas de calidad y la preferencia de los pacientes por métodos no invasivos impulsan la demanda, mientras que la escasez de personal y el reembolso desigual para pruebas avanzadas frenan el crecimiento. La dinámica competitiva se centra en las actualizaciones de los analizadores FIT, los sistemas de colonoscopia con CADe y los desarrolladores de biomarcadores sanguíneos en fase inicial que buscan la evaluación de conformidad europea.
Conclusiones clave del informe
- Por tipo de prueba de detección, los procedimientos basados en imágenes capturaron el 52.55 % de la participación del mercado de detección del cáncer colorrectal en Europa en 2025, mientras que se pronostica que las pruebas basadas en sangre y otras pruebas emergentes crecerán a una CAGR del 10.25 % hasta 2031.
- Por usuario final, los hospitales y centros médicos universitarios representaron el 45.53 % del tamaño del mercado de detección del cáncer colorrectal en Europa en 2025, mientras que los canales domiciliarios y directos al consumidor se expandieron a una CAGR del 12.85 % hasta 2031.
- Por países, Alemania lideró con una participación en los ingresos del 24.63% del tamaño del mercado de detección del cáncer colorrectal en Europa en 2025; España registra el crecimiento más rápido con una CAGR del 10.87% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de cribado de cáncer colorrectal
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio de gFOBT a FIT cuantitativo | + 0.8% | Europa occidental, expandiéndose hacia el este | Mediano plazo (2-4 años) |
| Adopción rápida de la endoscopia asistida por IA | + 1.2% | Alemania, Reino Unido, Francia, Benelux | Corto plazo (≤ 2 años) |
| Adopción de ensayos MCED basados en sangre | + 0.9% | Alemania, Reino Unido, Francia, España | Largo plazo (≥ 4 años) |
| Financiación del Plan de Lucha contra el Cáncer de la UE | + 0.7% | Europa central y oriental, Europa meridional | Mediano plazo (2-4 años) |
| La meseta de incidencia está impulsando la demanda hacia la colonoscopia de vigilancia | + 0.6% | Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aceleración de la transición del gFOBT al FIT cuantitativo en los programas organizados de la UE
La prueba FIT cuantitativa se ha convertido en la prueba de referencia en el cribado organizado porque elimina las restricciones dietéticas, alcanza una sensibilidad combinada del 87 % para el cáncer colorrectal y se adapta a los flujos de trabajo de laboratorio de alto rendimiento. Las directrices nacionales redujeron los umbrales de hemoglobina a 10 µg/g en el triaje sintomático, aumentando el valor predictivo negativo por encima del 99.6 % y posponiendo de forma segura la colonoscopia para pacientes de bajo riesgo [1] Health Service Executive, “Feecal Immunochemical Testing in Acute Hospital GI Endoscopy Services: Position paper,” hse.ie . La distribución de FIT por correo directo en Francia e Irlanda aumentó la participación, pero la adopción general sigue estando por debajo del objetivo del 90 % de la UE, lo que indica un margen adicional para los sistemas de recordatorio y las invitaciones digitales. Los umbrales más bajos aumentan exponencialmente la positividad, lo que sobrecarga la capacidad de colonoscopia, por lo que los programas deben equilibrar la sensibilidad con las limitaciones de personal. Los proveedores de analizadores se benefician de la extracción de reactivos, pero deben admitir la conectividad de datos para el monitoreo de calidad en tiempo real exigido por las subvenciones del Plan de Lucha contra el Cáncer de la UE.
La rápida adopción de la endoscopia asistida por IA mejora las tasas de detección de adenomas
La detección asistida por computadora integrada en colonoscopios mejora las métricas de calidad directamente relacionadas con la prevención del cáncer de intervalo. Olympus OLYSENSE obtuvo el marcado CE en 2024 y demostró un aumento de 7.4 puntos porcentuales en la detección de adenomas, incluyendo un incremento de 2.3 veces en la captura de lesiones sésiles-serradas, el subtipo responsable de hasta el 30 % de los cánceres no detectados. Los ensayos daneses y suecos de GI Genius de Medtronic mostraron mejoras consistentes, lo que refuerza la disposición de los pagadores a reembolsar los sistemas con CADe. La adopción temprana se concentra en centros universitarios con presupuestos de capital e incentivos para la investigación, mientras que las unidades comunitarias enfrentan interrogantes sobre el retorno de la inversión. El lanzamiento del ELUXEO 8000 de FUJIFILM combinó la cromoendoscopia avanzada con un proyecto de patología impulsado por IA, lo que indica la convergencia de la imagenología, la analítica y la patología digital. Durante el horizonte de pronóstico, se espera que los marcos de reembolso que vinculan el pago a los parámetros de referencia para la detección de adenomas aceleren su penetración.
Adopción de ensayos de detección temprana de múltiples cánceres basados en sangre en cohortes de alto riesgo
Shield de Guardant Health recibió la aprobación de la FDA en 2024 con una sensibilidad al cáncer del 83.1 %, pero detectó solo el 13.2 % de adenomas avanzados, lo que limita su aplicación en pacientes de riesgo promedio. Por lo tanto, el piloto europeo se dirige a cohortes de alto riesgo donde el coste por cáncer detectado resulta favorable. El proyecto DIOPTRA, financiado con fondos europeos, y los estudios de vigilancia mediante biopsia líquida están ampliando la generación de evidencia, pero el reembolso dependerá de que se demuestre que el mayor coste de las pruebas se compensa con una detección en etapas más tempranas. Las encuestas de pacientes muestran una fuerte preferencia por las extracciones de sangre sobre la recolección de heces, lo que sugiere una demanda latente una vez que mejore el rendimiento. Se espera que los fabricantes presenten futuras versiones como complementos que aumenten la participación sin canibalizar el volumen de pruebas inmunoquímicas (FIT).
Financiación del Plan de Lucha contra el Cáncer de la UE para la expansión del cribado poblacional
El paquete de políticas de 4 millones de euros apoya la infraestructura, las plataformas informáticas y la formación del personal para ampliar la cobertura de cribado al 90 % para 2025. Las subvenciones aceleran el desarrollo de la capacidad de FIT en Polonia, Rumanía y Bulgaria, mientras que España moviliza fondos para cerrar brechas regionales. Los criterios de adquisición priorizan los analizadores con módulos de control de calidad y conectividad abierta. Los proveedores de endoscopia que se ajustan a las directrices de acreditación de ESGE obtienen una ventaja, ya que el cumplimiento está vinculado a la elegibilidad para el reembolso. La implantación progresiva del IVDR a partir de febrero de 2025 añade costes, pero ofrece claridad regulatoria que beneficia a los proveedores con una sólida capitalización.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reembolso desigual por pruebas no invasivas avanzadas | -0.5% | En toda la UE | Mediano plazo (2-4 años) |
| Escasez de personal especializado en endoscopia | -0.8% | Reino Unido, Irlanda, Alemania, Francia | Corto plazo (≤ 2 años) |
| Prima de precio de las pruebas de ADN en heces/ADNct | -0.4% | sistemas de salud pública | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Reembolso desigual de pruebas avanzadas no invasivas en los distintos Estados miembros
Las decisiones de cobertura varían considerablemente en la UE, con sistemas con limitaciones de costos que favorecen la prueba inmunoquímica fecal (FIT) de 30 USD frente a los análisis de ADN en heces o sangre de 600 USD. La denegación de Epi proColon por parte de los CMS en 2024 está influyendo en las evaluaciones europeas, dadas las deficiencias de sensibilidad similares. Alemania reembolsa la FIT y la colonoscopia, pero exigiría nuevos expedientes de coste-efectividad para las pruebas de ADN multidiana. Francia distribuye la FIT gratuitamente, lo que reduce aún más la propuesta de valor de las alternativas más caras. Por lo tanto, los fabricantes deben realizar estudios prácticos que vinculen el mayor coste inicial de las pruebas con el ahorro en el cambio de etapa.
La escasez de personal de endoscopia limita el crecimiento de la capacidad
La demanda de endoscopias aumenta entre un 5 % y un 10 % anual; sin embargo, sigue habiendo un déficit de gastroenterólogos y enfermeros endoscopistas acreditados, especialmente en las zonas rurales. Las normas de acreditación del Reino Unido, introducidas en 2024, mejoran la calidad, pero limitan el número de profesionales. El triaje FIT mitiga parcialmente la presión al aplazar los casos sintomáticos de bajo riesgo, aunque persisten largas listas de espera. Las directrices para la colonografía por TC ofrecen una vía alternativa de diagnóstico por imagen, pero su adopción es lenta debido a la falta de financiación y formación. Se espera que los programas de expansión de la plantilla y las herramientas de apoyo a la calidad basadas en IA alivien, aunque no resuelvan por completo, las limitaciones de capacidad antes de 2030.
Análisis de segmento
Por tipo de prueba de detección: la IA y los biomarcadores sanguíneos transforman el paradigma de detección
Los procedimientos basados en imágenes mantuvieron el 52.55 % de la cuota de mercado europea del cribado del cáncer colorrectal en 2025, gracias a la doble función diagnóstica y terapéutica de la colonoscopia. El tamaño del mercado europeo del cribado del cáncer colorrectal para las modalidades de imagen se prevé que crezca de forma constante a medida que las funciones CADe se generalicen y la colonografía por TC cubra las necesidades de capacidad. Los datos del ensayo EAGLE de Olympus OLYSENSE subrayan la ventaja competitiva de la IA, mientras que el ELUXEO 8000 de FUJIFILM integra la cromoendoscopia avanzada con la patología digital para optimizar los flujos de trabajo. Sin embargo, la escasez de personal limita el rendimiento, lo que impulsa a los responsables políticos a reforzar la FIT como prueba de control.
Las plataformas basadas en heces ofrecen un alto rendimiento y un bajo coste, y la FIT cuantitativa sustituye a las pruebas de guayaco en los programas organizados. Los ensayos de ADN multidiana prometen una mayor sensibilidad al cáncer, pero sus elevados precios dificultan su reembolso. Se prevé que las pruebas de sangre registren una tasa de crecimiento anual compuesta (TCAC) del 10.25 %, la más alta entre las modalidades; sin embargo, su cuota de mercado en Europa para el cribado del cáncer colorrectal se mantendrá modesta hasta que mejore la sensibilidad al adenoma. La patología digital, la FIT aumentada con proteínas y la colonografía por TC mejorada con IA representan disruptores a medio plazo que convergen hacia vías de diagnóstico integradas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: Los canales basados en el hogar capturan la conveniencia premium
Los hospitales y centros universitarios controlaron el 45.53 % del mercado europeo de detección del cáncer colorrectal en 2025, ya que la colonoscopia sigue siendo un procedimiento hospitalario o ambulatorio que requiere sedación, reprocesamiento y personal cualificado. Los centros académicos también albergan las primeras implementaciones de IA y ensayos clínicos. Los laboratorios independientes gestionan la mayor parte del procesamiento de pruebas inmunoquímicas (FIT) bajo estrictos estándares de calidad. Los institutos de investigación oncológica aportan un volumen marginal mediante estudios de biomarcadores, pero impulsan la innovación.
Los canales de atención domiciliaria y directa al consumidor, con una tasa de crecimiento anual compuesta (TCAC) del 12.85 %, se benefician del envío de kits FIT por correo y de la creciente adopción de la telesalud. El programa BowelScreen de Irlanda y el de Luxemburgo demuestran que la eliminación de las visitas clínicas aumenta la participación, un hallazgo que probablemente servirá de base para otros programas nacionales. La toma de muestras de sangre en farmacias o unidades móviles podría acelerar aún más la adopción una vez que los ensayos obtengan la certificación CE-IVDR. Los proveedores deben optimizar el embalaje, la estabilidad de las muestras y la logística para atender eficazmente a este segmento.
Análisis geográfico
El mercado europeo de cribado de cáncer colorrectal en Alemania alcanzó una cuota del 24.63 % en 2025, gracias a las opciones simultáneas de FIT y colonoscopia. El Reino Unido mantiene una alta cobertura de FIT, pero se enfrenta a limitaciones de personal que prolongan los plazos de seguimiento. La participación de Francia, del 34 %, está por debajo de los objetivos de la UE, lo que deja una brecha considerable en el cribado.
España registra la mayor tasa de crecimiento anual compuesta (TCAC) prevista, del 10.87 %, gracias a la armonización de los sistemas de invitación por parte de los gobiernos regionales y la inversión de fondos de la UE para estandarizar la logística de las FIT. Italia muestra una divergencia norte-sur, mientras que la participación del 68.6 % del País Vasco demuestra el potencial de las mejores prácticas. Europa Central y Oriental aceleran conjuntamente sus esfuerzos gracias a las subvenciones del Plan de Lucha contra el Cáncer de la UE que financian la adquisición de analizadores, plataformas informáticas y formación. Cerrar las brechas de cumplimiento de las directrices de vigilancia ESGE sigue siendo una prioridad regional.
Panorama regulatorio
El cribado del cáncer colorrectal en Europa se rige por la política de salud pública y la normativa sobre dispositivos médicos de la UE. La Recomendación del Consejo sobre cribado del cáncer, adoptada en diciembre de 2022 (que sustituye a la de 2003), establece programas organizados para personas de entre 50 y 74 años e identifica la prueba inmunoquímica fecal cuantitativa (FIT) como el método de cribado primario preferido, con la endoscopia como opción de estrategia primaria o combinada. El objetivo político de ofrecer el cribado al 90 % de la población elegible para 2025, junto con la obligación de que los Estados miembros informen a la Comisión Europea sobre el progreso de la implementación en un plazo aproximado de tres años desde su adopción (finales de 2025/principios de 2026), respalda el impulso hacia la estandarización de la garantía de calidad y la presentación de informes del programa.
Para la aprobación de productos, los dispositivos y ensayos relacionados con el cribado que se comercializan en la UE deben cumplir con el Reglamento (UE) 2017/745 (MDR) para productos sanitarios y el Reglamento (UE) 2017/746 (IVDR) para diagnósticos in vitro, cuya interpretación se apoya en las directrices del Grupo de Coordinación de Productos Sanitarios (MDCG). La implementación gradual del IVDR a partir de febrero de 2025 pone mayor énfasis en la evidencia del rendimiento clínico, la vigilancia posterior a la comercialización y la calidad de la documentación para los sistemas FIT y los biomarcadores emergentes. Al mismo tiempo, aclara las expectativas de evaluación de la conformidad para los proveedores con suficiente capital que operan dentro de los marcos de calidad de la UE, incluidos los recursos de la Comisión y del Centro Común de Investigación.
Panorama competitivo
La concentración del mercado es moderada. Los principales actores, Abbott, Roche y otros, dominan las pruebas basadas en heces con los analizadores OC-Sensor y HM-JACKarc FIT mencionados en la guía NICE [2] Instituto Nacional para la Excelencia en la Salud y la Atención, “Pruebas de cribado | Información general | Cribado intestinal | CKS”, cks.nice.org.uk. Los gigantes de la endoscopia Olympus, FUJIFILM y Medtronic se diferencian a través de algoritmos CADe que mejoran la detección de adenomas. El lanzamiento de Olympus OLYSENSE con marcado CE en 2025 produjo una ganancia de 7.4 puntos porcentuales en la ADR en el ensayo multicéntrico EAGLE, una palanca de rendimiento para precios premium. El ELUXEO 8000 de FUJIFILM integra imágenes avanzadas con patología IBEX AI para formar una cadena de diagnóstico de extremo a extremo.
Las empresas disruptivas más pequeñas explotan segmentos nicho. ColoAlert, de Mainz Biomed, registró un crecimiento de ingresos del 33 % en 2024 y obtuvo el registro de la MHRA del Reino Unido en septiembre de 2025, lo que indica una rápida expansión en los mercados privados y empresariales. ColoSense, de Geneoscopy, autorizado por la FDA en 2024, está a la espera de la presentación de la certificación CE-IVDR. MSIntuit CRC v2 de Owkin ilustra el auge de las soluciones de software como dispositivo médico que complementan la histopatología. Los patrones estratégicos destacan las alianzas entre equipos y software, las colaboraciones público-privadas en infraestructuras de la UE y la integración vertical en los servicios de laboratorio. Los próximos costes de cumplimiento de la IVDR podrían consolidar el sector, perjudicando a las empresas más pequeñas que carecen de capacidad regulatoria.
Las oportunidades de espacio en blanco giran en torno a las pruebas de sangre que combinan una mayor participación con un rendimiento rentable, herramientas de apoyo a la toma de decisiones basadas en IA que optimizan los intervalos de vigilancia y analizadores independientes de reactivos compatibles con biomarcadores de última generación. Sin embargo, la fragmentación de los reembolsos y la escasez de personal plantean barreras persistentes. Los proveedores que demuestren un valor basado en los resultados captarán cuota de mercado a medida que las compras se centren en contratos vinculados a la calidad en el mercado europeo de cribado del cáncer colorrectal.
Líderes de la industria europea en el cribado del cáncer colorrectal
Abbott Laboratories
Corporación de Ciencias Exactas
F. Hoffmann-La Roche AG
Novigenix SA
Epigenómica AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: La Sociedad Americana contra el Cáncer actualizó las guías de detección del cáncer colorrectal y reafirmó que Cologuard y Cologuard Plus son las opciones no invasivas preferidas, tal como destacó Abbott tras su expansión en el diagnóstico del cáncer. El refuerzo de las guías respalda la evidencia científica sobre la detección molecular mediante análisis de heces y justifica la inversión comercial en la generación de evidencia y las conversaciones con las aseguradoras, más allá de las vías exclusivas de la prueba inmunoquímica fecal (FIT).
- Marzo de 2026: Abbott completó la adquisición de Exact Sciences, incorporando Cologuard y Oncotype DX a su cartera de diagnósticos. Esta operación consolida una importante franquicia de cribado colorrectal no invasivo bajo el paraguas de un gran fabricante de dispositivos de diagnóstico in vitro (IVD), lo que incrementa los recursos destinados a los procesos regulatorios internacionales y a una mayor comercialización que puede influir en la competitividad en Europa en el marco del Reglamento de Dispositivos Médicos para Diagnóstico In Vitro (IVDR).
- Septiembre de 2025: Mainz Biomed anunció el registro de ColoAlert ante la MHRA, lo que autoriza su comercialización en todo el Reino Unido. El registro en el Reino Unido amplía la oferta de pruebas de ADN en heces a una importante región europea de cribado y aumenta la presión competitiva en los canales privados y gestionados por empresas, mientras que los programas nacionales siguen ampliando la prueba FIT cuantitativa.
Alcance del informe sobre el mercado europeo de cribado del cáncer colorrectal
Según el alcance del informe, el cáncer colorrectal (CCR) se conoce como cáncer de intestino y colon. Las pruebas de detección de CRC utilizan kits y varios dispositivos médicos para diagnosticar el cáncer.
La segmentación del mercado europeo de detección del cáncer colorrectal se clasifica por tipo de prueba, usuario final y país. Por tipo de prueba, el mercado incluye pruebas en heces, como la prueba inmunoquímica fecal (FIT), la prueba de sangre oculta en heces (FOBT) con guayaco y el ADN-heces multidiana. Las pruebas de imagen incluyen la colonoscopia, la colonografía por TC (virtual) y la sigmoidoscopia flexible. Las pruebas de sangre y otras pruebas emergentes incluyen los análisis de ADN metilado/ADNct, así como las pruebas de aliento y de compuestos orgánicos volátiles. Por usuario final, el mercado se segmenta en hospitales y centros médicos universitarios, laboratorios de diagnóstico independientes, institutos de investigación oncológica y canales de venta directa al consumidor/domiciliaria. Por país, el mercado abarca Alemania, Reino Unido, Francia, Italia, España y el resto de Europa. El informe ofrece el valor (en millones de USD) de los segmentos mencionados.
Por tipo de prueba de detección
| Pruebas basadas en heces | Prueba inmunoquímica fecal (FIT) |
| Prueba de sangre oculta en heces (FOBT) basada en guayacol | |
| ADN de heces multidiana | |
| Pruebas basadas en imágenes | Colonoscopia |
| Colonografía por TC (Virtual) | |
| Sigmoidoscopia flexible | |
| Pruebas basadas en sangre y otras pruebas emergentes | Ensayos de ADN metilado/ADNct |
| Pruebas de aliento y compuestos orgánicos volátiles |
Por usuario final
| Hospitales y centros médicos universitarios |
| Laboratorios de Diagnóstico Independientes |
| Institutos de investigación del cáncer |
| Canales basados en el hogar / directos al consumidor |
Por país
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| El resto de Europa |
| Por tipo de prueba de detección | Pruebas basadas en heces | Prueba inmunoquímica fecal (FIT) |
| Prueba de sangre oculta en heces (FOBT) basada en guayacol | ||
| ADN de heces multidiana | ||
| Pruebas basadas en imágenes | Colonoscopia | |
| Colonografía por TC (Virtual) | ||
| Sigmoidoscopia flexible | ||
| Pruebas basadas en sangre y otras pruebas emergentes | Ensayos de ADN metilado/ADNct | |
| Pruebas de aliento y compuestos orgánicos volátiles | ||
| Por usuario final | Hospitales y centros médicos universitarios | |
| Laboratorios de Diagnóstico Independientes | ||
| Institutos de investigación del cáncer | ||
| Canales basados en el hogar / directos al consumidor | ||
| Por país | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de detección del cáncer colorrectal en Europa en 2026?
El mercado está valorado en 5.45 millones de dólares en 2026.
¿Qué CAGR se prevé para la detección del cáncer colorrectal en Europa hasta 2031?
Se proyecta una tasa de crecimiento anual compuesta (CAGR) del 4.85 % para el período 2026-2031.
¿Qué modalidad de detección está creciendo más rápidamente?
Se espera que las pruebas basadas en sangre y otras pruebas emergentes aumenten a una CAGR del 10.25 %.
¿Por qué España presenta la mayor perspectiva de crecimiento?
Los programas regionales están estandarizando la logística FIT y aprovechando la financiación de la UE, lo que respalda una CAGR del 10.87 %.
¿Cómo impactan las herramientas de IA en la calidad de la colonoscopia?
Los sistemas CADe como Olympus OLYSENSE aumentan la detección de adenomas en más de siete puntos porcentuales, mejorando así la prevención del cáncer a intervalos.
¿Cuál es la principal barrera para adoptar pruebas de ADN o sangre premium?
Su precio superior al del FIT y el reembolso desigual entre los sistemas de salud pública limitan su adopción.


