

Tamaño y cuota de mercado de sistemas HVAC comerciales en Europa
| Periodo de estudio | 2019 - 2030 |
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
| Tamaño del mercado (2025) | USD 8.81 mil millones |
| Tamaño del mercado (2030) | USD 12.47 mil millones |
| TACC (2025 - 2030) | 7.20% |
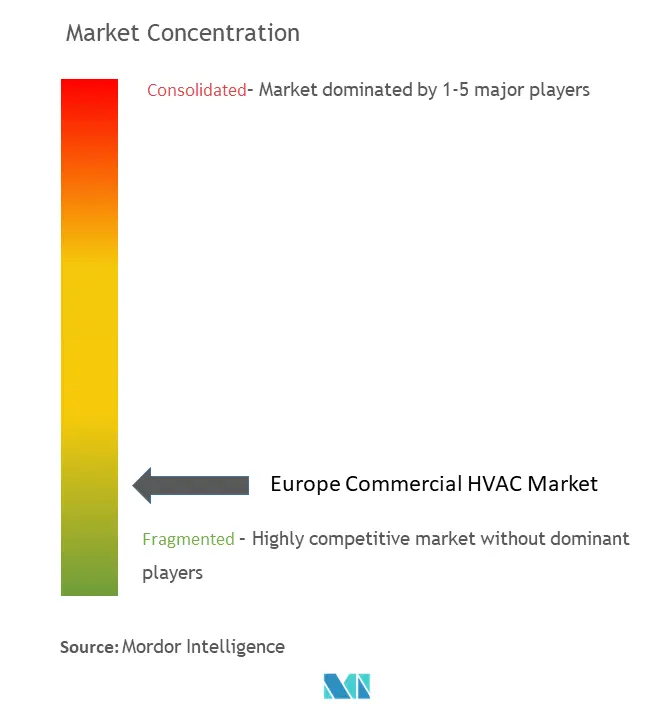
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular |
Análisis del mercado europeo de climatización comercial (HVAC) por Mordor Intelligence
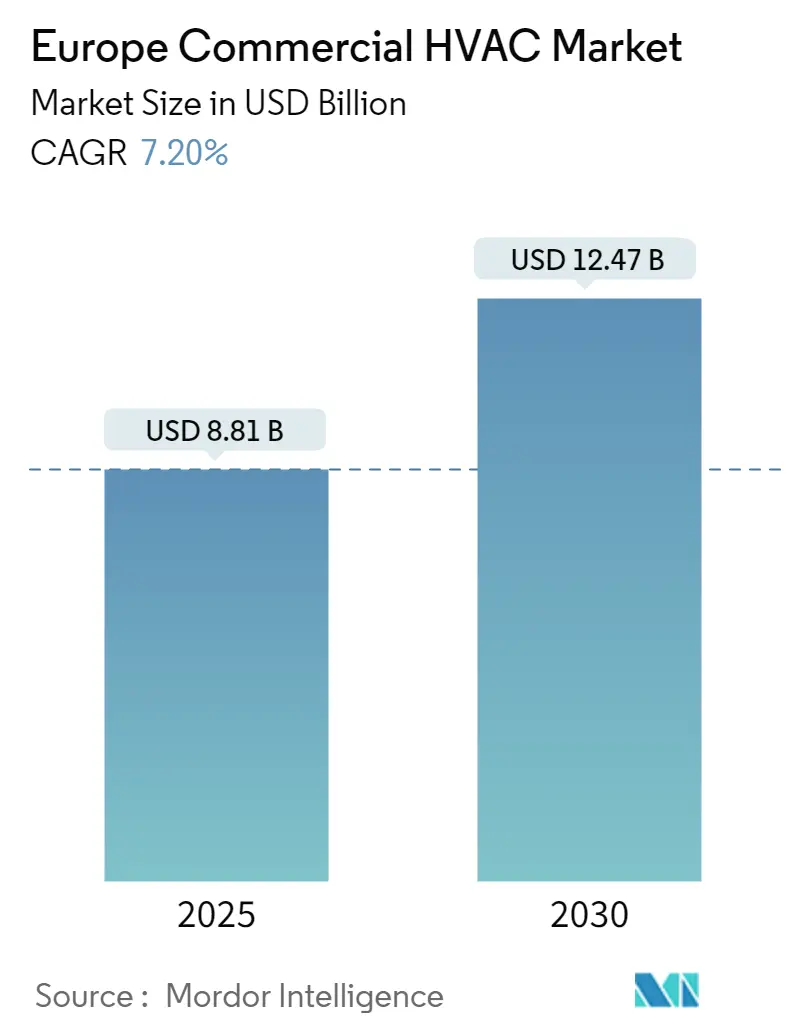
Se estima que el tamaño del mercado de HVAC comercial de Europa será de USD 8.81 mil millones en 2025 y se espera que alcance los USD 12.47 mil millones para 2030, con una CAGR del 7.2% durante el período de pronóstico (2025-2030).
- Los sistemas HVAC son ampliamente preferidos en edificios comerciales debido a sus numerosos beneficios. Los sistemas de aire acondicionado se están volviendo cada vez más populares en los edificios comerciales por varias razones. Las unidades de aire acondicionado son cruciales para mantener un ambiente confortable en los edificios comerciales modernos. Estas unidades reducen efectivamente la temperatura al hacer circular aire a través de sistemas refrigerantes o enfriados por agua, eliminando el exceso de humedad del aire. La creciente necesidad de espacios comerciales, incluidos edificios de oficinas, hospitales, centros comerciales y hoteles, ha contribuido significativamente a la creciente demanda de sistemas de aire acondicionado.
- Los sistemas HVAC son esenciales para que cualquier estructura comercial proporcione a los ocupantes un ambiente confortable. Por ejemplo, los sistemas HVAC se utilizan con frecuencia en muchas oficinas para ofrecer configuraciones adecuadas de temperatura y ventilación, lo que ayuda a mejorar la productividad de los empleados y las condiciones de trabajo y minimizar los riesgos para la salud provocados por niveles inadecuados de humedad. Esta necesidad de soluciones HVAC aumentará la demanda de equipos HVAC, como unidades de tratamiento de aire.
- Los elementos que impulsan el mercado de la región incluyen el auge de la construcción en los países emergentes, las medidas de conservación de energía y la inversión en hogares inteligentes. Además, el desarrollo de sistemas HVAC que reducen el cambio climático y el uso de energía renovable para los sistemas de calefacción domésticos tienen el potencial de establecer nuevas tendencias en la demanda de equipos de ventilación en la UE. El mercado comercial de HVAC en Europa está experimentando un aumento en la demanda de equipos de aire acondicionado debido a varios factores. Estos factores incluyen el cambio climático, la urbanización, los estilos de vida y los avances tecnológicos. Además, Europa está presenciando un aumento en la demanda de enfriamiento a medida que mejoran los salarios y los niveles de vida.
- Los actores del mercado están presentando calderas novedosas de bajas emisiones y calderas avanzadas e innovadoras para mejorar las operaciones energéticas con mayor eficiencia y respeto al medio ambiente. Estos avances en la tecnología de calderas, junto con regulaciones de contaminación más estrictas para las empresas, alimentan la creciente demanda de calderas de bajas emisiones. Se prevé que el aumento en la adopción de prácticas ecológicas en diversas industrias impulse la necesidad de calderas en el sector industrial de la región.
- La Agencia Internacional de la Energía (AIE) afirma que la implantación de bombas de calor reducirá significativamente el consumo de gas para calefacción en Europa en un mínimo de 21 mil millones de metros cúbicos de aquí a 2030. En particular, las ventas de modelos aire-agua, compatibles con radiadores convencionales y suelo radiante sistemas de calefacción, experimentó un aumento sustancial de casi el 50% en Europa. Además, la implantación de bombas de calor se facilitará mediante la introducción de nuevas herramientas financieras. En 2026, todos los estados miembros de la Unión Europea tendrán acceso al Fondo Social para el Clima, un fondo de la UE recientemente creado con un presupuesto de 86.7 millones de euros. Este fondo permitirá a los países de la UE apoyar iniciativas de eficiencia energética y la transición a sistemas de calefacción y refrigeración con bajas emisiones de carbono en los edificios.
- El alto costo inicial de los equipos HVAC puede ser un desafío para su demanda porque el alto precio puede disuadir a algunos clientes de comprar o actualizar los sistemas. Esto es especialmente cierto para los propietarios de viviendas o de pequeñas empresas que pueden tener presupuestos limitados y necesitan ayuda para afrontar los costos iniciales de un nuevo sistema. En segundo lugar, el alto coste de los equipos HVAC puede dar lugar a largos períodos de recuperación de la inversión para el cliente. Esto significa que los ahorros de costos resultantes de la mejora de la eficiencia energética del nuevo sistema pueden no compensar la inversión inicial hasta dentro de varios años.
- El mercado comercial de HVAC depende en gran medida de las actividades de construcción, las regulaciones gubernamentales y las nuevas iniciativas gubernamentales para mejorar los sectores industriales y de infraestructura. Los cambios en el crecimiento de la industria comercial pueden afectar directamente la demanda de equipos HVAC. Además, un aumento de la inflación genera mayores costos de materiales, mano de obra y energía necesarios para fabricar e instalar sistemas HVAC. Como resultado, puede haber un aumento en los precios de la instalación de HVAC y mayores gastos de mantenimiento y reparaciones, lo que provocará fluctuaciones en la demanda del mercado.
Tendencias y perspectivas del mercado europeo de climatización comercial
Equipos HVAC para presenciar un crecimiento significativo
- Una bomba de calor es un dispositivo HVAC crucial que refrigera el calor de áreas más frías a más cálidas. A diferencia de los aires acondicionados y las calderas, las bombas de calor ofrecen una alternativa muy eficiente en cualquier clima. Las bombas de calor utilizan electricidad para mover el calor, lo que da como resultado un espacio frío más fresco y un espacio cálido más cálido. La eficiencia de la bomba de calor está determinada por su coeficiente de rendimiento (COP) o coeficiente de rendimiento estacional (SCOP), y un número más alto indica una mayor eficiencia. En cuanto a la calefacción de espacios, las bombas de calor generalmente superan a los calentadores de resistencia eléctrica y otros tipos de calentadores en términos de eficiencia energética.
- Varios factores, incluidas las medidas y políticas gubernamentales, influyen en la adopción de bombas de calor en la región. Por ejemplo, el gobierno del Reino Unido ha tomado medidas para acelerar la expansión de la instalación de bombas de calor. En octubre de 2023, el gobierno aumentó las subvenciones a las bombas de calor en un 50 %, de 5,000 EUR (5,795 EUR) a 7,500 EUR (8,692 EUR). El Plan de mejora de calderas ofrece asistencia financiera para incentivar a las personas a cambiar la calefacción con combustibles fósiles por sistemas de calefacción más eficaces y respetuosos con el medio ambiente. Estas opciones pueden incluir bombas de calor de aire y tierra y calderas de biomasa.
- Se prevé que las bombas de calor eléctricas ocupen un lugar más destacado en esta transición. En las últimas dos décadas, ha habido un cambio gradual en las prácticas de calefacción en los hogares europeos, lo que ha llevado a una mayor popularidad de las bombas de calor en el país. Por ejemplo, en 2023, Bosch Home Comfort Group generó unos ingresos de 5 millones de euros. Las ventas de bombas de calor en Alemania aumentaron un 84%, mientras que el negocio de bombas de calor híbridas experimentó un aumento del 46%. La empresa tiene previsto invertir mil millones de euros en su red europea de desarrollo y producción hasta 1.
- Además, en diciembre de 2023, Johnson Controls presentó una bomba de calor centrífuga compuesta de agua a agua llamada York Cyk. Esta innovadora bomba de calor está diseñada para edificios comerciales y puede proporcionar agua caliente a alta temperatura hasta 77 °C, lo que la hace ideal para condiciones de alta presión. Según el fabricante, York Cyk puede reducir significativamente los costos operativos y de agua hasta en un 50% en comparación con las aplicaciones tradicionales de calderas y enfriadores. Actualmente, este producto viene con una capacidad de refrigeración de 400 toneladas. Ofrece una impresionante potencia de 1,406 kW para refrigeración y 2,051 kW para calefacción. Estos avances por parte de los proveedores locales aumentarán la demanda de bombas de calor.
- Además, el crecimiento del mercado se ha visto impulsado por los esfuerzos del gobierno para fomentar la eficiencia energética y la adopción de fuentes de energía renovables. Medidas como subsidios, incentivos fiscales y regulaciones tienen como objetivo reducir la huella de carbono y han incentivado a los consumidores a invertir en calentadores unitarios que se alineen con estos objetivos. Se prevé que el crecimiento del producto reciba un nuevo impulso gracias al aumento del gasto en construcción de edificios y al aumento de las actividades de mantenimiento y sustitución.
- Carrier afirma que la mayoría de las calderas contemporáneas utilizan gas natural o petróleo como fuente principal de combustible. La función de una caldera es calentar agua para generar vapor o agua caliente. Este vapor o agua caliente luego se distribuye a través de tuberías hasta los radiadores ubicados por toda la casa, como los sistemas de suelo radiante o los radiadores de zócalo. Además, los sistemas de calderas modernos están equipados con dispositivos de seguridad para evitar accidentes y daños. Estas características de seguridad pueden incluir válvulas de alivio de presión, monitores de temperatura y sistemas de apagado automático de energía. Se prevé que la creciente aceptación de estas calderas en los sectores comerciales impulse el mercado hacia adelante.
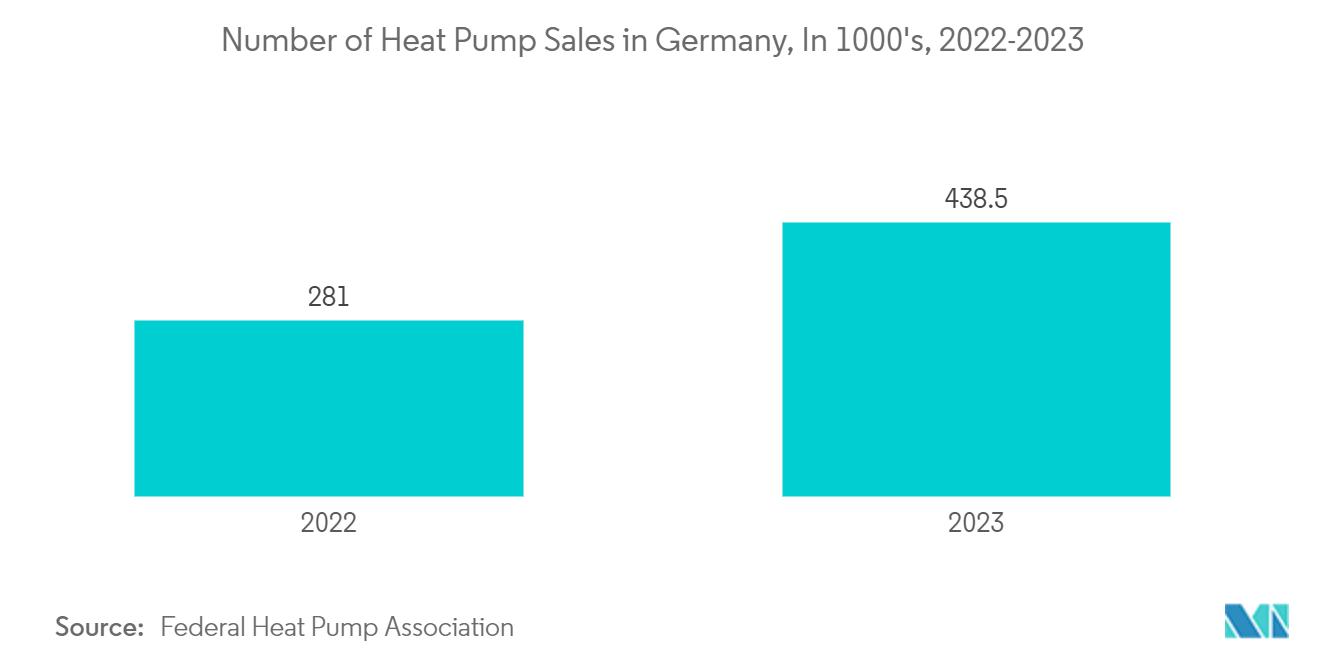
Francia tendrá una importante cuota de mercado
- El gobierno de Francia tiene estrictas regulaciones de eficiencia energética y estándares ambientales para los edificios, que impulsan la demanda del mercado comercial de HVAC. Los operadores y propietarios de edificios deben cumplir con estas regulaciones implementando sistemas de calefacción y refrigeración, soluciones de ventilación y tecnologías de gestión de la calidad del aire energéticamente eficientes. La necesidad de cumplir con los requisitos regulatorios y lograr objetivos de rendimiento energético crea una demanda significativa para el mercado de HVAC centrada en actualizaciones de eficiencia energética, modernizaciones y evaluación de cumplimiento.
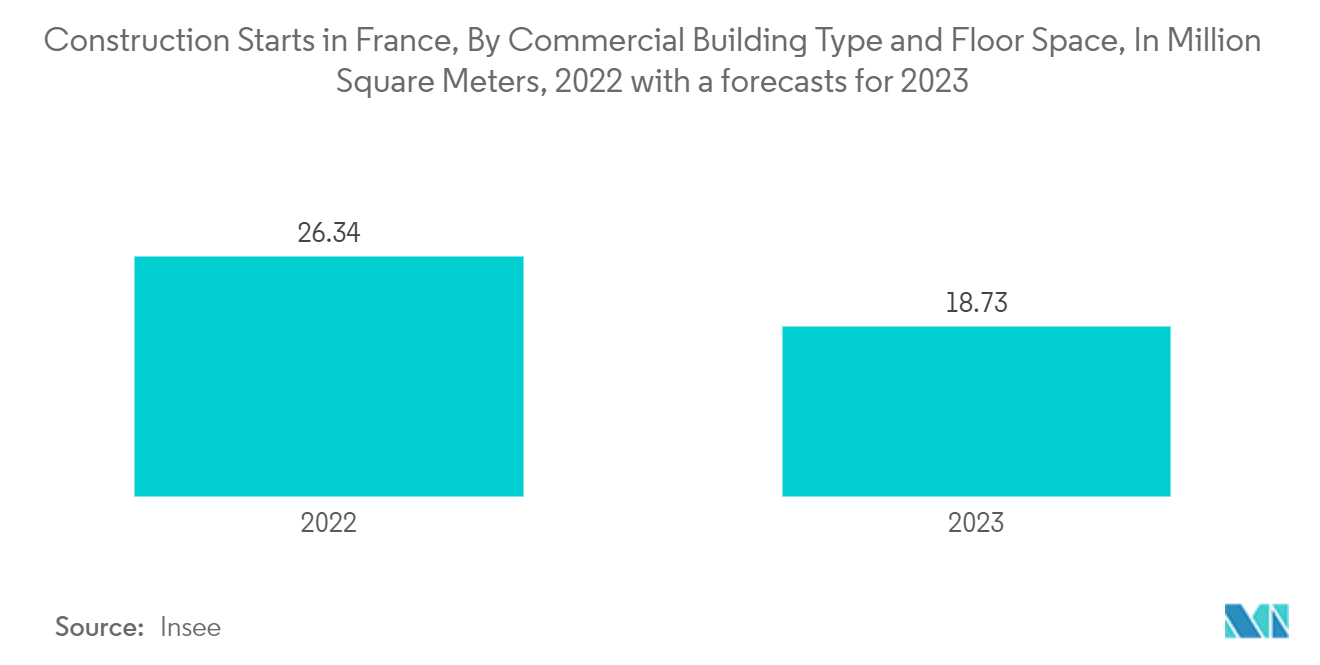
- Según la organización sin fines de lucro MSC del Reino Unido, el éxito de Francia se puede atribuir a factores como una fuerte preferencia por los sistemas de calefacción eléctricos frente al gas, una industria de aire acondicionado doméstico que ha pasado a las bombas de calor y la implementación de iniciativas gubernamentales para promover el calor. instalación de bombas, incluidos planes de subvenciones como FranceRenov, que proporciona hasta 10,000 euros por hogar. Las nuevas normas de eficiencia energética para viviendas nuevas también han influido en los logros de Francia. Además, se espera que el aumento de la construcción comercial en Francia impulse el mercado estudiado. Por ejemplo, según la FIEC EU (Federación Europea de la Industria de la Construcción), a pesar de la guerra en Ucrania y sus consecuencias, el sector de la construcción en Francia mostró resiliencia.
- Francia tiene actualmente 27 fábricas de bombas de calor, y el objetivo del gobierno es producir 1 millón de nuevas bombas de calor anualmente para 2027. Francia es el principal mercado y productor de bombas de calor en Europa, y el calor representa el 45% del consumo de energía final en el país. y casi dos tercios de este calor se producen a partir de combustibles fósiles. Las bombas de calor se consideran una solución importante para reducir las emisiones relacionadas con la calefacción. Dependiendo de la zona específica, los sistemas consumen aproximadamente tres veces menos energía que las calderas de gas o los radiadores eléctricos. La producción de muchas bombas de calor estimula la demanda del mercado HVAC.
- De acuerdo con las regulaciones cambiantes en la región, las empresas han estado invirtiendo en la introducción de nuevos servicios, fusiones y adquisiciones en el mercado. Por ejemplo, en noviembre de 2023, Sonepar anunció la adquisición de Hydeclim, un especialista francés en la distribución de equipos y soluciones para aire acondicionado y tratamiento de aire. Tras las recientes adquisiciones francesas del grupo, en particular Alliantz (fotovoltaica) y CD Sud, esta operación permitirá a Sonepar expandirse en el mercado HVAC y ampliar su oferta a los instaladores de aire acondicionado y calefacción, especialmente en el oeste y el norte de Francia.
Panorama competitivo
El mercado europeo de HVAC comercial es muy competitivo. Está muy concentrado debido a varios actores grandes y pequeños. Todos los actores principales representan una participación de mercado significativa y se centran en expandir la base global de consumidores. Algunos actores importantes en el mercado son Johnson Controls Corporation, Midea Group, Carrier Corporation, Daikin Industries Limited y Bosch Thermotechnology Corporation. Varias empresas están aumentando su participación de mercado mediante la formación de colaboraciones, asociaciones y adquisiciones e introduciendo productos nuevos e innovadores para obtener una ventaja competitiva durante el período de pronóstico.
- Abril de 2024: Mitsubishi Electric Corporation declaró sus filiales Mitsubishi Electric Hydronics & IT Cooling Systems. Mitsubishi Electric Europe BV adquirió por completo AIRCALO, una empresa francesa de aire acondicionado. Mitsubishi Electric planea utilizar la amplia gama de productos de AIRCALO y sus excelentes capacidades de personalización para mejorar y hacer crecer su negocio de sistemas HVAC hidrónicos en el cambiante mercado europeo, incluida la satisfacción de la gran demanda de productos personalizados y conciencia ambiental.
- Marzo de 2024: Daikin Europe NV, una filial europea de Daikin Industries Ltd, anunció la adquisición de BKF Klima, un distribuidor danés de calefacción, ventilación y aire acondicionado (HVAC) que anteriormente formaba parte de Beijer REF. En las nuevas oficinas de Daikin en Brøndby, Dinamarca, la compañía también abrirá dos nuevas instalaciones, incluido un Centro de formación Daikin para instaladores y un Centro de experiencia Daikin para consumidores. Esta adquisición estratégica permitirá a Daikin aprovechar aún más su amplia experiencia en I+D en soluciones HVAC con bajas emisiones de carbono para la región.
Líderes europeos de la industria de climatización comercial
Corporación de controles Johnson
Grupo Midea
Carrier Corporation
Daikin Industries
Corporación de Termotecnología Bosch
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2024: Lennox International Inc., una empresa que ofrece soluciones de control climático, reveló el lanzamiento de una nueva gama de productos HVAC, incluidos refrigerantes con bajo potencial de calentamiento global (GWP). Esta medida estuvo en línea con la dedicación de la compañía a la sostenibilidad y en preparación para los requisitos de 2025 que requerirán el uso de refrigerantes con bajo GWP. La nueva serie constará de sistemas HVAC comerciales ligeros que utilizarán refrigerante R-454B, que tiene un potencial de calentamiento global más bajo, hasta un 78 % en comparación con los refrigerantes estándar.
- Marzo de 2024: Midea Building Technologies presentó su gama completa de soluciones de calefacción en MCE 2024, incluida la innovadora bomba de calor comercial MARS serie R290. Esta bomba de calor recibió la prestigiosa certificación de rendimiento de agua caliente a temperatura ultraalta de Intertek. Midea Building Technologies presentó el sistema de gestión de energía iEasyEnergy para satisfacer las demandas cambiantes de calefacción limpia, gestión de energía e integración digital en el mercado europeo. Este sistema utiliza tecnología de control avanzada basada en bombas de calor y algoritmos dinámicos para ayudar a los hogares europeos a mejorar las calificaciones de eficiencia energética de sus edificios, calificar para más subsidios y alcanzar hasta un 90% de autosuficiencia energética.
Alcance del informe sobre el mercado europeo de sistemas HVAC comerciales
La estimación del mercado rastrea los ingresos generados por la venta de equipos de calefacción y equipos de aire acondicionado/ventilación ofrecidos por diferentes actores del mercado para una amplia gama de aplicaciones. Las tendencias del mercado se evalúan analizando las inversiones realizadas en innovación, diversificación y expansión de productos. Además, los avances en los edificios hoteleros, comerciales y residenciales también son cruciales para determinar el crecimiento del mercado estudiado.
El mercado europeo de HVAC comercial está segmentado por tipo de componente (equipos HVAC [equipos de calefacción, equipos de aire acondicionado/ventilación], servicios de HVAC), industria de usuario final (hotelería, edificios comerciales, edificios públicos, otras industrias de usuarios finales) y país (Reino Unido, Alemania, Francia, Italia). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Equipo de climatización | Equipo de calefacción |
| Equipos de aire acondicionado/ventilación | |
| Servicios HVAC |
| Hospitalidad |
| contratistas de |
| Edificio publico |
| Otras industrias de usuarios finales |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| Por tipo de componente | Equipo de climatización | Equipo de calefacción |
| Equipos de aire acondicionado/ventilación | ||
| Servicios HVAC | ||
| Por industria del usuario final | Hospitalidad | |
| contratistas de | ||
| Edificio publico | ||
| Otras industrias de usuarios finales | ||
| Por país | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia |
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado europeo de HVAC comercial?
Se espera que el tamaño del mercado europeo de HVAC comercial alcance los 8.81 mil millones de dólares en 2025 y crezca a una tasa compuesta anual del 7.20% hasta alcanzar los 12.47 mil millones de dólares en 2030.
¿Cuál es el tamaño actual del mercado europeo de HVAC comercial?
En 2025, se espera que el tamaño del mercado europeo de HVAC comercial alcance los 8.81 mil millones de dólares.
¿Quiénes son los actores clave en el mercado europeo HVAC comercial?
Johnson Controls Corporation, Midea Group, Carrier Corporation, Daikin Industries y Bosch Thermotechnology Corporation son las principales empresas que operan en el mercado europeo de HVAC comercial.
¿Qué años cubre este mercado europeo de HVAC comercial y cuál era el tamaño del mercado en 2024?
En 2024, el tamaño del mercado de HVAC comercial en Europa se estimó en USD 8.18 mil millones. El informe cubre el tamaño histórico del mercado de HVAC comercial en Europa para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del mercado de HVAC comercial en Europa para los años: 2025, 2026, 2027, 2028, 2029 y 2030.
Última actualización de la página:
Informe sobre el mercado de sistemas comerciales de climatización en Europa
Estadísticas para la cuota de mercado, el tamaño y la tasa de crecimiento de ingresos de HVAC comercial en Europa en 2025, creadas por Mordor Intelligence™ Industry Reports. El análisis de HVAC comercial en Europa incluye una perspectiva de pronóstico del mercado para 2025 a 2030 y una descripción histórica. Obtenga una muestra de este análisis de la industria como descarga gratuita del informe en PDF.


