

Tamaño y cuota de mercado del embalaje de confitería en Europa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
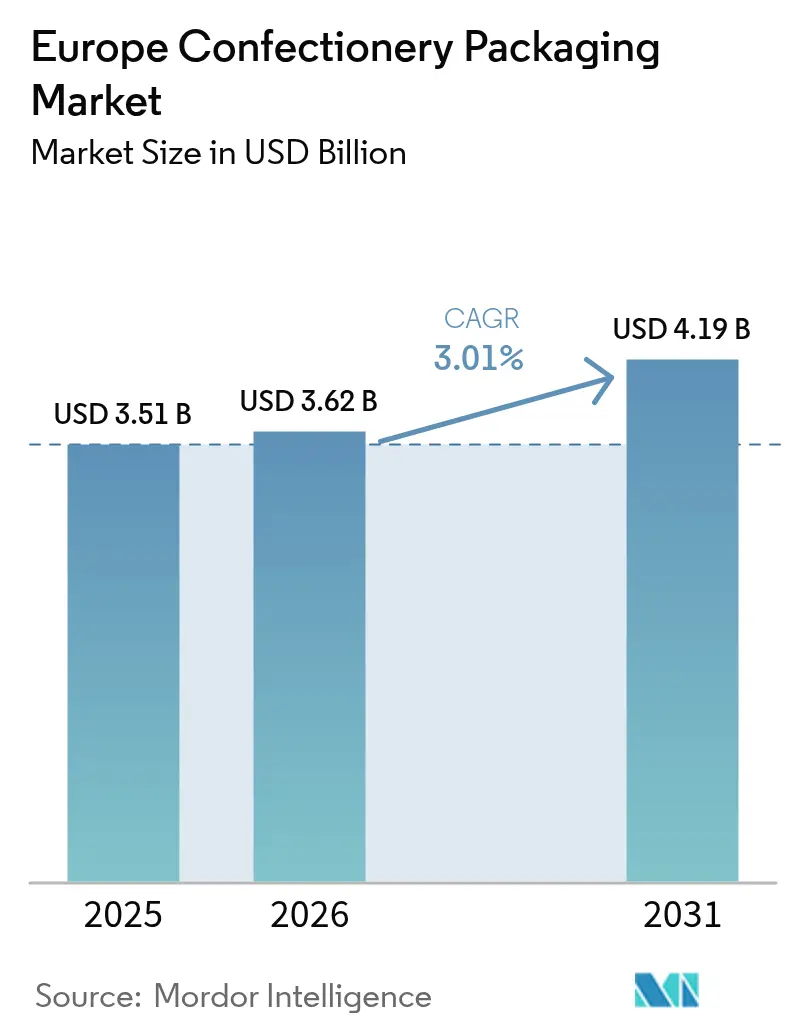
| Tamaño del mercado (2026) | USD 3.62 mil millones |
| Tamaño del mercado (2031) | USD 4.19 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.01% CAGR |
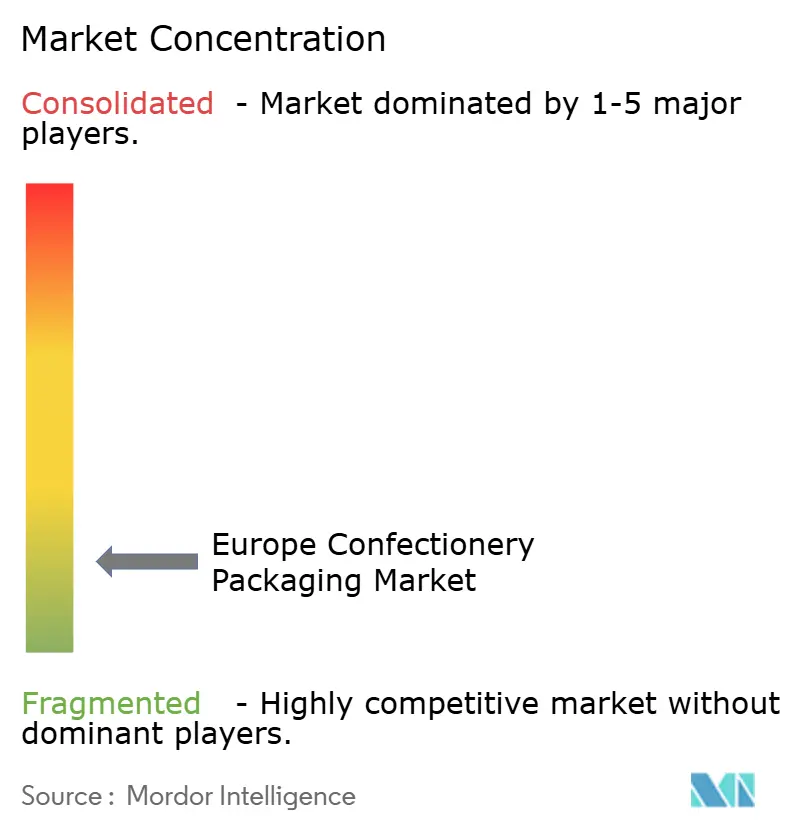
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de envases de confitería por Mordor Intelligence
El tamaño del mercado europeo de envases de confitería en 2026 se estima en 3.62 millones de dólares, cifra que crece desde los 3.51 millones de dólares de 2025, con proyecciones para 2031 de 4.19 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 3.01 % entre 2026 y 2031. La demanda se expande a medida que la premiumización impulsa el lanzamiento de envases más pequeños, mientras que la legislación sobre sostenibilidad acelera la transición hacia soluciones monomateriales reciclables que igualan el rendimiento de barrera clásico. Los propietarios de marcas rediseñan sus envases secundarios listos para la venta para reducir los costes de mano de obra en tienda e invierten en multipacks optimizados para el comercio electrónico que resisten entornos de distribución más exigentes. Hitos regulatorios como el Reglamento de la UE sobre Envases y Residuos de Envases (PPWR) y el próximo Pasaporte Digital de Productos redefinen la elección de materiales, los requisitos de datos y las prioridades de inversión. Finalmente, los persistentes picos en los precios del cacao, que superaron los 12,000 dólares por tonelada en 2024, intensifican la necesidad de formatos con control de porciones que protejan los márgenes mediante la optimización de la vida útil.
Conclusiones clave del informe
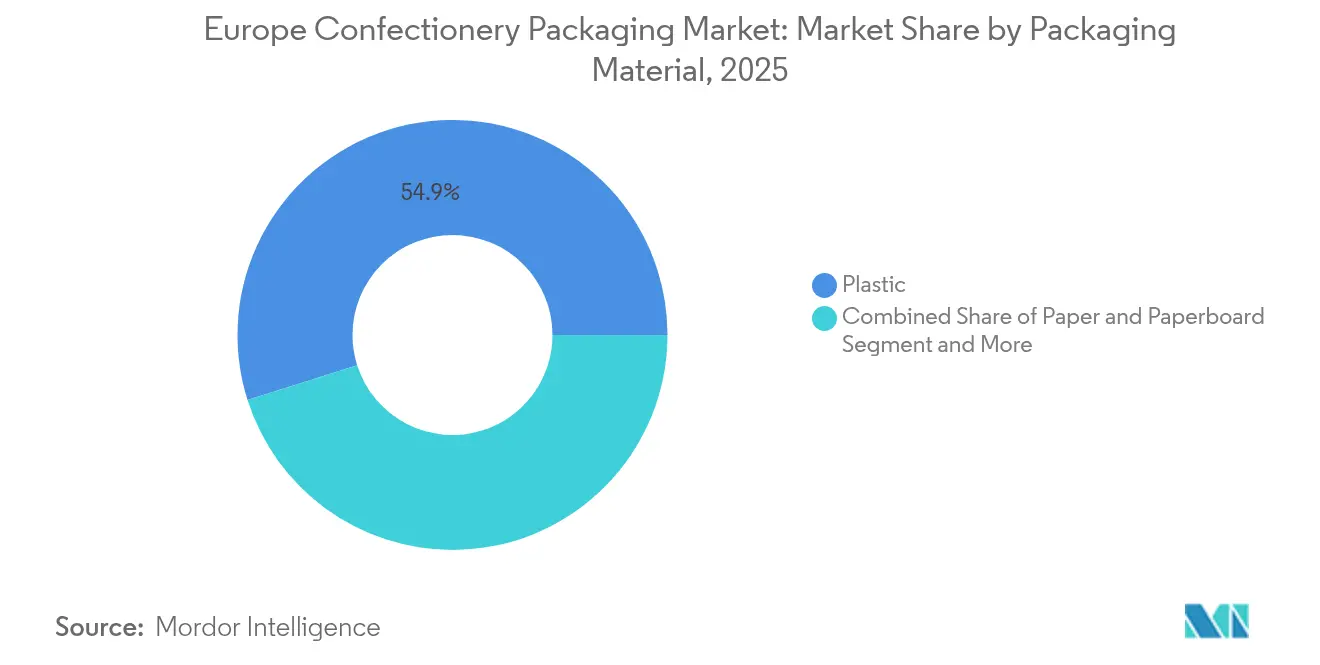
- Por material de embalaje, el plástico mantuvo el 54.88% de la cuota de mercado de envases de confitería en Europa en 2025, mientras que se prevé que las películas bioplásticas y compostables registren la CAGR más rápida del 6.02% hasta 2031.
- Por formato de embalaje, las soluciones flexibles lideraron con el 54.31% de la participación de mercado de envases de confitería en Europa en 2025; se espera que el segmento avance a una CAGR del 4.28% hasta 2031.
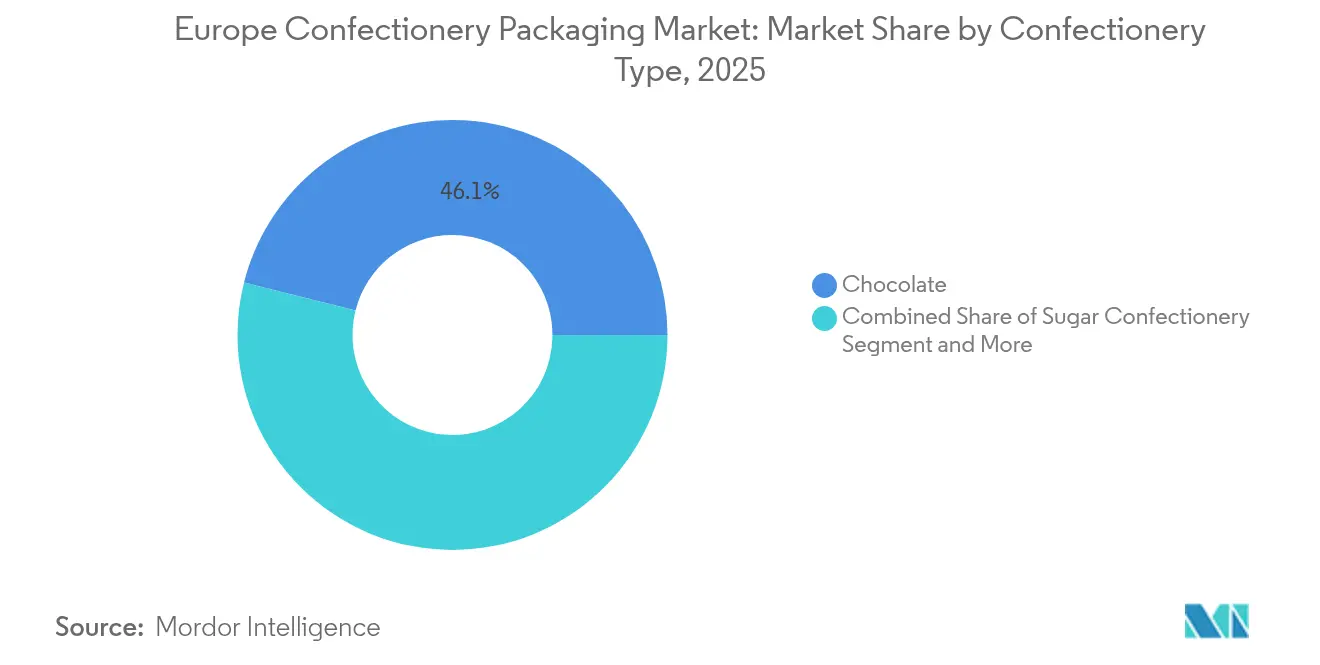
- Por tipo de confitería, el chocolate representó el 46.07% del tamaño del mercado de envases de confitería de Europa en 2025, mientras que se proyecta que la confitería de azúcar se expandirá a una CAGR del 6.86% durante 2026-2031.
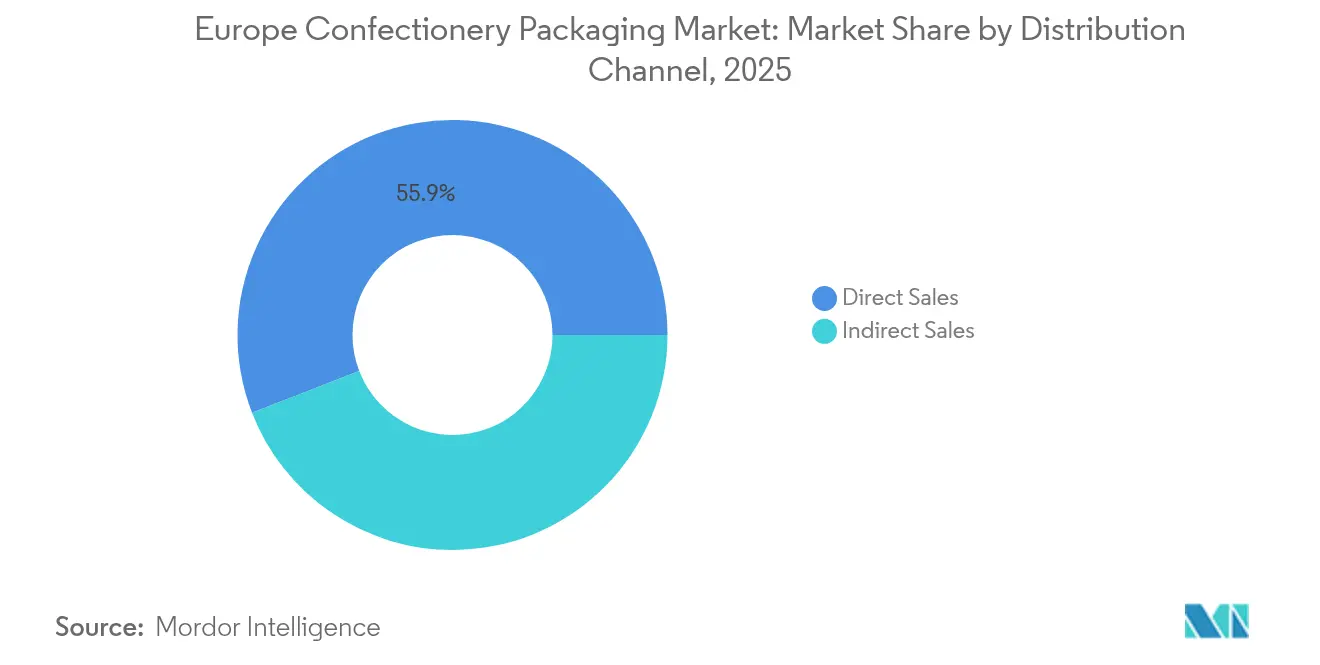
- Por canal de distribución, las ventas directas capturaron el 55.88% de la participación de mercado de envases de confitería en Europa en 2025, aunque se espera que los canales indirectos aumenten a una CAGR del 4.57% gracias al impulso del comercio electrónico.
- Por países, Alemania obtuvo una participación en los ingresos del 22.23% en 2025, pero se prevé que España presente la CAGR más alta, del 7.63%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de envases de confitería
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Lanzamientos de paquetes más pequeños impulsados por la premiumización | + 0.8% | Europa occidental, con adopción temprana en Alemania y Francia | Mediano plazo (2-4 años) |
| Cambio impulsado por la sostenibilidad hacia productos flexibles monomateriales reciclables | + 0.9% | En toda la UE, los más fuertes se encuentran en los países nórdicos y los Países Bajos. | Largo plazo (≥ 4 años) |
| Envases secundarios listos para la venta que reducen los costes laborales en tienda | + 0.5% | Reino Unido, Alemania y Francia con consolidación minorista | Corto plazo (≤ 2 años) |
| Multipacks de confitería optimizados para el comercio electrónico | + 0.7% | Europa Occidental, expandiéndose a Europa del Este | Mediano plazo (2-4 años) |
| Las películas de barrera de biopolímeros alcanzan la paridad de costos comerciales | + 0.6% | Alemania, Países Bajos, Escandinavia | Largo plazo (≥ 4 años) |
| Codificación de paquetes inteligentes para el cumplimiento del Pasaporte Digital de Productos de la UE | + 0.4% | Implementación en toda la UE para 2027 | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Lanzamientos de paquetes más pequeños impulsados por la premiumización
La disposición de los consumidores a optar por productos artesanales de mayor calidad está impulsando a los propietarios de marcas a desarrollar envases sofisticados de pequeño formato que justifiquen precios unitarios más altos a la vez que reducen la ingesta calórica. Mondelez y Saica lanzaron un multipack a base de papel que refuerza las señales de calidad superior y se alinea con los objetivos de reciclabilidad. Los fabricantes de chocolate necesitan estructuras de alta barrera para proteger el sabor en volúmenes reducidos, lo que llevó a Amcor a lanzar AmFiber Performance Paper para segmentos de alto margen. [1] Amcor, “AmFiber Performance Paper Packaging”, amcor.com Las líneas de dosificación de precisión y las unidades de sellado avanzadas ahora permiten la producción en lotes pequeños económicamente viables, lo que otorga una ventaja a los proveedores de equipos flexibles. Los minoristas se benefician de envases con porciones controladas que se adaptan a las exhibiciones de la tienda, y los consumidores obtienen claridad sobre el conteo de calorías, lo que subraya la amplia relevancia del impulsor en todo el mercado europeo de envases de confitería.
Transición hacia materiales flexibles monomateriales reciclables impulsados por la sostenibilidad
Las normativas sobre el fin de la vida útil de los productos, en virtud de la PPWR, y las preferencias ecológicas de los consumidores están llevando a las marcas a abandonar los laminados complejos y a optar por películas monomateriales que aún cumplen con los objetivos de oxígeno y humedad. La línea AmPrima de Amcor alcanzó un índice de reciclabilidad del 92 % al tiempo que conservaba niveles de barrera críticos en una reciente implementación de Lorenz Snacks. [2] Packaging Europe Staff, “Amcor y Lorenz Snacks colaboran en envases para aperitivos ‘listos para el reciclaje’”, packagingeurope.com Compromisos corporativos El contenido reciclado del 80 % de Cadbury para las barras de barritas para compartir ejemplifica la consolidación de la tendencia en la demanda a largo plazo de polímeros circulares. Las marcas que dominan el diseño monomaterial obtienen una ventaja de marketing y una ventaja regulatoria, mientras que las que se adaptan más tarde se enfrentan a mayores costes de cumplimiento y al riesgo de ser retiradas de los estantes. Por lo tanto, este cambio representa la palanca de crecimiento más poderosa en el mercado europeo de envases para confitería.
Envases secundarios listos para la venta que reducen los costes laborales en tienda
La consolidación minorista aumenta la presión sobre la eficiencia de las tiendas, lo que hace que las soluciones listas para usar, que evitan el desembalaje en la trastienda, resulten atractivas para los comerciantes. Las bandejas diseñadas específicamente facilitan la reposición, reducen los minutos de trabajo y mejoran la comercialización visual. Los proveedores de embalajes integran perforaciones y ventanas de exposición en los exteriores de plástico corrugado o rígido sin comprometer la protección durante el transporte. Su adopción comenzó en el Reino Unido y Alemania y ahora se extiende a Francia a medida que los minoristas estandarizan los formatos de tienda. Los fabricantes observan una activación más rápida en los estantes, lo que limita las roturas de stock y mantiene la velocidad, lo que impulsa una adopción constante en el mercado europeo de embalajes de confitería.
Multipacks de confitería optimizados para el comercio electrónico
El gasto en dulces online alcanzó el 4.7% del comercio minorista alemán de alimentación en 2025, lo que aceleró las prioridades de diseño que priorizan la resistencia al aplastamiento y la estabilidad térmica sobre el atractivo tradicional en los pasillos. Los programas de suscripción amplifican la demanda de cajas exteriores duraderas y envoltorios interiores de flujo de tamaño adecuado que reducen los gastos de envío según las dimensiones. Las marcas experimentan con códigos QR para la confirmación de entrega y las alertas de frescura, añadiendo capas de trazabilidad antes del Pasaporte Digital de Producto. Los proveedores que combinan ingeniería de protección con monomateriales ligeros tienen posibilidades de ampliar su cuota de mercado en el mercado europeo de envases de dulces.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las inminentes prohibiciones de PFAS y BPA aumentan los costos de conversión | -0.7% | En toda la UE, afectando especialmente a las aplicaciones en contacto con alimentos. | Corto plazo (≤ 2 años) |
| Objetivo de reciclabilidad del 95 % propuesto por la UE para los PPWR en 2030 | -0.5% | Implementación en toda la UE con diferente cumplimiento a nivel nacional | Mediano plazo (2-4 años) |
| El aumento de las tarifas de flete perjudica la economía de los envases de vidrio | -0.3% | Europa Occidental, afectando especialmente a los segmentos premium | Corto plazo (≤ 2 años) |
| Las regulaciones de reducción de azúcar reducen los volúmenes de regalos de temporada | -0.4% | En toda la UE, con una implementación más estricta en los países nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las inminentes prohibiciones de PFAS y BPA aumentan los costos de conversión
La prohibición de PFAS en materiales en contacto con alimentos en 2026 limita los compuestos individuales a 25 ppb, lo que obliga a los convertidores a reformular barreras y adhesivos. Los grandes grupos esperan entre 50 y 100 millones de euros (58.55 - 117.09 millones de dólares) en gastos de conversión para modernizaciones de líneas y pruebas de verificación. [3] Food Packaging Forum, “El Consejo Europeo adopta las disposiciones finales de PPWR”, foodpackagingforum.org Las empresas más pequeñas soportan cargas proporcionalmente más elevadas y pueden abandonar nichos de alta barrera, lo que reduce la oferta a corto plazo. Los proveedores con carteras certificadas libres de PFAS aseguran precios premium y ganan cuota de mercado en el mercado europeo de envases para confitería.
Propuesta de la UE de un objetivo de reciclabilidad del 95 % para los PPWR en 2030
El umbral del 95% obliga a las marcas a rediseñar los envoltorios multicapa de chocolate, que actualmente dependen del aluminio o EVOH para su durabilidad. Los costes de desarrollo podrían superar los 200 millones de euros (234.19 millones de dólares) para carteras amplias. La variabilidad en la aplicación de las normativas nacionales complica la planificación, y los obstáculos en la certificación podrían retrasar los lanzamientos. Las empresas que ya dominen la ciencia de los monomateriales superarán a sus competidores en el mercado europeo de envases de confitería.
Análisis de segmento
Por material de embalaje: los bioplásticos impulsan la innovación a pesar del dominio del plástico
El plástico mantuvo una participación del 54.88% en el mercado europeo de envases de confitería en 2025 gracias a la comprensión de las barreras y las ventajas de coste. Sin embargo, las películas bioplásticas y compostables superan el mercado con una tasa de crecimiento anual compuesta (TCAC) del 6.02%, lo que las convierte en el segmento de mayor crecimiento a medida que se fortalecen la regulación y las señales ecológicas. Los vasos y envases rígidos de PET mantienen su relevancia para el control de porciones, mientras que las películas flexibles de BOPP y PE consolidan los flow packs multipack. La aparición de películas barrera monomateriales facilita el cumplimiento de las normas de reciclabilidad sin comprometer la vida útil, lo que orienta las compras hacia proveedores que dominan la extrusión sofisticada. El tamaño del mercado europeo de envases de confitería para formatos bioplásticos se prevé que crezca rápidamente a medida que los precios del PLA convergen con los de los polímeros fósiles.
La recuperación prevista del PLA por parte de Corbion, sumada a los lanzamientos comerciales tempranos, indica que la paridad de costos es alcanzable antes de 2028. Las restricciones de PFAS intensifican la I+D en barreras sin flúor, aprovechando el EVOH y los biorrecubrimientos. Las empresas de cartón están mejorando los papeles recubiertos por dispersión para envoltorios resistentes a la grasa, aunque las limitaciones de rendimiento aún limitan su uso a caramelos con bajo contenido de humedad. Las latas metálicas se mantienen como souvenirs gracias a su valor patrimonial percibido, a pesar de la inflación de los fletes. En conjunto, estos cambios confirman que la elección de materiales ahora se basa en métricas de reciclabilidad, más que en los parámetros de coste tradicionales en el mercado europeo de envases de confitería.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por formato de embalaje: Soluciones flexibles que se adaptan a las demandas de sostenibilidad
Los envases flexibles generaron un 54.31% de ingresos en 2025 y aún presentan una sólida tasa de crecimiento anual compuesta (TCAC) del 4.28% hasta 2031, lo que refleja un rendimiento de material y una eficiencia logística inigualables. Los flow packs, las bolsas y los twist wraps obtienen una puntuación favorable en los programas de Responsabilidad Extendida del Productor, lo que reduce las ecotarifas por unidad. Los formatos rígidos defienden nichos premium donde el impacto en el lineal y la protección justifican materiales más pesados. El tamaño del mercado europeo de envases de confitería para soluciones flexibles monomaterial está a punto de expandirse a medida que las mejoras en el rendimiento de las barreras se alinean con los objetivos de reciclabilidad del 95%.
La estructura flexible de Amcor, 92% reciclable para snacks, demuestra una funcionalidad similar a la de los laminados tradicionales. La convergencia de la impresión digital permite crear gráficos de temporada o inspirados en influencers sin largas configuraciones, ideal para campañas en redes sociales. Los sensores inteligentes integrados en las películas flexibles emiten alertas de fluctuaciones de temperatura, lo que refuerza las propuestas de valor del comercio electrónico. Por consiguiente, los convertidores que combinan películas ligeras con funciones inteligentes están en la mejor posición para aumentar su cuota de mercado en el mercado europeo de envases de confitería.
Por tipo de confitería: La confitería azucarada se acelera en medio de las tendencias de salud
El chocolate mantuvo una cuota de mercado del 46.07 % en 2025, pero sus envases se enfrentan a la presión del alza de los precios del cacao, que impulsa a los fabricantes a optimizar el peso por gramo. Los envoltorios con porciones controladas y capas de alta barrera prolongan la vida útil, mitigando la merma por picos de calor. Simultáneamente, los dulces registran una tasa de crecimiento anual compuesta (TCAC) del 6.86 % hasta 2031, gracias a que las marcas incorporan ingredientes funcionales y reducen la cantidad de azúcar, lo que amplía las ocasiones de consumo diario aceptables. La cuota de mercado europea de envases de dulces se inclina ligeramente hacia los dulces, ya que novedades virales como los caramelos liofilizados generan un valor incremental de 2.2 millones de euros (2.58 millones de dólares).
La goma de mascar se mantiene como un nicho estable que requiere blísteres con barrera de oxígeno, mientras que los dulces medicinales emplean cierres a prueba de niños debido al endurecimiento de las normativas farmacéuticas. Los surtidos de temporada disminuyen ligeramente con las políticas de reducción de azúcar, pero las cajas de regalo premium persisten en los segmentos de altos ingresos. Los códigos inteligentes que verifican la procedencia de los ingredientes y los datos sobre alérgenos comienzan a aparecer en los caramelos masticables sin azúcar, lo que ilustra cómo convergen las tendencias de salud y las exigencias digitales en el mercado europeo de envases de dulces.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: las ventas indirectas impulsan el comercio electrónico
Los flujos directos de fabricante a minorista representaron el 55.88 % en 2025, pero los modelos indirectos, que incluyen marketplaces, servicios de suscripción y logística especializada, registraron una tasa de crecimiento anual compuesta (TCAC) más sólida, del 4.57 %, hasta 2031. Las cestas de compra en línea combinan varias marcas, lo que requiere un embalaje secundario protector que sobreviva a las redes de paquetería. El tamaño del mercado europeo de envases de confitería, vinculado a la paquetería en línea, crece a la par con las innovaciones en la recogida en tienda y la última milla.
La penetración de la venta online de alimentos en Alemania alcanzó el 4.7 % en 2025, y se registran aumentos similares de dos dígitos en los Países Bajos y Polonia. El embalaje ahora prioriza la resistencia al aplastamiento de los bordes y los revestimientos aislantes para los envíos de verano. Los códigos QR en las cajas exteriores permiten el seguimiento en tiempo real, lo que mejora el éxito de la entrega a la primera. Estas mejoras funcionales confirman que el crecimiento del canal indirecto redefine los criterios de rendimiento en el mercado europeo de envases de confitería.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El liderazgo de Alemania en el mercado europeo de envases de confitería se basa en la profundidad de la automatización y la adopción temprana de monomateriales reciclables. El segmento de alimentación registró un crecimiento de ventas del 2.1 % en 2024 y está en vías de ampliar la penetración del comercio electrónico por encima del 5 % para 2026, creando una sólida cartera de envases listos para el comercio electrónico. Los convertidores invierten en sistemas de visión artificial que reducen los residuos y certifican la integridad de las barreras, garantizando así el cumplimiento del próximo Pasaporte Digital de Productos. El apoyo político de Alemania a los plásticos circulares acelera la disponibilidad de materias primas posconsumo, reforzando la resiliencia del suministro nacional.
España ofrece el mayor vector de expansión, ya que los productores de confitería aumentan su capacidad cerca de los puertos del Mediterráneo, aprovechando la demanda tanto de la UE como del norte de África. La reducción de los precios de la energía y los incentivos gubernamentales atraen la instalación de líneas que priorizan las películas de biopolímero y las capacidades de impresión inteligente. Las líneas de envasado integran llenadoras modulares con la flexibilidad suficiente para alternar entre tabletas de chocolate y caramelos, optimizando así la utilización de los activos. El mercado europeo de envases de confitería se beneficia a medida que los convertidores españoles aumentan sus volúmenes, lo que reduce los costes unitarios de los sustratos sostenibles.
Francia, el Reino Unido, Italia, los Países Bajos y Europa Central y Oriental completan el panorama regional. Las marcas francesas de prestigio demandan cajas rígidas de alta gama con revestimientos con certificación ecológica, y la cultura del regalo de lujo del país impulsa precios de venta promedio elevados. Los convertidores británicos lidian con la burocracia de las normas de origen, pero se recuperan especializándose en tiradas personalizadas de entrega rápida para marcas DTC. Los convertidores italianos combinan la estética del diseño con biobarreras funcionales, mientras que las empresas holandesas aprovechan los centros de reciclaje centrados en los puertos para asegurar el rPET y el rPP para el suministro de circuito cerrado. Europa Central y Oriental recibe inversión de grupos multinacionales como Valeo Foods, que recientemente adquirió el fabricante eslovaco de galletas IDC por 200 millones de euros (234.19 millones de dólares) para profundizar su alcance regional. Estas diversas fortalezas sustentan el crecimiento continental en el mercado europeo de envases de confitería.
Panorama regulatorio
El marco normativo para los envases de confitería en Europa está siendo transformado por el Reglamento (UE) 2025/40 sobre envases y residuos de envases (PPWR, por sus siglas en inglés), que entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026. A partir de esa fecha de aplicación, los envases comercializados en el mercado de la UE requieren una Declaración de Conformidad que cumpla con el PPWR y que esté respaldada por documentación técnica, lo que aumenta la carga de trabajo en materia de cumplimiento normativo para los propietarios de marcas y los transformadores en lo que respecta a los envases primarios, secundarios y de comercio electrónico.
Los requisitos para el contacto con alimentos siguen estando contemplados en el Reglamento (CE) n.º 1935/2004 y en el Reglamento marco sobre plásticos (UE) n.º 10/2011. La lista de sustancias autorizadas se actualizó mediante el Reglamento (UE) 2026/245 de la Comisión (febrero de 2026). El Reglamento sobre plásticos y envases también endurece las normas de diseño para la minimización y logística, incluyendo límites a los elementos de embalaje innecesarios y un requisito para 2030 que establece que los envases agrupados, de transporte y de comercio electrónico no superen el 50 % de espacio vacío, lo que afecta a los envases secundarios y a los multipacks de confitería listos para el envío.
Panorama competitivo
El mercado europeo de envases de confitería presenta una fragmentación moderada: los principales grupos globales poseen participaciones significativas, pero los especialistas de nicho prosperan gracias a la innovación ágil. Amcor, Mondi y Huhtamaki buscan la integración vertical, gestionando plantas de polímeros, líneas de conversión y centros de reciclaje que garantizan la seguridad del suministro. La anunciada fusión íntegramente en acciones de Amcor y Berry Global dará lugar a una empresa líder en envases con un valor de 24 XNUMX millones de dólares y una escala sin precedentes en los sectores de productos flexibles y atención sanitaria, lo que marca una nueva ola de consolidación.
Las prioridades estratégicas abarcan materiales circulares, impresión inteligente y sistemas de calidad basados en IA. Smurfit WestRock reportó ventas netas de USD 1 millones en el primer trimestre de 2025 y tiene como objetivo USD 7.66 millones en sinergias, lo que ilustra el aprovechamiento del EBITDA gracias a la optimización de la red. Crown Holdings superó las expectativas de ganancias del primer trimestre gracias a la sólida demanda europea de latas de bebidas, lo que demuestra que los envases metálicos mantienen un nicho de mercado resistente. Las solicitudes de patente de Lactips para películas comestibles solubles en agua ilustran el potencial disruptivo de la nueva ciencia de los materiales.
Los innovadores emergentes se hacen con una cuota de mercado en las barreras de biopolímeros y la impresión de etiquetas inteligentes. ALPLA aspira a una producción de reciclaje de 700,000 toneladas para 2030, apostando por circuitos integrados de rPET. Constantia Flexibles presenta envoltorios compostables que cumplen con los requisitos de oxígeno de la industria de la confitería en FACHPACK 2024. El capital privado impulsa iniciativas como la adquisición de Clifton Packaging por parte de Carton Pack, ampliando así la presencia de la industria flexible en el Reino Unido. En resumen, la competitividad se basa en la fuerza de I+D, el acceso al reciclaje y la capacidad digital.
Líderes de la industria europea del embalaje de confitería
amcor plc
Grupo Mondi
Huhtamaki Oyj
Pitufit Westrock
Crown Holdings
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2026: Amcor amplió su colaboración con Mondelēz International para productos de confitería de temporada, suministrando envases con contenido reciclado para los Cadbury Mini Eggs (65 % de plástico reciclado certificado) y algunas tabletas de Pascua (hasta un 80 % de contenido reciclado) mediante soluciones AmFiniti. Esta actualización refuerza la capacidad de utilizar contenido reciclado en envases de confitería de gran volumen y respalda la cualificación de proveedores antes de la entrada en vigor de los requisitos de la UE.
- Noviembre de 2025: Mondi adquirió los activos de Schumacher Packaging en Europa Occidental para ampliar su presencia regional en el sector del envasado de alimentos, incluyendo soluciones de cartón rígido y capacidades de impresión digital relevantes para la confitería y los snacks. Esta adquisición incrementa las opciones de suministro local para los propietarios de marcas que buscan ciclos de rediseño más rápidos y mayor flexibilidad de impresión, a medida que el envasado evoluciona hacia estructuras de fibra reciclables.
- Febrero de 2024: Amcor y Lorenz Snacks implementaron una estructura de empaque flexible reciclable dentro del portafolio AmPrima de Amcor, que obtuvo un índice de reciclabilidad del 92% manteniendo su eficacia como barrera. Si bien se implementó en snacks, este mismo enfoque de diseño monomaterial también se aplica a envoltorios y multipacks de confitería, a medida que las marcas abandonan los laminados complejos para cumplir con los requisitos de reciclabilidad.


Alcance del informe sobre el mercado europeo de envases de confitería
El estudio realiza un seguimiento de la demanda de los productos de envasado final utilizados para la venta de productos de confitería en Europa. Como uno de los principales mercados del mundo, la región ha estado a la vanguardia de la innovación en el envasado de dulces, impulsada principalmente por la preferencia del usuario final por soluciones y regulaciones sostenibles. El alcance se limita a los países con el análisis proporcionado en el estudio. Los principales tipos de materiales y productos de empaque considerados en el alcance del trabajo incluyen papel y cartón (paquetes secundarios, envoltorios y paquetes múltiples), plástico (envolturas, películas, bolsas, etc.), contenedores de metal, botellas de vidrio y frascos. Además, el estudio también analiza el impacto de COVID-19 en el mercado, y lo mismo se ha considerado para las estimaciones actuales del mercado y las proyecciones futuras del mercado. El país y la cuota de mercado del tipo de confitería se obtienen en función del porcentaje del mercado de confitería en Europa, ya que el mercado de envases de confitería se rastrea en función de la demanda correlacionada con la demanda de confitería.
| Plástico | Rígido (PET, PP, PS) |
| Flexibles (BOPP, PE, PLA) | |
| Papel y carton | |
| Metal | |
| Vidrio | |
| Películas bioplásticas y compostables |
| Flexible |
| Rígido |
| Chocolate |
| Confitería de azúcar |
| Goma de mascar |
| Otros (estacionales, medicados) |
| Ventas directas |
| Ventas indirectas |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Russia |
| Netherlands |
| El resto de Europa |
| Por material de embalaje | Plástico | Rígido (PET, PP, PS) |
| Flexibles (BOPP, PE, PLA) | ||
| Papel y carton | ||
| Metal | ||
| Vidrio | ||
| Películas bioplásticas y compostables | ||
| Por Formato de Empaque | Flexible | |
| Rígido | ||
| Por tipo de confitería | Chocolate | |
| Confitería de azúcar | ||
| Goma de mascar | ||
| Otros (estacionales, medicados) | ||
| Por canal de distribución | Ventas directas | |
| Ventas indirectas | ||
| Por país | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Netherlands | ||
| El resto de Europa |


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases de confitería en Europa?
El tamaño del mercado europeo de envases de confitería alcanzó los 3.62 millones de dólares en 2026 y se prevé que alcance los 4.19 millones de dólares en 2031.
¿Qué material de envasado está creciendo más rápidamente en el segmento de confitería en Europa?
Las películas bioplásticas y compostables se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 6.02 % hasta 2031, superando a todos los demás materiales.
¿Por qué los materiales flexibles monomateriales están ganando terreno?
Cumplen con las estrictas normas de reciclabilidad de la UE y al mismo tiempo igualan el rendimiento de barrera tradicional, lo que permite a las marcas alcanzar los objetivos de sostenibilidad sin sacrificar la vida útil.
¿Qué país europeo ofrece el mayor potencial de crecimiento para el sector de envases de confitería?
Se proyecta que España crecerá a una tasa anual compuesta del 7.63 % hasta 2031 debido a la creciente capacidad de fabricación y al impulso de las exportaciones.
Última actualización de la página:



