

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
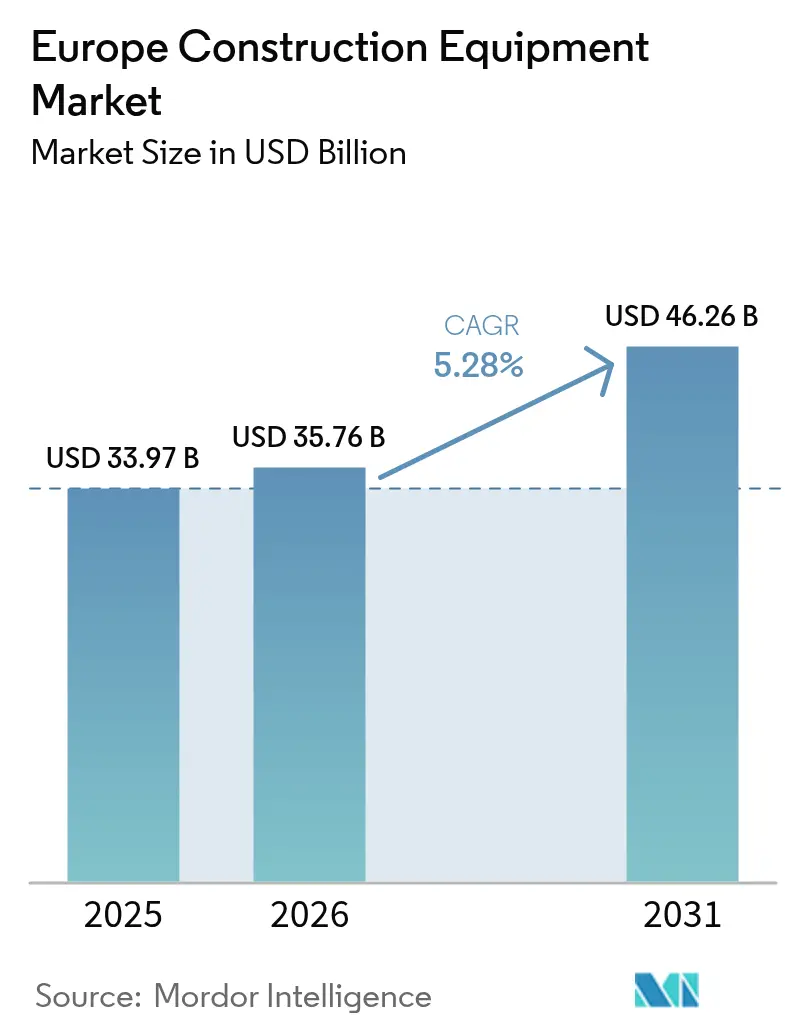
| Tamaño del mercado (2026) | USD 35.76 mil millones |
| Tamaño del mercado (2031) | USD 46.26 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.28% CAGR |
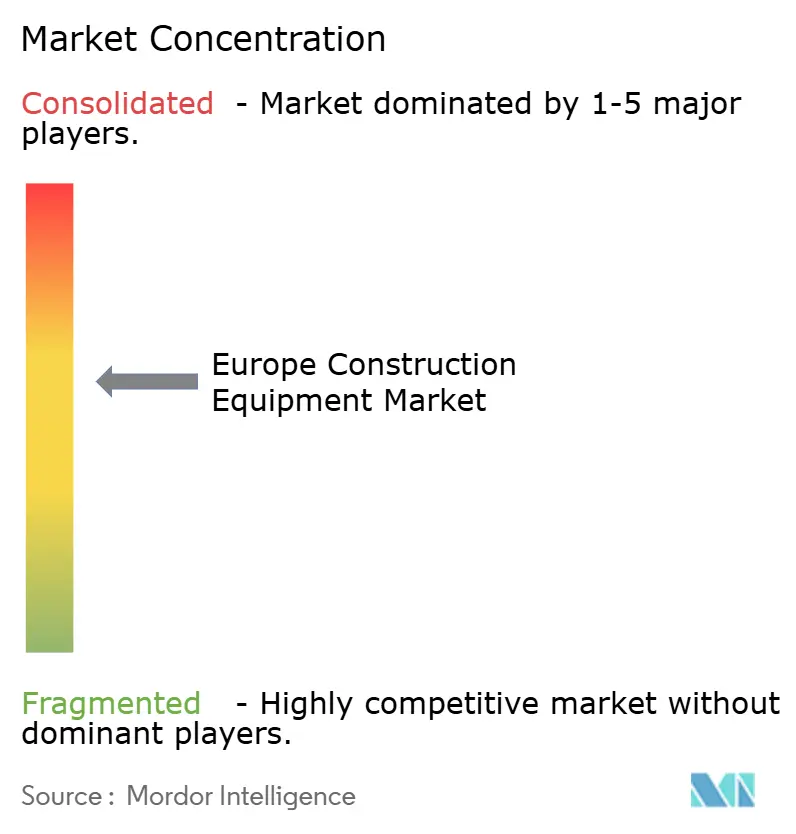
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de equipos de construcción por Mordor Intelligence
El mercado europeo de maquinaria de construcción alcanzó un valor de 33.97 millones de dólares en 2025 y se estima que crecerá desde los 35.76 millones de dólares en 2026 hasta los 46.26 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.28% durante el periodo de previsión (2026-2031). El aumento del gasto en obras públicas vinculado al Pacto Verde Europeo, el ciclo de recortes de tipos de interés del Banco Central Europeo previsto para 2025 y la implementación en curso de la normativa de emisiones de la Fase V son los principales factores que impulsan la demanda. Los compradores de maquinaria se decantan por los modelos eléctricos de batería para proyectos urbanos, mientras que la maquinaria diésel sigue siendo esencial en obras de infraestructura pesada. Los fabricantes chinos de equipos originales (OEM) están utilizando financiación directa y centros de soporte locales para reducir la brecha competitiva con las marcas occidentales establecidas. Simultáneamente, el exceso de oferta de flotas de alquiler está deprimiendo los precios medios de venta, acelerando la transición hacia modelos de ingresos centrados en el servicio y paquetes de telemática por suscripción.
Conclusiones clave del informe
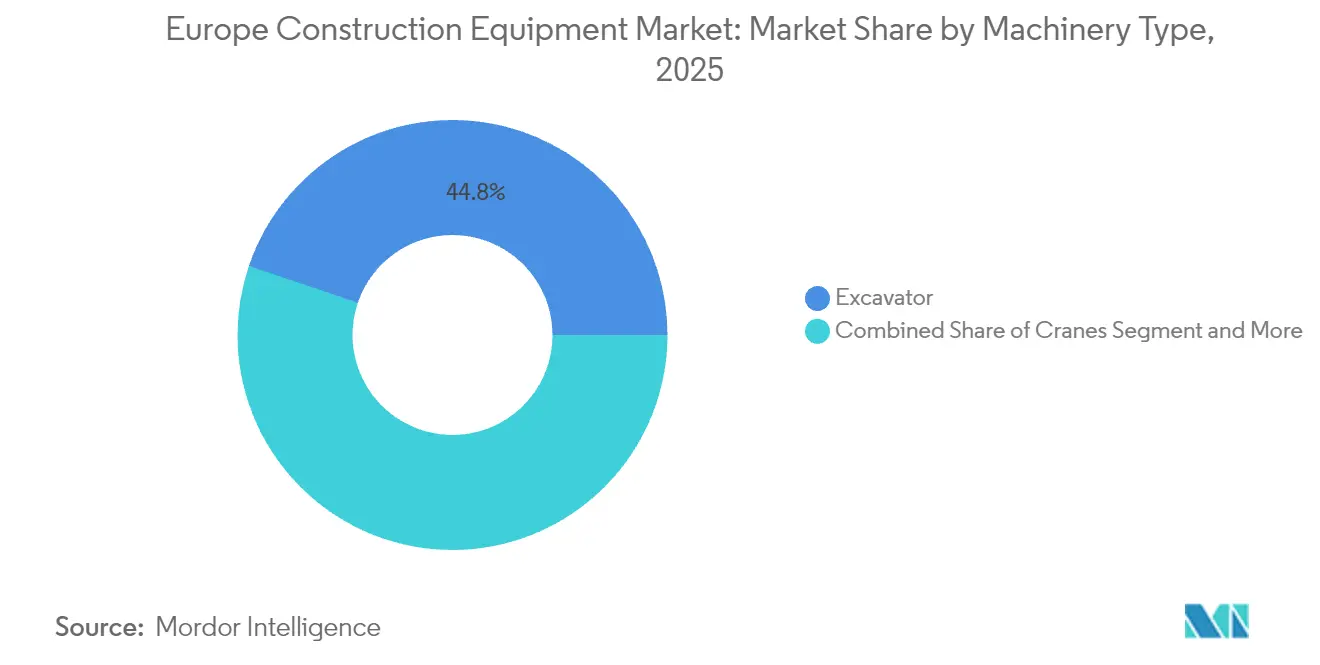
- Por tipo de maquinaria, las excavadoras lideraron con una participación del 44.78% del mercado de equipos de construcción de Europa en 2025, mientras que los manipuladores telescópicos registraron la CAGR más alta del 5.36% hasta 2031.
- Por fuente de energía, los motores de combustión interna representaron el 80.66% del tamaño del mercado de equipos de construcción de Europa en 2025, mientras que se prevé que las unidades eléctricas a batería se expandan a una CAGR del 5.39% hasta 2031.
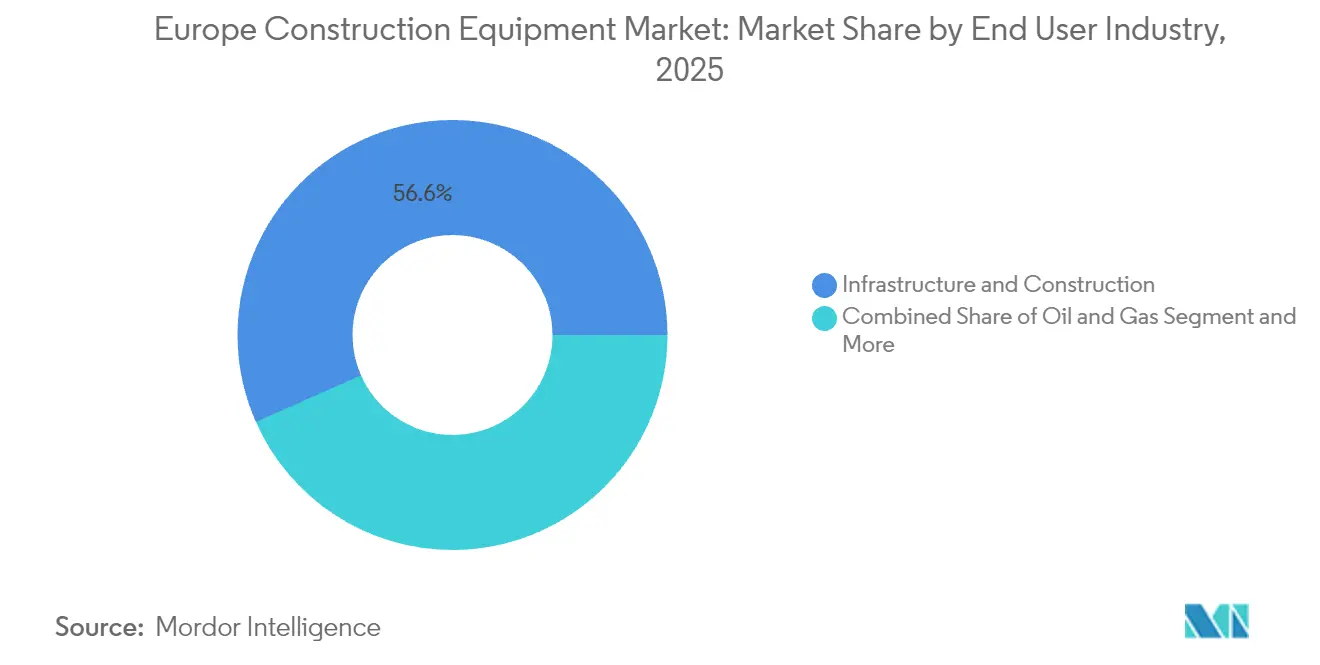
- Por industria de usuario final, la infraestructura y la construcción representaron el 56.62 % del tamaño del mercado de equipos de construcción de Europa en 2025; se proyecta que los servicios públicos y las energías renovables crecerán a una CAGR del 5.31 % para 2031.
- Por aplicación, el movimiento de tierras aseguró el 43.10% de la participación de mercado de equipos de construcción en Europa en 2025, mientras que se prevé que las actividades de excavación y demolición aumenten a una CAGR del 5.41% hasta 2031.
- Por países, Alemania controló una participación del 24.22% del mercado europeo de equipos de construcción en 2025, mientras que España está preparada para la CAGR más rápida del 5.35% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de equipos de construcción
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Oleoducto de obras públicas vinculado al Pacto Verde Europeo | + 1.2% | En toda la UE, concentrado en Alemania, Francia y Países Bajos. | Largo plazo (≥ 4 años) |
| Recuperación del inicio de la construcción de viviendas al comenzar el ciclo de recortes de tasas del BCE | + 0.9% | Principales mercados de la UE, en particular Alemania, Francia y España | Corto plazo (≤ 2 años) |
| Electrificación acelerada de flotas | + 0.8% | Adopción temprana en toda la UE en los países nórdicos | Mediano plazo (2-4 años) |
| Creciente demanda de equipos compactos | + 0.6% | Centros urbanos de toda la UE, concentrados en Europa Occidental | Mediano plazo (2-4 años) |
| Paquetes de suscripción y telemática dirigidos por OEM | + 0.4% | Global, con la UE como mercado pionero en la adopción | Largo plazo (≥ 4 años) |
| Aumento de los manipuladores telescópicos eléctricos de batería | + 0.3% | Corredores industriales en Alemania, Países Bajos y Reino Unido | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Oleoducto de obras públicas vinculado al Pacto Verde Europeo
Los Estados miembros están canalizando capital sin precedentes hacia infraestructuras resilientes al clima, comprimiendo los ciclos de contratación de 18-24 meses a tan solo 12 meses. El fondo extrapresupuestario de Alemania ya está aumentando los gastos reales de construcción en un mínimo en 2025 después de una ligera contracción en 2024 [1] “Investitionspaket Infrastruktur,” Bundesministerium für Wohnen, Stadtentwicklung und Bauwesen, bmwsb.bund.de . Esta ola de gasto impulsa la demanda de excavadoras, motoniveladoras y máquinas compactas necesarias para las instalaciones de energías renovables. Los contratistas prefieren cada vez más los modelos que cumplen con la Etapa V o los modelos eléctricos, incluso cuando las primas superan más de una décima parte, para asegurar la elegibilidad para las licitaciones del Pacto Verde. Por lo tanto, los proveedores enfrentan una creciente presión para mantener mayores reservas de inventario que se ajusten a los plazos acelerados de los proyectos.
Recuperación de la construcción de viviendas al iniciarse el ciclo de recortes de tipos del BCE (2025-26)
La inversión en vivienda se volvió ligeramente positiva en el primer trimestre de 2025, el primer repunte desde 2022 [2] “Encuesta de préstamos bancarios, primer trimestre de 2025”, Banco Central Europeo, ecb.europa.eu . Las aprobaciones de hipotecas y la demanda de préstamos para la construcción se han fortalecido, especialmente en Alemania, donde se acumularon necesidades de vivienda reprimidas durante el período de altas tasas de interés. Las excavadoras compactas, las minicargadoras y las manipuladoras telescópicas son las que más se benefician porque los proyectos de relleno urbano dominan la actividad de nueva vivienda. El crédito más fácil también está atrayendo a los pequeños contratistas de vuelta al mercado de financiación de equipos, ampliando la base de clientes para las máquinas eléctricas de nivel básico.
Electrificación acelerada de la flota para cumplir con los límites de CO₂ y NOx de la Etapa V/Vi
El “efecto de trinquete” regulatorio ahora avanza lo suficientemente rápido como para que los compradores pospongan las compras de diésel en anticipación a las alternativas eléctricas. Volvo se ha comprometido a una línea compacta totalmente eléctrica para 2030, mientras que SANY exhibió seis unidades puramente eléctricas en INTERMAT 2024, equivalente a una quinta parte de su stand europeo [3] “Hoja de ruta hacia la cartera eléctrica de 2030”, Volvo Construction Equipment, volvoce.com . Ciudades como Oslo ya requieren equipos de cero emisiones en sitios públicos, produciendo picos de demanda localizados que superan la capacidad de producción actual. Los contratistas que cambian a más de 1,500 horas operativas por año reportan ahorros en el costo total de propiedad por encima del 30%, incluso después de tener en cuenta las inversiones en infraestructura de carga.
Creciente demanda de equipos compactos en sitios de relleno urbano
La escasez de suelo urbano obliga a las ciudades a reurbanizar sus terrenos, lo que aumenta la importancia de las máquinas de voladizo cero que operan en espacios reducidos. Kubota está invirtiendo en una nueva planta alemana para aumentar la capacidad de miniexcavadoras en dos quintas partes para 2028, lo que confirma las expectativas de una demanda sostenida. La penetración del alquiler de unidades compactas ya supera las tres quintas partes en las principales áreas metropolitanas, lo que refleja la necesidad de flexibilidad de los contratistas cuando el espacio de almacenamiento puede costar 500 USD al mes por unidad. Los modelos compactos multifuncionales, capaces de excavar, elevar y manipular materiales, están desplazando a las flotas de máquinas monouso, lo que aumenta la competitividad de los sistemas de implementos avanzados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Exceso de oferta de flotas de alquiler | -0.7% | En toda la UE, más pronunciado en Alemania y el Reino Unido. | Corto plazo (≤ 2 años) |
| Escasez de operadores certificados | -0.6% | En toda la UE, grave en Alemania, Países Bajos y países nórdicos. | Largo plazo (≥ 4 años) |
| Volatilidad de los precios del litio y las tierras raras | -0.5% | Cadenas de suministro globales, centros de fabricación de la UE | Mediano plazo (2-4 años) |
| Retrasos persistentes en la homologación/marcado CE | -0.4% | Fronteras de la UE, que afectan a todos los estados miembros | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El exceso de oferta en flotas de alquiler reduce los ASP de nuevas unidades
La agresiva expansión de la flota durante 2021-2022 dejó la utilización de alquileres en tan solo el 63.4 % en 2024, lo que redujo las tarifas interanuales. El lento crecimiento de los alquileres ha obligado a las empresas a reducir el gasto en flotas al mínimo, lo que ha generado aumentos de inventario en el canal de seis a nueve meses. Los fabricantes responden con plazos de financiación más largos y créditos de servicio, pero estas medidas erosionan los márgenes y ralentizan los presupuestos de innovación.
La escasez de operadores certificados infla los plazos de los proyectos
Cuatro de cada cinco contratistas europeos no encuentran suficientes operadores cualificados, y las tendencias demográficas sugieren que la fuerza laboral perderá un millón de personas al año hasta 1. Los proyectos se están prolongando una quinta parte de su duración, lo que obliga a los contratistas a mantener máquinas redundantes en la obra para cumplir con los plazos. Esta escasez de mano de obra también está acelerando la adopción de funciones semiautónomas que permiten a los trabajadores con menos experiencia alcanzar una productividad aceptable.
Análisis de segmento
Por tipo de maquinaria: El dominio de las excavadoras impulsa la electrificación
Las excavadoras capturaron el 44.78 % de la cuota de mercado europea de equipos de construcción en 2025 y se proyecta que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.32 % hasta 2031, superando al mercado europeo general de equipos de construcción. Las manipuladoras telescópicas les siguen de cerca en crecimiento, impulsadas por proyectos de automatización de almacenes que exigen una colocación precisa en altura. Las grúas mantienen un volumen estable, pero sufren presión sobre los márgenes debido a las importaciones de menor precio, mientras que las motoniveladoras se benefician de la inversión en corredores de transporte.
La electrificación transforma la dinámica competitiva dentro de cada subcategoría. La cargadora de ruedas L 507 E de Liebherr ofrece 16 horas de autonomía, lo que demuestra la paridad funcional con las unidades diésel. Los segmentos de cargadoras y retroexcavadoras se enfrentan a una intensa competencia de precios por parte de los fabricantes de equipos originales chinos, mientras que los equipos especializados para tunelación mantienen mayores barreras de entrada debido a las complejas certificaciones de seguridad. Los contratistas prefieren cada vez más implementos multifuncionales que convierten las excavadoras en herramientas de demolición, reciclaje o nivelación, lo que eleva el precio promedio de venta por unidad y obliga a los compradores a utilizar interfaces hidráulicas patentadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por fuente de energía: La transición de ICE acelera la adopción eléctrica
Los motores de combustión interna aún representan el 80.66 % del mercado europeo de equipos de construcción en 2025, pero las unidades eléctricas de batería están creciendo a mayor velocidad, con una tasa de crecimiento anual compuesta (TCAC) del 5.39 %. Las transmisiones híbridas superan las limitaciones en lugares donde falta infraestructura de carga, pero las ventajas del coste total de propiedad favorecen a los vehículos totalmente eléctricos en lugares de alta utilización. Las normativas provinciales en Noruega y los Países Bajos restringen los equipos diésel en proyectos públicos, lo que provoca picos regionales en los pedidos de vehículos eléctricos que superan los plazos de entrega de fábrica.
Los costos de capital para las máquinas eléctricas son un quinto más altos, pero los contratistas que operan 1,500 horas al año recuperan las primas en menos de cuatro años gracias a los ahorros en combustible y mantenimiento. Las pilas de combustible de hidrógeno siguen siendo un nicho, pero la excavadora piloto de hidrógeno de Liebherr ha despertado interés para su uso en parques eólicos remotos donde el suministro de la red eléctrica es escaso. Los fabricantes ahora deben gestionar plataformas de productos duales (diésel y eléctrico), lo que estira los presupuestos de I+D y las cadenas de suministro. El abastecimiento de baterías se ve complicado por las fluctuaciones de precios del litio y las tierras raras, que aumentan las listas de materiales, una limitación que resta 0.5 puntos porcentuales a las proyecciones de la tasa de crecimiento anual compuesta (TCAC) del mercado europeo de equipos de construcción.
Por industria de usuarios finales: el liderazgo en infraestructura enfrenta el desafío de los servicios públicos
Las aplicaciones de infraestructura y construcción representaron el 56.62 % del tamaño del mercado europeo de equipos de construcción en 2025, pero se espera que los servicios públicos y las energías renovables lideren el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 5.31 % hasta 2031. Las instalaciones de parques eólicos requieren grandes capacidades de elevación, pero con límites de ruido estrictos, lo que impulsa la demanda de grúas híbridas y manipuladores telescópicos eléctricos de batería. Los proyectos de modernización de la red eléctrica requieren excavadoras y zanjadoras de alta precisión capaces de realizar mapeo digital simultáneo para minimizar los cortes de calles en ciudades congestionadas.
La fabricación y el almacenamiento impulsan la demanda de manipuladores eléctricos compactos que operan de forma segura en interiores. Los sectores agrícola y forestal se enfrentan a los costos de cumplimiento de los motores Stage V, lo que acelera la consolidación entre operadores más pequeños que no pueden absorber las subidas de precios. La minería y la explotación de canteras se mantienen resilientes ante el aumento de la demanda de áridos, pero se enfrentan al escrutinio de su huella de carbono, lo que lleva a los clientes a optar por máquinas equipadas con software de reducción de ralentí y combustibles alternativos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: La estabilidad del movimiento de tierras contrasta con el crecimiento de la demolición
El movimiento de tierras conservó una cuota del 43.10 % del mercado europeo de equipos de construcción en 2025, lo que refleja su omnipresencia en diversos tipos de proyectos. Sin embargo, se prevé que la excavación y la demolición registren una tasa de crecimiento anual compuesta (TCAC) del 5.41 % hasta 2031, a medida que Europa renueva su parque inmobiliario antiguo. Las estrictas normas de gestión de residuos impulsan la adopción de máquinas con supresión de polvo integrada y sistemas de enganche rápido para accesorios de reciclaje. Los contratistas de demolición valoran las excavadoras de gran alcance como la UHD de Caterpillar, que se presentó en Bauma 2025, capaz de desmantelar 3 plantas sin necesidad de reposicionarlas.
La multifuncionalidad difumina las líneas de aplicación tradicionales. Una sola excavadora compacta equipada con un rotador basculante y una garra puede pasar del movimiento de tierras a la clasificación de materiales en minutos, lo que permite a los contratistas reducir el tamaño de su flota y los costes de transporte. La maquinaria para la construcción de carreteras tiene una demanda constante de repuestos gracias a los programas de mantenimiento financiados por la UE, pero los márgenes de beneficio se reducen debido a que el exceso de oferta de alquileres incita a los municipios a optar por ciclos de arrendamiento más cortos en lugar de compras directas.
Análisis geográfico
Alemania sigue siendo el pilar del mercado europeo de equipos de construcción, con una cuota del 24.22 % en 2025 gracias a su base industrial y a la inversión en infraestructuras, que eleva mínimamente el gasto en construcción en 2025. Sin embargo, la paralización política y la inflación de costes moderan el optimismo a medio plazo, obligando a los contratistas a buscar importaciones y contratos de alquiler con precios competitivos para cubrir el riesgo de la demanda. Los fabricantes de equipos originales (OEM) con plantas de ensamblaje nacionales se benefician de las preferencias de "Compra Alemana" en las licitaciones públicas, pero aún deben igualar la financiación flexible de los participantes chinos.
El sur de Europa muestra divergencias. Se proyecta que España crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5.35 % hasta 2031, a medida que se reanuden los proyectos de hoteles, complejos turísticos y transporte relacionados con el turismo, gracias a los fondos de cohesión de la UE, que reducen los intereses de los préstamos para proyectos por debajo de la media del bloque. La recuperación de Italia es más lenta; si bien recibe 200 XNUMX millones de euros del Mecanismo de Recuperación y Resiliencia de la UE, los retrasos en la concesión de permisos y las complejidades de la modernización sísmica retrasan las obras a finales de la década. Ambos mercados se inclinan por equipos compactos y de tamaño medio, adecuados para la renovación urbana y la construcción en laderas.
Europa del Norte y del Este ofrecen oportunidades de crecimiento premium y recuperación, respectivamente. Los Países Bajos y Bélgica priorizan la expansión portuaria y los centros logísticos que requieren maquinaria de bajas emisiones, y sus municipios pagan primas por las flotas eléctricas. Polonia sigue siendo el principal motor de crecimiento de Europa del Este, aumentando la capacidad residencial y vial a medida que aumentan los ingresos. Los países nórdicos lideran la aplicación de la Fase V y son pioneros en la adopción de tecnologías autónomas y eléctricas; el mandato de cero emisiones de Oslo para obras, vigente desde 2025, acelera la rotación de flotas locales. En conjunto, estas particularidades regionales refuerzan la necesidad de carteras de productos adaptables y subrayan por qué ningún fabricante individual posee una cuota regional significativa en el mercado europeo de equipos de construcción.
Panorama regulatorio
La normativa europea de referencia para la maquinaria móvil no vial (MMNR) sigue regida por el Reglamento (UE) 2016/1628, que establece límites de emisiones contaminantes y requisitos de homologación para los motores de combustión interna utilizados en maquinaria de construcción. Paralelamente, el Reglamento (UE) 2023/1230 sobre maquinaria sustituye al marco normativo anterior de la Directiva sobre maquinaria, endureciendo los requisitos en materia de salud y seguridad al centrar el cumplimiento en la actualización de la documentación técnica y los procesos de conformidad para la maquinaria comercializada en el mercado de la UE.
La armonización de normas también se está actualizando a nivel de la UE. En marzo de 2026, la Comisión Europea adoptó la Decisión de Ejecución (UE) 2026/546, que actualiza las normas armonizadas pertinentes a las categorías de equipos, incluidas la maquinaria de movimiento de tierras y las grúas, y respalda la presunción de conformidad en el marco de la maquinaria. Por otra parte, el Reglamento (UE) 2025/14 establece un régimen armonizado de la UE para la maquinaria de movimiento de tierras no renovable destinada a circular por vías públicas, con plena aplicabilidad a partir del 29 de enero de 2028. Esto crea una vía de cumplimiento adicional para los fabricantes de equipos originales e importadores, más allá de las emisiones y la seguridad general de la maquinaria.
Análisis de la cadena de valor
La cadena de valor de la maquinaria de construcción europea abarca proveedores de componentes (sistemas de propulsión, hidráulica, electrónica y, cada vez más, baterías y sensores), diseño y ensamblaje de fabricantes de equipos originales (OEM), canales de venta directa y concesionarios, empresas de alquiler y un extenso ecosistema de posventa que incluye repuestos, servicios, accesorios y suscripciones a sistemas digitales de gestión de flotas. La base de proveedores incluye miles de pymes integradas con fabricantes globales, lo que vincula la producción de los OEM con insumos industriales compartidos y redes logísticas en los ecosistemas de movilidad y automoción, mientras que la penetración del alquiler y los paquetes telemáticos transforman la forma en que se genera valor tras la venta inicial.
Dos puntos críticos destacan: la complejidad del cumplimiento normativo y el riesgo de la cadena de suministro. En cuanto al cumplimiento, los fabricantes de equipos originales (OEM) y los proveedores gestionan obligaciones superpuestas vinculadas al Reglamento de Maquinaria (UE) 2023/1230, junto con los nuevos requisitos digitales que debaten los organismos del sector, lo que incrementa la carga de trabajo de ingeniería y documentación en toda la cadena. En el lado de la cadena de suministro, la electrificación aumenta la exposición a materiales y componentes electrónicos críticos, lo que refuerza la necesidad de estrategias de aprovisionamiento más resilientes y de ensamblaje local. En el sector, esto se produce en un contexto de recuperación del crecimiento en 2025 (un aumento de las ventas del 4.6 % según CECE) tras una fuerte caída en 2024, con una actividad en infraestructura que ayuda a estabilizar los patrones de pedidos de los OEM, los distribuidores y las flotas de alquiler.
Panorama competitivo
La competencia sigue siendo moderada pero cada vez más intensa. Los líderes tradicionales incluyen a Caterpillar, Volvo Construction Equipment y Liebherr, que controlan redes de posventa sólidas, pero experimentaron una contracción de ingresos en 2024 debido a que el exceso de oferta de alquiler redujo la demanda de unidades. Ahora dependen más de la telemática por suscripción y el mantenimiento predictivo para estabilizar las ganancias. La plataforma VisionLink™ de Caterpillar superó el millón de activos conectados en Europa en 2025, generando un crecimiento de dos dígitos en los ingresos por servicios de datos, al tiempo que compensó los márgenes más débiles de las máquinas nuevas [4] “VisionLink Connected Assets Milestone”, Caterpillar, cat.com.
Los fabricantes de equipos originales (OEM) chinos han pasado de centrarse exclusivamente en la exportación a ofrecer servicios integrales. XCMG inauguró su centro de formación en Düsseldorf e implementó una financiación cautiva que ofrece un 0% de interés durante el primer año, lo que supone un desafío directo para las condiciones crediticias de los distribuidores occidentales. SANY incrementó sus ingresos internacionales en 2024, con una participación creciente en Europa gracias a que su miniexcavadora eléctrica superó a sus competidores y obtuvo la certificación CE. Los modelos de distribución híbridos —que combinan venta directa, tiendas digitales y salas de exposición locales— permiten a las marcas chinas reducir los márgenes de los distribuidores tradicionales, manteniendo al mismo tiempo el acceso al servicio.
La consolidación entre las empresas occidentales de segundo nivel está en marcha. La adquisición de Mecalac por parte del Grupo Fayat en junio de 2025 amplía su presencia de maquinaria vial a excavadoras y cargadoras compactas, con el objetivo de impulsar la venta cruzada con Bomag y Dynapac. El acuerdo también plantea barreras para las marcas medianas independientes que carecen del capital necesario para afrontar las inversiones en I+D necesarias para la compatibilidad con sistemas de doble cadena cinemática. En general, la moderada concentración del mercado europeo de equipos de construcción mantiene una feroz competencia de precios, pero el creciente componente de software ofrece una vía para diferenciarse más allá de las especificaciones puramente de hardware.
Líderes de la industria de equipos de construcción en Europa
Grupo Liebherr
Komatsu Ltd.
Caterpillar Inc.
Excavadoras JC Bamford Limited
Volvo Construction Equipment
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Komatsu presentó un sistema de detección humana instalado de fábrica, desarrollado en colaboración con Safety Shield Global, para excavadoras de orugas seleccionadas en Europa. Este sistema incorpora funciones de seguridad avanzadas desde el nivel del fabricante, en lugar de ser una actualización posterior, lo que beneficia a los contratistas que se enfrentan a mayores exigencias de seguridad en obra y a una mayor presión por la productividad. Además, diferencia la oferta de excavadoras de Komatsu, ya que las características digitales y de seguridad se convierten en criterios de compra estándar.
- Junio de 2026: Liebherr lanzó sus excavadoras compactas de orugas de octava generación (R 915 Compact G8, R 917 Compact G8 y R 920 Compact G8), dirigidas a la construcción urbana y a las necesidades de las obras conectadas. Este lanzamiento refuerza la posición de Liebherr en el segmento de maquinaria compacta de gran volumen, donde la baja emisión de contaminantes y la maniobrabilidad en espacios reducidos son cruciales. Asimismo, demuestra la continua inversión en la conectividad de la máquina como ventaja competitiva, junto con el rendimiento del hardware.
- Diciembre de 2024: Kubota Corporation anunció una nueva fábrica en Alemania para aumentar la capacidad de producción de miniexcavadoras en un 40 % para 2028. Esta inversión sitúa la producción europea adicional cerca de los principales centros de demanda y flotas de alquiler, lo que permite una entrega más rápida y una mejor capacidad de respuesta del servicio. Asimismo, refleja la prioridad que los fabricantes de equipos originales (OEM) dan al suministro de equipos compactos, dado que los proyectos de relleno urbano y de menor envergadura se están expandiendo por Europa Occidental.
Alcance del informe sobre el mercado europeo de equipos de construcción
La maquinaria de construcción se utiliza para la ejecución, finalización, montaje, operación o mantenimiento de cualquier proyecto u obra de construcción. También se utiliza para la construcción de carreteras, puentes y presas en trabajos de movimiento de tierras.
El mercado europeo de equipos de construcción se ha segmentado por tipo de maquinaria, tipo de accionamiento y país. Por tipo de maquinaria, el mercado se segmenta en grúas, manipulación telescópica, excavadoras, cargadoras y retroexcavadoras, motoniveladoras y otros tipos de maquinaria. El mercado está segmentado por tipo de propulsión en motores IC y eléctricos e híbridos. Por países, el mercado se segmenta en Alemania, Reino Unido, Francia, Rusia, España y Resto de Europa.
El informe ofrece el tamaño del mercado y las previsiones para todos los segmentos anteriores en valor (USD).
Por tipo de maquinaria
| Grúas |
| Manipulador telescópico |
| Excavadora |
| Cargador y retroexcavadora |
| Motoniveladoras |
| Otros |
Por fuente de energía
| Combustión interna |
| Híbrido |
| Batería eléctrica |
| Pila de combustible de hidrógeno |
Por industria del usuario final
| Construcción de infraestructura |
| Minería y Canteras |
| Petróleo y gas |
| Fabricación y almacenamiento |
| Agricultura y Silvicultura |
| Servicios públicos y energía renovable |
por Aplicación
| Movimiento de tierras |
| Elevación y manejo de materiales |
| Excavación y Demolición |
| Construcción y pavimentación de carreteras |
| Túneles |
| Reciclaje y gestión de residuos |
Por país
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Russia |
| Netherlands |
| Bélgica |
| Polonia |
| El resto de Europa |
| Por tipo de maquinaria | Grúas |
| Manipulador telescópico | |
| Excavadora | |
| Cargador y retroexcavadora | |
| Motoniveladoras | |
| Otros | |
| Por fuente de energía | Combustión interna |
| Híbrido | |
| Batería eléctrica | |
| Pila de combustible de hidrógeno | |
| Por industria del usuario final | Construcción de infraestructura |
| Minería y Canteras | |
| Petróleo y gas | |
| Fabricación y almacenamiento | |
| Agricultura y Silvicultura | |
| Servicios públicos y energía renovable | |
| por Aplicación | Movimiento de tierras |
| Elevación y manejo de materiales | |
| Excavación y Demolición | |
| Construcción y pavimentación de carreteras | |
| Túneles | |
| Reciclaje y gestión de residuos | |
| Por país | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Netherlands | |
| Bélgica | |
| Polonia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de equipos de construcción en Europa en 2026?
El mercado ascenderá a USD 35.76 mil millones en 2026 y se proyecta que crecerá hasta USD 46.26 mil millones en 2031 con una CAGR del 5.28%.
¿Qué tipo de maquinaria genera demanda?
Las excavadoras tienen la mayor participación, el 44.78 %, y se prevé que sigan creciendo a medida que los modelos electrificados ganen terreno.
¿Qué impulsa el cambio hacia los equipos eléctricos?
Las regulaciones de la Etapa V, los límites previstos de la Etapa VI y los mandatos municipales de cero emisiones hacen que las unidades eléctricas a batería sean la opción preferida en los sitios urbanos.
¿Por qué es preocupante el exceso de oferta en flotas de alquiler?
Las tasas de utilización rondan el 63%, lo que obliga a las empresas de alquiler a recortar el gasto de la flota y empuja a los fabricantes a ofrecer mayores incentivos de financiación.
¿Qué país ofrece el crecimiento más rápido hasta 2031?
Se espera que España registre una CAGR del 5.35% debido a la reactivación de la infraestructura turística y a los proyectos de energía renovable.
¿Cómo están respondiendo los OEM a la presión competitiva?
Los operadores tradicionales están adoptando modelos centrados en el servicio, mientras que los nuevos operadores chinos aprovechan la financiación cautiva y los centros de soporte localizados para ganar participación.


