

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
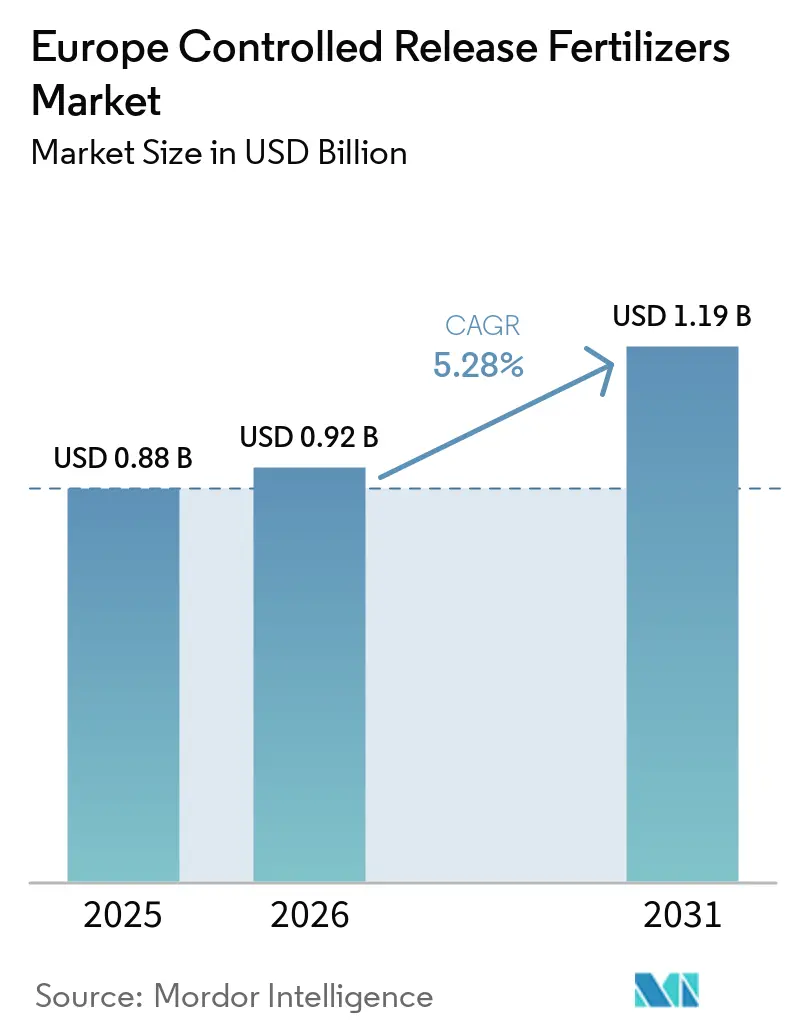
| Tamaño del mercado (2026) | USD 0.92 mil millones |
| Tamaño del mercado (2031) | USD 1.19 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.28% CAGR |
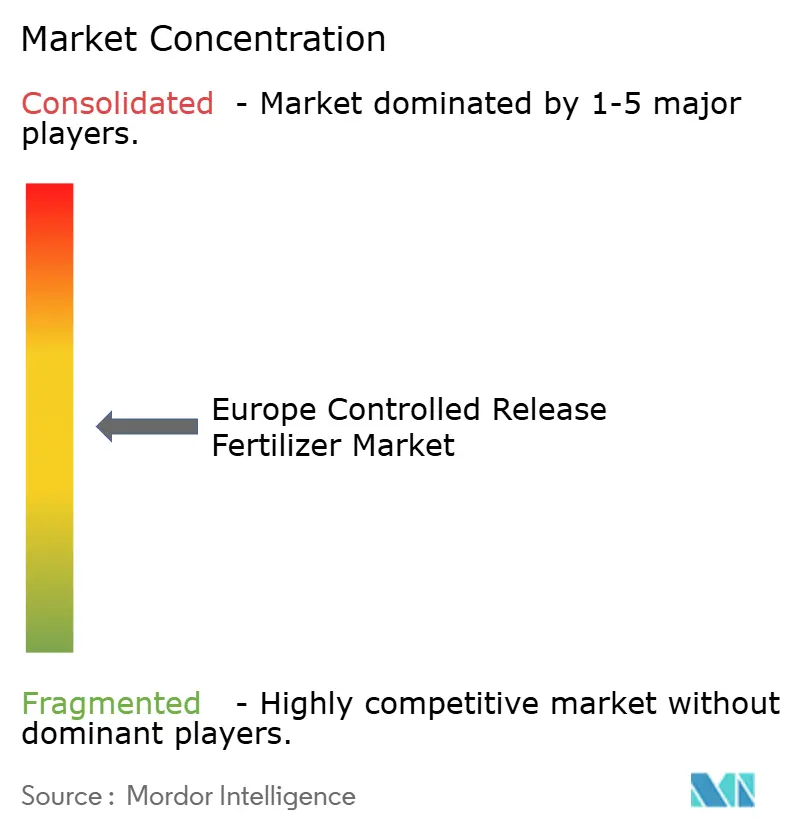
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de fertilizantes de liberación controlada por Mordor Intelligence
El mercado europeo de fertilizantes de liberación controlada alcanzó los 0.88 millones de dólares en 2025 y los 0.92 millones de dólares en 2026, y se prevé que llegue a los 1.19 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.28 % entre 2026 y 2031. La presión regulatoria de la estrategia «De la granja a la mesa» de la Unión Europea, que busca una reducción del 20 % en las pérdidas de nutrientes para 2030, está impulsando a los agricultores hacia productos que ajustan la liberación de nutrientes a la demanda de los cultivos, limitando al mismo tiempo la escorrentía. El cambio obligatorio a recubrimientos de polímeros biodegradables para 2028, según las normas REACH, ha generado importantes inversiones en tecnología de recubrimientos, y las plataformas de agricultura digital ahora combinan datos de sensores de suelo con prescripciones de liberación controlada para reducir el uso de fertilizantes hasta en un 30 % sin perjudicar los rendimientos. La adopción a gran escala en cereales y oleaginosas sustenta los ingresos a corto plazo, mientras que los nichos de horticultura de alta gama y paisajismo urbano mantienen el crecimiento a largo plazo del mercado de fertilizantes de liberación controlada. [1] Fuente: Syfert, “Fertilizantes de liberación controlada: una revisión de los materiales de recubrimiento y el mecanismo de liberación”, syfert.net
Conclusiones clave del informe
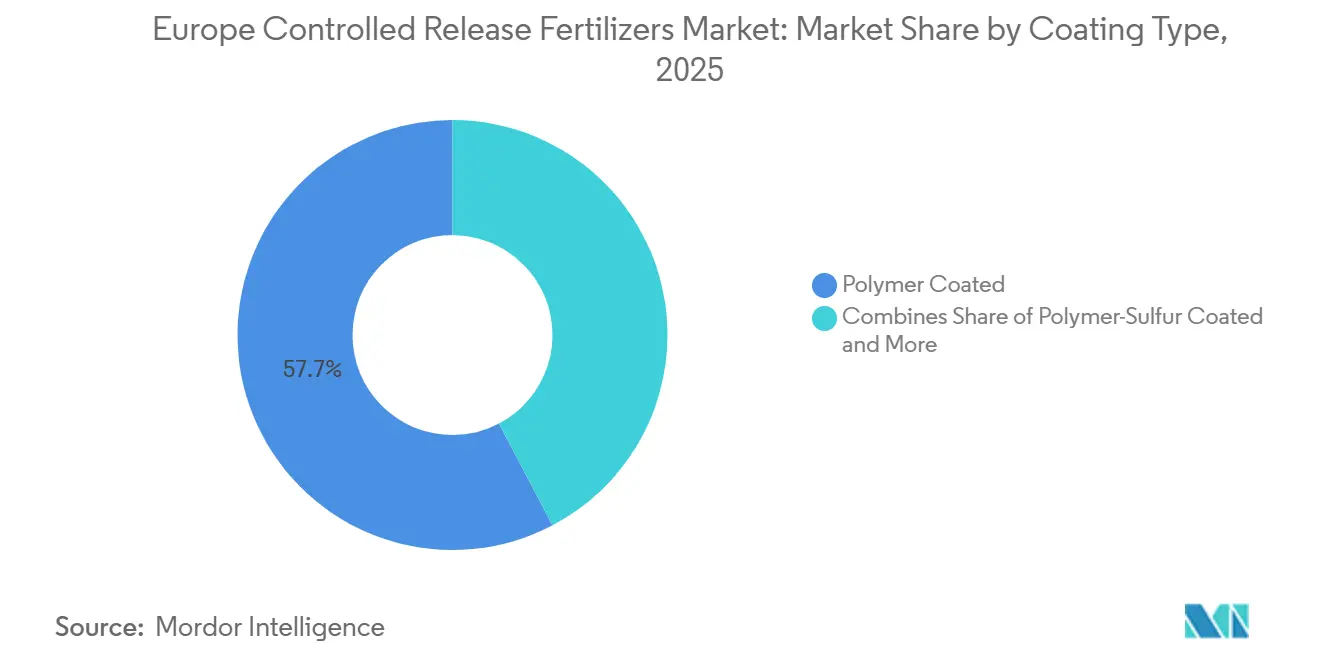
- Por tipo de recubrimiento, los productos recubiertos con polímeros representaron la mayor cuota de mercado, con un 57.7 % del mercado europeo de fertilizantes de liberación controlada en 2025, mientras que se prevé que los productos recubiertos con polímeros y azufre sean el segmento de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (CAGR) del 7.4 % durante el período 2026-2031.
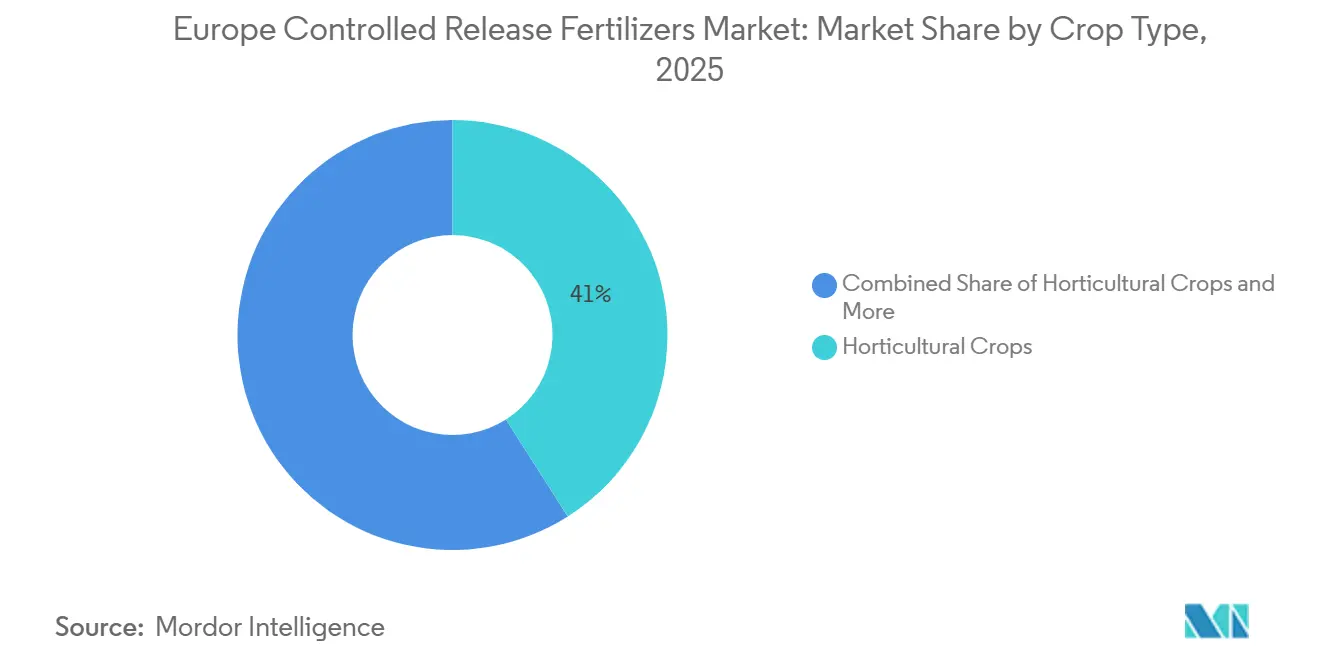
- Por tipo de cultivo, los cultivos hortícolas representaron la mayor parte, con un 41.0% del tamaño del mercado europeo de fertilizantes de liberación controlada en 2025, mientras que se prevé que el césped y los cultivos ornamentales sean el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 6.9% durante el período 2026-2031.
- Por países, Alemania ostentaba la mayor cuota del mercado europeo de fertilizantes de liberación controlada, con un 18.0% en 2025, mientras que se prevé que Ucrania sea el país de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (CAGR) del 7.8% durante el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de fertilizantes de liberación controlada
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las prohibiciones de fertilizantes impulsadas por el medio ambiente en el norte de la UE impulsan la rápida adopción de CRF | + 1.8% | Europa del Norte, Escandinavia | Corto plazo (≤ 2 años) |
| Los mandatos de la UE para la reducción de la pérdida de nutrientes "De la granja a la mesa" en 2030 aceleran las subvenciones del CRF. | + 1.5% | En toda la UE, los más fuertes se encuentran en Francia y Alemania | Mediano plazo (2-4 años) |
| Recubrimientos de polímeros biodegradables combinados que reducen los costos de eliminación para los procesadores | + 1.2% | Europa Occidental, Países Bajos, Bélgica | Mediano plazo (2-4 años) |
| Gemelos digitales que vinculan los datos de los sensores de suelo con las prescripciones de CRF en grandes fincas | + 0.9% | Francia, Alemania y Reino Unido: operaciones a gran escala | Largo plazo (≥ 4 años) |
| Aumento en las modernizaciones de fertirrigación por goteo en viñedos que requieren formatos CRF con bajo contenido de sal | + 0.7% | Europa mediterránea, España, Italia | Corto plazo (≤ 2 años) |
| Operadores de granjas verticales que estandarizan el uso de cubos de sustrato CRF de microdosis | + 0.6% | Centros urbanos, Países Bajos, Alemania | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Las prohibiciones de fertilizantes impulsadas por el medio ambiente en el norte de la UE impulsan la rápida adopción de CRF
Las prohibiciones estacionales de fertilizantes convencionales en Dinamarca y Suecia han prolongado los períodos de restricción y obligado a los agricultores a utilizar formas de nutrientes que abastecen los cultivos durante un período más amplio. Esto condujo a un aumento del 40 % en la penetración de fertilizantes de liberación controlada en Escandinavia entre 2024 y 2025. El énfasis regulatorio ha cambiado la mentalidad agronómica, pasando de los suplementos de nutrientes a corto plazo a la disponibilidad durante toda la temporada. Las autoridades nacionales de control ahora basan el cumplimiento en el uso documentado de productos de liberación controlada aprobados, y los fabricantes que demuestran su cumplimiento con REACH disfrutan de una ventaja competitiva.
Los mandatos de la UE para la reducción de la pérdida de nutrientes de la Granja a la Mesa 2030 aceleran las subvenciones del CRF
Francia destinó 150 millones de euros (160.5 millones de dólares estadounidenses) a los ecoesquemas de la Política Agrícola Común para reembolsar hasta el 40 % de la compra de fertilizantes de liberación controlada, lo que hace que los recubrimientos premium sean económicamente viables para las explotaciones agrícolas medianas. El Ministerio Federal de Agricultura de Alemania financia programas similares que priorizan las tecnologías de uso eficiente de nutrientes. Estos subsidios neutralizan el mayor coste inicial de los fertilizantes de liberación controlada y permiten a los agricultores recuperar la inversión mediante la reducción de las tasas de cumplimiento ambiental.
Recubrimientos de polímeros biodegradables combinados que reducen los costos de eliminación para los procesadores
ASK Chemicals presentó los sistemas ASKOCOAT, que incorporan más del 60 % de materias primas renovables, eliminando así la preocupación por los microplásticos y la necesidad de un manejo especial de residuos. Los procesadores ya no incurren en costos por la eliminación de polímeros, y sus clientes obtienen acceso a recubrimientos que cumplen con los criterios de biodegradabilidad en el suelo. Esta combinación de seguridad ambiental y ahorro de costos refuerza la viabilidad comercial de la adopción de fertilizantes de liberación controlada en la horticultura de alto valor. [2] Fuente: ASK Chemicals, “ASKOCOAT 2K PU resins for controlled release fertilitys,” ask-chemicals.com
Gemelos digitales que vinculan los datos de los sensores de suelo con las prescripciones de CRF en grandes fincas
Las plataformas de agricultura de precisión integran cada vez más datos de monitoreo del suelo en tiempo real con protocolos de aplicación de fertilizantes de liberación controlada, lo que permite estrategias dinámicas de gestión de nutrientes que optimizan tanto el tiempo como la dosificación. Grandes fincas agrícolas en Francia y Alemania han implementado redes de sensores que monitorean la humedad, la temperatura y los niveles de nutrientes del suelo con una resolución de subcampo, alimentando estos datos a sistemas de apoyo a la toma de decisiones que ajustan las prescripciones de fertilizantes de liberación controlada en consecuencia. Esta integración permite aplicaciones de dosis variable que pueden reducir el consumo total de fertilizantes entre un 20% y un 30%, a la vez que mantienen o mejoran los rendimientos mediante una sincronización de nutrientes más precisa. La tecnología representa una transición de los programas de aplicación basados en calendarios a una gestión de nutrientes ágil y basada en datos, donde las características de la liberación controlada se adaptan a las condiciones específicas del suelo y a los requisitos del cultivo. Las plataformas de agricultura digital proporcionan el marco analítico necesario para optimizar estas complejas interacciones, creando ventajas competitivas para los productores que pueden demostrar métricas superiores de eficiencia en el uso de nutrientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El lento proceso regulatorio para certificar productos químicos de recubrimiento de base biológica | -1.1% | En toda la UE, en particular en Alemania y Francia. | Mediano plazo (2-4 años) |
| Los aumentos de los costos de los polímeros impulsados por la inflación reducen los márgenes de los productores de CRF | -0.9% | Cadenas de suministro globales que afectan a todos los mercados europeos | Corto plazo (≤ 2 años) |
| La escasa competencia agronómica de los minoristas limita la aceptación por parte de los agricultores al este del Oder | -0.6% | Europa del Este, Polonia, República Checa | Largo plazo (≥ 4 años) |
| Las preocupaciones sobre el desprendimiento de micropartículas desencadenan presiones para la trazabilidad del recubrimiento | -0.4% | Europa del Norte, regiones de defensa del medio ambiente | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El lento proceso regulatorio para certificar productos químicos de recubrimiento de base biológica
El proceso de registro REACH de la Agencia Europea de Sustancias y Mezclas Químicas para nuevos materiales de recubrimiento biodegradables requiere exhaustivos estudios toxicológicos y de destino ambiental que pueden extender los plazos de aprobación más allá de los tres años, lo que crea importantes obstáculos para la innovación en tecnologías de fertilizantes de liberación controlada. Este cuello de botella regulatorio impide a los fabricantes aprovechar la demanda del mercado de sistemas de recubrimiento que cumplan con las normas ambientales, lo que les obliga a seguir dependiendo de las tecnologías de polímeros convencionales, que enfrentan sus propios plazos de eliminación gradual. Los retrasos en la aprobación generan incertidumbre en el mercado y desalientan la inversión en investigación y desarrollo de materiales de recubrimiento de nueva generación. Las empresas deben gestionar procesos de aprobación paralelos en múltiples jurisdicciones europeas, cada una con requisitos y plazos distintos, lo que complica aún más las estrategias de entrada al mercado para tecnologías de recubrimiento innovadoras.
Los aumentos de los costos de los polímeros impulsados por la inflación reducen los márgenes de los productores
La volatilidad de los precios del etileno y el propileno ha incrementado los costos de las materias primas para recubrimientos poliméricos entre un 35% y un 45% desde 2024, lo que ha reducido los márgenes de los productores de fertilizantes de liberación controlada y ha limitado la flexibilidad de precios en mercados competitivos. La inflación de costos afecta a todos los sistemas de recubrimiento basados en polímeros, desde las formulaciones convencionales de poliuretano hasta las nuevas alternativas biodegradables, lo que genera una presión sobre la rentabilidad en toda la industria. Las interrupciones en la cadena de suministro de materias primas petroquímicas han generado incertidumbre adicional, ya que algunos proveedores de materiales de recubrimiento han implementado cláusulas de fuerza mayor que limitan la disponibilidad durante los períodos de máxima demanda. Estas presiones de costos son particularmente difíciles para los pequeños productores de fertilizantes de liberación controlada, quienes carecen del poder adquisitivo para asegurar contratos de suministro a largo plazo a precios favorables. La compresión de márgenes obliga a tomar decisiones difíciles entre mantener la participación de mercado mediante precios competitivos y preservar la rentabilidad mediante estrategias de posicionamiento premium.
Análisis de segmento
Por tipo de recubrimiento: la innovación en polímeros impulsa el liderazgo del mercado
Los fertilizantes de liberación controlada recubiertos con polímeros representaron la mayor cuota de mercado en Europa, alcanzando el 57.7 % del mercado en 2025. Su dominio se debe a sus características de rendimiento superiores y a una sólida base de producción en toda Europa. Este segmento se beneficia de perfiles de liberación de nutrientes probados que pueden calibrarse con precisión para adaptarse a los patrones de absorción de nutrientes de los cultivos, con duraciones de liberación que oscilan entre dos y 24 meses, según el grosor del recubrimiento y la formulación. Empresas como ICL Group han invertido fuertemente en tecnologías de polímeros de última generación, incluyendo sistemas de recubrimiento biodegradables diseñados para mejorar la eficiencia en el uso de nutrientes y apoyar los objetivos de sostenibilidad.
Se prevé que los fertilizantes recubiertos con polímeros de azufre constituyan el segmento de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 7.4 % durante el período 2026-2031. Estos productos combinan los beneficios de la liberación controlada de nutrientes con la suplementación de azufre, lo que los hace cada vez más atractivos en sistemas de producción con deficiencia de azufre. Si bien actualmente representan una menor cuota de mercado, se anticipa que su rentabilidad y beneficios agronómicos impulsarán su rápida adopción. La categoría "Otros" incluye tecnologías de recubrimiento emergentes, como las formulaciones a base de ceras naturales y minerales, que actualmente se utilizan en aplicaciones específicas, pero que enfrentan desafíos de comercialización y escalabilidad. Las iniciativas regulatorias y de sostenibilidad en toda Europa están acelerando la investigación sobre materiales de recubrimiento biodegradables y de base biológica, incluidos los polímeros derivados del almidón y otras alternativas renovables. Se prevé que esta transición genere oportunidades para los líderes en innovación, al tiempo que aumenta la presión sobre los fabricantes para que adapten sus carteras de productos a los requisitos ambientales en constante evolución. [3] Fuente: Scientific.net, “Coating of NPK Fertiliser with a Starch-Based Biodegradable Polymer,” scientific.net
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de cultivo: Cultivos de campo, base del mercado ancla
Los cultivos hortícolas dominaron el mercado europeo de fertilizantes de liberación controlada, con un 41.0 % en 2025. Este liderazgo se debe a los sistemas de producción intensiva, donde los precios elevados de los cultivos justifican mayores costes de producción y las normativas medioambientales suelen ser más estrictas. Los invernaderos, los viñedos y los productores de hortalizas especiales utilizan cada vez más fertilizantes de liberación controlada para optimizar el suministro de nutrientes en entornos de cultivo confinados, donde la aplicación de fertilizantes convencionales puede contribuir a la acumulación de sales y al estrés en la zona radicular. Las aplicaciones en césped y plantas ornamentales también representan un segmento importante, especialmente en proyectos de paisajismo urbano, donde el cumplimiento de la normativa medioambiental y la reducción de los requisitos de mantenimiento influyen en la selección del fertilizante. El creciente énfasis de la Unión Europea en el desarrollo urbano sostenible y la infraestructura verde está generando oportunidades adicionales para los fertilizantes de liberación controlada en aplicaciones no agrícolas, como instalaciones deportivas y espacios verdes públicos, donde el control de la escorrentía de nutrientes es fundamental.
Se prevé que el césped y los cultivos ornamentales constituyan el segmento de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 6.9 % entre 2026 y 2031. Este crecimiento se ve impulsado por el aumento de las inversiones en campos de golf, campos deportivos, parques públicos, jardines residenciales, proyectos de paisajismo comercial y la producción de plantas ornamentales. La capacidad de los fertilizantes de liberación controlada para proporcionar una disponibilidad sostenida de nutrientes, mejorar la calidad de las plantas y reducir las necesidades de mantenimiento los hace especialmente idóneos para estas aplicaciones. A medida que la urbanización continúa y la demanda de espacios verdes bien mantenidos aumenta en toda Europa, se prevé que la adopción de fertilizantes de liberación controlada en el segmento del césped y los cultivos ornamentales se expanda de forma constante, lo que respaldará el crecimiento del mercado a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado alemán de fertilizantes de liberación controlada
Alemania ostentaba la mayor cuota del mercado de fertilizantes de liberación controlada, con un 18.0 % en 2025. El país se beneficia de un ecosistema agrícola avanzado que integra las recomendaciones de fertilizantes de liberación controlada con tecnologías de mapeo digital de suelos y modelado de cultivos. Los agricultores utilizan cada vez más sensores en el campo, imágenes satelitales y análisis en la nube para optimizar la gestión de nutrientes en función de la variabilidad espacial en grandes explotaciones agrícolas. Las estrictas normativas de protección de las aguas subterráneas hacen que la gestión precisa de nutrientes sea esencial, mientras que organizaciones de productores como Maschinenring promueven programas de capacitación que demuestran los beneficios económicos de reducir la escorrentía de nutrientes. La demanda de fertilizantes de liberación controlada se mantiene fuerte tanto en sistemas agrícolas como en sistemas mixtos de cultivo y ganadería, donde se valoran mucho el ahorro de mano de obra y la mejora de la eficiencia en el uso de nutrientes.
Mercado ucraniano de fertilizantes de liberación controlada
Se prevé que Ucrania sea el mercado de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.8 % entre 2026 y 2031. Este crecimiento se debe a la modernización gradual de las prácticas agrícolas, la creciente concienciación sobre las tecnologías avanzadas de fertilización y la necesidad de mejorar la productividad en grandes extensiones de tierras cultivables. A medida que el país fortalece su competitividad agrícola y su potencial exportador, se anticipa un aumento en la adopción de fertilizantes de liberación controlada, respaldado por inversiones en agricultura de precisión y soluciones sostenibles para la gestión de nutrientes. La combinación de grandes áreas cultivadas y la mejora de las prácticas de gestión agrícola posiciona a Ucrania como uno de los mercados de mayor crecimiento en la región durante el período de pronóstico.
Mercado de fertilizantes de liberación controlada en el sur y este de Europa
El sur de Europa, liderado por España e Italia, también experimenta un fuerte crecimiento a medida que los productores de cultivos especializados adoptan cada vez más fertilizantes recubiertos. Los huertos de cítricos en Valencia y las regiones olivareras de Apulia utilizan fertilizantes de potasio recubiertos de polímeros para mejorar la eficiencia en el uso de nutrientes y favorecer la salud del suelo. La escasez de agua en los sistemas de producción mediterráneos está impulsando a los agricultores a maximizar la eficacia de cada kilogramo de nutriente aplicado, lo que convierte a los fertilizantes de liberación controlada en una solución atractiva. Mientras tanto, los países de Europa del Este presentan un importante potencial sin explotar. Polonia y la República Checa poseen extensos recursos de tierras cultivables, pero siguen mostrando una penetración relativamente baja de fertilizantes de liberación controlada debido a la limitada capacidad de asesoramiento agronómico. El apoyo de la Unión Europea a través de iniciativas de desarrollo rural podría acelerar la adopción a medida que disminuyan las barreras de conocimiento y capacitación, creando una importante oportunidad de crecimiento para el mercado de fertilizantes de liberación controlada.
Panorama competitivo
El mercado europeo de fertilizantes de liberación controlada muestra un nivel moderado de concentración. Entre los actores clave se encuentra el Grupo ICL, que se beneficia de la solidez de sus gamas de productos Osmocote y Eqo.x y de sus líneas de recubrimiento integradas verticalmente. Nutrien aprovecha su red de distribución multicanal y sus colaboraciones con cooperativas, mientras que Grupa Azoty capitaliza la producción nacional polaca y amplía sus canales de exportación. Los proveedores regionales y formuladores especializados también poseen una cuota de mercado significativa, muchos de ellos centrados en nichos específicos de horticultura o césped.
El posicionamiento tecnológico es un factor competitivo crucial a medida que se acerca el mandato biodegradable de 2028. Las empresas líderes están invirtiendo significativamente en investigación de polímeros, cumplimiento normativo y reactores piloto diseñados para manejar biorresinas termosensibles. Las alianzas estratégicas con empresas de robótica y análisis de datos refuerzan aún más la diferenciación al integrar la química del producto con hardware de colocación de precisión. El aumento de los costos de las materias primas petroquímicas favorece a las empresas que adoptan alternativas de base biológica de forma temprana, lo que las protege de la volatilidad del mercado. Las empresas más pequeñas aún pueden tener éxito al centrarse en cultivos o regiones desfavorecidas, pero podrían enfrentarse a presiones de consolidación a menos que se alineen con redes más grandes para obtener apoyo en la certificación y la distribución.
Se espera que las fusiones y los acuerdos de licencia aumenten a partir de 2026, a medida que los datos de rendimiento de campo para los recubrimientos de nueva generación consoliden las preferencias del mercado. Las empresas con certificación temprana para productos biodegradables podrían alcanzar valoraciones superiores, ya que los compradores buscan asegurar carteras que cumplan con los requisitos antes de la fecha límite regulatoria. Por el contrario, las empresas que dependen de polímeros tradicionales se arriesgan a depreciaciones de inventario y a una reducción del espacio en los anaqueles, ya que los minoristas optimizan sus surtidos para centrarse en líneas de productos biodegradables de eficacia probada.
Líderes europeos de la industria de fertilizantes de liberación controlada
Ekompany Internacional BV (DeltaChem)
Grupa Azoty SA (Compo Experto)
Grupo ICL
Mivena BV
Nutrien Ltda.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2025: El Grupo Haifa comprometió 30 millones de euros (32.1 millones de dólares estadounidenses) para construir una planta de fertilizantes biodegradables de liberación controlada en Francia, ampliando así la capacidad de Multicote y garantizando la disponibilidad de suministro antes del mandato de recubrimiento de 2028. La instalación contará con reactores sin disolventes y análisis de calidad en línea que acortarán los ciclos de liberación de lotes.
- Enero de 2025: Yara Reino Unido y el proveedor de patatas Branston iniciaron un programa de campo que integra formulaciones de liberación controlada con el seguimiento de la huella de carbono. Los datos de los bloques de prueba de Lincolnshire alimentarán los paneles de control de la cadena de suministro de Tesco, vinculando la elección de fertilizantes directamente con los informes de emisiones de Alcance 3.
- Octubre de 2024: European Bioplastics acogió con satisfacción las modificaciones al Reglamento de Productos Fertilizantes (FPR) de la UE que reconocen formalmente los recubrimientos biodegradables en el suelo, eliminando la ambigüedad legal y acelerando la inversión en la ampliación de la escala de resinas de origen biológico.
Alcance del informe sobre el mercado europeo de fertilizantes de liberación controlada
El informe del mercado europeo de fertilizantes de liberación controlada está segmentado por tipo de recubrimiento (polímero, polímero-azufre y otros), tipo de cultivo (cultivos extensivos, hortícolas, césped y ornamentales) y ubicación geográfica (Francia, Alemania, Italia, Países Bajos, Rusia, España, Ucrania, Reino Unido y resto de Europa). Las previsiones del mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
Tipo de recubrimiento
| recubierto de polímero |
| Revestimiento de polímero y azufre. |
| Otros |
Tipo de cultivo
| Cultivos de campo |
| Cultivos Hortícolas |
| CÉSPED Y ORNAMENTALES |
País
| Francia |
| Alemania |
| Italia |
| Netherlands |
| Russia |
| España |
| Ucrania |
| Reino Unido |
| El resto de Europa |
| Tipo de recubrimiento | recubierto de polímero |
| Revestimiento de polímero y azufre. | |
| Otros | |
| Tipo de cultivo | Cultivos de campo |
| Cultivos Hortícolas | |
| CÉSPED Y ORNAMENTALES | |
| País | Francia |
| Alemania | |
| Italia | |
| Netherlands | |
| Russia | |
| España | |
| Ucrania | |
| Reino Unido | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- NIVEL DE ESTIMACIÓN DEL MERCADO - Las estimaciones de mercado para varios tipos de fertilizantes se han realizado a nivel de producto y no a nivel de nutrientes.
- TIPOS DE NUTRIENTES CUBIERTOS - Urea y complejo
- TASA PROMEDIO DE APLICACIÓN DE NUTRIENTES - Se refiere al volumen medio de nutriente consumido por hectárea de cultivo en cada país.
- TIPOS DE CULTIVOS CUBIERTOS - Cultivos extensivos: cereales, legumbres, semillas oleaginosas y cultivos de fibra. Horticultura: frutas, hortalizas, cultivos de plantación y especias, césped y plantas ornamentales.
| Palabra clave | Definición |
|---|---|
| Fertilizantes | Sustancia química aplicada a los cultivos para asegurar los requerimientos nutricionales, disponible en diversas formas como gránulos, polvos, líquidos, solubles en agua, etc. |
| Fertilizantes Especiales | Se utiliza para mejorar la eficiencia y la disponibilidad de nutrientes aplicados a través del suelo, foliar y fertirrigación. Incluye CRF, SRF, fertilizantes líquidos y fertilizantes solubles en agua. |
| Fertilizantes de liberación controlada (CRF) | Recubiertos con materiales como polímero, polímero-azufre y otros materiales como resinas para asegurar la disponibilidad de nutrientes al cultivo durante todo su ciclo de vida. |
| Fertilizantes de liberación lenta (SRF) | Recubiertos con materiales como azufre, neem, etc., para asegurar la disponibilidad de nutrientes al cultivo por más tiempo. |
| Fertilizantes foliares | Consiste en fertilizantes líquidos y solubles en agua aplicados mediante aplicación foliar. |
| Fertilizantes solubles en agua | Disponible en varias formas, incluyendo líquido, polvo, etc., utilizado en modo foliar y fertirrigación de aplicación de fertilizantes. |
| Fertirrigación | Fertilizantes aplicados a través de diferentes sistemas de riego como riego por goteo, microriego, riego por aspersión, etc. |
| Amoniaco anhidro | Utilizado como fertilizante, inyectado directamente en el suelo, disponible en forma líquida gaseosa. |
| Súper fosfato simple (SSP) | Fertilizante fosforado que contiene únicamente fósforo que tiene menos o igual al 35%. |
| Súper fosfato triple (TSP) | Fertilizante fosforado que contenga únicamente fósforo superior al 35%. |
| Fertilizantes de eficiencia mejorada | Fertilizantes recubiertos o tratados con capas adicionales de diversos ingredientes para hacerlos más eficientes en comparación con otros fertilizantes. |
| Fertilizante Convencional | Fertilizantes aplicados a los cultivos mediante métodos tradicionales que incluyen esparcimiento, colocación en hileras, colocación de tierra arada, etc. |
| Micronutrientes quelados | Fertilizantes con micronutrientes recubiertos de agentes quelantes como EDTA, EDDHA, DTPA, HEDTA, etc. |
| Fertilizantes liquidos | Disponible en forma líquida, utilizado principalmente para la aplicación de fertilizantes a cultivos mediante vía foliar y fertirrigación. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




