

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 25.64 mil millones |
| Tamaño del mercado (2031) | USD 38.07 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.23% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|

Análisis del mercado europeo de suplementos dietéticos por Mordor Intelligence
El mercado europeo de suplementos dietéticos se valoró en 25.64 millones de dólares en 2026 y se prevé que alcance los 38.07 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.23 %. Este crecimiento se debe a varios factores clave, como el envejecimiento de la población, la creciente brecha en la ingesta de micronutrientes y la implementación de políticas regulatorias claras en virtud de la Directiva 2002/46/CE, que, en conjunto, sustentan la demanda a largo plazo. Además, la expansión de los canales de venta minorista en línea, la introducción de formatos innovadores de suplementos y la creciente tendencia a la nutrición personalizada están ampliando aún más la base de consumidores del mercado. Las vitaminas y los minerales siguen dominando como segmento líder, gracias a las campañas nacionales destinadas a reducir las deficiencias y promover la suplementación diaria. Sin embargo, el mayor crecimiento en volumen se observa en las gomitas y los modelos de comercio electrónico basados en suscripción, que atienden las cambiantes preferencias de los consumidores por la comodidad y la novedad. A pesar de los desafíos que plantea la fragmentación de las regulaciones nacionales, que complican el registro y el etiquetado de productos, las farmacias en países como Italia y Alemania siguen siendo canales de distribución confiables, especialmente para las marcas con enfoque clínico. Los esfuerzos para eliminar los productos falsificados y las revisiones más estrictas de las declaraciones de propiedades saludables por parte de la Autoridad Europea de Seguridad Alimentaria (AESA) podrían frenar el crecimiento general del mercado. Sin embargo, estas medidas también generan oportunidades para las empresas que pueden demostrar la autenticidad de sus ingredientes y proporcionar evidencia clínica de la eficacia de sus productos, obteniendo así una ventaja competitiva en el mercado.
Conclusiones clave del informe
- Por tipo de producto, las vitaminas y minerales lideraron con el 51.31% de la participación del mercado de suplementos dietéticos europeos en 2025; se proyecta que el mismo segmento crecerá a una CAGR del 10.57% hasta 2031.
- Por forma, las tabletas representaron el 27.85% del tamaño del mercado europeo de suplementos dietéticos en 2025, aunque las gomitas representan el formato de más rápido crecimiento con una CAGR del 9.21% hasta 2031.
- Por grupo de consumidores, las mujeres capturaron el 34.01% del consumo en 2025, mientras que los productos infantiles registraron la CAGR prevista más alta, del 9.84% hasta 2031.
- Por aplicación de salud, la mejora de la inmunidad tuvo una participación del 22.13% del tamaño del mercado europeo de suplementos dietéticos en 2025, mientras que el cuidado de la piel, el cabello y las uñas avanza a una CAGR del 9.67% hasta 2031.
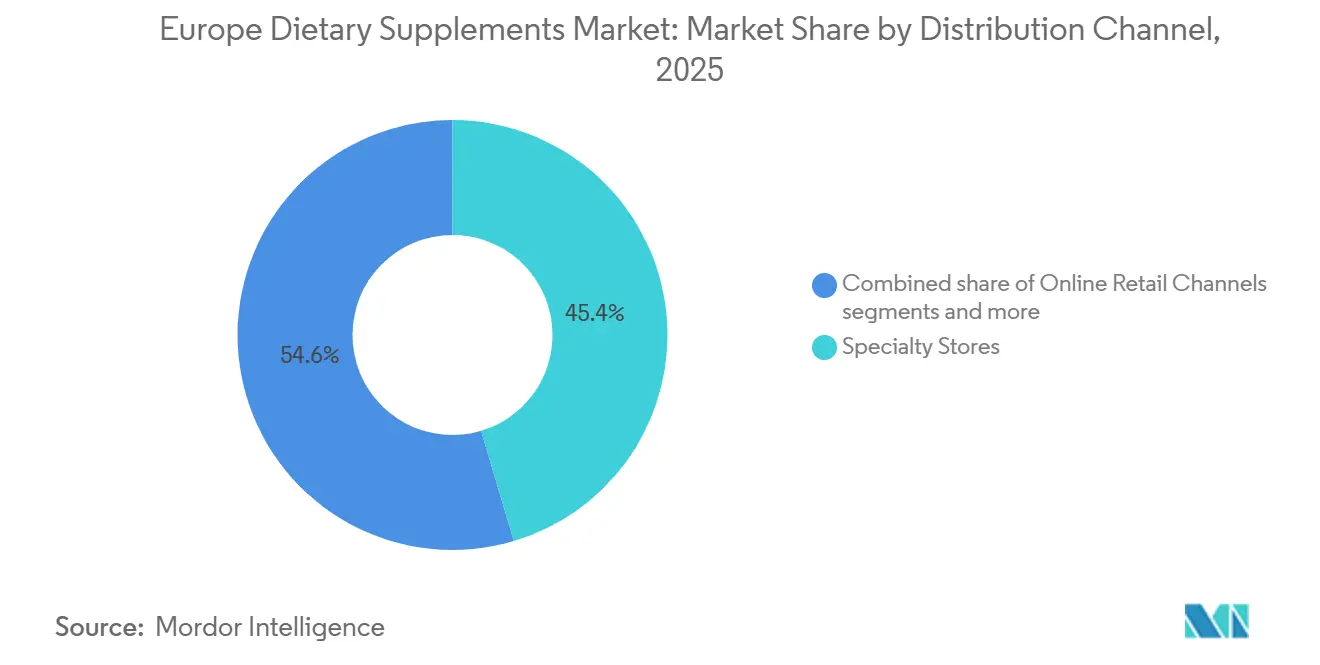
- Por canal de distribución, las tiendas especializadas representaron el 45.38 % de los ingresos en 2025; el comercio minorista en línea es la ruta de más rápido crecimiento, con una CAGR del 9.11 % hasta 2031.
- Por geografía, Italia contribuyó con el 21.16% al valor regional en 2025, pero el Reino Unido registra la CAGR proyectada más alta, con un 12.21% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de suplementos dietéticos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las tendencias de atención médica preventiva impulsan el consumo regular de suplementos | + 1.8% | Paneuropeo, más fuerte en Alemania, Países Bajos y países nórdicos | Mediano plazo (2-4 años) |
| Los suplementos dirigidos a las mujeres consumidoras impulsan el crecimiento | + 1.5% | Italia, Francia, Reino Unido, España | Corto plazo (≤ 2 años) |
| Inclinación de los consumidores hacia los suplementos naturales y de etiqueta limpia | + 1.2% | Alemania, Austria, países nórdicos, contagio a Europa Occidental | Mediano plazo (2-4 años) |
| El envejecimiento de la población europea aumenta la demanda de suplementos relacionados con la edad | + 1.6% | Italia, Alemania, Francia, Polonia | Largo plazo (≥ 4 años) |
| La creciente popularidad de las tendencias de nutrición deportiva y fitness impulsa el uso de suplementos entre los consumidores más jóvenes. | + 1.0% | Reino Unido, Alemania, Francia, Países Bajos | Corto plazo (≤ 2 años) |
| La expansión del comercio electrónico hace que los suplementos sean más accesibles y promueve el crecimiento del mercado | + 1.3% | Reino Unido, Alemania, Francia, Benelux, Países Nórdicos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Las tendencias de atención médica preventiva están impulsando el consumo regular de suplementos
Los sistemas sanitarios europeos dedican una proporción menor de su gasto sanitario total a medidas preventivas. En consecuencia, los consumidores recurren cada vez más a la autoadministración de suplementos para subsanar esta deficiencia. Esta tendencia es especialmente notable en mercados con elevados gastos de bolsillo en atención médica y largos tiempos de espera para atención especializada, donde los suplementos se perciben como una alternativa conveniente a los fármacos. El informe "Estado de la Salud en la Unión Europea 2024" de la Comisión Europea reveló que el 23 % de los adultos mayores de 65 años corren riesgo de desnutrición. [ 1 ]Fuente: OCDE (Organización para la Cooperación y el Desarrollo Económicos), "Panorama de la salud: Europa 2024", oecd.orgEste riesgo está impulsando una mayor demanda de multivitamínicos y suplementos proteicos fortificados. Iniciativas nacionales, como la guía de suplementación con vitamina D del Reino Unido para grupos de riesgo, legitiman el uso regular de suplementos y posicionan la nutrición preventiva como una medida esencial de salud pública. Además, el Instituto Federal de Evaluación de Riesgos de Alemania ha publicado niveles máximos de ingesta tolerable actualizados para micronutrientes. Estas guías de dosificación basadas en la evidencia buscan reducir las preocupaciones de los consumidores sobre la suplementación a largo plazo.
Los suplementos dirigidos a las mujeres consumidoras impulsan el crecimiento
Los suplementos para la salud femenina han cambiado su enfoque, pasando de la atención prenatal exclusiva a abordar una gama más amplia de problemas, como la menopausia, el equilibrio hormonal, la elasticidad de la piel y la densidad ósea, áreas que las compañías farmacéuticas suelen descuidar. En octubre de 2024, Venture Life Group adquirió Health and Her Limited por 7.5 millones de libras esterlinas (9.5 millones de dólares estadounidenses), lo que pone de manifiesto el creciente interés de los inversores en el mercado de suplementos para la menopausia. Este mercado destaca por la mayor duración de sus tratamientos y su mayor gasto per cápita en comparación con los productos de bienestar general. En 2025, la Agencia Europea de Medicamentos (EMA) aclaró los requisitos de etiquetado para las sustancias botánicas en productos para la menopausia, reduciendo la incertidumbre regulatoria para los fabricantes. Además, la ANSES francesa aprobó declaraciones de propiedades saludables específicas para el calcio y la vitamina D en mujeres posmenopáusicas, sentando un precedente que probablemente seguirán otros estados miembros de la Unión Europea. Asimismo, la demanda de las mujeres de fórmulas de etiqueta limpia y un abastecimiento transparente está impulsando el progreso en la certificación orgánica y los protocolos de análisis de terceros.
El envejecimiento de la población europea aumenta la demanda de suplementos relacionados con la edad
El cambio demográfico en Europa está impulsando la demanda de suplementos que abordan problemas de salud relacionados con la edad, ya que se proyecta que la población de 65 años o más llegará al 30% para 2050, según el Centro para la Promoción de las Importaciones de Países en Desarrollo [2] Fuente: CBI Centro para la Promoción de las Importaciones de Países en Desarrollo, “Qué tendencias ofrecen oportunidades en el mercado europeo de ingredientes naturales para productos de salud”, CBI, cbi.eu . Según los datos de Eurostat, Italia tiene la población mayor de Europa, con alrededor del 24.30% a partir de 2024 [3] Fuente: Eurostat, “Navegador de datos de Eurostat”, Comisión Europea, ec.europa.eu . El envejecimiento de la población está impulsando una mayor demanda de suplementos que apoyan la salud ósea y articular, la función cognitiva y el bienestar cardiovascular. Berocca Mind de Bayer, lanzado en noviembre de 2024, contiene extracto de salvia española y tiene como objetivo combatir el deterioro de la memoria relacionado con la edad. Presentados como una alternativa más suave a los nootrópicos recetados, estos suplementos para la salud cognitiva ofrecen menos efectos secundarios. Dado el rápido envejecimiento de la población polaca y la incipiente adopción de suplementos, las marcas que logren desenvolverse con éxito en el mercado farmacéutico del país tienen grandes posibilidades de obtener beneficios significativos.
Inclinación de los consumidores hacia los suplementos naturales y de etiqueta limpia
En Alemania y Austria, donde los canales minoristas "naturkost" se benefician de precios premium y una sólida fidelidad del consumidor, la demanda de productos de etiqueta limpia está transformando las estrategias de formulación. La Autoridad Europea de Seguridad Alimentaria, en su evaluación de 2024, destacó las preocupaciones sobre la seguridad de 13 sustancias botánicas, como la hierba de San Juan, la albahaca sagrada y la cúrcuma. Esto ha acelerado la transición de la industria hacia ingredientes bien caracterizados y clínicamente validados. Los fabricantes están respondiendo reemplazando los excipientes sintéticos por alternativas vegetales e implementando sistemas basados en blockchain para verificar la autenticidad de los ingredientes. La adulteración sigue siendo un desafío importante; estudios publicados en 2024 informaron las tasas de contaminación más altas en suplementos como el ginkgo, la cimicífuga negra y la cúrcuma. Como resultado, minoristas como Holland and Barrett han introducido códigos de barras de ADN para estos productos de alto riesgo. Además, el Reglamento sobre nuevos alimentos de la UE exige expedientes de seguridad detallados para determinados productos botánicos, en particular aquellos sin un historial de consumo significativo antes de 1997, un umbral que muchas hierbas tradicionales ayurvédicas y chinas no cumplen a menos que los patrocinadores inviertan en estudios toxicológicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La presencia de productos falsificados obstaculiza el crecimiento | -0.9% | Paneuropeo, agudo en canales en línea en Reino Unido, Alemania y Francia | Corto plazo (≤ 2 años) |
| El escepticismo científico reduce la confianza del consumidor en productos no probados | -0.7% | Alemania, Países Bajos, países nórdicos, contagio a Europa occidental | Mediano plazo (2-4 años) |
| Las estrictas regulaciones limitan las afirmaciones sobre la salud de los suplementos | -0.6% | En toda la Unión Europea, especialmente estricta en Francia (ANSES), Alemania | Largo plazo (≥ 4 años) |
| La creciente preferencia por una nutrición basada en alimentos naturales reduce la dependencia de los suplementos | -0.5% | Alemania, Austria, Países Bajos, países nórdicos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La presencia de productos falsificados obstaculiza el crecimiento
Los suplementos falsificados minan significativamente la confianza del consumidor y representan un grave riesgo para la reputación de los fabricantes legítimos, especialmente cuando ocurren incidentes adversos. Las plataformas en línea, con vendedores externos en sitios como Amazon y eBay, se han convertido en importantes canales de distribución de productos falsificados. Entre estos, los suplementos para la pérdida de peso, el culturismo y la mejora sexual son las categorías más frecuentemente adulteradas. Para combatir este problema, las marcas premium están adoptando cada vez más tecnologías de autenticación avanzadas, como la trazabilidad basada en blockchain y el código de barras de ADN. Sin embargo, los altos costos asociados con la implementación de estas tecnologías siguen siendo una barrera importante para los fabricantes más pequeños. En respuesta a estos desafíos, la Comisión Europea ha propuesto extender los requisitos de serialización farmacéutica a las categorías de suplementos de alto riesgo para 2025. Si bien esta iniciativa podría ayudar a abordar el problema, los grupos de la industria han expresado su preocupación por la carga financiera que podría suponer para las pequeñas y medianas empresas (PYME) en términos de costos de cumplimiento.
El escepticismo científico reduce la confianza del consumidor en productos no probados
El Instituto Federal de Evaluación de Riesgos de Alemania y la ANSES de Francia han expresado su preocupación por la eficacia de ciertos suplementos botánicos, en particular aquellos que carecen de evidencia derivada de ensayos controlados aleatorios. Bajo el marco de la EFSA, la suspensión de las declaraciones de propiedades saludables para los probióticos, donde el término "probiótico" se clasifica como tal, ha generado dificultades de etiquetado, generando confusión en el consumidor y obstaculizando la diferenciación comercial. La ashwagandha, un adaptógeno ampliamente utilizado en la medicina ayurvédica, está prohibida en varios mercados de la Unión Europea debido a la preocupación por su hepatotoxicidad. Esta cautela regulatoria pone de manifiesto un escepticismo generalizado hacia los productos botánicos tradicionales que no cumplen con los requisitos del expediente de seguridad del Reglamento sobre Nuevos Alimentos. Los fabricantes están abordando esta situación invirtiendo en ensayos clínicos y publicando estudios revisados por pares. Sin embargo, el retraso entre el inicio de los estudios y la publicación de los resultados coloca a las marcas basadas en la evidencia en desventaja frente a la competencia que realiza declaraciones no verificadas en mercados menos regulados.
Análisis de segmento
Por tipo de producto: Vitaminas y minerales Liderar la innovación
En 2025, las vitaminas y los minerales dominaron el mercado con una participación del 51.31%, y las proyecciones indican una tasa de crecimiento anual del 10.57% hasta 2031. Este crecimiento se atribuye en gran medida a las intensas campañas de concienciación sobre las deficiencias y a las innovadoras formulaciones de biodisponibilidad. Un ejemplo de ello es la aprobación por parte de DSM-Firmenich en abril de 2024 del monohidrato de calcidiol, una variante de la vitamina D con una mejor absorción para las personas mayores. Esta medida subraya el impulso innovador que impulsa el dominio de este segmento. Mientras tanto, los suplementos herbales se enfrentan a desafíos. La evaluación de la EFSA de 2024 detectó problemas de seguridad en 13 sustancias botánicas, como la cúrcuma y la hierba de San Juan. Esta revelación ha impulsado iniciativas de reformulación y un enfoque más riguroso en el abastecimiento de ingredientes. Por otro lado, las proteínas y los aminoácidos se han sumado a la ola de popularidad de la nutrición deportiva. Los ácidos grasos, especialmente los omega-3, gozan de una demanda constante por parte de los consumidores que priorizan la salud cardiovascular. Las enzimas, aunque son un nicho, encuentran su aplicación principal en la salud digestiva, atendiendo problemas como la intolerancia a la lactosa y la insuficiencia pancreática.
La expansión del segmento se basa en la prevalencia generalizada de deficiencias de micronutrientes. Por ejemplo, la escasez de vitamina D preocupa a muchos europeos, y la anemia ferropénica supone un desafío significativo, especialmente para las mujeres en edad reproductiva. Las iniciativas nacionales de suplementación, como las recomendaciones del Reino Unido para grupos vulnerables, refuerzan la legitimidad del consumo regular de vitaminas, garantizando una demanda constante. Los postbióticos, que son metabolitos de la fermentación probiótica, se están consolidando. Ofrecen una posible solución a la prohibición regulatoria de las afirmaciones sobre la salud de los probióticos. Los fabricantes los comercializan ahora como alimentos funcionales innovadores, alejándose de la etiqueta tradicional de suplemento. La Autoridad Europea de Seguridad Alimentaria, mediante su riguroso proceso de evaluación de las afirmaciones sobre la salud, conforme al Reglamento 1924/2006, garantiza que solo las afirmaciones con un sólido respaldo lleguen al público. Sin embargo, este enfoque meticuloso puede frenar la innovación y tiende a beneficiar a las empresas consolidadas con la capacidad financiera para respaldar los ensayos clínicos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por forma: Las gomitas revolucionan las tabletas tradicionales
Las tabletas representaron el 27.85 % del mercado en 2025. Sin embargo, las gomitas son el formato de mayor crecimiento, con una tasa de crecimiento anual proyectada del 9.21 % hasta 2031. Este crecimiento se debe a beneficios como el enmascaramiento del sabor, la comodidad y su atractivo tanto para la población pediátrica como para la geriátrica. La introducción de las gomitas multiacción Berocca por parte de Bayer en el Reino Unido en diciembre de 2023, seguida de un lanzamiento más amplio en 2024, destaca cómo las marcas consolidadas están aprovechando la innovación de formatos para satisfacer la creciente demanda. Los avances en el depósito sin almidón y las formulaciones a base de pectina han permitido la producción de gomitas sin azúcar que cumplen con los estándares de etiqueta limpia, abordando así las preocupaciones sobre la salud dental y el impacto glucémico. Las cápsulas y las cápsulas blandas siguen siendo populares por sus nutrientes liposolubles, como los omega 3 y las vitaminas liposolubles, ya que las cubiertas de gelatina o vegetales protegen estos ingredientes de la oxidación. En la nutrición deportiva, los polvos se prefieren por su flexibilidad de dosis y rápida disolución, mientras que los líquidos se adaptan a las personas con dificultades para tragar o que buscan una absorción más rápida.
La creciente preferencia por las gomitas refleja una tendencia más amplia del consumidor hacia productos que se asemejan a dulces en lugar de medicamentos, lo que reduce las barreras psicológicas para la suplementación diaria. Sin embargo, las gomitas enfrentan desafíos de formulación; los nutrientes sensibles al calor, como los probióticos y ciertas vitaminas, pueden degradarse durante la fabricación, lo que limita la aplicabilidad del formato. El escrutinio regulatorio también está aumentando, y algunos estados miembros proponen restricciones a la comercialización de gomitas dirigidas a niños debido a la preocupación por el consumo excesivo. Los comprimidos y las cápsulas, respaldados por una infraestructura de fabricación consolidada y menores costos unitarios, continúan dominando en segmentos sensibles al precio. La revisión en curso de los requisitos de etiquetado de los complementos alimenticios por parte de la Comisión Europea podría dar lugar a directrices de dosificación estandarizadas, lo que podría influir en la elección del formato, especialmente para nutrientes con un margen terapéutico estrecho.
Por Consumer Group: Aumento de suplementos para niños
Las mujeres representaron el 34.01 % de la demanda en 2025, impulsada por fórmulas especializadas para la menopausia, la salud ósea, la nutrición prenatal y la elasticidad de la piel. Los suplementos infantiles, respaldados por la preocupación de los padres por la adecuación de los micronutrientes y la creciente aceptación de la suplementación en la primera infancia, se están expandiendo a una tasa anual del 9.84 % hasta 2031, la más rápida entre todos los grupos de consumidores. Los formatos de gomitas dominan el mercado pediátrico, con la vitamina D, los omega-3 y los multivitamínicos a la cabeza en ventas. Si bien los suplementos para hombres tienen una cuota de mercado menor, están ganando popularidad en la nutrición deportiva y la salud prostática, y las marcas utilizan el marketing digital para conectar con los consumidores masculinos más jóvenes.
En 2025, la Agencia Europea de Medicamentos aclaró los requisitos de etiquetado para las sustancias botánicas en productos para la menopausia, lo que redujo los desafíos regulatorios para los fabricantes. La ANSES de Francia aprobó las declaraciones de propiedades saludables del calcio y la vitamina D en mujeres posmenopáusicas, sentando un precedente que otros estados miembros de la Unión Europea están siguiendo. Europa del Norte y Occidental, caracterizadas por mayores ingresos disponibles y una mayor concienciación sobre la salud, son las regiones clave de crecimiento para los suplementos infantiles. En Italia, el mercado de suplementos pediátricos se beneficia del canal farmacéutico, donde los farmacéuticos de confianza desempeñan un papel crucial al recomendar productos a los padres. Sin embargo, el segmento enfrenta desafíos, incluyendo la preocupación por la dependencia de los suplementos y la medicalización de la infancia, particularmente en regiones con sólidos sistemas de salud pública que priorizan la nutrición integral.
Por aplicación de salud: el cuidado de la piel y el cabello acelera
La mejora del sistema inmunitario representó el 22.13 % del mercado en 2025, lo que refleja la demanda continua impulsada por las consecuencias de la pandemia de COVID-19 y las enfermedades respiratorias estacionales recurrentes. Se prevé que los suplementos para la piel, el cabello y las uñas crezcan a una tasa anual del 9.67 % hasta 2031. Este crecimiento se atribuye a la creciente popularidad de los péptidos de colágeno, la biotina y las fórmulas antioxidantes, ya que los consumidores buscan cada vez más soluciones que buscan la belleza desde dentro. En enero de 2026, Haleon lanzó Centrum Multibiotics, un producto que combina beneficios para la salud intestinal y el bienestar general. Esto pone de manifiesto una tendencia en la que los fabricantes combinan aplicaciones de salud tradicionales para abordar la demanda intercategoría. El envejecimiento de la población europea sigue impulsando la demanda de suplementos para la salud ósea y articular, donde las fórmulas de calcio, vitamina D y glucosamina mantienen una popularidad constante. Sin embargo, los productos para el control de la energía y el peso se enfrentan a un mayor escrutinio regulatorio debido a las preocupaciones sobre la seguridad asociadas con ciertos estimulantes y supresores del apetito.
Las aplicaciones para la salud gastrointestinal e intestinal están experimentando un crecimiento impulsado por la innovación. Por ejemplo, el probiótico de nueva generación, Akkermansia muciniphila, recibió la aprobación como nuevo alimento en 2024. Además, los postbióticos se perfilan como una alternativa estratégica para sortear la prohibición regulatoria de las afirmaciones de propiedades saludables de los "probióticos". Los suplementos para la salud cardiovascular, liderados por los ácidos grasos omega-3 y los esteroles vegetales, mantienen una demanda estable, pero ahora compiten con los alimentos funcionales enriquecidos con los mismos ingredientes. Los suplementos para el control de la diabetes siguen siendo un segmento de nicho, limitado por las estrictas regulaciones de la Autoridad Europea de Seguridad Alimentaria (AESA) sobre las afirmaciones de propiedades saludables y la reticencia de los médicos a recomendar opciones no farmacéuticas. Los suplementos para la salud cognitiva y mental están cobrando impulso, como lo demuestra el lanzamiento por parte de Bayer en noviembre de 2024 de Berocca Mind, que contiene extracto de salvia española, diseñado para fortalecer la memoria y combatir el deterioro cognitivo relacionado con la edad. Mientras tanto, los suplementos para la salud ocular, que contienen principalmente luteína y zeaxantina, se están beneficiando de las crecientes preocupaciones por el aumento del tiempo frente a las pantallas y la exposición a la luz azul.
Por canal de distribución: el comercio minorista en línea reduce la brecha
Las tiendas especializadas captaron el 45.38 % del mercado de distribución en 2025, lo que subraya su papel como asesores de confianza con una selección de productos cuidadosamente seleccionada. En Alemania, Italia y Francia, los canales farmacéuticos lideran el mercado, impulsados por marcos regulatorios que tratan los suplementos como productos farmacéuticos, lo que enfatiza la necesidad de asesoramiento profesional. Los canales de venta minorista en línea están en alza, con un crecimiento anual del 9.11 % hasta 2031. Este auge se ve impulsado por los modelos de suscripción, las marcas directas al consumidor y el atractivo de la entrega a domicilio. Si bien los supermercados e hipermercados actúan como puntos de acceso para las marcas de multivitamínicos convencionales, les resulta difícil igualar la variedad de productos y el nivel de asesoramiento experto que ofrecen otros canales.
La venta directa se mantiene firme en mercados como Francia e Italia. Allí, el marketing multinivel prospera gracias a las relaciones personales y las demostraciones a domicilio. Sin embargo, este canal se enfrenta a desafíos, como el escrutinio regulatorio sobre las declaraciones de ingresos y una ola de escepticismo por parte de los consumidores respecto a las estructuras de marketing multinivel. Boots, una importante farmacia del Reino Unido, ha ampliado su gama de suplementos, forjando alianzas exclusivas, en particular con Haleon para la línea Centrum Multivitamins. Los canales en línea, si bien lucrativos, conllevan el mayor riesgo de falsificaciones. En respuesta, las plataformas están implementando protocolos de autenticación y verificando rigurosamente a los vendedores externos. Una propuesta de la Comisión Europea para 2025 pretende ampliar los mandatos de serialización farmacéutica para abarcar categorías de suplementos de alto riesgo. De aprobarse, esto podría alterar significativamente la dinámica de la distribución en línea, especialmente al aumentar los costos de cumplimiento para los pequeños vendedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Italia representó el 21.16 % del mercado en 2025, impulsado por un modelo de distribución centrado en la farmacia que establece los suplementos como intervenciones esenciales para la salud, en lugar de productos de bienestar opcionales. El mercado alemán depende en gran medida de los canales minoristas naturkost, donde las farmacias mantienen un papel dominante. La ANSES francesa aplica estrictas evaluaciones de seguridad previas a la comercialización, que, si bien frenan la innovación, fortalecen la confianza del consumidor. Este entorno regulatorio beneficia a las marcas consolidadas capaces de gestionar requisitos complejos de expedientes. El Reino Unido, con una tasa de crecimiento anual prevista del 12.21 % hasta 2031, es el mercado de mayor crecimiento entre sus competidores. Este crecimiento se debe principalmente a la independencia regulatoria tras el Brexit, que permite a la MHRA desviarse de los estándares de la Unión Europea y acelerar las aprobaciones de nuevos ingredientes. El mercado español continúa creciendo de forma constante, impulsado por los hábitos dietéticos mediterráneos que priorizan las carencias de micronutrientes y un canal de farmacias que inspira confianza en el consumidor.
El mercado ruso de suplementos experimenta volatilidad debido a las tensiones geopolíticas y las fluctuaciones monetarias. Sin embargo, los fabricantes nacionales están ganando cuota de mercado a medida que las marcas occidentales se retiran. Suecia refleja la preferencia nórdica por fórmulas minimalistas y basadas en la evidencia, y los consumidores prefieren los suplementos de un solo nutriente a las complejas mezclas multivitamínicas. Bélgica y los Países Bajos se benefician de una alta renta disponible y una sólida concienciación sobre la salud, con una penetración del comercio minorista en línea que supera la media europea. El rápido envejecimiento de la población polaca y la históricamente baja penetración de suplementos ofrecen un importante potencial de crecimiento para las marcas que sepan adaptarse al modelo de distribución del país, centrado en las farmacias, y a la base de consumidores sensibles al precio.
Los mercados europeos más pequeños, como Portugal, Grecia y los países bálticos, presentan diversos marcos regulatorios y de distribución, lo que requiere estrategias de entrada localizadas. El Instituto Federal de Evaluación de Riesgos de Alemania ha introducido niveles máximos de ingesta tolerable actualizados para micronutrientes, lo que proporciona a los consumidores pautas de dosificación con base científica que reducen las preocupaciones sobre la suplementación a largo plazo. El envejecimiento de la población italiana y la sólida confianza en los canales farmacéuticos impulsan una demanda sostenida de suplementos para la salud ósea, cardiovascular y cognitiva. La Autoridad Europea de Seguridad Alimentaria, en virtud del Reglamento 1924/2006, supervisa las declaraciones de propiedades saludables, garantizando que solo las bien fundamentadas lleguen a los consumidores. Sin embargo, este riguroso proceso frena la innovación y favorece a las empresas consolidadas con recursos para financiar ensayos clínicos.
Panorama regulatorio
En la Unión Europea, los complementos alimenticios se regulan como alimentos según la Directiva 2002/46/CE, que establece normas armonizadas para vitaminas y minerales, mientras que el Reglamento (CE) n.º 1925/2006 regula la adición de vitaminas, minerales y otras sustancias a los alimentos. Las evaluaciones de seguridad y biodisponibilidad de las nuevas fuentes de nutrientes se tramitan a través de la Autoridad Europea de Seguridad Alimentaria (EFSA), cuyas decisiones de autorización son gestionadas por la Comisión Europea, y los Estados miembros conservan algunas diferencias de implementación a nivel nacional que afectan a las notificaciones y al cumplimiento de la normativa.
Para el acceso al mercado y el cumplimiento continuo, el etiquetado debe identificar el producto como un "complemento alimenticio" e incluir una guía de porciones diarias, advertencias para no exceder la dosis recomendada, una declaración de que los suplementos no sustituyen una dieta variada y una advertencia de mantener fuera del alcance de los niños, mientras que las afirmaciones sobre la prevención o el tratamiento de enfermedades están prohibidas. La EFSA también actualiza los requisitos de procedimiento que dan forma a la preparación del expediente, incluida su guía administrativa actualizada de enero de 2025 para solicitudes sobre nuevas fuentes de nutrientes (aplicable a las solicitudes a partir del 1 de febrero de 2025) en virtud del Reglamento de Transparencia de la UE (UE) 2019/1381, que aumenta las expectativas en cuanto a la exhaustividad de los datos y las solicitudes dirigidas al público.
Panorama competitivo
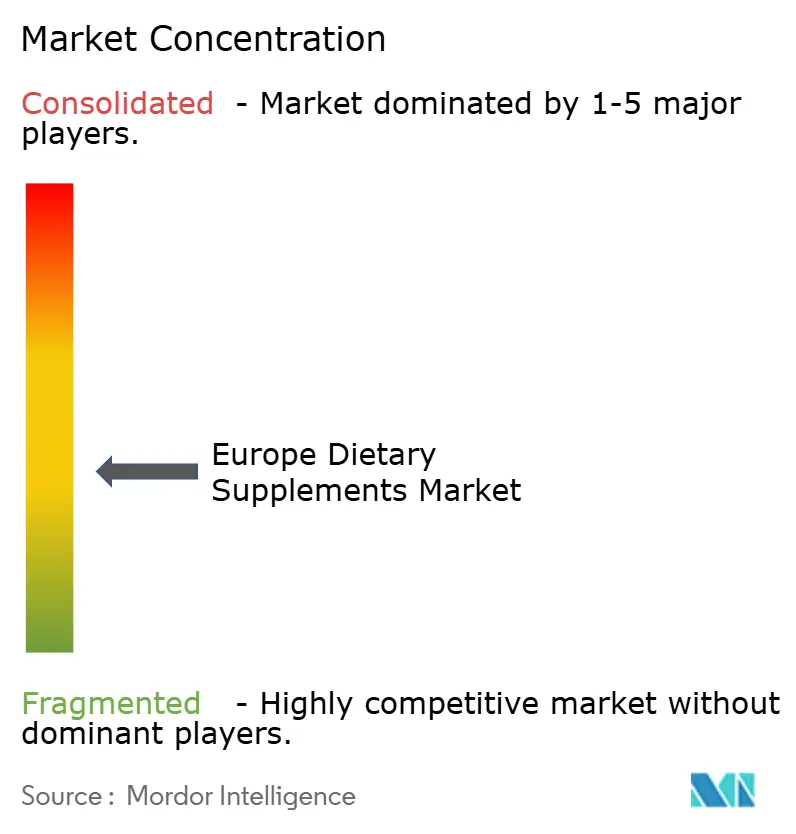
El mercado europeo de suplementos dietéticos está moderadamente fragmentado. Las empresas multinacionales aprovechan las economías de escala para la adquisición y el cumplimiento normativo, mientras que las marcas más pequeñas, con un enfoque digital, obtienen una ventaja competitiva al adaptar rápidamente sus fórmulas en función de las opiniones de los consumidores. El aumento de la competencia en los segmentos de probióticos y suplementos de belleza ha impulsado a las empresas consolidadas a adquirir empresas especializadas, fortaleciendo así sus carteras de ingredientes. Esta tendencia pone de manifiesto un cambio estratégico en las adquisiciones, que prioriza tanto el valor de marca como las capacidades tecnológicas.
Además, las empresas adoptan cada vez más herramientas de evaluación basadas en IA para ofrecer servicios de nutrición personalizados. Estas herramientas generan información crucial sobre los consumidores, que posteriormente se utiliza para comercializar vitaminas y alimentos funcionales de forma más eficaz. Al adoptar modelos de venta directa al consumidor, las empresas reducen su dependencia de los canales minoristas tradicionales. Este enfoque no solo mejora los márgenes de beneficio, sino que también fomenta una mayor fidelización de los clientes al ofrecer soluciones personalizadas directamente a los consumidores.
Entre los disruptores emergentes se incluyen proveedores de ingredientes posbióticos y desarrolladores de probióticos de nueva generación. Por ejemplo, algunos están desarrollando formulaciones de Akkermansia muciniphila, respaldadas por la aprobación de la cepa como nuevo alimento en 2024. Las empresas más pequeñas desafían a las empresas tradicionales centrándose en nichos de mercado, como suplementos para la menopausia, gomitas pediátricas y nutrición deportiva para mujeres, y aprovechando el marketing de influencia para generar valor de marca sin depender de la publicidad tradicional. La autorización de DSM-Firmenich en abril de 2024 para el monohidrato de calcidiol ilustra cómo la innovación en ingredientes puede generar sólidas ventajas competitivas, ya que la forma de vitamina D, más biodisponible, exige precios superiores y capacidades de fabricación especializadas. El cumplimiento normativo sigue siendo un factor competitivo crítico, y el proceso de declaraciones de propiedades saludables de la Autoridad Europea de Seguridad Alimentaria (Reglamento 1924/2006) favorece a las marcas que invierten en ensayos clínicos y una preparación exhaustiva de expedientes. Entre las empresas que están perdiendo terreno se incluyen aquellas que dependen de ingredientes botánicos, como la ashwagandha y la hierba de San Juan, que están bajo escrutinio de seguridad, y las marcas que luchan por autenticar sus cadenas de suministro en medio de crecientes preocupaciones por las falsificaciones.
Líderes de la industria europea de suplementos dietéticos
-
Bayer AG
-
haleon plc
-
Sanofi SA
-
Vitabióticos Ltda.
-
empresa procter and gamble
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Se informó que Haleon era un postor estratégico para Thorne, una empresa estadounidense de suplementos dietéticos, lo que evidencia el interés constante de las grandes compañías de salud de consumo en expandir sus capacidades en el sector de los suplementos mediante adquisiciones. Esta operación subraya el valor que se otorga a las marcas premium consolidadas y a las plataformas basadas en la ciencia, que pueden aprovecharse en los canales farmacéuticos y digitales.
- Septiembre de 2025: Bayer lanzó Supradyn Mom y Supradyn Naturals Calcium+ en India, ampliando su cartera de suplementos nutricionales prenatales y maternos con un enfoque en las necesidades específicas de cada etapa de la vida. Este lanzamiento refuerza el énfasis de las empresas multinacionales en formulaciones especializadas que puedan adaptarse a diferentes mercados donde la suplementación con micronutrientes cuenta con el respaldo de las directrices de salud pública.
- Octubre de 2024: Oriflame España presentó una solución de suplementación nutricional personalizada bajo su marca Wellosophy, ampliando sus servicios más allá de los paquetes estándar con regímenes más adaptados a las necesidades individuales. Este lanzamiento respalda la tendencia hacia planes de suplementación personalizados, en línea con las estrategias de comercio electrónico por suscripción y selección de productos basadas en datos que se utilizan en toda Europa.
Alcance y metodología
El mercado de suplementos dietéticos comprende productos que aportan nutrientes complementarios o compuestos beneficiosos para mejorar la ingesta dietética. Estos productos incluyen vitaminas, minerales, hierbas, aminoácidos y enzimas. Los fabricantes producen estos suplementos en diversos formatos, como comprimidos, cápsulas, polvos y líquidos. Este mercado está dirigido a consumidores que buscan mejorar su ingesta nutricional, abordar deficiencias dietéticas o satisfacer necesidades específicas de salud.
El mercado europeo de suplementos dietéticos se clasifica por tipo, presentación, origen, grupo de consumidores, aplicaciones para la salud, canal de distribución y país. Por tipo, el mercado se segmenta en vitaminas, minerales, ácidos grasos, proteínas y aminoácidos, suplementos prebióticos y probióticos, suplementos herbales, enzimas, suplementos combinados y otros tipos. En cuanto a la presentación, el mercado incluye comprimidos, cápsulas y cápsulas blandas, polvos, gomitas, líquidos y otros. El mercado se divide a su vez, según su origen, en productos de origen vegetal, animal y sintéticos/derivados de fermentación. Los grupos de consumidores se segmentan en hombres, mujeres y niños. Las aplicaciones para la salud abarcan la salud y el bienestar general, la salud ósea y articular, el control de energía y peso, la salud gastrointestinal e intestinal, la mejora del sistema inmunitario, la salud cardiovascular, el control de la diabetes, la salud cognitiva y mental, el cuidado de la piel, el cabello y las uñas, la salud ocular y otras aplicaciones sanitarias. Los canales de distribución incluyen supermercados e hipermercados, tiendas especializadas, canales de venta minorista en línea, venta directa y otros canales de distribución. La cobertura geográfica incluye Alemania, Reino Unido, Francia, Italia, España, Rusia, Países Bajos, Suecia, Dinamarca, Noruega, Bélgica y el resto de Europa. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
Por tipo de producto
| Vitaminas y Minerales |
| Enzimas |
| Suplementos de hierbas |
| Proteínas y Aminoácidos |
| Fatty Acids |
| Probióticos |
| Otros tipos de productos |
Por formulario
| Tablets |
| Cápsulas y cápsulas blandas |
| Polvos |
| Gominolas |
| Líquidos |
| Otro |
Por grupo de consumidores
| Hombres |
| Mujeres |
| Niños / Niños |
Por aplicación de salud
| Salud y Bienestar General |
| Salud ósea y articular |
| Control de energía y peso |
| Salud gastrointestinal e intestinal |
| Mejora de la inmunidad |
| Salud Cardiovascular |
| Control de la Diabetes |
| Salud cognitiva y mental |
| Cuidado de la piel, el cabello y las uñas |
| Salud de los Ojos |
| Otras aplicaciones de salud |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas Especializadas |
| Canales minoristas en línea |
| Venta directa |
| Otros Canales de Distribución |
Por país
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Russia |
| Suecia |
| Bélgica |
| Polonia |
| Netherlands |
| El resto de Europa |
| Por tipo de producto | Vitaminas y Minerales |
| Enzimas | |
| Suplementos de hierbas | |
| Proteínas y Aminoácidos | |
| Fatty Acids | |
| Probióticos | |
| Otros tipos de productos | |
| Por formulario | Tablets |
| Cápsulas y cápsulas blandas | |
| Polvos | |
| Gominolas | |
| Líquidos | |
| Otro | |
| Por grupo de consumidores | Hombres |
| Mujeres | |
| Niños / Niños | |
| Por aplicación de salud | Salud y Bienestar General |
| Salud ósea y articular | |
| Control de energía y peso | |
| Salud gastrointestinal e intestinal | |
| Mejora de la inmunidad | |
| Salud Cardiovascular | |
| Control de la Diabetes | |
| Salud cognitiva y mental | |
| Cuidado de la piel, el cabello y las uñas | |
| Salud de los Ojos | |
| Otras aplicaciones de salud | |
| Por canal de distribución | Supermercados / Hipermercados |
| Tiendas Especializadas | |
| Canales minoristas en línea | |
| Venta directa | |
| Otros Canales de Distribución | |
| Por país | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de suplementos dietéticos en Europa en 2031?
Se prevé que alcance los 38.07 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.23 %.
¿Qué tipo de producto lidera actualmente las ventas en Europa?
Las vitaminas y minerales representan el 51.31% del mercado, lo que los convierte en el segmento dominante de la región.
¿Qué grupo de consumidores está creciendo más rápido?
Los suplementos para niños están avanzando a una tasa compuesta anual del 9.84 %, superando a todas las demás cohortes.
¿Por qué las gomitas están ganando popularidad frente a las tabletas?
El enmascaramiento del sabor, la conveniencia y la novedad del formato impulsan una CAGR del 9.21 % para las gomitas, especialmente entre niños y personas mayores.


