

Tamaño y cuota de mercado de los servicios de restauración tras desastres en Europa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
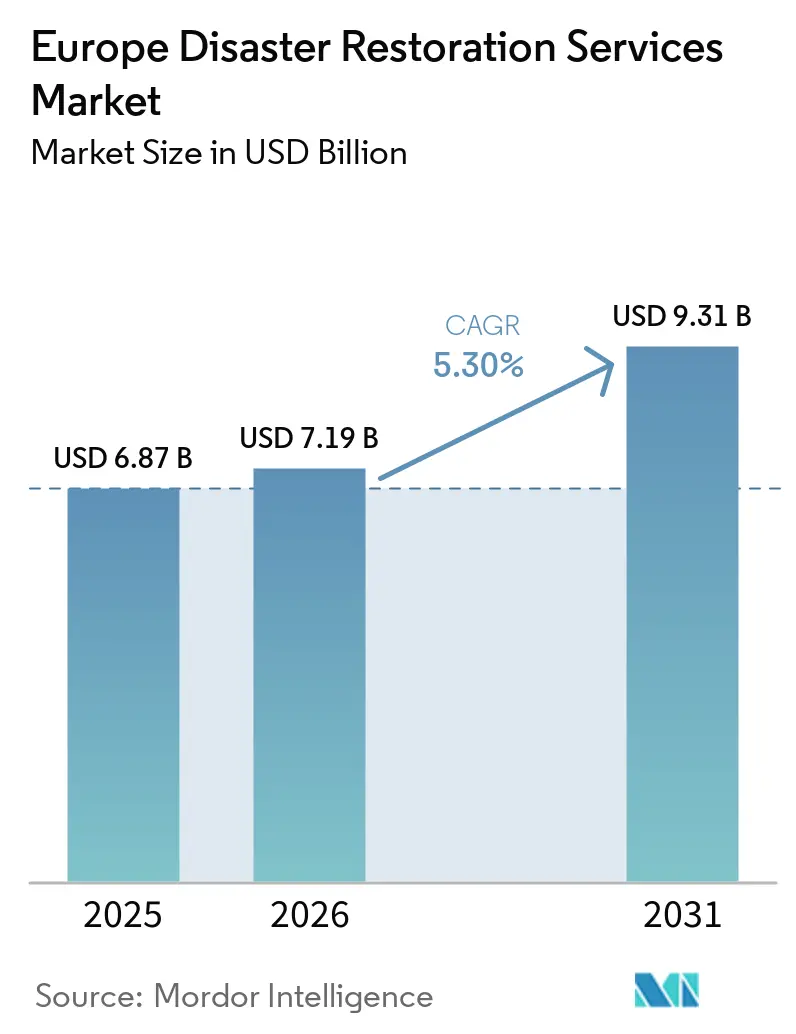
| Tamaño del mercado (2026) | USD 7.19 mil millones |
| Tamaño del mercado (2031) | USD 9.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.30% CAGR |
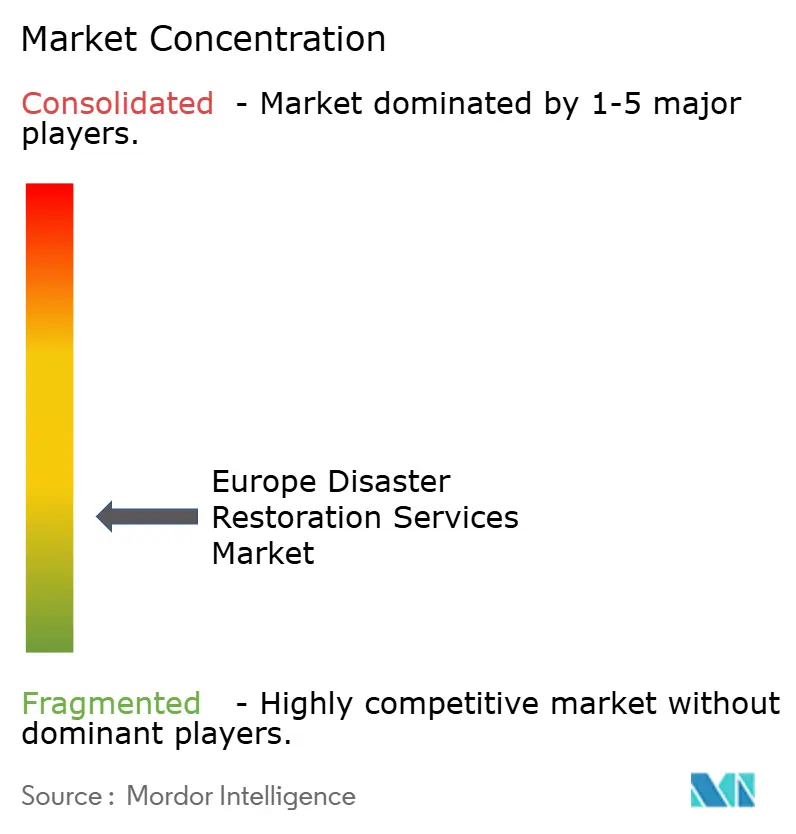
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de servicios de restauración tras desastres realizado por Mordor Intelligence.
Se prevé que el tamaño del mercado europeo de servicios de restauración tras desastres aumente de 6.87 millones de dólares en 2025 y 7.19 millones de dólares en 2026 a 9.31 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 5.30% entre 2026 y 2031.
El mercado europeo de servicios de restauración tras desastres abarca la respuesta profesional, el secado, la limpieza, la descontaminación y la reconstrucción estructural tras daños causados por agua, fuego, tormentas, moho, riesgos biológicos y otros eventos relacionados. Los fenómenos meteorológicos extremos están incrementando la necesidad de una rápida capacidad de restauración en varios países simultáneamente. El envejecimiento de los edificios y las redes de agua también genera un flujo constante de reclamaciones relacionadas con el agua que no dependen de un único evento meteorológico. Los seguros siguen siendo la principal vía a través de la cual los daños a la propiedad se convierten en trabajos de restauración contratados, mientras que la financiación pública para la recuperación añade otra fuente de demanda tras desastres graves. Los operadores más grandes están fortaleciendo su posición mediante relaciones con aseguradoras, certificación técnica, gestión digital de reclamaciones y redes de respuesta transfronterizas. La escasez de mano de obra cualificada, la presión sobre los costes de los insumos y las deficiencias en la cobertura de los seguros contra catástrofes pueden limitar la magnitud y el valor del trabajo que llega a los contratistas profesionales. Estas condiciones también aumentan el valor de los paneles de proveedores establecidos y la capacidad de respuesta fiable. Estas condiciones incrementan la ventaja competitiva de los proveedores con capacidad de respuesta rápida, capacidades para múltiples riesgos y relaciones establecidas con aseguradoras y el sector público. Las oportunidades de crecimiento siguen estando ligadas a los servicios relacionados con la prevención, la reinserción sostenible y las respuestas coordinadas a eventos que afectan a varios países.
Conclusiones clave del informe
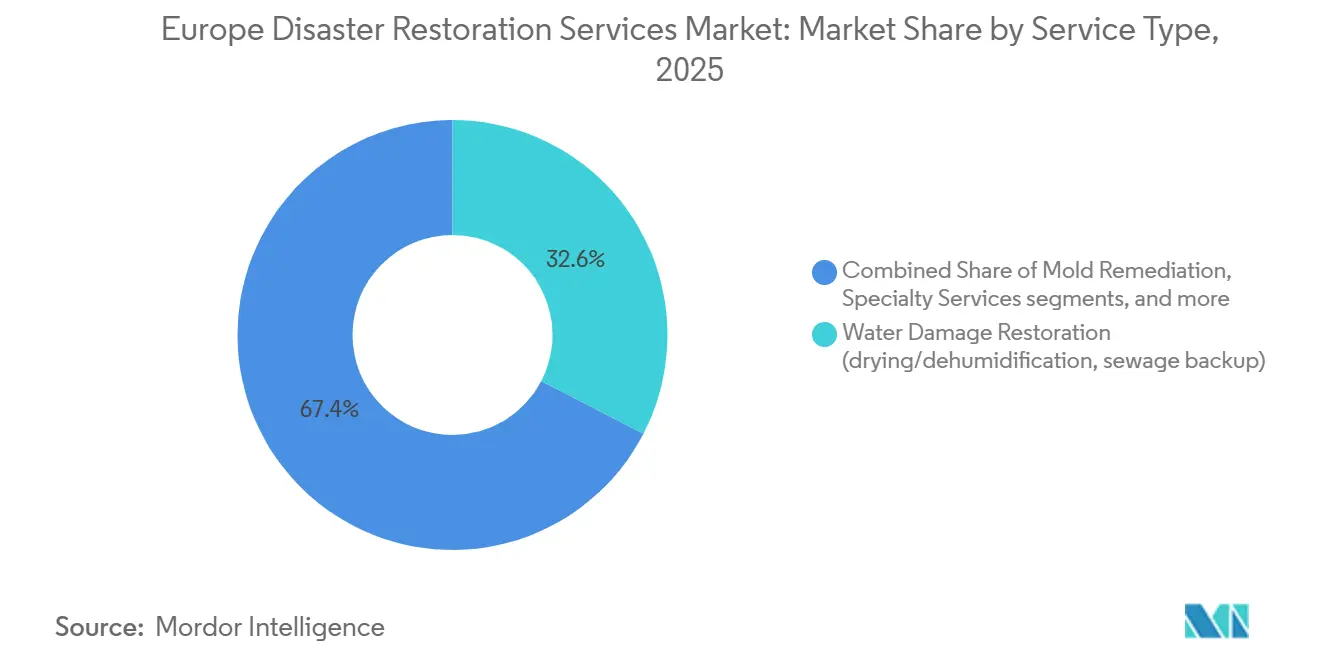
- Por tipo de servicio, la restauración de daños por agua representó el 32.6% de la cuota de mercado de los servicios de restauración de desastres en Europa en 2025, mientras que se prevé que el segmento de otros servicios (restauración de contenidos, embalaje, limpieza, almacenamiento, etc.) sea el de mayor crecimiento, con una tasa de crecimiento anual compuesta del 6.90% hasta 2031.
- Por tipo de aplicación, los inmuebles comerciales e industriales representaron el 53.3% del tamaño del mercado europeo de servicios de restauración tras desastres en 2025, mientras que se prevé que los inmuebles residenciales sean el segmento de aplicación de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.50% hasta 2031.
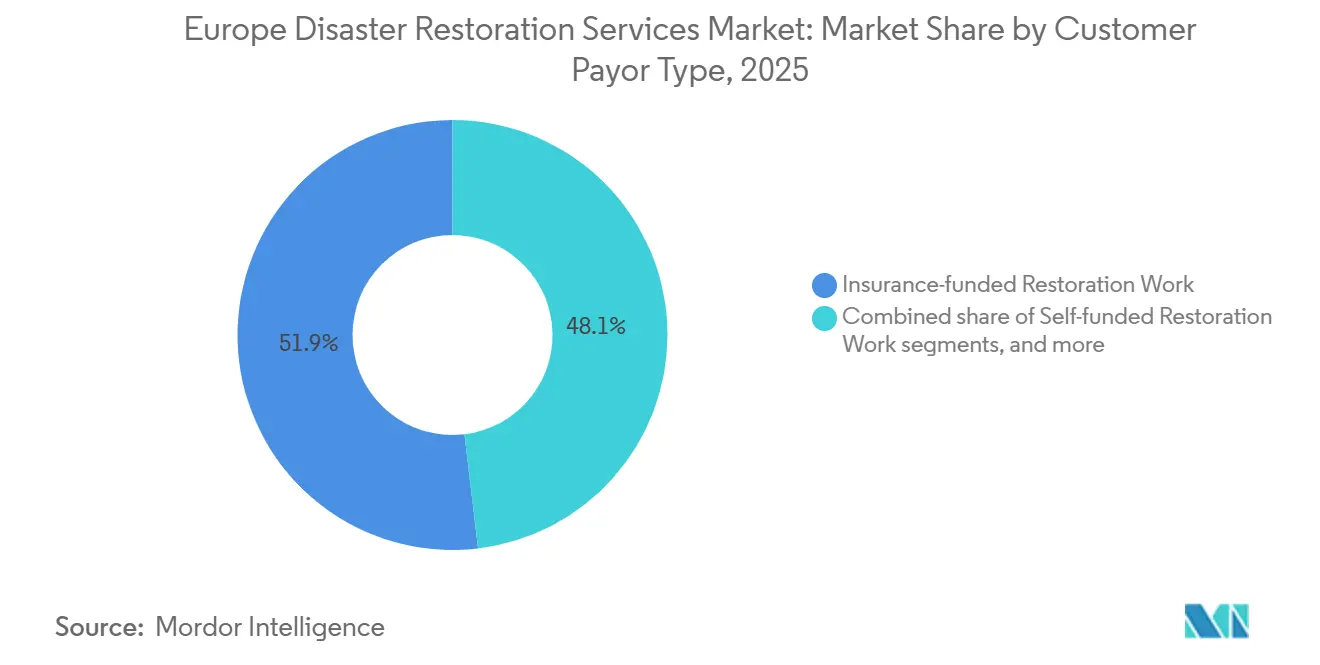
- Por tipo de cliente/pagador, el trabajo financiado por seguros representó el 51.9% de los ingresos del mercado en 2025, mientras que se prevé que el trabajo financiado por el sector público y el gobierno sea el segmento de pagadores de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 5.60% hasta 2031.
- Geográficamente, Alemania representó el 24.2% de los ingresos del mercado en 2025, mientras que se prevé que el resto de Europa sea el mercado geográfico de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.42% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de servicios de restauración tras desastres.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fenómenos meteorológicos extremos más frecuentes y severos | + 1.8% | Paneuropea, más aguda en el sur y centro de Europa. | Corto plazo (≤ 2 años) |
| Edificios antiguos e infraestructura hídrica | + 1.4% | Núcleo paneuropeo, en particular Italia, Rumania, Bulgaria e Irlanda. | Mediano plazo (2-4 años) |
| Demanda de restauración profesional respaldada por seguros | + 1.2% | Noroeste de Europa, expandiéndose hacia el sur de Europa | Mediano plazo (2-4 años) |
| Resiliencia pública y gasto en recuperación de infraestructura crítica | + 0.8% | Presente en toda la UE, con mayor intensidad en las zonas afectadas por desastres en España, Italia y Europa Central. | Mediano plazo (2-4 años) |
| Contratos de prevención basados en sensores y de respuesta de mayor valor | + 0.5% | Alemania, el Reino Unido, los Países Bajos y los países nórdicos. | Largo plazo (≥ 4 años) |
| Capacidad para eventos catastróficos que afecten a varios países | + 0.3% | Paneuropeo, especialmente durante grandes eventos simultáneos. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Fenómenos meteorológicos extremos más frecuentes y severos
El ritmo acelerado de calentamiento de Europa está aumentando la necesidad de restauración profesional después de inundaciones, incendios, sequías y tormentas severas. Al menos el 95% de Europa tuvo temperaturas anuales superiores al promedio en 2025, mientras que los incendios forestales quemaron un récord de 1.034 millones de hectáreas, y el 70% de los ríos europeos tuvieron caudales anuales inferiores al promedio. Las olas de calor, las sequías y las inundaciones que afectaron al 25% de las regiones de la UE en el verano de 2025 causaron al menos 46.5 millones de dólares en pérdidas a corto plazo, y se proyectó que sus efectos alcanzarían los 136.5 millones de dólares para 2029 [1] S. Usman, M. Parker y M. Vallat, “Dry-Roasted NUTS: Early Estimates of the Regional Impact of 2025 Extreme Weather,” University of Mannheim and European Central Bank, uni-mannheim.de. . Las pérdidas económicas relacionadas con el clima en la UE promediaron 48.6 millones de dólares anuales entre 2020 y 2024, en comparación con los 9.3 millones de dólares de la década de 1980. Los incendios forestales en zonas pobladas de Alemania, los Países Bajos y el Reino Unido están extendiendo las necesidades de restauración más allá de las zonas ya afectadas por inundaciones e incendios. Por lo tanto, el mercado europeo de servicios de restauración tras desastres puede absorber la demanda de una gama más amplia de riesgos y ubicaciones. Los operadores que pueden movilizarse de forma segura tras diversos tipos de fenómenos meteorológicos pueden abordar trabajos que los proveedores locales de un solo servicio quizás no puedan gestionar.
Edificios antiguos e infraestructura hídrica
El envejecimiento de los edificios y la infraestructura hídrica genera una demanda constante de servicios de restauración debido a fugas, averías en las tuberías, atascos en las alcantarillas y daños por humedad en interiores. Italia informó que más del 60 % de las tuberías municipales se instalaron hace más de 30 años, y las pérdidas de distribución alcanzaron el 42 %. Los proveedores de agua europeos invirtieron 39.6 millones de dólares anuales en infraestructura durante 2025, un 17.5 % más que en 2021, pero las necesidades de reemplazo siguieron siendo sustanciales. Un estudio científico de 2026 estimó los costes anuales de reparación de daños por agua en edificios residenciales suecos en 946 millones de dólares, utilizando las tasas de conversión de 2025. Las averías relacionadas con el envejecimiento imponen cargas de trabajo recurrentes para los contratistas de restauración. Esta situación se presenta tanto en el parque de edificios urbanos como regionales. El mercado europeo de servicios de restauración tras desastres se beneficia porque los daños por agua a menudo requieren secado, limpieza y reposición especializados, incluso cuando la causa original es una fuga localizada. Este factor impulsa un flujo constante de trabajo en propiedades residenciales y comerciales durante todo el período de previsión.
Demanda respaldada por seguros para la restauración profesional
La financiación mediante seguros convierte los daños materiales en trabajos profesionales y sigue siendo fundamental para la calidad de los ingresos de las empresas de restauración. Solo el 17 % de los europeos contaba con un seguro contra daños materiales por catástrofes naturales en 2025, lo que demuestra que la brecha de protección seguía siendo amplia. Menos del 20 % de las pérdidas económicas relacionadas con el clima entre 1980 y 2024 estaban aseguradas de forma privada, mientras que la cobertura asegurada para pérdidas hidrológicas rondaba el 15 %. El bajo nivel de cobertura limita el volumen inmediato de trabajos financiados, pero también abre la puerta a un canal de restauración asegurada más amplio a medida que mejora la cobertura de los daños materiales. Las aseguradoras y los peritos de siniestros utilizan cada vez más paneles de contratistas homologados para controlar los costes de las reclamaciones y acortar los plazos de reparación. Esta práctica beneficia a los proveedores más grandes que ofrecen certificación, informes fiables y flujos de trabajo de reclamaciones integrados. En consecuencia, el mercado europeo de servicios de restauración tras desastres está condicionado tanto por las decisiones de compra de las aseguradoras como por el volumen de daños materiales. Las empresas que mantienen relaciones de confianza con las aseguradoras tienen un acceso más frecuente a encargos complejos y de mayor valor.
Gasto público en resiliencia y recuperación de infraestructuras críticas
La financiación pública para la recuperación está creando un canal de demanda más amplio y organizado tras grandes desastres. La Unión Europea movilizó 1.7 millones de dólares a través del Fondo de Solidaridad de la UE y los recursos RESTORE para España tras las inundaciones de Valencia a finales de 2024. En mayo de 2025, la Comisión Europea propuso 303 millones de dólares para la recuperación tras las inundaciones en Austria, República Checa, Polonia y Eslovaquia. La Política de Cohesión asignó 19.4 millones de dólares para la adaptación al cambio climático y la gestión del riesgo de desastres en el periodo programático 2021-2027. Los proyectos de recuperación gubernamentales pueden incluir infraestructuras críticas, alojamiento temporal, limpieza y trabajos de restauración. Estos contratos pueden tener ciclos de contratación más largos y requisitos de cumplimiento más exigentes que las reclamaciones privadas. Por lo tanto, los programas de recuperación del sector público proporcionan un canal de demanda adicional para contratistas de restauración cualificados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de mano de obra calificada y obstáculos en la certificación | -1.2% | Paneuropeo, con mayor incidencia en Alemania, el Reino Unido, los Países Bajos y la España posterior al desastre. | Corto plazo (≤ 2 años) |
| Costos de materiales volátiles, energía y equipos especializados | -0.9% | Paneuropeo, concentrado en categorías de insumos de alto consumo energético. | Mediano plazo (2-4 años) |
| Desigualdad en la contratación de seguros contra catástrofes y lagunas en la protección | -0.6% | Europa meridional y oriental, incluyendo Grecia, Rumania, Bulgaria e Italia. | Largo plazo (≥ 4 años) |
| Restauración: escasez de recursos durante eventos simultáneos | -0.3% | Paneuropeo, desencadenado por desastres simultáneos en varios países. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de mano de obra calificada y obstáculos en la certificación
La escasez de trabajadores de restauración capacitados puede restringir la capacidad de respuesta cuando se producen grandes reclamaciones al mismo tiempo. La escasez de mano de obra continuó limitando la capacidad de la construcción y subsectores relacionados para satisfacer la demanda en 2025. La proporción de trabajadores de la construcción de 50 años o más está aumentando en todos los países de la UE, lo que aumenta la necesidad de reemplazar a los trabajadores experimentados. La construcción ha permanecido en la lista de ocupaciones con escasez de la UE durante muchos años, y los requisitos ecológicos y digitales añaden nuevas necesidades de habilidades. El problema es más difícil en la restauración porque el trabajo puede requerir cualificaciones en secado, remediación de moho, manejo de asbesto y restitución estructural. La escasez aumenta el riesgo de retrasos en los proyectos y una mayor dependencia de los subcontratistas. Son especialmente agudos después de grandes eventos, cuando se necesitan los mismos oficios tanto para la reparación como para la reconstrucción. El mercado europeo de servicios de restauración de desastres necesita una fuerza laboral más grande y más cualificada para convertir la demanda posterior al desastre en ingresos completos. [2] Observatorio Europeo de la Construcción, “Informe analítico de 2025 sobre habilidades en la construcción”, Observatorio Europeo de la Construcción, ebc-construction.eu.
Costos de materiales volátiles, energía y equipos especializados
El aumento de los costes de materiales, energía y equipos puede reducir los márgenes de los trabajos de restauración con tarifas fijas o acordadas con la aseguradora. Los datos del gobierno del Reino Unido publicados en marzo de 2025 mostraron un aumento del 11.5 % en los precios de la madera aserrada o cepillada importada durante los doce meses anteriores y un aumento del 8.1 % en los precios de los calentadores de agua eléctricos. El secado, la descontaminación y la remediación en ambientes controlados requieren energía y equipos especializados. La presión sobre los costes puede dificultar la fijación de precios para los contratistas. Las aseguradoras pueden renegociar los planes de tarifas anualmente o con menor frecuencia, creando un desfase temporal cuando los costes de los insumos aumentan más rápidamente. El mercado europeo de servicios de restauración tras desastres se ve afectado cuando los contratistas no pueden trasladar los mayores costes a los clientes. Por lo tanto, la diversificación de proveedores y la gestión de equipos son importantes para preservar los márgenes.
Análisis de segmento
Por tipo de servicio: La restauración de daños por agua lideró la gama de servicios.
La restauración de daños por agua representó el 32.6 % de la cuota de mercado de servicios de restauración de desastres en Europa en 2025. Su posición refleja fallas en las tuberías, desbordamientos de alcantarillado, daños por inundaciones y problemas de humedad en edificios antiguos. Las fugas importantes pueden requerir secado, descontaminación, limpieza y restitución estructural. El gran segmento de daños por agua refleja la frecuencia de fallas en las tuberías, desbordamientos de alcantarillado, inundaciones y pérdidas relacionadas con la humedad en propiedades europeas. [3] A. Auld y D. Langhorn, “Proyección de futuras pérdidas por inundaciones en activos comerciales en Europa: el papel de las medidas de precaución”, doi.org.
La restauración de daños por fuego y humo constituyó uno de los mayores grupos de servicios, impulsado por la grave temporada de incendios forestales de 2025 en la UE. La remediación de moho aumenta la demanda cuando los daños por agua no se resuelven por completo y la humedad queda atrapada en edificios antiguos. La categoría Otros, que incluye la restauración de contenidos, el embalaje, la limpieza y el almacenamiento, fue el tipo de servicio de mayor crecimiento, registrando una CAGR del 6.90 % hasta 2031. Las aseguradoras pueden autorizar el salvamento de contenidos en lugar de su reemplazo para controlar los costos de las reclamaciones. El programa RED ALERT® de BELFOR ilustra cómo los marcos de emergencia pueden brindar a los clientes asegurados acceso prioritario durante un evento importante.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Las propiedades comerciales e industriales representaron la mayor parte.
En 2025, las aplicaciones comerciales e industriales representaron el 53.3 % de la cuota de mercado de los servicios de restauración tras desastres en Europa. Los inmuebles comerciales presentan mayores riesgos, plazos de inactividad más estrictos y necesidades de restauración más complejas. Un estudio preliminar de 2025 reveló que los inmuebles comerciales representaron entre el 28 % y el 50 % de las reclamaciones por daños causados por inundaciones en los principales desastres europeos, a pesar de constituir una parte menor del parque inmobiliario. Las estructuras de contratación de las aseguradoras y los peritos de siniestros favorecen a los proveedores certificados con informes fiables, conocimientos técnicos avanzados y flujos de trabajo digitales.
Las aplicaciones residenciales se consolidaron como las de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 5.50 % hasta 2031. El aumento de la penetración de los seguros en Europa Central y Oriental impulsa la demanda residencial. Las inundaciones en edificios multifamiliares generan una necesidad constante de respuesta de emergencia local. Los proyectos residenciales están más dispersos geográficamente y menos concentrados en grandes contratistas. El sector europeo de servicios de restauración tras desastres combina proyectos comerciales de alto valor con una amplia gama de trabajos residenciales.
Por tipo de cliente/pagador: La financiación de seguros siguió siendo el principal canal de ingresos.
En 2025, los trabajos financiados por aseguradoras representaron el 51.9 % del mercado europeo de servicios de restauración tras desastres. Este canal constituye la base principal para la gestión profesional de proyectos de restauración. Las aseguradoras establecen los estándares de servicio, dirigen el trabajo a través de paneles autorizados y, a menudo, controlan la selección de contratistas. La tasa de cobertura por catástrofes naturales del 17 % entre los encuestados europeos en 2025 demuestra la gran demanda potencial de reparaciones que queda fuera del alcance de la financiación de las aseguradoras. Los trabajos autofinanciados y de pago directo están dirigidos a propietarios sin seguro, con seguro insuficiente o con una franquicia inferior a la de su póliza. Estos trabajos pueden ser más sensibles al precio y presentar importes de reclamación promedio más bajos.
El trabajo financiado por el sector público y el gobierno fue la categoría de pagador de más rápido crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 5.60 % hasta 2031. Los programas gubernamentales de respuesta ante desastres, los presupuestos municipales de reconstrucción y la financiación nacional y de la UE para la recuperación tras inundaciones, tormentas, incendios forestales y otros desastres de gran magnitud respaldan este segmento. La respuesta de España al DANA de Valencia 2024 pone de manifiesto la magnitud de esta oportunidad, con el compromiso del gobierno de más de 18 millones de dólares a través de tres Reales Decretos que abarcan la asistencia de emergencia, la reparación de infraestructuras, la vivienda y la recuperación económica. Los proyectos financiados con fondos públicos suelen implicar la restauración de edificios gubernamentales, escuelas, centros sanitarios, infraestructuras de transporte, servicios públicos y otros bienes comunitarios, lo que genera demanda de empresas capaces de movilizarse rápidamente y ejecutar proyectos de gran envergadura. Por lo tanto, los proveedores de restauración que combinan relaciones consolidadas con aseguradoras con capacidad de licitación del sector público, capacidad de respuesta ante emergencias y experiencia en reconstrucción pueden acceder tanto a los encargos tradicionales financiados por seguros como al creciente canal de restauración financiado por el gobierno.
Análisis geográfico
Alemania ostentaba el 24.2 % de la cuota de mercado europea de servicios de restauración tras desastres en 2025. Esta posición refleja una amplia base de propiedades aseguradas, una exposición recurrente a inundaciones y tormentas, y relaciones consolidadas entre contratistas y aseguradoras. El Reino Unido fue uno de los mercados nacionales debido a su consolidado modelo de proveedores preferentes de las aseguradoras y a la antigüedad de sus edificios residenciales. La tormenta Amy, en octubre de 2025, provocó inundaciones y daños materiales en el Reino Unido, Irlanda, Escandinavia y los Países Bajos.
Italia y España son importantes centros de demanda, ya que ambos países sufrieron pérdidas por fenómenos meteorológicos extremos por valor de 13 millones de dólares en el verano de 2025. Italia combina las reclamaciones por daños a viviendas con las labores de recuperación pública, incluyendo 425 millones de dólares comprometidos a través del Fondo de Solidaridad de la UE para las inundaciones de Emilia-Romaña y Toscana. El plan de recuperación de España se vio reforzado por 1.8 millones de dólares en financiación pública total para la reconstrucción de infraestructuras municipales tras el desastre de DANA. Grecia y Rumanía se enfrentan a mayores limitaciones debido a sus deficiencias en la cobertura de seguros. Menos del 5% de las pérdidas por catástrofes naturales en Grecia han estado aseguradas desde 1980, lo que limita el fondo de reparaciones financiado por profesionales.
El resto de Europa fue la región de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 5.42 % hasta 2031. El aumento de la penetración de los seguros en Polonia y la República Checa impulsa el mercado europeo de servicios de restauración tras desastres en la región. La consolidación en los países nórdicos refuerza la capacidad de los proveedores para gestionar proyectos de mayor envergadura y complejidad, como lo demuestran las cuatro adquisiciones de Acurum Group en Dinamarca en septiembre de 2025.
Panorama competitivo
El mercado europeo de servicios de restauración tras desastres está fragmentado dentro de cada país, pero se está concentrando cada vez más a nivel paneuropeo. BELFOR Holdings y Polygon Group ocupan posiciones de liderazgo transfronterizo gracias a sus redes multinacionales. BELFOR utiliza su sistema de respuesta de emergencia RED ALERT® para brindar a sus clientes asegurados acceso prioritario durante grandes catástrofes. Proveedores nacionales como ServiceMaster Restore UK, Rainbow Restoration UK y Rentokil Initial plc compiten gracias a su presencia local y sus relaciones con las aseguradoras.
Las operaciones digitales son cada vez más importantes porque las aseguradoras necesitan evaluaciones más rápidas, registros más claros y menos reclamaciones por pérdidas. Los proveedores están utilizando la monitorización remota, flujos de trabajo digitales para la gestión de reclamaciones y la evaluación de daños asistida por tecnología para satisfacer estas necesidades. BELFOR Europe recibió la certificación ISO 27001:2022 en abril de 2026, que abarca los sistemas de gestión de datos utilizados en sus filiales europeas. BELFOR UK también recibió 84 vehículos MAXUS en julio de 2026 para apoyar la respuesta móvil a nivel nacional y las operaciones de respuesta ante catástrofes. La modernización de la flota y la certificación ISO 27001 refuerzan la resiliencia operativa y la seguridad de la información, factores que pueden respaldar los contratos con grandes aseguradoras y empresas.
Las adquisiciones son otra vía a través de la cual los proveedores regionales están ampliando su cobertura y sus capacidades especializadas. Acurum Group entró en Dinamarca en septiembre de 2025 mediante cuatro adquisiciones. Polygon también adquirió Tehokuivaus Oy en 2025 para fortalecer su posición en Finlandia. Estas operaciones respaldan una transición gradual de empresas locales independientes hacia plataformas regionales más grandes.
Líderes del sector de servicios de restauración tras desastres en Europa
BELFOR Holdings, Inc.
Grupo de polígonos
ServiceMaster Restore Reino Unido
Restauración Arcoíris Reino Unido
Rentokil Inicial plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: BELFOR UK recibió 84 nuevos vehículos MAXUS como parte de un programa de modernización de flota gestionado a través de su colaboración con Novuna Vehicle Solutions. Las furgonetas adaptadas están diseñadas específicamente para las operaciones de restauración y reinstalación de BELFOR, lo que refuerza la capacidad de respuesta a nivel nacional y la resiliencia operativa durante los períodos de máxima demanda.
- Abril de 2026: BELFOR Europe recibió la certificación ISO 27001:2022 de TÜV Rheinland, lo que confirma que su sistema de gestión de seguridad de la información cumple con el estándar internacional. Las estructuras, los procesos y los sistemas centrales certificados también benefician a las filiales de BELFOR que operan dentro de la infraestructura compartida de BELFOR Europe.
- Septiembre de 2025: Acurum Group ingresó al mercado danés mediante la adquisición de cuatro empresas: Renovo, Pro Skadeservice, ØSTERGAARD Bygge & Indeklimateknik y Sydkystens Brolægning & Kloak, estableciendo una plataforma local para el bienestar de la propiedad, restauración de daños, consultoría de construcción y servicios relacionados.
Alcance del informe de mercado de servicios de restauración tras desastres en Europa
El informe sobre el mercado europeo de servicios de restauración tras desastres se segmenta por tipo de servicio (restauración de daños por agua, daños por fuego y humo, entre otros), por aplicación (residencial y comercial e industrial), por tipo de cliente/pagador (trabajos de restauración financiados por seguros, entre otros) y por geografía (Alemania, Reino Unido, entre otros). El informe ofrece el tamaño del mercado y las previsiones en términos de valor (USD) para todos los segmentos mencionados.
| Restauración de daños por agua (secado/deshumidificación, respaldo de aguas residuales) |
| Restauración de daños por incendio y humo |
| Remediación de moho |
| Restauración tras tormentas o catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) |
| Limpieza de riesgos biológicos y traumas (escena del crimen, muerte desatendida, limpieza infecciosa) |
| Servicios especializados |
| Otros (restauración de contenidos, embalaje, limpieza, almacenaje, etc.) |
| Residencial |
| Comercial e Industrial |
| Trabajos de restauración financiados por el seguro |
| Trabajos de restauración autofinanciados/pago directo |
| Trabajos de restauración financiados por el sector público/gobierno |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Grecia |
| Rumania |
| Resto de Europa (Suiza, Portugal, Austria, Bélgica, Países Bajos, Polonia, República Checa, Hungría, Suecia, Noruega, Dinamarca, Finlandia, Irlanda, Croacia, Eslovenia, Bulgaria, Eslovaquia, Serbia, etc.) |
| Por tipo de servicio | Restauración de daños por agua (secado/deshumidificación, respaldo de aguas residuales) |
| Restauración de daños por incendio y humo | |
| Remediación de moho | |
| Restauración tras tormentas o catástrofes (viento, granizo, respuesta a inundaciones, grandes pérdidas) | |
| Limpieza de riesgos biológicos y traumas (escena del crimen, muerte desatendida, limpieza infecciosa) | |
| Servicios especializados | |
| Otros (restauración de contenidos, embalaje, limpieza, almacenaje, etc.) | |
| por Aplicación | Residencial |
| Comercial e Industrial | |
| Por tipo de cliente/pagador | Trabajos de restauración financiados por el seguro |
| Trabajos de restauración autofinanciados/pago directo | |
| Trabajos de restauración financiados por el sector público/gobierno | |
| Por geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Grecia | |
| Rumania | |
| Resto de Europa (Suiza, Portugal, Austria, Bélgica, Países Bajos, Polonia, República Checa, Hungría, Suecia, Noruega, Dinamarca, Finlandia, Irlanda, Croacia, Eslovenia, Bulgaria, Eslovaquia, Serbia, etc.) |
Preguntas clave respondidas en el informe
¿Qué factores impulsan la demanda de servicios de restauración tras desastres en Europa?
Las inclemencias del tiempo, el envejecimiento de los edificios y los sistemas de agua, las reclamaciones respaldadas por seguros y el gasto público en recuperación impulsan la demanda.
¿Qué tipo de servicio lideró los servicios europeos de restauración tras desastres en 2025?
La restauración de daños causados por el agua representó el 32.6% del mercado, impulsada por las frecuentes inundaciones, fugas y daños a la propiedad relacionados con el clima en toda Europa.
¿Qué aplicación tuvo la mayor cuota de mercado en 2025?
Las aplicaciones comerciales e industriales lideraron con una cuota del 53.3%, impulsadas por la demanda de restauración en oficinas, instalaciones, almacenes y propiedades industriales.
¿Por qué son importantes las aseguradoras para los proveedores de servicios de restauración?
Los servicios financiados por las aseguradoras representaron el 51.9% de los ingresos en 2025 y brindan a los proveedores acceso a asignaciones de reclamaciones estructuradas.
¿Qué región geográfica europea se prevé que experimente el mayor crecimiento hasta 2031?
Se prevé que el grupo del resto de Europa experimente el crecimiento más rápido, registrando una tasa de crecimiento anual compuesta (CAGR) del 5.42 % entre 2026 y 2031, impulsado por el crecimiento del sector asegurador y la mayor frecuencia de pérdidas por fenómenos meteorológicos.
¿Qué limitaciones afectan a los proveedores de servicios de restauración en Europa?
La escasez de mano de obra cualificada, el aumento de los costes de los insumos, la cobertura de seguros desigual y la escasez de recursos durante desastres simultáneos pueden restringir la prestación de servicios.


