

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 5.49 mil millones |
| Tamaño del mercado (2031) | USD 15.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 23.18% CAGR |
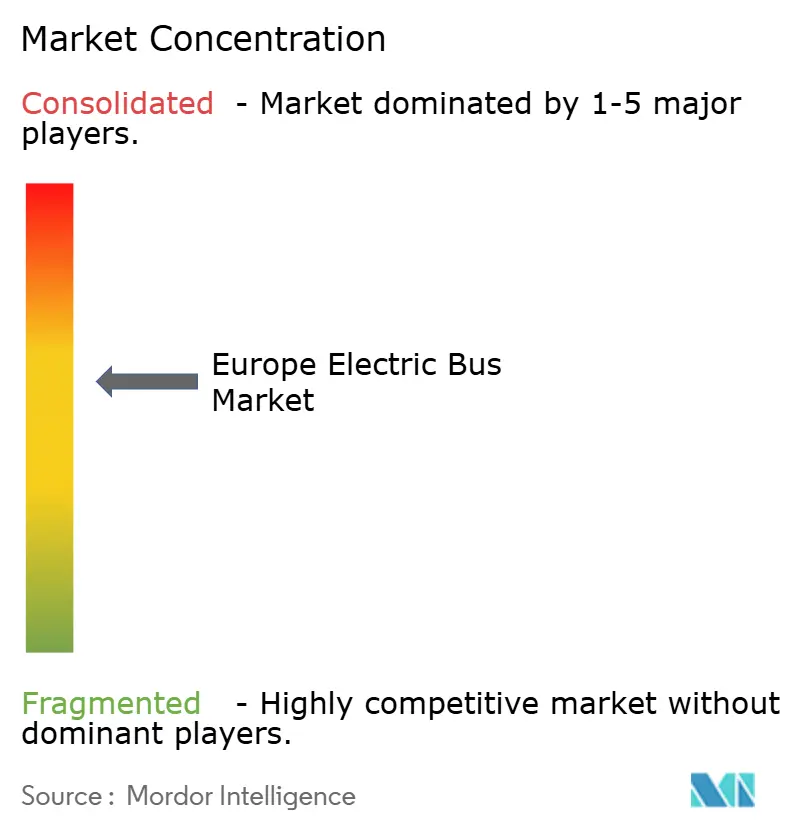
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de autobuses eléctricos por Mordor Intelligence
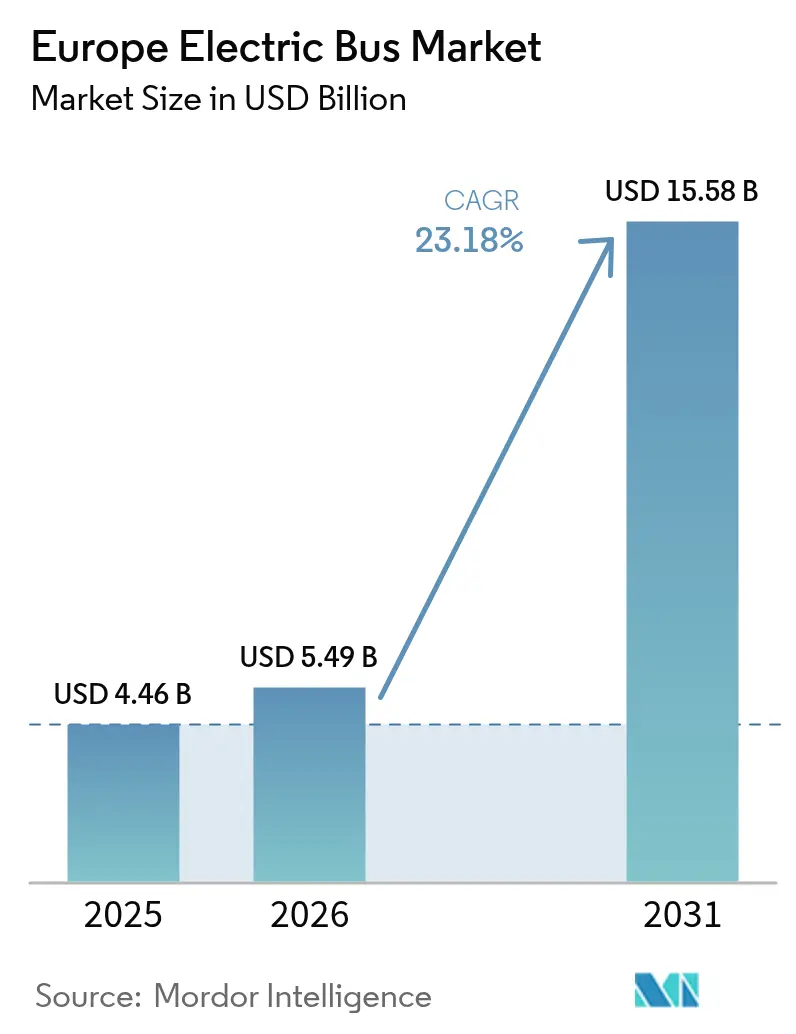
El tamaño del mercado europeo de autobuses eléctricos se valoró en 4.46 millones de dólares en 2025 y se estima que crecerá de 5.49 millones de dólares en 2026 a 15.58 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 23.18 % durante el período de pronóstico (2026-2031). Los estrictos estándares de CO₂ a nivel de la UE, la expansión de las cuotas de adquisición de vehículos limpios y la creciente brecha en el coste total de propiedad frente al diésel han convergido para convertir a los autobuses eléctricos de batería en la opción predeterminada para las flotas municipales. Los operadores favorecen cada vez más la electrificación porque los precios de las baterías siguen bajando, la infraestructura de carga está respaldada por un flujo de financiación de la UE de 1 millones de euros y se prevé que la tarificación del carbono ETS-2 aumente los costes del combustible diésel a partir de 2027. Por lo tanto, el mercado europeo de autobuses eléctricos combina la certidumbre regulatoria con la mejora de la economía y el creciente interés corporativo por las marcas de sostenibilidad, lo que refuerza el ciclo de inversión.
Conclusiones clave del informe
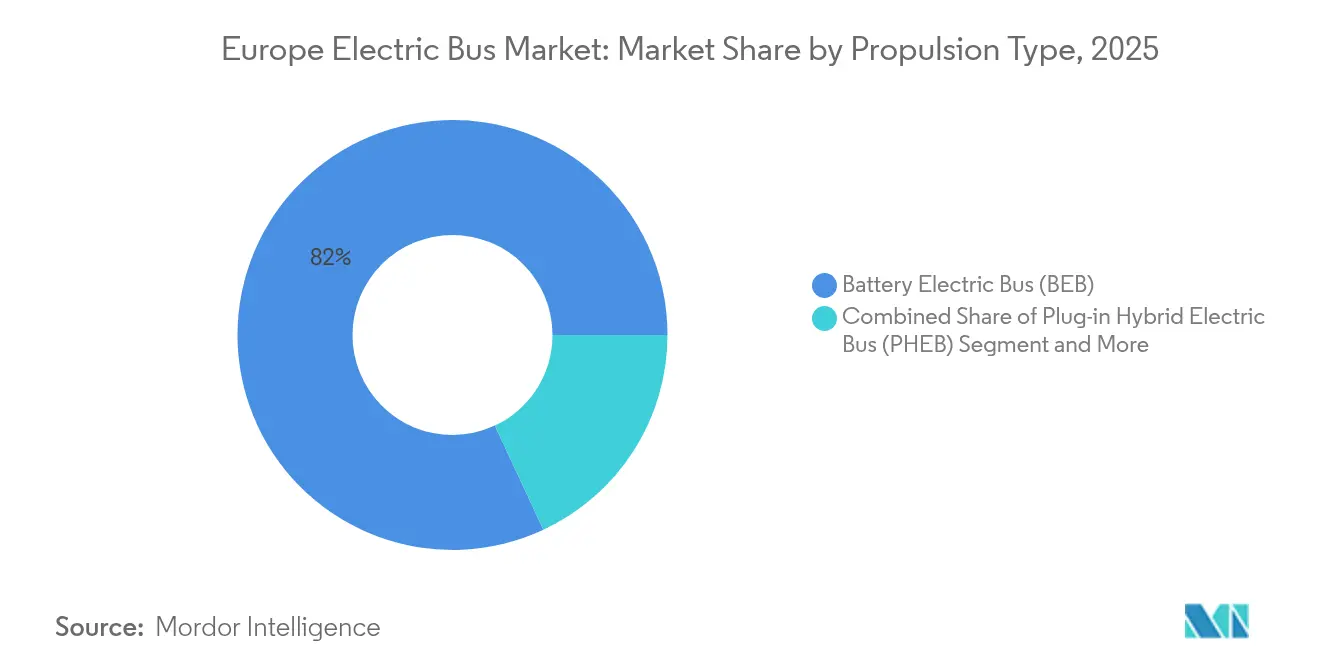
- Por tipo de propulsión, los autobuses eléctricos a batería lideraron con una participación de ingresos del 81.95 % en 2025; también se prevé que el segmento registre el crecimiento más rápido con una CAGR del 24.10 % hasta 2031.
- En cuanto a la composición química de las baterías, LFP capturó el 48.75 % de la cuota de mercado de autobuses eléctricos en Europa en 2025 y está avanzando a una CAGR del 24.60 % hasta 2031.
- En cuanto a la longitud del autobús, los modelos estándar de 9 a 14 m representaron el 54.85 % del tamaño del mercado de autobuses eléctricos de Europa en 2025; los formatos articulados y de dos pisos están avanzando a una CAGR del 23.95 % hasta 2031.
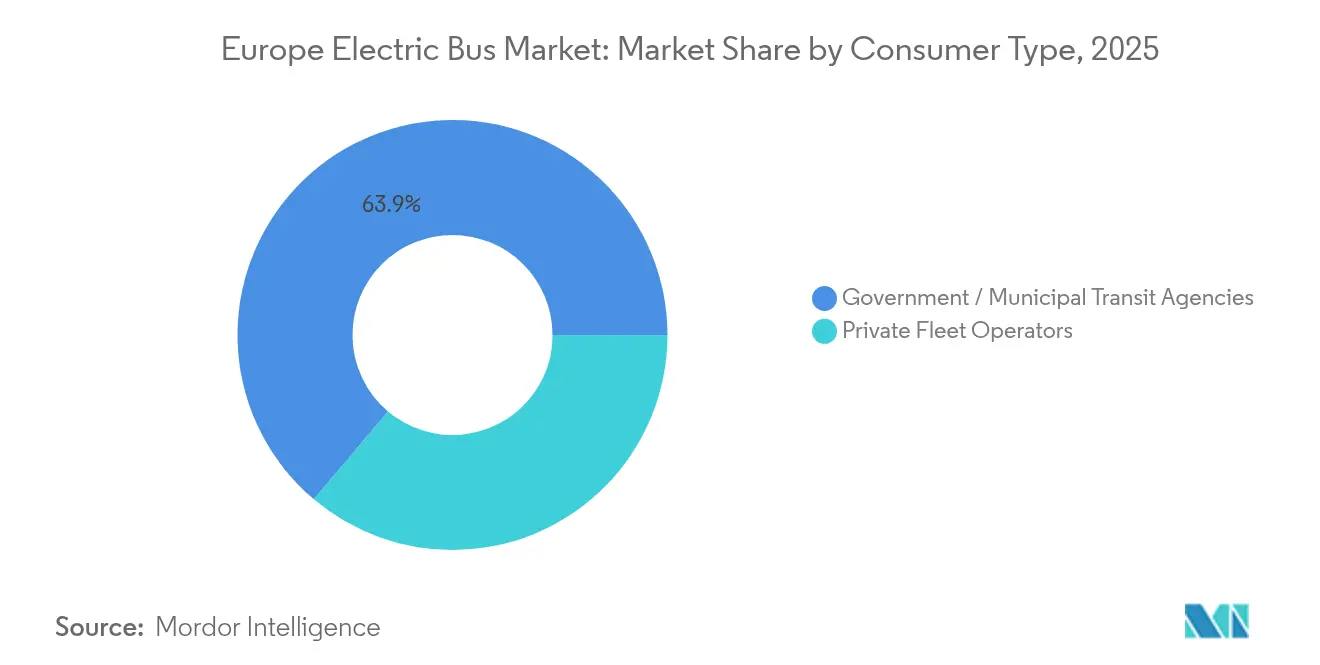
- Por tipo de consumidor, las agencias gubernamentales y municipales tenían el 63.85% de la participación del tamaño del mercado de autobuses eléctricos de Europa en 2025, mientras que los operadores privados registraron la CAGR proyectada más alta, del 26.75% hasta 2031.
- Por aplicación, el tránsito urbano intraurbano representó una participación del 67.95% del tamaño del mercado de autobuses eléctricos de Europa en 2025, mientras que se espera que el tránsito interurbano y regional se expanda al 25.10%.
- Por geografía, Alemania lideró con una participación de mercado de autobuses eléctricos en Europa del 18.35 % en 2025; Italia es el mercado nacional de más rápido crecimiento con una CAGR del 29.90 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de autobuses eléctricos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución del costo total de propiedad en comparación con el diésel después de 2026 | + 6.8% | Liderados por los Países Bajos y los países nórdicos | Mediano plazo (2-4 años) |
| Plazos de cumplimiento de la Directiva de vehículos limpios de la UE | + 4.2% | En toda la UE, los más fuertes se encuentran en Alemania y Francia | Mediano plazo (2-4 años) |
| Los contratos de baterías como servicio reducen el riesgo de inversión de capital | + 3.9% | Europa Occidental, expandiéndose a Europa Central | Mediano plazo (2-4 años) |
| Cuotas nacionales de contratación pública de cero emisiones | + 3.5% | Mercados centrales de la UE, emergentes en Europa del Este | Corto plazo (≤ 2 años) |
| La escalada de los precios del carbono en la UE bajo el ETS-2 aumenta los costes operativos del diésel | + 2.8% | Implementación en toda la UE a partir de 2027 | Largo plazo (≥ 4 años) |
| Almacenamiento de baterías en el sitio que reduce los cargos por demanda máxima | + 2.1% | Alemania, Países Bajos, Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Disminución del coste total de propiedad en comparación con el diésel después de 2026
Los precios de las baterías cayeron drásticamente en 2024 debido a una mayor adopción de LFP, lo que redujo los costos de los paquetes en aproximadamente un 20 % en comparación con NMC. Cuando se agregan los ahorros de mantenimiento y los cargos de carbono ETS-2, se proyecta que un autobús eléctrico comprado en 2025 alcance la paridad de TCO con una unidad diésel dentro de los cuatro años de servicio. Los despliegues iniciales del Mercedes-Benz eCitaro en Berlín y Utrecht revelan ahorros anuales de mantenimiento que superan el 30 % gracias a un menor número de piezas de desgaste del tren motriz. Los operadores de flotas ahora están estandarizando ciclos de trabajo de tres turnos que impulsan la utilización eléctrica por encima del 96 %, lo que acelera el retorno de la inversión. Esta economía sustenta la confianza del sector privado y explica por qué la financiación de capital de riesgo para operadores de autobuses eléctricos especializados aumentó un 18 % en 2025 [1] “eCitaro Total Cost Savings Data Sheet”, Daimler Truck AG, daimlertruck.com.
Plazos de la Directiva de vehículos limpios de la UE
Los objetivos de adquisición vinculantes en virtud de la Directiva de Vehículos Limpios eliminan la incertidumbre para las agencias de transporte urbano, impulsando licitaciones plurianuales que combinan el suministro de vehículos y soluciones de carga. La Saubere-Fahrzeuge-Beschaffungs-Gesetz de Alemania eleva las compras obligatorias de vehículos limpios al 65 % para 2026-2030, la mitad de los cuales deben ser de cero emisiones. Transposiciones similares en Francia y España están agrupando la demanda en tramos grandes y predecibles que permiten a los fabricantes optimizar las líneas de producción y reducir los costes unitarios. La flexibilidad nacional para agrupar objetivos entre las autoridades contratantes también aumenta el poder adquisitivo, ayudando a las ciudades más pequeñas a obtener descuentos por volumen. Como resultado, más del 49 % de los nuevos autobuses urbanos de la UE ya eran de cero emisiones en 2024, una proporción que se espera que supere el 70 % para 2027 [2] “Half of EU City-Bus Sales Were Zero-Emission in 2024,” Transport & Environment, transportenvironment.org.
Cuotas nacionales de contratación pública de cero emisiones
Los Estados miembros que superan los mínimos de la UE concentran aún más la demanda. El Reino Unido destinó 500 millones de libras esterlinas para poner en circulación 1,200 autobuses de cero emisiones para 2026, estimulando directamente las plantas nacionales en Scarborough y Falkirk. Las licitaciones públicas de Suecia exigen que los operadores alcancen el 95 % de flotas eléctricas para 2027, lo que obliga a empresas como Nobina a asegurar contratos de cientos de unidades por adelantado. Finlandia canaliza deuda a bajo coste del Banco Nórdico de Inversiones para cubrir las brechas de financiación municipal, acelerando la adopción en ciudades medianas. Estas cuotas nacionales crean centros regionales de conocimiento operativo, que luego se extienden a los mercados vecinos a través de grupos de operadores transfronterizos [3] “Préstamo de 13.2 millones de euros para la flota de autobuses eléctricos finlandeses”, Banco Nórdico de Inversiones, nib.int.
Almacenamiento de baterías en el sitio que reduce los cargos por demanda máxima
Las agencias de transporte público consideran cada vez más las estaciones como activos interactivos con la red eléctrica. En Hamburgo y Róterdam, las baterías estacionarias ubicadas en el mismo lugar reducen los cargos por demanda hasta en un 30 % cuando los autobuses eléctricos se cargan rápidamente simultáneamente durante las paradas nocturnas. El software de carga inteligente escalona los ciclos de recarga para que coincidan con los picos de energía renovable, lo que alivia la presión sobre los servicios públicos y facilita las franjas horarias con tarifas bajas. Colaboraciones como Siemens-OMV ofrecen paquetes integrales de gestión energética que integran energía solar fotovoltaica, contenedores de almacenamiento de baterías y cargadores de megavatios en un único contrato de servicios. La acumulación de ingresos mediante servicios complementarios a la red eléctrica añade una partida adicional al flujo de caja del proyecto, mejorando la rentabilidad para los inversores privados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella en la conexión a la red en los depósitos tradicionales | -3.8% | Alemania, Italia y densos nodos urbanos de la UE | Corto plazo (≤ 2 años) |
| Escasez de técnicos certificados en alto voltaje | -2.7% | Europa del Este, emergente en Occidente | Largo plazo (≥ 4 años) |
| Incertidumbre del valor residual de los autobuses de primera generación | -2.4% | Mercados de arrendamiento en toda la UE | Mediano plazo (2-4 años) |
| Posibles aranceles de la UE a los autobuses eléctricos chinos | -1.9% | Políticas comerciales a nivel de la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella en la conexión a la red en los depósitos tradicionales
La modernización de subestaciones y cableado en emplazamientos construidos para flotas diésel sigue siendo lenta debido a los largos retrasos en la tramitación de permisos por parte de las compañías eléctricas. Operadores de Milán y Múnich informan de esperas de 18 meses o más para conexiones de 2 MW, lo que obliga a depender temporalmente de cargadores móviles que limitan el consumo de energía durante la noche. El Plan de Acción para Redes de la Comisión Europea identifica un aumento del 60 % en la demanda de electricidad para 2030; sin embargo, muchos centros urbanos tienen poca capacidad de cableado disponible para gestionar la carga agrupada. Los retrasos pueden retrasar las fechas de inicio de los contratos e inflar los presupuestos de conversión de las estaciones, ralentizando los plazos de entrega a corto plazo a pesar de la sólida cartera de pedidos.
Incertidumbre del valor residual de los autobuses eléctricos de primera generación
Los autobuses entregados entre 2020 y 2023 llevan baterías cuya capacidad y composición química podrían no cumplir con las próximas normas de la UE sobre contenido reciclado. Por lo tanto, los arrendadores tienen dificultades para estimar los valores de reventa, lo que da lugar a plazos de arrendamiento más cortos y garantías residuales más altas que trasladan el riesgo a los operadores. Solaris y Volvo han respondido con garantías de batería extendidas, pero la curva de precios del mercado secundario aún no se ha estabilizado. A los operadores les preocupa que las brechas de valor residual se amplíen cuando los autobuses de segunda generación de largo alcance y carga rápida dominen las subastas después de 2027, lo que añadiría una prima de financiación a las adquisiciones actuales.
Análisis de segmento
Por tipo de propulsión: la batería eléctrica se convierte en el estándar
La tecnología eléctrica de batería controlaba el 81.95 % del mercado europeo de autobuses eléctricos en 2025, impulsada por los mandatos regulatorios y la maduración de la cadena de suministro, que reduce las diferencias en los precios de compra. Un sólido respaldo político, sistemas de propulsión más sencillos y la reducción del coste de las baterías respaldan una tasa de crecimiento anual compuesta (TCAC) del 24.10 % para el segmento hasta 2031. Los autobuses de pila de combustible siguen siendo una opción estratégica para rutas que superan los 400 km diarios, pero la escasez de puntos de recarga de hidrógeno limita su adopción generalizada. Los híbridos enchufables se utilizan ahora principalmente en contratos de transición donde las mejoras en las cocheras están incompletas.
Los fabricantes están estandarizando la electrónica de potencia y los sistemas de gestión térmica en sus líneas eléctricas y de hidrógeno, lo que reduce los gastos de desarrollo. Solaris está ejecutando un pedido de hidrógeno de 130 unidades para Bolonia, manteniendo al mismo tiempo el volumen de producción de vehículos eléctricos de batería, lo que garantiza flexibilidad ante cambios en las políticas. Dado que los cuantiosos subsidios municipales se centran en las cero emisiones en lugar de una tecnología específica, los gestores de flotas siguen optando por opciones eléctricas de batería para garantizar el cumplimiento normativo a corto plazo y la fiabilidad de los costes, consolidando así su liderazgo en el segmento para los próximos cinco años.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Battery Chemistry: LFP amplía su liderazgo en seguridad y costos
Los paquetes de litio-hierro-fosfato captaron el 48.75 % del mercado europeo de autobuses eléctricos en 2025 y lideran la categoría con la expansión proyectada más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 24.60 % hasta 2031. Esto se debe a las ventajas de coste y a una estabilidad térmica superior, que se ajustan a las prioridades económicas y de seguridad del operador. El ciclo de vida de este compuesto, con más de 4,000 cargas, ayuda a los operadores a planificar una vida útil de los activos de 12 años sin necesidad de cambiar las baterías a mitad de su vida útil, lo que reduce la inversión en capital. La decisión de Renault de adquirir módulos LFP de la planta húngara de CATL demuestra la confianza de los fabricantes de equipos originales (OEM) en la seguridad del suministro europeo. El óxido de litio, níquel, manganeso y cobalto sigue siendo el compuesto preferido para los autobuses articulados que requieren alta densidad energética, pero el aumento de los precios del cobalto y el escrutinio de los criterios ESG generan dificultades.
El aumento del tamaño del mercado europeo de autobuses eléctricos, ligado al LFP, se ve reforzado por las cuotas de contenido reciclado del Reglamento de Baterías de la UE, que son más fáciles de cumplir con los cátodos de hierro. Los operadores de Helsinki y Viena informan de una tendencia a la baja en las reclamaciones de garantía de baterías en comparación con las flotas de NMC iniciales, lo que indica un menor riesgo técnico. En el horizonte de pronóstico, la investigación con iones de sodio podría aportar otra química de bajo coste, pero es improbable que se comercialice antes de 2030, lo que mantendrá el dominio del LFP.
Por longitud de autobús: los modelos estándar anclan las redes urbanas
Los autobuses estándar de 9 a 14 m representaron el 54.85 % del mercado europeo de autobuses eléctricos en 2025, lo que refleja una maniobrabilidad eficiente en trazados urbanos históricos y una capacidad para 70 a 90 pasajeros. Los operadores valoran que estos vehículos se adapten a las cocheras existentes y se carguen en las ventanas del turno de noche sin necesidad de costosas mejoras de infraestructura.
Los modelos articulados y de dos pisos registran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 23.95 %, debido a que prestan servicio en los densos corredores de Londres, Copenhague y Barcelona. El mayor precio inicial se compensa con un mayor número de pasajeros-kilómetro por conductor, lo que favorece una economía laboral favorable. Los minibuses de menos de 9 m siguen cubriendo nichos de mercado en aeropuertos o zonas rurales donde la demanda es baja; sin embargo, la flota sigue siendo modesta en comparación con las rutas principales de las ciudades.
Por tipo de consumidor: los operadores privados cierran la brecha
Las agencias gubernamentales aún dominan con una participación del 63.85%, ya que sus ciclos de contratación se alinean con los compromisos políticos y los programas de subvenciones. Sin embargo, los operadores de flotas privadas muestran el mayor impulso, registrando una tasa de crecimiento anual compuesta (TCAC) del 26.75% hasta 2031. Esta tendencia refleja los modelos de franquicia en países como Suecia, donde las autoridades públicas establecen estándares de servicio, pero externalizan las operaciones mediante contratos a largo plazo que premian las bajas emisiones.
Grandes grupos privados como Arriva y Keolis se benefician de su alcance multinacional y pueden amortizar la inversión en formación y telemática en miles de vehículos. Los nuevos operadores, financiados con capital riesgo, también están entrando en el segmento de autobuses interurbanos premium, atraídos por la reducción del coste de las baterías y la rentabilidad de las rutas. A medida que las entidades financieras se familiarizan con las estructuras de baterías como servicio (Battery as a Service), se espera que la propiedad privada de autobuses eléctricos supere a la propiedad municipal en las nuevas matriculaciones después de 2029, diversificando aún más el mercado competitivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: Los servicios interurbanos liberan un nuevo potencial de alcance
Si bien las operaciones urbanas intraurbanas representaron el 67.95 % del uso en 2025, las mejoras en la densidad energética de las baterías están impulsando los servicios interurbanos y regionales con una tasa de crecimiento anual compuesta (TCAC) del 25.10 %. El prototipo eIntouro de Daimler ofrece una autonomía de 500 km, eliminando una parada de carga a mitad de ruta en muchas líneas regionales. Los operadores nacionales de autobuses de Austria y Portugal han iniciado pruebas piloto que reportan un ahorro de CO₂ del 90 % durante su vida útil en comparación con los diésel Euro VI, lo que refuerza la opinión de los inversores.
Los operadores de transporte aeroportuario también se adaptan rápidamente gracias a la previsibilidad de los horarios, lo que simplifica la logística de carga. Mientras tanto, los servicios turísticos del sur de Italia y las islas griegas evalúan la carga solar en tejados para mitigar las limitaciones de la red. Para 2030, se prevé que la cuota de mercado de autobuses eléctricos en rutas interurbanas en Europa se duplique, lo que indica un importante potencial de crecimiento para los modelos de largo alcance.
Análisis geográfico
Alemania mantuvo el 18.35 % del mercado europeo de autobuses eléctricos en 2025, gracias a un subsidio federal que reembolsa hasta el 80 % de la diferencia de precio entre los modelos eléctricos y diésel. La presencia nacional de las filiales de Daimler, MAN y Solaris acelera el cumplimiento de las normas de contenido local, lo que anima a ciudades como Hamburgo y Berlín a realizar pedidos al por mayor hasta 2030. Las colaboraciones público-privadas también financian estaciones de carga con capacidad excedente a las que pueden acceder los municipios vecinos, distribuyendo así los costes de infraestructura.
Italia se perfila para el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 29.90 %, gracias a un programa de incentivos de 50 millones de euros respaldado por los planes de recuperación de la UE. La expansión de la flota en Roma, Milán y Nápoles busca cumplir con los plazos inminentes en materia de calidad del aire, a la vez que impulsa a los ensambladores de carrocerías nacionales. Las agencias de transporte italianas suelen optar por marcos de contratación conjunta que agregan la demanda entre provincias, lo que aumenta el volumen de las licitaciones y reduce los precios por vehículo.
El Reino Unido continúa desplegando grandes flotas en el marco de su programa de Áreas Regionales de Autobuses de Cero Emisiones, dotado con 500 millones de libras esterlinas, con un crecimiento interanual del 40 % en 2024. Escocia logra una penetración especialmente alta gracias a que los ayuntamientos insulares y rurales valoran la reducción del ruido y la estabilidad de los precios de la electricidad. Francia aprovecha a fabricantes nacionales como Iveco Bus para mantener precios competitivos y asegurar contratos de exportación en el África francófona, fortaleciendo indirectamente la cadena de suministro local. Los países nórdicos ya tienen una penetración eléctrica casi saturada, pero siguen impulsando tecnologías emergentes como la carga inductiva en carretera, garantizando que las lecciones aprendidas en operaciones en climas extremos se integren en las mejores prácticas continentales.
Panorama regulatorio
La normativa de la UE se está volviendo más estricta tanto en la demanda como en la oferta. El Reglamento (UE) 2024/1610, adoptado en mayo de 2024, modifica el marco normativo de emisiones de CO2 para vehículos pesados y establece una clara trayectoria hacia las cero emisiones para los nuevos autobuses urbanos: el 90 % de los nuevos autobuses urbanos deberán ser de cero emisiones para 2030 y el 100 % para 2035. El cumplimiento por parte de los fabricantes se evaluará en función de las emisiones medias de CO2 de toda la flota por año de referencia (del 1 de julio al 30 de junio). Paralelamente, la Directiva de la UE sobre vehículos limpios (Directiva 2009/33/CE, modificada por la Directiva 2019/1161) establece objetivos mínimos nacionales de adquisición de autobuses limpios y de cero emisiones por parte de las autoridades públicas y los operadores.
El segundo período de referencia de la Directiva sobre Vehículos Limpios abarca desde el 1 de enero de 2026 hasta el 31 de diciembre de 2030 y eleva los umbrales mínimos de contratación con respecto al período 2021-2025, exigiendo que al menos el 50 % del objetivo requerido de autobuses limpios se cumpla con autobuses de cero emisiones. Los Estados miembros conservan la flexibilidad para distribuir los objetivos entre las autoridades contratantes, lo que modifica los plazos y volúmenes de las licitaciones por país y ciudad, manteniendo intacta la obligación global nacional.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas para baterías y la fabricación de celdas (con el suministro de LFP aún fuertemente vinculado a Asia) y continúa con la integración del paquete, ejes eléctricos/inversores, fabricación de chasis y carrocería, y el ensamblaje final por parte de fabricantes de equipos originales como Mercedes-Benz, MAN, Volvo, Solaris, BYD, VDL e Iveco Bus. Proyectos como GR4FITE3 ilustran los esfuerzos por profundizar la participación europea, en este caso mediante la creación de una cadena de suministro de ánodos de baterías de iones de litio más sostenible utilizando grafito cristalino natural en escamas. En la fase posterior, las autoridades de transporte público y los grandes operadores privados adquieren autobuses principalmente a través de licitaciones plurianuales, combinando cada vez más el suministro de vehículos con sistemas de recarga en depósitos y de oportunidad, y contratos de servicio a largo plazo.
La integración de hardware y sistemas de carga (por ejemplo, mediante alianzas con ABB, Heliox, Siemens y otros proveedores de infraestructura similares) se ha convertido en un punto clave para la generación de valor, junto con la financiación y los servicios del ciclo de vida, incluidas las estructuras de Batería como Servicio (BaaS). Los principales obstáculos se encuentran en la conexión a la red y la conversión de depósitos, donde la congestión, los plazos de los permisos y los problemas de interoperabilidad entre autobuses y cargadores pueden retrasar la implementación de flotas y obligar a adoptar soluciones operativas provisionales, lo que centra la atención en paquetes de carga llave en mano con respaldo de rendimiento y en redes de posventa más sólidas.
Panorama competitivo
El mercado europeo de autobuses eléctricos muestra una concentración moderada. Entre los principales proveedores se encuentran Mercedes-Benz, MAN, Volvo, Solaris y BYD. Los fabricantes de equipos originales tradicionales aprovechan redes de distribuidores con décadas de antigüedad, que garantizan a los operadores la disponibilidad de piezas y el mantenimiento del valor residual. Solaris se distingue por su experiencia temprana en hidrógeno, ganando licitaciones de tecnologías mixtas que protegen contra futuros vaivenes políticos.
La empresa china BYD continúa consolidando su presencia mediante empresas conjuntas que localizan el ensamblaje, lo que reduce la posible exposición arancelaria. Su alianza con Alexander Dennis en el Reino Unido produce camiones de dos pisos adaptados a los estrictos requisitos de Londres, ofreciendo precios más bajos que sus competidores europeos y cumpliendo con las normas de contenido local. Mientras tanto, Scania reforzó su integración vertical en 2025 profundizando la colaboración con Northvolt en el sector de las celdas de batería, buscando la seguridad de costos y suministro.
En toda la industria europea de autobuses eléctricos, la ventaja competitiva está cambiando de los márgenes de ganancia del hardware a los servicios de ciclo de vida. Las garantías de batería de cinco años OMNIplus de Mercedes-Benz combinan telemática, formación de conductores y software de gestión energética, asegurando así flujos de ingresos a largo plazo. Volvo y VDL ahora ofrecen ingeniería de electrificación de cocheras junto con las entregas de vehículos, captando gastos de infraestructura que podrían superar el coste de los autobuses en un horizonte de diez años. Las plataformas digitales de optimización de flotas impulsan aún más la captura de valor, con proveedores de telemática que se asocian directamente con entidades financieras para suscribir garantías de rendimiento.
Líderes de la industria europea de autobuses eléctricos
Camión y autobús MAN
Solaris autobús y autocar sp. zoo
Autobuses Volvo
Grupo Mercedes-Benz AG
BYD Auto Co., Limitado
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: MAN Truck & Bus recibió un pedido de 112 autobuses Lion's City E de Vilniaus viešasis transportas (VVT) en Vilna. Este acuerdo supone un hito para la flota de autobuses de cero emisiones de Lituania y aumenta el volumen de pedidos de MAN en Europa, lo que permite una mayor utilización de sus autobuses eléctricos en toda su red industrial.
- Febrero de 2026: Volvo Buses recibió pedidos de 15 autocares eléctricos BZR Electric-CD de seis clientes en Noruega, entre ellos Jenssen Mobility y Schaus Buss. Estos pedidos amplían la electrificación más allá del transporte urbano, abarcando servicios de enlace con aeropuertos, turismo y servicios de alquiler, lo que refuerza la demanda de plataformas de autocares de mayor autonomía y soluciones de carga relacionadas.
- Mayo de 2025: MAN Truck & Bus presentó el Lion's Coach E, con una autonomía de hasta 650 km y carga CCS de 375 kW, como parte de su programa de autobuses eléctricos de producción en serie. Este lanzamiento amplió el mercado potencial a aplicaciones interurbanas y de autobuses, e incrementó la presión competitiva sobre los fabricantes para que equiparan sus vehículos con paquetes de carga de alta potencia y servicios que maximizaran el tiempo de actividad.
Alcance del informe sobre el mercado de autobuses eléctricos en Europa
El mercado europeo de autobuses eléctricos está segmentado por tipo de propulsión (autobús eléctrico de batería, autobús eléctrico híbrido enchufable y autobús eléctrico de celda de combustible), por tipo de batería (iones de litio, batería de hidruro metálico de níquel (NiMH) y otros), Por Tipo de Consumidor (Gobierno y Operadores de Flotas), y por País. El informe ofrece el tamaño del mercado y las previsiones en valor (miles de millones de dólares) para todos los segmentos anteriores.
El mercado de autobuses eléctricos de Europa cubre las últimas tendencias de demanda de autobuses eléctricos, el desarrollo tecnológico, las últimas políticas gubernamentales, tecnologías de baterías, etc. También cubre la cuota de mercado de los principales fabricantes de autobuses eléctricos en toda Europa.
Por tipo de propulsión
| Autobús eléctrico de batería (BEB) |
| Autobús eléctrico híbrido enchufable (PHEB) |
| Autobús eléctrico de pila de combustible (FCEB) |
Por química de la batería
| Fosfato de hierro y litio (LFP) |
| Óxido de litio, níquel, manganeso y cobalto (NMC) |
| Hidruro de níquel-metal (NiMH) |
| Otros (iones de sodio, estado sólido) |
Por longitud del autobús
| Menos de 9 m |
| 9-14 m (estándar) |
| Más de 14 m (articulado/de dos pisos) |
Por tipo de consumidor
| Agencias de tránsito gubernamentales/municipales |
| Operadores de flotas privadas |
por Aplicación
| Tránsito urbano intraurbano |
| Interurbanos y regionales |
| Servicios de aeropuerto y transporte |
Por país
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Netherlands |
| Norway |
| Polonia |
| Suecia |
| Finlandia |
| Bélgica |
| Suiza |
| El resto de Europa |
| Por tipo de propulsión | Autobús eléctrico de batería (BEB) |
| Autobús eléctrico híbrido enchufable (PHEB) | |
| Autobús eléctrico de pila de combustible (FCEB) | |
| Por química de la batería | Fosfato de hierro y litio (LFP) |
| Óxido de litio, níquel, manganeso y cobalto (NMC) | |
| Hidruro de níquel-metal (NiMH) | |
| Otros (iones de sodio, estado sólido) | |
| Por longitud del autobús | Menos de 9 m |
| 9-14 m (estándar) | |
| Más de 14 m (articulado/de dos pisos) | |
| Por tipo de consumidor | Agencias de tránsito gubernamentales/municipales |
| Operadores de flotas privadas | |
| por Aplicación | Tránsito urbano intraurbano |
| Interurbanos y regionales | |
| Servicios de aeropuerto y transporte | |
| Por país | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| Norway | |
| Polonia | |
| Suecia | |
| Finlandia | |
| Bélgica | |
| Suiza | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de autobuses eléctricos en Europa?
El tamaño del mercado de autobuses eléctricos en Europa ascenderá a 5.49 millones de dólares en 2026 y se proyecta que crecerá hasta 15.58 millones de dólares en 2031.
¿A qué velocidad se espera que crezca el mercado de autobuses eléctricos en Europa?
Se prevé que el mercado se expanda a una tasa compuesta anual del 23.18 % entre 2026 y 2031, respaldado por los estrictos mandatos de transporte limpio de la UE y la caída de los costos de las baterías.
¿Qué tecnología de propulsión domina los despliegues europeos?
Los autobuses eléctricos a batería dominan el 81.95% de las nuevas matriculaciones, gracias a redes de carga maduras y un coste total de propiedad superior.
¿Cuál es el mayor mercado de autobuses eléctricos en Europa?
Alemania lidera con una participación del 18.35% debido a los generosos subsidios federales y a la fuerte capacidad de fabricación nacional.


