

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
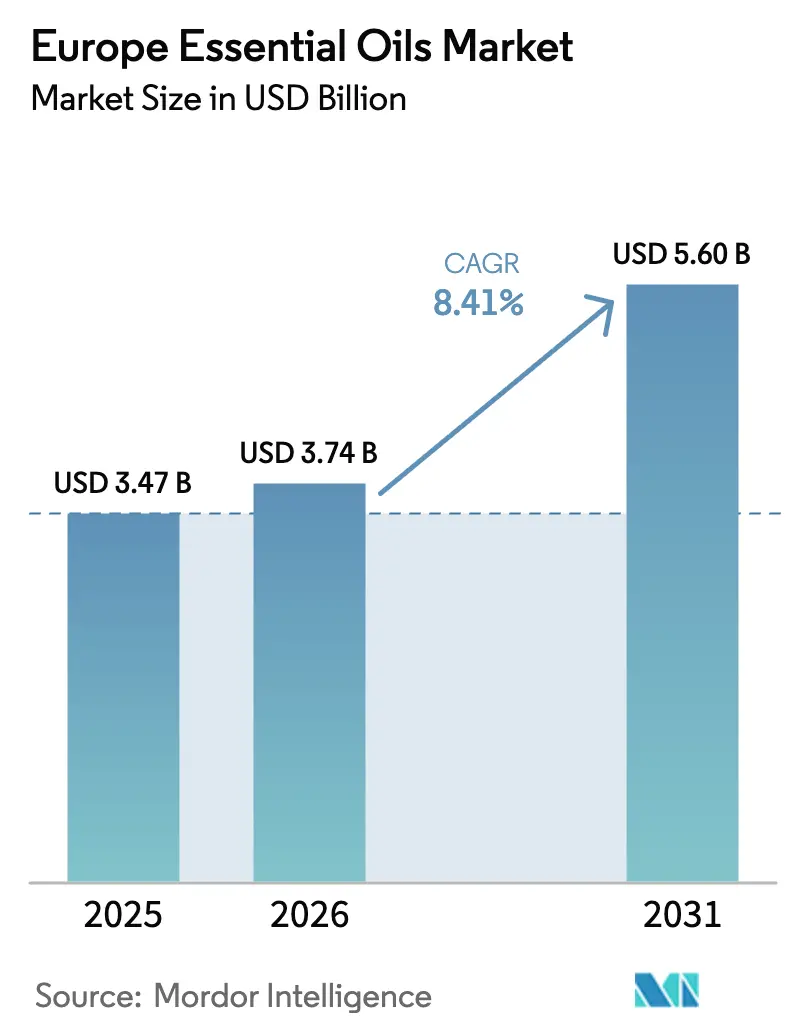
| Tamaño del mercado (2026) | USD 3.74 mil millones |
| Tamaño del mercado (2031) | USD 5.60 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.41% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de aceites esenciales por Mordor Intelligence
Se espera que el tamaño del mercado europeo de aceites esenciales crezca de USD 3.47 mil millones en 2025 a USD 3.74 mil millones en 2026 y se pronostica que alcance los USD 5.60 mil millones para 2031 con una CAGR del 8.41% durante 2026-2031. Este crecimiento está impulsado principalmente por la fuerte demanda en industrias como la alimentación, la cosmética, la farmacéutica y la aromaterapia. Sin embargo, la escasez de suministro causada por las sequías en Francia y los daños causados por plagas en la Provenza han aumentado la dependencia de las importaciones. Los aceites a base de cítricos siguen liderando el crecimiento del volumen, ya que cumplen con los requisitos de etiqueta limpia en bebidas y productos de limpieza para el hogar, mientras que los absolutos florales desempeñan un papel clave en la mejora de las ofertas premium en fragancias finas y productos de cuidado de la piel de alta gama. La consolidación del mercado se está haciendo evidente a medida que empresas como DSM-Firmenich, Symrise, Givaudan e International Flavors & Fragrances (IFF) invierten en laboratorios analíticos y tecnologías de extracción supercrítica para garantizar el acceso a materias primas que cumplen con las normas. Por otro lado, los destiladores artesanales se basan en la narrativa del terroir y las certificaciones orgánicas para mantener precios competitivos. Los avances regulatorios, como el Registro, la Evaluación, la Autorización y la Restricción de Sustancias Químicas (REACH), el Reglamento sobre Cosméticos y la actualización de alérgenos 2023/1545, han incrementado los costos de las pruebas. Esto ha proporcionado una ventaja a los proveedores de ingredientes totalmente integrados con experiencia interna en toxicología y capacidad para gestionar expedientes regulatorios. El mercado se ve respaldado además por una sólida cultura del bienestar, la creciente popularidad de las terapias de spa y una mayor concienciación de los consumidores sobre los aditivos sintéticos. Estos factores impulsan en conjunto la demanda de las soluciones naturales que ofrecen los aceites esenciales, lo que ayuda a proteger el mercado ante los desafíos macroeconómicos a corto plazo.
Conclusiones clave del informe
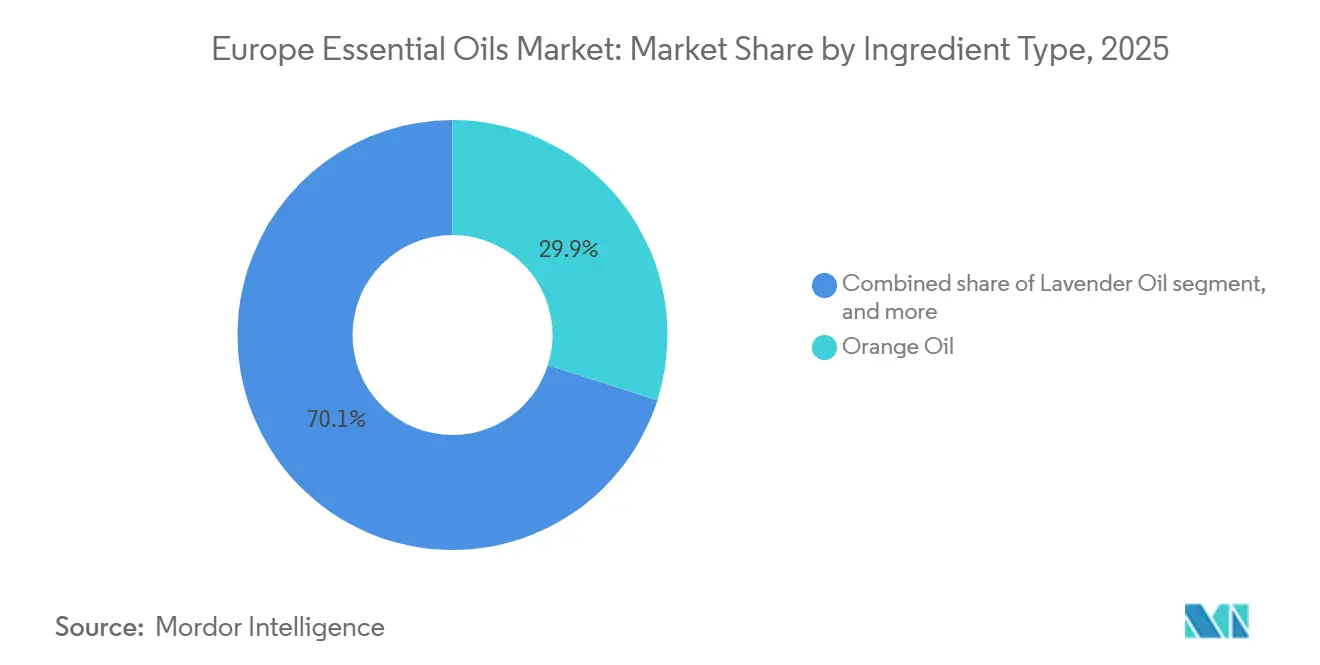
- Por tipo de ingrediente, el aceite de naranja representó el 29.90% de la cuota de mercado de aceites esenciales de Europa en 2025. Se proyecta que el aceite de geranio crecerá a una CAGR del 8.72% entre 2026 y 2031, lo que representa la tasa de crecimiento más rápida entre los tipos de ingredientes.
- Por fuente, los aceites derivados de flores representaron el 35.82 % del tamaño del mercado de aceites esenciales de Europa en 2025. Se espera que estos aceites crezcan a una CAGR del 8.94 % hasta 2031, superando el crecimiento de todas las demás fuentes.
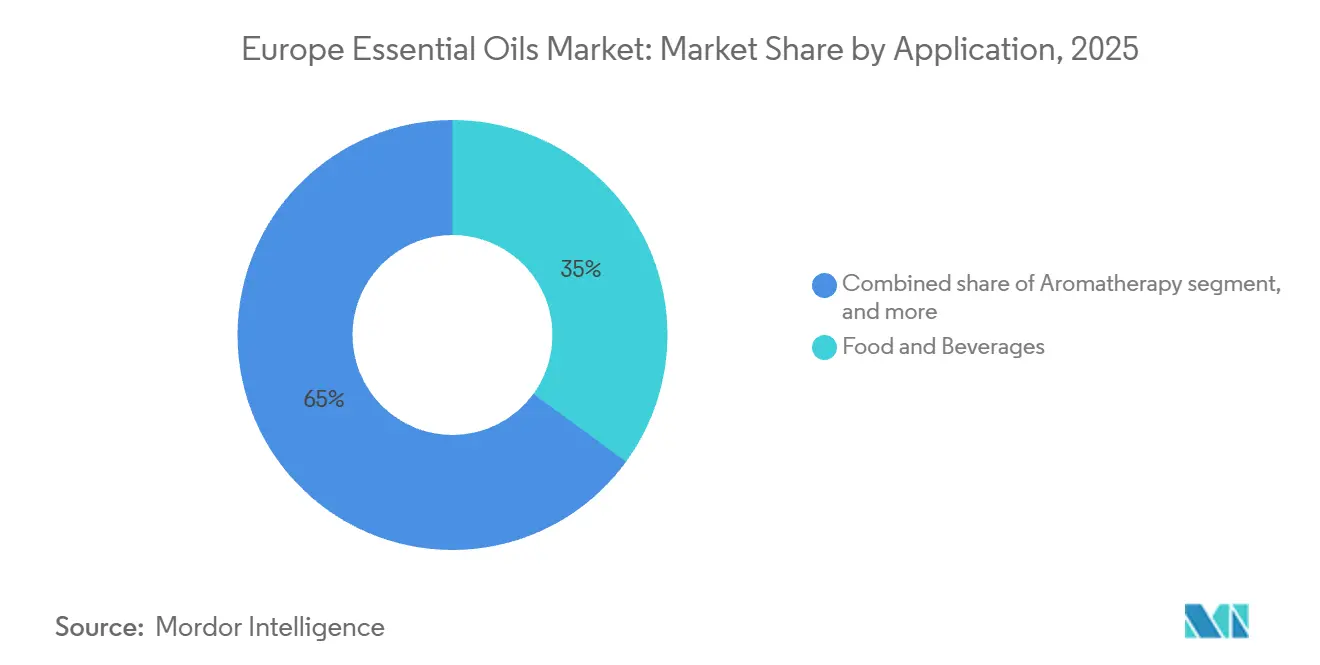
- Por aplicación, el segmento de alimentos y bebidas captó una participación en los ingresos del 35.03 % en 2025. Se prevé que este segmento crezca a una CAGR del 8.45 % durante el período comprendido entre 2026 y 2031.
- Por geografía, Francia representó el 22.59% de los ingresos regionales en 2025. Se proyecta que España logre el crecimiento más rápido, con una CAGR del 9.51% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de aceites esenciales en Europa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de ingredientes naturales y orgánicos en diversas industrias | + 1.8% | Global, con mayor adopción en Alemania, Francia y Países Bajos. | Mediano plazo (2-4 años) |
| Ampliación de centros de spa y bienestar con terapias basadas en aceites esenciales | + 1.2% | Francia, Alemania, España, Italia; países nórdicos para tratamientos de sauna con eucalipto | Mediano plazo (2-4 años) |
| Cambio hacia formulaciones de etiqueta limpia con aceites derivados de plantas | + 1.5% | En toda la Unión Europea, en particular en el Reino Unido, Alemania, Francia y los Países Bajos. | Corto plazo (≤ 2 años) |
| Aumento del uso de aceites esenciales en productos de cuidado personal y cosméticos de primera calidad | + 1.3% | Francia, Italia, Alemania; centros de bienes de lujo | Mediano plazo (2-4 años) |
| La creciente conciencia sobre la salud impulsa la demanda de productos naturales para aliviar el dolor. | + 1.1% | Alemania, Países Bajos, Reino Unido; países nórdicos | Corto plazo (≤ 2 años) |
| Crecimiento de la agricultura ecológica y abastecimiento sostenible de cultivos aromáticos | + 0.9% | Francia (Provenza), España (Valencia), Italia (Calabria, Sicilia) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de ingredientes naturales y orgánicos en diversas industrias
La demanda de los consumidores por transparencia e ingredientes más simples está animando a los formuladores a reemplazar los aditivos sintéticos con alternativas de origen botánico. Esta tendencia se ha visto amplificada aún más por el escrutinio de las etiquetas de los productos en las redes sociales. Los aceites esenciales con certificación orgánica representan ahora aproximadamente el 32 % de la superficie cultivada de lavandín y el 25 % de la superficie cultivada de lavanda en Francia, lo que es significativamente superior al promedio nacional del 11 % para todos los cultivos [1] Fuente: Chambres d'agriculture France, “Lavender and lavandin production in France,” chambres-agriculture.fr . Esto demuestra que los productores de cultivos aromáticos están respondiendo a las oportunidades de precios premium. Más allá de los cosméticos, este cambio también es evidente en la industria de alimentos y bebidas, donde los aromatizantes naturales derivados de aceites de cítricos, menta y especias están reemplazando cada vez más a los compuestos artificiales debido a los requisitos de los minoristas y los programas de certificación de etiquetas limpias. El marco de producción orgánica de la Unión Europea, regido por el Reglamento 2018/848, exige la trazabilidad y restringe los insumos sintéticos. Esto crea tanto barreras de entrada como una ventaja competitiva para los proveedores certificados. El cumplimiento de las normas orgánicas de ECOCERT (Certificación Ecológica y Orgánica) y del USDA (Departamento de Agricultura de los Estados Unidos) se ha vuelto esencial para acceder a canales de distribución de alta gama. Sin embargo, las destilerías más pequeñas se enfrentan a desafíos como los altos costos de auditoría y los extensos requisitos de documentación, lo que ha llevado a una concentración de la oferta orgánica en cooperativas medianas y productores de aromas con integración vertical.
Ampliación de centros de spa y bienestar con terapias basadas en aceites esenciales
La aromaterapia ha evolucionado de ser una práctica de nicho en el ámbito del bienestar a convertirse en una característica común de la industria hotelera. Los spas europeos integran cada vez más aceites esenciales en sus tratamientos estrella para mejorar la experiencia de sus clientes y justificar precios más elevados. Aceites populares como la lavanda, el eucalipto y el ylang-ylang son ampliamente utilizados. La lavanda es la preferida en los spas franceses y mediterráneos por sus efectos relajantes, mientras que el eucalipto se emplea habitualmente en saunas nórdicas y hammams (baños turcos) por sus beneficios respiratorios. La profesionalización de la formación en aromaterapia y la expansión de los programas de certificación han reducido las preocupaciones legales, lo que permite a las cadenas de spas ampliar su oferta de aceites esenciales sin un aumento significativo en los costes de los seguros. Alemania y Francia, líderes en densidad de spas y gasto per cápita en bienestar, crean centros de demanda concentrados que obtienen suministros de las fincas de lavanda de la Provenza y de los destiladores de eucalipto marroquíes. Este canal también facilita la creación de marca, ya que los clientes de los spas suelen comprar frascos de aceites esenciales de tamaño comercial para uso doméstico, lo que beneficia a las marcas de venta directa al consumidor y a los destiladores artesanales con narrativas de marca atractivas. En apoyo a esta tendencia, los datos de la Asociación de Spas del Reino Unido (UKSA) informaron un aumento del 60 % en las visitas diarias a spas en 2024, lo que refleja un fuerte interés de los consumidores en el bienestar físico y emocional [3] Fuente: The UK Spa Association (UKSA), “State of the Spa Industry Snapshot Survey”, spa-uk.org.
Cambio hacia formulaciones de etiqueta limpia con aceites derivados de plantas
Los avances regulatorios y las exigencias de los minoristas se están combinando para impulsar el cambio de los aromatizantes y fragancias sintéticos a alternativas de origen vegetal, creando oportunidades para los proveedores de aceites esenciales con sistemas de trazabilidad sólidos. El Reglamento de Aromatizantes 1334/2008 de la Unión Europea [2] Fuente: Comisión Europea, “Reglamento de la UE – aromatizantes”, food.ec.europa.eu , que regula el uso de aromatizantes en los alimentos, exige que los aromatizantes naturales se deriven exclusivamente de fuentes vegetales, animales o microbianas. Este reglamento proporciona una ventaja competitiva a los aceites esenciales, ya que los fabricantes de sintéticos deben reformular sus productos para cumplir con la normativa. Las principales empresas de alimentos y bebidas están actualizando sus productos tradicionales para cumplir con los estándares de etiquetado limpio, con aceites cítricos como naranja, limón y bergamota que reemplazan los aromatizantes cítricos artificiales en refrescos carbonatados, confitería y productos horneados. Esta tendencia está cobrando impulso en países como el Reino Unido, Alemania y los Países Bajos, donde los programas de marca blanca de los minoristas imponen listas estrictas de exclusión de ingredientes que prohíben los aromatizantes artificiales. Los requisitos de cumplimiento están incentivando a los fabricantes más pequeños a subcontratar el desarrollo de sabores a empresas especializadas, lo que concentra el poder adquisitivo en manos de unos pocos grandes compradores. Como resultado, la competencia de precios por aceites básicos como el de naranja y limón se ha intensificado, mientras que los aceites especializados como el de geranio y el de salvia sclarea mantienen primas estables.
Aumento del uso de aceites esenciales en productos de cuidado personal y cosméticos de primera calidad
Las marcas de cosméticos de lujo utilizan cada vez más aceites esenciales como ingredientes principales para justificar precios elevados y diferenciarse de la competencia en el mercado masivo, que depende de fragancias y conservantes sintéticos. El conglomerado francés de perfumería de Grasse, tradicionalmente especializado en fragancias finas, se está expandiendo ahora hacia ingredientes funcionales para el cuidado personal. Esto incluye el suministro de absolutos de rosa, jazmín y neroli para sérums antiedad y aceites faciales que se comercializan a precios superiores a los 100 EUR por 30 mililitros. En Italia, la industria de la cosmética natural, liderada por marcas que priorizan los botánicos mediterráneos, ha impulsado la demanda de aceites de bergamota y limón procedentes de Calabria y Sicilia. Estas regiones se benefician de indicaciones geográficas protegidas (IGP), que respaldan un posicionamiento premium en el mercado. El Reglamento Europeo de Cosméticos 1223/2009 exige evaluaciones de seguridad y etiquetado de alérgenos, pero no impone límites a las concentraciones de aceites esenciales. Esto permite a los formuladores utilizar mayores niveles de aceites esenciales en productos sin aclarado en comparación con las fragancias sintéticas. Esta diferencia regulatoria está creando oportunidades para que los proveedores de aceites esenciales reemplacen los almizcles y aldehídos sintéticos. Sin embargo, las revisiones en curso del Comité Científico de Seguridad del Consumidor (CCSC) sobre los componentes alergénicos podrían reducir esta flexibilidad en futuras actualizaciones regulatorias.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los estrictos marcos regulatorios de la Unión Europea aumentan la carga de cumplimiento para los aceites esenciales | -0.7% | En toda la Unión Europea, afectando especialmente a los pequeños productores de Francia, Italia y España. | Corto plazo (≤ 2 años) |
| Las restricciones sobre componentes alergénicos como el limoneno y el linalol limitan la formulación del producto. | -0.5% | En toda la Unión Europea, con mayor impacto en Alemania, Francia y Países Bajos. | Mediano plazo (2-4 años) |
| Las preocupaciones de seguridad relacionadas con la irritación dérmica y la sensibilización causadas por aceites sin diluir o utilizados incorrectamente reducen su adopción entre los consumidores reacios al riesgo. | -0.3% | Alemania, Países Bajos, Reino Unido; países nórdicos con alta conciencia de protección del consumidor | Corto plazo (≤ 2 años) |
| Los problemas de adulteración, dilución y etiquetado incorrecto dañan la credibilidad de la marca y complican los esfuerzos para establecer la confianza del consumidor a largo plazo. | -0.4% | Global, con especial impacto en las marcas directas al consumidor en Reino Unido, Alemania y Francia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los estrictos marcos regulatorios de la Unión Europea aumentan la carga de cumplimiento para los aceites esenciales
El marco regulatorio de la Unión Europea, que incluye el Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH), la Clasificación, Etiquetado y Envasado (CLP), el Reglamento (CE) n.º 1223/2009 sobre Cosméticos y el Protocolo de Nagoya sobre Acceso y Participación en los Beneficios, impone amplios requisitos de documentación, pruebas y etiquetado. Estas regulaciones suponen una carga significativa para los pequeños destiladores y productores artesanales. Por ejemplo, el Reglamento (CE) n.º 2023/1545 de la Comisión ha ampliado la lista de alérgenos de fragancias que requieren etiquetado obligatorio de 26 a más de 86 sustancias. Este cambio ha obligado a la reformulación de productos existentes y ha aumentado los costes analíticos para las pruebas de lotes. Además, las tasas de registro de REACH y los costes de preparación de expedientes pueden superar los 50 000 EUR por sustancia para productos químicos de volumen medio. Muchos destiladores de una sola planta no pueden absorber estos costes, lo que les lleva a abandonar las ventas directas y, en su lugar, a suministrar a agregadores más grandes que pueden distribuir los costes de cumplimiento entre carteras más amplias. Además, las revisiones en curso del Comité Científico de Seguridad del Consumidor sobre los peróxidos de terpenos y otros productos de oxidación han generado incertidumbre regulatoria. Algunos compradores están retirando aceites de forma preventiva a la espera de las resoluciones finales. Esta situación beneficia a las empresas de sabores y fragancias integradas verticalmente con equipos internos de asuntos regulatorios, mientras que los destiladores independientes, al carecer de la escala necesaria, enfrentan importantes desafíos para adaptarse al cambiante panorama de cumplimiento normativo.
Las restricciones sobre componentes alergénicos como el limoneno y el linalol limitan la formulación del producto.
El limoneno y el linalool, que se encuentran comúnmente en los aceites cítricos y de lavanda respectivamente, están clasificados como alérgenos de fragancias según las regulaciones de cosméticos de la Unión Europea (UE). Estas regulaciones requieren su declaración en las etiquetas de los productos cuando sus concentraciones superan el 0.001 % en productos sin enjuague y el 0.01 % en formulaciones con enjuague. Este requisito ha llevado a algunas marcas del mercado masivo a reducir las concentraciones de aceites esenciales o cambiar a alternativas sintéticas que proporcionan fragancia sin exceder los umbrales de alérgenos. En consecuencia, la demanda de aceites cítricos y de lavanda básicos ha disminuido en los segmentos de mercado sensibles al precio. Además, el potencial de formación de peróxido en aceites ricos en terpenos durante el almacenamiento presenta desafíos adicionales para la formulación. Por ejemplo, el limoneno oxidado tiene mayores tasas de sensibilización en comparación con el aceite fresco. Para abordar este problema, los fabricantes han implementado medidas como la atmósfera protectora de nitrógeno, el almacenamiento refrigerado y las pruebas de estabilidad aceleradas. Además, las directrices del Instituto Federal de Evaluación de Riesgos de Alemania y la Agencia Nacional para la Seguridad de los Medicamentos y Productos Sanitarios (ANSM) de Francia recomiendan niveles máximos de uso para ciertos aceites en cosméticos, lo que, en la práctica, crea límites que restringen la flexibilidad de los formuladores. Si bien estas restricciones son menos estrictas en el mercado de fragancias finas, donde las concentraciones más altas de aceites esenciales son tradicionales y los consumidores generalmente aceptan mejor la exposición a alérgenos, impactan significativamente el potencial de crecimiento en el segmento de cuidado personal para el mercado masivo, que representa la mayor oportunidad de volumen para los proveedores de aceites esenciales.
Análisis de segmento
Por tipo de ingrediente: El predominio de los cítricos se une a la premiumización floral
Se prevé que el aceite de naranja represente una cuota de mercado del 29.90 % en 2025, gracias a sus consolidadas aplicaciones en aromatización alimentaria, limpieza del hogar y aromaterapia. Los aceites de Valencia y Brasil prensados en frío se utilizan habitualmente debido a su rentabilidad y disponibilidad, y suelen preferirse a las características regionales. Se prevé que el aceite de geranio crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.72 % hasta 2031, impulsado por su creciente uso por parte de perfumistas como sustituto económico de la rosa otto búlgara. Los aceites de geranio egipcio y sudafricano están adquiriendo mayor relevancia en la perfumería natural y los productos premium para el cuidado de la piel.
El aceite de lavanda, a pesar de su fuerte vínculo con la Provenza, enfrenta dificultades para mantener sus márgenes debido al exceso de oferta y la competencia de los productores búlgaros. La producción francesa de lavanda disminuyó un 30 % en 2023, principalmente debido a plagas y sequías. Los aceites de menta piperita y hierbabuena experimentan una creciente demanda en aplicaciones farmacéuticas, especialmente en el canal de farmacias alemán, donde los analgésicos tópicos y los digestivos a base de mentol se venden a precios elevados. El aceite de eucalipto sigue siendo un ingrediente clave en los tratamientos de spa nórdicos y en los remedios respiratorios de venta libre, con proveedores australianos y portugueses dominando la cadena de suministro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por fuente: Los aceites derivados de flores tienen un posicionamiento premium
Las flores representaron el 35.82 % del volumen de origen en 2025 y se proyecta que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.94 % hasta 2031. Este crecimiento se debe a la creciente demanda de lavanda, rosa, jazmín y geranio en fragancias finas y cosmética natural. La Denominación de Origen Protegida del Aceite Esencial de Lavanda de Alta Provenza, que abarca 284 comunas de los Alpes de Alta Provenza, Altos Alpes, Drôme y Vaucluse, demuestra cómo la protección geográfica puede contribuir a mantener precios superiores incluso ante fluctuaciones en la producción.
Los aceites derivados de hojas, como el eucalipto, la menta piperita y el árbol del té, se utilizan ampliamente en productos farmacéuticos y aromaterapia. Estos aceites se caracterizan por un precio más bajo por kilogramo, pero un mayor volumen de producción. Las fuentes de corteza, principalmente la canela y la casia, enfrentan dificultades de suministro debido al lento crecimiento de los árboles y a los procesos de cosecha intensivos en mano de obra, lo que limita su contribución general al crecimiento del mercado. Los aceites derivados de raíces, como el vetiver y el jengibre, se destinan a nichos más pequeños en perfumería y medicina natural, siendo Madagascar e India las principales regiones de producción.
Por aplicación: Alimentos y bebidas anclan el crecimiento del volumen
Las aplicaciones de alimentos y bebidas representaron una cuota de mercado del 35.03 % en 2025 y se proyecta que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.45 %. Este crecimiento se debe a los requisitos de etiquetado limpio y a la sustitución de aromatizantes sintéticos de conformidad con el Reglamento 1334/2008 de la Unión Europea (UE). Los aceites cítricos dominan este segmento, con los aceites de naranja, limón y bergamota ampliamente utilizados como aromatizantes naturales en refrescos carbonatados, confitería, productos horneados y lácteos. La certificación de Generalmente Reconocido como Seguro (GRAS), otorgada por la Asociación de Fabricantes de Sabores y Extractos (FEMA), para muchos aceites esenciales respalda la aprobación regulatoria en aplicaciones alimentarias, aunque los niveles máximos de uso varían según el aceite y la categoría del producto.
Las aplicaciones de aromaterapia, aunque de menor volumen, tienen precios más altos por kilogramo debido al énfasis en la pureza y la certificación orgánica. Los aceites de lavanda, eucalipto y menta piperita son productos clave que consolidan los surtidos minoristas de esta categoría. Las aplicaciones farmacéuticas también se están expandiendo en Alemania y los Países Bajos, donde la medicina natural goza de amplia aceptación y existen marcos regulatorios que respaldan el uso de remedios de venta libre a base de aceites esenciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
En 2025, Francia representó el 22.59% de los ingresos geográficos, impulsados por la herencia de la lavanda de la Provenza, el consolidado sector de perfumería de Grasse y la fuerte demanda interna de productos de aromaterapia. Alemania, el Reino Unido e Italia representan mercados consolidados con un alto consumo per cápita. El crecimiento en estos mercados se debe principalmente a la premiumización y al creciente uso de cosméticos naturales y aplicaciones farmacéuticas. Los Países Bajos desempeñan un papel clave como centro de reexportación, con el puerto de Róterdam gestionando importantes volúmenes de entrada procedentes de países en desarrollo, que posteriormente se distribuyen por toda la Unión Europea (UE). Sin embargo, el sector francés de la lavanda se enfrenta a retos estructurales, con una disminución de la producción del 30% en 2023 en comparación con 2022 debido a problemas de plagas y al exceso de oferta, lo que se traduce en un inventario sin vender estimado de dos años. La producción italiana de bergamota en Calabria, que abastece aproximadamente el 90% de la producción mundial, sigue siendo un activo fundamental para la industria de las fragancias finas, aunque la variabilidad climática y el envejecimiento de los huertos frutales plantean riesgos para la estabilidad del suministro a largo plazo.
Se proyecta que España alcanzará el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.51 % hasta 2031. Este crecimiento se ve impulsado por la expansión de la superficie cultivada de cítricos orgánicos en Valencia y la creciente demanda de exportación. Los datos comerciales regionales destacan que las exportaciones de aceites esenciales de Cantabria aumentaron un 41.5 % interanual a principios de 2025. El sector citrícola español también está invirtiendo en certificación orgánica e infraestructura de destilación moderna, lo que posiciona al país para captar una mayor cuota de mercado a medida que la demanda de aromas naturales continúa creciendo.
Polonia, Bélgica y Suecia son mercados emergentes donde el aumento de la renta disponible y la creciente concienciación sobre el bienestar natural impulsan el crecimiento de la categoría, aunque los volúmenes siguen siendo modestos en comparación con Europa Occidental. La categoría Resto de Europa, que incluye países de Europa del Este y los Balcanes, se está expandiendo a medida que las multinacionales introducen surtidos de productos naturales y las destilerías locales modernizan sus operaciones para cumplir con los estándares de calidad de la UE. Si bien estos mercados aún están en desarrollo, presentan un importante potencial de crecimiento futuro.
Panorama regulatorio
En Europa, los aceites esenciales se rigen por diversos marcos normativos de la UE, según su uso final. Para aplicaciones alimentarias, el Reglamento (CE) n.º 1334/2008 regula los aromatizantes y establece requisitos sobre su uso seguro, trazabilidad y restricciones a determinadas sustancias indeseables. La autorización se tramita mediante el procedimiento común previsto en el Reglamento (CE) n.º 1331/2008 y la evaluación científica de riesgos, respaldada por la EFSA. En el ámbito de la nutrición animal, los aceites esenciales comercializados como aditivos sensoriales se rigen por el Reglamento (CE) n.º 1831/2003. Los recientes dictámenes científicos de la EFSA (incluidos los de 2024 para el aceite de lavanda y diciembre de 2025 para el aceite de tomillo) ilustran un enfoque más detallado, donde los niveles máximos de inclusión seguros específicos para cada especie y la evidencia de eficacia determinan las expectativas de cumplimiento.
Más allá de los alimentos y piensos, los aceites esenciales utilizados en cosméticos y otros usos químicos posteriores están sujetos a requisitos horizontales en virtud del Reglamento REACH (CE n.º 1907/2006) y del Reglamento CLP (CE n.º 1272/2008), además de las obligaciones específicas para cosméticos establecidas en el Reglamento (CE) n.º 1223/2009. El Reglamento (CE) 2023/1545 de la Comisión, que amplió el etiquetado obligatorio de alérgenos en fragancias de 26 a más de 86 sustancias, ha incrementado la carga de trabajo analítica y documental, lo que ha conllevado un mayor número de pruebas por lotes rutinarias y una preparación más formal de expedientes en todos los niveles de proveedores.
Análisis de la cadena de valor
La cadena de valor de los aceites esenciales europeos comienza con el cultivo y la recolección silvestre de plantas aromáticas, seguidos del procesamiento primario (destilación al vapor, prensado en frío para cáscaras de cítricos y extracción con CO2 para materiales selectos de alto valor). La mezcla, la estandarización y la liberación de calidad se basan en controles analíticos (por ejemplo, perfiles cromatográficos) para cumplir con las especificaciones del cliente y la documentación regulatoria. La demanda posterior se concentra en aromatizantes para alimentos y bebidas, cosméticos y cuidado personal, aromaterapia y productos de bienestar de venta libre, con importantes empresas de aromas y fragancias y proveedores de ingredientes especializados en Francia, Alemania, Reino Unido, Países Bajos, Suiza y España que actúan como agregadores y formuladores clave. La logística y la redistribución cuentan con el apoyo de funciones de importación y reexportación establecidas en centros como los Países Bajos, en consonancia con el papel de Europa como puerta de consolidación y cumplimiento normativo para aceites de origen global.
El cumplimiento normativo y la generación de datos influyen cada vez más en cómo se captura el valor a lo largo de la cadena de valor. Los aceites esenciales destinados al consumo alimentario deben cumplir los requisitos del Reglamento (CE) n.º 1334/2008 en materia de pureza y trazabilidad, mientras que REACH y CLP impulsan las obligaciones de registro y comunicación de riesgos, que favorecen a los operadores a gran escala con capacidad regulatoria interna. En noviembre de 2024, la Comisión Europea concedió una excepción temporal que exime a los materiales naturales de las normas de clasificación de Sustancias Constituyentes Múltiples (MOCS, por sus siglas en inglés) del Reglamento CLP. Organizaciones del sector como EFEO e IFEAT coordinaron programas de trabajo científico (iniciados a finales de 2023) para generar evidencia analítica y toxicológica antes de la revisión de 2029, reforzando así la tendencia hacia la centralización de las capacidades de análisis y las plataformas de datos compartidas.
Panorama competitivo
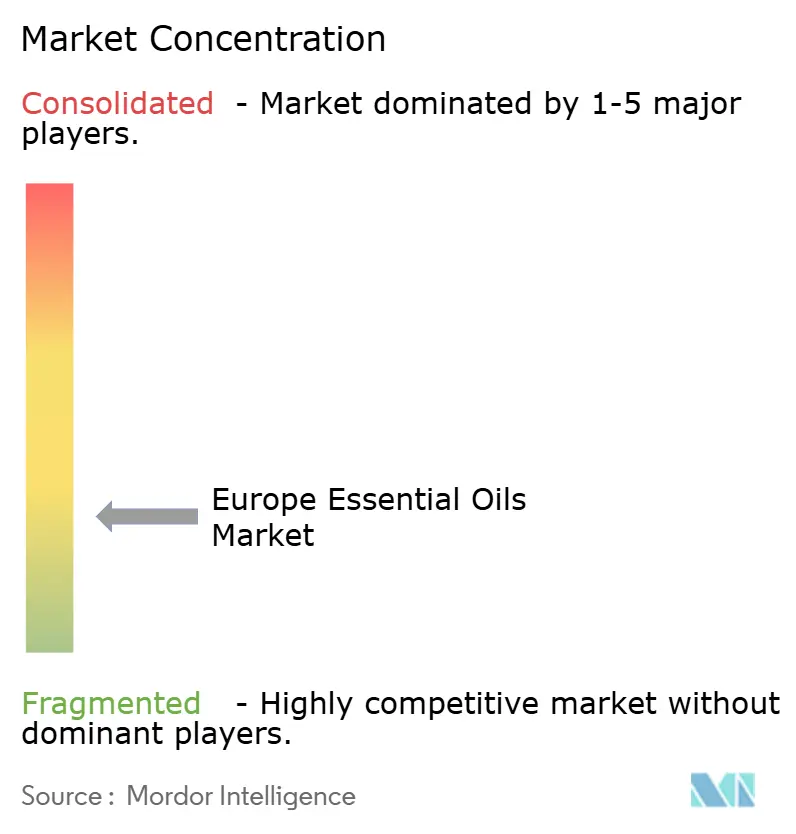
El mercado europeo de aceites esenciales está moderadamente fragmentado, con una concentración de 4 sobre 10. Esto indica la presencia de conglomerados globales de sabores y fragancias, proveedores de ingredientes de tamaño mediano y destiladores artesanales. En mayo de 2022, DSM (Dutch State Mines) y Firmenich se fusionaron para formar una entidad combinada con 11.6 millones de euros en ingresos anuales y 2.0 millones de euros en ventas de perfumería y belleza. Esta fusión ha fortalecido su poder adquisitivo e integración vertical, permitiendo el despliegue de plantas de extracción de fluidos supercríticos en India y la expansión de la capacidad de ingredientes naturales. De igual manera, empresas como Symrise, Givaudan e International Flavors & Fragrances (IFF) utilizan su escala para gestionar los costos de cumplimiento, invertir en investigación y desarrollo, y establecer contratos de suministro a largo plazo con los productores, creando importantes barreras para competidores más pequeños.
Las tendencias estratégicas del mercado enfatizan la integración vertical, con empresas líderes adquiriendo activos de destilación upstream y capacidades de formulación downstream para maximizar los márgenes en toda la cadena de valor. Están surgiendo oportunidades en la trazabilidad basada en blockchain, ya que la demanda de transparencia de los consumidores supera las capacidades actuales de las cadenas de suministro. Además, productos botánicos infrautilizados, como la salvia esclarea y el helicriso, ofrecen potencial para precios premium debido a su oferta limitada y su posicionamiento en un nicho de mercado.
Entre los disruptores emergentes del mercado se incluyen las marcas de venta directa al consumidor que aprovechan las plataformas de redes sociales y los modelos de suscripción para eludir los canales minoristas tradicionales. Sin embargo, su crecimiento se ve limitado por la preocupación por la adulteración de productos y la importante inversión de capital necesaria para establecer laboratorios de análisis internos. La adopción de tecnología varía según el mercado, y las empresas más grandes emplean herramientas avanzadas como la cromatografía de gases-espectrometría de masas, el análisis de la relación isotópica y los proyectos piloto de blockchain. Por el contrario, las destilerías más pequeñas dependen de análisis organolépticos y certificaciones de terceros como ECOCERT y USDA Organic. Las normas ISO (Organización Internacional de Normalización) para aceites esenciales, incluida la ISO 9235 y las monografías específicas para cada aceite, proporcionan parámetros de composición, pero siguen siendo voluntarias, lo que limita su eficacia para abordar los problemas de adulteración. El panorama competitivo se divide en un nivel premium, donde factores como el terroir, la certificación orgánica y las denominaciones de origen protegidas exigen precios más altos, y un nivel de productos básicos, donde predominan el precio y la disponibilidad, y los sustitutos sintéticos ejercen una presión a la baja sobre los márgenes.
Líderes de la industria de aceites esenciales en Europa
Givaudan SA
Symrise AG
DSM-Firmenich AG
Sabores y Fragancias Internacionales, Inc.
Grupo Robertet
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: Symrise AG inauguró una planta modernizada de alimentos y bebidas en Parets del Vallès, cerca de Barcelona (España), aumentando la capacidad de producción de soluciones en polvo para alimentos y bebidas y modernizando los laboratorios de aplicación y control de calidad. Esta expansión permite un desarrollo y una expansión local más rápidos para los clientes del sur de Europa y mejora la capacidad de respuesta regional en el suministro de sistemas de aromas naturales que incorporan aceites esenciales.
- Septiembre de 2025: International Flavors and Fragrances Inc. (IFF) inauguró una planta ampliada de LMR Naturals en Grasse, Francia, tras una inversión de 10 millones de euros. La mayor superficie y las capacidades mejoradas aumentan la capacidad de desarrollo regional de productos naturales, consolidando a Grasse como un centro estratégico para el abastecimiento conforme a la normativa y la innovación en torno a los ingredientes naturales.
- Marzo de 2024: dsm-firmenich inauguró dos plantas de producción en Castets, Francia, una para ingredientes de perfumería a base de pino y otra para el almizcle biodegradable Habanolide, con el apoyo de subvenciones gubernamentales. Esta inversión refuerza la capacidad de producción local de insumos de perfumería de origen biológico y contribuye a una mayor seguridad de suministro para las carteras de fragancias naturales en Europa.
Alcance y metodología
El componente volátil de un producto natural, conocido como aceite esencial, se puede extraer mediante destilación, destilación al vapor o expresión en el caso de los cítricos. Tiene hidrocarburos volátiles. Se utilizan diferentes partes de la planta para hacer aceites esenciales. En el sentido de que contiene el aroma característico o esencia de la planta, el aceite es "esencial".
El mercado europeo de aceites esenciales está segmentado por tipo de producto, aplicación y geografía. Según el tipo de producto, el mercado se ha segmentado en aceite de lavanda, aceite de naranja, aceite de eucalipto, aceite de menta, aceite de menta verde, aceite de limón, aceite de romero, aceite de geranio, aceite de árbol de té y otros tipos de productos. Según la aplicación, el mercado se ha segmentado en alimentos y bebidas, aromaterapia, productos farmacéuticos, cosméticos y cuidado personal, y otros canales de distribución. Por geografía, el mercado se ha segmentado en España, Reino Unido, Francia, Alemania, Rusia, Italia y Resto de Europa. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (en millones de USD).
Por tipo de ingrediente
| Aceite de lavanda |
| Aceite de naranja |
| Aceite de eucalipto |
| Aceite de Menta |
| Aceite de hierbabuena |
| El aceite de limón |
| Aceite de romero |
| Aceite de geranio |
| El aceite del árbol del té |
| Otros Aceites |
Por fuente
| Flores |
| Ramas y Hojas |
| Bark |
| Raíces |
| Otros |
por Aplicación
| Alimentos y Bebidas |
| Aromaterapia |
| Farmacéuticos |
| Cosmética y Cuidado Personal |
| Otros |
Por geografía
| Alemania |
| Reino Unido |
| Italia |
| Francia |
| España |
| Netherlands |
| Polonia |
| Bélgica |
| Suecia |
| El resto de Europa |
| Por tipo de ingrediente | Aceite de lavanda |
| Aceite de naranja | |
| Aceite de eucalipto | |
| Aceite de Menta | |
| Aceite de hierbabuena | |
| El aceite de limón | |
| Aceite de romero | |
| Aceite de geranio | |
| El aceite del árbol del té | |
| Otros Aceites | |
| Por fuente | Flores |
| Ramas y Hojas | |
| Bark | |
| Raíces | |
| Otros | |
| por Aplicación | Alimentos y Bebidas |
| Aromaterapia | |
| Farmacéuticos | |
| Cosmética y Cuidado Personal | |
| Otros | |
| Por geografía | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de aceites esenciales de Europa y su pronóstico para 2031?
El mercado está valorado en USD 3.74 mil millones en 2026 y se proyecta que alcance los USD 5.60 mil millones para 2031, creciendo a una CAGR del 8.41%.
¿Qué tipo de ingrediente lidera las ventas en Europa?
El aceite de naranja encabeza el ranking con una participación del 29.90%, debido a su versatilidad en bebidas, limpieza del hogar y aromaterapia.
¿Por qué España es el país con mayor crecimiento en aceites esenciales en Europa?
España está expandiendo la superficie cultivada de cítricos orgánicos y aprovechando la creciente demanda de exportación, lo que impulsa una CAGR prevista del 9.51 % hasta 2031.
¿Cómo afectan las regulaciones de la UE a los pequeños productores de aceites esenciales?
El cumplimiento de REACH, el etiquetado de alérgenos y las pruebas de seguridad aumentan los costos más allá de los recursos de muchos pequeños destiladores, lo que los empuja hacia contratos de suministro a granel con empresas productoras de ingredientes más grandes.
¿Qué segmento de aplicaciones aportará más valor incremental entre 2026 y 2031?
Se prevé que las aplicaciones de alimentos y bebidas, impulsadas por reformas de etiquetas limpias, agreguen el mayor ingreso absoluto a través de su CAGR del 8.45 %.


