

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
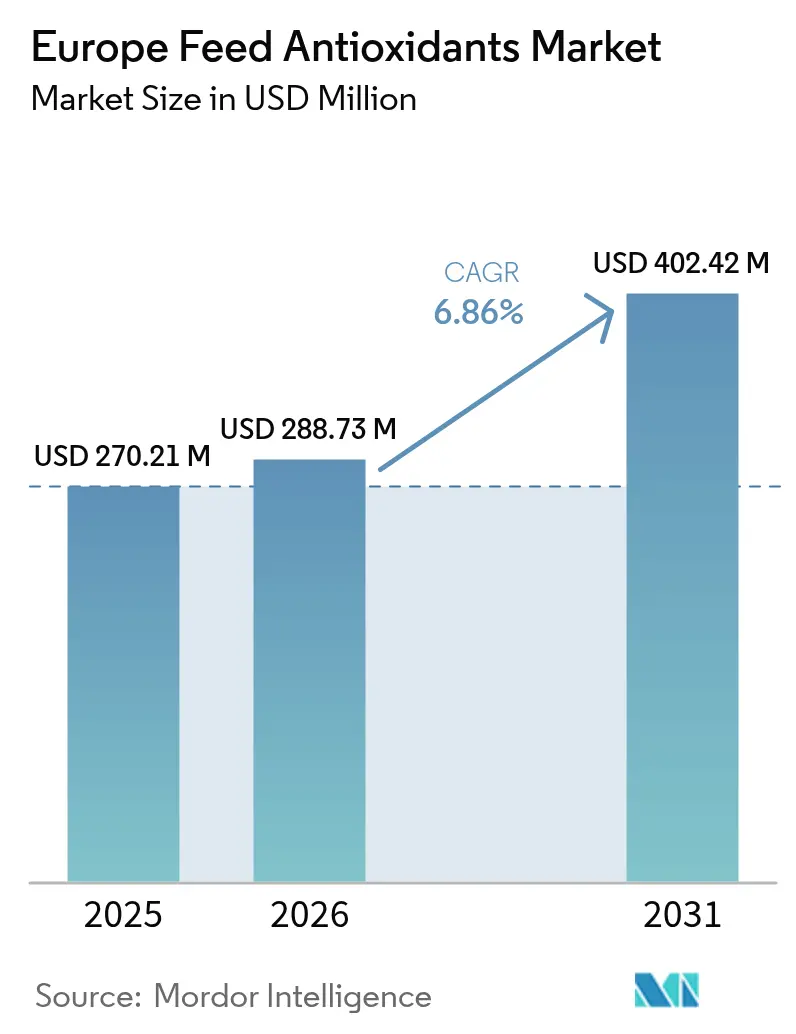
| Tamaño del mercado (2026) | USD 288.73 Million |
| Tamaño del mercado (2031) | USD 402.42 Million |
| Tasa de crecimiento (2026 - 2031) | 6.86% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de antioxidantes para piensos realizado por Mordor Intelligence
El tamaño del mercado europeo de antioxidantes para piensos se valoró en 270.21 millones de dólares en 2025 y se estima que crecerá de 288.73 millones de dólares en 2026 a 402.42 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.86 % durante el período de pronóstico (2026-2031). La trayectoria ascendente del mercado se debe a los límites más estrictos de la Unión Europea sobre las micotoxinas, la suspensión de la etoxiquina y la necesidad de prolongar la vida útil del pienso ante la volatilidad de los costes de las materias primas. La integración de la dosificación basada en IA, la valorización de los subproductos alimentarios y las prácticas de nutrición de precisión amplían aún más el conjunto de oportunidades del mercado. La rivalidad competitiva se centra en las formulaciones sintéticas frente a las naturales a medida que aumenta la producción ganadera orgánica, mientras que el crecimiento de la acuicultura en las regiones nórdica y mediterránea impulsa la demanda de mezclas de antioxidantes específicos para uso marino.
Conclusiones clave del informe
- Por tipo de animal, las aplicaciones avícolas lideraron con el 39.25% de la participación del mercado de antioxidantes alimentarios en Europa en 2025; se proyecta que la acuicultura avance a una CAGR del 8.93% hasta 2031.
- Por tipo, BHT representó una participación del 42.10% del tamaño del mercado de antioxidantes alimentarios de Europa en 2025, mientras que la etoxiquina registra la CAGR prevista más alta, del 7.85% hasta 2031.
- Por forma, los productos secos representaron el 63.60% del mercado en 2025; se proyecta que las formulaciones líquidas se expandirán a una CAGR del 8.76% hasta 2031.
- Por geografía, Alemania captó el 23.20% en 2025, y España está preparada para crecer a una CAGR del 7.22% hasta 2031.
- DSM-Firmenich, BASF y Camlin Fine Sciences en conjunto poseían una buena participación del mercado europeo de antioxidantes alimentarios en 2024.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de antioxidantes para piensos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la producción de carne de ave en Europa del Este y del Sur | + 1.8% | Polonia, Bulgaria, Rumania, Europa del Este | Mediano plazo (2-4 años) |
| El endurecimiento de los límites europeos sobre las micotoxinas está impulsando el uso de conservantes antioxidantes | + 1.5% | A nivel europeo, los más fuertes se encuentran en Alemania y Francia | Corto plazo (≤ 2 años) |
| Cambio de la industria hacia aditivos alimentarios de etiqueta natural | + 1.2% | Europa occidental y países nórdicos | Largo plazo (≥ 4 años) |
| Crecimiento de clústeres de acuicultura integrada en los países nórdicos | + 0.9% | Noruega, Suecia, Dinamarca y Finlandia | Mediano plazo (2-4 años) |
| Aumento de la valorización de subproductos alimentarios en piensos mediante la economía circular | + 0.7% | Países Bajos, Alemania y Bélgica | Largo plazo (≥ 4 años) |
| Automatización de fábricas de piensos con IA que optimiza la dosificación de antioxidantes | + 0.6% | Alemania, Países Bajos y Francia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la producción de carne de ave en Europa del Este y del Sur
La expansión de la avicultura en Europa del Este ha generado una demanda sustancial de soluciones para la conservación de piensos, y Polonia se ha consolidado como una potencia regional de producción tras importantes inversiones en capacidad en 2024. El cambio hacia operaciones más grandes e integradas en Bulgaria y Rumania ha estandarizado las prácticas de adquisición de antioxidantes, favoreciendo a los proveedores que pueden ofrecer una calidad constante a gran escala. Esta concentración geográfica permite a las fábricas de piensos negociar contratos basados en el volumen que reducen los costes unitarios de antioxidantes al tiempo que garantizan la seguridad del suministro. Las iniciativas de autosuficiencia proteica de la Comisión Europea han acelerado aún más la producción avícola nacional, reduciendo la dependencia de los productos cárnicos importados y creando una demanda sostenida de aditivos para piensos fabricados localmente [1] Fuente: Fundación Robert Schuman, “Las diversas causas de la crisis agrícola en Europa”, robert-schuman.eu.
El endurecimiento de los límites europeos sobre las micotoxinas está impulsando el uso de conservantes antioxidantes
El progresivo endurecimiento de los límites de micotoxinas por parte de la Autoridad Europea de Seguridad Alimentaria ha elevado los conservantes antioxidantes de opcionales a componentes esenciales de los piensos, especialmente en operaciones que manipulan ingredientes sensibles a la humedad. El trabajo continuo de la EFSA para establecer límites de PFAS exigibles en piensos ha generado presiones adicionales de cumplimiento normativo que favorecen a los proveedores de antioxidantes con protocolos exhaustivos de análisis de contaminación. La complejidad de los requisitos de cumplimiento también ha acelerado la consolidación entre los pequeños fabricantes de piensos que carecen de recursos para realizar pruebas y documentación exhaustivas.
Cambio de la industria hacia aditivos alimentarios de etiqueta natural
La demanda impulsada por los consumidores de productos ganaderos naturales ha llevado a los fabricantes de piensos a explorar alternativas antioxidantes de origen vegetal, con aceites esenciales y extractos botánicos ganando cuota de mercado a pesar de los costes más elevados. Un estudio publicado en la revista Agriculture demuestra que los procesos de fermentación pueden aumentar significativamente el contenido de antioxidantes en subproductos de cereales y oleaginosas, creando nuevas líneas de ingredientes que cumplen con los requisitos de etiquetado natural a la vez que ofrecen beneficios funcionales [2] Fuente: MDPI, “Mejora de la calidad nutricional de los ingredientes de piensos para aves de corral de baja calidad mediante la fermentación”, mdpi.com . Los proveedores que ofrecen apoyo en la formulación obtienen una ventaja a medida que las fábricas ajustan las tasas de inclusión y los protocolos de estabilidad.
Crecimiento de clústeres de acuicultura integrada en los países nórdicos
Noruega y Dinamarca están ampliando sus sistemas de jaulas y terrestres, lo que requiere antioxidantes adaptados a dietas marinas ricas en grasas almacenadas en condiciones de frío y humedad. Los antioxidantes de algas mejoran tanto la conservación como la salud de los peces, mientras que la integración vertical permite a los productores ajustar la dosis en tiempo real. El éxito del modelo está impulsando su replicación en la costa mediterránea española. Este modelo de integración vertical se está expandiendo más allá de los mercados nórdicos, a medida que otras regiones europeas buscan replicar los beneficios económicos y ambientales del desarrollo de la acuicultura agrupada.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción rápida de sistemas ganaderos orgánicos, limitando los sintéticos | -1.1% | Alemania, Francia, Austria y los Países Bajos | Mediano plazo (2-4 años) |
| Incertidumbre regulatoria en torno a la reautorización de la etoxiquina | -0.8% | En toda Europa, especialmente en Alemania y Francia. | Corto plazo (≤ 2 años) |
| La reducción de los costos de alimentación impulsada por la inflación limita los presupuestos para aditivos | -0.7% | Europa del Este y Europa del Sur | Corto plazo (≤ 2 años) |
| Datos limitados y comprobados sobre el retorno de la inversión (ROI) para los pequeños agricultores | -0.5% | Zonas rurales de toda Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción rápida de sistemas ganaderos orgánicos que limiten los sintéticos
Los requisitos de certificación de ganado orgánico limitan estrictamente el uso de antioxidantes sintéticos, creando una segmentación del mercado que restringe la demanda de conservantes tradicionales a medida que la producción orgánica se expande en los mercados europeos. El análisis de 2024 del Instituto de Política Ambiental Europea revela que los costos de transición orgánica aumentan inicialmente entre un 20 % y un 66 % anualmente, y los agricultores buscan alternativas de conservación naturales rentables durante el período de conversión [3] Fuente: Instituto de Política Ambiental Europea, “Costos y beneficios de la transición a la agricultura sostenible”, ieep.eu. Los fabricantes de piensos que atienden a bases de clientes mixtas convencionales y orgánicas mantienen cada vez más líneas de producción separadas para evitar problemas de contaminación cruzada que podrían comprometer el estado de certificación orgánica.
Incertidumbre regulatoria en torno a la reautorización de la etoxiquina
La brecha regulatoria ha obligado a los productores de alimentos para la acuicultura a implementar combinaciones de antioxidantes más costosas que podrían no igualar la eficacia de conservación de la etoxiquina, especialmente para ingredientes marinos con alto contenido de grasa. Esta incertidumbre se extiende más allá de la etoxiquina y abarca otros antioxidantes sintéticos que se someten a reevaluaciones periódicas, lo que genera dificultades de adquisición, ya que las fábricas de alimentos tienen dificultades para desarrollar estrategias de conservación a largo plazo. Esta situación ha fortalecido la posición de mercado de los antioxidantes de origen natural, que enfrentan menos obstáculos regulatorios, aunque estas alternativas a menudo requieren importantes inversiones en reformulación.
Análisis de segmento
Por tipo de animal: El dominio de las aves de corral impulsa la innovación
La avicultura representó el 39.25 % de la cuota de mercado europea de antioxidantes para piensos en 2025, la mayor porción del mercado europeo. El crecimiento continúa gracias a que los productores integrados de Polonia y Rumanía buscan garantizar la vida útil de sus exportaciones y adoptan piensos fermentados ricos en fenólicos naturales para mejorar la salud intestinal. La acuicultura, aunque de menor tamaño, crece más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.93 %, lo que impulsa el mercado europeo de antioxidantes para piensos con antioxidantes marinos especializados hasta 2031. La adopción de la producción porcina se mantiene estable a pesar de que el gasto en bioseguridad por la peste porcina africana desvía algunos presupuestos, mientras que las formulaciones para rumiantes se basan en antioxidantes para proteger las raciones lácteas ricas en grasa.
Otros segmentos animales, como el de alimentos para mascotas, experimentan un auge en la premiumización de mezclas botánicas que también funcionan como potenciadores del sabor. El sistema unificado de expedientes de aditivos de la EFSA garantiza que los alimentos para aves de corral, animales acuáticos y animales de compañía cumplan con estrictos criterios de eficacia y seguridad. De este modo, los proveedores con experiencia técnica en múltiples especies mantienen su influencia en el mercado europeo de antioxidantes para piensos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo: El liderazgo de BHT enfrenta el desafío de las alternativas naturales
La participación del 42.10% de BHT en el mercado europeo de antioxidantes para piensos se debe a su probada relación calidad-precio y facilidad de abastecimiento. Sin embargo, los tocoferoles naturales, el romero y los extractos de semilla de uva aumentan su cuota de mercado a medida que se expande el etiquetado orgánico. La tasa de crecimiento anual compuesta (TCAC) del 7.85% de la etoxiquina refleja la dependencia de la acuicultura e insinúa una posible reaprobación parcial para su uso en harina de pescado si se subsanan las lagunas en los expedientes. BHA prevé un uso nicho donde su alta estabilidad térmica facilita la granulación. Camlin Fine Sciences, DSM-Firmenich y BASF intensifican la I+D en mezclas híbridas sintéticas-naturales para cubrir las fluctuaciones regulatorias.
Entre los nuevos competidores se incluyen extractos de subproductos de hongos que contienen betaglucanos y polifenoles, los cuales ofrecen beneficios antioxidantes e inmunitarios. Startups con capital de riesgo colaboran con institutos de investigación para validar clínicamente estas nuevas fuentes, priorizando los canales de nutrición especializada para ganado y mascotas. La evaluación continua de nuevos compuestos antioxidantes por parte de la EFSA genera oportunidades y desafíos para los proveedores que buscan comercializar soluciones de conservación innovadoras en los mercados europeos.
Por forma: El crecimiento del líquido refleja las tendencias de automatización
Los formatos secos dominan el 63.60 % del mercado europeo de antioxidantes para piensos gracias a su integración fluida en las fábricas de premezclas y su larga vida útil. Sin embargo, los antioxidantes líquidos registran una tasa de crecimiento anual compuesta (TCAC) del 8.76 % gracias a la automatización de la dosificación en las fábricas. Los inyectores controlados por caudalímetro minimizan la formación de polvo y mejoran la homogeneidad del lote, favoreciendo las mezclas líquidas solubilizadas en aceites vegetales. La microencapsulación Actilease de DSM-Firmenich combina la comodidad de la manipulación en seco con una mayor biodisponibilidad, lo que incita a los usuarios a actualizar su sistema.
Las tecnologías de administración híbrida, como el recubrimiento de polvo sobre líquido, difuminan los límites y permiten a los operadores ajustar con precisión las tasas de inclusión para líneas de alimentación específicas. Los cálculos de retorno de la inversión consideran cada vez más el ahorro en mano de obra, las reclamaciones de garantía y la homogeneidad del alimento, no el precio del ingrediente principal. Los fabricantes de alimentos evalúan cada vez más las formas antioxidantes basándose en el costo total de propiedad, en lugar del precio de compra únicamente, considerando factores como la eficiencia de manejo, la precisión de la dosificación y los requisitos de almacenamiento en sus criterios de selección.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Alemania capturó el 23.20% del mercado europeo de antioxidantes para piensos en 2025 gracias a su escala en porcino, avicultura y productos lácteos. Las avanzadas fábricas del país implementan sistemas de microdosificación basados en IA, lo que exige proveedores capaces de integrar los piensos API con el software SCADA de la planta. La tasa de crecimiento anual compuesta (TCAC) del 7.22% de España se debe al auge de los clústeres acuícolas mediterráneos y a la modernización de las granjas porcinas orientadas a los mercados de exportación asiáticos. Francia mantiene las tendencias de formulación premium, mientras que las divergentes normas del Reino Unido tras el Brexit permiten a los proveedores ágiles personalizar los expedientes de aditivos para el cumplimiento de las normativas del Reino Unido y la UE.
El crecimiento de España se basa en los parques acuícolas costeros de Galicia y Andalucía, cuyas operaciones de salmón y lubina requieren cargas de antioxidantes dos o tres veces superiores a las de los piensos terrestres debido a los niveles de lípidos. Los fondos nacionales de recuperación se canalizan hacia barcazas de pienso automatizadas que integran la inyección remota de antioxidantes, lo que amplía la absorción de productos líquidos. Los conglomerados porcinos de Cataluña modernizan sus cocinas de pienso con líneas de molienda y acondicionamiento de circuito cerrado que exigen una manipulación de antioxidantes sin polvo, favoreciendo de nuevo los líquidos.
Francia sigue favoreciendo los aditivos de marca natural, impulsada por el compromiso de los supermercados de eliminar los conservantes sintéticos en la carne de marca blanca. Las cooperativas de molinos de Bretaña reformulan las dietas para pollos de engorde con extracto de piel de uva y mezclas de tocoferoles, con el apoyo de los flujos de subproductos de viticultores locales. El Reino Unido negocia plazos de aprobación paralelos para los aditivos, lo que obliga a los proveedores a mantener expedientes dobles. El cambio de Rusia, impulsado por las sanciones, hacia la síntesis nacional de aditivos acelera la producción local de antioxidantes sintéticos; sin embargo, la variación en la calidad impulsa a los consumidores de alto nivel a conservar los flujos de importación de la UE siempre que sea posible. Los mercados del resto de Europa, como Rumanía y Grecia, progresan colectivamente gracias al cumplimiento de la adhesión a la UE, lo que eleva la demanda base de programas estandarizados de antioxidantes.
Panorama regulatorio
En Europa, los antioxidantes para piensos se rigen por el Reglamento (CE) n.º 1831/2003 relativo a los aditivos para la alimentación animal, que sigue un enfoque de autorización previa. Los aditivos deben someterse a una evaluación de seguridad y eficacia por parte de la Autoridad Europea de Seguridad Alimentaria (EFSA), ser autorizados mediante reglamentos de ejecución de la Comisión e inscritos en el Registro de Aditivos para Piensos de la UE antes de su comercialización. Las autorizaciones tienen una duración limitada (normalmente 10 años) y requieren renovación. Las condiciones de uso y las obligaciones de etiquetado (incluida la identificación del aditivo y el titular de la autorización) determinan cómo los proveedores comercializan las soluciones antioxidantes en las distintas especies y aplicaciones para piensos.
En 2026, la Comisión Europea actualizó los requisitos de procedimiento para los expedientes de aditivos para piensos, incluyendo cambios en el formato de solicitud electrónica y una clarificación de la categorización de especies (principales frente a secundarias) mediante un Reglamento de Ejecución de la Comisión de la serie de 2026. Esta evolución administrativa aumenta la importancia de la preparación de los expedientes y la gestión del cumplimiento posterior a la autorización para las carteras de antioxidantes, especialmente cuando los proveedores buscan ampliar su uso a otras categorías de animales o necesitan un acceso ininterrumpido al mercado durante los ciclos de renovación.
Panorama competitivo
El mercado europeo de antioxidantes para piensos presenta una consolidación moderada; los cinco principales proveedores representan la mitad de los ingresos combinados. DSM-Firmenich integra la producción de vitamina E en etapas iniciales con laboratorios de aplicación en plantas de piensos, ofreciendo auditorías de dosificación llave en mano que garantizan contratos plurianuales. BASF aprovecha el complejo químico de Ludwigshafen para obtener BHT rentable y suministra tocoferoles naturales procedentes de refinerías europeas de semillas oleaginosas. La adquisición de Vitafor Invest por parte de Camlin Fine Sciences en 2024 amplía la capacidad belga e italiana, entregando envíos justo a tiempo a las industrias avícolas de Europa Occidental.
Las empresas emergentes se agrupan en torno a soluciones naturales. BTSA amplía sus líneas de extracto de romero en España, centrándose en los segmentos de aves de corral orgánicas y alimentos para mascotas. La startup holandesa Looop convierte los residuos de panadería en jarabe rico en antioxidantes para dietas porcinas, ofreciendo una imagen de marca basada en la economía circular. Especialistas en entregas de precisión codesarrollan sensores y algoritmos de dosificación, generando ingresos por licencias de software además de la venta de ingredientes.
Entre las estrategias se incluyen la alianza de BASF para 2025 con el productor noruego de salmón Cermaq para probar antioxidantes derivados de algas; el lanzamiento por parte de DSM-Firmenich de la plataforma de encapsulación Actilease 2.0, compatible con tocoferoles y BHT; y la colaboración entre Camlin Fine Sciences y un fabricante polaco de premezclas para localizar el suministro en Europa del Este. Los proveedores también presionan a través de FEFANA para agilizar las actualizaciones de los expedientes de aditivos y acortar los ciclos de reevaluación que, de lo contrario, dificultan el retorno de la inversión (ROI) de nuevos productos.
Líderes europeos de la industria de antioxidantes para piensos
Archer Daniels Midland Company
BASF SE
DSM-Firmenich AG
cargill inc.
Industrias Kemin
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: dsm-firmenich firmó un acuerdo para vender su negocio de Nutrición y Salud Animal (ANH) a CVC Capital Partners, conservando una participación accionaria del 20 %. Esta transacción reestructura a uno de los principales proveedores europeos de nutrición animal, con implicaciones para la priorización de la cartera de productos, la contratación de clientes y la continuidad de los servicios técnicos que influyen en la selección de antioxidantes y los programas de dosificación en las fábricas de piensos.
- Octubre de 2025: BASF lanzó Lutavit A/D3 1000/200 NXT, una formulación microencapsulada combinada de vitamina A y vitamina D3 producida en su planta integrada de Ludwigshafen. Si bien se posiciona en el sector de las vitaminas, el enfoque en la encapsulación y la estabilidad refuerza la capacidad de BASF para la fabricación y formulación de aditivos para piensos, lo cual es relevante para los clientes que buscan una mayor vida útil y un rendimiento constante en condiciones exigentes de procesamiento de piensos.
- Mayo de 2024: Kemin Industries informó que la Comisión Europea autorizó el uso de extracto líquido de romero como aditivo antioxidante para piensos de perros y gatos, en virtud del Reglamento de Ejecución (UE) 2024/1068 de la Comisión. Esta autorización amplía el conjunto de antioxidantes naturales permitidos en Europa y sienta un precedente normativo que respalda el desarrollo y la comercialización de productos basados en sistemas antioxidantes botánicos.
Alcance del informe sobre el mercado europeo de antioxidantes para piensos
Los antioxidantes son compuestos o sustancias que inhiben la oxidación, eliminando así los agentes oxidantes potencialmente dañinos de los organismos vivos. El informe del mercado europeo de antioxidantes para piensos está segmentado por tipo de animal (rumiante, avícola, porcino, acuicultura y otros), tipo (BHA, BHT, etoxiquina y otros) y ubicación geográfica (Reino Unido, Rusia, España, Francia, Alemania y resto de Europa). El tamaño del mercado y las previsiones se presentan en términos de valor (USD) para todos los segmentos mencionados.
Por tipo de animal
| Avicultura |
| Cerdo |
| Rumiante |
| Aquaculture |
| Otros tipos de animales |
Por Tipo
| BHA |
| BHT |
| Etoxiquina |
| Otros |
Por formulario
| Secar |
| Liquid |
Por geografía
| Reino Unido |
| Alemania |
| Francia |
| España |
| Russia |
| El resto de Europa |
| Por tipo de animal | Avicultura |
| Cerdo | |
| Rumiante | |
| Aquaculture | |
| Otros tipos de animales | |
| Por Tipo | BHA |
| BHT | |
| Etoxiquina | |
| Otros | |
| Por formulario | Secar |
| Liquid | |
| Por geografía | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Russia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿A qué velocidad se espera que crezca el mercado de antioxidantes alimentarios en Europa hasta 2031?
Se proyecta que el mercado registre una CAGR del 6.86%, aumentando de USD 288.73 millones en 2026 a USD 402.42 millones en 2031.
¿Qué segmento animal genera actualmente la mayor demanda de antioxidantes?
Las aves de corral lideran el mercado, representando el 39.25% de las ventas en 2025 debido a la expansión de las operaciones a gran escala en Europa del Este.
¿Por qué los antioxidantes líquidos están ganando terreno en las fábricas de piensos europeas?
La automatización permite una dosificación precisa y sin polvo que mejora la homogeneidad del alimento y reduce el desperdicio, impulsando las formulaciones líquidas a una CAGR del 8.76 %.
¿Cómo influye la regulación de la UE en la selección de antioxidantes?
El endurecimiento de los límites sobre las micotoxinas y la incertidumbre en torno a la etoxiquina desplazan las compras hacia opciones de eficacia comprobada y de etiqueta natural, lo que favorece a los proveedores con datos de ensayos sólidos.
¿Qué oportunidades presenta la acuicultura para los vendedores de antioxidantes?
Los clústeres de cultivo piscícola integrados nórdicos y mediterráneos requieren antioxidantes estables con alto contenido de grasa y específicos del mar, y pronostican una CAGR del 8.93 % para aplicaciones de alimentos acuícolas.


