

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
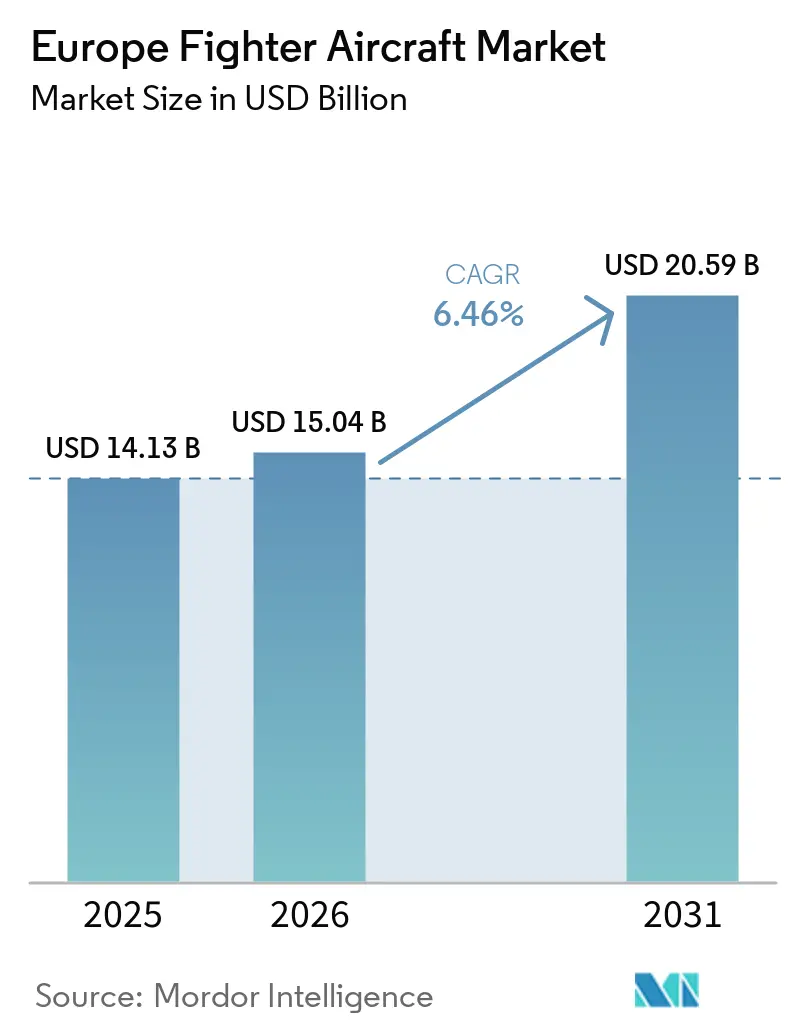
| Tamaño del mercado (2026) | USD 15.04 mil millones |
| Tamaño del mercado (2031) | USD 20.59 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.46% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de aviones de combate por Mordor Intelligence
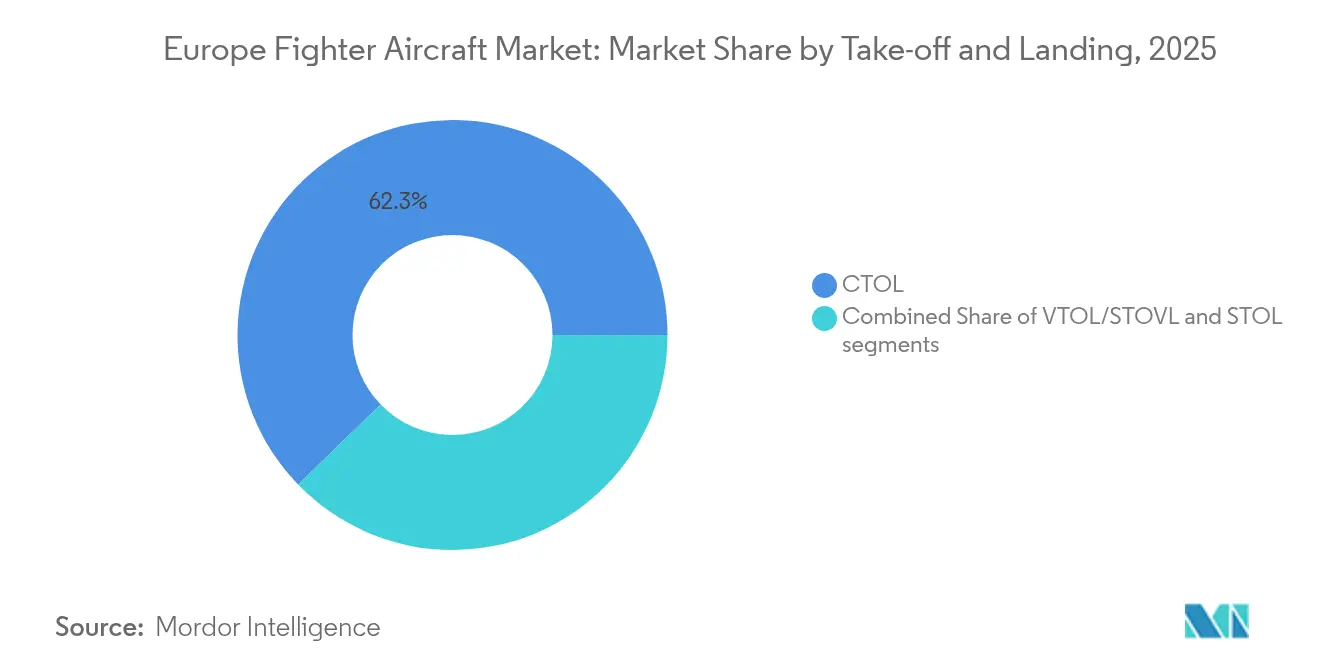
El mercado europeo de aviones de combate alcanzó un valor de 14.130 millones de dólares en 2025 y se estima que crecerá desde los 15.040 millones de dólares en 2026 hasta los 20.590 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.46% durante el período de previsión (2026-2031). Las crecientes amenazas a la seguridad tras la invasión a gran escala de Ucrania por parte de Rusia, junto con el programa de préstamos de la Unión Europea de 150.000 millones de euros (175.850 millones de dólares) de la Acción de Seguridad para Europa (SAFE), han transformado las prioridades de adquisición y desbloqueado financiación a corto plazo para las flotas de cuarta y quinta generación. La decisión de Alemania de destinar el 5% de su PIB a la defensa y el impulso colectivo hacia la soberanía de sexta generación aumentan la acumulación de pedidos, mientras que las políticas industriales que priorizan el contenido europeo reconfiguran las cadenas de suministro y las estructuras de colaboración. Actualmente, los aviones de despegue y aterrizaje convencional (CTOL) representan el 62.87% de la cuota de mercado de los aviones de combate europeos; sin embargo, las capacidades de despegue corto y vertical están ganando terreno gracias a la modernización de la aviación naval y a los conceptos de bases en entornos austeros.
Conclusiones clave del informe
- En términos de despegue y aterrizaje, las plataformas CTOL capturaron el 62.25% de la participación del mercado de aviones de combate europeos en 2025, mientras que se proyecta que las plataformas VTOL/STOVL se expandirán a una CAGR del 7.54% hasta 2031.
- Por generación de cazas, los aviones de 4.5.ª generación tenían el 43.12% de la cuota de mercado de aviones de combate europeos en 2025; los programas de 6.ª generación registran la CAGR proyectada más alta, un 8.18% hasta 2031.
- Por configuración de motor, los cazas monomotor representaron el 55.31% del mercado europeo de aviones de combate en 2025, mientras que se prevé que las plataformas bimotores registren una CAGR del 6.81% entre 2026 y 2031.
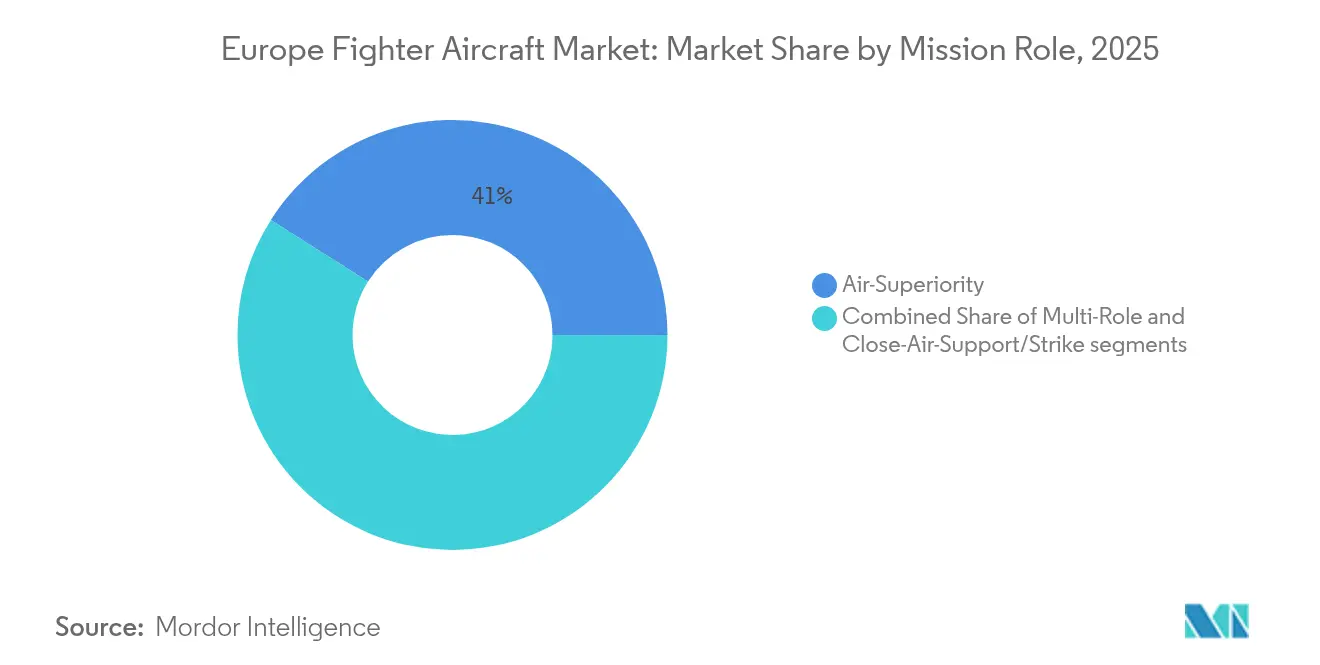
- Por función de misión, las plataformas de superioridad aérea constituyeron el 41.02% del tamaño del mercado de aviones de combate europeos en 2025; las plataformas multifunción avanzarán a una CAGR del 7.72% hasta 2031.
- Por usuario final, las fuerzas aéreas representaron el 52.45% de la demanda total en 2025, mientras que la aviación naval es el segmento de más rápido crecimiento, con una CAGR del 8.34% hasta 2031.
- Por geografía, Francia lideró con una participación de ingresos del 39.85 % en 2025; Alemania muestra la trayectoria de crecimiento más fuerte, con una CAGR del 7.11 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de aviones de combate
Análisis del impacto de los impulsores
| Destornillador | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los presupuestos de defensa europeos tras la crisis de Ucrania | + 1.80% | Europa del Este, Alemania | Corto plazo (≤ 2 años) |
| Adquisiciones aceleradas de quinta generación (F-35) | + 1.40% | Alemania, Bélgica, República Checa, Rumanía | Mediano plazo (2–4 años) |
| Lanzamiento de programas de sexta generación (FCAS y GCAP) | + 1.20% | Francia, Alemania, España, Reino Unido, Italia, Japón | Largo plazo (≥ 4 años) |
| Flotas antiguas envejecidas que llegan al final de su vida útil | + 1.00% | Reino Unido, Alemania, España, Italia | Mediano plazo (2–4 años) |
| Mecanismo de contratación pública conjunta de la UE que desbloquea las compras a gran escala | 0.8% | Estados miembros de la UE, con repercusiones en el EEE y Ucrania | Mediano plazo (2-4 años) |
| Aumento de los requisitos de trabajo en equipo tripulado y no tripulado | 0.6% | Alemania, Francia, Reino Unido, con adopción temprana en fuerzas aéreas avanzadas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los presupuestos de defensa europeos tras la intervención en Ucrania
El reglamento SAFE de la UE desbloquea 150 millones de euros (175.85 millones de dólares) en garantías de préstamos destinadas a la adquisición de capacidades conjuntas, lo que marca la mayor ola de gasto en tiempos de paz de la región desde la Guerra Fría. [1] Consejo de la Unión Europea, «Reglamento (UE) 2025/1106 del Consejo por el que se establece SAFE», europa.eu. El compromiso de Alemania del 5 % del PIB por sí solo impulsa una demanda a nivel de dólares para nuevas construcciones y mantenimiento en todo el mercado europeo de aviones de combate. Los mecanismos presupuestarios nacionales de «cláusula de escape» permiten a los Estados miembros superar las normas fiscales en un 1.5 % del PIB hasta 2029, ampliando el margen para pedidos consecutivos. La revisión de capacidades de la OTAN de 2024 calificó de críticas las deficiencias de superioridad aérea, convirtiendo a los cazas en partidas de máxima prioridad. Por lo tanto, los desembolsos a corto plazo impulsan el mercado europeo de aviones de combate hacia un superciclo de adquisiciones que se extiende al menos hasta 2030.
Adquisiciones aceleradas del F-35 de quinta generación
El contrato alemán de 35 aviones F-35A para funciones de intercambio nuclear consolida un compromiso regional que supera los 30 35.16 millones de euros (5 6 millones de dólares) hasta 2030. Bélgica, Rumanía y la República Checa siguen con la conversión de su flota, priorizando la interoperabilidad con la OTAN por encima del riesgo de desarrollo. Si bien las restricciones de soberanía de EE. UU. generan alarma, las fuerzas armadas más pequeñas aceptan la dependencia para asegurar la capacidad de quinta generación a corto plazo. El volumen resultante impulsa la demanda de monomotores y refuerza el parámetro de coste por hora de vuelo que influye en las futuras negociaciones sobre la asequibilidad de la sexta generación.
Lanzamiento de los programas de sexta generación FCAS y GCAP
Los socios del FCAS han destinado más de 100 000 millones de euros (117 180 millones de dólares) hasta 2040, pero las fricciones franco-alemanas sobre el reparto de trabajo y la propiedad intelectual han puesto de relieve los riesgos del calendario. El GCAP obtuvo la autorización regulatoria de la UE en junio de 2025, ofreciendo un modelo de gobernanza alternativo para la autoridad multilateral de diseño y el intercambio de tecnología que elude las complejidades del Brexit. Las pruebas de vuelo del demostrador STAR validan los conceptos de colaboración entre aviones tripulados y no tripulados y sustentan el personal de ingeniería entre los ciclos de producción. Aunque las entregas iniciales se prevén más allá de 2035, los programas aportan visibilidad de la demanda a largo plazo y consolidan las hojas de ruta de propulsión y sensores autóctonos, cruciales para el mercado europeo de aviones de combate.
Flotas antiguas envejecidas que se acercan al final de su vida útil
La inminente retirada de los Tornado, AMX, EF-18 y las variantes anteriores del F-16 genera ventanas de reemplazo superpuestas que exceden la capacidad de ensamblaje actual. El agotamiento de la vida útil estructural obliga a las fuerzas aéreas a equilibrar las costosas extensiones de vida útil con la adquisición de nuevas unidades, y muchas optan por flotas mixtas de emergencia y a largo plazo. Se materializarán más de 400 retiradas antes de 2030, lo que mantiene un nivel mínimo de demanda alto para el mercado europeo de aviones de combate.
Análisis del impacto de las restricciones
| Restricción | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento vertiginoso de los costes de adquisición y de ciclo de vida | −0.9% | Fuerzas aéreas europeas más pequeñas | Largo plazo (≥ 4 años) |
| Restricciones de control de exportaciones/ITAR sobre subsistemas | −0.6% | Estados miembros de la UE, Reino Unido, Europa no perteneciente a la OTAN | Mediano plazo (2–4 años) |
| Largos plazos de desarrollo y certificación | -0.5% | Naciones europeas que desarrollan plataformas indígenas | Largo plazo (≥ 4 años) |
| Cuellos de botella en la producción de núcleos de motor en Europa | -0.4% | Alemania, Reino Unido, Francia, España (países del consorcio Eurojet) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los costos de adquisición y del ciclo de vida
Los precios unitarios del F-35A superan los 80 millones de dólares, mientras que un Eurofighter modernizado se acerca a los 120 millones de dólares cuando se incluye la amortización del desarrollo. [2] Parlamento Europeo, “Financiación de la industria de defensa europea”, europarl.europa.eu El mantenimiento suele representar entre el 60 y el 70 % de la propiedad total, lo que obliga a los gobiernos a recurrir a flujos de financiación de varias décadas que limitan otras cuentas de preparación. La Agencia Europea de Defensa (EDA) estima que las compras nacionales fragmentadas añaden entre un 20 y un 30 % a los costes unitarios, pero las preferencias políticas por la participación local en el trabajo a menudo prevalecen sobre las economías de escala. En consecuencia, las presiones de asequibilidad pueden moderar los volúmenes tras el aumento actual, atenuando la curva de crecimiento a largo plazo para el mercado europeo de aviones de combate.
Restricciones de control de exportaciones/ITAR en subsistemas
La concesión de licencias ITAR sigue siendo un obstáculo para las ambiciones de contenido no estadounidense, como se vio cuando los derechos de veto de EE. UU. complicaron las negociaciones de exportación del Saab Gripen en 2024. [3] Lexology, “Security Action for Europe”, lexology.com La UE ahora exige un 65 % de subsistemas de origen europeo para los programas de defensa financiados con fondos públicos, lo que obliga a la nacionalización de motores, aviónica e interfaces de armas. Si bien el cambio fomenta la soberanía, también aumenta los gastos en I+D y extiende los plazos, lo que suprime la demanda abordable a corto plazo.
Análisis de segmento
En el despegue y el aterrizaje: la preeminencia de CTOL se mantiene, los VTOL ganan terreno
Los aviones CTOL representaron el 62.25 % del mercado europeo de cazas en 2025, gracias a una infraestructura de base consolidada y pistas que cumplen con los requisitos de la OTAN STANAG. Los operadores de flotas valoran los menores costes de adquisición y mantenimiento en comparación con sus competidores STOVL, lo que permite una mayor cobertura de la estructura de fuerza. El mercado europeo de cazas prevé un aumento de los pedidos de CTOL de Alemania, España y Polonia a medida que convergen los plazos de extensión de la vida útil.
Los aviones VTOL/STOVL registran una tasa de crecimiento anual compuesta (TCAC) del 7.54 % desde una base baja. Italia declaró la capacidad operativa inicial del F-35B a bordo del Cavour en 2024, lo que valida las vías de integración, pero expone los desafíos de espacio en cubierta e intensidad de mantenimiento. Los portaaviones británicos de clase Queen Elizabeth cuentan con la mayor ala aérea STOVL de la región, pero las tasas de preparación inferiores al 65 % ponen de relieve las cargas de mantenimiento. La decisión de España de renunciar a la adquisición del F-35B en 2025 subraya las desventajas fiscales y operativas que podrían limitar la penetración a largo plazo. Aun así, las necesidades de disuasión basadas en portaaviones y los conceptos de bases dispersas mantienen la demanda de VTOL en el radar del mercado europeo de cazas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Fighter Generation: La 4.5.ª generación resiste ante la anticipación de la 6.ª generación
Los aviones de cuarta y quinta generación representan más del 80% de los inventarios activos; los de cuarta y quinta generación por sí solos representaron el 43.12% de la cuota de mercado de aviones de combate de Europa en 2025. El Eurofighter Typhoon cuenta con la base instalada más extensa, y el pedido de Italia de marzo de 2025 por 2.800 millones de euros (3.280 millones de dólares) por hasta 24 unidades adicionales extiende la producción hasta 2028.
Los programas de sexta generación presentan una tasa de crecimiento anual compuesta (TCAC) del 8.18 % a medida que el FCAS y el GCAP avanzan desde la fase de concepto hasta las pruebas de demostración. Si bien los plazos se extienden más allá de 2035, la selección de proveedores en propulsión común, motores adaptativos y sensores de combate colaborativos ya está configurando los ecosistemas de proveedores. Para el mercado europeo de aviones de combate, esto crea un panorama de adquisiciones de doble vía, donde las aeronaves de cuarta y quinta generación cubren las brechas de capacidad hasta que las unidades de sexta generación entren en funcionamiento.
Por configuración del motor: motor único centrado en el costo versus motor doble centrado en la capacidad
En 2025, los diseños monomotor representaron el 55.31 % del mercado europeo de cazas, gracias a las ventajas que las familias F-35A/B/C y Gripen aprovecharon en el coste por hora de vuelo. La alta relación empuje-peso y el historial de seguridad contrastado disipan las preocupaciones históricas sobre la fiabilidad, convirtiendo a los aviones monomotor en la opción preferida para presupuestos reducidos.
Los cazas bimotores avanzan a una tasa de crecimiento anual compuesta (TCAC) del 6.81 %, impulsados por los requisitos de alcance, carga útil y redundancia, esenciales para las operaciones orientadas a la disuasión. La producción del Eurojet EJ200 sustenta las flotas de Eurofighters, pero los largos plazos de entrega —que ya superan los 36 meses— exponen limitaciones de capacidad. Las ambiciones estratégicas de autonomía impulsan la I+D del Motor de Combate Europeo, que se prevé que impulse los prototipos de sexta generación y reduzca la dependencia de la tecnología de propulsión estadounidense.
Por rol de misión: la flexibilidad de múltiples roles marca el ritmo
Las plataformas de superioridad aérea captaron el 41.02 % del mercado europeo de cazas en 2025, pero el impulso de crecimiento se orienta hacia las variantes polivalentes, con una tasa de crecimiento anual compuesta (TCAC) del 7.72 % hasta 2031. Las lecciones de combate de Ucrania demuestran que la capacidad de supervivencia y la adaptabilidad son más importantes que la optimización para misiones individuales. El paquete de mejoras de la Fase 4 del Eurofighter incorpora Storm Shadow y SPEAR 3, convirtiendo un caza puro en un avión con múltiples funciones.
El apoyo aéreo cercano y los aviones de ataque dedicados se desvanecen a medida que las plataformas más nuevas integran cargas útiles de ataque de precisión e ISR por diseño. Para el mercado europeo de cazas, el dominio multifuncional implica que las futuras adquisiciones priorizarán la aviónica digital, la interoperabilidad de enlaces de datos y las estaciones de armas modulares sobre fuselajes especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: Air-Force Core, Naval Aviation Rising
Las Fuerzas Aéreas aún representan el 52.45 % de la demanda total, pero la Aviación Naval se acelera a una tasa de crecimiento anual compuesta (TCAC) del 8.34 % a medida que Francia, Italia y el Reino Unido aumentan el poderío aéreo de los portaaviones. El reacondicionamiento del Charles de Gaulle y los ciclos de despliegue de la clase Queen Elizabeth requieren una incorporación continua de las alas aéreas y la cualificación de pilotos.
La aviación naval/militar sigue siendo un nicho de mercado, centrándose en modelos derivados de ataque ligero y de entrenamiento en lugar de cazas de alta gama. Sin embargo, el crecimiento de la aviación naval introduce nuevas líneas logísticas —repuestos para catapultas y trampas, protección contra la corrosión y equipo de apoyo a bordo— que amplían la presencia de la industria europea de aviones de combate.
Análisis geográfico
Mercado de aviones de combate de Francia y Alemania
Francia lideró el mercado europeo de aviones de combate en 2025 con una cuota de ingresos del 39.85 %, impulsada por los logros en la exportación del Dassault Rafale y el uso estratégico de los instrumentos estatales de crédito a la exportación. Los pedidos nacionales se combinan con las campañas internacionales en el Indo-Pacífico y Oriente Medio, manteniendo las líneas de producción en marcha hasta que se cumplan los hitos del FCAS. Alemania muestra el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.11 % hasta 2031, a medida que la aviación de la Bundeswehr cambia del Tornado al F-35A y reinvierte en soluciones de red troncal digital lideradas por Airbus.
Mercados europeos más amplios
El Reino Unido sigue siendo un nodo clave a pesar de los cambios regulatorios posteriores al Brexit. Las actualizaciones del Typhoon, el liderazgo del GCAP y un dinámico ecosistema de pymes sustentan un mercado interno sólido. Italia equilibra la integración del Eurofighter y el F-35, aprovechando las fortalezas de Leonardo en sensores y aviónica para contratos nacionales y de exportación. España gestiona los compromisos del FCAS en medio de límites presupuestarios, mientras que la sueca Saab prioriza las exportaciones del Gripen E/F, pero lidia con los vetos de motores ITAR. Los miembros de Europa del Este, incluidos Polonia, Rumanía y la República Checa, están cambiando rápidamente hacia flotas de quinta generación para consolidar la interoperabilidad de la OTAN. Sin embargo, el tamaño comparativamente modesto de las flotas modera su efecto agregado en el tamaño del mercado europeo de aviones de combate. En todo el bloque, las cláusulas emergentes de "Compra Europea" y las normas de aprobación de planta de 60 días deberían acelerar los proyectos soberanos de la cadena de suministro y limitar a los proveedores extrarregionales.
Panorama competitivo
La industria europea de aviones de combate presenta una concentración moderada: Airbus, BAE Systems, Dassault y Leonardo —a menudo mediante empresas conjuntas— controlan casi el 75 % de la capacidad. El creciente gasto en defensa y los programas de sexta generación refuerzan el dominio de las empresas ya establecidas e invitan a la entrada de nuevos competidores centrados en el software.
Los movimientos estratégicos en 2025 indican la consolidación de las cadenas de valor soberanas. Airbus lanzó su concepto Wingman en el demostrador STAR para demostrar la colaboración entre humanos y máquinas, mientras que Dassault afirmó públicamente su disposición a desarrollar en solitario un fuselaje de sexta generación si falla la gobernanza del FCAS. BAE Systems convergió la investigación en la nube de combate con el radar ECRS Mk2 de Leonardo para optimizar los flujos de datos de misión estándar.
Informes de bufetes de abogados revelan que los nuevos paquetes de preparación de la UE priorizarán a los contratistas que alcancen un 65 % de contenido europeo, intensificando así las estrategias de integración vertical. Empresas tecnológicas disruptivas como Helsing presentan sistemas de gestión de batalla basados en IA para drones de apoyo, lo que presiona a las empresas líderes para que aceleren los ciclos de lanzamiento de software. A pesar de estos nuevos participantes, las barreras de certificación y la disponibilidad de mano de obra con autorización de seguridad siguen favoreciendo a los grupos aeroespaciales consolidados dentro del mercado europeo de aviones de combate.
Líderes de la industria europea de aviones de combate
Saab AB
Airbus SE
BAE Systems plc
Lockheed Martin Corporation
Dassault Aviación SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2025: La UE autorizó la creación de la empresa conjunta GCAP entre el Reino Unido, Italia y Japón para el desarrollo de un caza de sexta generación.
- Diciembre de 2024: Italia encargó hasta 24 aviones Eurofighter Typhoon adicionales por 2.8 millones de euros (3.28 millones de dólares).
Alcance del informe sobre el mercado de aviones de combate en Europa
Un avión de combate se denomina un avión de alta velocidad equipado para llevar a cabo operaciones y misiones de combate aire-aire. El tamaño más pequeño, la facilidad de maniobra y la alta velocidad son algunas de las características de un avión de combate. Puede transportar cargas útiles pesadas, realizar guerra electrónica y combate aire-aire, y tiene capacidades de ataque terrestre.
El mercado europeo de aviones de combate está segmentado por despegue, aterrizaje y país. Por despegue y aterrizaje, el mercado está segmentado en aeronaves convencionales de despegue y aterrizaje, aeronaves de despegue y aterrizaje corto y aeronaves de despegue y aterrizaje vertical. El mercado está segmentado por país en el Reino Unido, Alemania, Francia, Rusia, Italia y el resto de Europa.
El tamaño del mercado y las previsiones se han proporcionado en valor (miles de millones de USD) para todos los segmentos anteriores.
Por Despegue y Aterrizaje
| Despegue y aterrizaje convencionales (CTOL) |
| Despegue y aterrizaje cortos (STOL) |
| Despegue y aterrizaje vertical (VTOL/STOVL) |
Por Fighter Generation
| 4th Generación |
| 4.5th Generación |
| 5th Generación |
| 6.ª generación/NGAD |
Por configuración del motor
| Monomotor |
| Bimotor |
Por rol de misión
| Superioridad aérea |
| Multifunción |
| Apoyo aéreo cercano/ataque |
Por usuario final
| Fuerza Aérea |
| Aviación naval |
| Aviación de la Marina/Ejército |
Por geografía
| Alemania |
| Reino Unido |
| Francia |
| Russia |
| España |
| Suecia |
| Austria |
| El resto de Europa |
| Por Despegue y Aterrizaje | Despegue y aterrizaje convencionales (CTOL) |
| Despegue y aterrizaje cortos (STOL) | |
| Despegue y aterrizaje vertical (VTOL/STOVL) | |
| Por Fighter Generation | 4th Generación |
| 4.5th Generación | |
| 5th Generación | |
| 6.ª generación/NGAD | |
| Por configuración del motor | Monomotor |
| Bimotor | |
| Por rol de misión | Superioridad aérea |
| Multifunción | |
| Apoyo aéreo cercano/ataque | |
| Por usuario final | Fuerza Aérea |
| Aviación naval | |
| Aviación de la Marina/Ejército | |
| Por geografía | Alemania |
| Reino Unido | |
| Francia | |
| Russia | |
| España | |
| Suecia | |
| Austria | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de aviones de combate europeo en 2026?
El mercado europeo de aviones de combate estará valorado en 15.04 millones de dólares en 2026.
¿Qué país lidera la demanda regional?
Francia controlará el 39.85% de los ingresos de 2025, gracias a las exportaciones de Rafale y al liderazgo del FCAS.
¿Cuál es el segmento de usuarios finales de más rápido crecimiento?
La aviación naval muestra el aumento más rápido con una CAGR del 8.34 % hasta 2031.
¿Cuándo entrarán los cazas de sexta generación en las flotas europeas?
Los prototipos del FCAS y del GCAP avanzarán hasta finales de la década de 2020, pero no se esperan escuadrones operativos antes de mediados de la década de 2030.
¿Por qué son populares los cazas monomotor en Europa?
La adquisición del F-35 y los menores costos del ciclo de vida mantienen los diseños de un solo motor en una participación de mercado del 55.31 % en 2025, al servicio de fuerzas con limitaciones presupuestarias.
¿Qué cambio de política influye más en los pedidos futuros?
El mecanismo de préstamo SAFE de la UE ofrece 150 000 millones de euros de financiación a bajo coste, acelerando los plazos de contratación hasta 2030.


