

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
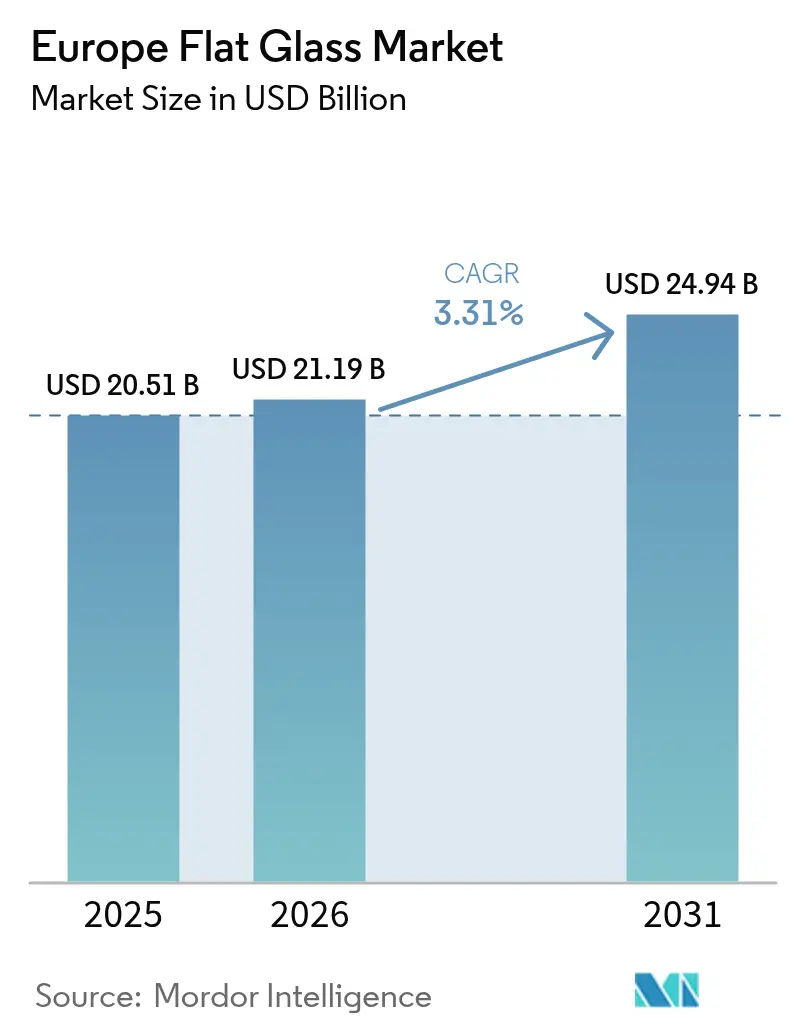
| Tamaño del mercado (2026) | USD 21.19 mil millones |
| Tamaño del mercado (2031) | USD 24.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.31% CAGR |
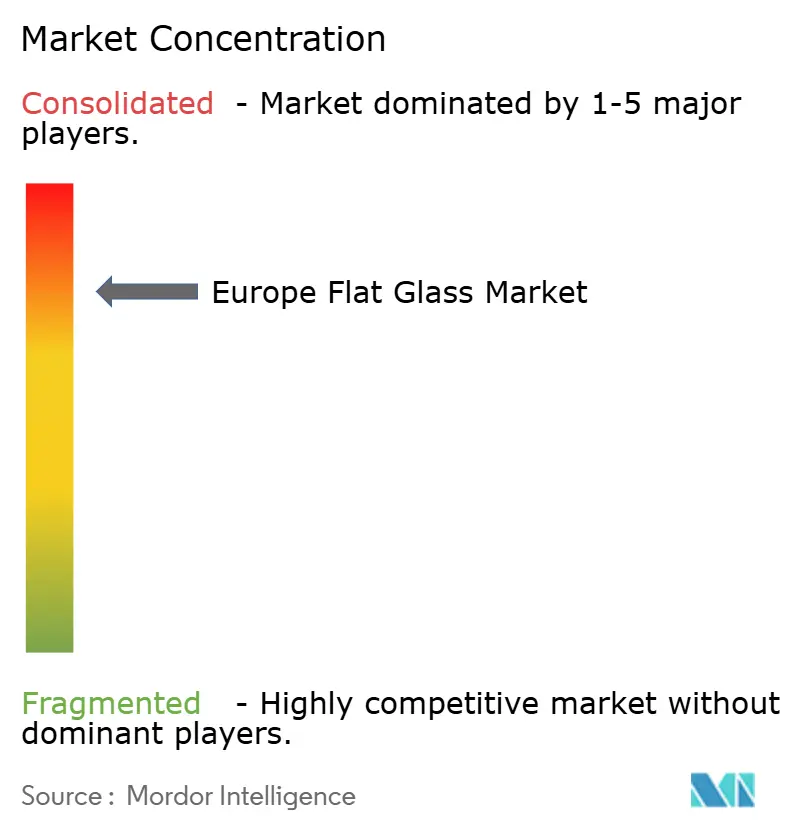
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo del vidrio plano por Mordor Intelligence
El tamaño del mercado europeo del vidrio plano se valoró en 20.51 millones de dólares en 2025 y se estima que crecerá de 21.19 millones de dólares en 2026 a 24.94 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.31 % durante el período de pronóstico (2026-2031). En Europa, el mercado del vidrio plano está experimentando una transformación impulsada por el aumento de los estándares de rendimiento energético, la expansión de las instalaciones solares fotovoltaicas y la transición hacia los vehículos eléctricos. Si bien el vidrio recocido sigue liderando en volumen, las variantes procesadas, en particular los sustratos aislantes, laminados y templados, están obteniendo mayores márgenes a medida que los códigos de construcción se vuelven más estrictos. Los costos del carbono se han disparado, lo que ha dado lugar a iniciativas como la electrificación de hornos y las pruebas de hidrógeno verde. Mientras tanto, los programas de subsidios "Ola de Renovación" de la Unión Europea están impulsando la adopción de acristalamientos de triple panel y con aislamiento al vacío. Hoy en día, las ventajas competitivas están cada vez más determinadas por las capacidades de recubrimiento, el acceso a vidrio de alta pureza y la capacidad de asegurar contratos a largo plazo para energía renovable.
Conclusiones clave del informe
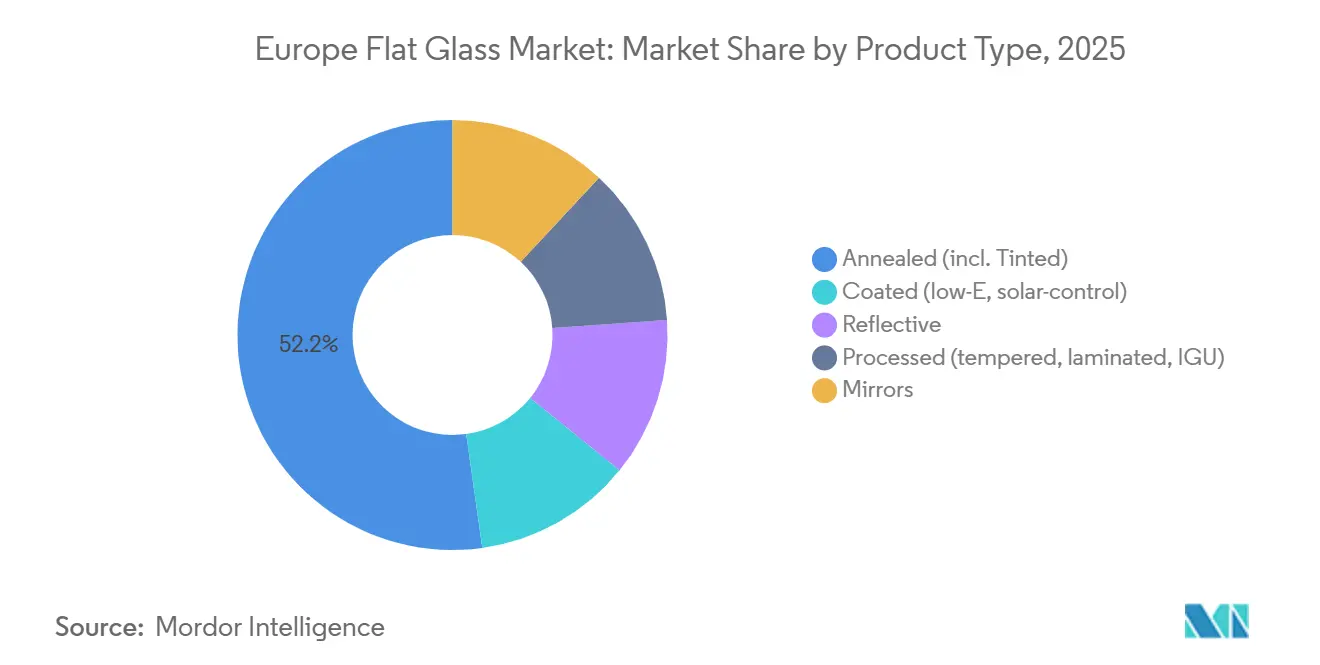
- Por tipo de producto, el vidrio recocido lideró con el 52.21% de la participación de mercado de vidrio plano en Europa en 2025; el vidrio procesado está avanzando a una CAGR del 3.61% hasta 2031.
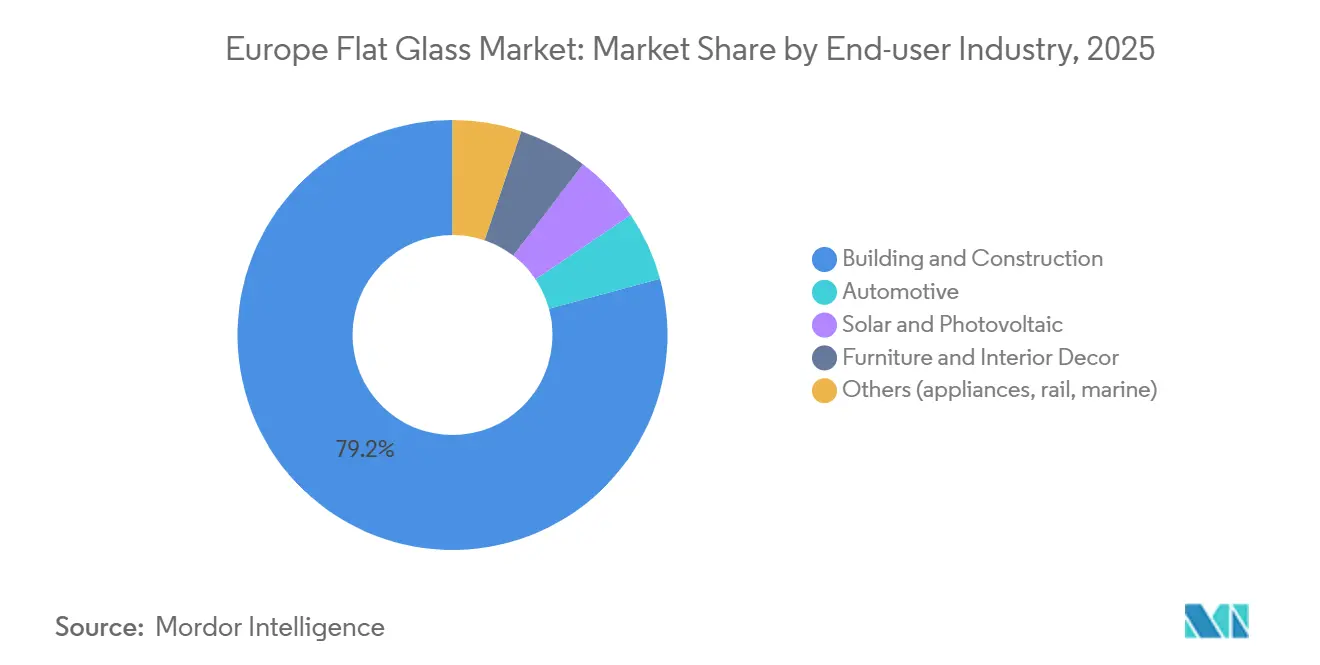
- Por industria de usuario final, la construcción y edificación representaron el 79.22% del tamaño del mercado de vidrio plano de Europa en 2025, mientras que se proyecta que las aplicaciones solares y fotovoltaicas se expandirán a una CAGR del 3.82% entre 2026 y 2031.
- Por geografía, Alemania tuvo una participación de ingresos del 28.63% del mercado europeo de vidrio plano en 2025 y se prevé que registre la CAGR más rápida del 3.42% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo del vidrio plano
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aligeramiento de vehículos y acristalamiento panorámico | + 0.60% | Alemania, Francia, España, República Checa, Eslovaquia | Mediano plazo (2-4 años) |
| Patrón de impulso de la construcción de energía solar fotovoltaica y vidrio solar | + 0.70% | Alemania, España, Italia, Polonia, Portugal, Grecia | Largo plazo (≥ 4 años) |
| Subvenciones de la UE para la “Ola de Renovación” para vehículos de baja potencia y de baja potencia | + 0.90% | Alemania, Francia, Países Bajos, Bélgica, Países Nórdicos | Corto plazo (≤ 2 años) |
| Líneas de flotación preparadas para hidrógeno verde que reducen las emisiones de Alcance 3 | + 0.40% | España, Alemania, Francia, Turquía (piloto) | Largo plazo (≥ 4 años) |
| Las normas sobre biodiversidad impulsan el uso de acristalamientos con patrones respetuosos con las aves | + 0.20% | Alemania, Austria, Finlandia, Suiza | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aligeramiento de vehículos y acristalamiento panorámico
Durante 2025, los fabricantes de automóviles europeos aumentaron el uso de superficies de acristalamiento más grandes en los lanzamientos premium como estrategia para contrarrestar el peso de las baterías y aumentar la autonomía de los vehículos eléctricos de batería (VEB). El vidrio laminado reflectante infrarrojo del techo mejora la comodidad del habitáculo sin depender del aire acondicionado, mientras que los parabrisas con pantallas de visualización frontal impulsan la inversión en recubrimientos submicrónicos. Aunque solo un número limitado de vehículos incorporarán techos fotovoltaicos (PV) integrados en 2025, la concesión de licencias de la tecnología de Sono Motors indica una tendencia hacia una adopción más amplia para 2028. Alemania y Francia concentran una parte significativa de la fabricación de vidrio automotriz de la región, lo que obliga a los proveedores de las regiones orientales a depender de contratos de recubrimiento por encargo, lo que, a su vez, reduce sus márgenes de beneficio.
Patrón de impulso al desarrollo de energía solar fotovoltaica y vidrio solar
La iniciativa REPowerEU de la Unión Europea establece un objetivo solar de 600 GW, lo que implica una demanda anual de 240 millones de m² de sustratos estampados y revestidos. Esta demanda representa un aumento del 35 % con respecto a la capacidad de producción actual. La nueva línea de producción de 6 millones de m² de Şişecam en Bulgaria, puesta en marcha en enero de 2026, se centra en el vidrio ultraclaro de módulo bifacial. España e Italia instalan conjuntamente 18 GW de capacidad solar al año, pero continúan importando vidrio flotado con bajo contenido en hierro de Turquía y Egipto, donde los costes energéticos son un 40 % inferiores. Solo tres hornos europeos están equipados con tecnología de recubrimiento por rodillos para texturizar el vidrio estampado a velocidad de producción. Los datos publicados por Fraunhofer en 2025 indicaron que los revestimientos antirreflectantes prolongan la vida útil de los módulos solares al mitigar los efectos del ciclo térmico, lo que anima a los desarrolladores a adoptar sustratos de alta calidad.
Subvenciones de la UE para la "Ola de Renovación" de Low-E y VIG
En 2025, los programas de los estados miembros asignaron una financiación significativa para la sustitución de ventanas de alto rendimiento. Esta inversión provocó un notable aumento de los pedidos de acristalamiento con aislamiento al vacío Fineo (VIG) de AGC en el primer trimestre de 2026. El acristalamiento con aislamiento al vacío (VIG) ahora ocupa un lugar reducido en las renovaciones residenciales, gracias a su arquitectura de micropilares, que logra impresionantes valores U en perfiles delgados. En el norte de Europa, los recubrimientos de baja emisividad (Low-E) se aplican a la mayoría de las ventanas nuevas. En cambio, el sur de Europa se queda atrás con una menor adopción, una discrepancia atribuida al clima más templado de la región. Sin embargo, el sector se enfrenta a retos: solo una parte de los instaladores cuenta con la certificación para la manipulación de VIG. Esta falta de experiencia genera preocupación, ya que una manipulación inadecuada puede provocar fracturas en el sellado de los bordes.
Líneas de flotación preparadas para hidrógeno verde que reducen las emisiones de Alcance 3
En Bilbao, un consorcio formado por Şişecam, Sidenor y Tecnalia modernizó un horno con una capacidad de 400 toneladas diarias (tpd) para operar con una mezcla de hidrógeno, logrando así una reducción de las emisiones de CO₂. El consorcio obtuvo financiación del Fondo de Innovación de la UE, con el ambicioso objetivo de lograr la transición al uso total de hidrógeno para 2028. Mientras tanto, NSG tiene previsto implementar electrodos sumergidos en sus instalaciones de St. Helens a finales de 2026, aprovechándolos para obtener una parte de la energía de fusión. Esta iniciativa no solo subraya el compromiso de NSG con la innovación, sino que también evita los posibles costes asociados a la infraestructura de hidrógeno.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escalada del precio del carbono de la fase IV del RCDE UE | -0.80% | UE-27, aguda en Polonia, Chequia y Alemania | Corto plazo (≤ 2 años) |
| Escasez de vidrio molido que cumple con los umbrales de pureza de fin de residuo de la UE | -0.50% | Francia, Alemania, Italia, Benelux | Mediano plazo (2-4 años) |
| Falta de habilidades para la instalación de IGU de tamaño gigante | -0.30% | Reino Unido, Alemania, Francia, España | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escalada del precio del carbono de la fase IV del EU-ETS
A principios de 2026, los precios de los derechos de emisión subieron, incrementando los costos de carbono del vidrio recocido a un porcentaje significativo de su precio de venta. Los productores que operan en redes eléctricas predominantemente de carbón se enfrentaron a mayores sanciones, ya que las compañías eléctricas transfirieron los cargos de Alcance 2. Si bien se espera que las importaciones incurran en gravámenes similares en virtud del Mecanismo de Ajuste Fronterizo de Carbono (CBAM), una laguna en el transbordo permitió que un volumen sustancial de vidrio flotado a bajo precio ingresara al bloque en 2025. En 2025, Saint-Gobain experimentó una compresión de márgenes debido a la rápida electrificación y los Acuerdos de Compra de Energía (PPA).
Escasez de vidrio molido que cumple con los umbrales de pureza de la UE
En 2025, una parte significativa del vidrio recuperado no cumplía con los estándares de pureza requeridos. Debido a la menor calidad de los contenedores de colores mixtos en la región del sur de Europa, los hornos se vieron obligados a reducir el contenido de vidrio de desecho y aumentar el consumo de gas. Si bien varias plantas de la UE se especializan en la deslaminación de PVB a partir de vidrio laminado para automóviles, esto ha generado deficiencias en el suministro regional. La línea de clasificación óptica de NSG en Polonia alcanza altos índices de pureza, pero se enfrenta a un largo periodo de amortización con los precios actuales del vidrio de desecho.
Análisis de segmento
Por tipo de producto: El vidrio procesado captura una prima de margen
El vidrio recocido representó el 52.21 % del volumen en 2025, pero se proyecta que las variantes procesadas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3.61 % durante el período de pronóstico 2026-2031, a medida que avanzan los códigos de seguridad y las normativas energéticas. El vidrio templado, cuyo precio es superior al recocido, es obligatorio para barandillas y ventanas laterales. Por otro lado, los paneles laminados satisfacen las necesidades de seguridad y acústica. Las unidades de vidrio aislante, la categoría procesada de mayor crecimiento, están mejorando su oferta con recubrimientos de baja emisividad, rellenos de gases nobles y espaciadores de borde cálido para cumplir con los estándares de Casa Pasiva. Fineo VIG, con un espesor de unidad reducido, simplifica la rehabilitación de marcos históricos. Mientras que Alemania y Francia dominan la mayor parte de la capacidad de IGU, España y Polonia dependen de las exportaciones de vidrio recocido para su procesamiento posterior. En Alemania, Francia y los Países Bajos, los recubrimientos de baja emisividad con triple plata son clave para acceder al máximo de las subvenciones para la renovación, impulsando las tasas de utilización de la línea de recubrimientos a niveles elevados. En consecuencia, a medida que los constructores reconocen cada vez más los ahorros de energía durante el ciclo de vida, se prevé que la cuota de mercado del vidrio recocido en Europa disminuya en 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: las aplicaciones solares y fotovoltaicas se aceleran
En 2025, el sector de la construcción representó el 79.22 % de los ingresos totales. Las renovaciones residenciales, impulsadas por una subvención en Alemania y las auditorías obligatorias en Francia, impulsaron principalmente estos envíos. La demanda no residencial creció a un ritmo más moderado, debido principalmente al auge del teletrabajo, que limitó la construcción de nuevas oficinas. Sin embargo, la construcción de centros de datos destacó como un factor importante, ya que consumió una parte considerable del acristalamiento resistente al fuego.
Los sectores solar y fotovoltaico lideraron el mercado con una sólida tasa de crecimiento anual compuesta (TCAC) del 3.82 % proyectada para el período 2026-2031, impulsada por los ambiciosos objetivos de instalación establecidos por REPowerEU. En el sector automotriz, si bien los volúmenes se mantuvieron en línea con la producción estable de vehículos, el contenido de vidrio para vehículos eléctricos de batería (VEB) aumentó, compensando eficazmente cualquier posible caída en las ventas unitarias. El sector hotelero, impulsado por el aumento de la ocupación hotelera en 2025, experimentó un aumento significativo en las renovaciones, especialmente en espejos y decoración de interiores, lo que indica una sólida recuperación del sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de vidrio plano de Alemania y Francia
En 2025, Alemania obtuvo el 28.63 % de los ingresos y se proyecta un crecimiento anual del 3.42 % durante el período de pronóstico 2026-2031. En Baviera, la adquisición por parte de Saint-Gobain de una planta de recubrimiento garantiza el suministro local de sustratos de baja emisividad con doble plata. Francia, en segundo lugar, espera un aumento significativo en su producción de construcción, impulsado por la implementación de auditorías energéticas obligatorias en los hogares.
Mercado de vidrio plano de Europa occidental y meridional
Tras dos años consecutivos de descenso, el Reino Unido experimentó un resurgimiento en el primer semestre de 2025, con un aumento de los envíos atribuido a la estabilización de las tasas hipotecarias. NSG está implementando un proyecto piloto en St. Helens, con el objetivo de implementar la energía de fusión electrificada para 2026. Tanto Italia como España se encuentran en una trayectoria de crecimiento, impulsada por inversiones en energía solar fotovoltaica e infraestructura. España también alberga la modernización del horno de hidrógeno HyGlass.
Mercados europeos más amplios
Polonia, que se recupera tras una caída en 2024, lidera la recuperación de Europa del Este, impulsada por la renovación de los flujos del Fondo de Cohesión. En la región del Benelux, el vidrio aislante al vacío (VIG) se está adoptando rápidamente, con Fineo captando una cuota del mercado neerlandés de renovación. Los países nórdicos lideran el consumo per cápita, impulsados por estrictos códigos de valor U inferiores a 0.6 W/m²K. Por último, Grecia, que se beneficia del auge hotelero impulsado por el turismo, especificó una cantidad sustancial de acristalamiento en 2025.
Panorama competitivo
El mercado europeo de vidrio plano está consolidado. Saint-Gobain, NSG Group, Şişecam y AGC controlan una parte significativa de la capacidad de producción de vidrio flotado. Sin embargo, una multitud de fabricantes independientes de recubrimientos y unidades de vidrio aislante contribuyen a un panorama fragmentado en la cadena de suministro. En marzo de 2025, Saint-Gobain afianzó su control sobre los recubrimientos de baja emisividad de alta gama con la adquisición de Glass Service. Mientras tanto, Guardian Glass abandonó Luxemburgo en 2024, reduciendo la oferta comercial pero reforzando sus contratos con el sector automotriz [1].
Los costes del carbono bajo el RCDE UE afectaron los márgenes de Saint-Gobain. Esto impulsó a la empresa a centrarse en la electrificación y los Acuerdos de Compra de Energía (PPA). Las inversiones de Şişecam en Bulgaria y España están preparadas para aprovechar las capacidades de vidrio solar y de hidrógeno. Simultáneamente, NSG ha estado canalizando recursos hacia una línea de revestimientos polaca, con la vista puesta en las renovaciones en Europa Central.
La innovación ha ido en aumento: en 2025, la EPO otorgó varias patentes de vidrio, muchas de ellas centradas en capas de plata más delgadas que reducen los costos de material [2] Oficina Europea de Patentes, “Patentes de Tecnología del Vidrio 2025”, epo.org . Fineo VIG de AGC y AviSafe de Pilkington están aprovechando nichos de alta gama, logrando aumentos de precio notables. Además, Press Glass ha automatizado el corte de IGU jumbo, reduciendo la mano de obra en obra y optimizando los cronogramas de fachadas.
Líderes de la industria del vidrio plano en Europa
Saint-Gobain
AGC Inc.
Şisecam
Koch Industries
Hoja de Nippon Glass Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2025: AGC Inc. ha anunciado el lanzamiento de una línea de producción de vidrio plano modernizada en su planta AGC Barevka en Teplice, operada por su subsidiaria, AGC Glass Europe SA. Conocida como el “Proyecto de investigación y desarrollo Volta”, esta iniciativa, desarrollada en colaboración con Saint-Gobain, incorpora un horno piloto que utiliza una innovadora tecnología de producción de vidrio plano, lo que marca un hito mundial.
- Septiembre de 2024: AGC Glass Europe, filial de la empresa global AGC Inc., ha formado una alianza estratégica con ROSI, una de las empresas líderes especializada en la recuperación y el reciclaje de materias primas de alto valor de la industria fotovoltaica. Esta colaboración busca impulsar el reciclaje y la reutilización del vidrio fotovoltaico para la producción de vidrio plano.
Alcance del informe sobre el mercado europeo del vidrio plano
El vidrio plano, a menudo llamado vidrio en láminas o placas, se utiliza con frecuencia para crear paneles solares, ventanas, espejos y puertas. Se funden arena, sílice, piedra caliza y carbonato de sodio para crear el líquido, que luego se enfría para crear el producto del espesor requerido.
El informe del mercado europeo del vidrio plano se segmenta por tipo de producto, sector de consumo y geografía. Por tipo de producto, el mercado se divide en recocido, revestido, reflectante, procesado y espejos. Por sector de consumo, se segmenta en edificación y construcción, automoción, energía solar y fotovoltaica, mobiliario y decoración de interiores, entre otros. El informe también abarca el tamaño del mercado y las previsiones del vidrio plano en seis países de las principales regiones europeas. Para cada segmento, el tamaño del mercado y las previsiones se basan en el valor (USD).
Por tipo de producto
| Recocido (incl. teñido) |
| Recubierto (baja emisividad, control solar) |
| reflexivo |
| Procesado (templado, laminado, IGU) |
| Espejos |
Por industria del usuario final
| Maquinaria de construcción usada |
| Motorium |
| Solar y fotovoltaica |
| Muebles y decoración de interiores |
| Otros (Electrodomésticos, Ferrocarril, Marina) |
Por geografía
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Polonia |
| Benelux |
| Países nórdicos (Suecia, Noruega, Dinamarca, Finlandia) |
| El resto de Europa |
| Por tipo de producto | Recocido (incl. teñido) |
| Recubierto (baja emisividad, control solar) | |
| reflexivo | |
| Procesado (templado, laminado, IGU) | |
| Espejos | |
| Por industria del usuario final | Maquinaria de construcción usada |
| Motorium | |
| Solar y fotovoltaica | |
| Muebles y decoración de interiores | |
| Otros (Electrodomésticos, Ferrocarril, Marina) | |
| Por geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Polonia | |
| Benelux | |
| Países nórdicos (Suecia, Noruega, Dinamarca, Finlandia) | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado europeo de vidrio plano en 2026?
El tamaño del mercado europeo de vidrio plano ascendió a USD 21.19 mil millones en 2026, y se proyecta que alcance los USD 24.94 mil millones para 2031 con una CAGR del 3.31%.
¿Qué segmento de productos se está expandiendo más rápidamente?
Las variantes procesadas, como las unidades templadas, laminadas y aisladas, están creciendo a un ritmo del 3.61 % anual.
¿Por qué está aumentando la demanda de vidrio solar?
El plan REPowerEU tiene como objetivo alcanzar una capacidad solar de 600 GW para 2030, lo que impulsará la necesidad anual de 240 millones de m² de sustratos estampados y revestidos.
¿Cómo afectan los precios del carbono a los productores?
Las asignaciones del EU-ETS de 85 EUR t CO₂ ahora agregan aproximadamente un 8% a los costos del vidrio recocido, lo que acelera las inversiones en descarbonización.
¿Qué país lidera los ingresos regionales?
Alemania aporta el 28.63% de los ingresos, respaldados por un subsidio de 14 millones de euros para el reemplazo de ventanas y códigos energéticos estrictos.


