

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 14.88 mil millones |
| Tamaño del mercado (2031) | USD 25.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.21% CAGR |
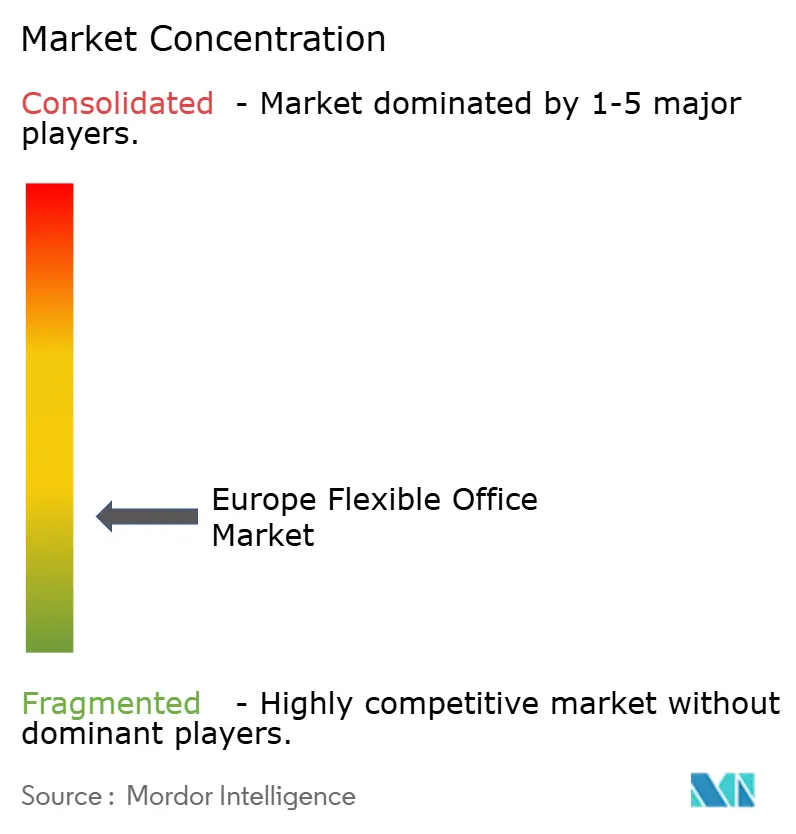
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de oficinas flexibles por Mordor Intelligence
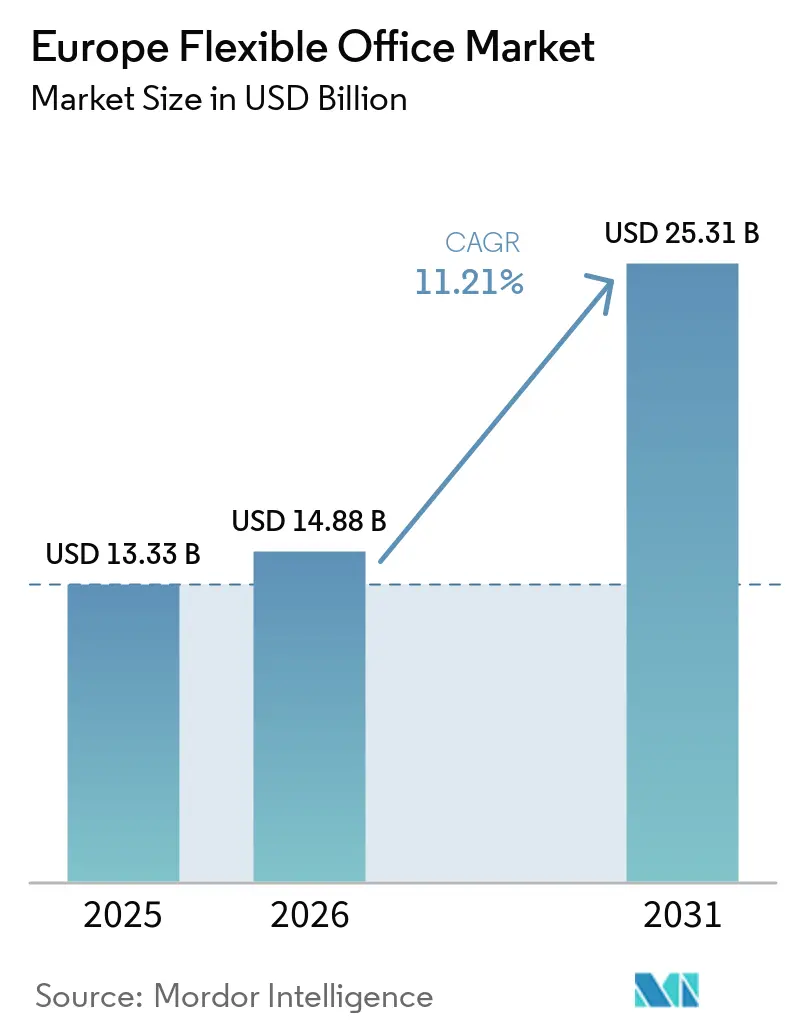
Se proyecta que el tamaño del mercado europeo de oficinas flexibles será de USD 13.33 mil millones en 2025, USD 14.88 mil millones en 2026, y alcanzará USD 25.31 mil millones para 2031, creciendo a una CAGR del 11.21% de 2026 a 2031. La revaluación del año base, que ahora captura el inventario de oficinas con servicios previamente no rastreado, así como los escritorios flexibles integrados dentro de las sedes corporativas, produjo el fuerte cambio escalonado de 2025-2026, alineando los informes europeos con las normas de contabilidad de arrendamientos IFRS 16 de América del Norte [1] Oficina Estadística de Eurostat, “Inflación de costos de construcción en Europa”, ec.europa.eu . Las políticas de trabajo híbrido que requieren de tres a cuatro días en la oficina cada semana, junto con la creciente demanda de edificios de Grado A, certificados ESG, han creado una base sólida para los ocupantes que ven el espacio flexible como un componente esencial de la cartera en lugar de capacidad de pico. El análisis de ocupación basado en IA y la conectividad 5G privada están impulsando los ingresos por puesto de trabajo y reduciendo las barreras de entrada para los operadores independientes. Mientras tanto, los préstamos vinculados a la sostenibilidad canalizan capital hacia proyectos de modernización, ampliando la oferta de alta calidad y manteniendo una baja tasa de desocupación en los activos premium.
Conclusiones clave del informe
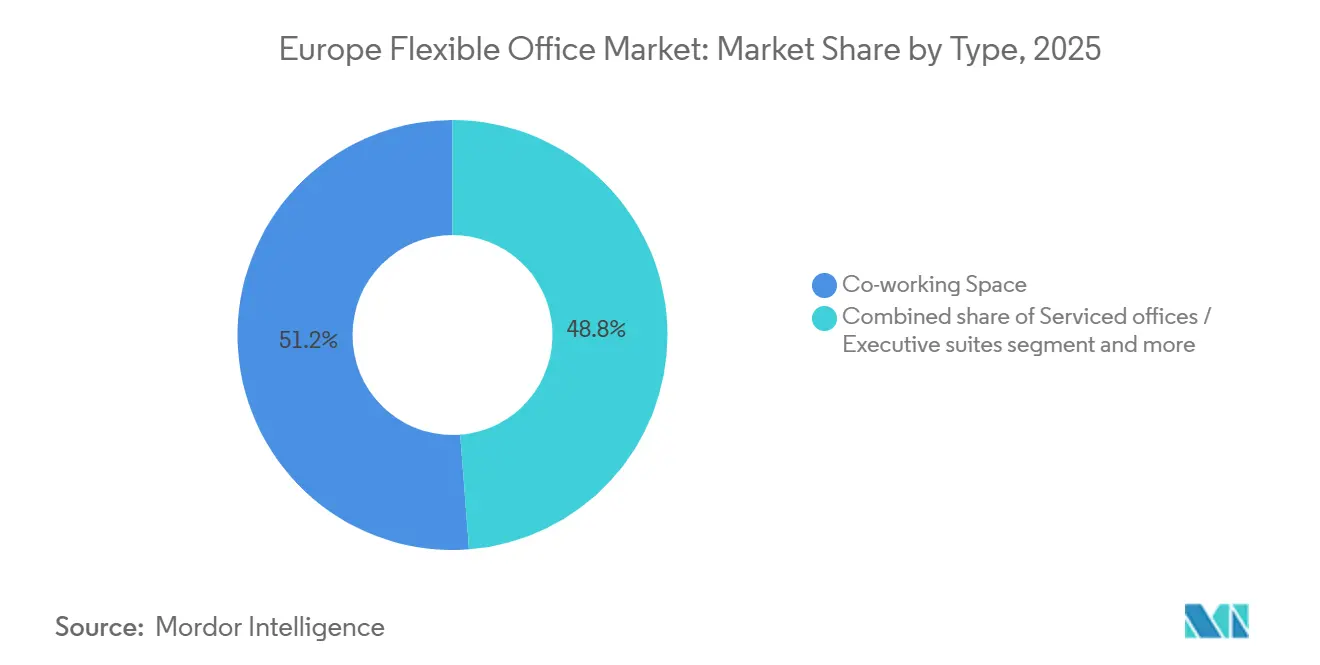
- Por tipo, los espacios de coworking lideraron con una participación de ingresos del 51.22 % en 2025, mientras que se prevé que las suites ejecutivas y con servicios se expandan a una CAGR del 12.1 % hasta 2031.
- Por sectores, las tecnologías de la información y los servicios basados en TI capturaron el 32.11% de la cuota de mercado de oficinas flexibles de Europa en 2025; se proyecta que la banca, los servicios financieros y los seguros crecerán más rápido, a una CAGR del 11.98% hasta 2031.
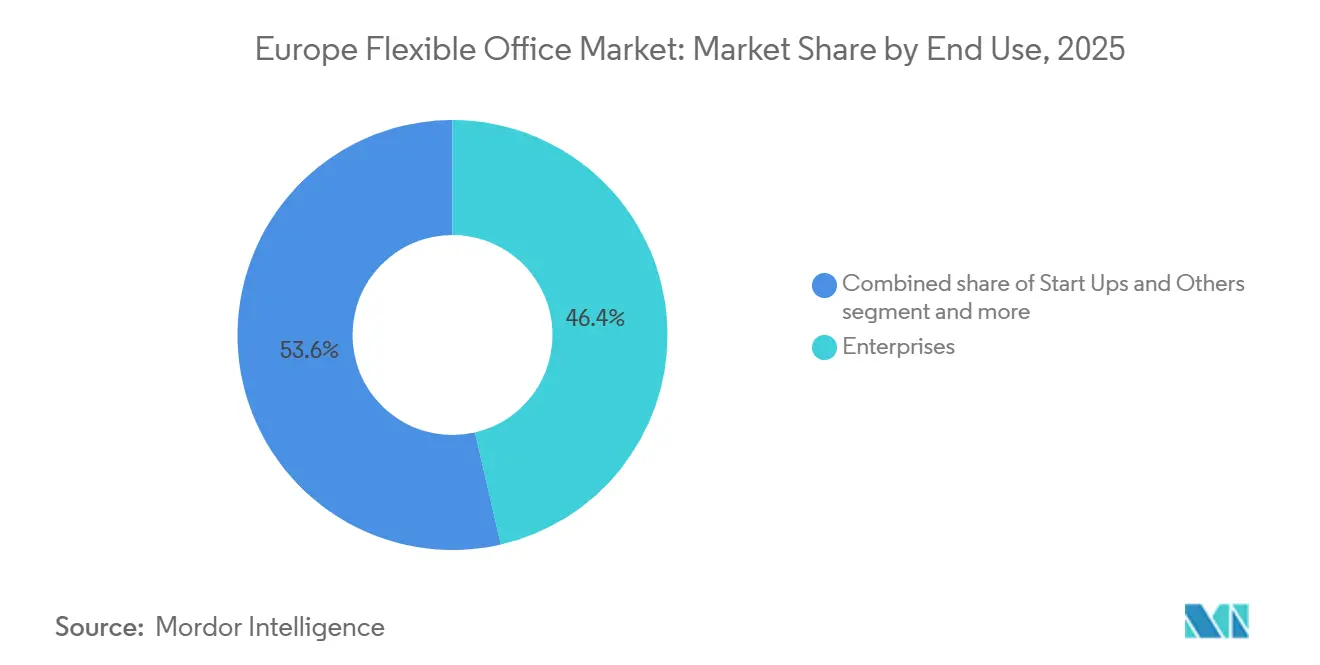
- Por uso final, las empresas representaron el 46.4% de la demanda en 2025, mientras que se prevé que los trabajadores autónomos aumenten a una CAGR del 12.55% entre 2026 y 2031.
- Por geografía, el Reino Unido contribuyó con el 26.8% de los ingresos de 2025, aunque Alemania está preparada para registrar el mayor crecimiento nacional, con una CAGR del 13.01% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de oficinas flexibles en Europa
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Vuelo hacia la calidad hacia oficinas flexibles de Grado A que cumplen con los criterios ESG | + 2.1% | Reino Unido, Alemania, Francia, región nórdica | Largo plazo (≥4 años) |
| Las políticas obligatorias de oficina de 3 a 4 días sustentan la demanda de espacios flexibles híbridos | + 1.8% | Reino Unido, Alemania, Francia, Benelux | Mediano plazo (2-4 años) |
| La descarbonización corporativa y la taxonomía de la UE aceleran la modernización de los centros flexibles | + 1.5% | UE-27, en particular Alemania, Francia y Países Bajos | Largo plazo (≥4 años) |
| Los préstamos vinculados a lo verde desbloquean la refinanciación de activos en dificultades en espacios flexibles | + 1.2% | Reino Unido, Francia, Alemania, España | Mediano plazo (2-4 años) |
| El análisis de ocupación basado en IA aumenta los ingresos por estación de trabajo | + 0.9% | Reino Unido, Alemania y mercados nórdicos | Corto plazo (≤2 años) |
| La implementación de un host neutral 5G privado reduce las barreras de TI para las oficinas flexibles satelitales | + 0.7% | Alemania, Reino Unido, Francia, Europa central y oriental | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Vuelo hacia la calidad: oficinas flexibles de primera categoría que cumplen con los estándares ESG
Los ocupantes están optando por edificios de mayor categoría que ofrecen un rendimiento ambiental verificable, lo que amplía la prima de alquiler para espacios certificados a un 15-20 % con respecto a los activos secundarios en 2025. Las normas de la Directiva de la UE sobre Informes de Sostenibilidad Corporativa exigen la divulgación de las emisiones de Alcance 3 de los inmuebles arrendados, lo que convierte a los espacios no certificados en un lastre reputacional. Operadores como IWG y The Office Group publican métricas detalladas de intensidad de carbono y tienen compromisos de cero emisiones netas para toda su cartera. A su vez, los propietarios prefieren las colaboraciones de reparto de ingresos con marcas flexibles que ayudan a reducir el riesgo de los activos varados. Esta fuga de calidad consolida la resiliencia de los precios de los centros flexibles de primera categoría, incluso mientras proliferan los incentivos en los edificios de menor categoría.
Las políticas obligatorias de oficina de 3 a 4 días sustentan la demanda de espacios flexibles híbridos
Los mayores empleadores de Europa han convertido los horarios híbridos temporales en políticas permanentes. Vodafone requiere ocho días de oficina al mes, el Banco Central Europeo ha extendido su marco híbrido hasta 2027, y Microsoft mantiene una regla de tres días para el personal regional [2] Vodafone Group, “Política de trabajo híbrido”, vodafone.com . Dado que la asistencia diaria sigue siendo impredecible, las empresas se protegen bloqueando membresías plurianuales que garantizan capacidad adicional, asegurando una ocupación estable para los operadores. Los cambios de política, como la orden de Stellantis de regresar a tiempo completo en 2024, subrayan la volatilidad, reforzando los espacios flexibles como seguro contra cambios de mandato. Incluso con reducciones de personal tecnológico, las proporciones de escritorios por empleado están aumentando, lo que respalda el crecimiento de los ingresos. Este cambio estructural explica por qué el mercado europeo de oficinas flexibles continúa expandiéndose a pesar de los despidos cíclicos.
La descarbonización corporativa y la taxonomía de la UE aceleran la modernización de los centros flexibles
La Directiva revisada sobre el Rendimiento Energético de los Edificios exige que todo el parque no residencial alcance al menos la clase E de EPC para 2030 y la clase D para 2033, lo que obliga a realizar profundas renovaciones energéticas en toda Europa. Los operadores de edificios flexibles firman contratos de arrendamiento a largo plazo para oficinas secundarias con descuento, utilizan los fondos de deuda verde para financiar mejoras y reabren como centros que cumplen con los criterios ESG. HB Reavis obtuvo 134 millones de dólares de financiación verde en 2024, mientras que Oxford Properties refinanció 198 millones de dólares vinculados a reducciones graduales de la intensidad de carbono. Las renovaciones prolongan la vida útil de los activos y liberan primas de alquiler, generando un mercado de dos velocidades que favorece a los propietarios con capital y conocimientos técnicos. En combinación con los compromisos de descarbonización de los inquilinos, la regulación garantiza una demanda a largo plazo de oferta flexible que cumpla con los requisitos.
Los préstamos vinculados a la sostenibilidad facilitan la refinanciación de activos en dificultades en el espacio flexible
Los instrumentos vinculados a la sostenibilidad reducen los costes de financiación para proyectos de modernización. Barings, Ardian y AXA IM gestionaron conjuntamente más de 627 millones de dólares en financiación verde para las reformas de Manchester, Madrid y París durante 2024. Los márgenes de los préstamos se reducen una vez que los edificios alcanzan los hitos de certificación, lo que alinea a prestamistas y prestatarios. Una deuda más barata permite a los operadores suscribir reposicionamientos agresivos, importando oferta de alta calidad a submercados con una tasa de desocupación de dos dígitos. Dado que los fondos refinancian a propietarios con dificultades, el mecanismo también mitiga el riesgo sistémico en la cartera de préstamos bancarios. Dado que la refinanciación convencional sigue siendo cara, el canal de la deuda verde seguirá acelerando las reformas de oficinas flexibles en el sector europeo de oficinas flexibles.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los altos costos de equipamiento y mantenimiento y equipamiento erosionan los márgenes de los operadores | –1.4% | Reino Unido, Alemania, Francia y mercados nórdicos | Corto plazo (≤2 años) |
| Las oficinas secundarias vacías reducen los alquileres flexibles con incentivos | –1.1% | España, Italia y mercados periféricos de la UE | Mediano plazo (2-4 años) |
| El escrutinio de la privacidad NIS2/RGPD retrasa la adopción de pequeñas marcas por parte de las grandes empresas | –0.8% | UE-27, en particular Alemania, Francia y Países Bajos | Mediano plazo (2-4 años) |
| Las brechas transfronterizas del IVA inflan el TCO para los ocupantes de varios países | –0.6% | En toda la UE | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos costos de equipamiento y mantenimiento y equipamiento erosionan los márgenes de los operadores
La inflación de los costos de construcción se situó entre el 8 % y el 12 % anual en 2024-2025, lo que elevó el gasto en equipamiento premium a entre 870 y 1,305 USD por m². Los controles avanzados de climatización, la iluminación LED y los sensores inteligentes para edificios, exigidos por el cumplimiento de la Taxonomía de la UE, añaden un 15 % a los presupuestos. Dado que las nuevas obras suelen tardar entre 18 y 24 meses en alcanzar el punto de equilibrio, los operadores con limitaciones de capital corren el riesgo de una pérdida de liquidez prolongada. Las marcas más pequeñas que carecen de acuerdos de compra a granel o ingeniería interna son las más expuestas, lo que las empuja hacia nichos de trabajo freelance de menor valor y las aleja de los contratos empresariales.
Las oficinas secundarias vacías reducen los alquileres flexibles con incentivos
La vacancia de oficinas en el mercado secundario europeo supera el 12% en muchas ciudades, lo que impulsa a los arrendadores a ofrecer periodos de 12 a 18 meses sin alquiler y generosas bonificaciones por mejoras para los inquilinos. Para necesidades superiores a 50 escritorios, los contratos de arrendamiento convencionales pueden resultar entre un 20% y un 30% más económicos que las membresías de coworking una vez que se capitalizan los incentivos. Los operadores de espacios flexibles deben aceptar una menor utilización o apostar por edificios de primera calidad con certificación ESG donde la competencia entre arrendadores es escasa. La presión sobre los precios limita la diversificación geográfica y limita la demanda direccionable en mercados sensibles a los costes.
Análisis de segmento
Por tipo: Las suites con servicios ganan en demandas de privacidad
Los espacios de coworking capturaron el 51.22 % de los ingresos del mercado europeo de oficinas flexibles en 2025, lo que subraya su atractivo para los autónomos y las agencias creativas que valoran la colaboración. Sin embargo, se prevé que las oficinas con servicios y las suites ejecutivas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 12.1 % hasta 2031, superando la expansión general del tamaño del mercado europeo de oficinas flexibles, ya que los bancos y las empresas de consultoría priorizan la seguridad de los datos. El auge del segmento de servicios refleja la presión del cumplimiento de la NIS2; los diseños cerrados con climatización dedicada, acceso con cerradura y racks de servidores privados exigen primas de precio del 30-40 % [3] . Los operadores responden con productos híbridos que combinan suites privadas y salas comunes, equilibrando la confidencialidad con la comunidad.
La continua búsqueda de calidad fortalece la demanda de suites con servicios. IWG, por ejemplo, prealquiló 250,000 m² de nuevos espacios con certificación ESG en Alemania, Francia y España, en el marco de una alianza con Allianz Real Estate para 2025. Mientras tanto, los sistemas de acondicionamiento modular acortaron los plazos de construcción a ocho semanas, lo que acortó los ciclos de inversión y redujo el riesgo de expansión. La cuota de mercado del coworking sigue siendo importante, pero está disminuyendo a medida que las empresas reestructuran la cuota de mercado de oficinas flexibles en Europa, favoreciendo formatos que priorizan la privacidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por sector: BFSI supera la trayectoria de crecimiento de TI
Las tecnologías de la información y los servicios basados en TI representaron el 32.11 % de la demanda en 2025, lo que refleja la temprana adopción del teletrabajo y la agrupación en Londres, Berlín y Estocolmo. Sin embargo, los despidos en Meta y Amazon, que redujeron su presencia en oficinas europeas entre 2024 y 2025, moderan el crecimiento. Se proyecta que la banca, los servicios financieros y los seguros se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 11.98 % hasta 2031, el ritmo más rápido entre los sectores, ya que las normas de Basilea III hacen atractiva la ocupación fuera de balance. Las salas de proyecto seguras y las garantías de residencia de datos alinean las características de las suites con los requisitos de cumplimiento de la BFSI, lo que aumenta la contribución del segmento al mercado de oficinas flexibles en Europa.
Las empresas de consultoría y servicios profesionales mantienen un crecimiento constante de un dígito medio, utilizando centros flexibles para sus equipos en ciudades secundarias. Las startups de ciencias de la vida se ubican cerca de clústeres biotecnológicos como Cambridge y Basilea, lo que demanda oficinas adyacentes a laboratorios húmedos que pocos operadores pueden ofrecer, abriendo así oportunidades de nicho. En general, la diversificación sectorial protege al sector europeo de oficinas flexibles de las recesiones de un solo segmento y promueve una absorción sostenida a lo largo de los ciclos.
Por uso final: los autónomos aceleran más rápido
Las empresas representaron el 46.4 % de la demanda final en 2025, beneficiándose de descuentos por volumen y reservas prioritarias en días punta. Sin embargo, se prevé que los autónomos aumenten su tasa de crecimiento anual compuesta (TCAC) del 12.55 % entre 2026 y 2031, impulsados por las reformas fiscales para autoempresarios de 2024 en Francia y el sistema de pensiones portátil de Alemania. Estas políticas reducen el riesgo financiero de los autónomos, animándolos a cambiar sus oficinas en casa por escritorios profesionales. Los operadores ofrecen pases con menor compromiso, eventos comunitarios y paquetes con precios accesibles.
Las startups y las organizaciones sin ánimo de lucro conforman el grupo residual, con un crecimiento similar al del mercado europeo de oficinas flexibles. Las empresas en expansión valoran la ocupación con bajo consumo de capital que permite destinar capital al desarrollo de productos, mientras que las organizaciones sin ánimo de lucro valoran la capacidad de escalar rápidamente los escritorios para los ciclos de financiación de proyectos. Esta bifurcación obliga a los operadores a segmentar sus ofertas: Regus se centra en las necesidades empresariales, mientras que Spaces se dirige a los autónomos, lo que ilustra la estratificación de la marca dentro de las carteras.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado alemán de oficinas flexibles
Se prevé que Alemania registre una tasa de crecimiento anual compuesta (TCAC) del 13.01 % hasta 2031, la tasa más alta entre los principales mercados europeos. Los incentivos federales Mittelstand y las reformas urbanísticas en Berlín y Múnich han reducido los plazos de tramitación de permisos para las conversiones a nueve meses, acelerando la oferta de centros flexibles de primera categoría. Los sólidos programas de aprendizaje incorporan mano de obra cualificada a los centros de I+D, lo que genera una demanda de salas de proyectos de corta duración que se adaptan a la economía flexible. Las normas contables clasifican las membresías como contratos de servicios, lo que otorga a los directores financieros flexibilidad en sus balances y refuerza la adopción entre los exportadores de manufacturas que operan cada vez más con modelos de centros y radios.
Mercado de oficinas flexibles del Reino Unido
El Reino Unido mantuvo una participación del 26.8% en 2025, gracias a la concentración de servicios financieros y legales en Londres. Las fricciones en la cadena de suministro provocadas por el Brexit incrementaron los costos de acondicionamiento entre un 10% y un 15%, lo que atrajo a los usuarios hacia ciudades regionales como Mánchester y Edimburgo, donde el costo por puesto de trabajo es hasta un 50% menor. La NIIF 16 aún considera las membresías de menos de 12 meses como gastos operativos, lo que preserva el atractivo fuera de balance para los usuarios corporativos. A medida que el capital de préstamos verdes inunda los proyectos de modernización, los activos londinenses de alta gama mantienen precios premium, mientras que el inventario secundario enfrenta una persistente presión de vacantes.
Mercados europeos más amplios
Francia, España, Italia y el resto de Europa completan el panorama regional. París y Lyon dominan la oferta francesa; se espera que la simplificación fiscal para autónomos impulse la demanda de membresías de menor tamaño. La recuperación de España se centra en Madrid y Barcelona, impulsada por la externalización cercana que valora las canteras de talento bilingüe. Italia sigue fragmentada, pero se beneficia de las mejoras en la infraestructura de fibra óptica y de los incentivos para startups en Milán y Turín. Los mercados nórdicos exigen alquileres premium para espacios con certificación ESG, mientras que Europa Central y Oriental ofrece arbitraje de costes, pero lidia con deficiencias de infraestructura. Los mandatos de modernización a nivel de la UE sincronizan las mejoras de la oferta, priorizando el rendimiento energético y la sostenibilidad como criterios decisivos para los inquilinos.
Panorama competitivo
Los clientes empresariales se inclinan por marcas que ofrecen credenciales ISO 27001 y acuerdos de nivel de servicio unificados transfronterizos, lo que aumenta los costes de cambio y concentra la demanda en los niveles más altos. La alianza de IWG con Allianz Real Estate para 2025 añadirá 250,000 m² de espacio, todos ellos con el objetivo de obtener la certificación BREEAM Excellent, lo que consolidará aún más su foso empresarial.
Las maniobras estratégicas priorizan la flexibilidad del balance. WeWork se deshizo de 4 millones de dólares de deuda en su reestructuración de 2025, abandonó 170 sedes con bajo rendimiento y obtuvo 450 millones de dólares para actualizaciones tecnológicas, lo que le permitió centrarse en centros europeos de alto margen. The Office Group recaudó 253 millones de dólares de Blackstone a finales de 2024 para financiar renovaciones con criterios ESG e integrar análisis de ocupación propios, lo que indica el interés de los inversores por operadores con tecnología.
La tecnología y las alianzas son factores diferenciadores emergentes. Los operadores implementan análisis de IA para fijar precios dinámicos para los escritorios y se asocian con operadores de telecomunicaciones para el 5G privado, como se vio en el buque insignia de Huckletree en Paddington, que utiliza la conectividad de BT. La construcción modular reduce los tiempos de acondicionamiento, lo que permite a los competidores aprovechar las oportunidades en ciudades secundarias antes de que las empresas establecidas se movilicen. Las plataformas agregadoras como Deskpass amenazan con mercantilizar la oferta de escritorios, lo que obliga a las marcas a ampliar sus paquetes de servicios (programas de bienestar, eventos seleccionados y gestión de instalaciones basada en datos) para preservar su poder de fijación de precios.
Líderes de la industria de oficinas flexibles en Europa
Empresas del Grupo Regus
Trabajamos
El grupo de la oficina
Espacio mental
Guau
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Great Portland Estates confirmó que la primera fase de 28,700 pies cuadrados de su conversión totalmente administrada en City Tower, Londres EC2, ahora está 100 % alquilada o en oferta, asegurando USD 5.3 millones en alquiler anual y lanzando la segunda fase de 19,900 pies cuadrados para marzo de 2026.
- Enero de 2026: IWG acordó acuerdos para más de 60,000 pies cuadrados de nuevo espacio en el Reino Unido, incluidas inauguraciones en Elizabeth House en Bolton y 39 Fitzroy Square en Londres, para satisfacer la creciente demanda provincial de soluciones de trabajo híbridas.
- Octubre de 2025: Orega firmó un acuerdo de gestión con Brookfield Properties para entregar un espacio de trabajo flexible BREEAM Excellent de 23,252 pies cuadrados en CityPoint, Londres EC2, cuya inauguración está prevista para la primavera de 2026.
- Octubre de 2025: el operador sueco Ioffice adquirió United Spaces de Castellum, creando el grupo de espacios de trabajo flexibles más grande del país con 67,500 m² en 20 ubicaciones.
Alcance del informe sobre el mercado de oficinas flexibles en Europa
Una oficina flexible es un espacio de trabajo que ofrece a los empleados distintos lugares y formas de trabajar. A diferencia de las oficinas tradicionales con puestos de trabajo fijos y asignados, los trabajadores de un espacio de oficina flexible pueden elegir el área de la oficina que mejor se adapte al tipo de trabajo que necesitan realizar.
El mercado europeo de oficinas flexibles está segmentado por tipo (oficinas privadas, espacios de coworking y oficinas virtuales), usuario final (TI y telecomunicaciones, medios y entretenimiento, y comercio minorista y bienes de consumo) y geografía (Alemania, Reino Unido, Francia y el resto de Europa). El informe ofrece el tamaño del mercado y las previsiones en valores (USD) para todos los segmentos anteriores.
Por Tipo
| Espacio de trabajo conjunto |
| Oficinas con servicios / Suites ejecutivas |
| Otros (Híbrido, Oficina Virtual) |
Por sector
| Tecnología de la información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) |
| Consultoría empresarial y servicios profesionales |
| Otros servicios (venta minorista, ciencias biológicas, energía, jurídico) |
Por uso final
| Freelancers |
| Empresas |
| Start-Ups y otros |
Por país
| Alemania |
| Francia |
| UK |
| España |
| Italia |
| El resto de Europa |
| Por Tipo | Espacio de trabajo conjunto |
| Oficinas con servicios / Suites ejecutivas | |
| Otros (Híbrido, Oficina Virtual) | |
| Por sector | Tecnología de la información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) | |
| Consultoría empresarial y servicios profesionales | |
| Otros servicios (venta minorista, ciencias biológicas, energía, jurídico) | |
| Por uso final | Freelancers |
| Empresas | |
| Start-Ups y otros | |
| Por país | Alemania |
| Francia | |
| UK | |
| España | |
| Italia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño alcanzará el sector de espacios de oficina flexibles en Europa en 2031?
Se proyecta que el mercado alcance los USD 25.31 mil millones para 2031, expandiéndose desde los USD 14.88 mil millones en 2026 a una CAGR del 11.21%.
¿Qué tipo de producto está creciendo más rápido dentro de las oficinas flexibles?
Se prevé que las oficinas con servicios y las suites ejecutivas aumenten a una tasa de crecimiento anual compuesta (CAGR) del 12.1 % hasta 2031, ya que los bancos y los consultores exigen diseños centrados en la privacidad.
¿Por qué Alemania es el mercado nacional con mayor crecimiento?
Los incentivos federales Mittelstand, la zonificación simplificada para las conversiones y las sólidas normas de trabajo híbrido respaldan una CAGR del 13.01 % para las oficinas flexibles alemanas.
¿Cómo influyen las normas de sostenibilidad en el sector?
La taxonomía de la UE y la Directiva sobre el rendimiento energético de los edificios impulsan a los propietarios a modernizar su parque inmobiliario antiguo y a canalizar el capital de los préstamos verdes hacia centros flexibles con certificación ESG que generan primas de alquiler.
¿Qué tecnologías están mejorando la economía del operador?
Los análisis de ocupación impulsados por IA reducen la tasa de vacancia hasta en 15 puntos porcentuales, mientras que los segmentos 5G privados brindan conectividad de nivel empresarial sin costosas construcciones de fibra.
¿Quién posee la mayor cuota de mercado del sector de oficinas flexibles en Europa?
IWG sigue siendo el líder del mercado y, junto con WeWork, The Office Group, Mindspace y Wojo, los cinco principales operadores representan aproximadamente entre el 35 y el 40 % de los ingresos regionales.


