

Tamaño y participación del mercado de fluoropolímeros en Europa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | Kilotones 73.67 |
| Volumen de mercado (2031) | Kilotones 91.77 |
| Tasa de crecimiento (2026 - 2031) | 4.51% CAGR |
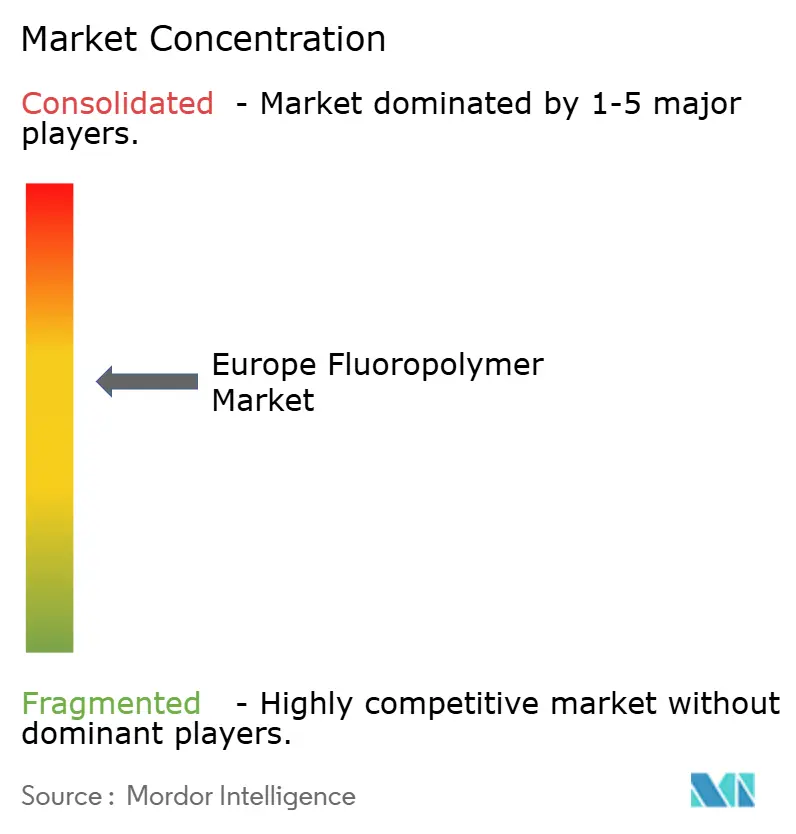
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de fluoropolímeros por Mordor Intelligence
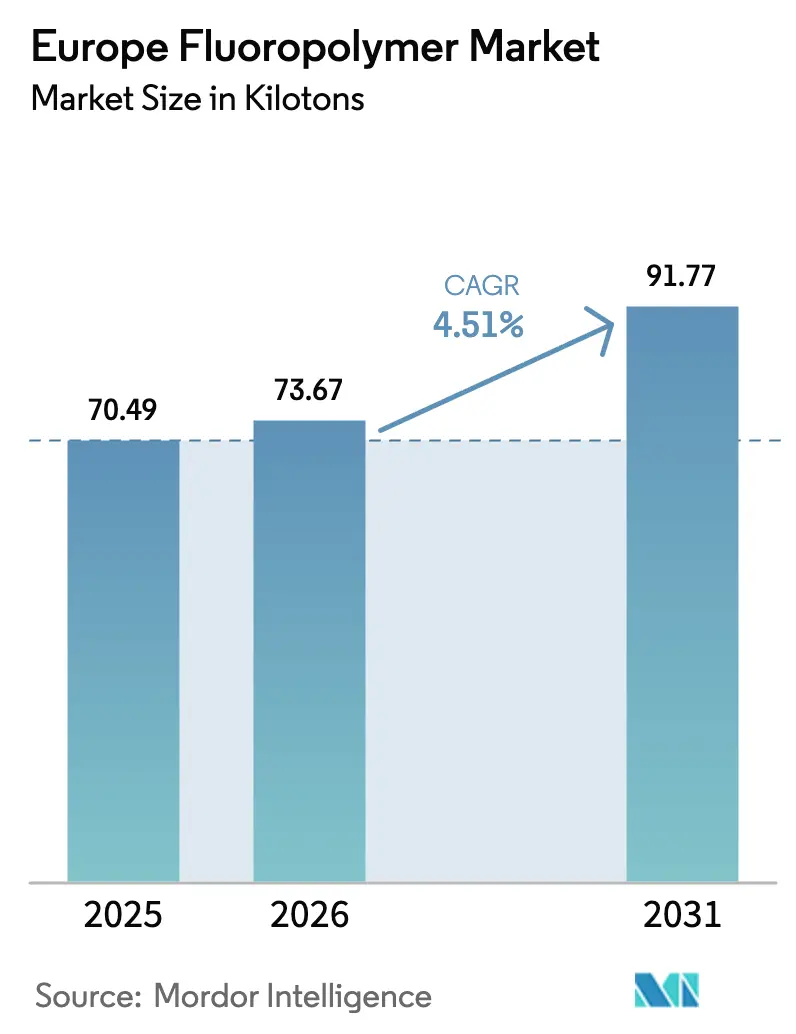
El mercado europeo de fluoropolímeros alcanzó un valor de 70.49 kilotoneladas en 2025 y se estima que crecerá de 73.67 kilotoneladas en 2026 a 91.77 kilotoneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.51% durante el período de pronóstico (2026-2031). El mercado europeo de fluoropolímeros está ganando volumen gracias a las baterías para vehículos eléctricos, los electrolizadores de hidrógeno verde y la infraestructura 5G, incluso a medida que se endurecen las regulaciones sobre PFAS en toda la región. La resiliencia de la demanda proviene de la inercia química, la estabilidad dieléctrica y el amplio rango de temperatura de servicio del material, características indispensables en sistemas de combustible para automóviles, herramientas para semiconductores y equipos de energía renovable. Los productores continúan orientando sus carteras hacia grados de PVDF, FEP y ETFE que cumplen con los requisitos para exenciones de uso esencial, al tiempo que buscan rutas de síntesis alternativas para reducir las emisiones. Sin embargo, el riesgo de suministro persiste debido a la volatilidad en la disponibilidad de fluorita como materia prima y a que la amplia definición de PFAS de la Agencia Europea de Sustancias Químicas podría ralentizar la concesión de permisos para nueva capacidad. La dinámica competitiva favorece a los proveedores integrados verticalmente que pueden otorgar licencias cruzadas de tecnología, integrarse en la producción de materias primas y desarrollar conjuntamente soluciones de última generación con usuarios finales de primer nivel.
Conclusiones clave del informe
- Por subresina, el politetrafluoroetileno (PTFE) lideró con el 50.62 % de la participación de mercado de fluoropolímeros en Europa en 2025, mientras que se proyecta que el fluoruro de polivinilideno (PVDF) registre la CAGR más rápida del 8.73 % hasta 2031.
- Por industria de usuario final, las aplicaciones industriales y de maquinaria representaron el 55.35 % del tamaño del mercado de fluoropolímeros de Europa en 2025; el sector automotriz está avanzando a una CAGR del 8.72 % hasta 2031.
- Por geografía, Alemania tuvo una participación en los ingresos del 24.05% del mercado europeo de fluoropolímeros en 2025; se prevé que Francia se expanda a una CAGR del 6.40% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de fluoropolímeros
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las estrictas normas de emisiones de automóviles de la UE impulsan el uso de PTFE en los sistemas de combustible | + 1.2% | Alemania, Francia, Italia | Mediano plazo (2-4 años) |
| Los aglutinantes de PVDF ganan cuota de mercado en las baterías de iones de litio para vehículos eléctricos | + 1.8% | Alemania, Francia, regiones nórdicas | Largo plazo (≥ 4 años) |
| El despliegue de 5G impulsa el uso de FEP/PTFE en cables de alta frecuencia | + 0.9% | Alemania, Reino Unido, Francia | Corto plazo (≤ 2 años) |
| El aligeramiento aeroespacial mejora el aislamiento de los cables ETFE/FEP | + 0.6% | Francia, Alemania, Reino Unido | Mediano plazo (2-4 años) |
| Los electrolizadores de hidrógeno verde necesitan juntas de PVDF/PFA | + 0.7% | Alemania, Países Bajos, regiones nórdicas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las estrictas normas de emisiones de automóviles de la UE impulsan el uso de PTFE en los sistemas de combustible.
Las regulaciones Euro 7 exigen menores pérdidas por evaporación, lo que impulsa a los fabricantes de automóviles a especificar mangueras, juntas y componentes de control de vapores revestidos de PTFE que resistan biocombustibles y mezclas de hidrógeno. Los fabricantes de equipos originales alemanes adoptan estas piezas para reducir las reclamaciones de garantía, mientras que los fabricantes de vehículos comerciales buscan intervalos de servicio más largos. El mercado europeo de fluoropolímeros se beneficia porque el PTFE cumple con los umbrales de permeabilidad, temperatura y resistencia química que los elastómeros alternativos no pueden igualar [1] Chemours, “Applications of PTFE and PVDF in Automotive and Battery Markets,” chemours.com.
Los aglutinantes de PVDF ganan cuota de mercado en las baterías de iones de litio para vehículos eléctricos
Las gigafábricas europeas requieren PVDF de alta pureza para unir los polvos catódicos sin comprometer la densidad energética ni la vida útil. El PVDF de grado batería tiene un precio elevado, ya que los fabricantes minimizan la presencia de metales traza que pueden provocar pérdidas de capacidad. La expansión de Nafion, con sede en Francia, garantiza el suministro local, y los fabricantes alemanes de células firman contratos plurianuales para protegerse de los riesgos del abastecimiento asiático. De este modo, el mercado europeo de fluoropolímeros capta un crecimiento descomunal gracias a la electrificación de la movilidad.
La implementación del 5G impulsa el uso de FEP/PTFE en cables de alta frecuencia
Los operadores de telecomunicaciones que instalan enlaces de 28 GHz prefieren los dieléctricos de FEP y PTFE para reducir la pérdida de inserción y la entrada de humedad. Los fabricantes de cables aprovechan la procesabilidad del FEP para la extrusión de paredes delgadas, mientras que el PTFE sigue siendo el referente de baja pérdida en las líneas de alimentación de antenas críticas. Los rápidos ciclos de implementación liberan la demanda de modernización a medida que se modernizan las instalaciones 4G existentes, lo que permite que el mercado europeo de fluoropolímeros se diversifique más allá de los segmentos industriales tradicionales.
El aligeramiento aeroespacial mejora el aislamiento de cables ETFE/FEP
Airbus y su cadena de suministro buscan reducir drásticamente los arneses de cableado, lo que se traduce directamente en ahorro de combustible. El ETFE y el FEP permiten paredes de aislamiento más delgadas sin sacrificar la resistencia al corte ni la resistencia al fuego. La estabilidad a la radiación es otra ventaja para el cableado de aviónica a gran altitud. A medida que las aeronaves de nueva generación incorporan más subsistemas eléctricos, los cables con aislamiento de fluoropolímero proliferan en las estructuras, lo que sustenta el crecimiento del volumen en el mercado europeo de fluoropolímeros.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Medidas restrictivas contra las PFAS en toda la UE | -1.4% | En toda la UE, especialmente Alemania y los Países Bajos | Mediano plazo (2-4 años) |
| Precios volátiles de la materia prima de fluorita | -0.8% | La cadena de suministro global afecta a los productores de la UE | Corto plazo (≤ 2 años) |
| Estrechez en el suministro de gas flúor a la UE | -0.6% | Centros de producción de Alemania, Francia e Italia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Medidas restrictivas contra las PFAS en toda la UE
La propuesta de restricción universal de PFAS obliga a los fabricantes a evaluar las autorizaciones de sustancias, reformular productos e invertir en tecnología de mitigación. Los costos de cumplimiento aumentan a medida que los protocolos de análisis se vuelven más estrictos. Algunos estados miembros introducen plazos acelerados, lo que aumenta la incertidumbre para las decisiones de inversión. Aunque las exenciones por uso esencial siguen sobre la mesa, el mercado europeo de fluoropolímeros debe navegar por un mosaico de medidas nacionales que podrían frenar la demanda a corto plazo [2] Agencia Europea de Sustancias Químicas, “Propuesta de restricción universal de PFAS”, echa.europa.eu.
Precios de las materias primas volátiles de fluorita
Las interrupciones del suministro en China y los cuellos de botella logísticos en México provocaron un aumento de más del 5% en los precios de la fluorita a finales de 2024. Los convertidores europeos, dependientes de las importaciones, absorbieron la presión sobre los márgenes debido a la resistencia de los compradores finales a la fijación de precios. Los inventarios aumentaron, inmovilizando el capital circulante y reduciendo la flexibilidad de producción. La persistente volatilidad amenaza la utilización de la capacidad en el mercado europeo de fluoropolímeros.
Análisis de segmento
Por tipo de subresina: el predominio del PTFE se enfrenta al desafío del PVDF
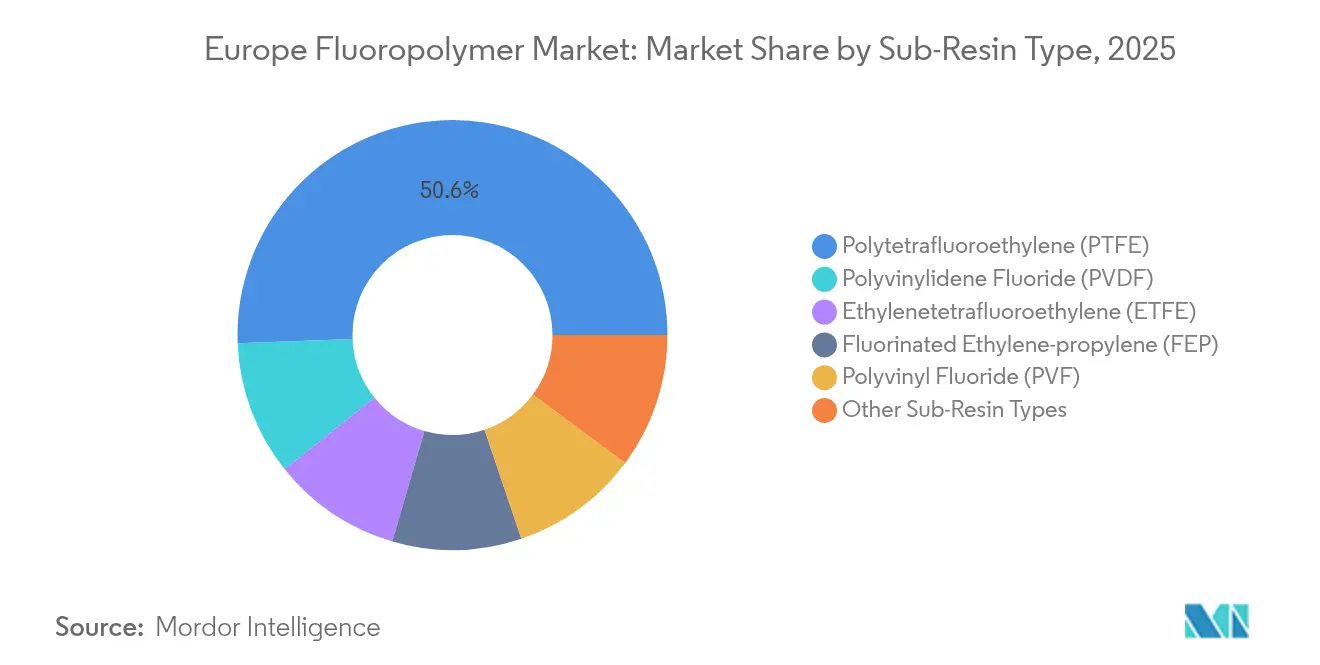
El PTFE representó el 50.62 % de la cuota de mercado europea de fluoropolímeros en 2025, lo que subraya su consolidado papel en juntas para procesamiento químico, bancos húmedos para semiconductores y sellos de alta temperatura. Sin embargo, el PVDF registra una tasa de crecimiento anual compuesta (TCAC) del 8.73 %, impulsada por la demanda de aglutinantes catódicos en las plantas europeas de baterías, que se preparan para una producción combinada de más de 400 GWh para 2030. Se prevé que el tamaño del mercado europeo de fluoropolímeros para el PVDF se amplíe, ya que los electrolizadores de hidrógeno verde y las láminas traseras fotovoltaicas también requieren esta resina. El FEP mantiene volúmenes estables de aislamiento de cables y alambres, mientras que el ETFE, valorado por su tenacidad mecánica, se expande en arneses de cableado aeroespacial y membranas arquitectónicas.
La presión regulatoria diverge el panorama: los productores de PTFE invierten en sistemas de captura de emisiones para proteger las exenciones de uso esencial, mientras que el PVDF gana visibilidad gracias a los incentivos para la cadena de suministro de baterías. Los copolímeros especiales abordan necesidades específicas en las industrias de semiconductores y aeroespacial, donde los grados convencionales resultan insuficientes. Los formuladores europeos también exploran resinas procesables por fusión con química de fluoración parcial para reducir la carga total de PFAS. Estas innovaciones refuerzan el mercado europeo de fluoropolímeros contra el riesgo de sustitución, a la vez que se alinean con los objetivos climáticos y de economía circular.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la maquinaria industrial lidera en medio del auge automotriz
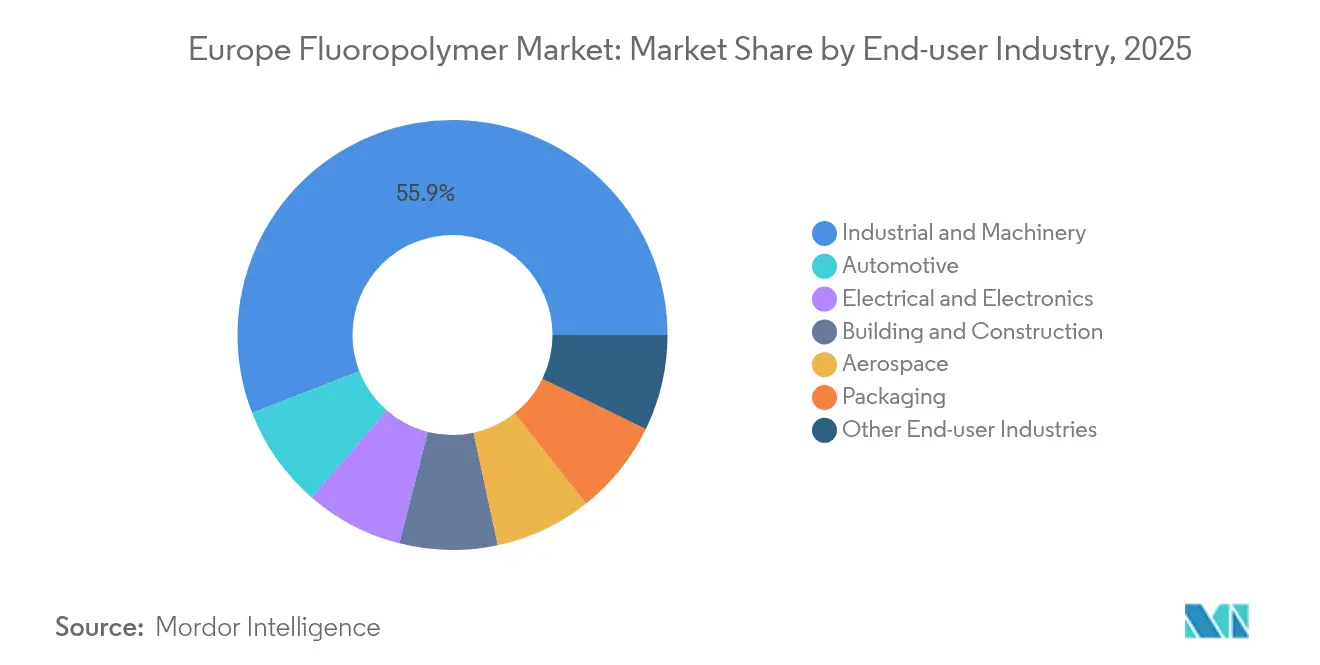
Las aplicaciones industriales y de maquinaria representaron el 55.35 % del mercado europeo de fluoropolímeros en 2025, gracias a su uso consolidado en revestimientos de bombas, asientos de válvulas y herramientas de fabricación de semiconductores. Muchos de estos usos se clasifican como servicios esenciales, lo que los protege de las prohibiciones generales de PFAS. Sin embargo, la demanda automotriz está creciendo a mayor velocidad, con una tasa de crecimiento anual compuesta (TCAC) del 8.72 %, ya que las piezas del sistema de combustible Euro 7, los módulos de batería de vehículos eléctricos y los circuitos de refrigeración de la electrónica de potencia especifican fluoropolímeros. Esta trayectoria es crucial debido a los altos volúmenes de unidades y a que los ciclos de homologación de los fabricantes de equipos originales (OEM) limitan la elección de materiales para varios años de fabricación.
Los volúmenes aeroespaciales fluctúan según el ritmo de construcción, pero siguen siendo estratégicamente importantes para aplicaciones de alto margen, como el aislamiento de cables y los anillos de sellado. El uso en edificación y construcción se enfrenta a restricciones en cuanto a membranas arquitectónicas en fachadas exteriores; sin embargo, los recubrimientos resistentes a productos químicos para techos industriales siguen ganando terreno. Los usos en electrónica se benefician de los embalajes avanzados y las actualizaciones de las antenas 5G, mientras que los volúmenes de embalajes flexibles se reducen tras la prohibición de la UE de los recubrimientos PFAS en contacto con alimentos. En general, diversos pilares de demanda sustentan el mercado europeo de fluoropolímeros, incluso con la contracción de algunos puntos de venta tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Alemania lidera el mercado europeo de fluoropolímeros con una participación del 24.05 % en 2025, gracias a su base de fabricantes de equipos originales (OEM) de automoción, complejos químicos a lo largo del Rin y fábricas de semiconductores de primer nivel. Los productores alemanes aprovechan las ventajas de la coubicación para suministrar revestimientos de PTFE para sistemas de combustible y lechada aglutinante de PVDF directamente a proveedores de primer nivel. La estrategia del país en materia de hidrógeno aumenta aún más la necesidad de juntas de PVDF en electrolizadores y pilas de combustible. Las universidades técnicas colaboran con consorcios industriales para optimizar el reciclaje de fluoropolímeros y capturar emisiones.
Francia, con una tasa de crecimiento anual compuesta (TCAC) del 6.40 %, se beneficia de la expansión de Nafion de Chemours y de un clúster aeroespacial centrado en Toulouse. La demanda de aislamiento de cables aumenta con el aumento de la producción de Airbus, mientras que las empresas químicas midstream desarrollan la síntesis de PVDF de bajas emisiones que reduce la ventilación de HF hasta en un 35 %. La política francesa también canaliza subvenciones a plantas piloto de economía circular, lo que mejora la resiliencia de las materias primas locales a medida que se desarrollan centros de hidrógeno verde en Dunkerque y Normandía, y los componentes de PVDF y PFA aseguran una demanda a largo plazo.
El mercado italiano se mantiene estable, ya que la reparación de equipos industriales y la producción de motores pequeños absorben piezas de PTFE y FEP, pero los altos costos energéticos y las normas más estrictas para la eliminación de PFAS frenan el crecimiento. El Reino Unido gestiona la divergencia regulatoria posterior al Brexit, manteniendo al mismo tiempo la demanda de ETFE y FEP en el cableado aeroespacial y de centros de datos. Los países de Europa del Este están aprovechando la reubicación de la cadena de suministro automotriz, lo que está impulsando el consumo regional de PVDF y PTFE. Los países nórdicos lideran la implementación de electrolizadores, impulsando la demanda de juntas y membranas de PVDF.
Panorama competitivo
El mercado europeo de fluoropolímeros presenta una concentración moderada. 3M, Arkema y Chemours controlan conjuntamente un volumen significativo gracias a sus minas cautivas de fluorita, plantas integradas de HF y su tecnología patentada de polimerización. Estas empresas desarrollan conjuntamente grados específicos para cada aplicación con clientes de los sectores de la automoción, la energía y la electrónica, firmando contratos plurianuales que respaldan la recuperación de la inversión de capital (Capex). En general, la inversión sostenida en I+D, la retrointegración y la colaboración con los clientes posicionan a los líderes del mercado para afrontar los retos de la regulación y la demanda cambiante en el mercado europeo de fluoropolímeros.
Líderes de la industria de fluoropolímeros en Europa
3M
AGC Inc.
Arkema
Syensqo
La empresa chemours
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Syensqo firmó contratos plurianuales para suministrar su fluoruro de polivinilideno (PVDF) Solef para baterías a fabricantes de equipos originales (OEM) de automoción y fabricantes de baterías. Las entregas se realizarán desde la planta de vanguardia de Syensqo en Tavaux, Francia, que aprovecha su tecnología de suspensión de PVDF.
- Junio de 2024: AGC Chemicals Europe, Ltd., filial de AGC Inc., suministró la película Fluon ETFE para la fachada del Allianz Arena de Múnich, Alemania. Esta película es resistente al calor, a los productos químicos y a diversas condiciones climáticas, lo que permite que la fachada del Allianz Arena se mantenga intacta y funcional tras años de exposición.
Alcance del informe sobre el mercado de fluoropolímeros en Europa
Aeroespacial, Automotriz, Edificación y Construcción, Electricidad y Electrónica, Industrial y Maquinaria, Embalaje se clasifican por sector de usuario final. El etileno-tetrafluoroetileno (ETFE), el etileno-propileno fluorado (FEP), el politetrafluoroetileno (PTFE), el polifluoruro de vinilo (PVF) y el fluoruro de polivinilideno (PVDF) se clasifican por subtipo de resina. Francia, Alemania, Italia, Rusia y el Reino Unido se clasifican por país.| Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) |
| Politetrafluoroetileno (PTFE) |
| Fluoruro de polivinilo (PVF) |
| Fluoruro de polivinilideno (PVDF) |
| Otros tipos de subresinas |
| Aeroespacial |
| Motorium |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Industriales y Maquinaria |
| Embalaje |
| Otras industrias de usuarios finales |
| Francia |
| Alemania |
| Italia |
| Russia |
| Reino Unido |
| El resto de Europa |
| Por tipo de subresina | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | |
| Politetrafluoroetileno (PTFE) | |
| Fluoruro de polivinilo (PVF) | |
| Fluoruro de polivinilideno (PVDF) | |
| Otros tipos de subresinas | |
| Por industria del usuario final | Aeroespacial |
| Motorium | |
| Maquinaria de construcción usada | |
| Eléctrica y electrónica | |
| Industriales y Maquinaria | |
| Embalaje | |
| Otras industrias de usuarios finales | |
| Por geografía | Francia |
| Alemania | |
| Italia | |
| Russia | |
| Reino Unido | |
| El resto de Europa |
Definición de mercado
- Industria del usuario final - La edificación y la construcción, el embalaje, la automoción, la industria aeroespacial, la maquinaria industrial, la electricidad y la electrónica, y otras, son las industrias de usuarios finales consideradas en el mercado de los fluoropolímeros.
- Resina - Bajo el alcance del estudio, se consideran resinas de fluoropolímeros vírgenes como el politetrafluoroetileno, el fluoruro de polivinilideno, el fluoruro de polivinilo, el etileno-propileno fluorado, el etilenotetrafluoroetileno, etc. en las formas primarias.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




