

Tamaño y participación del mercado europeo de logística de la cadena de frío de alimentos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
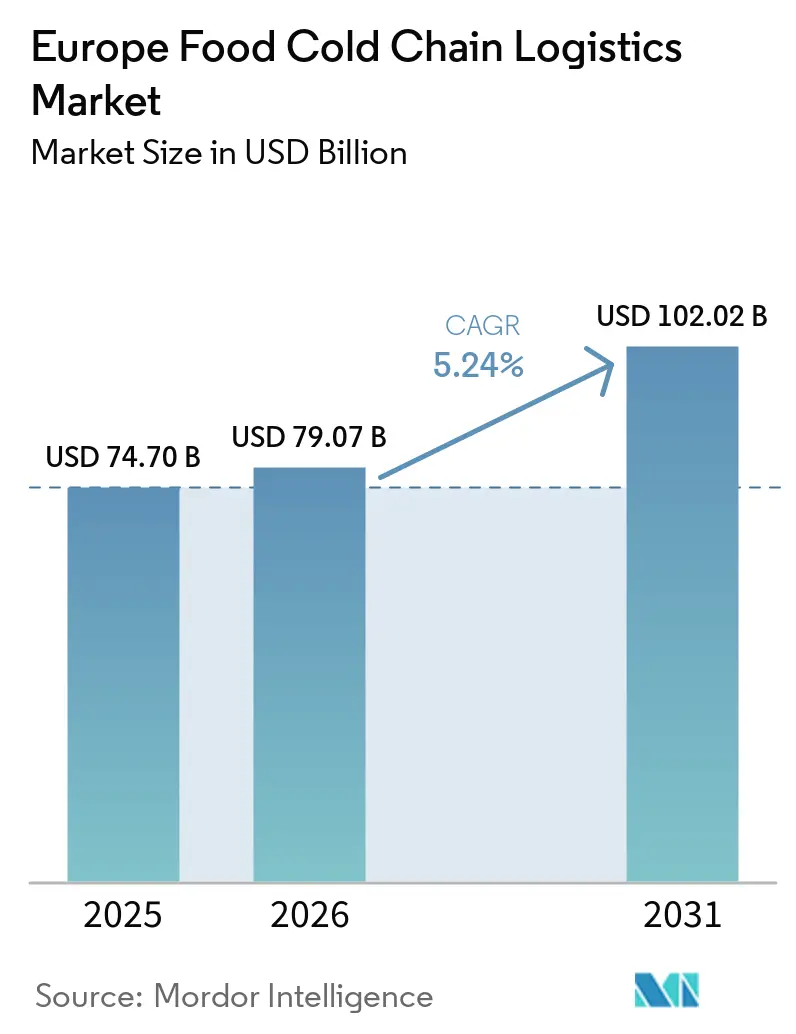
| Tamaño del mercado (2026) | USD 79.07 mil millones |
| Tamaño del mercado (2031) | USD 102.02 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.24% CAGR |
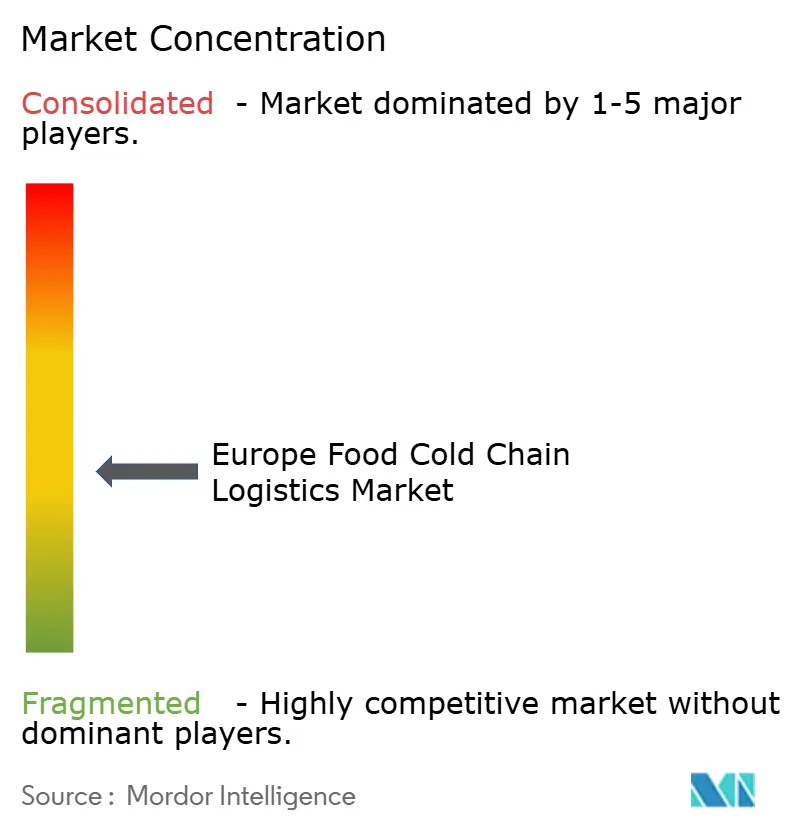
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de logística de la cadena de frío alimentaria por Mordor Intelligence
El mercado europeo de logística de cadena de frío para alimentos alcanzó un valor de 74.70 millones de dólares en 2025 y se estima que crecerá desde los 79.07 millones de dólares en 2026 hasta alcanzar los 102.02 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.24% durante el período de previsión (2026-2031).
Este crecimiento sostenido refleja una reestructuración regional de los modelos de distribución de alimentos, que acerca la capacidad con control de temperatura a los compradores urbanos. La presión regulatoria del Pacto Verde Europeo acelera la transición a refrigerantes naturales, lo que aumenta las necesidades de capital y reduce las emisiones durante el ciclo de vida de los operadores que cumplen con las normativas. Los persistentes controles aduaneros relacionados con el Brexit generan una nueva demanda de centros de cross-docking en puertos como Calais y Róterdam, mientras que el aumento del volumen del comercio electrónico reduce las ventanas de entrega y favorece los microcentros de distribución con zonas multitemperatura. La consolidación entre los especialistas paneuropeos se acelera a medida que los grupos de capital privado financian el desarrollo de redes, pero la escasez de impulsores estructurales y la volatilidad de los precios de la energía inflan los costes operativos y los márgenes de prueba.
Conclusiones clave del informe
- Por tipo de producto, la carne congelada y las aves de corral lideraron con el 31.05 % de la participación de mercado de logística de la cadena de frío de alimentos en Europa en 2025; se proyecta que las comidas preparadas y otros se expandirán a una CAGR del 8.93 % hasta 2031.
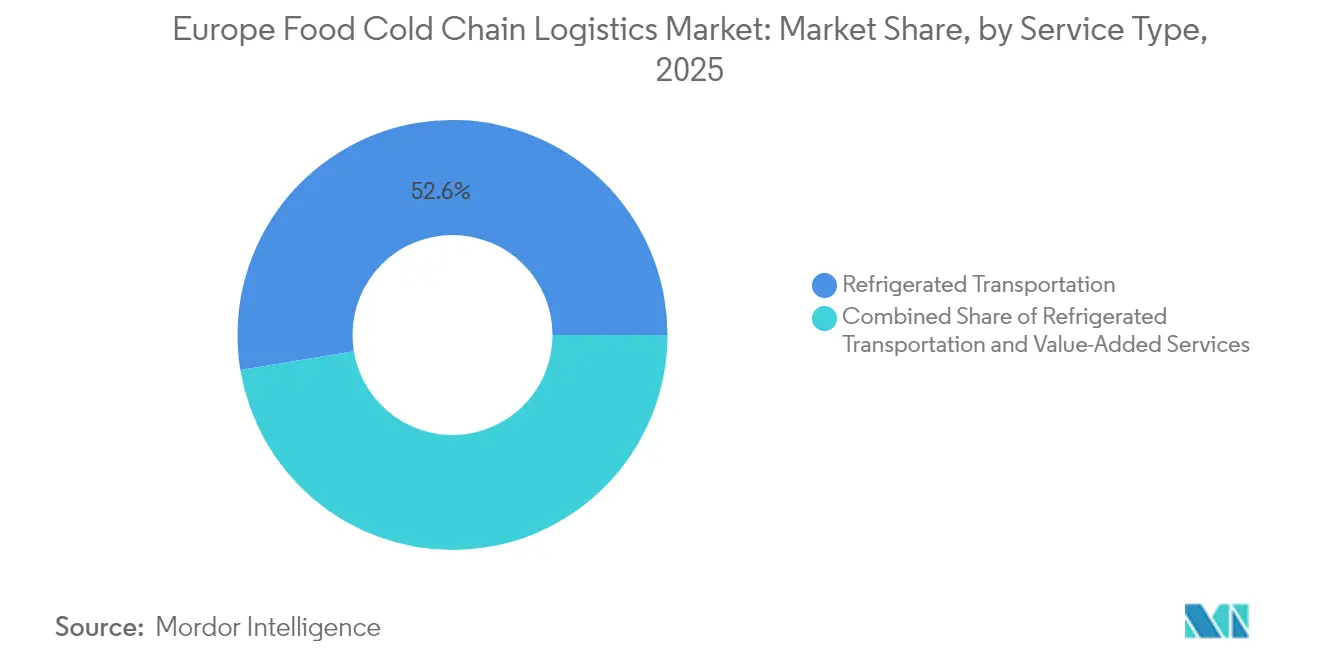
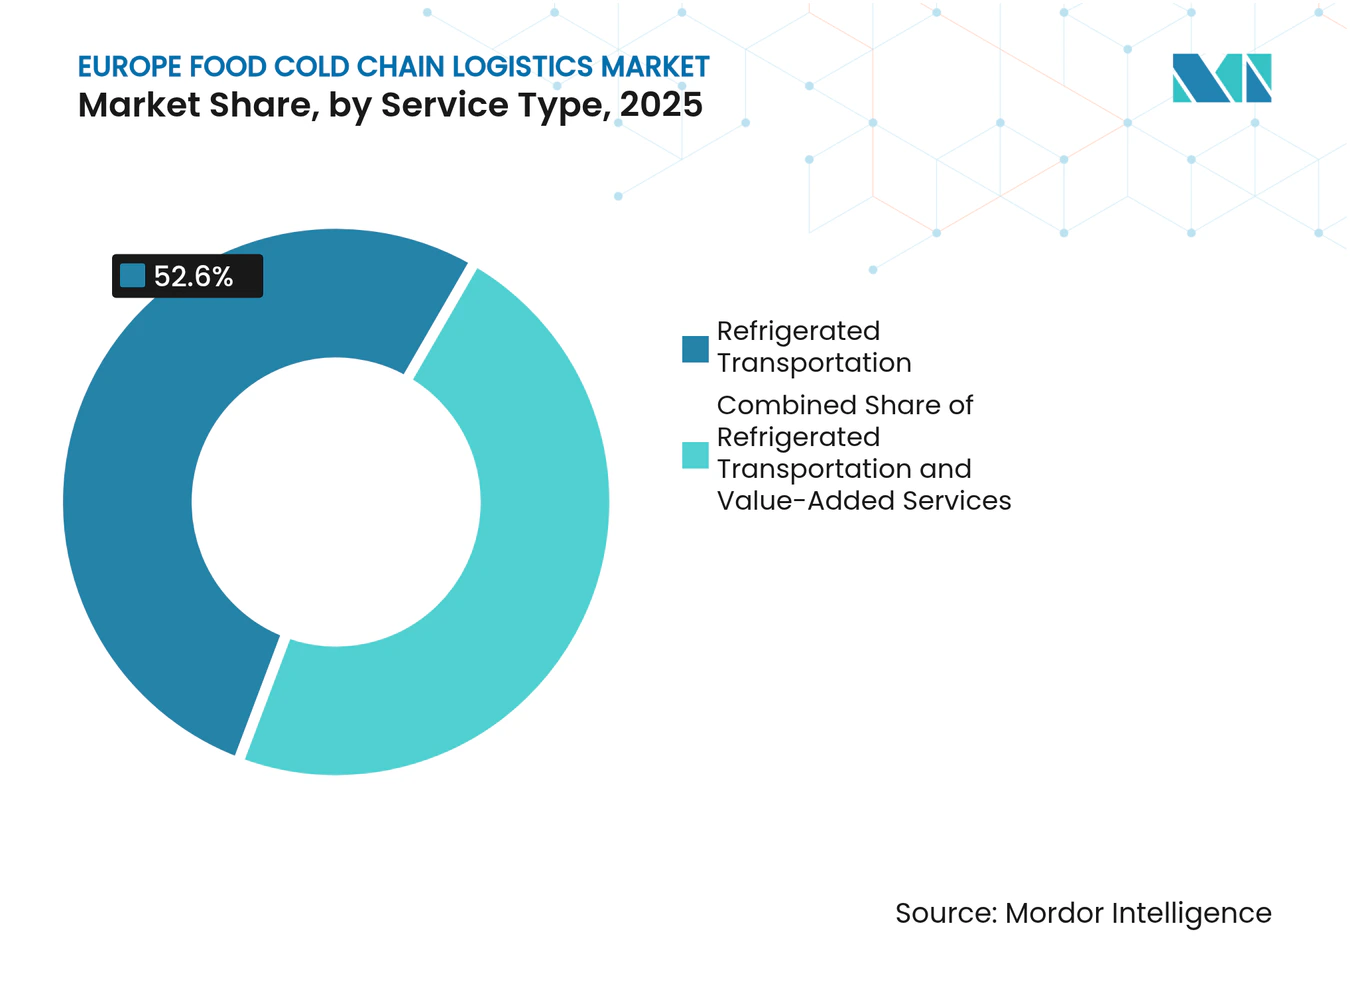
- Por tipo de servicio, el transporte refrigerado representó el 52.60 % de los ingresos del mercado logístico de la cadena de frío de alimentos de Europa en 2025, mientras que los servicios de valor agregado registran el crecimiento más rápido con una CAGR del 8.72 % hasta 2031.
- Por tipo de temperatura, la categoría Congelados representó el 60.10% del tamaño del mercado de logística de la cadena de frío de alimentos de Europa en 2025; se prevé que la categoría Ambiente aumente a una CAGR del 9.08% entre 2026 y 2031.
- Por geografía, Alemania siguió siendo el principal centro de la región en 2025, mientras que Polonia registró el mayor impulso de crecimiento entre los mercados de Europa del Este.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado logístico de la cadena de frío alimentaria en Europa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Transición a nivel europeo hacia redes de distribución de alimentos omnicanal | + 2.1% | Europa occidental, expandiéndose hacia el este | Mediano plazo (2-4 años) |
| El Pacto Verde Europeo, de obligado cumplimiento, pretende acelerar la adopción de refrigerantes naturales | + 1.3% | En toda la UE, el más fuerte se encuentra en el norte de Europa | Largo plazo (≥ 4 años) |
| La rápida incorporación de capacidad en la Península Ibérica impulsada por el crecimiento de las exportaciones agroalimentarias | + 1.0% | España, Portugal | Mediano plazo (2-4 años) |
| Aumento de la demanda de almacenamiento a temperaturas ultrabaja para análogos de carne de origen vegetal | + 0.5% | Reino Unido, Alemania, países nórdicos, Países Bajos | Corto plazo (≤ 2 años) |
| Las fricciones aduaneras posteriores al Brexit impulsan la demanda de centros de carga refrigerada de cross-docking | + 0.9% | Reino Unido, Francia, Países Bajos, Bélgica | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Transición a nivel europeo hacia redes de distribución de alimentos omnicanal
Los supermercados europeos están implementando modelos de recogida en tienda y entrega rápida que sustituyen los megaalmacenes individuales por densas agrupaciones de microcentros logísticos ubicados cerca de los centros urbanos. Los operadores responden implementando edificios modulares con zonas de congelados, refrigerados y a temperatura ambiente bajo un mismo techo, con el apoyo de un software avanzado de gestión energética que equilibra las cargas de refrigeración con las señales del precio de la energía. La adopción de la robótica en Dinamarca ilustra el impulso hacia la manipulación automatizada de palés, que comprime los ciclos de pedido a envío sin aumentar la plantilla. El éxito ahora depende de la seguridad de los escasos inmuebles urbanos y de la integración de sensores del Internet de las Cosas (IoT) que certifican el cumplimiento de la temperatura casi en tiempo real. A medida que estas redes distribuidas maduran, los proveedores de logística externos se diferencian mediante la optimización de rutas basada en datos que protege la integridad del producto durante las entregas en el mismo día.
Objetivos obligatorios del Pacto Verde Europeo que aceleran la adopción de refrigerantes naturales
La reducción gradual de gases fluorados obliga a los propietarios de almacenes a retirar refrigerantes de alto PCA y a rediseñar los sistemas para amoníaco o CO₂. Si bien la inversión inicial es alta, los operadores informan de un menor consumo de electricidad una vez que se implementan la recuperación de calor regenerativo y los compresores de velocidad variable. El programa ICCEE ilustra el compromiso de la industria al alcanzar un ahorro anual de 118 GWh en energía primaria y 64 millones de euros en inversiones relacionadas. Las empresas más grandes absorben el gasto mediante la refinanciación en los mercados de bonos verdes, mientras que las más pequeñas se enfrentan a la presión de fusiones a medida que se acercan los plazos de cumplimiento. La escasez de ingenieros con experiencia en refrigerantes naturales añade inflación salarial a los presupuestos de los proyectos, pero también genera una mano de obra especializada que refuerza la resiliencia técnica a largo plazo.
La rápida ampliación de capacidad en la Península Ibérica impulsada por el crecimiento de las exportaciones
España y Portugal invierten en cámaras de maduración y almacenes multitemperatura que conservan los productos cosechados durante el invierno del norte de Europa. Las nuevas conexiones ferroviarias de Almería a Róterdam reducen las emisiones por tonelada-kilómetro y satisfacen la demanda de minoristas que buscan cadenas de suministro bajas en carbono. Los sistemas de refrigeración con energía solar reducen el consumo de la red eléctrica durante el día y ofrecen ventajas en los costes operativos frente a sus competidores centroeuropeos. Las cámaras de atmósfera controlada prolongan la vida útil de las bayas y la fruta de hueso, lo que permite a los exportadores ibéricos obtener precios superiores en los supermercados escandinavos. Estas fortalezas regionales animan a las empresas nacionales de logística externa a asociarse con minoristas multinacionales interesados en la diversificación del surtido durante todo el año.
Aumento de la demanda de almacenamiento a temperaturas ultrabaja para alternativas de origen vegetal
Las empresas de carne vegetal especifican un almacenamiento a una temperatura de entre -23 °C y -25 °C, una temperatura más profunda que la de los congelados tradicionales. El estudio del ciclo de vida de Beyond Burger muestra que el transporte refrigerado contribuye al 40 % del impacto total del calentamiento global, lo que destaca la eficiencia energética como un riesgo para la reputación. Los operadores crean cámaras dedicadas dentro de los edificios existentes y añaden puertas con mayor aislamiento para limitar la penetración térmica durante las frecuentes operaciones de picking. La innovación se extiende a los palés de cambio de fase que estabilizan la temperatura central durante las transferencias entre muelles y a los remolques de doble refrigerante que se flexionan entre -25 °C y -18 °C. Los analistas pronostican una demanda de 25 millones de toneladas de proteína vegetal para 2030, lo que impulsará proyectos de capital upstream por valor de 27 XNUMX millones de dólares y consolidará la producción a temperaturas ultrabaja a largo plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La escasez de conductores en Continental infla las tarifas spot del transporte de mercancías refrigeradas por carretera | −1.4% | Paneuropeo, más grave en Europa del Este | Mediano plazo (2-4 años) |
| Alto CAPEX para el cumplimiento de la reducción gradual de gases fluorados en las instalaciones existentes | −0.8% | A nivel de la UE, el mayor impacto se produce en el sur de Europa | Mediano plazo (2-4 años) |
| La volatilidad de los precios de la energía en Alemania e Italia reduce los márgenes de los 3PL | −0.6% | Alemania, Italia | Corto plazo (≤ 2 años) |
| Disponibilidad limitada de almacenes refrigerados de clase A cerca de los puertos de nivel 1 (Felixstowe, Amberes, Hamburgo) | −0.5% | Reino Unido, Bélgica, Alemania | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La escasez de conductores en el continente aumenta los costos del transporte
Europa se enfrenta a 745,000 vacantes de conductores de camión para 2028, lo que equivale al 17% de la capacidad requerida. La cantera de talentos se tambalea, ya que solo el 5% de los conductores actuales son menores de 25 años y las rutas transfronterizas conllevan una carga administrativa adicional. Los datos de la IRU indican que ya hay 426,000 puestos vacantes, lo que impulsa los salarios al alza y obliga a los transportistas a reservar capacidad con semanas de antelación. Las primas de tarifa spot en las rutas refrigeradas se han ampliado en comparación con las rutas ambientales debido a la necesidad de licencias especializadas y a normas más estrictas sobre los periodos de descanso. La transición modal al ferrocarril despierta interés, pero los vagones refrigerados y los conectores intermodales son escasos, lo que retrasa la migración a gran escala y mantiene elevados los costes del transporte por carretera.
Alto CAPEX para el cumplimiento de la reducción gradual de gases fluorados
El Reglamento (UE) 517/2014 restringe la asignación de cuotas para refrigerantes de alto PCA, lo que obliga a los propietarios de sistemas antiguos de R-404A o R-507 a modernizarlos o reconstruirlos. La energía se sitúa ahora como el segundo mayor gasto después de la mano de obra, y aunque los precios han bajado desde el pico de 2022, siguen siendo estructuralmente más altos que a principios de la década. Las plantas del sur de Europa sufren pérdidas de eficiencia debido a que las altas temperaturas ambientales reducen el rendimiento del refrigerante natural, lo que impulsa la inversión en refrigeración adiabática auxiliar y variadores de velocidad. Los estudios muestran que se pueden lograr ahorros de energía del 30-40% mediante actualizaciones integrales, pero los plazos de amortización se alargan cuando fluctúan las tarifas eléctricas. Los operadores de tamaño mediano sopesan la renovación gradual frente a la sustitución total de las instalaciones, y la disponibilidad de financiación determina su competitividad a largo plazo.
Análisis de segmento
Por tipo de producto: Formatos de conveniencia Reformular las prioridades de la categoría
El tamaño del mercado europeo de logística de cadena de frío para carnes congeladas y aves de corral alcanzó una participación equivalente al 31.05 % en 2025 y sigue siendo el mayor contribuyente a los ingresos a pesar de un crecimiento incremental más lento. El sector de platos preparados y otros registra la mayor tasa de crecimiento anual compuesta (TCAC) del 8.93 % hasta 2031, impulsada por hogares con doble ingreso que valoran los alimentos listos para consumir, compatibles con horarios de comida más cortos. El sector de pescado y marisco mantiene una demanda resiliente gracias al aumento de la producción acuícola y a la promoción de los beneficios del omega-3 por parte de los minoristas. Por su parte, las reservas de lácteos y helados se mantienen estables, ligadas a las promociones establecidas en los comercios. En el sector de frutas y verduras, las estrategias de suministro durante todo el año amplían la penetración de la cadena de frío en categorías que antes eran estacionales, lo que estimula la adopción de sobres con control de etileno que conservan la frescura durante los traslados de larga distancia.
Las técnicas de ultracongelación en el segmento de Panadería y Confitería permiten la producción centralizada de precocidos, que se envían a -18 °C y se terminan in situ, lo que reduce el volumen de las entregas refrigeradas diarias. Los ensayos de conservación con ultracongelación para productos cárnicos indican periodos de conservación de hasta 5 días, lo que sugiere una futura disminución de la dependencia de la cadena de frío en cortes seleccionados. Las referencias de productos vegetales, que a menudo combinan aislados de proteínas con grasas funcionales, introducen perfiles térmicos atípicos que obligan a los operadores a recalibrar la zonificación de almacenamiento en cámaras multiuso. A medida que evolucionan las preferencias de los consumidores, los 3PL ágiles, capaces de adaptarse a regímenes de temperatura específicos, amplían sus bases de ingresos por servicios en grupos de productos convergentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de servicio: Las ofertas complementarias desbloquean la expansión del margen
El transporte refrigerado representó el 52.60 % de los ingresos totales en 2025 en el mercado europeo de logística de la cadena de frío de alimentos, respaldado por las densas redes de carreteras y la alta frecuencia de salida que demandan los minoristas de alimentación modernos. Los servicios de valor añadido, como la preparación y el embalaje, la congelación rápida, el etiquetado y el control de calidad, ofrecen la tasa de crecimiento anual compuesta (TCAC) más rápida (8.72 %) y reposicionan los almacenes como nodos de cumplimiento activos en lugar de puntos de espera estáticos. Dentro del transporte, la carretera representa una cuota modal del 76 %, pero el ferrocarril avanza con una TCAC del 6.28 %, ya que la contabilidad de gases de efecto invernadero impulsa a los transportistas hacia soluciones de transporte combinado. Los fabricantes adoptan el SWS Powerbox para impulsar los contenedores en los vagones de ferrocarril, mitigando el riesgo de deterioro en corredores largos. El transporte aéreo mantiene un nicho para las bayas ultraperecederas o los mariscos premium, mientras que los transportes marítimos de corta distancia conectan a los productores mediterráneos con los consumidores insulares a través de buques Ro-Ro equipados con cubiertas refrigeradas conectables.
Para los operadores, las capas de valor añadido protegen los márgenes frente a las tarifas de almacenamiento estandarizadas. Servicios como la reelaboración de productos en instalaciones aduaneras minimizan el pago de aranceles sobre las importaciones rechazadas, mientras que la fabricación ligera (cortar verduras en cubos o porcionar proteínas) vincula a los clientes mediante contratos integrados. Los portales digitales que ofrecen visibilidad del inventario en tiempo real y registros de temperatura validados por blockchain integran aún más a los 3PL en los flujos de trabajo de control de calidad de los clientes, lo que elimina las barreras de cambio y fomenta contratos plurianuales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de temperatura: la temperatura ambiente gana terreno, pero la congelada mantiene el volumen central.
La gama de congelados (de -18 °C a 0 °C) representó el 60.10 % de la cuota de mercado europea de logística de la cadena de frío alimentario en 2025, con productos básicos como la carne, el marisco y los helados. Sin embargo, las soluciones a temperatura ambiente, impulsadas por el procesamiento en autoclave, el llenado aséptico y la pasteurización a alta presión, registran una sólida tasa de crecimiento anual compuesta (TCAC) del 9.08 %, lo que reduce la dependencia de la refrigeración de alto consumo energético. Los productores de platos preparados reformulan las salsas y las matrices de almidón para que se mantengan estables durante nueve meses a 15 °C, lo que permite la distribución a través de canales secos convencionales y libera espacio en los congeladores de los consumidores.
Los flujos refrigerados (de 0 °C a 5 °C) crecen constantemente a medida que los minoristas amplían sus gamas de productos ultrafrescos con un posicionamiento premium. Las investigaciones demuestran que la microcongelación prolonga la frescura de la carne de vacuno a 18 días, en comparación con los 4-6 días del enfriamiento estándar. Esto ha impulsado a algunos procesadores a integrar ciclos intermitentes de congelación y descongelación que combinan la seguridad microbiológica con la retención de textura deseada. Los estudios de la EFSA sobre maduración controlada corroboran que las cargas microbianas pueden gestionarse dentro de los límites reglamentarios, lo que fomenta la adopción de cámaras de maduración optimizadas. A medida que la tecnología avanza, los desarrolladores de productos sopesan las compensaciones entre la vida útil, el atractivo sensorial, el consumo energético y el desperdicio de envases; decisiones que, en última instancia, determinan los flujos de volumen en los tres rangos de temperatura.
Análisis geográfico
Mercado alemán de logística de cadena de frío para alimentos
Alemania es la base del mercado europeo de logística de la cadena de frío de alimentos con amplios corredores viales y ferroviarios que canalizan las importaciones de cítricos de norte a sur y las exportaciones de lácteos de este a oeste. La temprana adopción de refrigerantes naturales por parte del país genera ahorros en costos operativos que se acumulan con el tiempo, mientras que la nueva planta de Lineage en Bremerhaven añade 40,000 posiciones para palés con acceso directo al muelle, lo que refuerza la integración marítima. Los depósitos conectados por ferrocarril en los alrededores de Hamburgo y la cuenca del Ruhr aceleran los esfuerzos de cambio modal y reducen la congestión vial, en consonancia con los objetivos climáticos nacionales. Los fabricantes alemanes también promueven un software avanzado de gestión de almacenes que sincroniza las entregas de materia prima entrante con los programas de producción justo a tiempo para reducir el tiempo de espera.
Mercado de logística de cadena de frío alimentaria del Reino Unido
El Reino Unido sigue siendo crucial a pesar de su menor extensión territorial gracias a la alta penetración del comercio electrónico de alimentación y a las elevadas tasas de automatización que compensan la escasez de mano de obra tras el Brexit. Las instalaciones intermedias con conexión a Calais gestionan los retrasos en el despacho de aduanas, y los microcentros logísticos con sede en Londres acortan los radios de entrega para los proveedores de kits de comida. La adquisición de Frigo-Trans y BPL por parte de UPS refuerza las capacidades de la cadena de frío en el sector sanitario, lo que indica una convergencia entre las redes farmacéuticas y alimentarias que comparten estándares de verificación de temperatura. La duplicación de los marcos regulatorios aumenta la carga administrativa, pero quienes adoptan la trazabilidad blockchain de forma temprana convierten el cumplimiento normativo en argumentos de marketing sobre procedencia y seguridad.
Mercado logístico de la cadena de frío de alimentos en Europa
Europa meridional y oriental trazan trayectorias divergentes pero complementarias. Francia abarca los flujos de productos ibéricos hacia los consumidores del norte, combinando infraestructuras consolidadas en el norte con programas de desarrollo de capacidades en torno a Marsella y Toulouse. Los operadores italianos lidian con la volatilidad de los precios de la energía y, por lo tanto, aceleran la instalación de sistemas solares en tejados y el almacenamiento de agua refrigerada para amortiguar las fluctuaciones tarifarias. España invierte fuertemente en nodos multitemperatura que aprovechan la abundante radiación solar para una refrigeración rentable, lo que proporciona una plataforma de lanzamiento para las exportaciones de fruta de invierno. Polonia registra la mayor tasa de crecimiento de la región, ya que 252 000 millones de euros (USD) de IED acumulada financian almacenes modernos que dan servicio a formatos de supermercados transfronterizos; el empleo en logística aumentó un 24.6 % en 2024, mientras que el desempleo nacional se mantuvo en el 3.0 %, asegurando una sólida reserva de mano de obra.
Panorama regulatorio
Las operaciones de la cadena de frío alimentaria en Europa se rigen por las normas de higiene alimentaria y control de temperatura de la UE, que influyen en el diseño de las instalaciones, la supervisión y la auditabilidad durante el almacenamiento y el transporte. El Reglamento (CE) n.º 852/2004 establece la base para la gestión de la higiene (incluida la integridad de la cadena de frío), mientras que el Reglamento (CE) n.º 37/2005 de la Comisión establece los requisitos de control de temperatura para los alimentos ultracongelados, con referencias a las normas EN 12830, EN 13485 y EN 13486 junto con el Acuerdo ATP, que sigue siendo una referencia clave para las clases de rendimiento de los equipos de transporte por carretera isotérmicos y refrigerados en el transporte internacional de alimentos.
El cumplimiento de las normas sobre refrigerantes y clima también impulsa los ciclos de reemplazo de activos y las necesidades de cualificación de la mano de obra. El Reglamento de Ejecución (UE) 2024/2215 de la Comisión regula la certificación del personal que manipula gases fluorados en unidades de transporte refrigeradas y remolques, reforzando los costes de formación y cumplimiento junto con la eliminación gradual de los gases fluorados en la UE. En materia de comercio y controles, el Reglamento de Ejecución (UE) 2026/551 de la Comisión se aplica a partir del 1 de octubre de 2026 y actualiza la lista de productos de origen animal sujetos a controles fronterizos oficiales. El Reglamento de Ejecución (UE) 2026/318 de la Comisión (febrero de 2026) establece períodos transitorios para determinados requisitos de certificados sanitarios para animales, lo que a su vez afecta a la documentación de la cadena de frío, la preparación para las inspecciones y los procedimientos operativos de transbordo en los puntos de entrada clave.
Análisis de la cadena de valor
La cadena de valor de la cadena de frío alimentaria europea comienza con los productores y procesadores (carne, mariscos, lácteos, comidas congeladas y preparadas, y productos frescos), y luego se traslada al transporte primario con temperatura controlada que abastece a los nodos de consolidación regionales. Estos nodos llevan a cabo la consolidación de múltiples proveedores, controles de calidad de entrada y el almacenamiento de inventario en múltiples rangos de temperatura, incluyendo ultracongelación y almacenamiento refrigerado y, cuando corresponda, manipulación a temperatura ambiente controlada, antes de que los pedidos entren en los procesos de preparación de pedidos por caja o palé para el reabastecimiento de tiendas minoristas, servicios de alimentación y comercio electrónico.
La creación de valor se concentra en los proveedores de servicios logísticos y operadores de activos que integran almacenamiento, manipulación y distribución bajo sistemas de seguridad alimentaria auditados. La preparación de pedidos (incluido el co-empaquetado y el procesamiento ligero), la ultracongelación, el etiquetado y el transbordo con control de temperatura se sitúan entre el almacenamiento refrigerado y la distribución de última milla. Como ejemplo de ejecución de la cadena de frío a gran escala en Europa, STEF opera 236 plataformas y almacenes en 7 países europeos y exige a sus proveedores y subcontratistas que sigan protocolos estructurados de seguridad alimentaria, incluidos los controles basados en HACCP y los requisitos alineados con IFS Logistics, lo que extiende las expectativas de cumplimiento a transportistas, socios de envasado y centros de manipulación subcontratados.
Panorama competitivo
El mercado europeo de logística de cadena de frío alimentario muestra una estructura de barra: gigantes paneuropeos en un extremo y especialistas locales en el otro. La adquisición de Schenker por parte de DSV por 14.3 16.55 millones de euros (aprox. 9.0 1.3 millones de dólares) impulsa a la firma danesa al primer nivel mundial y se proyecta que desbloquee 2028 350 millones de coronas danesas (aprox. 3 millones de dólares) en sinergias anuales para XNUMX mediante la racionalización de la red y la escala de adquisiciones. La adquisición de Constellation Cold Logistics por parte de EQT demuestra el apetito del capital privado por plataformas con muchos activos que ofrecen rendimientos de efectivo estables y potencial de actualización alineado con ESG. La inversión de XNUMX millones de euros de Kuehne + Nagel en Mantua, más la compra de Transporte y Distribución Nacional, profundiza su presencia en el sur y centro de Europa, lo que indica un giro hacia servicios de valor añadido en el país de origen que integran al XNUMXPL en una etapa anterior de la cadena de suministro.
La tecnología define las ventajas competitivas. Los ecosistemas de IoT basados en blockchain documentan cada lectura de temperatura, apertura de puerta y localización, lo que reduce las primas de seguro y mejora la preparación para las retiradas. El software de mantenimiento predictivo minimiza el tiempo de inactividad del compresor, mientras que los motores de asignación de fechas basados en IA mejoran la rotación de la cara de selección en cámaras con múltiples referencias. Los sistemas de gestión energética que orquestan los ciclos de trabajo de refrigeración con las tarifas horarias de la red eléctrica reducen las facturas de servicios públicos en dos dígitos y generan valor más allá del simple ahorro de kilovatios.
Los especialistas regionales defienden su territorio mediante servicios a medida, como la maduración de mariscos en Galicia o la consolidación de carne halal en los Países Bajos, que las multinacionales encuentran difícil replicar sin talento local. Sin embargo, las empresas fragmentadas se arriesgan a una compresión de márgenes al negociar contratos de energía o la adquisición de vehículos, lo que las empuja hacia grupos de compra cooperativa o, finalmente, a la venta. Durante el período de pronóstico, los mandatos de sostenibilidad con alto consumo de capital probablemente ampliarán las brechas de capacidad, favoreciendo a las redes bien financiadas capaces de amortizar mejoras a gran escala en carteras multinacionales.
Líderes de la industria logística de la cadena de frío alimentaria en Europa
STEF S.A.
Americold Logistics, LLC (AGRO Merchants Europe)
Cadena de suministro de DHL (Grupo Deutsche Post DHL)
Kuehne + Nagel International AG
NewCold Logística Avanzada de Frío
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: STEF SA inauguró una importante ampliación de su plataforma multitemperatura en Reichstett (cerca de Estrasburgo), añadiendo una cámara de ultracongelación de 65 000 metros cúbicos y 15 000 posiciones para palés, alcanzando una capacidad total de 28 000 posiciones, en colaboración con Mars Wrigley. Esta ampliación refuerza la red de temperatura controlada de STEF SA en Europa Occidental y mejora su capacidad para atender a grandes marcas de consumo, optimizando el flujo de mercancías transfronterizo y los niveles de servicio en el corredor franco-alemán. El proyecto supone un salto cualitativo en la escala de la capacidad operativa en la región, consolidando la posición competitiva de STEF SA en logística multitemperatura e integración de la cadena de frío para productos de confitería y snacks.
- Mayo de 2026: Americold Logistics LLC firmó un acuerdo a largo plazo con Jeronimo Martins para gestionar el almacenamiento y la preparación de pedidos en tienda de aproximadamente 12 millones de cajas de productos congelados al año, dando servicio a cerca de 300 tiendas minoristas en Portugal. Este acuerdo amplía la presencia de Americold en el sur de Europa y aumenta la densidad de servicio para un importante minorista, lo que permite plazos de entrega más cortos y una mejor rotación de inventario. La colaboración amplía las capacidades estandarizadas de almacenamiento en frío y preparación de pedidos en un mercado europeo clave, fortaleciendo el acceso al mercado para Jeronimo Martins y reforzando la presencia regional de Americold.
- Mayo de 2026: Americold Logistics LLC presentó una solución centralizada de logística de alimentos congelados para la cooperativa de supermercados PLUS en los Países Bajos, utilizando el centro de distribución de Barneveld. Esta solución consolida los flujos de productos congelados y optimiza la eficiencia de la ubicación en estanterías de múltiples cadenas de supermercados, aumentando el rendimiento y reduciendo los costos de manipulación. Esta iniciativa demuestra la capacidad de Americold para adaptar plataformas de cadena de frío multiusuario a redes regionales complejas, mejorando la fiabilidad de las cadenas de suministro de comestibles en los Países Bajos.
Alcance y metodología
El transporte y almacenamiento de bienes no perecederos que requieren condiciones controladas y de baja temperatura (por ejemplo, objetos de arte) generalmente no se consideran una Cadena de Frío Alimentario. La Cadena de Frío Alimentaria incluye diversos productos perecederos: frescos agrícolas, congelados y mariscos.
Un análisis exhaustivo de antecedentes del mercado europeo de logística de la cadena de frío de alimentos, que cubre las tendencias actuales del mercado, restricciones, actualizaciones tecnológicas e información detallada sobre varios segmentos y el panorama competitivo de la industria. Durante el estudio también se ha incorporado y considerado el impacto de la COVID-19.
El mercado europeo de logística de la cadena de frío de alimentos está segmentado por aplicación (frutas y verduras, carnes y mariscos, lácteos y postres congelados, panadería y confitería, comida lista para comer y otras aplicaciones), por tipo de servicio (almacenamiento refrigerado, transporte refrigerado , vías aéreas, carreteras, vías marítimas, ferrocarriles), por geografía (Francia, Alemania, Italia, Rusia, España, Reino Unido, resto de Europa).
El informe ofrece el tamaño del mercado y previsiones para el mercado europeo de logística de la cadena de frío de alimentos en valor (USD) para todos los segmentos anteriores.
| Carne y aves congeladas |
| Pescados y mariscos |
| Lácteos y Helados |
| Frutas vegetales |
| Panadería y Confitería |
| Comidas preparadas y otros |
| Almacenamiento refrigerado | |
| Transporte refrigerado | Carretera |
| Larguero | |
| Sea | |
| Aire | |
| Servicios de Valor Agregado |
| Refrigerado (0–5 °C) |
| Congelado (-18–0 °C) |
| Ambiente |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Netherlands |
| Nórdicos |
| Polonia |
| El resto de Europa |
| Por tipo de producto | Carne y aves congeladas | |
| Pescados y mariscos | ||
| Lácteos y Helados | ||
| Frutas vegetales | ||
| Panadería y Confitería | ||
| Comidas preparadas y otros | ||
| Por tipo de servicio | Almacenamiento refrigerado | |
| Transporte refrigerado | Carretera | |
| Larguero | ||
| Sea | ||
| Aire | ||
| Servicios de Valor Agregado | ||
| Por tipo de temperatura | Refrigerado (0–5 °C) | |
| Congelado (-18–0 °C) | ||
| Ambiente | ||
| Por país | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| Nórdicos | ||
| Polonia | ||
| El resto de Europa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado logístico de la cadena de frío de alimentos en Europa y su crecimiento previsto?
El mercado está valorado en USD 79.07 mil millones en 2026 y se proyecta que alcance los USD 102.02 mil millones para 2031, registrando una CAGR del 5.23%.
¿Qué segmento de productos se está expandiendo más rápidamente en la cadena de frío alimentario de Europa?
Las comidas preparadas y otros lideran con una tasa compuesta anual del 8.93 % hasta 2031, superando a las carnes y aves congeladas.
¿Cómo afectan las normas del Pacto Verde Europeo a las decisiones de inversión de los operadores de la cadena de frío?
La adopción obligatoria de refrigerantes naturales genera necesidades de capital iniciales pero ofrece ahorros de energía y beneficios de cumplimiento a largo plazo.
¿Qué impacto tiene la escasez de camioneros en los costos del transporte refrigerado?
Se prevé que 745,000 puestos de trabajo permanecerán vacantes en 2028 y las tarifas spot para el transporte de mercancías por carretera a temperatura controlada siguen aumentando.
¿Por qué las soluciones ambientales están ganando terreno frente al almacenamiento congelado en Europa?
Los avances en el procesamiento aséptico y el envasado de alta barrera permiten que más alimentos viajen a temperatura ambiente, lo que reduce el uso de energía y los costos.
¿Qué país europeo se espera que registre el crecimiento más rápido de la logística de la cadena de frío para 2031?
Polonia muestra el mayor impulso, respaldado por 252 mil millones de euros de IED acumulada y la expansión de la capacidad de almacenamiento moderno.


