

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
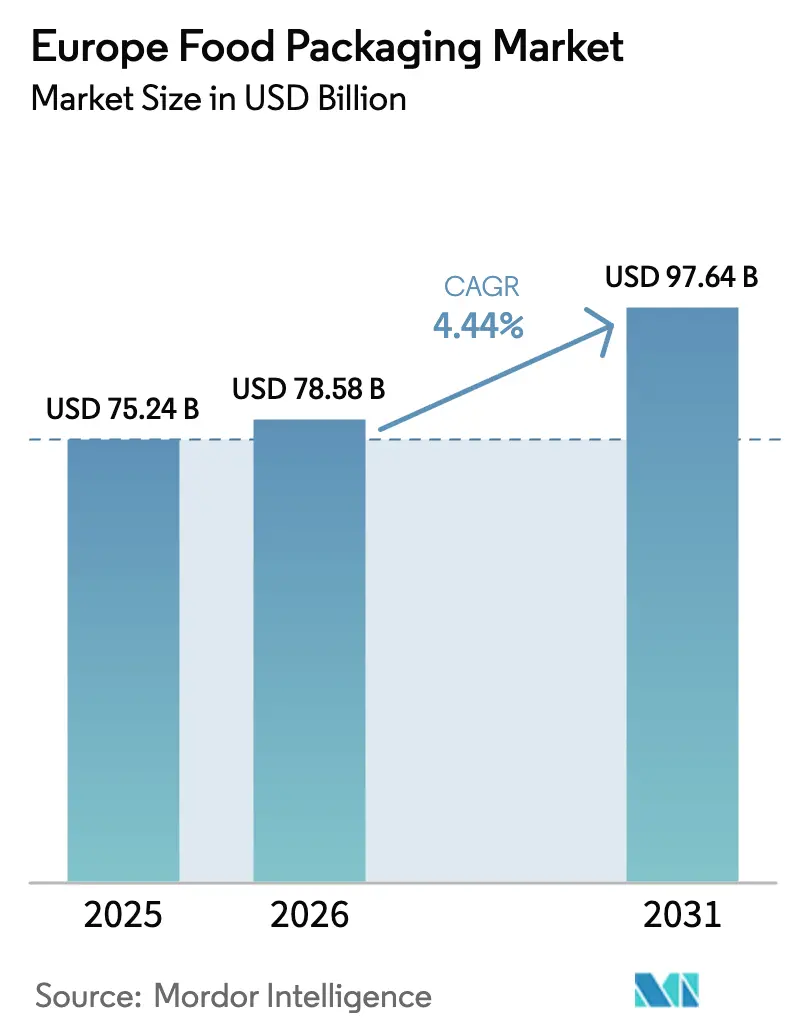
| Tamaño del mercado (2026) | USD 78.58 mil millones |
| Tamaño del mercado (2031) | USD 97.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.44% CAGR |
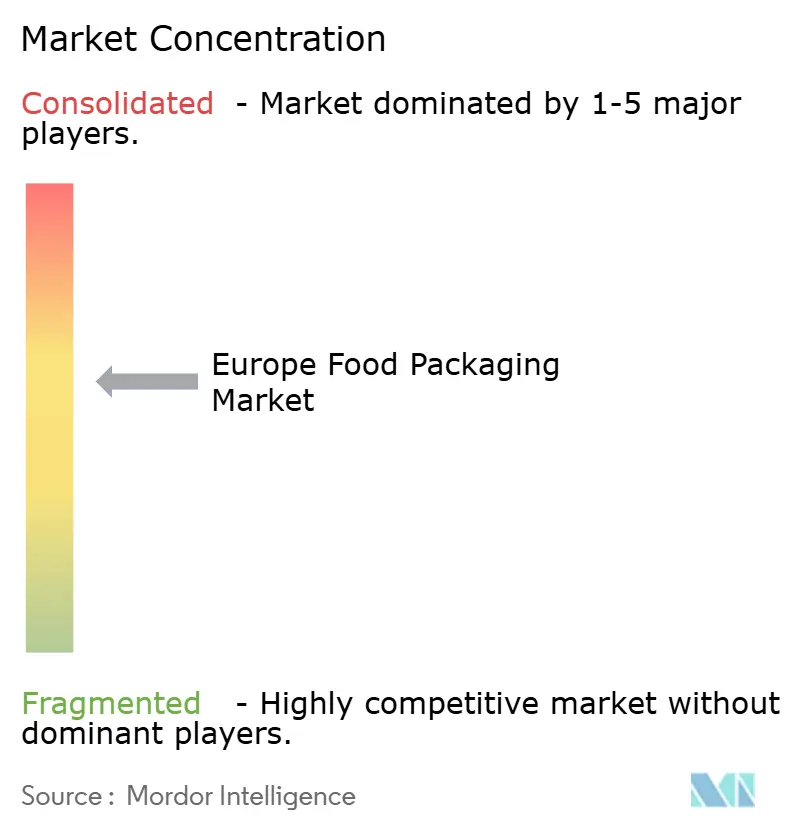
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de envases de alimentos por Mordor Intelligence
El tamaño del mercado europeo de envases de alimentos se valoró en 75.24 millones de dólares en 2025 y se estima que crecerá de 78.58 millones de dólares en 2026 a 97.64 millones de dólares en 2031, con una CAGR del 4.44 % durante el período de previsión (2026-2031). La sólida demanda de materiales de barrera reciclables, el aumento de los volúmenes de compra de comestibles en el comercio electrónico y la expansión de la cadena de frío en Europa Central y Oriental están consolidando esta trayectoria. El Reglamento de la UE sobre envases y residuos de envases (PPWR) está acelerando los flujos de capital hacia la infraestructura de reciclaje y el suministro de resina posconsumo (PCR), lo que permite a los propietarios de marcas cumplir el objetivo del 30 % de contenido reciclado para las botellas de bebidas de plástico para 2030. [1] Comisión Europea, «Envases y residuos de envases», europa.eu Al mismo tiempo, la rápida urbanización y el tamaño reducido de los hogares están impulsando los formatos de porción única y de conveniencia que dependen de películas de alta barrera. La expansión de la cadena de frío, ejemplificada por los megaalmacenes automatizados en Polonia y Hungría, está consolidando la demanda de envases resistentes a la temperatura que combinan tecnologías de atmósfera modificada (MAP) y antimicrobianas activas. Sin embargo, la volatilidad de los precios de los polímeros y el aluminio sigue reduciendo los márgenes brutos de los transformadores, lo que fomenta la integración vertical y las estrategias de cobertura de riesgos relacionadas con el contenido reciclado.
Conclusiones clave del informe
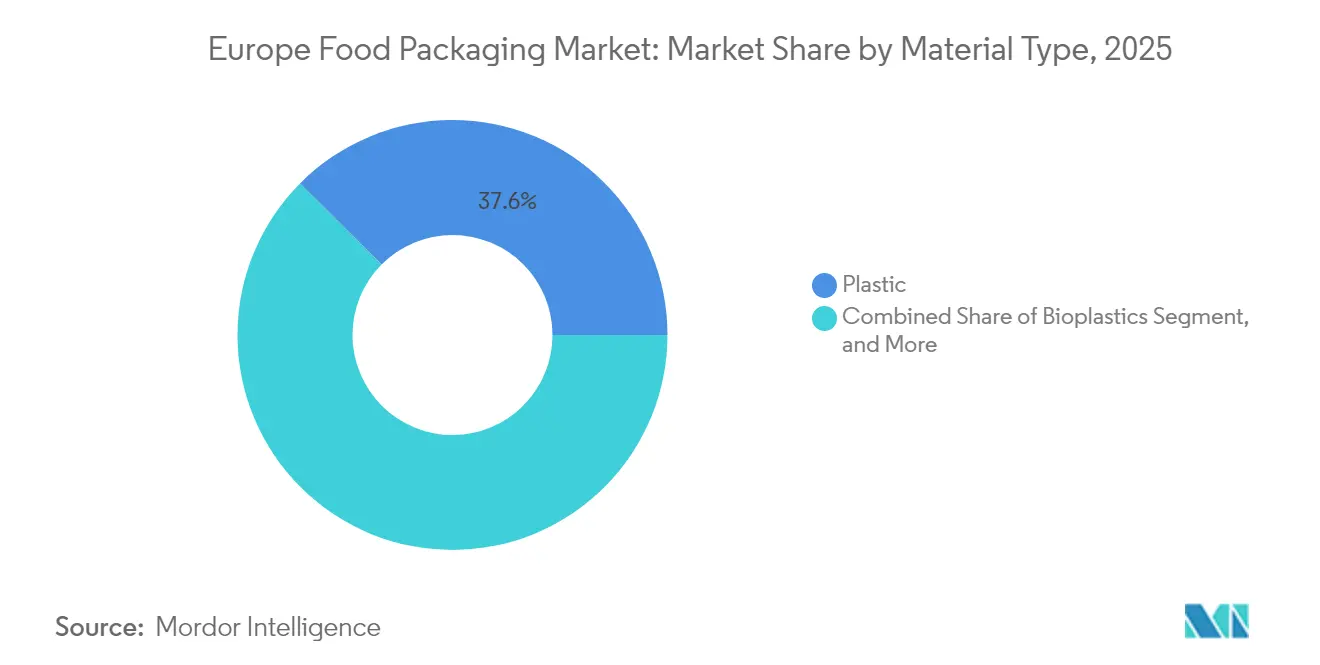
- Por material, los plásticos conservaron el 37.55% de la cuota de mercado de envases de alimentos en Europa en 2025, mientras que se proyecta que los bioplásticos registren una CAGR del 7.24% hasta 2031.
- Por tipo de producto, las botellas y contenedores representaron el 30.88 % de la participación en los ingresos del mercado de envases de alimentos de Europa en 2025, mientras que se prevé que las películas y envoltorios aumenten a una CAGR del 6.52 % hasta 2031.
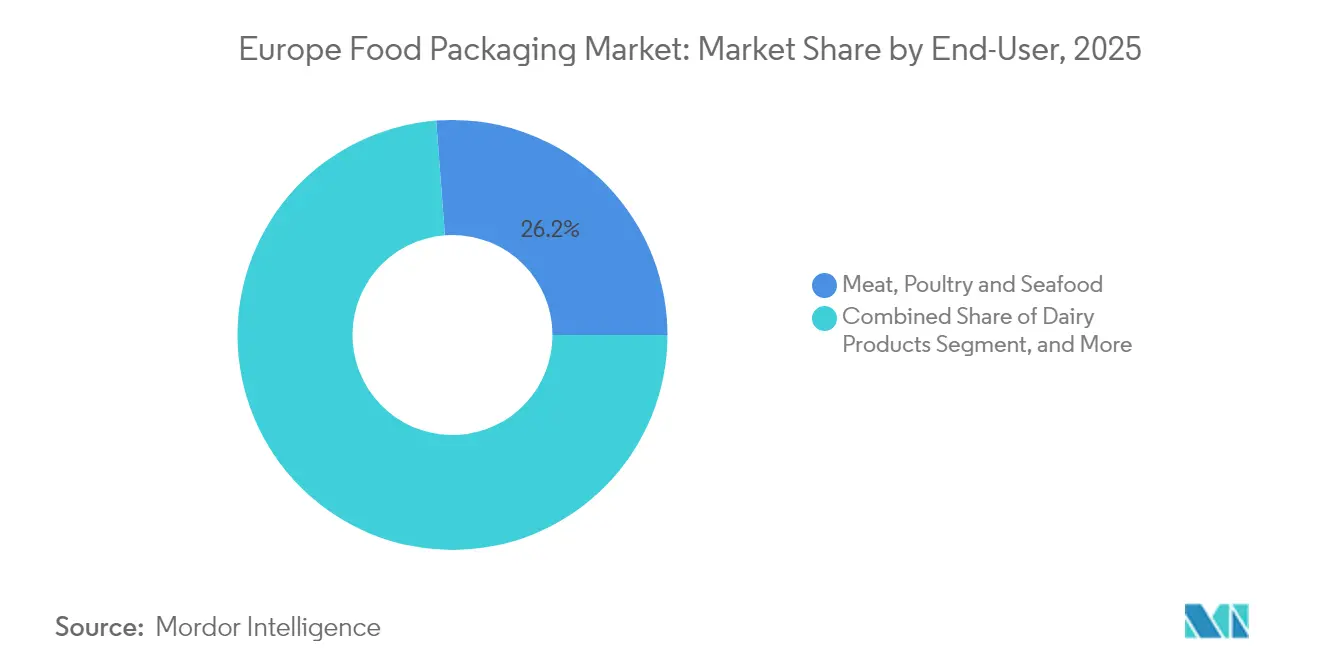
- Por usuario final, las aplicaciones de carne, aves y mariscos lideraron con una participación del 26.21 % del tamaño del mercado de envasado de alimentos de Europa en 2025, mientras que las comidas preparadas y los alimentos de conveniencia se acelerarán a una CAGR del 6.18 % entre 2026 y 2031.
- Por tecnología de envasado, los sistemas de atmósfera modificada representaron el 28.61 % de la cuota de mercado de envasado de alimentos en Europa en 2025; los formatos activos e inteligentes exhibieron la CAGR más rápida del 7.63 % hasta 2031.
- Por países, Alemania representó la mayor participación nacional en 2025, mientras que se prevé que Polonia registre la CAGR más alta de un dígito medio hasta 2031.
- Amcor, Mondi, Smurfit WestRock, Sealed Air y Huhtamäki controlaron conjuntamente casi el 34.60% de los ingresos de 2025, lo que refleja un panorama moderadamente consolidado en el mercado de envases de alimentos de Europa.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de envases de alimentos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento rápido de los formatos de comida para llevar y de servicio de comida | + 0.8% | Núcleo de Europa occidental, en expansión hacia Europa central y oriental | Corto plazo (≤ 2 años) |
| El auge del comercio electrónico de comestibles acelera la demanda de envases secundarios | + 0.7% | Alemania, Reino Unido y Francia lideran la expansión por toda la UE | Mediano plazo (2-4 años) |
| Las normas de seguridad alimentaria de la UE impulsan soluciones de alta barrera | + 0.6% | Aplicación uniforme de la UE-27 | Largo plazo (≥ 4 años) |
| Impulso de la sostenibilidad hacia formatos reciclables y basados en papel | + 0.9% | Los países nórdicos lideran la adopción en toda la UE | Mediano plazo (2-4 años) |
| La expansión de la cadena de frío en Europa Central y Oriental aumenta la demanda de paquetes resistentes a la temperatura | + 0.5% | Polonia, Hungría y la República Checa se centran en ello | Mediano plazo (2-4 años) |
| El cambio demográfico hacia hogares más pequeños impulsa los paquetes de porciones individuales | + 0.4% | Alemania, Países Bajos y Dinamarca, países con mayor impacto | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento rápido de los formatos de comida para llevar y de servicio de comida
Las comidas para llevar aumentaron un 28% interanual en Alemania durante 2024, impulsadas por los agregadores de plataformas y los cambios en la movilidad laboral. Los operadores buscan envases multicompartimentales y herméticos que cumplan con las estipulaciones de reutilización de la Directiva sobre Plásticos de un Solo Uso (SUP). Los sistemas de envases reutilizables, a pesar de incurrir en costes operativos entre un 15% y un 20% superiores a los de los desechables, se están implementando en las cadenas de comida rápida para mitigar la exposición a los impuestos. Los proveedores de envases están respondiendo con soluciones de PP y fibra moldeada resistentes al lavavajillas, equipadas con códigos de seguimiento escaneables para la logística inversa. Para los pequeños comercios independientes, los envases híbridos de papel y plástico que logran reciclabilidad sin necesidad de lavavajillas representan una solución puente pragmática. La concentración de la demanda sigue siendo mayor en las 25 principales ciudades de la UE, si bien las capitales centroeuropeas más pequeñas están registrando un crecimiento de volumen de dos dígitos, lo que indica una mayor penetración en el mercado en el futuro.
El auge del comercio electrónico de comestibles acelera la demanda de envases secundarios
La penetración de la venta de comestibles en línea alcanzó el 8.3 % del comercio minorista de alimentación europeo en 2024, lo que redefinió las especificaciones de embalaje para la logística de envío a domicilio. Las fluctuaciones de temperatura durante las entregas de última milla requieren revestimientos aislantes y barreras de humedad que los envases tradicionales listos para la venta nunca encontraron. Las películas flexibles con bolsas de aire integradas dominan ahora los envíos de productos frescos, ya que ofrecen una amortiguación protectora con un gramaje diez veces menor que el de los plásticos rígidos, lo que reduce el peso de la carga y la huella de carbono por igual. Los supermercados se enfrentan simultáneamente a los objetivos de reducción en origen del PPWR, lo que impulsa algoritmos de diseño de envases que reducen el espacio vacío entre un 12 % y un 15 % por paquete. La logística inversa para paquetes de hielo y aislamiento se perfila como un nicho de servicio para las empresas de logística en Alemania y los Países Bajos. A medida que aumenta la densidad de paquetes de la cadena de frío, los convertidores de envases, con capacidad de respuesta rápida en prototipos y competencia en materiales mixtos, están logrando contratos de suministro plurianuales.
Las normas de seguridad alimentaria de la UE impulsan soluciones de alta barrera
La EFSA autorizó 23 nuevas sustancias activas para envases en 2024, ampliando así el abanico de posibilidades para los captadores de oxígeno, etileno y humedad que prolongan la vida útil hasta en un 40 % en alimentos ricos en proteínas. Los minoristas exigen el uso de estos envases de alta barrera para minimizar las rebajas por deterioro, a medida que se alargan los tiempos de tránsito del inventario en los centros de distribución regionales. Las coextrusiones avanzadas de PET metalizado y EVOH se utilizan habitualmente en platos preparados refrigerados y quesos premium. Sin embargo, su adopción varía según el segmento de precio; las tiendas de descuento prefieren el envasado en atmósfera modificada (MAP), más sencillo, mientras que las cadenas premium absorben el incremento de 3-5 ¢ por envase para las capas activas. La verificación del cumplimiento normativo se está endureciendo, exigiendo a los convertidores que proporcionen datos de pruebas de migración según el Reglamento (UE) 10/2011. De este modo, las empresas con laboratorios internos de extrusión y análisis de películas de barrera obtienen una ventaja competitiva en la comercialización.
Impulso de la sostenibilidad hacia formatos reciclables y basados en papel
El reciclaje de cartón ya supera el 75% en todo el bloque, pero las próximas enmiendas al PPWR buscan alcanzar el 85% para 2030, lo que impulsará la adopción de envoltorios de fibra con recubrimiento acuoso para refrigerios secos y confitería. Las fábricas nórdicas han comercializado envases de cartón con barrera de dispersión que toleran aceites ligeros, abriendo nichos para cereales y productos de panadería congelados que antes se cubrían con soluciones revestidas de PE. Sin embargo, las aplicaciones sensibles a la humedad aún dependen de capas de unión ultrafinas de PE o PLA de base biológica, lo que complica la recuperación de la fibra. Los laboratorios de I+D están probando la delaminación enzimática para separar los recubrimientos en las plantas de pulpa, un avance que podría reducir la huella energética del reciclaje entre un 8 y un 10%. Las grandes marcas se están comprometiendo públicamente a implementar planes de "diseño para fibra" para alinearse con las futuras tarifas moduladas de la responsabilidad extendida del productor (REP) que recompensan los diseños monomaterial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios de materias primas volátiles de polímeros y aluminio | -0.9% | Impacto global, la fabricación de la UE se concentra | Corto plazo (≤ 2 años) |
| Costes de cumplimiento de la Directiva sobre plásticos de un solo uso (SUP) de la UE | -0.7% | Aplicación uniforme de la UE-27 | Mediano plazo (2-4 años) |
| Escasez de mano de obra cualificada en las operaciones de maquinaria de envasado | -0.4% | Alemania y Países Bajos, los países con mayor impacto | Largo plazo (≥ 4 años) |
| Incertidumbre relacionada con el clima en el suministro de materia prima para bioplásticos | -0.3% | regiones agrícolas del sur de Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de materias primas volátiles de polímeros y aluminio
Los precios contractuales de LDPE y PP virgen fluctuaron entre un 15% y un 20% intertrimestral hasta 2024, debido a los picos en los costos de la energía y las paradas de las plantas de cracking en Oriente Medio, lo que redujo la visibilidad de los márgenes de los convertidores. El lingote de aluminio subió un 18% durante el primer semestre de 2024 antes de retroceder en el tercer trimestre, lo que obligó a los laminadores de láminas de lata a renegociar sus acuerdos anuales de suministro. Los convertidores de nivel medio con coberturas limitadas están adoptando estrategias de doble abastecimiento y aumentando el contenido de PCR para amortiguar las fluctuaciones. No obstante, la resina reciclada se comercializa con una prima del 10% al 15% respecto a la virgen en grados de alta pureza, lo que limita los ahorros inmediatos. Las extrusoras de películas están experimentando con mezclas de PP con balance de masa que permiten la incorporación incremental de PCR sin sacrificar la integridad del sellado, con el objetivo de proteger a las marcas de futuras fluctuaciones de costos.
Costes de cumplimiento de la Directiva sobre plásticos de un solo uso de la UE
La lista ampliada de productos de la Directiva SUP ahora cubre ciertas tapas, tapones y agitadores, lo que obliga a las pymes a desviar 2 millones de euros (2.314 millones de dólares) por planta hacia la conversión y certificación de herramientas, según la asociación de la industria. Los plazos de entrega de herramientas de hasta 10 meses prolongan la interrupción de los ingresos, lo que empuja a los convertidores familiares a considerar alianzas estratégicas o salidas directas. Las transposiciones nacionales varían: Francia aplica un depósito en vasos para llevar; Alemania impone opciones reutilizables obligatorias para puntos de venta que superen los 80 m². Tal divergencia agrega complejidad capa por capa para las cadenas de servicios de alimentos paneuropeas que estandarizan los SKU. Los convertidores pioneros que se especializan en líneas de fibra moldeada o PP reutilizable informan retrasos en los pedidos que se extienden hasta 2026, lo que subraya un desajuste entre la oferta y la demanda que persistirá durante el horizonte de cumplimiento.
Análisis de segmento
Por tipo de material: Los bioplásticos escalan pero combaten el riesgo de las materias primas
El plástico mantuvo una participación del 37.55% en el mercado europeo de envases para alimentos en 2025, gracias a la consolidación de los activos de extrusión y a la continua mejora de los flujos de PCR. Los bioplásticos, si bien representan solo una porción de un dígito medio del tamaño del mercado europeo de envases para alimentos, registrarán la mayor tasa de crecimiento anual compuesta (TCAC) del 7.24% gracias a los créditos regulatorios y los compromisos de carbono de los minoristas. La expansión de los centros de reciclaje de circuito cerrado ha estabilizado el suministro de rPET y rHDPE, lo que permite a los transformadores alcanzar los umbrales de PCR del 30% sin penalizaciones por propiedades mecánicas. Paralelamente, los envases de fibra mejorados con recubrimientos de dispersión a base de agua están destrozando los vasos de yogur de PP de pared delgada, lo que refleja avances que reducen la barrera de humedad.
Las perspectivas de crecimiento de los bioplásticos dependen de la superación de las crisis de la oferta agrícola y la fragmentación de las certificaciones. Las sequías en el sur de Europa redujeron la producción de resina PLA en un solo dígito en 2024, lo que despertó el interés en las películas de PHA y celulosa bacteriana no basadas en cultivos. Los productores presionan para que se establezca una marca armonizada de "compostable en casa" para tranquilizar a los consumidores y facilitar la recogida municipal. Si las normas de diseño ecológico de la UE otorgan mayores descuentos en el REP a los compostables, la diferencia entre las soluciones de origen biológico y petroquímico podría reducirse, acelerando la sustitución.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Películas y envoltorios Aproveche la logística de los supermercados electrónicos
Las botellas y envases representaron el 30.88 % de los ingresos de 2025, impulsados por los principales fabricantes de bebidas y lácteos. Sin embargo, las películas y los envoltorios superarán a todos los formatos con una tasa de crecimiento anual compuesta (TCAC) del 6.52 %, ya que refuerzan la capa protectora secundaria que exige la logística de la compra online. Los minoristas prefieren las estructuras multicapa de PE-PA que combinan la resistencia a la perforación con la comodidad del desprendimiento y resellado, lo que aumenta la satisfacción del cliente al abrir la caja. Las bandejas y tapas están evolucionando hacia plataformas mono-PET para obtener credenciales de reciclaje, mientras que los tapones y cierres integran diseños con anclajes para cumplir con las normas SUP y reducir la basura.
Las películas avanzadas con aditivos antimicrobianos o antioxidantes están migrando de las carnes premium a los productos agrícolas convencionales, lo que prolonga la vida útil hasta 5 días y reduce las tasas de contracción. Las películas retráctiles aligeradas permiten la estabilización de palés con un 15 % menos de material, lo que contribuye a la reducción de PPWR. A medida que las cajas de cartón corrugado para comercio electrónico se reducen, los envases primarios envueltos asumen una mayor capacidad de amortiguación, lo que refuerza la importancia de los materiales flexibles.
Por el usuario final: Los estilos de vida de conveniencia impulsan el impulso de las comidas preparadas
La carne, las aves y el marisco conservaron su cuota de mercado, el 26.21% del mercado europeo de envases para alimentos, en 2025, gracias a las estrictas normas de la cadena de frío y la popularidad de las proteínas. Sin embargo, los platos preparados y los alimentos precocinados crecerán más rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 6.18%, a medida que los consumidores urbanos, con poco tiempo, cambian la cocina casera por platos aptos para microondas. Las bandejas MAP, mezcladas con PP-EVOH, mantienen su integridad durante los ciclos de doble horno, ofreciendo una vida útil superior a 10 días sin aditivos. Los envases para lácteos, históricamente rígidos, están adoptando envases de PET termoformado de pared fina, combinados con fundas de cartón con cierre a presión para destacar las ventajas ecológicas sin comprometer la protección mecánica.
Los kits de refrigerios con porciones controladas, para una o dos personas, ofrecen márgenes de beneficio por gramo superiores y fomentan la repetición de compras. La adopción de la atmósfera modificada en sushi y ensaladas se disparó en dos dígitos en 2024, lo que demuestra el interés de los minoristas por los pasillos de productos frescos con alto margen de beneficio que dependen de tapas de PET herméticas y de barrera transparente. Los objetivos gubernamentales de reducción de la pérdida de alimentos están reforzando este cambio al promover formatos de envase que alinean la cantidad con el comportamiento de consumo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Tecnología de embalaje: lo activo y lo inteligente convergen en torno a la vida útil
La tecnología de atmósfera modificada se mantuvo como la opción preferida, con una cuota de mercado del 28.61 % en 2025, gracias a su amplia aplicabilidad y su comprobado retorno de la inversión (ROI). Se prevé que el mercado europeo de envases de alimentos para formatos activos e inteligentes, aunque de menor tamaño, registre la mayor tasa de crecimiento anual compuesta (TCAC) del 7.63 %, gracias a la aprobación de la EFSA para nuevos captadores de oxígeno y sensores de tinta inteligentes. Los indicadores de frescura con código QR impresos en línea permiten a los distribuidores clasificar las existencias próximas a caducar en tiempo real, lo que reduce el desperdicio y refuerza las métricas ESG. El llenado aséptico mantiene su posición de liderazgo en bebidas y sopas, pero se enfrenta a la presión de los costes derivada de las bolsas de retorta estables a temperatura ambiente, que reducen drásticamente el consumo energético logístico al eliminar el almacenamiento refrigerado.
El envasado al vacío skin (VSP) sigue ganando terreno en la carne roja premium, ofreciendo un atractivo visual mejorado y una presentación hermética. Películas comestibles elaboradas con proteína de suero o derivados de algas se están probando en ensayos piloto para lonchas de queso y barritas de snack, lo que anticipa una transición del envase al formato consumible a largo plazo.
Análisis geográfico
Alemania representó la mayor parte del mercado europeo de envases para alimentos en 2025, beneficiándose de una infraestructura de reciclaje consolidada que alcanzó una tasa de recuperación de envases del 67 %. Los convertidores nacionales utilizan sistemas duales y sistemas de depósito para asegurar una materia prima PCR estable, amortiguando así las fluctuaciones en los precios de la resina virgen. Francia mantiene su liderazgo en alimentos premium y con certificación AOC, impulsando sofisticados requisitos de barrera, especialmente en las categorías de vino, queso y pastelería. Los especialistas italianos en envases flexibles son pioneros en tintas de huecograbado con bajo contenido en disolventes que reducen las emisiones de COV, en cumplimiento con las estrictas ordenanzas de calidad del aire de Lombardía.
La desviación del Reino Unido de las normas de la UE tras el Brexit ofrece un entorno experimental donde las películas de barrera mejoradas con grafeno obtuvieron la autorización regulatoria a finales de 2024, otorgando derechos pioneros a los innovadores locales. Los corredores de exportación de fruta de España dependen en gran medida de los revestimientos MAP para llegar a los compradores escandinavos, lo que impulsa un ciclo de reemplazo saludable de cajas ventiladas y bolsas transpirables. Europa Central y Oriental representa la subregión de mayor crecimiento: se proyecta que solo Polonia superará la media continental en 150 puntos básicos a medida que los supermercados crezcan y proliferen las exportaciones de alimentos congelados. Hungría y Chequia reflejan este auge, impulsados por incentivos fiscales para la inversión en almacenamiento en frío. Los países nórdicos, por su parte, registran el mayor uso per cápita de envases de fibra, con Suecia y Finlandia registrando tasas de recogida del 85 % para envases de papel en 2025. La tabularización de estos contrastes muestra un continente de micromercados, cada uno de los cuales exige estrategias personalizadas de cumplimiento normativo, materiales y marca.
Panorama regulatorio
El mercado europeo de envases para alimentos opera bajo un marco normativo de la UE cada vez más estricto, liderado por el Reglamento sobre envases y residuos de envases (PPWR), Reglamento (UE) 2025/40. Adoptado el 19 de diciembre de 2024, entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026. El PPWR establece requisitos a nivel de la UE, incluyendo que los envases comercializados en el mercado de la UE deben ser reciclables para 2030, y endurece el cumplimiento de los materiales para usos en contacto con alimentos. Esto incluye restricciones sobre las sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) que superen los límites de concentración especificados a partir del 12 de agosto de 2026, sin período transitorio para el agotamiento de las existencias.
Los Estados miembros administran y garantizan el cumplimiento principalmente mediante controles vinculados a la responsabilidad ampliada del productor (RAP) y a los objetivos de reciclaje. Esta estructura aumenta el valor de la documentación y los sistemas de conformidad para transformadores y propietarios de marcas. En marzo de 2026, la Comisión Europea publicó directrices de implementación y preguntas frecuentes para apoyar la puesta en marcha del PPWR, reforzando la demanda a corto plazo de declaraciones verificadas, trazabilidad y evidencia de migración y seguridad cuando el rendimiento en contacto con alimentos es fundamental.
Análisis de la cadena de valor
La creación de valor en los envases de alimentos en Europa comienza con las materias primas (polímeros vírgenes y reciclados, papel y pulpa, aluminio y vidrio), junto con los aditivos, antes de pasar a la transformación (extrusión, termoformado, moldeo, conversión de cartón, impresión y laminación) y, posteriormente, al llenado y envasado por parte de los procesadores de alimentos y los propietarios de marcas. El envasado secundario y terciario, la distribución y la logística de la cadena de frío son fundamentales para el comercio electrónico de alimentos y el comercio transfronterizo, mientras que las rutas de fin de vida útil (recogida, clasificación, reciclaje mecánico y químico y recuperación de fibras) influyen cada vez más en las decisiones de diseño de envases en el marco de la normativa PPWR.
El PPWR también plantea exigencias de coordinación en toda la cadena, especialmente en lo que respecta a la trazabilidad, las declaraciones de conformidad y la gestión de riesgos. Los transformadores deben alinear las especificaciones de los materiales con las de los recicladores y minoristas, lo que influye en los estándares de los estantes y el alcance de los proyectos piloto de reutilización. Las plataformas de colaboración en red, como la Alianza S3 sobre Envases Alimentarios y Value4Pack, con el apoyo de la Comisión Europea (que involucra a clústeres de varios países europeos hasta octubre de 2025), reflejan un modelo más interconectado en el que los proveedores de envases, los productores de alimentos, los proveedores de logística, los minoristas y los recicladores trabajan en estructuras de barrera reciclables y sustituciones de fibras para formatos multicapa complejos.
Panorama competitivo
El mercado está moderadamente consolidado: los cinco principales actores Amcor, Mondi, Smurfit WestRock, Sealed Air y Huhtamäki controlaron colectivamente alrededor del 35% de los ingresos en 2024, un nivel que otorga poder de compra de escala pero deja espacio para empresas regionales ágiles. La compra de Moda Systems por parte de Amcor por USD 55 millones aportó agilidad de impresión digital adecuada para microtiradas y SKU personalizados, una demanda fundamental en los canales de alimentos de venta directa al consumidor. [3] Amcor, “Amcor Acquires Moda Systems”, amcor.com La fusión de Smurfit WestRock en 2024 forjó el mayor proveedor mundial de cartón ondulado, permitiendo la transferencia de conocimientos transatlánticos en cartón ligero para embalaje.
Las credenciales de sostenibilidad son un campo de batalla competitivo. La expansión de Huhtamäki en el sector del moldeo de fibra, con una inversión de 45 millones de euros (52.04 millones de dólares estadounidenses), está dirigida a cadenas de comida rápida que se enfrentan a las restricciones de SUP sobre EPS y PS. El lanzamiento de bolsas antimicrobianas de Sealed Air, autorizado por la EFSA, prolongó la vida útil de la carne roja hasta en un 40 %, lo que le permitió obtener contratos de suministro con minoristas de toda la UE. Las empresas innovadoras de mediana capitalización especializadas en laminados monomateriales y destintado enzimático registran un crecimiento de dos dígitos y son objetivos de adquisición prioritarios, ya que las empresas ya establecidas refuerzan sus estrategias tecnológicas.
Las solicitudes de patentes para envases activos aumentaron un 28 % en 2024, lo que indica un dinamismo continuo en I+D a pesar de la presión sobre los márgenes. Las empresas que no pueden financiar la innovación están formando empresas conjuntas con el sector académico para compartir el riesgo y, al mismo tiempo, mantener su presencia en nichos premium. En general, la competencia combina eficiencia de escala, fluidez regulatoria y posicionamiento en sostenibilidad.
Líderes de la industria europea del envasado de alimentos
amcor plc
mondi plc
Smurfit WestRock
Tetra Laval International SA
Huhtamäki Oyj
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Tetra Pak se asoció con Jealsa para lanzar el primer envase de cartón para atún de larga duración utilizando Tetra Recart, inicialmente implementado en Suecia. Este lanzamiento amplía el uso de formatos de cartón en productos del mar y refuerza las barreras de papel y la reciclabilidad de los envases para productos del mar.
- Abril de 2026: Tetra Pak se asoció con Sterilgarda Alimenti para lanzar el primer envase aséptico de 1 litro del sector, que incorpora una barrera de papel. Este envase aséptico de 1 litro, pionero en la industria por su alto contenido renovable, optimiza el contenido de materiales renovables y el rendimiento de la barrera, en consonancia con los objetivos de PPWR.
- Abril de 2026: Amcor colaboró con Metsa Group y G. Mondini para lanzar un sistema integrado de bandejas a base de fibra para aplicaciones de proteínas y comidas preparadas refrigeradas, que se presentará en Interpack 2026. Este sistema de bandejas a base de fibra impulsa la transición hacia formatos reciclables basados en fibra y apunta a una evolución en la dependencia frente a los plásticos tradicionales.
Alcance del informe sobre el mercado europeo de envases de alimentos
El estudio se centra en el análisis del mercado de envases alimentarios en Europa, y su dimensionamiento abarca el consumo de productos de envasado alimentario en todos los sectores. El estudio también analiza los parámetros clave del mercado, los factores subyacentes que influyen en su crecimiento y los ingresos generados. El informe abarca el dimensionamiento y las previsiones del mercado, segmentándolo por material (plástico, vidrio), tipo de producto (botellas y envases, envases de cartón y bolsas, latas, películas y envoltorios, tapones y cierres), tipo de usuario final (frutas y verduras, carne y aves, productos lácteos, panadería y confitería) y país. Los tamaños y previsiones del mercado se expresan en dólares estadounidenses para todos los segmentos mencionados.
Por tipo de material
| Plástico |
| Papel y carton |
| Metal |
| Vidrio |
| Bioplásticos |
Por tipo de producto
| Botellas y Envases |
| Cajas y bolsas |
| latas |
| Películas y Envolturas |
| Bandejas, tapas y cierres |
Por usuario final
| Frutas y vegetales |
| Carnes, Aves y Mariscos |
| Productos lácteos |
| Panaderia y Confiteria |
| Comidas preparadas y de conveniencia |
Por tecnología de embalaje
| Envasado en atmósfera modificada (MAP) |
| Embalaje aséptico |
| Envasado de piel al vacío |
| Embalaje activo e inteligente |
| Películas comestibles y biodegradables |
Por país
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| El resto de Europa |
| Por tipo de material | Plástico |
| Papel y carton | |
| Metal | |
| Vidrio | |
| Bioplásticos | |
| Por tipo de producto | Botellas y Envases |
| Cajas y bolsas | |
| latas | |
| Películas y Envolturas | |
| Bandejas, tapas y cierres | |
| Por usuario final | Frutas y vegetales |
| Carnes, Aves y Mariscos | |
| Productos lácteos | |
| Panaderia y Confiteria | |
| Comidas preparadas y de conveniencia | |
| Por tecnología de embalaje | Envasado en atmósfera modificada (MAP) |
| Embalaje aséptico | |
| Envasado de piel al vacío | |
| Embalaje activo e inteligente | |
| Películas comestibles y biodegradables | |
| Por país | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de envases de alimentos en Europa en 2026?
Está valorado en 78.58 millones de dólares y se proyecta que alcance los 97.64 millones de dólares en 2031.
¿Qué CAGR se espera para los envases de alimentos en Europa entre 2026 y 2031?
Se prevé que el mercado crezca un 4.44% anual durante el período.
¿Qué material de embalaje crece más rápidamente en Europa?
Los bioplásticos lideran con una CAGR del 7.24 %, impulsados por incentivos regulatorios y objetivos de sostenibilidad de la marca.
¿Por qué las películas y los envoltorios están ganando popularidad?
La expansión del comercio electrónico de comestibles requiere embalajes secundarios livianos y protectores, películas y envoltorios mejorados a una tasa compuesta anual del 6.52 %.
¿Qué tecnología muestra el mayor impulso de crecimiento?
Los sistemas de envasado activos e inteligentes están avanzando a una tasa de crecimiento anual compuesta del 7.63 % debido a demandas más estrictas en materia de seguridad alimentaria y vida útil.
¿Qué regulación clave configura las estrategias de envasado en Europa?
El Reglamento de la UE sobre envases y residuos de envases exige un 30 % de contenido reciclado en las botellas de plástico para 2030 y endurece los criterios de reciclabilidad en todos los formatos.


