

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
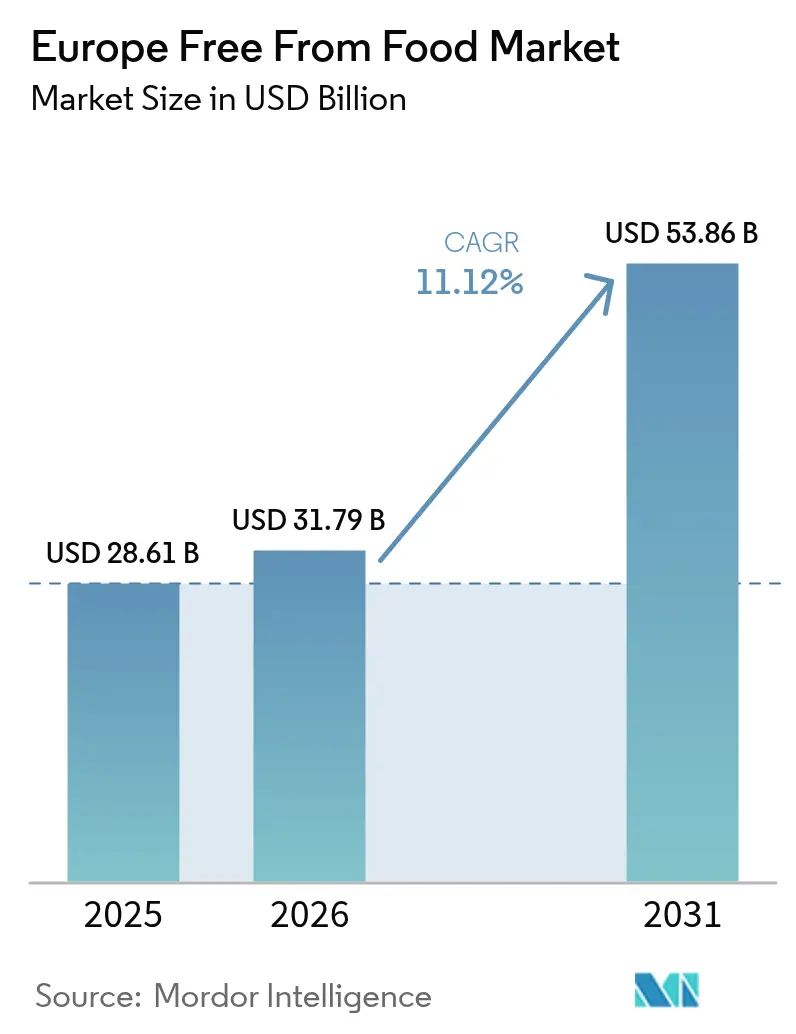
| Tamaño del mercado (2026) | USD 31.79 mil millones |
| Tamaño del mercado (2031) | USD 53.86 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.12% CAGR |
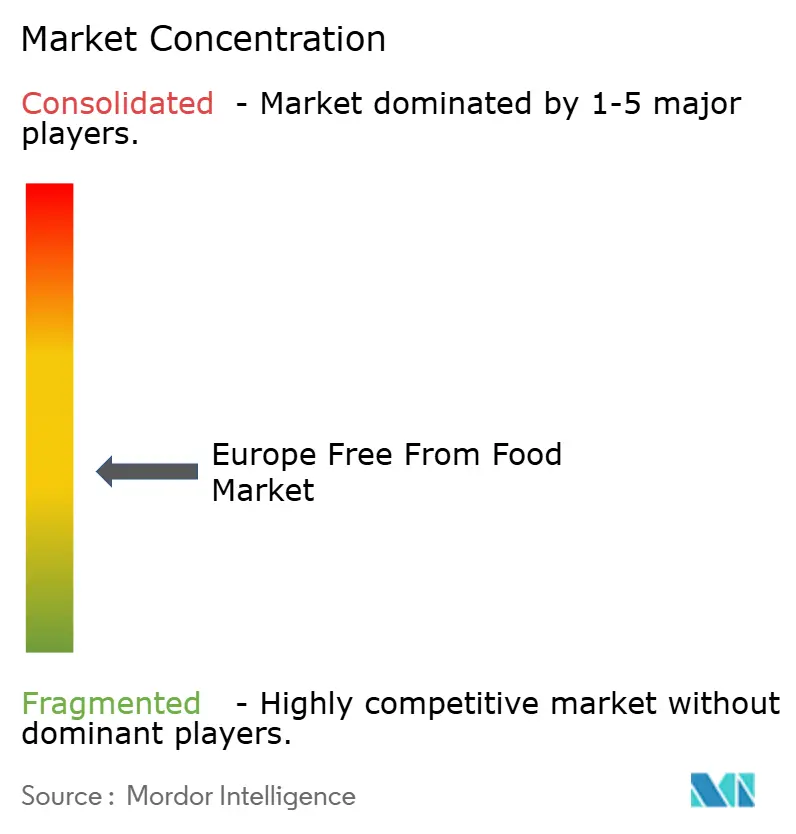
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de alimentos libres de Europa por Mordor Intelligence
El mercado europeo de alimentos de forma libre alcanzó un valor de 28.61 millones de dólares en 2025 y se estima que crecerá de 31.79 millones de dólares en 2026 a 53.86 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 11.12% durante el período de pronóstico (2026-2031). El mercado está experimentando cambios significativos debido a la creciente concienciación de los consumidores sobre las alergias e intolerancias alimentarias. El crecimiento del mercado se ve impulsado, además, por la creciente adopción de dietas basadas en plantas, veganas y flexitarianas, motivadas por consideraciones de salud y preocupaciones medioambientales. El avance en las técnicas de procesamiento de alimentos y la innovación en ingredientes han mejorado la calidad de las alternativas a la carne y los lácteos. Los fabricantes están desarrollando productos que utilizan proteínas alternativas, emulsionantes no lácteos y aglutinantes libres de alérgenos para igualar el sabor, la textura y el contenido nutricional de los productos convencionales. Si bien los supermercados e hipermercados siguen siendo los principales canales de distribución debido a su amplia gama de productos, el comercio electrónico está ganando protagonismo al ofrecer un acceso conveniente a productos especializados. La dinámica de los mercados regionales muestra variaciones en toda Europa. Los países de Europa Occidental demuestran una fuerte presencia en el mercado gracias al alto nivel de conocimiento del consumidor y la disponibilidad de productos. Los mercados de Europa del Este experimentan un rápido crecimiento impulsado por la expansión del consumo de la clase media y una mayor accesibilidad a los productos.
Conclusiones clave del informe
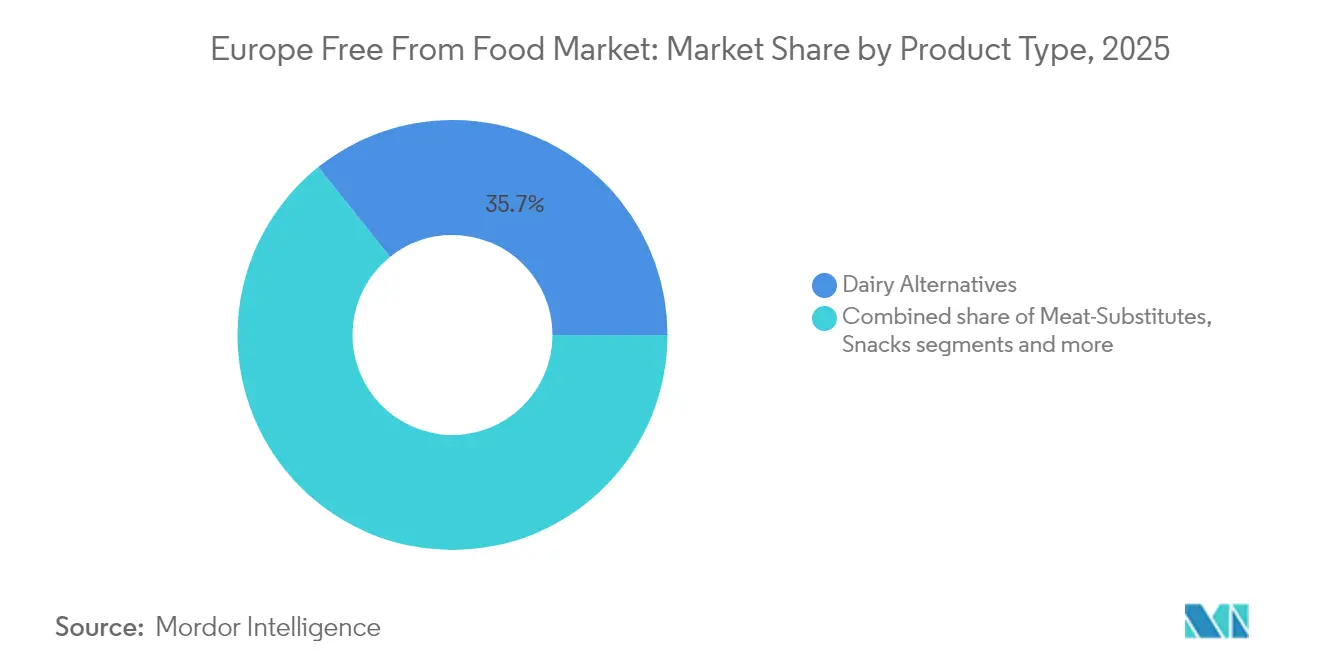
- Por tipo de producto, las alternativas lácteas representaron el 35.74% del tamaño del mercado europeo de alimentos libres de lácteos en 2025, mientras que se proyecta que los sustitutos de la carne aumentarán un 11.67% anual hasta 2031.
- Por tipo libre de, los productos sin lácteos lideraron con el 36.92% de la participación del mercado de alimentos libres de Europa en 2025; los productos sin carne están en camino de alcanzar una CAGR del 11.56% hasta 2031.
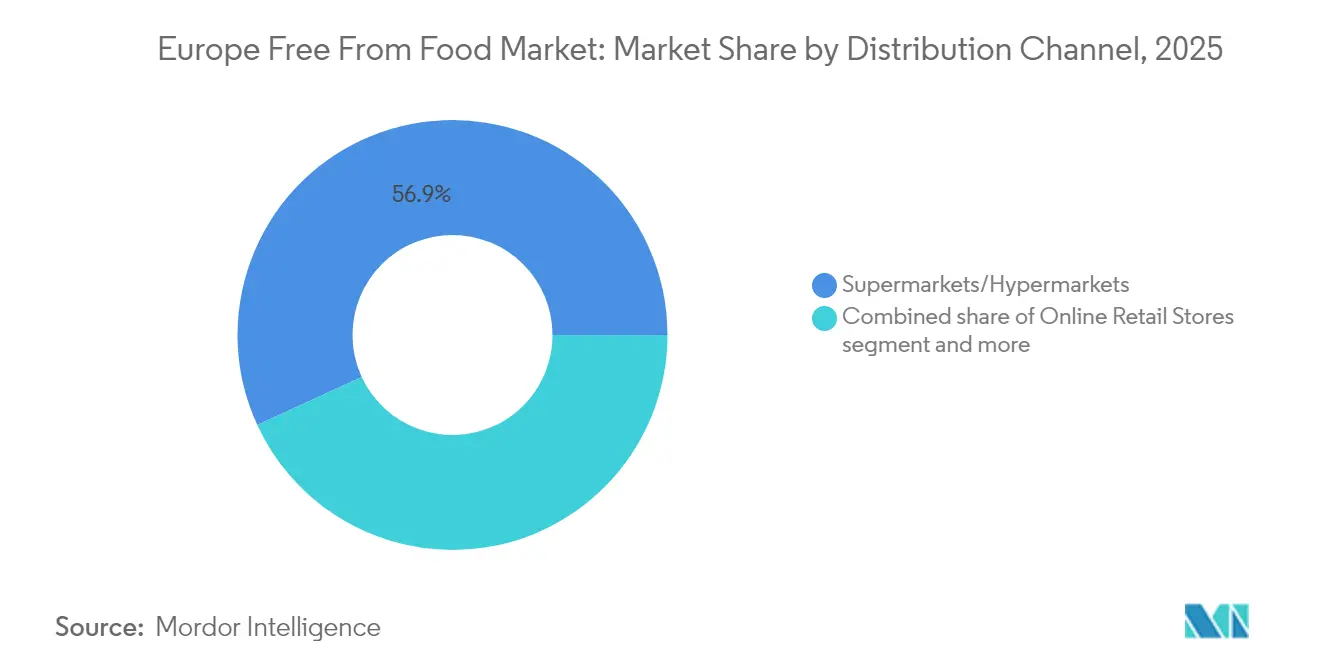
- Por canal de distribución, los supermercados e hipermercados controlaron el 56.88% de los ingresos en 2025; el comercio minorista en línea es el que avanza más rápido, con una CAGR del 12.41% hasta 2031.
- Por geografía, el Reino Unido capturó el 16.05% de la participación del mercado europeo de alimentos libres de gluten en 2025, mientras que Rusia exhibe el mayor crecimiento con una CAGR del 12.48% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de alimentos libres de Europa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de alergias e intolerancias alimentarias | + 1.2% | Global, con mayor impacto en los países nórdicos | Largo plazo (≥ 4 años) |
| Aumento de las dietas veganas y flexitarianas | + 1.8% | Núcleo de Europa occidental, expandiéndose hacia Europa del Este | Mediano plazo (2-4 años) |
| La creciente demanda de los consumidores de productos de etiqueta limpia impulsa el mercado | + 1.1% | Alemania, Países Bajos y Reino Unido lideran la adopción | Mediano plazo (2-4 años) |
| Ampliación rápida de la tecnología de procesamiento de ingredientes sin alérgenos | + 0.9% | Centros industriales en Alemania, Francia y Países Bajos | Corto plazo (≤ 2 años) |
| Mayor concienciación a través de los medios digitales y sociales | + 0.7% | Centros urbanos de toda Europa, demografía juvenil | Corto plazo (≤ 2 años) |
| Aumento del posicionamiento de productos premium | + 0.6% | Mercados de altos ingresos en Europa Occidental | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de alergias e intolerancias alimentarias
El aumento de las alergias e intolerancias alimentarias en toda Europa está impulsando el crecimiento del mercado. Por ejemplo, la Agencia de Normas Alimentarias del Reino Unido informa que aproximadamente el 6 % de los adultos, lo que representa a más de 2.4 millones de personas en 2024, tienen alergias alimentarias clínicamente confirmadas. Esta cifra significativa pone de relieve la necesidad generalizada de opciones de exclusión dietética [1] Fuente: Agencia de Normas Alimentarias, “Alrededor del 6 % de la población adulta del Reino Unido tiene una alergia alimentaria”, food.gov.uk. La necesidad de un control dietético de por vida entre las personas con alergias alimentarias garantiza una demanda sostenida de productos alimenticios certificados libres de alérgenos. El desarrollo de métodos de diagnóstico mejorados, incluyendo la alergología molecular, los diagnósticos resueltos por componentes y las pruebas de activación de basófilos, ha mejorado la precisión en la detección de alergias. Estos avances diagnósticos han aumentado la población diagnosticada y mejorado la concienciación pública y médica, ampliando la base de consumidores de productos de forma libre. Las zonas urbanas muestran tasas más altas de alergias, posiblemente debido a factores ambientales, lo que indica que los mercados de las ciudades experimentarán un mayor crecimiento de la demanda. Este crecimiento del mercado se vio reforzado por importantes inversiones del sector, como lo demuestra la puesta en marcha por parte de Juvela, especialista en productos sin gluten, de una panadería sin alérgenos con una inversión de 1.5 millones de euros en el sur de Gales, Reino Unido, que abrió sus puertas en junio de 2025.
Aumento de las dietas veganas y flexitarianas
El mercado europeo de alimentos sin alérgenos experimentó una expansión significativa, atribuida principalmente a la creciente prevalencia de las preferencias dietéticas veganas y flexitarianas, que transformaron fundamentalmente los patrones de comportamiento del consumidor en toda la región. Esta evolución del mercado se materializó a partir de una mayor conciencia sobre la salud, consideraciones ambientales y paradigmas de consumo ético entre los consumidores europeos. Los consumidores buscaron activamente alternativas de origen vegetal más allá de los requisitos médicos o relacionados con alergias, implementando modificaciones deliberadas en su estilo de vida alineadas con el bienestar personal y los objetivos de sostenibilidad. Según la Oficina Federal de Estadística, la producción alemana de sustitutos de la carne alcanzó las 126,500 toneladas en 2024, lo que representa un aumento del 4.0 % con respecto a 2023 [2] Fuente: Oficina Federal de Estadística, “1.5 kilos de productos sustitutos de la carne per cápita producidos en Alemania en 2024”, destatis.de . Este crecimiento cuantificable demostró la demanda sustancial de los consumidores por alternativas de origen vegetal y la expansión sistemática del mercado a través de iniciativas de desarrollo de productos. Además, para respaldar este cambio de los consumidores hacia alternativas de origen vegetal, la empresa holandesa Vivera lanzó nuevos productos de tofu en junio de 2025, incluyendo tofu blando y ahumado, y Tofusion bites que combinan tofu, verduras y especias para una preparación versátil de comidas. El sólido desempeño y la trayectoria de crecimiento del mercado reflejaron un cambio fundamental en las preferencias de los consumidores europeos, lo que indica una continua expansión del mercado e innovación de productos en el segmento de alimentos sin alérgenos.
La creciente demanda de los consumidores de productos de etiqueta limpia impulsa el mercado
El movimiento de la etiqueta limpia se ha expandido desde la reducción de ingredientes hasta la transparencia total en la producción de alimentos en todo el mercado europeo de alimentos libres de aditivos. Los consumidores europeos muestran una marcada preferencia por productos sin conservantes, colorantes ni aromas artificiales, lo que obliga a los fabricantes a reformular sus productos a fondo y desarrollar soluciones innovadoras con ingredientes naturales. El crecimiento del mercado europeo de aditivos alimentarios naturales se ve impulsado por las preferencias de los consumidores preocupados por la salud y el aumento del consumo de alimentos envasados, respaldado por las próximas regulaciones de la Unión Europea que priorizan los ingredientes naturales sobre los sintéticos. Danone ejemplifica esta adaptación del mercado, con el 90.3 % de sus productos en categorías saludables y el 81.2 % sin azúcares añadidos, según sus Datos de Salud y Nutrición de 2023. El mercado europeo de alimentos orgánicos continúa mostrando un sólido crecimiento, especialmente en las categorías orgánicas y de origen vegetal, lo que genera importantes oportunidades para los aditivos alimentarios naturales. Alemania, Francia y los Países Bajos se han convertido en mercados clave, donde los consumidores son más propensos a pagar precios superiores por productos de etiqueta limpia, lo que representa oportunidades estratégicas para los fabricantes.
Ampliación rápida de la tecnología de procesamiento de ingredientes sin alérgenos
En el mercado europeo de alimentos libres de alérgenos, el procesamiento a alta presión hidrostática demuestra un potencial significativo para reducir la alergenicidad de las proteínas, manteniendo al mismo tiempo su valor nutricional. Este método de procesamiento mejora las propiedades funcionales, incluyendo la capacidad emulsionante y espumante, lo que permite a los fabricantes desarrollar productos libres de alérgenos con textura y sabor comparables a los de los productos convencionales. El avance de la ingeniería enzimática mediante técnicas de evolución dirigida e inmovilización ha mejorado la estabilidad y la eficiencia catalítica, a la vez que ha reducido los costes de producción en las plantas de fabricación europeas. Importantes participantes del mercado, en particular Nestlé, han iniciado importantes inversiones de capital en tecnologías de fermentación de precisión para la producción de alternativas lácteas sin componentes animales, con especial énfasis en las proteínas de suero derivadas de la fermentación, aunque la aceptación del mercado entre los consumidores europeos sigue siendo un factor crucial. La convergencia de estas innovaciones tecnológicas, sumada a una mayor concienciación de los consumidores y a unos marcos regulatorios sólidos, continúa impulsando la expansión del mercado europeo de alimentos libres de alérgenos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios elevados de los productos gratuitos obstaculizan el crecimiento del mercado | -1.4% | Mercados sensibles a los precios en Europa del Este | Mediano plazo (2-4 años) |
| Falta de estandarización en las naciones de la Unión Europea | -0.8% | Corredores comerciales transfronterizos | Largo plazo (≥ 4 años) |
| Desafíos de sabor y textura | -0.5% | Consumidores del mercado masivo en toda Europa | Mediano plazo (2-4 años) |
| Riesgo de dilución nutricional en líneas ultraprocesadas libres de | -0.4% | Regiones manufactureras y dependientes de las importaciones | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios elevados de los productos gratuitos obstaculizan el crecimiento del mercado
Persisten las disparidades de precio entre los productos sin alérgenos y las alternativas convencionales en los mercados europeos, con opciones de origen vegetal que suelen tener precios más altos, lo que restringe su adopción generalizada más allá de segmentos de consumidores específicos. Los mayores costes se deben a la adquisición de ingredientes especializados, las instalaciones de producción separadas necesarias para evitar la contaminación cruzada y los volúmenes de producción limitados que impiden las economías de escala. Empresas como Rival Foods están abordando este desafío centrándose en lograr la paridad de precios con la carne animal mediante la optimización de la producción y las iniciativas de reducción de costes, habiendo obtenido 10 millones de euros en financiación de Serie B para duplicar su capacidad de producción en los Países Bajos en junio de 2025. El desafío de la asequibilidad es particularmente significativo dado que en 2024, 93.3 millones de personas en la Unión Europea estaban en riesgo de pobreza o exclusión social, según la Comisión Europea [3] Fuente: Comisión Europea, «Condiciones de vida en Europa: pobreza y exclusión social», commission.europa.eu . Esta situación económica restringe el acceso a productos sin alérgenos de mayor precio entre los grupos económicamente vulnerables. Debido a la inflación, los consumidores se han decantado cada vez más por las marcas blancas y los minoristas de descuento, beneficiándose de opciones asequibles sin aditivos, al tiempo que exigen a las marcas premium que demuestren su valor a través de una funcionalidad o calidad de sabor mejoradas.
Falta de estandarización entre las naciones europeas
El diverso panorama regulatorio de la Unión Europea para los alimentos libres de alérgenos genera desafíos de cumplimiento que incrementan los costos de entrada al mercado y limitan las oportunidades de expansión transfronteriza. Los Países Bajos han establecido protocolos específicos para la gestión del contacto cruzado con alérgenos y el etiquetado preventivo de alérgenos, cuyo cumplimiento exige para 2026. Debido a estas variaciones regulatorias, los fabricantes deben mantener formulaciones de productos y sistemas de etiquetado separados, lo que dificulta los beneficios de un mercado unificado. La inconsistencia en los requisitos de etiquetado preventivo de alérgenos entre países, donde algunos exigen evaluaciones de riesgos específicas mientras que otros aceptan declaraciones generales, genera incertidumbre en el consumidor y restringe la distribución de productos. Además, la ausencia de umbrales estandarizados para las declaraciones "libres de" en los estados miembros de la Unión Europea obliga a los fabricantes a adoptar los estándares más estrictos, lo que resulta en costos de producción elevados y oportunidades limitadas de diferenciación de productos. Estas complejidades regulatorias representan una barrera significativa para la entrada y expansión al mercado, afectando especialmente a los pequeños fabricantes que carecen de los recursos necesarios para desenvolverse eficazmente en múltiples marcos regulatorios.
Análisis de segmento
Por tipo de producto: Los alimentos sin lácteos surgen como catalizadores de la innovación
En 2025, el segmento de alternativas lácteas alcanzará una cuota de mercado del 35.74%, consolidando su posición como el producto líder en el mercado de productos sin lácteos. Este auge se atribuye en gran medida a la creciente popularidad de las alternativas lácteas vegetales de avena, almendra y soja, que han alcanzado niveles de sabor, textura y versatilidad culinaria similares a los de los lácteos tradicionales. Considerados en su momento de nicho, estos productos se han convertido sin problemas en productos básicos en los supermercados europeos, impulsados por la mejora de las redes de distribución y el aumento de la demanda. Por otro lado, el segmento de sustitutos de la carne, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 11.67% hasta 2031, destaca como la categoría de productos de mayor crecimiento. Su rápido ascenso se ve impulsado por la creciente adopción de las dietas flexitarianas y veganas, junto con los avances en la ciencia de los alimentos, en particular la fermentación de precisión. Esta tecnología de vanguardia sienta las bases para los análogos de la carne que no solo imitan el sabor y la textura de las proteínas animales tradicionales, sino que también se ajustan a su perfil nutricional, ampliando su atractivo para el consumidor general.
En el sector de la panadería y la repostería, las innovaciones sin gluten están cobrando protagonismo. Prueba de esta tendencia es el debut en marzo de 2024 de los bizcochos y magdalenas sin gluten del Dr. Schär. La categoría de snacks está virando hacia productos premium, de etiqueta limpia y sin alérgenos. Mientras tanto, el sector de las bebidas se beneficia de la adopción generalizada de las leches vegetales. Los platos preparados experimentan un aumento de la demanda, impulsado por la búsqueda de opciones prácticas, nutritivas y sin alérgenos. Las empresas están respondiendo con inversiones en tecnologías de vanguardia para el envasado y la conservación de los alimentos. El mercado de alimentos infantiles, caracterizado por estrictas normas regulatorias, sigue ofreciendo precios elevados, en gran parte debido a la inquebrantable preferencia de los padres por una nutrición sin alérgenos. Por último, la categoría "otros" se está expandiendo, abarcando una amplia gama de productos especializados, desde barritas de proteínas y alimentos funcionales hasta ingredientes a medida, todos elaborados para satisfacer necesidades dietéticas específicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Free From Type: La aceleración de la dieta sin lácteos desafía el dominio de la dieta sin carne
En 2025, el segmento de productos sin lácteos alcanzó una cuota de mercado dominante del 36.92%, impulsado por la creciente concienciación sobre la intolerancia a la lactosa, el auge en la adopción de la nutrición vegetal y la creciente preocupación por el medio ambiente. Las innovaciones en ingredientes y la fermentación de precisión han mejorado notablemente el sabor y la funcionalidad de las alternativas lácteas. En febrero de 2024, Danone transformó su fábrica de yogur en una planta de bebidas de avena de la marca Alpro, con una producción diaria de 300,000 litros para 26 mercados europeos. Los consumidores preocupados por su salud siguen mostrando una fuerte demanda de alternativas lácteas sin OMG, mientras que las opciones sin gluten cobran impulso gracias a las mejoras continuas. Gracias a los avances en la fermentación de precisión, el segmento de productos sin lácteos está en condiciones de alcanzar la paridad sensorial y funcional con los productos lácteos tradicionales más rápidamente que otras categorías sin lácteos. Además, el mercado se está adaptando a la evolución de las preferencias dietéticas, ofreciendo formulaciones sin azúcar, sin aditivos y con alérgenos específicos.
Con una tasa de crecimiento anual compuesta (TCAC) del 11.56 % hasta 2031, el segmento de productos sin carne se posiciona como la categoría de mayor crecimiento. Este crecimiento se debe a la creciente adopción por parte de los consumidores y a una sólida red de distribución. Los avances tecnológicos en la producción de alimentos han dado lugar a alternativas a la carne que imitan fielmente el sabor y la textura de las proteínas animales tradicionales. Además, las expansiones estratégicas en los canales minoristas han impulsado la accesibilidad de productos de origen vegetal, como hamburguesas y salchichas. A medida que los consumidores flexitarianos priorizan cada vez más los beneficios para la salud y la sostenibilidad ambiental, la trayectoria de crecimiento del segmento subraya su profunda penetración en el mercado y la amplia integración de los alimentos de origen vegetal en diversos perfiles de consumidores.
Por canal de distribución: el comercio minorista en línea rompe el dominio de los supermercados tradicionales
Los supermercados e hipermercados mantuvieron una cuota de mercado dominante del 56.88 % en 2025, consolidando su posición predominante en el panorama minorista. Esta importante presencia en el mercado se atribuye a múltiples factores fundamentales, como los patrones de compra consolidados de los consumidores, la necesidad de examinar físicamente los productos, la amplia gama de productos en un único entorno minorista, la competitividad de precios lograda mediante la eficiencia operativa y la ubicación estratégica de las tiendas. Estos establecimientos minoristas consolidan aún más su posición en el mercado mediante una oferta de servicios especializados, que abarca panaderías, amplios departamentos de productos frescos y secciones especializadas de productos gratuitos.
El canal de distribución minorista en línea muestra un potencial de crecimiento sustancial, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 12.41 % hasta 2031. Esta expansión se caracteriza por sofisticados mecanismos de descubrimiento de productos y la implementación sistemática de metodologías de venta directa al consumidor. La infraestructura digital facilita una segmentación precisa del mercado y estrategias de segmentación de consumidores gratuitas por parte de los fabricantes de productos. La transición hacia el comercio digital está validada por los datos de Eurostat, que indican que el 77 % de los usuarios de internet de la Unión Europea realizaron compras en línea en 2024, y que los envíos de comida a domicilio representaron el 21 % del total de transacciones. Esta tendencia demuestra la creciente aceptación e integración de las plataformas digitales por parte de los consumidores en los hábitos de compra de alimentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
En 2025, el Reino Unido ostenta una cuota del 16.05 % del mercado europeo de alimentos y bebidas sin alérgenos. Este dominio se ve reforzado por las estrictas normativas de etiquetado de alérgenos y una sólida base de consumidores. La madurez del mercado se ve acentuada por la mayor concienciación de los consumidores sobre las alternativas dietéticas y su profunda confianza en la seguridad y la calidad de los productos. Con un creciente movimiento vegano y una amplia infraestructura minorista, el Reino Unido consolida su posición como líder europeo en innovación en el sector sin alérgenos. Además, el Reino Unido se beneficia de una sólida red de fabricantes y minoristas que priorizan la innovación y atienden diversas necesidades dietéticas. La presencia de marcas destacadas y la inversión constante en investigación y desarrollo refuerzan aún más el liderazgo del país en este mercado.
El mercado ruso de productos sin OMG está en auge, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 12.48 % hasta 2031. Este crecimiento se debe a una mayor concienciación sobre la salud y a la creciente demanda de productos sin gluten, sin lácteos y de origen vegetal. Iniciativas gubernamentales estratégicas, como la Estrategia para la Producción Orgánica 2023 y la Doctrina de Seguridad Alimentaria, promueven la producción nacional, la agricultura orgánica y las opciones de etiquetado limpio. Con el aumento del gasto de los consumidores y el apoyo regulatorio al comercio electrónico y a las políticas de no OMG, el desarrollo del mercado ruso está a punto de acelerarse. Además, la expansión de la capacidad de producción local y la creciente presencia de marcas internacionales en el mercado ruso contribuyen a la diversificación de la oferta de productos, haciendo que los productos sin OMG sean más accesibles a un público más amplio.
Alemania, Italia, Francia y otros países europeos están avanzando en el sector de productos sin gluten, cada uno influenciado por distintas tendencias de consumo y entornos regulatorios. Alemania se beneficia de sólidas redes de distribución, que garantizan la disponibilidad de productos sin gluten en diversos canales de venta, como supermercados, tiendas especializadas y plataformas en línea. La demanda en Italia se ve impulsada por las tendencias de bienestar y la inclusión alimentaria en el sector turístico, donde los restaurantes y hoteles se adaptan cada vez más a las restricciones alimentarias. Francia, conocida por su patrimonio culinario, está adoptando gradualmente alternativas vegetales, con el apoyo de un número creciente de startups y empresas consolidadas que introducen productos innovadores. Además, países como España, Países Bajos, Polonia, Bélgica y Suecia se están consolidando como actores clave, impulsados por una mayor concienciación del consumidor, la evolución de las preferencias alimentarias y las mejoras en las redes de venta al por menor y distribución.
Panorama regulatorio
El marco regulatorio de la Unión Europea para los alimentos libres de alérgenos se basa en el Reglamento (UE) n.º 1169/2011 sobre información alimentaria facilitada al consumidor, que exige la declaración de alérgenos tanto para los alimentos preenvasados como para los no preenvasados y se apoya en los dictámenes científicos de la EFSA que sustentan la lista del Anexo II de 14 alérgenos obligatorios, incluidos el gluten, la leche y los frutos secos. El Reglamento de Ejecución (UE) n.º 828/2014 de la Comisión define umbrales armonizados para los alimentos sin gluten (máximo 20 mg/kg) y con muy bajo contenido de gluten (máximo 100 mg/kg), que orientan los controles de formulación, las pruebas y la cualificación de proveedores en productos de panadería, aperitivos y platos preparados.
En toda Europa, los Estados miembros gestionan el cumplimiento normativo mediante inspecciones, seguimiento y sanciones, y las prácticas de etiquetado preventivo de alérgenos (EPA) siguen siendo desiguales. Es probable que la armonización de las normas EPA a nivel de la UE, prevista para el cuarto trimestre de 2027, afecte a la evaluación de riesgos transfronteriza y a la gobernanza del etiquetado en las carteras paneuropeas.
Análisis de la cadena de valor
La cadena de valor de los alimentos sin alérgenos en Europa comienza con los insumos agrícolas y se extiende a etapas de procesamiento especializadas que gestionan los alérgenos y cumplen con los requisitos sensoriales. La tecnología de ingredientes y las capacidades de cofabricación son fundamentales, ya que los fabricantes necesitan protocolos de segregación y limpieza validados, así como análisis, para respaldar el posicionamiento de los productos como libres de gluten y alérgenos según el régimen de etiquetado de la UE.
Esto también se relaciona con el requisito operativo de documentar las evaluaciones de riesgo de contaminación cruzada que fundamentan las decisiones de etiquetado preventivo. Danone mantiene una estrategia de renovación centrada en el perfeccionamiento de su cartera de productos y el análisis del microbioma, mientras que Nestlé ha utilizado aceleradoras de I+D para asociarse con empresas emergentes en el desarrollo de alternativas lácteas sin ingredientes de origen animal mediante fermentación de precisión. Arla Foods ajustó su estrategia de venta minorista en enero de 2025, retirando la marca de leche alternativa Jörd de los estantes del Reino Unido, aunque la mantuvo para el sector de la restauración, lo que pone de manifiesto la gobernanza multicanal en la práctica.
Panorama competitivo
El mercado europeo de alimentos sin gluten está moderadamente fragmentado. Esta estructura de mercado crea un entorno competitivo donde multinacionales consolidadas y marcas especializadas de productos sin gluten compiten activamente por cuota de mercado. Líderes del mercado, como Danone SA, Nestlé SA, General Mills Inc. y Oatly Group AB, implementan estrategias integrales de crecimiento que combinan la innovación orgánica con adquisiciones estratégicas. Estas empresas están realizando inversiones sustanciales en tecnologías avanzadas, como el procesamiento a alta presión hidrostática, la fermentación de precisión y la ingeniería enzimática, para mejorar la funcionalidad de los productos y mantener los estándares de etiquetado limpio.
El panorama competitivo está evolucionando con oportunidades emergentes en categorías especializadas sin alérgenos que van más allá de los productos tradicionales sin alérgenos. Las empresas están desarrollando soluciones para afecciones específicas, implementando innovaciones en envases sostenibles y creando opciones nutricionales personalizadas para diversas necesidades dietéticas. Los nuevos participantes del mercado están consolidando su presencia a través de canales directos al consumidor y un posicionamiento de producto especializado, desafiando a los actores consolidados en segmentos nicho.
La dinámica del mercado se ve influenciada por colaboraciones estratégicas e iniciativas de expansión. Un avance notable es la prevista entrada en el mercado europeo de JUST Egg, una alternativa vegetal al huevo, a través de su alianza con Vegan Food Group (VFG) en abril de 2025. Esta alianza ejemplifica la tendencia del sector: empresas tecnológicas colaboran con actores consolidados para expandir su presencia geográfica y mejorar su penetración en el mercado.
Europa libre de líderes de la industria alimentaria
Danone SA
Nestlé SA
General Mills Inc.
Grupo Oatly AB
Arla Foods amba
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: LIVEKINDLY Collective firmó un acuerdo para adquirir el fabricante alemán de alimentos de origen vegetal Greenforce Future Food AG. Esta operación amplía la capacidad de producción europea de alimentos de origen vegetal, facilitando un mayor acceso a los productos y una mayor escala en la oferta vegana. La adquisición refuerza la capacidad de producción de productos veganos y de origen vegetal en Europa y amplía su red de distribución.
- Junio de 2026: Schouten Europe adquiere Bobeldijk Food Group. Esta transacción amplía la capacidad de producción de carne y pescado de origen vegetal en toda la región. Asimismo, expande la gama de productos y la escala en los segmentos europeos de alimentos sin alérgenos, reforzando el suministro para panadería y productos alternativos a la carne.
- Marzo de 2026: Danone SA firmó un acuerdo definitivo para adquirir Huel. Esta operación fortalece su cartera global de nutrición funcional y productos de origen vegetal. Además, refuerza su presencia en el mercado de soluciones nutricionalmente equilibradas de origen vegetal en Europa y otros continentes, impulsando así el crecimiento de la categoría de productos sin alérgenos.
Alcance y metodología
El mercado de Europa sin alimentos está segmentado por tipo en sin gluten, sin lácteos, sin alérgenos y otros tipos. Por producto final, el mercado está segmentado en panadería y confitería, alimentos sin lácteos, bocadillos, bebidas y otros productos finales. Los diferentes canales de distribución que ayudan a los fabricantes a penetrar en el mercado estudiado incluyen supermercados/hipermercados, tiendas minoristas en línea, tiendas de conveniencia y otros canales de distribución. El mercado se estudia a fondo para diferentes países de la región europea, como Reino Unido, Alemania, Italia, España y el resto de Europa.
Por producto Producto
| Panaderia y Confiteria |
| Alternativas lácteas |
| refrigerios |
| Bebidas |
| Sustitutos de carne |
| Comidas listas |
| Comida para bebé |
| Otros |
Por libre de tipo
| Sin gluten |
| Dairy-Free |
| Sin carne |
| Sin OMG |
| Otros |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas minoristas en línea |
| Tiendas de conveniencia |
| Tiendas Especializadas |
| Otros |
Por geografía
| Alemania |
| Reino Unido |
| Italia |
| Francia |
| España |
| Netherlands |
| Polonia |
| Bélgica |
| Suecia |
| El resto de Europa |
| Por producto Producto | Panaderia y Confiteria |
| Alternativas lácteas | |
| refrigerios | |
| Bebidas | |
| Sustitutos de carne | |
| Comidas listas | |
| Comida para bebé | |
| Otros | |
| Por libre de tipo | Sin gluten |
| Dairy-Free | |
| Sin carne | |
| Sin OMG | |
| Otros | |
| Por canal de distribución | Supermercados / Hipermercados |
| Tiendas minoristas en línea | |
| Tiendas de conveniencia | |
| Tiendas Especializadas | |
| Otros | |
| Por geografía | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado europeo de alimentos libres de gluten y hacia dónde se dirige?
El mercado tendrá un valor de USD 31.79 mil millones en 2026 y, con un crecimiento anual compuesto del 11.12 %, se proyecta que alcance los USD 53.86 mil millones para 2031.
¿Qué tipo de producto tiene la mayor participación en los ingresos hoy en día?
Las alternativas lácteas lideran con el 35.74% de las ventas de 2025, lo que refleja una fuerte aceptación por parte de los consumidores de leches, yogures y quesos de origen vegetal.
¿Cuál es la categoría de productos con más rápido crecimiento hasta 2031?
Se pronostica que los sustitutos de la carne se expandirán a una tasa compuesta anual del 11.67 % entre 2026 y 2031, superando a todos los demás tipos de productos.
¿Qué segmento libre de es dominante actualmente?
Los productos sin lácteos representan la mayor participación, un 36.92 %, en 2025, impulsados por la creciente conciencia sobre la intolerancia a la lactosa y las preocupaciones por la sostenibilidad.


