

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
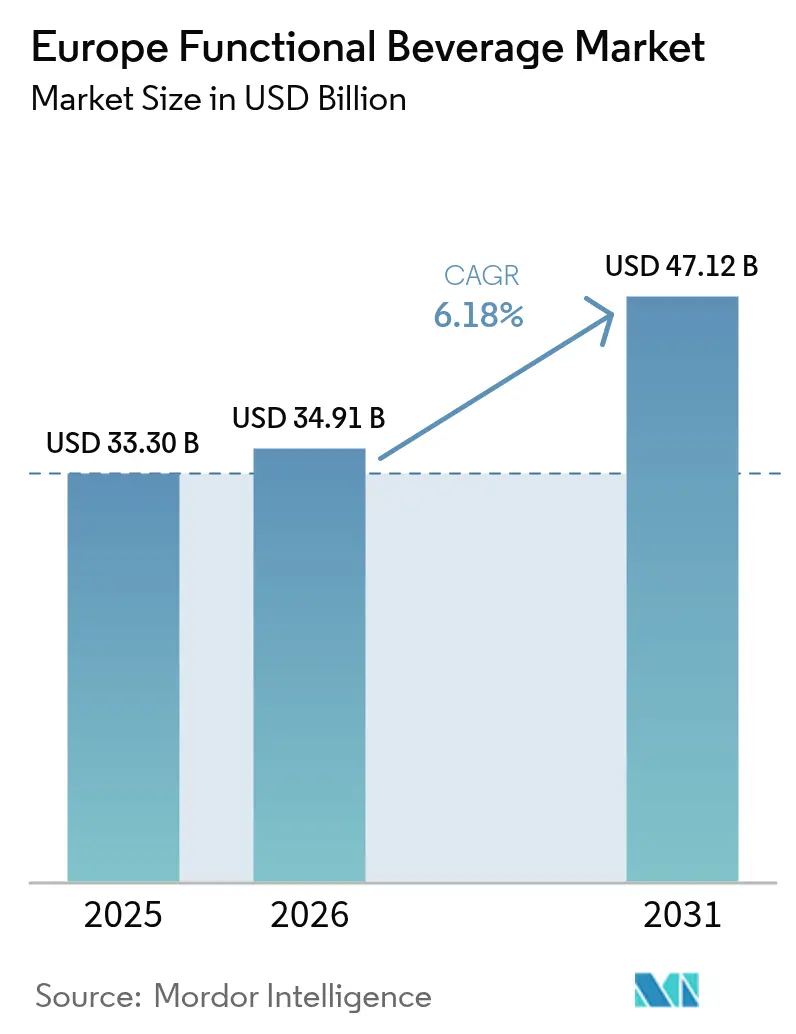
| Tamaño del mercado (2026) | USD 34.91 mil millones |
| Tamaño del mercado (2031) | USD 47.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.18% CAGR |
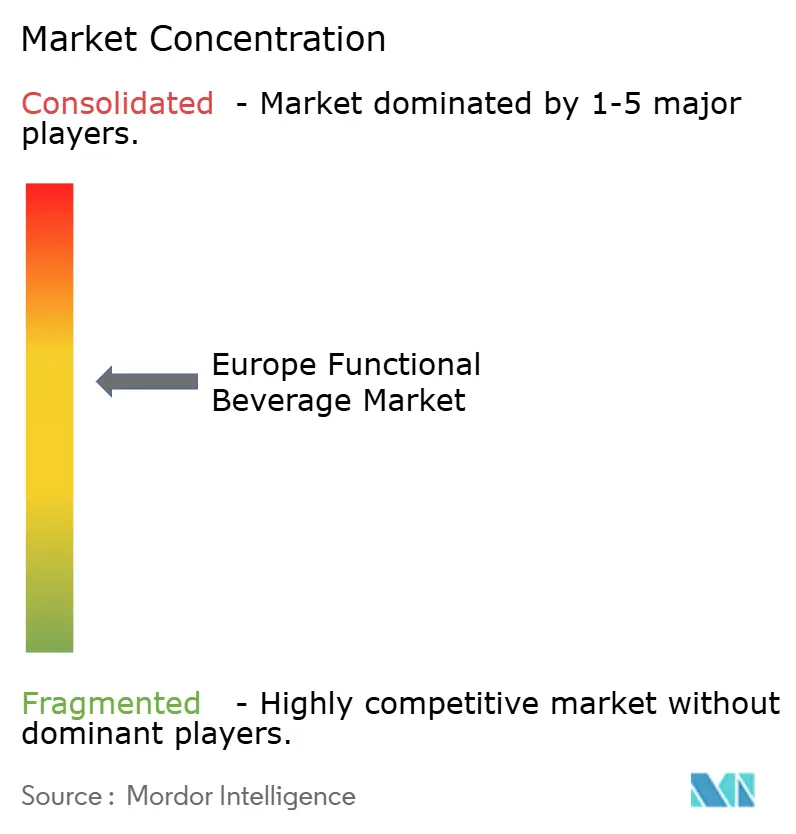
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de bebidas funcionales por Mordor Intelligence
El tamaño del mercado europeo de bebidas funcionales se valoró en 33.30 millones de dólares en 2025 y se estima que crecerá de 34.91 millones de dólares en 2026 a 47.12 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.18 % durante el período de pronóstico (2026-2031). Los productos energéticos siguen siendo comunes en los estantes de las tiendas; sin embargo, las preferencias de los consumidores están cambiando hacia beneficios para la salud clínicamente validados, ingredientes de etiqueta limpia y compromisos de sostenibilidad. Las empresas multinacionales están reasignando presupuestos de investigación hacia ensayos controlados aleatorios que cumplen con los estándares de la Autoridad Europea de Seguridad Alimentaria, mientras que los minoristas están aumentando el espacio en los estantes para productos de origen vegetal, bajos en azúcar y centrados en la salud intestinal. La expansión del comercio electrónico basado en suscripción está impulsando las marcas directas al consumidor que priorizan la personalización y cadenas de suministro más frescas. Al mismo tiempo, el aumento de los costos de los ingredientes y el empaque está ejerciendo presión sobre los márgenes, lo que lleva a los fabricantes a optimizar sus carteras de productos e invertir en estrategias de abastecimiento integradas verticalmente. En este entorno, el mercado europeo de bebidas funcionales está evolucionando desde ofertas centradas en refrescos hacia una nutrición basada en evidencia, lo que respalda un crecimiento de valor resiliente incluso cuando las ventas de refrescos tradicionales muestran un estancamiento.
Conclusiones clave del informe
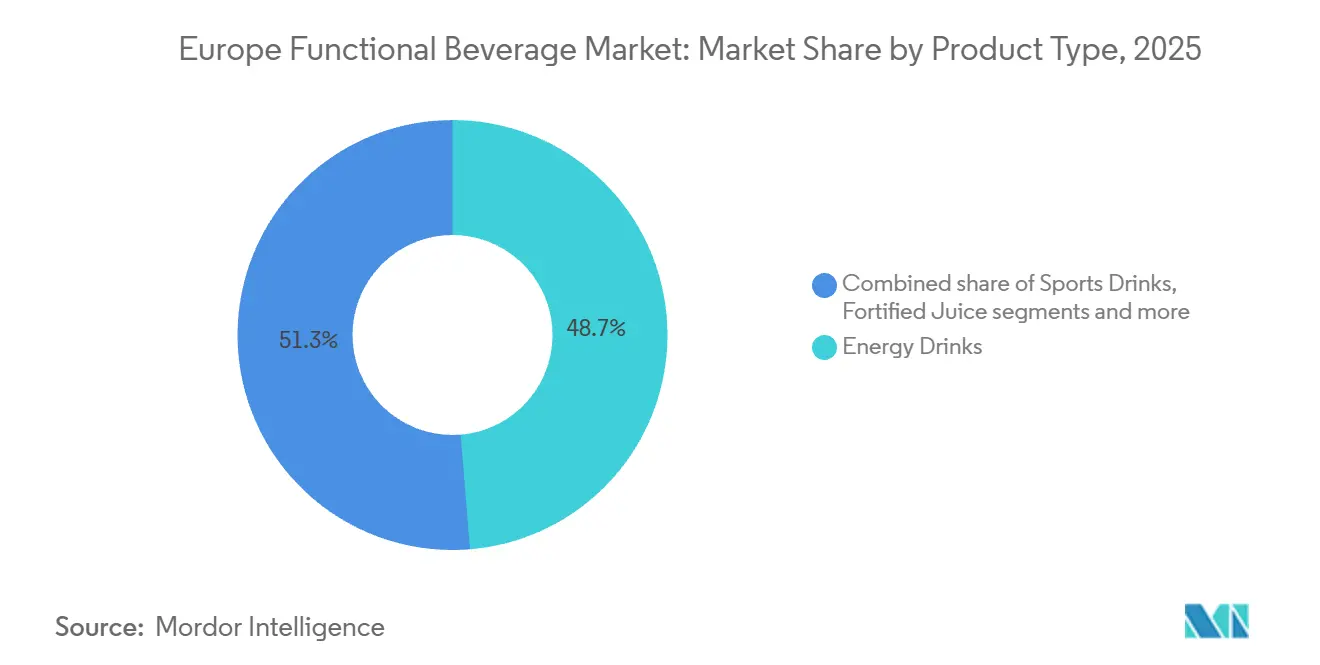
- Por tipo de producto, las bebidas energéticas lideraron con el 49.21% de la cuota de mercado de bebidas funcionales en Europa en 2025, mientras que las bebidas deportivas avanzan a una CAGR del 8.23% hasta 2031.
- Por funcionalidad, Immune Support capturó el 48.01 % del tamaño del mercado de bebidas funcionales de Europa en 2025, mientras que se proyecta que Digestive Health se expandirá a una CAGR del 8.43 % entre 2026 y 2031.
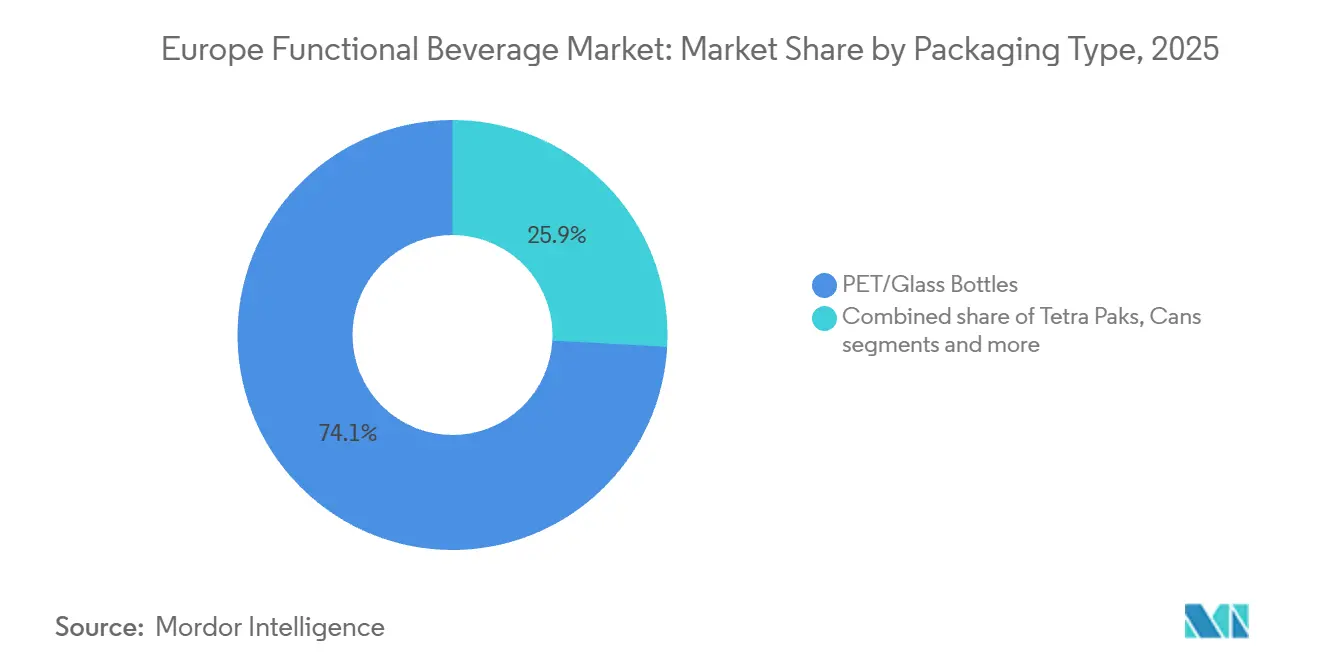
- Por tipo de embalaje, las botellas de PET y vidrio representaron el 74.12% del volumen de 2025; los Tetra Paks representan el formato de más rápido crecimiento con una CAGR del 8.88% hasta 2031.
- Por distribución, los supermercados e hipermercados tuvieron una participación del 41.89% en 2025, aunque se prevé que las tiendas minoristas en línea crezcan a una CAGR del 7.27% hasta 2031.
- Por geografía, Alemania dominó con el 34.81% del valor de 2025; Francia es la geografía de más rápido crecimiento con una CAGR del 7.81% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de bebidas funcionales
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| El creciente interés de los consumidores por el mantenimiento proactivo de la salud y el bienestar | + 1.2% | Alemania, Reino Unido, Francia, Países Bajos, Suecia | Mediano plazo (2-4 años) |
| Creciente demanda de bebidas de etiqueta limpia con ingredientes naturales | + 0.9% | Alemania, Francia, Reino Unido, Bélgica, Países Bajos | Corto plazo (≤ 2 años) |
| Creciente énfasis en la sostenibilidad y el abastecimiento ético de ingredientes | + 0.7% | Alemania, Francia, Países Bajos, Suecia, Bélgica | Largo plazo (≥ 4 años) |
| Cambio hacia bebidas funcionales orgánicas y de origen vegetal | + 1.1% | Alemania, Francia, Reino Unido, Países Bajos, Suecia | Mediano plazo (2-4 años) |
| Popularidad de las bebidas energéticas por sus rápidos aumentos de energía y su comodidad. | + 0.8% | Alemania, Reino Unido, Polonia, España, Italia | Corto plazo (≤ 2 años) |
| El envejecimiento de la población impulsa la demanda de bebidas preventivas para el bienestar | + 0.6% | Alemania, Italia, Francia, España, Bélgica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El creciente interés de los consumidores por el mantenimiento proactivo de la salud y el bienestar
Los consumidores europeos están incorporando cada vez más las bebidas funcionales a sus rutinas diarias como medidas de salud preventiva en lugar de utilizarlas como remedios reactivos. Este cambio de comportamiento, que cobró impulso durante la pandemia de COVID-19, se ha consolidado. Una encuesta reciente de la Asociación Internacional de Probióticos de Europa reveló que más de la mitad de los consumidores europeos se sienten insuficientemente informados sobre los beneficios para la salud de los probióticos. Sin embargo, casi la mitad de los encuestados en el Reino Unido informaron haber consumido una bebida funcional en los últimos tres meses, lo que pone de manifiesto una demanda latente que podría aprovecharse mediante la educación y la validación clínica [1] Fuente: Asociación Internacional de Probióticos de Europa, “IPA Europe Manifesto 2024”, IPA Europe, ipaeurope.org . Este enfoque proactivo es particularmente evidente en Alemania y los Países Bajos, donde los consumidores buscan activamente productos enriquecidos con vitaminas D y K2 para la salud ósea, ácidos grasos omega-3 para el apoyo cardiovascular y adaptógenos como la ashwagandha para el manejo del estrés. Esta tendencia está influyendo en los ciclos de desarrollo de productos, y las marcas destinan cada vez más presupuestos de investigación a ensayos controlados aleatorios. Estos ensayos tienen como objetivo cumplir con los estándares de causa y efecto de la Autoridad Europea de Seguridad Alimentaria (EFSA) para las declaraciones de propiedades saludables, lo que permite transformar las aspiraciones de bienestar en estrategias de marketing que cumplan con la normativa.
Creciente demanda de bebidas de etiqueta limpia con ingredientes naturales
La demanda de productos de etiqueta limpia ha pasado de ser una tendencia de marketing a un atributo esencial del producto, ya que los consumidores europeos examinan cada vez más las listas de ingredientes en busca de edulcorantes artificiales, colorantes sintéticos y aditivos desconocidos. Los edulcorantes naturales como la stevia, derivada de *Stevia rebaudiana*, y el fruto del monje, procedente de *Siraitia grosvenorii*, están sustituyendo al aspartamo y la sucralosa en las reformulaciones de productos. Sin embargo, los fabricantes se enfrentan a retos para enmascarar el sabor de estos edulcorantes, que a menudo requieren la coformulación con eritritol o alulosa para lograr una palatabilidad aceptable. En febrero de 2024, Danone anunció una inversión en una nueva planta de Alpro basada en plantas en Francia, con una capacidad de producción superior a los 300,000 litros al día, lo que pone de relieve la escala necesaria para satisfacer la demanda de etiqueta limpia sin dejar de ser competitivos en costes. Además, la Unión de Asociaciones Europeas de Bebidas Refrescantes se ha comprometido a reducir en un 10 % el contenido de azúcar en sus carteras de productos miembros para 2025. Este compromiso ha acelerado la adopción de sistemas de sabor natural derivados de plantas como el hibisco, la flor de saúco y la cúrcuma. Esta tendencia es especialmente significativa en Alemania y Francia, donde la certificación orgánica y el etiquetado Nutri-Score influyen considerablemente en las decisiones de compra de los consumidores en el punto de venta.
Creciente énfasis en la sostenibilidad y el abastecimiento ético de ingredientes
La sostenibilidad ha pasado de ser una iniciativa secundaria de responsabilidad social corporativa a un factor clave de compra, ya que los consumidores europeos exigen cada vez más transparencia en cuanto a la huella de carbono, el consumo de agua y las prácticas laborales justas en las cadenas de suministro de bebidas. La iniciativa "Un Mundo Sin Residuos" de The Coca-Cola Company, que aspira a envases totalmente reciclables en los próximos años y a alcanzar cero emisiones netas de carbono para mediados de siglo, pone de manifiesto el nivel de compromiso necesario para seguir siendo relevante entre los consumidores con conciencia ambiental. De igual forma, Danone obtuvo la certificación B Corporation para sus operaciones en Norteamérica hace varios años y ha expandido las prácticas de agricultura regenerativa a su abastecimiento europeo de lácteos e ingredientes vegetales. Esto incluye colaboraciones con agricultores para restaurar la salud del suelo, secuestrar carbono y reducir la dependencia de fertilizantes sintéticos. La reciente inversión de Oatly en instalaciones de producción en Suecia y los Países Bajos integra infraestructura de energía renovable y prácticas regenerativas de cultivo de avena, alineando a la marca con los consumidores que examinan de cerca las emisiones de Alcance 3 y los métodos agrícolas. El enfoque en el abastecimiento ético es particularmente fuerte en Alemania, Países Bajos y Suecia, donde los consumidores están dispuestos a pagar primas de entre el 10% y el 15% por productos certificados por organizaciones como Fair Trade, Rainforest Alliance o B Corporation. Minoristas como Albert Heijn e ICA también priorizan las alianzas con proveedores que cuentan con credenciales de sostenibilidad verificadas, lo que refleja la creciente importancia de las prácticas éticas y sostenibles en estos mercados.
Cambio hacia bebidas funcionales orgánicas y de origen vegetal
Las bebidas funcionales de origen vegetal están ganando cuota de mercado frente a las alternativas lácteas, impulsadas por la prevalencia de la intolerancia a la lactosa, las preocupaciones ambientales y la percepción de que las proteínas vegetales ofrecen una mejor digestibilidad. Un análisis de Roland Berger indica que el mercado europeo de lácteos de origen vegetal se ha expandido significativamente, y la leche de avena se ha consolidado como la base preferida para la fortificación funcional gracias a su sabor neutro y textura cremosa. La expansión de Oatly en el norte de Europa, en particular en Suecia y el Reino Unido, ha contribuido a la normalización de las bebidas funcionales de origen vegetal en los principales canales de alimentación. Además, el anuncio de Alpro en marzo de 2025 de abastecerse de avena 100 % británica pone de manifiesto una estrategia de localización destinada a reducir la huella de carbono y a apelar a las preferencias de procedencia regional. La certificación orgánica sigue siendo un factor diferenciador clave en Alemania, donde la etiqueta Bio-Siegel ofrece sobreprecios de entre el 15 % y el 20 %, y en Francia, donde la certificación Agriculture Biologique (AB) es esencial para acceder a minoristas especializados en alimentos saludables como Naturalia y Biocoop.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Requisitos reglamentarios estrictos para el etiquetado de declaraciones de propiedades saludables | -0.8% | Alemania, Francia, Reino Unido, Países Bajos, Bélgica | Mediano plazo (2-4 años) |
| Dificultades de formulación con potenciadores naturales del sabor | -0.4% | Alemania, Reino Unido, Francia, Italia, España | Corto plazo (≤ 2 años) |
| Costos de producción elevados para ingredientes innovadores | -0.6% | Alemania, Francia, Reino Unido, Países Bajos, Suecia | Mediano plazo (2-4 años) |
| El escepticismo de los consumidores ante las afirmaciones sobre la salud no verificadas | -0.5% | Alemania, Reino Unido, Francia, Italia, España | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos reglamentarios estrictos para el etiquetado de declaraciones de propiedades saludables
La Autoridad Europea de Seguridad Alimentaria (EFSA) aplica estándares rigurosos para la validación de declaraciones de propiedades saludables, requiriendo ensayos clínicos que pueden costar cantidades significativas por ingrediente. Estos requisitos plantean desafíos para las pequeñas y medianas empresas que carecen de la infraestructura de investigación necesaria. La EFSA exige evidencia de relaciones de causa y efecto a través de ensayos controlados aleatorios en humanos, un estándar que ha dejado miles de declaraciones de propiedades saludables botánicas "en suspenso" durante años. Esto ha frenado significativamente la innovación en las categorías de ingredientes herbales y tradicionales. El Reglamento (UE) 2024/2105, que rechazó las declaraciones de propiedades saludables para ciertas cepas probióticas y extractos de plantas, pone de manifiesto el conservadurismo regulatorio que obliga a las marcas a basarse en declaraciones de función general en lugar de mensajes terapéuticos específicos [2] Fuente: EUR-Lex, “Reglamento (UE) 2024/2105 sobre declaraciones de propiedades saludables”, Diario Oficial de la Unión Europea, eur-lex.europa.eu . Este enfoque reduce la diferenciación de productos y complica la educación del consumidor. El impacto de estas restricciones es particularmente pronunciado en Alemania y Francia, donde las autoridades nacionales se adhieren estrictamente a las directrices de la EFSA con mínima flexibilidad. Por el contrario, Italia y España han adoptado históricamente interpretaciones más permisivas para ingredientes botánicos tradicionales del Mediterráneo, como el extracto de hoja de olivo y la granada. Por ejemplo, en algunos casos, el índice de aprobación de las declaraciones de propiedades saludables en estos países ha sido superior al de otros, superando el 50 % para ciertos ingredientes tradicionales.
Dificultades de formulación con potenciadores naturales del sabor
La transición de sistemas de sabor artificial a natural presenta desafíos técnicos que pueden afectar los perfiles de sabor, la estabilidad de almacenamiento y las estructuras de costos, especialmente al reformular productos consolidados con una clientela fiel. Los edulcorantes naturales como la stevia y el fruto del monje suelen tener regustos amargos o metálicos, lo que requiere la adición de ingredientes complementarios como eritritol, alulosa o extractos de sabor natural. Esto aumenta la complejidad de la formulación y eleva los costos de las materias primas entre un 15 % y un 25 % en comparación con las opciones sintéticas. De igual manera, los colorantes naturales derivados de fuentes como la remolacha, la cúrcuma y la espirulina son sensibles a factores como el pH, la luz y el calor. Estas sensibilidades restringen su uso en bebidas ácidas y envases transparentes, donde la exposición a la luz ultravioleta (UV) durante la vida útil puede degradar el producto. Las casas de sabor, como Givaudan y Firmenich, están invirtiendo en tecnologías de modificación enzimática y fermentación para mejorar el sabor y la estabilidad de los ingredientes naturales. Sin embargo, estas innovaciones son exclusivas y costosas, lo que ofrece ventajas competitivas a los grandes fabricantes con acuerdos de suministro exclusivos. Los desafíos de formulación son particularmente significativos en el caso de las bebidas energéticas y deportivas, donde los consumidores tienen preferencias de sabor bien definidas. Reformular estos productos corre el riesgo de alterar las expectativas de los clientes, lo que podría provocar una pérdida de clientes frente a competidores que mantienen perfiles de sabor tradicionales.
Análisis de segmento
Por tipo de producto: El dominio de las bebidas energéticas se encuentra con la aceleración de las bebidas deportivas
Se proyecta que las bebidas deportivas crecerán a una tasa de crecimiento anual compuesta (CAGR) del 8.23 % hasta 2031, lo que marca el crecimiento más rápido entre los tipos de producto. Esta tendencia está impulsada por el creciente enfoque del consumidor en la hidratación y la reposición de electrolitos, lo que refleja la creciente participación en deportes de resistencia y actividades de fitness funcional en toda Europa. Las bebidas energéticas representaron el 49.21 % del mercado en 2025, respaldadas por la sólida presencia de la marca Red Bull y las amplias alianzas minoristas de Monster. Sin embargo, la categoría enfrenta desafíos debido a las políticas de restricción de edad en Europa del Este y la creciente preocupación por el consumo excesivo de cafeína entre los adolescentes. Los jugos fortificados están experimentando un estancamiento a medida que los consumidores perciben cada vez más las bases tradicionales de jugo de naranja y manzana como altas en azúcar. En respuesta, las marcas están cambiando hacia fórmulas prensadas en frío de bajo índice glucémico que incluyen superfrutas como el açaí, el goji y la aronia.
Los lácteos y las bebidas alternativas a los lácteos se están beneficiando de la tendencia vegetal, con bases de avena y almendra que permiten la fortificación con calcio, vitamina D y ácidos grasos omega-3, a la vez que mantienen su posicionamiento vegano. El agua funcional y fortificada está ganando terreno entre los consumidores urbanos preocupados por su salud, que buscan hidratación con vitaminas, minerales o electrolitos añadidos, sin el contenido calórico de las bebidas deportivas tradicionales. En este segmento, Vitamin Well ha consolidado su presencia en Suecia y se está expandiendo a Alemania y el Reino Unido. La demanda de estos productos crece a medida que los consumidores priorizan cada vez más la salud y el bienestar, y el agua fortificada ofrece un equilibrio entre funcionalidad y bajo contenido calórico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por funcionalidad: el liderazgo en apoyo inmunológico cede ante el impulso de la salud digestiva
Se proyecta que la salud digestiva será la funcionalidad de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.43 % hasta 2031. Este crecimiento se debe a la creciente evidencia clínica que vincula la diversidad del microbioma intestinal con la salud metabólica, el bienestar mental y la resiliencia inmunitaria. Esta transición ha elevado el uso de probióticos y prebióticos, que han pasado de ser suplementos de nicho a ser ingredientes de bebidas ampliamente utilizados. El apoyo inmunitario representó el 48.01 % del mercado en 2025, gracias a una mayor concienciación de los consumidores tras la pandemia de COVID-19 y a la inclusión generalizada de vitamina C, zinc y saúco en bebidas fortificadas. Sin embargo, la categoría se enfrenta a desafíos como la comoditización debido a la convergencia de las afirmaciones de eficacia y la intensificación de la competencia de precios. La salud ósea y articular, si bien es un segmento más pequeño, está cobrando impulso entre las poblaciones de mayor edad en Alemania, Italia y Francia. Las bebidas fortificadas con calcio, vitamina K2 (menaquinona) y péptidos de colágeno están abordando las preocupaciones relacionadas con la osteoporosis y la artritis en estos mercados. Otras funcionalidades, incluida la energía, el rendimiento cognitivo y la belleza interior, están diversificando las preferencias de los consumidores, lo que complica las estrategias de surtido minorista.
El mercado europeo de probióticos, según informa la Asociación Internacional de Probióticos de Europa, está dominado por bebidas lácteas fermentadas como Actimel y Yakult de Danone [3] Fuente: Asociación Internacional de Probióticos, “Un enfoque holístico de los probióticos en la UE para consumidores informados y una industria alimentaria sostenible”, ipaeurope.org . Sin embargo, la innovación se centra cada vez más en los postbióticos y psicobióticos de nueva generación. Los postbióticos, que consisten en células microbianas no viables o sus metabolitos, ofrecen ventajas como la eliminación de la necesidad de logística de cadena de frío y la solución de problemas relacionados con la viabilidad de las formulaciones probióticas vivas. Estas características permiten el desarrollo de productos estables a temperatura ambiente, reduciendo los costes de distribución y creando nuevas oportunidades de mercado. Además, se está llevando a cabo una importante investigación sobre el eje intestino-cerebro, con ensayos clínicos en fase inicial que exploran el potencial de las cepas de Lactobacillus y Bifidobacterium para influir en la producción de serotonina y aliviar la ansiedad. Estos avances podrían transformar el mercado de la salud digestiva, posicionándolo como una categoría de bienestar mental en lugar de limitarlo a la salud gastrointestinal.
Por tipo de envase: Las botellas de PET y vidrio se enfrentan al reto de la sostenibilidad de Tetra Pak
Se proyecta que Tetra Paks crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.88 % hasta 2031, lo que lo convierte en el formato de envasado de mayor crecimiento. Este crecimiento se debe al compromiso de las marcas con la neutralidad de carbono, la superior estabilidad del formato en almacenamiento y la percepción del consumidor de que los envases de cartón son más ecológicos en comparación con los plásticos de un solo uso. Las botellas de PET (tereftalato de polietileno) y vidrio representaron el 74.12 % del mercado en 2025, gracias a la familiaridad del consumidor, la transparencia que resalta el color y la claridad del producto, y la capacidad de resellado, que se alinea con las necesidades de consumo para llevar. Las latas mantienen una fuerte presencia en el segmento de bebidas energéticas, donde la reciclabilidad del aluminio y sus propiedades de enfriamiento rápido fomentan las compras impulsivas en tiendas de conveniencia y máquinas expendedoras. Sin embargo, las latas enfrentan desafíos para penetrar en las categorías de agua funcional y alternativas a los lácteos, donde los envases de vidrio y cartón se perciben como más premium. Otros formatos de embalaje, como bolsas y sobres individuales, siguen siendo de nicho, pero están ganando terreno en los canales de comercio electrónico debido a su naturaleza liviana, que reduce los costos de envío y las emisiones de carbono.
El informe de sostenibilidad de Tetra Pak de 2024 destacó el progreso hacia el objetivo de utilizar materiales 100 % renovables y una producción neutra en carbono para 2030. Estos hitos tienen una gran repercusión entre los consumidores europeos, que consideran el impacto ambiental entre sus tres principales criterios de compra. La plataforma de envasado conectada de la compañía, que incorpora códigos QR (Quick Response) para la trazabilidad de la cadena de suministro e instrucciones de reciclaje, está siendo adoptada por empresas como Danone y Nestlé para mejorar la transparencia y abordar las preocupaciones sobre el lavado verde. En Europa, las tasas de reciclaje de PET alcanzaron el 60 % en 2024. Sin embargo, el creciente uso de botellas de color y opacas complica los procesos de reciclaje mecánico. Esto ha impulsado a las marcas a optar por el PET transparente e invertir en alianzas de reciclaje químico capaces de procesar flujos de colores mixtos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: los supermercados anclan las ventas mientras que el comercio minorista en línea revoluciona
Se proyecta que las tiendas minoristas en línea crecerán a una tasa de crecimiento anual compuesta (TCAC) del 7.27 % hasta 2031, lo que las convierte en el canal de distribución de mayor crecimiento. Este crecimiento se ve impulsado por los modelos de suscripción directa al consumidor, que permiten a las marcas lograr mayores márgenes, recopilar datos de primera mano de los consumidores y evitar las comisiones por colocación y las presiones promocionales asociadas al comercio minorista tradicional. Los supermercados e hipermercados representaron el 41.89 % del mercado en 2025, gracias a la comodidad de la compra en un solo lugar, el impulso de compra que fomentan los expositores al final del pasillo y las ventajas de coste que obtienen los minoristas de gran formato mediante la compra por volumen y las ofertas de marca blanca.
Las tiendas de conveniencia siguen siendo esenciales para las bebidas energéticas y los formatos individuales, ya que su proximidad a los centros de transporte y su idoneidad para el consumo inmediato impulsan el tráfico peatonal. Sin embargo, su limitado espacio en las estanterías restringe la variedad de productos y favorece a las marcas consolidadas con una alta rotación. Las tiendas especializadas, incluyendo minoristas de alimentos saludables como Holland and Barrett en el Reino Unido y Naturalia en Francia, atienden a un nicho demográfico de consumidores centrados en el bienestar, dispuestos a pagar precios elevados por certificaciones orgánicas y fórmulas especializadas. La transición hacia la venta minorista en línea se ve acelerada por la expansión de Amazon de sus categorías Fresh y Pantry, que ahora incluyen bebidas funcionales de marcas como Innocent, Vitamin Well y Celsius, junto con servicios de suscripción que agilizan las compras recurrentes y ofrecen descuentos por pedidos combinados. Marcas directas al consumidor como Huel y Athletic Greens han superado por completo la venta minorista tradicional, aprovechando el marketing en redes sociales y las colaboraciones con influencers para construir comunidades de marca y asegurar el valor de vida del cliente mediante modelos de suscripción. En Europa, la penetración del comercio electrónico de bebidas funcionales alcanzó el 12% en 2025, quedando aproximadamente un 5% por detrás de Estados Unidos, lo que indica un potencial de crecimiento sin explotar a medida que mejora la infraestructura logística y continúa fortaleciéndose la confianza del consumidor en la entrega de comestibles en línea.
Análisis geográfico
Mercado alemán de bebidas funcionales
Alemania lideró el mercado europeo en 2025, con una cuota de mercado del 34.81%. Este liderazgo se atribuye a la consolidada cultura alimentaria orgánica del país, a los estrictos estándares de calidad que se aplican a través de la certificación Bio-Siegel y al dominio de grandes cadenas minoristas como Edeka, Rewe, Aldi y Lidl, que en conjunto controlan más del 60% del mercado de alimentación. Los consumidores alemanes están muy dispuestos a invertir en bebidas funcionales que ofrecen validación clínica, certificaciones de terceros y transparencia en el abastecimiento de ingredientes. Esta preferencia ha permitido a marcas premium como Vitamin Well e Innocent asegurarse un espacio en los anaqueles junto a las opciones convencionales de Coca-Cola y PepsiCo. Además, el envejecimiento de la población alemana, con más del 21% de los residentes mayores de 65 años, impulsa la demanda de bebidas que favorecen la salud ósea, el cuidado de las articulaciones y la función cognitiva. Los productos enriquecidos con calcio, vitamina D, colágeno y ácidos grasos omega-3 son cada vez más comunes en estas categorías. El entorno regulatorio del país, caracterizado por una estricta adhesión a las directrices de la Autoridad Europea de Seguridad Alimentaria y una aversión cultural a las afirmaciones comerciales exageradas, ha fortalecido la confianza de los consumidores y ha creado una base estable para un crecimiento sostenido.
Mercado francés de bebidas funcionales
Francia es el mercado de mayor crecimiento en Europa, con una tasa de crecimiento anual compuesta (TCAC) del 7.81 % proyectada hasta 2031. Este crecimiento se sustenta en iniciativas de nutrición respaldadas por el gobierno, como el sistema de etiquetado Nutri-Score, una marcada preferencia cultural por los ingredientes orgánicos y de origen local, y la creciente adopción de la nutrición deportiva como parte de las rutinas diarias de bienestar. Los consumidores franceses recurren cada vez más a las bebidas funcionales como sustitutos de comidas o como opciones de recuperación tras el entrenamiento, lo que convierte el contenido proteico y los perfiles de aminoácidos en factores clave en sus decisiones de compra. El mercado de productos lácteos de origen vegetal en Francia también se está expandiendo rápidamente, con las instalaciones de Alpro de Danone como centro regional de fabricación de bebidas funcionales a base de avena y almendras, distribuidas por toda Europa Occidental. Minoristas como Carrefour, Auchan y Leclerc están respondiendo a la demanda de los consumidores aumentando el espacio en los estantes para bebidas funcionales, mientras que tiendas especializadas como Biocoop y Naturalia están seleccionando productos que priorizan la certificación orgánica y el comercio justo.
Mercado de bebidas funcionales de Europa occidental y meridional
El Reino Unido, Italia y España representan mercados maduros donde las bebidas funcionales compiten con los hábitos de consumo tradicionales de café, té y zumos, pero cada mercado tiene sus propios impulsores de crecimiento. En el Reino Unido, la penetración de las bebidas funcionales alcanzó el 49% de los consumidores en 2024, impulsada por la disponibilidad de kombucha, zumos prensados en frío y bebidas proteicas vegetales en grandes cadenas como Tesco, Sainsbury's y Waitrose. Marcas de venta directa al consumidor como Huel también han normalizado el consumo de bebidas sustitutivas de comidas entre profesionales urbanos con poco tiempo. El mercado italiano de bebidas funcionales está evolucionando a un ritmo más lento debido a las preferencias culturales por el espresso y las dietas mediterráneas tradicionales. Sin embargo, el envejecimiento de la población y el aumento de las tasas de obesidad están creando oportunidades para los productos de salud digestiva y control de peso. En España, el segmento de nutrición deportiva está superando a otras categorías, lo que refleja el estilo de vida activo del país y la popularidad de actividades como el ciclismo, el running y el fútbol. Las bebidas con electrolitos están ganando terreno en cadenas como Mercadona y Carrefour.
Panorama regulatorio
Las bebidas funcionales en Europa operan bajo un marco común de la UE en cuanto a composición y declaraciones de propiedades saludables, regido por el Reglamento (CE) 1924/2006 sobre declaraciones nutricionales y de propiedades saludables, el Reglamento (CE) 1925/2006 sobre la adición de vitaminas y minerales, y el Reglamento (UE) 2015/2283 sobre nuevos alimentos para ingredientes sin un consumo significativo en la UE antes del 15 de mayo de 1997. La EFSA sigue siendo el principal organismo científico de control para la justificación de las declaraciones, y su mandato para el período 2024-2026 continúa priorizando las evaluaciones vinculadas al estándar de causa y efecto que respalda el posicionamiento basado en ensayos clínicos en categorías como el apoyo inmunitario y la salud digestiva.
Las recientes autorizaciones y actualizaciones administrativas demuestran cómo las vías regulatorias dan forma al ritmo de la innovación y la ventaja competitiva. Las nuevas directrices administrativas para las solicitudes de fuentes de nutrientes entraron en vigor el 1 de febrero de 2025, y las nuevas autorizaciones de alimentos de 2026 para ingredientes funcionales (incluida la lacto-N-tetraosa para Inbiose NV, el éster de inulina-propionato para Imperial College Hammersmith Campus y el extracto de zanahoria enriquecido con ramnogalacturonano-I para NutriLeads BV) refuerzan el papel de las aprobaciones de la lista de la Unión y, en algunos casos, las protecciones específicas para el solicitante con plazos limitados, que pueden influir en las opciones de formulación y la secuencia de comercialización en los Estados miembros de la UE.
Panorama competitivo
El mercado europeo de bebidas funcionales muestra una concentración moderada, con empresas multinacionales como PepsiCo, The Coca-Cola Company, Red Bull, Danone y Nestlé utilizando extensas redes de distribución y presupuestos de marketing considerables. Sin embargo, los especialistas regionales y los competidores digitales mantienen su poder de fijación de precios en segmentos premium y de nicho. Las tendencias estratégicas indican una división entre el liderazgo en costes, como lo demuestra la iniciativa "Un Mundo Sin Residuos" de Coca-Cola, que busca envases 100 % reciclables para 2025, y la diferenciación mediante la validación clínica, como se observa en la inversión de Danone en ensayos controlados aleatorios para su cepa probiótica Actimel. Están surgiendo oportunidades en áreas como las formulaciones postbióticas, las bebidas psicobióticas orientadas al bienestar mental y las plataformas de nutrición personalizada que utilizan inteligencia artificial (IA) para recomendar bebidas funcionales basadas en datos de salud individuales y perfiles genéticos.
Empresas emergentes como Celsius, que ha ampliado su distribución europea mediante alianzas estratégicas, y Vitamin Well, que adapta sus fórmulas a las preferencias de los gustos nórdicos, están revolucionando a las empresas consolidadas al dirigirse a grupos demográficos desatendidos y aprovechar el marketing en redes sociales para construir comunidades de marca. Estas empresas están cubriendo eficazmente las carencias del mercado, a la vez que generan una sólida interacción con el consumidor mediante enfoques innovadores.
La tecnología se está convirtiendo en un factor competitivo crucial, ya que las empresas invierten en envases conectados, trazabilidad de la cadena de suministro basada en blockchain y plataformas de comercio electrónico directo al consumidor que recopilan datos propios del consumidor, lo que permite precios dinámicos y promociones personalizadas. La división Health Science de Nestlé ha presentado patentes para tecnologías de microencapsulación diseñadas para mejorar la biodisponibilidad de vitaminas y probióticos. Esta innovación podría respaldar las afirmaciones de eficacia validadas mediante estudios farmacocinéticos y cumplir con los estándares de causa y efecto de la Autoridad Europea de Seguridad Alimentaria (AESA). Además, las empresas se centran en lograr una eficiencia del 100 % en sus cadenas de suministro para cumplir con los objetivos de sostenibilidad y las expectativas de los consumidores. Se espera que la adopción de estas tecnologías impulse el crecimiento y mejore la confianza del consumidor en el mercado de bebidas funcionales.
Líderes de la industria europea de bebidas funcionales
PepsiCo, Inc.
Compañía Coca-Cola
Red Bull GmbH
Danone SA
Corporación de bebidas monstruosas.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Carlsberg Group amplió su alianza estratégica con PepsiCo para convertirse en el embotellador de Dinamarca, Finlandia y los tres estados bálticos. El cambio entró en vigor el 1 de enero de 2029. El acuerdo extiende la presencia de Carlsberg en el embotellado de PepsiCo en los países nórdicos y bálticos, y modifica el control de la distribución en categorías donde la innovación funcional y sin azúcar se distribuye a través de sistemas de embotellado ya establecidos.
- Marzo de 2026: Danone anunció un acuerdo definitivo para adquirir Huel, proveedor de soluciones de comidas nutricionalmente completas. Esta operación amplía la presencia de Danone en el sector de la nutrición funcional y la venta directa al consumidor, fortaleciendo su posición en el mercado de sustitutos de comidas y bebidas energéticas, además de sus carteras tradicionales de productos lácteos y vegetales.
- Febrero de 2026: PepsiCo anunció el lanzamiento oficial de Poppi, la marca de refrescos prebióticos que adquirió, en el Reino Unido, lo que supone el primer lanzamiento de la marca fuera de Estados Unidos. Su entrada en el mercado británico crea un entorno ideal para probar mensajes sobre la salud intestinal y posicionar los refrescos funcionales bajos en azúcar en los canales de venta minorista y comercio electrónico europeos.


Alcance del informe sobre el mercado de bebidas funcionales en Europa
Una bebida funcional se refiere a un alimento líquido convencional que se comercializa para enfatizar ingredientes específicos o supuestos beneficios para la salud. El mercado europeo de bebidas funcionales se clasifica según el tipo de producto, la funcionalidad, el tipo de empaque, el canal de distribución y la geografía. Por tipo de producto, las categorías incluyen bebidas energéticas, bebidas deportivas, jugos fortificados, bebidas lácteas y alternativas lácteas, agua funcional o fortificada y otros tipos de productos. Por funcionalidad, el mercado se segmenta en salud digestiva, apoyo inmunitario, salud ósea y articular, y otras funcionalidades. Por tipo de empaque, las opciones incluyen botellas de PET (tereftalato de polietileno) o vidrio, latas, Tetra Paks y otros. Por canal de distribución, el mercado se divide en supermercados e hipermercados, tiendas de conveniencia, tiendas especializadas, tiendas minoristas en línea y otros. Por geografía, el mercado cubre Alemania, el Reino Unido, Italia, Francia, España, los Países Bajos, Polonia, Bélgica, Suecia y el resto de Europa. El dimensionamiento del mercado se ha realizado en términos de valor en USD y volumen en litros para todos los segmentos antes mencionados.
Por tipo de producto
| Bebidas Energizantes |
| Bebidas deportivas |
| Jugo Fortificado |
| Lácteos y bebidas alternativas a los lácteos |
| Agua Funcional/Fortificada |
| Otros tipos de productos |
Por Funcionalidad
| Salud Digestiva |
| Para el sistema inmunitario |
| Salud ósea y articular |
| Otras funcionalidades |
Por tipo de embalaje
| Botellas de PET/vidrio |
| latas |
| Tetra Paks |
| Otros |
Por canal de distribución
| Supermercados e hipermercados |
| Tiendas de conveniencia |
| Tienda especializada |
| Tiendas minoristas en línea |
| Otros |
Por geografía
| Alemania |
| Reino Unido |
| Italia |
| Francia |
| España |
| Netherlands |
| Polonia |
| Bélgica |
| Suecia |
| El resto de Europa |
| Por tipo de producto | Bebidas Energizantes |
| Bebidas deportivas | |
| Jugo Fortificado | |
| Lácteos y bebidas alternativas a los lácteos | |
| Agua Funcional/Fortificada | |
| Otros tipos de productos | |
| Por Funcionalidad | Salud Digestiva |
| Para el sistema inmunitario | |
| Salud ósea y articular | |
| Otras funcionalidades | |
| Por tipo de embalaje | Botellas de PET/vidrio |
| latas | |
| Tetra Paks | |
| Otros | |
| Por canal de distribución | Supermercados e hipermercados |
| Tiendas de conveniencia | |
| Tienda especializada | |
| Tiendas minoristas en línea | |
| Otros | |
| Por geografía | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa |


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de bebidas funcionales en Europa?
Se sitúa en 34.91 millones de dólares en 2026 y se proyecta que alcance los 47.12 millones de dólares en 2031.
¿Qué categoría de productos está creciendo más rápido en Europa?
Las bebidas deportivas son las que avanzan más rápido, a una tasa compuesta anual del 8.23 % hasta 2031.
¿Qué segmento de funcionalidad muestra el mayor impulso?
La salud digestiva lidera con un pronóstico de CAGR del 8.43 % entre 2026 y 2031.
¿Qué importancia tiene el comercio minorista online para las bebidas funcionales europeas?
Se prevé que los canales en línea superen los USD 6 mil millones para 2031, expandiéndose a una CAGR del 7.27 %.
¿Qué país aporta la mayor cuota de mercado?
Alemania representó el 34.81% de los ingresos de 2025, impulsada por fuertes preferencias orgánicas y de validación clínica.
Última actualización de la página:



