

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
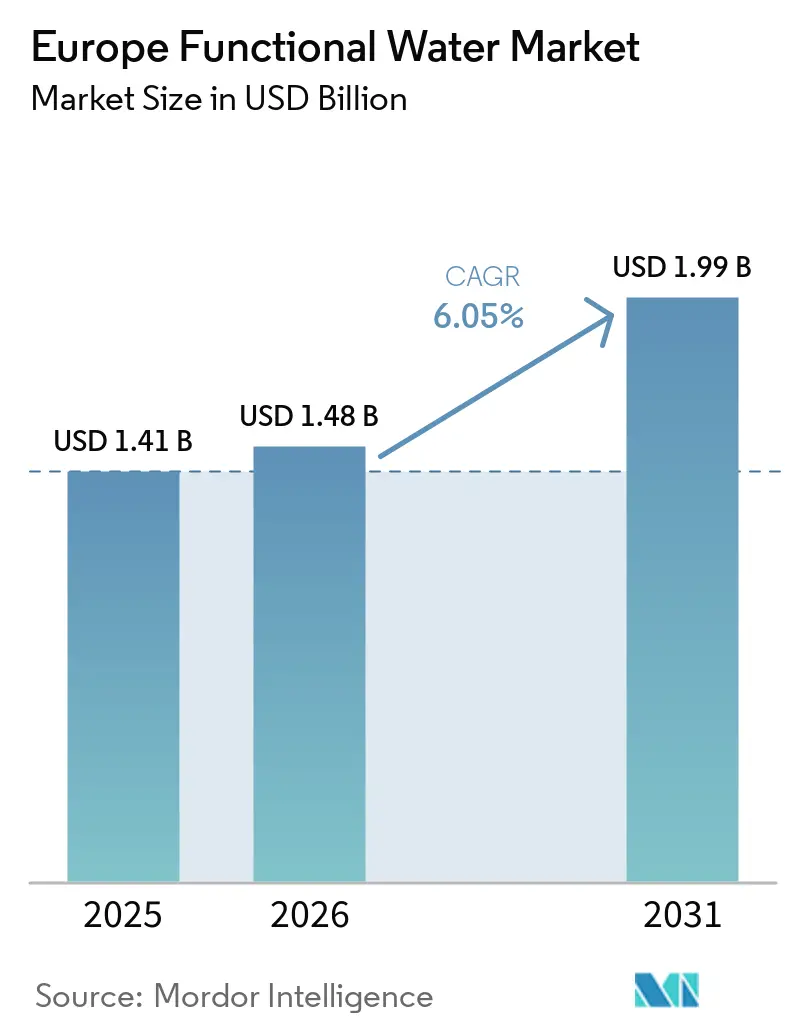
| Tamaño del mercado (2026) | USD 1.48 mil millones |
| Tamaño del mercado (2031) | USD 1.99 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.05% CAGR |
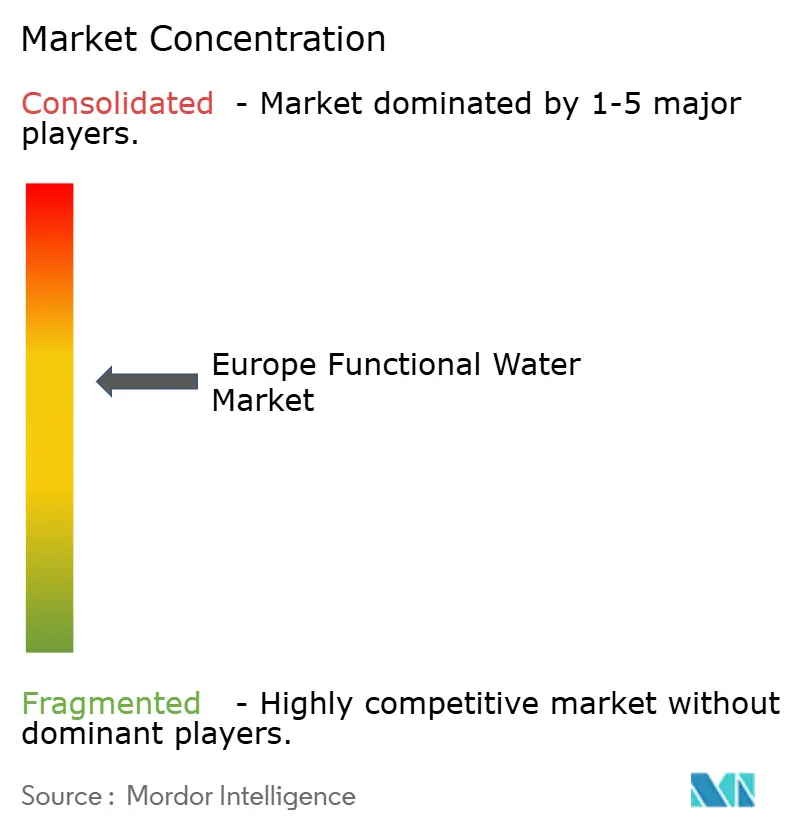
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo del agua funcional por Mordor Intelligence
Se prevé que el mercado europeo de aguas funcionales crezca de 1.41 millones de dólares en 2025 y 1.48 millones de dólares en 2026 a 1.99 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 6.05% entre 2026 y 2031. La demanda de aguas funcionales en Europa está aumentando, ya que los consumidores consideran cada vez más la hidratación como una forma de mantener el bienestar diario, enriquecida con vitaminas, electrolitos o ingredientes de origen vegetal. Factores como el aumento de los ingresos disponibles, la comodidad de las compras en línea y las exigencias de sostenibilidad impulsan la preferencia por productos premium con etiquetas limpias. Los minoristas están destinando más espacio en sus estanterías a las unidades de referencia de productos funcionales, mientras que el interés de los fondos de capital privado en la categoría fomenta la consolidación de marcas. Además, las tendencias de envasado están evolucionando: las latas de aluminio ganan popularidad debido a su reciclabilidad, y el crecimiento de las plataformas de compra de alimentos en línea proporciona a las marcas de venta directa al consumidor un acceso rentable a los consumidores preocupados por su salud.
Conclusiones clave del informe
- Por tipo de producto, el agua enriquecida con vitaminas representó el 19.34 % de la participación de mercado de agua funcional en Europa en 2025, mientras que se prevé que las variantes con electrolitos y minerales se expandan a una CAGR del 8.58 % hasta 2031.
- Por tipo de embalaje, las botellas de PET representaron el 86.39% del tamaño del mercado de agua funcional de Europa en 2025; las latas registran el crecimiento proyectado más rápido con una CAGR del 9.42% hasta 2031.
- Por sabor, las formulaciones saborizadas capturaron el 71.91 % de los ingresos en 2025, mientras que se prevé que las opciones sin sabor aumenten a una CAGR del 7.39 % durante 2026-2031.
- Por canal de distribución, los supermercados e hipermercados lideraron con una participación del 42.32% del tamaño del mercado de agua funcional de Europa en 2025; el comercio minorista en línea está avanzando a una CAGR del 8.08% hasta 2031.
- Por geografía, el Reino Unido contribuyó con el 22.62% de los ingresos en 2025; Alemania es el mercado de más rápido crecimiento con una CAGR prevista del 7.71% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo del agua funcional
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El creciente interés de los consumidores por el mantenimiento proactivo de la salud y el bienestar | + 1.2% | Regional, con mayor adopción en Reino Unido, Alemania y los países nórdicos. | Mediano plazo (2-4 años) |
| Creciente demanda de bebidas de etiqueta limpia con ingredientes naturales | + 1.0% | Europa occidental (Reino Unido, Francia, Alemania, Países Bajos), extendiéndose al sur de Europa | Mediano plazo (2-4 años) |
| Cambio hacia bebidas funcionales orgánicas y de origen vegetal | + 0.8% | Países nórdicos, Alemania, Reino Unido, Países Bajos; emergentes en Francia y España | Largo plazo (≥ 4 años) |
| El envejecimiento de la población impulsa la demanda de bebidas preventivas para el bienestar | + 0.9% | Alemania, Italia, Francia, España; moderado en el Reino Unido | Largo plazo (≥ 4 años) |
| Tendencia de premiumización que favorece ingredientes naturales de alta calidad | + 1.1% | Reino Unido, Alemania, Francia, Benelux; adopción selectiva en el sur de Europa | Mediano plazo (2-4 años) |
| Innovación continua en nuevos sabores, formatos e ingredientes funcionales. | + 1.0% | Lanzamientos de productos regionales, liderados por el Reino Unido, Alemania y Francia. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El creciente interés de los consumidores por el mantenimiento proactivo de la salud y el bienestar
Los consumidores europeos consideran cada vez más la hidratación como una medida de salud preventiva, en lugar de una simple respuesta a la sed. Muchos compradores leen activamente las etiquetas de los ingredientes y están dispuestos a pagar precios más altos por formulaciones naturales. Este cambio es particularmente evidente entre los consumidores más jóvenes, con un número creciente que expresa su intención de comprar productos más saludables. Además, muchos consumidores están dispuestos a pagar precios más altos por productos que ofrecen beneficios funcionales. El estudio NU-AGE, un ensayo multicéntrico europeo, ha demostrado que las intervenciones nutricionales personalizadas pueden reducir la inflamación asociada al envejecimiento en adultos mayores, lo que proporciona respaldo clínico para las bebidas fortificadas destinadas a mejorar la salud ósea, la función inmunológica y el rendimiento cognitivo [1] Fuente: Organización Mundial de la Salud, “Envejecimiento y Salud”, who.int . Las marcas están aprovechando esta evidencia al promover las aguas con electrolitos y vitaminas como parte de las rutinas diarias de bienestar, en lugar de como soluciones para la rehidratación de emergencia. Por ejemplo, el lanzamiento en abril de Highland Spring de aguas saborizadas sin azúcar, con alto contenido de grasas, azúcares y sal (HFSS, por sus siglas en inglés) en Tesco destaca este enfoque, posicionando la categoría de agua sin gas saborizada como complementaria al agua natural, en lugar de como un sustituto. Esta tendencia subraya la transición del agua funcional, que ha pasado de ser un producto de nicho en la nutrición deportiva a un artículo básico de consumo masivo, convirtiéndose en una compra habitual para el bienestar de los consumidores.
Creciente demanda de bebidas de etiqueta limpia con ingredientes naturales
Las normativas de etiquetado limpio están influyendo en las prioridades de formulación en toda Europa, impulsadas por el escepticismo de los consumidores hacia los aditivos sintéticos y el mayor escrutinio regulatorio de las declaraciones de salud. El Reglamento 1924/2006 de la Autoridad Europea de Seguridad Alimentaria exige que todas las declaraciones nutricionales y de salud estén científicamente validadas e incluidas en el Registro Comunitario, creando un marco de cumplimiento que enfatiza la transparencia de los ingredientes [2] Fuente: Autoridad Europea de Seguridad Alimentaria, “Nutrición”, efsa.europa.eu . La estevia, aprobada como E960, y el eritritol, aprobado como E968, se han convertido en edulcorantes naturales comunes; sin embargo, ambos presentan desafíos sensoriales. El regusto amargo de la estevia en concentraciones más altas requiere enmascaramiento del sabor, mientras que el umbral laxante del eritritol limita su uso en productos monodosis. Vital Drinks, que obtuvo financiación para lanzar una gama de agua mineral sin calorías ni azúcar que contiene todos los grupos de vitaminas, destaca las complejidades de la formulación de etiquetado limpio. La marca utiliza agua de manantial británica y evita los edulcorantes artificiales, optando en cambio por esencias de frutas naturales para realzar el sabor. Este enfoque se traduce en un precio de venta al público significativamente superior al del agua embotellada convencional, lo que refleja la importancia que los consumidores otorgan a la transparencia en los ingredientes. Para las marcas de gama media, el reto reside en lograr un sabor similar al de las fórmulas sintéticas, al tiempo que se gestionan costes de materias primas más elevados. Esta presión sobre los costes está impulsando una mayor consolidación e integración vertical en el mercado.
Cambio hacia bebidas funcionales orgánicas y de origen vegetal
La fortificación vegetal se está convirtiendo en un factor diferenciador clave, especialmente en regiones con importantes poblaciones veganas y flexitarianas, como Alemania, los países nórdicos y los Países Bajos. Un estudio revisado por pares sobre la microencapsulación de proteínas vegetales para la administración de vitamina D destacó que las matrices proteicas de guisante y arroz pueden estabilizar las vitaminas lipofílicas en soluciones acuosas, lo que permite la fortificación sin necesidad de emulsionantes ni conservantes sintéticos. Este desarrollo aborda un antiguo desafío en la formulación que ha limitado las aguas funcionales vegetales a vitaminas hidrosolubles como el complejo B y la vitamina C. Los avances de Arla Foods en soluciones de proteína de suero para bebidas funcionales han establecido estándares en la industria en cuanto a claridad y textura en boca. Sin embargo, las alternativas sin lácteos están cobrando impulso a medida que los consumidores priorizan cada vez más las afirmaciones de bienestar alineadas con los valores de sostenibilidad. QNT Life Protein Water, presentada con proteína por lata, utiliza colágeno hidrolizado en lugar de proteína vegetal, lo que indica que el sabor y la solubilidad siguen siendo desafíos importantes para las formulaciones totalmente vegetales en la categoría de aguas proteicas. La certificación orgánica añade mayor complejidad y costo, al requerir una trazabilidad completa desde el origen del agua hasta el envasado. Sin embargo, proporciona acceso a canales minoristas premium y distribuidores de alimentos saludables. Se prevé que el segmento de agua embotellada orgánica en Europa crezca a un ritmo más rápido que el de los formatos convencionales, aunque los volúmenes absolutos siguen siendo limitados debido a la escasez de manantiales certificados y a los mayores gastos de auditoría.
El envejecimiento de la población impulsa la demanda de bebidas preventivas para el bienestar
El envejecimiento de la población europea impulsa una demanda constante de aguas funcionales que aborden los problemas de salud relacionados con la edad. Según el informe de 2024 de la Organización Mundial de la Salud sobre el envejecimiento y la salud en Europa, para 2030, uno de cada cuatro europeos tendrá 60 años o más, y enfermedades crónicas como la osteoporosis, la sarcopenia y el deterioro cognitivo serán cada vez más comunes. La fortificación con calcio y magnesio favorece el mantenimiento de la densidad ósea, mientras que las vitaminas del complejo B favorecen el metabolismo energético y la función neurológica. En marzo de 2024, Gerolsteiner lanzó Gerolsteiner Ursprung, un agua altamente mineralizada que contiene 590 miligramos por litro de calcio y 167 miligramos por litro de magnesio. Esta composición cubre el 74 % de las necesidades diarias de calcio y el 59 % de las de magnesio, según el Reglamento (UE) 1169/2011, posicionando el producto como un alimento funcional en lugar de una bebida estándar. Con una mineralización total de 4,441 miligramos por litro y una carbonatación volcánica única, el producto se diferencia del agua del grifo y las opciones embotelladas convencionales, lo que justifica su precio premium en botellas de vidrio retornables de 1 litro. Los consumidores mayores priorizan la eficacia y la procedencia del producto sobre la variedad de sabores, lo que crea oportunidades para formatos ricos en minerales y de sabor suave que priorizan los beneficios funcionales sobre el atractivo sensorial. Esto contrasta con los grupos demográficos más jóvenes, que prefieren sabores intensos y formatos convenientes, lo que resalta la necesidad de estrategias de SKU segmentadas por edad para construir portafolios de productos exitosos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisitos reglamentarios estrictos para el etiquetado de declaraciones de propiedades saludables | -0.7% | En toda la Unión Europea, especialmente estrictas en Alemania, Francia y los Países Bajos. | Mediano plazo (2-4 años) |
| Dificultades de formulación con potenciadores del sabor y edulcorantes naturales | -0.5% | Regional, especialmente en mercados con altas expectativas en cuanto a productos con etiqueta limpia (Reino Unido, Alemania, países nórdicos). | Corto plazo (≤ 2 años) |
| Costos de producción elevados para ingredientes innovadores y naturales | -0.6% | Europa occidental (costes elevados de mano de obra y energía); moderado en Europa meridional y oriental | Mediano plazo (2-4 años) |
| Panorama regulatorio complejo para la aprobación y el etiquetado de ingredientes | -0.4% | Aplicación fragmentada en toda la Unión Europea y entre los Estados miembros. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos reglamentarios estrictos para el etiquetado de declaraciones de propiedades saludables
El marco de declaraciones de propiedades saludables de la Autoridad Europea de Seguridad Alimentaria (AESA), establecido en el Reglamento 1924/2006, impone una importante carga de justificación a las marcas más pequeñas, lo que otorga a las multinacionales con equipos reguladores especializados y presupuestos para ensayos clínicos una ventaja en materia de cumplimiento normativo. Las declaraciones aprobadas de vitaminas y minerales se describen en el Reglamento 432/2012, que aborda funciones como el metabolismo energético, el refuerzo inmunitario y la salud ósea. Sin embargo, cualquier nueva declaración requiere la presentación de un expediente, un dictamen científico y la autorización de la Comisión Europea, un proceso que puede tardar varios años y suponer costes considerables. La evaluación de Öko-Test de los productos electrolíticos comercializados en Alemania reveló que ninguno cumplía plenamente las recomendaciones de la Deutsche Gesellschaft für Ernährung para bebidas deportivas óptimas. Muchos productos superaban las concentraciones recomendadas de electrolitos o incluían vitaminas innecesarias, lo que provocó una reducción de la calificación según las directrices de ingesta máxima del Bundesinstitut für Risikobewertung. Los productos con altos niveles de sodio o magnesio recibieron evaluaciones negativas, lo que pone de manifiesto los riesgos de una fortificación excesiva. De igual manera, el análisis de mercado de suplementos dietéticos efervescentes realizado por Verbraucherzentrale Nordrhein-Westfalen en Alemania reveló que menos de la mitad de los productos revelaban su contenido de sodio. Algunos suplementos aportaban cantidades significativas de sal por dosis diaria, lo que equivale aproximadamente al 24 % de la ingesta máxima recomendada por la Deutsche Gesellschaft für Ernährung y al 30 % de la recomendación de la Organización Mundial de la Salud.
Dificultades de formulación con potenciadores del sabor y edulcorantes naturales
Los edulcorantes naturales aprobados por la normativa de la Unión Europea, como la stevia (E960) y el eritritol (E968), presentan retos sensoriales y de dosificación que complican el desarrollo de productos. Los glucósidos de esteviol de la stevia ofrecen un dulzor cientos de veces más intenso que la sacarosa, pero introducen un amargor similar al del regaliz en concentraciones más altas, lo que requiere enmascarar el sabor con notas cítricas o de frutos rojos. El eritritol, un alcohol de azúcar, aporta el 70 % del dulzor de la sacarosa con un impacto glucémico mínimo, pero produce una sensación refrescante en boca y efectos laxantes en dosis más altas, lo que limita los formatos de ración individual para un adulto medio. La revisión de Öko-Test de 2025 destacó la preocupación por los edulcorantes artificiales, como la sucralosa, el acesulfamo de potasio y el aspartamo, en productos electrolíticos debido a los posibles riesgos metabólicos a largo plazo y su persistencia ambiental. Sin embargo, las alternativas naturales aún no han alcanzado perfiles de sabor comparables. La fórmula sin azúcar ni calorías de Vital Drinks elimina por completo los edulcorantes y utiliza esencias naturales de frutas. Si bien este enfoque elimina los aditivos artificiales, limita la intensidad del dulzor, lo que podría reducir el atractivo entre los consumidores acostumbrados a productos más dulces.
Análisis de segmento
Por tipo de producto: Las variantes de electrolitos superan a las aguas vitaminadas
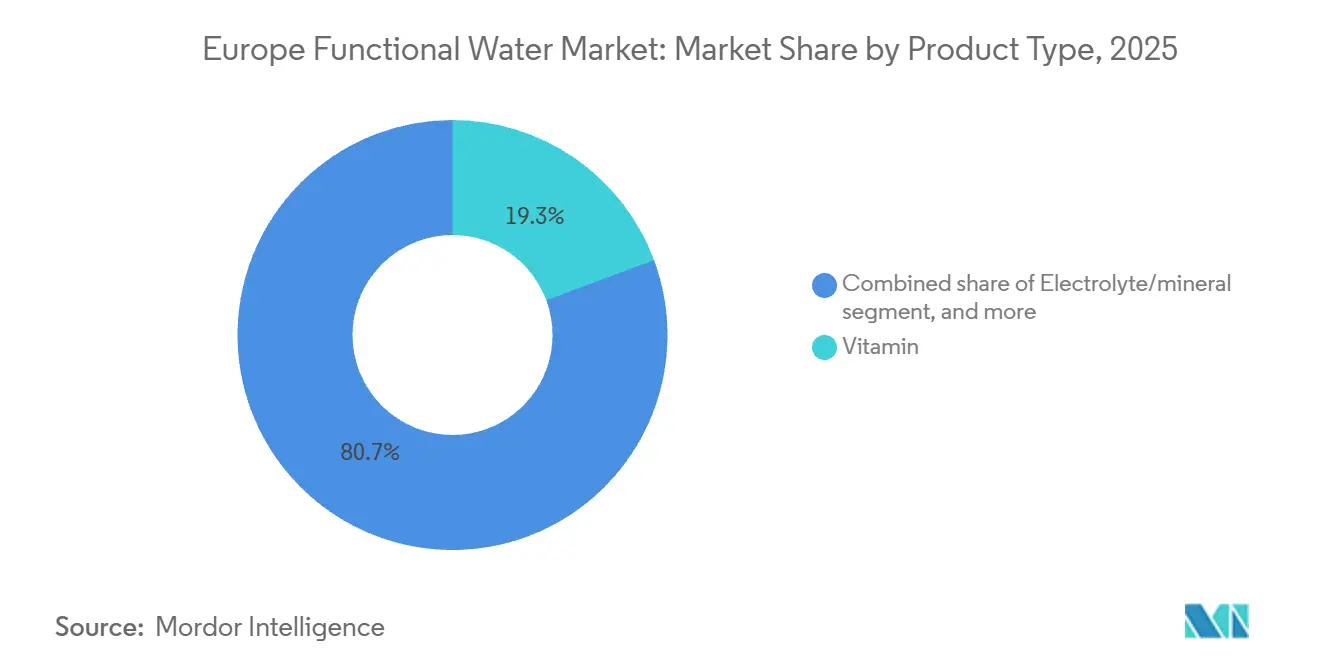
El agua enriquecida con vitaminas representó el 19.34 % del mercado en 2025, lo que refleja el fuerte reconocimiento por parte de los consumidores del complejo B y la vitamina C para la energía y el apoyo inmunológico. Sin embargo, se proyecta que las formulaciones de electrolitos y minerales crecerán a una tasa de crecimiento anual compuesta (TCAC) del 8.58 % hasta 2031, marcando la tasa de crecimiento más rápida entre los tipos de productos. Esta tendencia está impulsada por la adopción generalizada de la nutrición deportiva y el reposicionamiento de los electrolitos como herramientas para el bienestar diario en lugar de solo para la rehidratación. Por ejemplo, Powerade Power Water, lanzado en octubre de 2025, combina electrolitos con cero azúcar, dirigido a personas que van al gimnasio y a quienes se desplazan a diario y que prefieren alternativas bajas en calorías a las bebidas isotónicas tradicionales. De manera similar, Gerolsteiner Ursprung, presentado en marzo de 2024, proporciona calcio y magnesio, cubriendo una parte significativa de las necesidades diarias, y se posiciona como un alimento funcional en lugar de una bebida estándar.
El agua proteica, aunque es un segmento más pequeño, está experimentando un rápido crecimiento. El lanzamiento de iPRO Protein Water en el Reino Unido en octubre de 2025 incluye proteína de colágeno por porción, en línea con las tendencias de hidratación y belleza desde dentro. Además, QNT Life Protein Water, lanzada en septiembre de 2025, ofrece proteína en latas, utilizando colágeno hidrolizado y edulcorantes naturales para corregir la textura calcárea que a menudo se asociaba con los productos de agua proteica anteriores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de embalaje: Las latas de aluminio ganan en sostenibilidad y portabilidad
Las botellas de PET representaron el 86.39 % del volumen de envases del mercado europeo de agua funcional en 2025, gracias a su rentabilidad, transparencia y cadenas de suministro consolidadas. Sin embargo, se prevé que las latas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.42 % hasta 2031, impulsadas por la sostenibilidad y la comodidad para consumir sobre la marcha. El lanzamiento de smartwater en lata por parte de Coca-Cola en abril de 2024 pone de manifiesto esta tendencia, aprovechando la reciclabilidad infinita del aluminio y su menor huella de carbono en comparación con el PET virgen. Las latas también ofrecen un posicionamiento premium gracias a la diferenciación táctil y una mayor visibilidad en los estantes, con marcas como iPRO y QNT que adoptan latas delgadas de 330 mililitros para transmitir modernidad y funcionalidad.
El mandato del Reglamento de la Unión Europea sobre Envases y Residuos de Envases de un 25 % de contenido reciclado ha incrementado los precios del tereftalato de polietileno (rPET) reciclado a 1,800 EUR por tonelada, en comparación con los 900 EUR de la resina virgen. Esto ha reducido la diferencia de precio con el aluminio, animando a las marcas a adoptar las latas para evitar los recargos sobre el plástico virgen. La transición de Danone al 100 % de rPET para Evian y Volvic a partir de principios de 2025 redujo el uso de plástico virgen en 7,000 toneladas y las emisiones de dióxido de carbono en más de 10,000 toneladas. Sin embargo, la inversión de capital y las complejidades de la cadena de suministro asociadas al rPET favorecen a las grandes empresas, lo que impulsa a las marcas más pequeñas a considerar las latas como una alternativa sostenible más accesible.
Por sabor: Las aguas sin sabor ganan terreno a medida que los puristas de las etiquetas limpias buscan la simplicidad
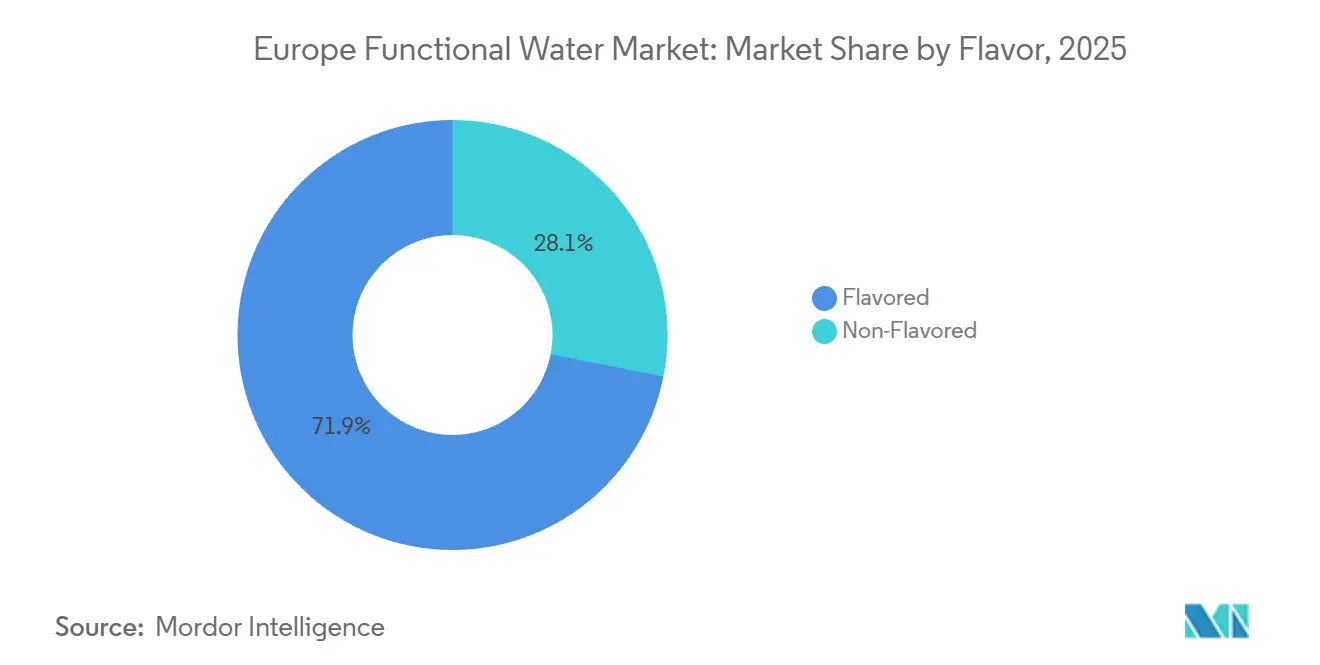
Las aguas funcionales saborizadas representaron el 71.91% del mercado en 2025, impulsadas por la preferencia del consumidor por la variedad de sabores y la palatabilidad. Sin embargo, se proyecta que las opciones sin sabor crecerán a una tasa de crecimiento anual compuesta del 7.39% hasta 2031, lo que refleja un cambio hacia productos con etiquetas limpias y un rechazo a los saborizantes naturales y artificiales. El lanzamiento en abril de 2024 de Highland Spring de aguas saborizadas de fresa, manzana y grosella negra, y limón y lima en Tesco expandió la categoría de agua sin gas saborizada en un 2.4% en volumen y un 10.7% en valor durante las 26 semanas que terminaron en febrero de 2024, lo que destaca la fuerte demanda de sabores familiares. De manera similar, el debut de Vitamin Well en el Reino Unido en abril de 2023 presentó cuatro bebidas funcionales saborizadas, como Elevate con piña y fresa silvestre, y Reload con limón y lima, cada una fortificada con vitaminas y minerales para fortalecer la inmunidad, la salud de la piel y reducir la fatiga. Estos lanzamientos ponen de relieve el predominio de las variantes con sabor en las compras impulsivas y en las ocasiones de prueba, donde el sabor sigue siendo el principal factor determinante de la compra.
Las aguas funcionales sin sabor se dirigen a un segmento de consumidores específico, centrado en el minimalismo de ingredientes y fórmulas sin aditivos. Esta tendencia es especialmente destacada en Alemania, los países nórdicos y los Países Bajos, donde las expectativas de etiqueta limpia son las más altas. Gerolsteiner Ursprung ejemplifica este enfoque con su carbonatación volcánica natural y su alto contenido mineral, que ofrece beneficios funcionales sin saborizantes añadidos. La marca aprovecha la historia de su procedencia y la densidad mineral para respaldar su estrategia de precios premium.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: el comercio electrónico rompe el dominio de los supermercados tradicionales
Los supermercados e hipermercados representaron el 42.32% de la distribución del mercado europeo de agua funcional en 2025, beneficiándose de un amplio espacio en los estantes, esfuerzos promocionales y oportunidades para impulsar el aumento de la cesta de compra. Sin embargo, se espera que los canales minoristas en línea crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.08% hasta 2031, marcando el crecimiento más rápido entre los canales de distribución. La penetración del comercio electrónico en las ventas de alimentos del Reino Unido alcanzó el 13.1%, con canales de comestibles en línea creciendo a una tasa superior al promedio europeo. Este crecimiento está impulsado por los modelos de suscripción, las marcas directas al consumidor y la aceleración de la adopción digital durante la pandemia [3] Fuente: EuroCommerce, “Retail Europe”, eurocommerce.eu . El lanzamiento de Vitamin Well en el Reino Unido en abril de 2023 a través de WH Smith y Amazon destaca una estrategia de doble canal que combina puntos de compra impulsiva físicos con descubrimiento y reposición en línea.
De igual forma, el lanzamiento de Vital Drinks en febrero de 2024 se centró en los canales directos al consumidor y de Amazon, lo que le permitió mantener márgenes y recopilar datos de clientes para fundamentar el desarrollo de productos y las estrategias de marketing. Las tiendas de conveniencia y otros canales, como la restauración, los gimnasios y las farmacias, desempeñan un papel nicho en el mercado. Estos canales suelen alcanzar mayores márgenes por unidad, pero contribuyen con volúmenes absolutos menores. En el Reino Unido, el segmento de agua embotellada en locales comerciales creció en 2024. Este crecimiento refleja la tendencia a la premiumización en restaurantes, cafeterías y hoteles.
Análisis geográfico
En 2025, el Reino Unido representó el 22.62 % del mercado europeo de aguas funcionales, impulsado por una población preocupada por la salud, una sólida infraestructura de comercio electrónico y un entorno minorista que fomenta la innovación. Highland Spring, respaldada por la popularidad de las botellas con tapón deportivo y las opciones con sabor como manzana y grosella negra (que vendieron más de 7 millones de litros), se convirtió en la marca líder de agua embotellada del Reino Unido en 2025, generando 43.3 millones de libras esterlinas a partir de 37.8 millones de litros vendidos. Las regulaciones británicas sobre alimentos con alto contenido de grasas, sal y azúcar (HFSS, por sus siglas en inglés), que restringen la promoción de productos con alto contenido de grasas y azúcares, han acelerado la introducción de aguas funcionales sin azúcar y sin calorías. Marcas como Highland Spring y Vital Drinks se han adaptado con éxito a estas regulaciones utilizando edulcorantes naturales o prescindiendo por completo de ellos. Con un 45 % de la Generación Z manifestando su intención de comprar productos más saludables (un aumento del 7 % respecto al año anterior) y uno de cada tres dispuesto a pagar un precio superior, el Reino Unido se ha posicionado como líder en innovación de aguas funcionales. Sin embargo, las marcas blancas acapararon el 39.1 % de las ventas de comestibles en el Reino Unido en 2024, lo que obliga a las marcas de aguas funcionales a justificar sus diferencias de precio mediante beneficios claros y campañas de marketing sostenidas.
Se prevé que Alemania sea el mercado de mayor crecimiento en la región, con una tasa de crecimiento anual compuesta (TCAC) del 7.71 % hasta 2031, impulsada por la tendencia hacia productos premium, una sólida tradición en aguas minerales y una creciente conciencia sobre la salud. En 2024, el mercado alemán de aguas minerales y curativas se expandió un 1.9 %, alcanzando los 9.9 millones de litros. El agua de baja carbonatación lideró el mercado con una cuota del 39.5 %, mientras que el agua sin gas creció un 7.0 %, acaparando el 25 % del mercado. El consumo per cápita alcanzó los 125.6 litros anuales, lo que subraya el papel fundamental del agua en la dieta alemana. El lanzamiento en marzo de 2024 de «Ursprung» por parte de Gerolsteiner, un agua con una mineralización total de 4,441 miligramos por litro, destaca la preferencia de Alemania por productos con alta densidad funcional y centrados en el origen.
Otros países europeos, como Italia, Francia, España, Países Bajos, Polonia, Bélgica y Suecia, entre otros, contribuyen a la cuota de mercado restante. Italia destaca por su sólido desempeño exportador, mientras que Francia destaca por su escala minorista. Las exportaciones italianas de agua mineral aumentaron un 28.5% hasta alcanzar los 1.408 millones de euros en 2024. Estados Unidos fue el mayor importador, con 476.7 millones de euros, seguido de Francia con 158.7 millones de euros, Alemania con 90.4 millones de euros (un aumento del 36.5%) y el Reino Unido con 84 millones de euros (un notable aumento del 165.8%). Este crecimiento refleja una fuerte demanda internacional de marcas italianas de agua premium y funcional.
Panorama competitivo
El mercado europeo del agua funcional presenta un panorama competitivo donde coexisten corporaciones multinacionales con especialistas regionales y actores emergentes. En Italia, los ocho grupos principales controlan una porción significativa del mercado nacional. Sin embargo, la fragmentación persiste en el norte y oeste de Europa, donde los manantiales locales y las marcas tradicionales permiten a los actores más pequeños mantener su cuota de mercado. Las empresas multinacionales se centran cada vez más en la optimización de su cartera y en estrategias de premiumización funcional.
A principios de 2026, Nestlé inició una desinversión multimillonaria en su división de agua embotellada, solicitando ofertas de primera ronda para marcas como Perrier y San Pellegrino. Las firmas de capital privado están preparando una financiación apalancada sustancial que multiplica por varias las ganancias estimadas antes de intereses, impuestos, depreciación y amortización, lo que refleja un cambio en la percepción del mercado. Si bien el agua sin gas se considera menos rentable, los formatos de agua funcional y premium están alcanzando valoraciones más altas. La división de agua de Danone generó ingresos significativos en 2023, representando un porcentaje considerable de las ventas totales de la compañía. Tras una sólida generación de efectivo en 2024, se espera que Danone busque adquisiciones de marcas de agua funcional para complementar el posicionamiento de sostenibilidad de sus marcas evian y Volvic. Mientras tanto, Coca-Cola y PepsiCo están expandiendo sus plataformas de hidratación hacia las aguas funcionales. Entre las innovaciones destacadas se incluyen el lanzamiento de smartwater en lata a principios de 2024 y la entrada de Powerade Power Water, enriquecida con electrolitos, a finales de 2025, que muestran avances tanto en formato como en funcionalidad.
Las oportunidades de mercado se concentran en las aguas proteicas, la fortificación vegetal y los modelos de suscripción directa al consumidor. Por ejemplo, iPRO lanzó un agua proteica con colágeno a finales de 2025, mientras que QNT introdujo un agua proteica en lata ese mismo año. Estos productos abordan la intersección de las tendencias de hidratación, nutrición deportiva y belleza desde dentro. Sin embargo, ambos dependen del colágeno de origen animal, lo que deja a las aguas proteicas vegetales como un nicho desatendido debido a las dificultades de solubilidad y sabor. Las marcas más pequeñas también están aprovechando los canales digitales para superar las barreras tradicionales del comercio minorista. Vital Drinks, por ejemplo, recaudó una importante financiación a principios de 2024 para lanzar un agua de manantial sin azúcar y 100% vitamínica a través de plataformas directas al consumidor y Amazon. Este enfoque permite a las empresas más pequeñas captar mayores márgenes e interactuar directamente con los consumidores.
Líderes de la industria del agua funcional en Europa
Compañía Coca-Cola
PepsiCo Inc.
Danone SA
Nestlé SA
Acqua Minerale San Benedetto SpA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Unilever expandió su marca de hidratación en polvo Liquid IV a nuevos mercados europeos, incluyendo España, Alemania, Francia, Suecia e Islandia. Esta expansión amplía la oferta de hidratación funcional mediante un formato estable a temperatura ambiente que facilita su transporte internacional y se dirige a las mismas ocasiones de consumo centradas en el bienestar que las aguas funcionales.
- Mayo de 2026: Waterdrop cerró una ronda de financiación superior a los 100 millones de euros, con socios como Aspeya y Atlantic Grupa. Este capital impulsará una mayor expansión del mercado minorista europeo para productos que mejoran el sabor del agua, aumentando la presión competitiva sobre las marcas de agua funcional mediante formatos portátiles complementarios y una estrategia omnicanal más sólida.
- Mayo de 2024: Evian Sparkling se lanzó en latas de aluminio reciclables junto con botellas de rPET 100%, alineando la marca con los objetivos de envases circulares. La ampliación del formato reforzó su posicionamiento premium y ofreció a los minoristas una opción de producto sostenible adicional dentro de la gama de aguas con gas y aguas funcionales.
Alcance y metodología
El agua funcional es un tipo de bebida sin alcohol enriquecida con ingredientes como ácidos, hierbas, frutas o verduras frescas, que aportan diversos beneficios para la salud. El mercado europeo del agua funcional está segmentado por tipo de producto, incluyendo vitaminas, proteínas, electrolitos o minerales, entre otros; por tipo de envase, como botellas de tereftalato de polietileno (PET), latas y otros; por sabor, categorizado como con y sin sabor; por canal de distribución, incluyendo supermercados e hipermercados, tiendas de conveniencia, tiendas online y otros canales; y por geografía, abarcando Alemania, Reino Unido, Italia, Francia, España, Países Bajos, Polonia, Bélgica, Suecia y el resto de Europa. El dimensionamiento del mercado se ha realizado en términos de valor en USD y volumen en litros para todos los segmentos mencionados.
Por tipo de producto
| Vitaminas |
| Proteínas |
| Electrolito/Mineral |
| Otros |
Por tipo de embalaje
| Botellas de PET |
| latas |
| Otros |
Por sabor
| De Sabor |
| sin sabor |
Por canal de distribución
| Supermercados e hipermercados |
| Tiendas de conveniencia |
| Tiendas minoristas en línea |
| Otros canales |
Por geografía
| Alemania |
| Reino Unido |
| Italia |
| Francia |
| España |
| Netherlands |
| Polonia |
| Bélgica |
| Suecia |
| El resto de Europa |
| Por tipo de producto | Vitaminas |
| Proteínas | |
| Electrolito/Mineral | |
| Otros | |
| Por tipo de embalaje | Botellas de PET |
| latas | |
| Otros | |
| Por sabor | De Sabor |
| sin sabor | |
| Por canal de distribución | Supermercados e hipermercados |
| Tiendas de conveniencia | |
| Tiendas minoristas en línea | |
| Otros canales | |
| Por geografía | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del agua funcional en Europa en 2031?
Se proyecta que la categoría alcance los USD 1.99 millones para 2031.
¿A qué velocidad crecerán las ventas de agua funcional en Alemania?
Se espera que los ingresos de Alemania aumenten a una tasa compuesta anual del 7.71 % entre 2026 y 2031.
¿Qué tipo de producto se está expandiendo más rápidamente?
Aguas electrolíticas y minerales, con previsión de una CAGR del 8.58 % hasta 2031.
¿Por qué las latas de aluminio ganan cuota en la hidratación europea?
El aumento de los costos del rPET y la reciclabilidad del aluminio impulsarán una CAGR del 9.42 % para las latas hasta 2031.
¿Qué participación tuvieron las aguas funcionales saborizadas en 2025?
Las variantes con sabor captaron el 71.91% de los ingresos europeos ese año.


