

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
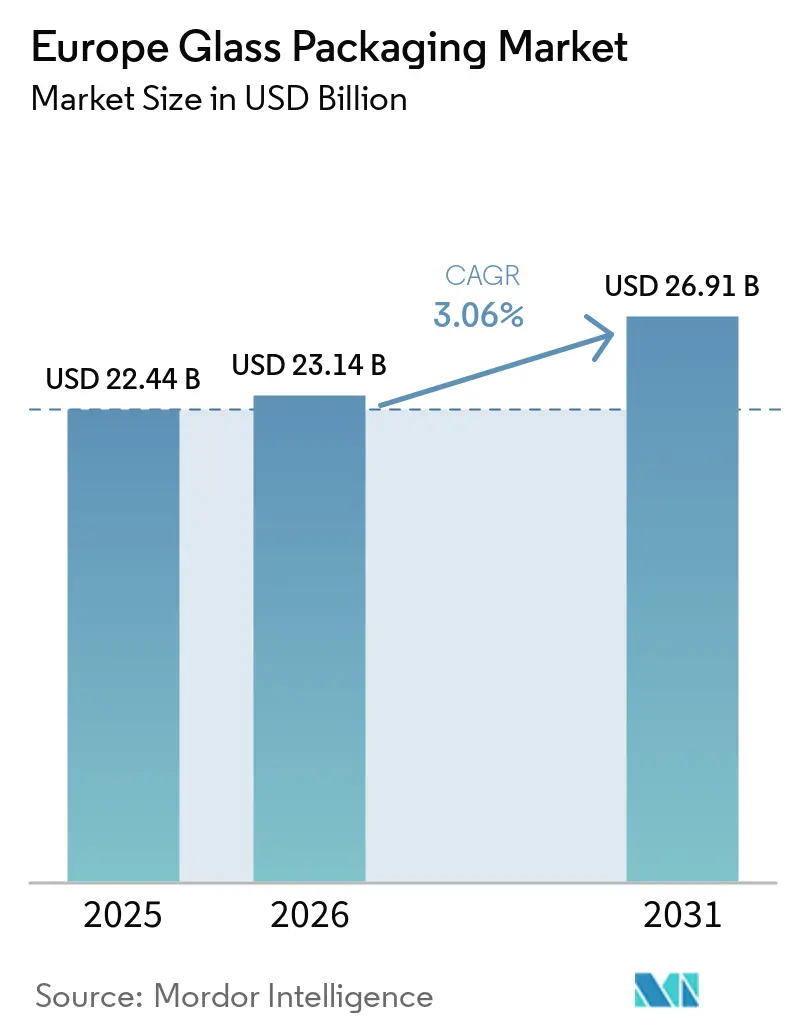
| Tamaño del mercado (2026) | USD 23.14 mil millones |
| Tamaño del mercado (2031) | USD 26.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.06% CAGR |
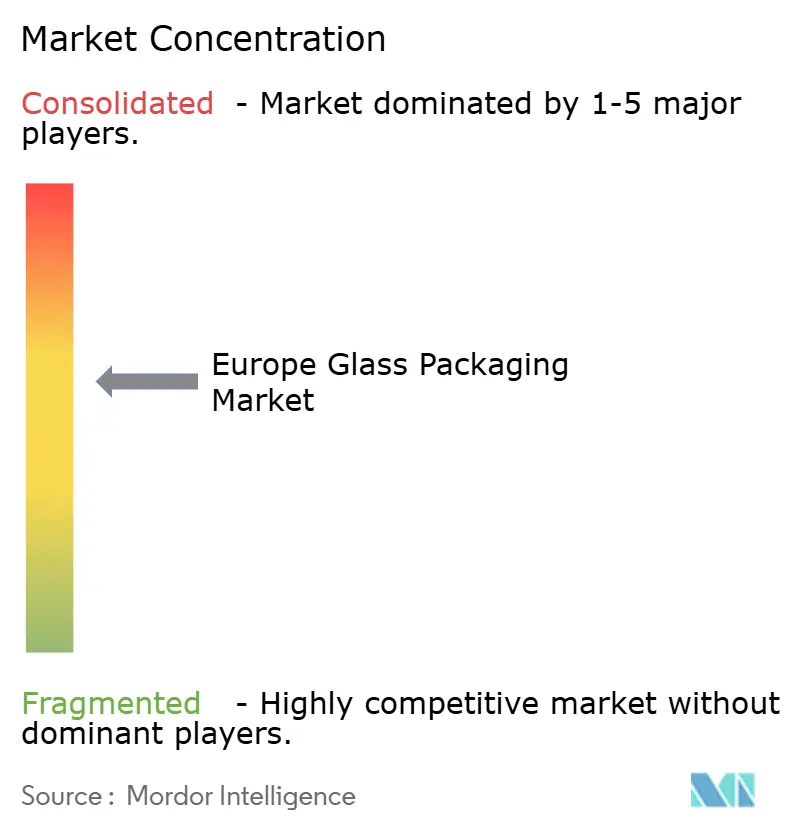
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de envases de vidrio por Mordor Intelligence
Se proyecta que el tamaño del mercado europeo de envases de vidrio será de 22.44 millones de dólares en 2025, 23.14 millones de dólares en 2026 y alcanzará los 26.91 millones de dólares en 2031, con un crecimiento anual compuesto (CAGR) del 3.06 % entre 2026 y 2031. Alemania continúa anclando la demanda gracias a sus amplios clústeres farmacéuticos y de bebidas, pero la inversión fluye de forma constante hacia Italia, Francia y España, ya que los convertidores persiguen nichos premium y farmacéuticos de crecimiento más rápido. La presión política del Reglamento sobre envases y residuos de envases de la Unión Europea, junto con la volatilidad de los precios de la energía, está acelerando la adopción de hornos híbridos-eléctricos y la clasificación avanzada de vidrio reciclado, dos facilitadores que protegen los márgenes a la vez que respaldan los objetivos climáticos. Los propietarios de marcas de licores, cosméticos y bebidas funcionales están pagando primas de dos dígitos por botellas ligeras y con un diseño rico que refuerzan las claves de lujo y las credenciales de carbono. Paralelamente, el giro sostenido hacia los productos biológicos y las terapias con GLP-1 está aumentando la demanda de viales de borosilicato, un cambio que compensa la pérdida de volumen en las botellas y frascos de bebidas gaseosas.
Conclusiones clave del informe
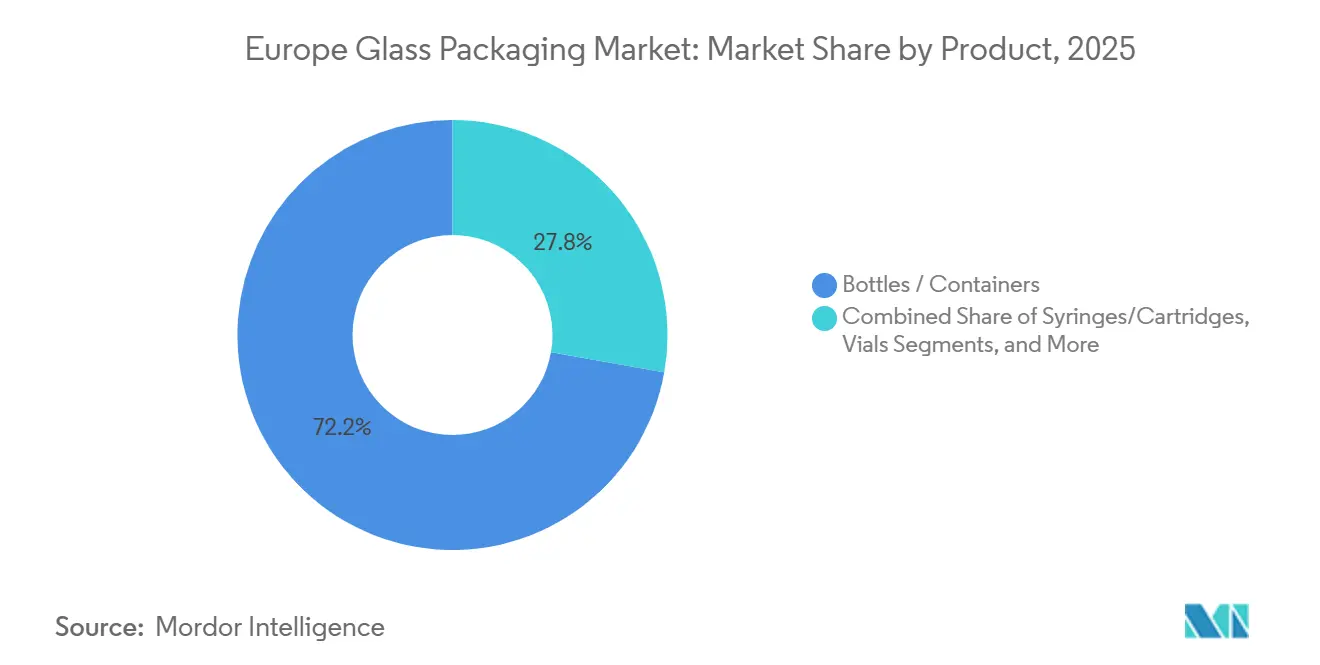
- Por producto, las botellas y contenedores representaron el 72.23% de la participación de mercado de envases de vidrio en Europa en 2025, mientras que se prevé que los viales se expandan a una CAGR del 3.82% hasta 2031.
- Por tipo de vidrio, el vidrio sódico-cálcico tipo III capturó el 44.71 % del tamaño del mercado de envases de vidrio de Europa en 2025, mientras que el borosilicato tipo I avanza a una CAGR del 3.79 % entre 2026 y 2031.
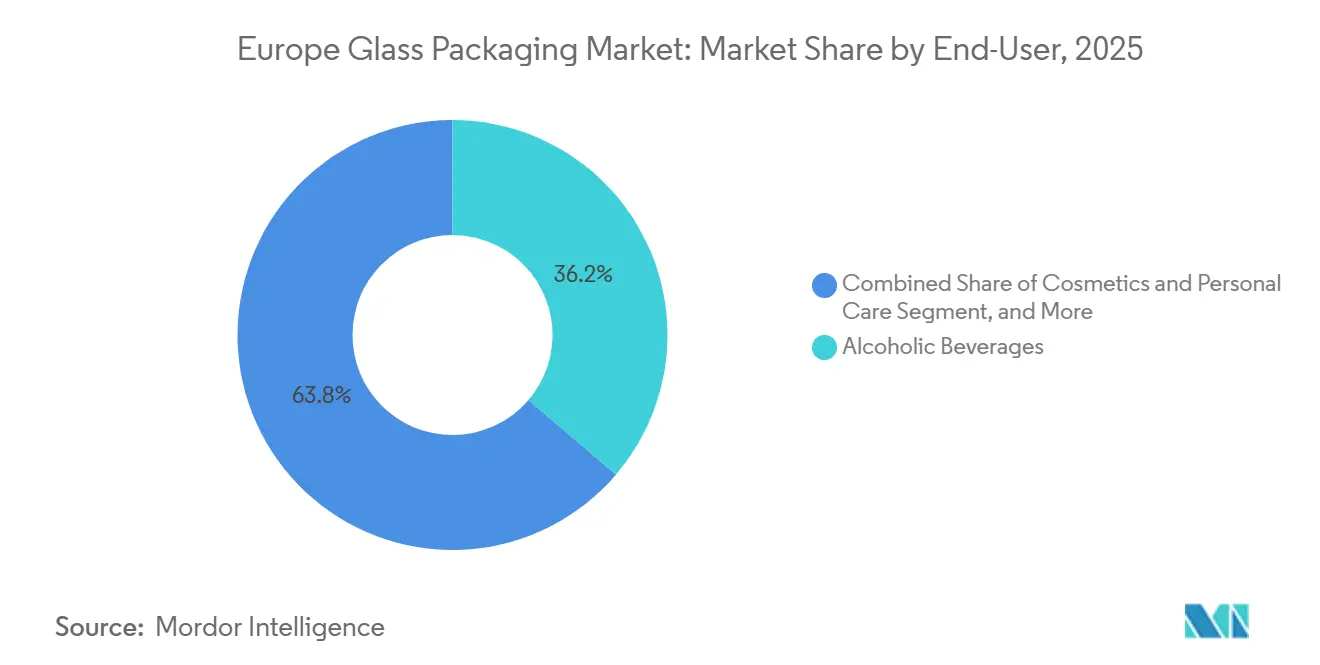
- Por usuario final, las bebidas alcohólicas lideraron con una participación de ingresos del 36.24 % en 2025; se proyecta que las aplicaciones farmacéuticas crecerán a una CAGR del 4.03 % hasta 2031.
- Por rango de capacidad, el segmento de 100 a 500 ml representó el 41.12 % del tamaño del mercado de envases de vidrio de Europa en 2025, aunque se prevé que los formatos de menos de 30 ml registren una CAGR del 3.73 % hasta 2031.
- Por países, Alemania representó el 24.12% de la cuota de mercado de envases de vidrio en Europa en 2025, mientras que se espera que Italia registre la CAGR más alta, un 4.18% durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de envases de vidrio
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El Reglamento de la UE sobre envases y residuos de envases acelera la transición al vidrio infinitamente reciclable | + 0.8% | Paneuropeo, con aplicación temprana en Alemania, Francia y Países Bajos | Mediano plazo (2-4 años) |
| La premiumización en bebidas y cosméticos impulsa la demanda de botellas de vidrio con un diseño rico | + 0.6% | Francia, Italia, España, Reino Unido | Mediano plazo (2-4 años) |
| La preferencia del consumidor por envases inertes y libres de microplásticos fortalece la lealtad a la marca | + 0.4% | Alemania, países nórdicos, Reino Unido | Largo plazo (≥ 4 años) |
| El cambio de la industria hacia hornos híbridos o eléctricos reduce la huella de carbono | + 0.5% | Alemania, Francia, Italia, España | Largo plazo (≥ 4 años) |
| La clasificación óptica habilitada por IA aumenta la calidad del vidrio y la disponibilidad del mismo. | + 0.3% | Paneuropeo, liderado por Alemania y los Países Bajos | Corto plazo (≤ 2 años) |
| El auge de los formatos de recarga para llevar en el comercio minorista de comestibles amplía la penetración del vidrio | + 0.4% | Francia, Reino Unido, Países Bajos, Alemania, Italia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El Reglamento de la UE sobre envases y residuos de envases acelera la transición al vidrio infinitamente reciclable
La normativa que entró en vigor en 2025 estipula que el 10 % de las bebidas deben pasar a envases reutilizables para 2030, aumentando al 40 % para 2040, lo que otorga al vidrio una ventaja estructural sobre los plásticos y metales de un solo uso. Los Estados miembros están implementando sistemas de depósito y devolución, y los convertidores como Vetropack han anunciado líneas de envases recargables ligeros que reducen el peso de las botellas en un 30 % y las emisiones en un 85 %. [1] Vetropack Austria GmbH, “Noticias de la empresa”, vetropack.com Las tasas de responsabilidad ampliada del productor francesas están impulsando aún más a las marcas de vino y licores hacia los envases recargables de cal sodada. Con hitos de cumplimiento a menos de cuatro años, se están firmando contratos de suministro a largo plazo para botellas recargables estandarizadas, lo que añade un impulso tangible al mercado europeo de envases de vidrio.
La premiumización en bebidas y cosméticos impulsa la demanda de botellas de vidrio con un diseño sofisticado
Las casas de licores y las marcas de belleza de lujo tratan cada vez más el empaque como una pieza central de la historia del producto. La Colección Contemporánea de O-I, lanzada en 2025 con un 33 % de contenido reciclado, se dirige a los productores de ginebra del Reino Unido dispuestos a pagar un 15-20 % adicional por el relieve personalizado. [2] OI Glass Inc., “Innovación”, oi.com La línea ECOVA de Verallia agrega tecnología de molde de alta definición que ofrece una reducción de peso del 25 % sin sacrificar el impacto en el estante. Los exportadores de coñac francés, a pesar de una caída en el volumen de 2024, cambiaron la mezcla hacia expresiones ultra premium, manteniendo el crecimiento del valor. El resultado es una demanda resistente de botellas de tirada corta y alto margen, un nicho donde la agilidad en el tiempo de entrega otorga poder de fijación de precios.
La preferencia del consumidor por envases inertes y sin microplásticos fortalece la lealtad a la marca
El vidrio es químicamente inerte según la norma ISO 4802-1, lo que elimina los problemas de migración que afectan al PET y al aluminio recubierto. [3] ISO, “Catálogo de normas”, iso.org Los estudios de caso de venta minorista en Alemania muestran un aumento de entre el 8 % y el 12 % en las compras repetidas cuando los zumos premium cambian de envases de plástico a envases de vidrio. Las propiedades de barrera también extienden la vida útil hasta en un 30 %, lo que respalda el creciente segmento de bebidas funcionales. Aunque el desarrollo de infraestructura para sistemas de recarga sobre la marcha sigue siendo desigual, los primeros proyectos piloto de los principales minoristas demuestran que la disposición del consumidor a adoptar envases retornables aumenta cuando la calidad del producto y la sostenibilidad se alinean.
El cambio de la industria hacia hornos híbridos o eléctricos reduce la huella de carbono
Entre 2023 y 2025, más de 100 hornos piloto redujeron las emisiones de CO₂ entre un 55 % y un 64 % en lugares donde hay energía renovable disponible. El horno NextGen de Ardagh en Alemania, que funciona parcialmente con hidrógeno verde, logró una reducción de emisiones del 64 % y ahora sirve como modelo para futuras construcciones. El horno totalmente eléctrico de Verallia en Cognac opera con ahorros similares, lo que permite a la empresa cerrar contratos a largo plazo con licoreras que tienen obligaciones de divulgación de Alcance 3. Las inversiones de capital de entre 56 y 169 millones de dólares por línea favorecen a los cinco principales productores, acelerando la consolidación en el mercado europeo de envases de vidrio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aluminio ligero y el PET ganan cuota de mercado en ventaja de costes logísticos | -0.5% | Reino Unido, Alemania, países nórdicos | Corto plazo (≤ 2 años) |
| Los precios volátiles de la energía reducen los márgenes de fusión | -0.6% | Alemania, Italia, España | Corto plazo (≤ 2 años) |
| La percepción de la Generación Z de que el vino enlatado o en caja es más ecológico que el de cristal | -0.3% | Reino Unido, Países Bajos, Alemania | Mediano plazo (2-4 años) |
| El crecimiento de los formatos de productos concentrados y en polvo reduce el volumen del envase primario | -0.2% | paneuropeo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles de la energía reducen los márgenes de fusión
La energía representa hasta el 35% de los costos de fabricación del vidrio, y los precios spot del gas en Europa se mantuvieron entre un 40% y un 60% por encima de los índices de referencia anteriores a 2022 hasta 2025. El EBITDA de vidrio de Ardagh cayó en el tercer trimestre de 2025, y Vetropack registró una disminución del 7.2% en los ingresos en el primer semestre de 2025, debido a que el exceso de capacidad compensó las facturas infladas de servicios públicos. Las empresas de conversión están respondiendo firmando acuerdos de compra de energía renovable y modernizando hornos de fusión oxihíbridos; sin embargo, el plazo típico de recuperación de la inversión de cinco a siete años retrasa la recuperación, lo que presiona a las empresas más pequeñas a salir o fusionarse.
El aluminio ligero y el PET ganan participación en la ventaja de costos logísticos
En 2024, el PET y el aluminio representaron el 67.2 % de los envases de refrescos del Reino Unido, frente al 7.3 % del vidrio, una tendencia impulsada por el menor peso de los envíos y el menor riesgo de rotura. A pesar de la tasa de reciclaje del vidrio en la UE del 76 %, persisten las brechas de percepción sobre la intensidad de carbono, especialmente entre los consumidores de la generación Z, que valoran la comodidad y la portabilidad. A menos que las empresas de conversión logren ampliar la escala de formatos ligeros de una sola porción y comunicar los beneficios de la cuna a la cuna, la pérdida de cuota de mercado en ciertos segmentos de bebidas podría acelerarse a medio plazo.
Análisis de segmento
Por producto: Los viales capturan el impulso de crecimiento más rápido
Los viales y cartuchos, aunque de menor volumen, están aumentando rápidamente en el mercado europeo de envases de vidrio. La demanda farmacéutica de viales de borosilicato Tipo I, que garantizan la inercia química, sustenta una trayectoria de crecimiento del 3.82 % en compuestos hasta 2031. Stevanato Group y Gerresheimer ampliaron su capacidad de viales durante 2025, en parte para atender el creciente volumen de inyectables GLP-1. Las botellas y envases conservan una cuota de mercado dominante del 72.23 %, principalmente en vino, cerveza y refrescos. Sin embargo, la sustitución por PET en las bebidas convencionales y las pruebas de recarga para llevar en los canales de alimentación están frenando el crecimiento del volumen de ventas. En el sector de los viales, el precio unitario medio es entre dos y tres veces superior al de las botellas para bebidas, lo que contribuye a la resiliencia de los ingresos incluso cuando los volúmenes macro se desaceleran. Los convertidores con salas blancas con certificación ISO 15378 e inspección visual automatizada están en condiciones de asegurar contratos de suministro a largo plazo con las principales empresas biofarmacéuticas, lo que refuerza una posición privilegiada dentro del mercado europeo de envases de vidrio. Una segunda área de oportunidad reside en las miniaturas de bebidas espirituosas y muestrarios de fragancias de edición limitada, segmentos que aprovechan las líneas de llenado de viales durante las ventanas de mantenimiento farmacéutico para diversificar los ingresos sin grandes desembolsos de capital.
El mercado sigue dividido entre líneas de productos básicos optimizadas para botellas de 700 ml o 750 ml y líneas flexibles que permiten cambiar entre viales de 2 ml y frascos de 500 ml en 24 horas. A medida que se intensifica la proliferación de SKU, los convertidores que dominen el cambio rápido de moldes y el seguimiento digital de lotes captarán valor. Mientras tanto, la capacidad de botellas existentes se enfrenta a una presión a la baja en los precios, lo que obliga a las empresas tradicionales a acelerar la reducción de peso más allá del promedio actual del 10 % y a buscar cadenas de suministro de recarga que prometan una mayor rotación de activos a pesar de los menores envíos unitarios. La interacción de estas fuerzas impulsa un cambio gradual desde las métricas de volumen hacia el margen por tonelada, una métrica que favorece el sector de especialidades del mercado europeo de envases de vidrio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de vidrio: el borosilicato amplía su liderazgo en valor
El vidrio de cal sodada tipo III representa el 44.71 % de los ingresos de 2025 gracias a la paridad de costes, los ciclos de reciclaje consolidados y su uso generalizado en bebidas alcohólicas. Sin embargo, la trayectoria de crecimiento del borosilicato, del 3.79 % hasta 2031, indica que el mercado europeo de envases de vidrio se está orientando hacia aplicaciones farmacéuticas y de laboratorio de valor añadido. El bajo coeficiente de dilatación térmica y la alta resistencia hidrolítica del borosilicato cumplen con la USP Tipo I y la Farmacopea Europea 3.2.1, lo que lo hace indispensable para los envases de vidrio farmacéutico utilizados en productos biológicos, terapias celulares y génicas, y vacunas de ARNm. Los márgenes brutos del borosilicato superan regularmente el 40 %, casi el doble de la media del vidrio de cal sodada, un margen atractivo para la asignación de capital incluso cuando persiste la volatilidad energética. Alemania e Italia están ampliando sus plantas de tubos y viales de borosilicato, a menudo respaldadas por contratos a largo plazo con farmacéuticas multinacionales que requieren fuentes secundarias validadas en Europa. En este contexto, los productores de cal sodada están intensificando sus programas de aligeramiento, con el objetivo de lograr una reducción de peso promedio del 25 % para finales de 2027, con el fin de compensar las desventajas en el transporte frente al PET.
Los instrumentos regulatorios aportan matices. El programa francés de REP duplica las tasas de eliminación del vidrio no sódico-cálcico, lo que refuerza la influencia del vidrio sódico-cálcico en las botellas de vino, incluso mientras el borosilicato avanza en el sector farmacéutico. El resultado neto es un ciclo de inversión de doble vía: las líneas de alto volumen se orientan hacia la fundición eléctrica para reducir el coste por tonelada, mientras que las operaciones especializadas canalizan fondos hacia la incorporación de tubos de precisión, recocido y salas blancas. Esta divergencia subraya por qué el cálculo de la cuota de mercado de los envases de vidrio en Europa está cada vez más segmentado por los requisitos de cumplimiento del uso final, en lugar de únicamente por la química del vidrio.
Por usuario final: el sector farmacéutico supera al de bebidas en expansión
Las bebidas alcohólicas contribuyeron con el 36.24% de la demanda en 2025, aunque se proyecta que el segmento farmacéutico crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.03%, la más alta entre los usuarios finales. La producción biofarmacéutica europea superó los 316 000 millones de dólares en 2024, y los productos biológicos, biosimilares y terapias GLP-1 exigen envases de barrera superiores. Por lo tanto, los viales, jeringas y cartuchos absorben nueva capacidad antes que otros segmentos, y muchos convertidores ahora dedican bloques de horno exclusivamente al vidrio médico. Las bebidas espirituosas siguen siendo considerables, pero factores adversos como los aranceles antidumping chinos sobre el brandy europeo y la creciente demanda de cócteles enlatados están frenando el crecimiento base. Los cosméticos, impulsados por el complejo de belleza francés de 56 000 millones de dólares, mantienen un impulso de un solo dígito medio, ya que las marcas de prestigio elevan la riqueza del vidrio mediante degradados de color y cierres metalizados. Los embotelladores de bebidas gaseosas se inclinan por el PET y el aluminio en busca de eficiencia logística, dejando a los proveedores de vidrio la tarea de diferenciarse mediante SKU especiales de baja producción, especialmente en categorías artesanales y funcionales.
Para las empresas convertidoras, la combinación de carteras es cada vez más estratégica. Los pedidos farmacéuticos de alto margen facilitan el flujo de caja y financian la modernización de los hornos, mientras que los contratos de bebidas proporcionan un tonelaje de referencia que mantiene la continuidad de las operaciones de fundición. Las empresas que orquestan asignaciones equilibradas evitan tiempos de inactividad y mejoran el rendimiento de los activos, lo que refuerza su posición competitiva en el mercado europeo de envases de vidrio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por rango de capacidad: el segmento de menos de 30 ml ofrece un valor desproporcionado
Los envases de entre 100 ml y 500 ml generaron el 41.12 % de las ventas en 2025, con un fuerte crecimiento en botellas estándar de vino y licores, además de los formatos de cuidado personal. Sin embargo, se espera que el segmento de menos de 30 ml se expanda a una tasa de crecimiento anual compuesta (TCAC) del 3.73 %, lo que refleja la creciente demanda de viales inyectables y miniaturas de perfumes de lujo. Cada vial farmacéutico de 5 ml puede alcanzar un precio equivalente al de ocho o nueve botellas de bebidas de 750 ml, lo que pone de relieve la densidad de valor de los formatos pequeños. La nueva planta de Gerresheimer en Skopje, que comenzará a producirse en 2025, se especializará en viales de 2 a 20 ml, lo que reforzará los objetivos de Europa en materia de cadena de suministro soberana. Paralelamente, las casas de fragancias de Milán y París están encargando miniaturas a medida para apoyar las campañas de muestreo, a veces solicitando tiradas de hasta 10 000 unidades que requieren un cambio rápido de molde y tolerancias dimensionales estrictas.
Los formatos de 30 a 100 ml, utilizados para licores en miniatura y cosméticos de viaje, también se benefician de la premiumización, pero se enfrentan a la competencia del aluminio para cócteles listos para beber. Los envases grandes de más de 1,000 ml, principalmente para vino a granel y restauración, representan menos del 5 % del volumen y muestran un crecimiento escaso. La implicación operativa es clara: las máquinas de conformado flexibles y los moldes de enfriamiento rápido, capaces de manejar tanto viales de menos de 30 ml como frascos de perfume de gama media, impulsarán una mayor utilización. Esta agilidad protege a los productores de las fluctuaciones cíclicas del mercado de bebidas convencionales, a la vez que mantiene su presencia en los nichos rentables e innovadores de la industria europea del envasado de vidrio.
Análisis geográfico
Alemania sigue siendo el mayor mercado nacional, con una cuota del 24.12 % en 2025 gracias a su concentración de fabricantes de equipos originales (OEM) farmacéuticos en Hesse y Baden-Württemberg y a la sólida producción de bebidas en Baviera y Renania del Norte-Westfalia. Los datos de Bundesverband Glasindustrie mostraron que la producción total de vidrio para envases disminuyó un 1.0 % interanual en el primer semestre de 2025, aunque las botellas de vino y vino espumoso aumentaron un 5.0 %, gracias a que los viticultores nacionales aprovecharon las ventajas de las bebidas premium. Simultáneamente, Gerresheimer destinó 113 millones de dólares a modernizar sus instalaciones de Lohr con un horno oxihíbrido capaz de reducir las emisiones de CO₂ en un 40 % para 2027. Se prevé que el vidrio farmacéutico, impulsado por las exportaciones de viales de vacunas y la demanda de jeringas estériles, crezca un 4.5 % anual, lo que amortiguará la suavidad de las bebidas.
Francia le sigue de cerca y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.4 % hasta 2031. Las exportaciones de bebidas espirituosas totalizaron 17 600 millones de dólares en 2024, a pesar de la debilidad del volumen, lo que subraya la resiliencia del segmento ultra premium. El horno de coñac totalmente eléctrico de Verallia, operativo desde 2024, suministra ahora botellas ligeras y de alta definición a Rémy Martin, Hennessy y Martell, lo que demuestra cómo la descarbonización refuerza la ventaja competitiva. Mientras tanto, el nuevo centro de recarga y limpieza de Eco In Pack en Coñac procesa hasta 7 millones de botellas al año, ofreciendo a las marcas una solución circular integral.
Italia se encamina al crecimiento más rápido de la región, con una tasa de crecimiento anual compuesta (TCAC) del 4.18 %. Stevanato y Bormioli están ampliando su capacidad de borosilicato para terapias con GLP-1 e insulina, mientras que Saverglass y Verescence aprovechan los programas de perfumería de lujo en Milán y Bolonia. La adquisición de la planta de Corsico por parte de Verallia por 260 millones de dólares en 2024 añadió 225 000 toneladas de capacidad, que abastece tanto a clientes del sector farmacéutico como de bebidas.
España y el Reino Unido muestran patrones dispares. España, cuna de productores de Rioja y Cava, se beneficia de la inversión de 113 millones de dólares de Verallia en Azuqueca para fabricar botellas ligeras. El Reino Unido se enfrenta a un aumento de las tarifas energéticas, pero el lanzamiento de la Colección Contemporánea de O-I ha mantenido su liderazgo en el sector de la ginebra artesanal en vidrio. El resto de Europa, incluyendo Polonia, República Checa y Austria, crece un 2.8%, impulsado por la próxima planta de Vetropack en Pöchlarn, que suministrará botellas rellenables a toda Europa Central.
Panorama competitivo
La concentración del mercado es de moderada a alta, con Ardagh, OI, Verallia, Vidrala y BA Glass controlando en conjunto aproximadamente el 60-65% de la capacidad instalada. Cada una de ellas ha emprendido programas multimillonarios de descarbonización de hornos para asegurar contratos a largo plazo con empresas multinacionales de bebidas y farmacéuticas que se enfrentan a la divulgación de información de Alcance 3. La compra de la planta de Vidrala en Corsico por parte de Verallia en 2024 y su expansión a Chile en 2025 ilustran la doble estrategia de fortalecer las bases europeas y, al mismo tiempo, impulsar el crecimiento en Sudamérica, una región vinícola clave. Los hornos híbridos-eléctricos y el objetivo de un contenido de vidrio de desecho del 50% son ahora una apuesta segura para ganar licitaciones de bebidas en virtud del Reglamento de Envases y Residuos de Envases de la UE.
Por debajo del nivel superior, empresas especializadas como Gerresheimer, Saverglass y Verescence aprovechan las certificaciones ISO 15378 y los estudios de diseño para obtener contratos de alto margen en el sector farmacéutico y cosmético. La inversión de Gerresheimer en Skopje y la recapitalización de capital privado de Verescence consolidan este enfoque en nichos premium. Los socios tecnológicos añaden un nivel competitivo adicional: TOMRA y Binder+Co suministran clasificadores ópticos con IA que aumentan la pureza del vidrio de desecho, reduciendo los defectos de los lotes y el consumo de energía hasta en un 20 %.
Los disruptores emergentes, como la plataforma de recarga MIWA y el proveedor de logística circular zerooo, eluden las cadenas de suministro tradicionales mediante el desarrollo conjunto de geometrías de botellas patentadas y el seguimiento digital, lo que presiona a las empresas tradicionales para que aceleren sus propias ofertas de reutilización. En este contexto, la obtención de acuerdos de compra de energía renovable, hornos de combustible flexible y formatos rellenables estandarizados será crucial para mantener o ampliar la cuota de mercado de los envases de vidrio en Europa durante los próximos cinco años.
Líderes de la industria europea de envases de vidrio
Gerresheimer AG
Verallia SA
Vidrala, SA
OI Glass, Inc.
Stoelzle Oberglas GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Vetropack Austria GmbH confirmó la puesta en marcha en el verano de 2026 de su planta de Pöchlarn, que producirá botellas ligeras y rellenables que reducen el peso en un 30% y las emisiones en un 85%.
- Diciembre de 2025: Vidrala SA acordó adquirir Cristalerías Toro en Chile por 77 millones de euros (87 millones de dólares), cierre previsto para principios de 2026.
- Mayo de 2025: Verescence SAS experimentó cambios de propiedad cuando Movendo Capital y Draycott tomaron participaciones de capital.
- Mayo de 2025: Verallia SA reportó ingresos de 818 millones de euros, gracias a la recuperación de vidrio para bebidas y especialidades.
Alcance del informe sobre el mercado europeo de envases de vidrio
Los envases de vidrio se refieren a recipientes de vidrio que se utilizan para almacenar, proteger y presentar productos. Se utilizan ampliamente en industrias como la alimentaria, la farmacéutica, la cosmética y la química, ya que el vidrio es seguro, duradero y preserva la calidad del producto.
El informe del mercado europeo de envases de vidrio está segmentado por producto (botellas/envases, viales, ampollas, jeringas/cartuchos), tipo de vidrio (borosilicato tipo I, cal sodada tratada tipo II, cal sodada tipo III, ámbar), usuario final (alimentos, refrescos, bebidas alcohólicas, cosméticos y cuidado personal, productos farmacéuticos), rango de capacidad (menos de 30 ml, 30-100 ml, 100-500 ml, 500-1,000 ml) y país (Alemania, Francia, Italia, España, Reino Unido, resto de Europa). Las previsiones de mercado se expresan en valor (USD).
Por producto
| Botellas / Contenedores |
| Frascos |
| Ampollas |
| Jeringas / Cartuchos |
Por tipo de vidrio
| Tipo I (borosilicato) |
| Tipo II (cal sódica tratada) |
| Tipo III (sodo-cálcico) |
| Amber |
Por usuario final
| Comida |
| Bebidas refrescantes |
| Bebidas alcohólicas |
| Cosmética y Cuidado Personal |
| Farmacéutica |
Por rango de capacidad
| Menos de 30ml |
| 30 - 100 ml |
| 100 - 500 ml |
| 500 - 1,000 ml |
Por país
| Alemania |
| Francia |
| Italia |
| España |
| Reino Unido |
| El resto de Europa |
| Por producto | Botellas / Contenedores |
| Frascos | |
| Ampollas | |
| Jeringas / Cartuchos | |
| Por tipo de vidrio | Tipo I (borosilicato) |
| Tipo II (cal sódica tratada) | |
| Tipo III (sodo-cálcico) | |
| Amber | |
| Por usuario final | Comida |
| Bebidas refrescantes | |
| Bebidas alcohólicas | |
| Cosmética y Cuidado Personal | |
| Farmacéutica | |
| Por rango de capacidad | Menos de 30ml |
| 30 - 100 ml | |
| 100 - 500 ml | |
| 500 - 1,000 ml | |
| Por país | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de envases de vidrio en Europa en 2031?
Se prevé que alcance los 26.91 millones de dólares, lo que refleja una CAGR del 3.06 % a partir de 2026.
¿Qué formato de producto está creciendo más rápido en Europa?
Se proyecta que los viales farmacéuticos aumentarán un 3.82 % anual hasta 2031.
¿Por qué el vidrio de borosilicato está ganando participación?
El borosilicato tipo I cumple con estrictos estándares farmacéuticos, y la demanda de productos biológicos, vacunas y terapias GLP-1 respalda una CAGR del 3.79 %.
¿Qué cambio regulatorio afecta más a los convertidores europeos?
El Reglamento de la UE sobre envases y residuos de envases exige que el 10 % de los envases de bebidas sean reutilizables para 2030, dando prioridad al vidrio rellenable.
¿Cómo están respondiendo los productores a la volatilidad de los precios de la energía?
Las empresas líderes están instalando hornos híbridos-eléctricos o totalmente eléctricos y firmando contratos de energía renovable a largo plazo.
¿Qué país registrará el crecimiento del mercado más rápido?
Se espera que Italia lidere con una CAGR del 4.18 % hasta 2031, respaldada por la demanda de productos farmacéuticos y cosméticos de lujo.


