

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 3.31 mil millones |
| Tamaño del mercado (2031) | USD 4.03 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.01% CAGR |
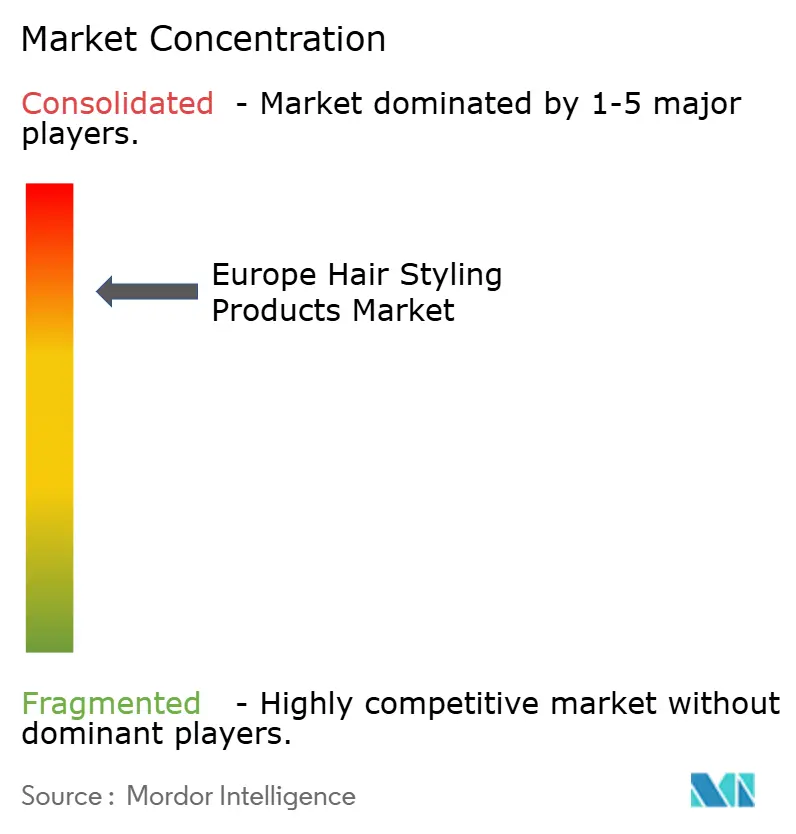
| Concentración de mercado | Alto |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado europeo de productos para el peinado del cabello realizado por Mordor Intelligence
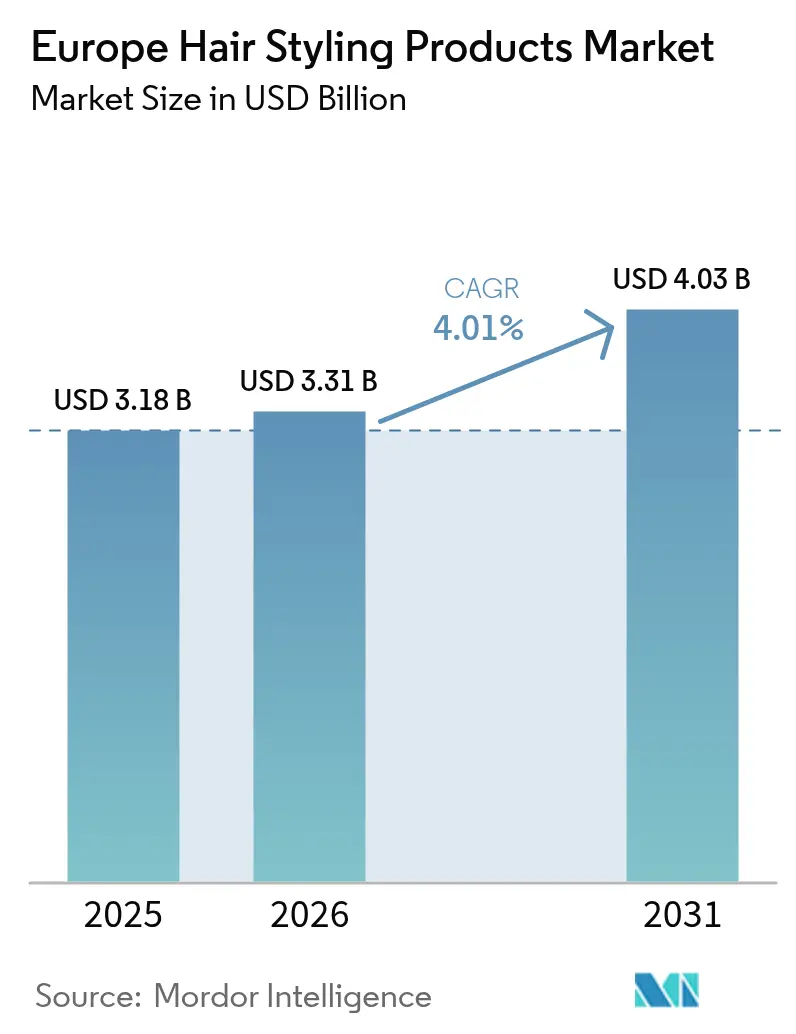
El tamaño del mercado europeo de productos para el peinado del cabello se valoró en USD 3.18 mil millones en 2025 y se estima que crecerá de USD 3.31 mil millones en 2026 a USD 4.03 mil millones para 2031, con una CAGR del 4.01% durante el período de pronóstico (2026-2031). Este crecimiento se debe a las preferencias cambiantes de los consumidores, en particular a la mayor demanda de productos de belleza limpios, sostenibles y centrados en la salud. Los consumidores europeos muestran una mayor preferencia por productos para el peinado del cabello sin sulfatos ni siliconas, impulsados por la preocupación por la salud del cuero cabelludo, el daño capilar y la exposición a sustancias químicas. En respuesta, los fabricantes están desarrollando nuevas fórmulas que se alinean con los requisitos de la belleza limpia. La expansión del mercado se ve respaldada además por la creciente concienciación sobre el cuidado del cabello, influenciada por las redes sociales y el contenido profesional en línea sobre cuidado del cabello, que impulsa el consumo de productos de peinado como geles, aerosoles, ceras y cremas. El mercado se beneficia de la urbanización, mayores ingresos disponibles y un mayor enfoque en el cuidado personal, especialmente entre los consumidores masculinos y los grupos de edad más jóvenes. La disponibilidad de productos orgánicos y de origen vegetal, combinada con una distribución ampliada del comercio electrónico, ha mejorado el acceso al mercado tanto para las marcas establecidas como para las nuevas.
Conclusiones clave del informe
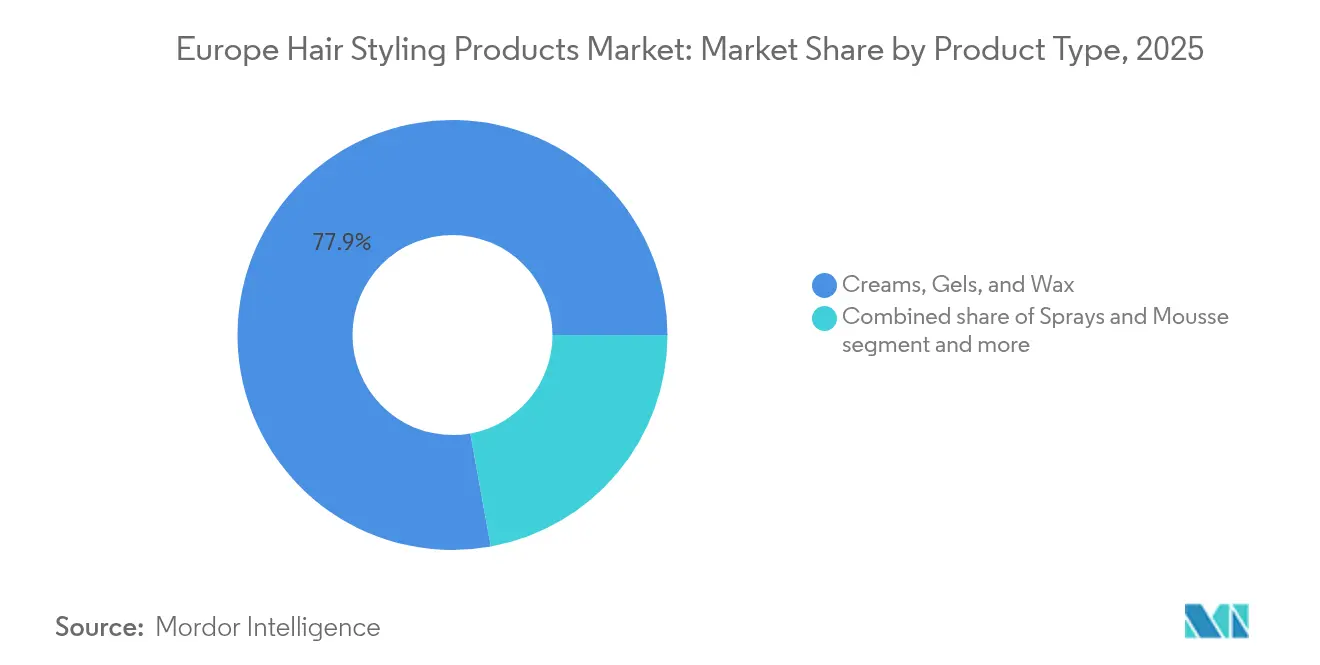
- Por tipo de producto, las cremas, geles y ceras capturaron colectivamente el 77.85% de la participación del mercado europeo de productos para el peinado del cabello en 2025, mientras que se proyecta que los aerosoles y mousses se expandirán a una CAGR del 4.18% hasta 2031.
- Por clase de ingrediente, las formulaciones convencionales/sintéticas representaron el 72.95 % del tamaño del mercado europeo de productos para el peinado del cabello en 2025; se espera que el segmento natural/orgánico crezca a una CAGR del 4.39 % hasta 2031.
- Por usuario final, los consumidores masculinos contribuyeron con el 79.55% del tamaño del mercado europeo de productos para el peinado del cabello en 2025, mientras que el segmento femenino está en camino de una CAGR del 4.69% entre 2026 y 2031.
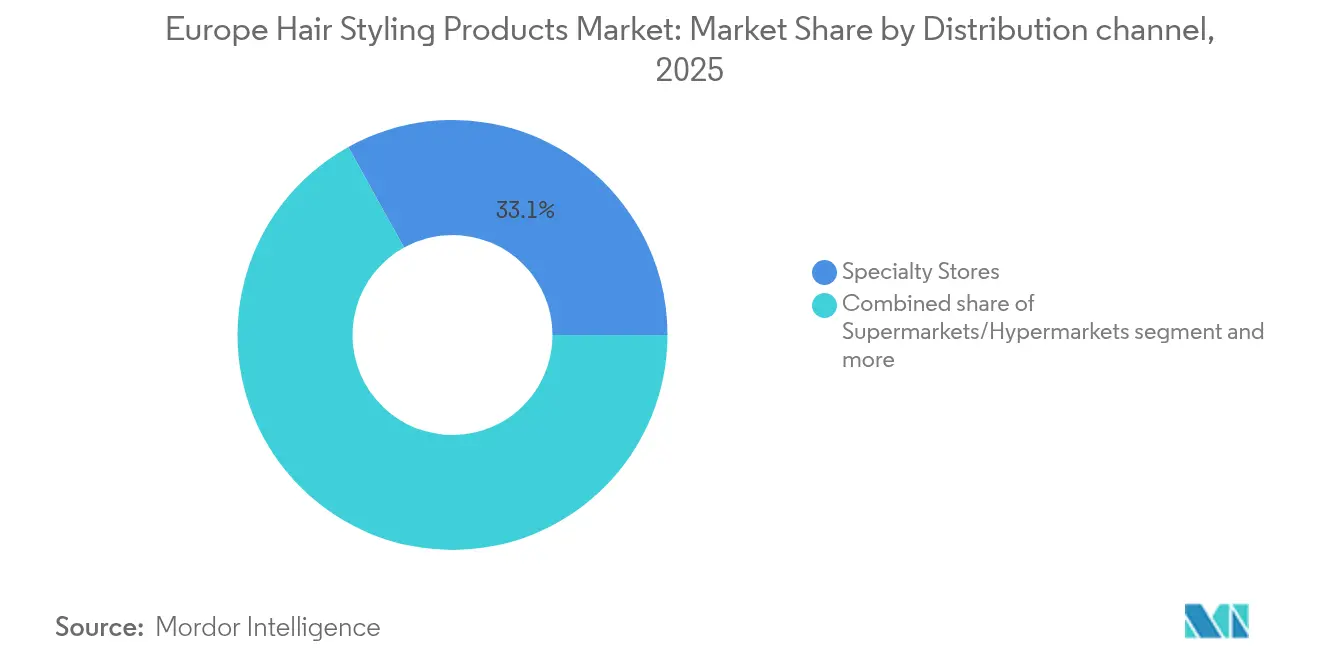
- Por canal de distribución, las tiendas especializadas lideraron con una participación de ingresos del 33.05 % en 2025; se prevé que el comercio minorista en línea registre la CAGR más alta del 4.88 %.
- Por países, Alemania lideró el mercado regional con una participación de ingresos del 29.35% en 2025, mientras que se proyecta que España crecerá a una CAGR del 5.32%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado europeo de productos para el peinado del cabello
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de formulaciones sin sulfatos ni siliconas | + 0.2% | Europa Occidental, extendiéndose a Europa del Este | Mediano plazo (3-4 años) |
| Influencia de las redes sociales y el respaldo de celebridades | + 0.4% | Paneuropeo, más fuerte en Reino Unido, Francia y Alemania | Corto plazo (≤ 2 años) |
| Cambio hacia productos naturales y orgánicos | + 0.5% | Países nórdicos, Alemania, Francia, Reino Unido | Largo plazo (≥ 5 años) |
| Innovaciones tecnológicas en formulaciones de productos | + 0.2% | Alemania, Francia, Reino Unido, Italia | Mediano plazo (3-4 años) |
| Un enfoque creciente en el cuidado personal | + 0.3% | Paneuropeo, más fuerte en los centros urbanos | Largo plazo (≥ 5 años) |
| Segmento de cuidado personal masculino en crecimiento | + 0.2% | Europa Occidental, expandiéndose a Europa del Este | Mediano plazo (3-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de formulaciones sin sulfatos ni silicona
El mercado europeo de productos para el peinado del cabello muestra una transición significativa hacia fórmulas sin sulfatos ni siliconas, debido principalmente a una mayor concienciación del consumidor y a la creciente demanda de alternativas más saludables y sostenibles. Esta evolución del mercado refleja un cambio fundamental en las preferencias del consumidor hacia ingredientes naturales y productos respetuosos con el medio ambiente. Los avances tecnológicos actuales en las metodologías de formulación facilitan un peinado superior, a la vez que incorporan beneficios esenciales como protección térmica, mayor hidratación y propiedades de reparación estructural. Por ejemplo, en mayo de 2023, Maria Nila presentó la línea de cuidado capilar Coils & Curls, que incorpora ingredientes nutritivos especializados diseñados para ofrecer una hidratación óptima y procesos de lavado y peinado refinados. Toda la gama de productos Coils & Curls mantiene una estricta exclusión de sulfatos, parabenos y compuestos de silicona.
Influencia de las redes sociales y el apoyo de celebridades
El mercado europeo de productos de peluquería ha experimentado una transformación significativa gracias a la influencia de las redes sociales en los patrones de marketing y consumo. Las empresas implementan estratégicamente el patrocinio de famosos como estrategia principal de marketing, donde personalidades destacadas promocionan productos para impulsar las decisiones de compra del consumidor. La eficacia de estos patrocinios depende de la alineación estratégica entre el perfil del famoso y los atributos del producto, junto con su capacidad para transmitir eficazmente el mensaje de la marca al público objetivo. Las empresas están demostrando un mayor compromiso con las inversiones de marketing en la región europea. Por ejemplo, según el documento de registro universal de L'Oréal, la inversión global en publicidad y promoción de la compañía aumentó de 13.3 2023 millones de euros en 14 a 2024 XNUMX millones de euros en XNUMX.
Cambio hacia productos naturales y orgánicos
El mercado europeo de productos para el peinado está experimentando una transición significativa hacia fórmulas naturales y orgánicas. La concienciación de los consumidores sobre el impacto de las sustancias químicas sintéticas en la salud y el medio ambiente ha incrementado la demanda de alternativas más seguras y sostenibles. Las iniciativas del Pacto Verde Europeo, en particular la Estrategia de Sustancias Químicas para la Sostenibilidad, exigen que el uso de sustancias químicas en productos de consumo, incluidos los cosméticos, cumpla con estrictos estándares de seguridad y sostenibilidad. Estas regulaciones han llevado a los fabricantes a reformular sus productos para el peinado con ingredientes naturales. Europa se mantiene como el mayor importador mundial de aceites vegetales y esenciales, componentes clave en productos naturales para el peinado. En 2023, la región representó el 48% del volumen de importación mundial y el 42% del valor en esta categoría, según el Ministerio de Asuntos Exteriores. Esta fortaleza en las importaciones demuestra la capacidad de Europa para mantener un alto uso de ingredientes naturales, impulsando el crecimiento de las fórmulas orgánicas para el peinado en toda la región.
Innovaciones tecnológicas en formulaciones de productos
Los avances tecnológicos en las formulaciones de productos están impulsando cambios significativos en el mercado europeo de productos para el peinado del cabello. Los esfuerzos de investigación y desarrollo se centran en mejorar el rendimiento de los productos, la sostenibilidad y la seguridad del consumidor. Los fabricantes europeos están desarrollando soluciones de peinado de alto rendimiento que satisfacen la demanda de los consumidores de productos de etiqueta limpia, respetuosos con el medio ambiente y multifuncionales. La integración de la nanotecnología, las técnicas de encapsulación y los polímeros de origen biológico ha mejorado los sistemas de administración de ingredientes, proporcionando una mejor textura, fijación y acabado, a la vez que preserva la salud del cabello. Además, las aplicaciones de la biotecnología han permitido el desarrollo de compuestos activos naturales y formulaciones biodegradables que cumplen con la normativa europea. El programa Horizonte Europa de la Comisión Europea, con un presupuesto de 93.5 2021 millones de euros para el período 2027-XNUMX, apoya estos avances mediante la financiación de la investigación científica, las iniciativas contra el cambio climático y los Objetivos de Desarrollo Sostenible (ODS) de las Naciones Unidas. [ 1 ]Fuente: Comisión Europea, «Horizonte Europa», commission.europa.euEsta coordinación entre las iniciativas gubernamentales y la investigación de la industria está aumentando la disponibilidad de productos de peinado avanzados y ambientalmente responsables en el mercado europeo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones de salud sobre los ingredientes químicos | -0.3% | Paneuropeo, más fuerte en los países nórdicos y Alemania | Largo plazo (≥ 5 años) |
| Proliferación de productos falsificados | -0.3% | Europa del Este, Europa del Sur, Canales en línea | Mediano plazo (3-4 años) |
| La competencia en los servicios de salón impacta la participación en el mercado minorista | -0.2% | Centros urbanos, distritos de salones profesionales | Mediano plazo (3-4 años) |
| Las preocupaciones sobre la sostenibilidad afectan el embalaje y la fabricación de productos. | -0.2% | Países nórdicos, Alemania, Países Bajos, Francia | Largo plazo (≥ 5 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones de salud sobre los ingredientes químicos
La creciente concienciación de los consumidores sobre los ingredientes químicos nocivos presentes en los productos de peluquería europeos supone una importante limitación del mercado. En 2024, la Agencia Europea de Sustancias y Mezclas Químicas amplió su Lista de Sustancias Candidatas de Alta Preocupación, incluyendo varios ingredientes comúnmente utilizados en fórmulas tradicionales para el peinado del cabello. Esta evolución ha obligado a los fabricantes a reevaluar las formulaciones de sus productos y sus estrategias de cumplimiento normativo. La Comisión Europea notificó 4,137 alertas de productos peligrosos procedentes de países miembros de la Unión Europea y del EEE en 2024, lo que supone el mayor número de notificaciones validadas en la categoría de "alerta" desde la puesta en marcha del Sistema de Alerta Rápida para Productos Peligrosos No Alimentarios. [ 2 ]Fuente: Comisión Europea, «La lista de productos peligrosos notificados en el programa Safety Gate 2024 de la Comisión establece el camino para una mayor protección del consumidor», commission.europa.euEste aumento demuestra la eficacia del sistema para identificar productos potencialmente dañinos en el mercado europeo, lo que influye en las decisiones de compra de los consumidores y en las estrategias de desarrollo de productos de los fabricantes.
Proliferación de productos falsificados
La proliferación de productos de peluquería de lujo falsificados en el mercado europeo supone un importante obstáculo para el crecimiento del mercado, al comprometer la integridad de la marca y socavar la confianza del consumidor. Estas réplicas no autorizadas duplican sistemáticamente los envases y elementos de marca de fabricantes de lujo consolidados, lo que resulta en el engaño del consumidor y la compra de fórmulas de baja calidad y potencialmente peligrosas. Estos productos falsificados, distribuidos a través de canales de distribución no autorizados y no regulados a precios sustancialmente reducidos, generan competencia directa con los productos auténticos, afectando especialmente a los segmentos de consumidores sensibles al precio. El uso de estos productos de baja calidad suele generar experiencias negativas para el consumidor, lo que a su vez disminuye la confianza del mercado en las marcas de lujo legítimas.
Análisis de segmento
Por tipo de producto: las cremas, los geles y las ceras dominan, mientras que los aerosoles ganan impulso.
Las cremas, geles y ceras representaron el 77.85 % del mercado europeo de peinado en 2025. Estos productos mantuvieron su liderazgo gracias a su versatilidad, eficacia y preferencia del consumidor. Los geles y las ceras representan el segmento más grande, una posición que se espera que se mantenga gracias a sus propiedades de peinado para diferentes tipos de cabello. Los productos ofrecen fijación, brillo y control del encrespamiento gracias a ingredientes como siliconas y polímeros sintéticos, que forman una barrera protectora que mejora la manejabilidad y la suavidad.
Se proyecta que los productos en spray y mousse crecerán a una tasa de crecimiento anual compuesta (TCAC) del 4.18 % entre 2026 y 2031. Este crecimiento se debe a la demanda de soluciones de peinado ligeras, versátiles y fáciles de usar. Estos productos ofrecen volumen, fijación y textura sin apelmazamiento, satisfaciendo las necesidades de peinados flexibles y de aspecto natural. Los sprays con protección térmica y UV han ganado popularidad a medida que los consumidores se centran en la salud capilar y en productos multifuncionales. Los productos en mousse son atractivos para los consumidores con cabello fino o rizado que buscan resultados profesionales en casa. Su adopción en el mercado ha aumentado gracias a las tendencias de moda, la influencia de las redes sociales y los avances en tecnología de aerosoles y envases ecológicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por ingrediente: lo convencional predomina mientras que lo natural crece más rápido
Los ingredientes convencionales/sintéticos dominan el mercado europeo de productos para el peinado del cabello, con una cuota del 72.95 % en 2025. Estos productos mantienen su liderazgo gracias a los hábitos de consumo consolidados, la amplia disponibilidad y la fuerte presencia de marcas multinacionales. Los productos convencionales siguen siendo populares por su eficacia demostrada, asequibilidad y amplia distribución, especialmente entre los consumidores que priorizan el rendimiento y la comodidad.
El segmento natural/orgánico está experimentando un crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4.39 %. Este crecimiento se debe a consumidores preocupados por la salud y el medio ambiente que buscan alternativas naturales y orgánicas. Las marcas están respondiendo a esta tendencia desarrollando fórmulas de origen vegetal, sin sulfatos y ecológicas. La transición hacia productos naturales se debe a la preocupación por los químicos sintéticos, la creciente demanda de productos de belleza limpios y el apoyo regulatorio a ingredientes más seguros y no tóxicos. Esta tendencia es especialmente fuerte en países como Alemania, donde la transparencia en la elaboración de ingredientes y la sostenibilidad son prioridades para los consumidores. Si bien los productos convencionales generan actualmente la mayor parte de las ventas, la rápida expansión del segmento natural indica una transformación en el panorama competitivo del mercado.
Por canal de distribución: las tiendas especializadas lideran, mientras que el comercio minorista en línea crece más rápido
El mercado europeo de productos de peluquería presenta un patrón de distribución distintivo, en el que las tiendas especializadas mantienen una posición de liderazgo dominante, con una participación del 33.05 % en 2025. Este dominio del mercado se ve corroborado por las estadísticas de comercio minorista de Eurostat, que revelan que el volumen de comercio minorista desestacionalizado en febrero de 2025 mostró un aumento del 0.3 % en la zona euro y del 0.2 % en la UE en comparación con enero de 2025.
El panorama de la distribución está experimentando una transformación significativa a través de los canales digitales, donde las tiendas minoristas en línea se perfilan como el segmento de mayor crecimiento, con una proyección de una CAGR del 4.88 % entre 2026 y 2031. Esta evolución digital está validada por datos exhaustivos de Eurostat, que indican una notable progresión en la adopción del comercio electrónico en toda la Unión Europea, con un 77 % de los usuarios de internet de la UE participando activamente en compras en línea en 2024, lo que representa un aumento sustancial respecto al 59 % en 2014, lo que pone de relieve el cambio en las preferencias de los consumidores en el mercado de productos para el peinado del cabello.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: los consumidores masculinos lideran mientras que el segmento femenino crece más rápido
Los consumidores masculinos dominan el mercado europeo de productos de peluquería, con una cuota del 79.55 % en 2025. El mercado ha experimentado un crecimiento significativo gracias a la mayor concienciación y demanda de productos que abordan las necesidades capilares específicas de los hombres. Estos productos contienen ingredientes formulados para las necesidades de cuidado personal masculino, como el cabello más grueso, y presentan diseños de envases masculinos.
Se proyecta que el segmento femenino crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4.69 % entre 2026 y 2031. Este crecimiento se debe a factores culturales, sociales y económicos, que priorizan el cuidado personal y la belleza entre las mujeres. Las tendencias de moda, los estilos de las celebridades y grandes eventos como las Semanas de la Moda de París y Milán influyen en las elecciones de peinado de las mujeres europeas. Las redes sociales y las influencers de belleza contribuyen a una mayor adopción de productos a medida que las mujeres exploran nuevos estilos. El creciente número de mujeres trabajadoras y millennials que buscan soluciones para sus problemas capilares, como el daño y la caída del cabello causados por el estrés y los cambios en el estilo de vida, ha incrementado la demanda de productos de peinado especializados y de alta calidad.
Análisis geográfico
Alemania poseía una cuota de mercado del 29.35 % en productos de peluquería en Europa en 2025, impulsada por su gran tamaño, la sólida demanda de los consumidores y su enfoque en el cuidado personal y la innovación. Los consumidores alemanes de la generación Z muestran un gran interés por el peinado y prueban con frecuencia nuevos productos y tendencias. La diversidad de la población del país genera una demanda de productos especializados que abordan diversos tipos de cabello, texturas y necesidades, lo que impulsa a las marcas a desarrollar fórmulas tanto tradicionales como naturales.
El Reino Unido representa una parte significativa del mercado europeo de productos de peluquería, con un crecimiento previsto tanto para consumidores como para profesionales. El mercado se beneficia de la importancia cultural del cuidado personal, la moda y la influencia de las celebridades, además de una mayor accesibilidad a los productos digitales. Según la Oficina Nacional de Estadística del Reino Unido, los hogares del quinto decil destinaron una media de 3.8 GBP semanales a productos capilares y cosméticos en 2023.
El segmento español presenta el mayor potencial de crecimiento en el mercado europeo de productos de peinado, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.32 % entre 2026 y 2031. Esta expansión del mercado se atribuye a una mayor concienciación sobre el cuidado personal, la adopción de tendencias de moda y la mayor demanda de productos de peinado multifuncionales y naturales. Empresas como Revlon Professional y Salerm Cosmetics están ampliando su cartera de productos de peinado en España con la introducción de fórmulas que combinan fijación con nutrición capilar y protección térmica.
Panorama regulatorio
Los productos para el peinado que se venden en Europa se rigen principalmente por el Reglamento (CE) n.º 1223/2009 de la UE sobre cosméticos, que exige la designación de una persona responsable, un expediente de información del producto (PIF), una evaluación de seguridad y la notificación a través del Portal de Notificación de Productos Cosméticos (CPNP). El cumplimiento de la normativa sobre ingredientes se gestiona mediante los anexos del Reglamento y herramientas como la base de datos CosIng de la Comisión Europea, junto con la información de la ECHA sobre sustancias restringidas, que en conjunto determinan las opciones de formulación y el seguimiento continuo del cumplimiento.
En 2026, la presión regulatoria sobre los ingredientes y el etiquetado se intensificó aún más mediante actualizaciones del marco regulatorio de cosméticos, incluido el Reglamento (UE) 2026/909 de la Comisión (publicado en abril de 2026), que modifica los anexos para restringir o prohibir las sustancias utilizadas en cosméticos. Paralelamente, la UE también aplicó restricciones a los cosméticos relacionadas con el Reglamento sobre Productos Cosméticos y Medicamentos (RMC) a partir del 1 de mayo de 2026, reforzando la necesidad de auditorías continuas de fórmulas y ciclos de reformulación más rápidos para los formatos de peinado que dependen de componentes de fragancia, polímeros y aditivos de rendimiento.
Panorama competitivo
El mercado europeo de productos para el peinado del cabello opera como una industria consolidada, donde corporaciones multinacionales y empresas regionales dominan el panorama competitivo. Grandes empresas como L'Oréal SA, Henkel AG & Co. KGaA, Procter & Gamble Co., Unilever PLC y Coty Inc. se centran en el desarrollo de productos premium y la implementación de prácticas sostenibles, incluyendo fórmulas naturales y envases ecológicos. Las marcas independientes centradas en la belleza limpia y la sostenibilidad se han convertido en importantes competidores del mercado.
La creciente preocupación de los consumidores europeos por los posibles efectos nocivos de los productos tradicionales para el peinado del cabello ha incrementado la demanda de alternativas naturales y orgánicas. Este cambio ha generado oportunidades para la investigación y el desarrollo de ingredientes naturales que abordan los problemas actuales del cabello y el cuero cabelludo, en particular los derivados del uso prolongado de productos químicos. El mercado también ha experimentado una mayor competencia de fabricantes locales que desarrollan productos adaptados a las preferencias regionales.
La evolución de las preferencias de los consumidores ha impulsado tanto a empresas consolidadas como a nuevos competidores a adaptar sus estrategias de desarrollo de productos. Esta adaptación incluye la incorporación de ingredientes naturales, soluciones de envasado sostenibles y formulaciones que responden a las necesidades regionales específicas. El mercado continúa experimentando una transformación a medida que las empresas equilibran la innovación con la sostenibilidad para satisfacer las cambiantes demandas de los consumidores.
Líderes de la industria europea de productos para el peinado del cabello
-
L'Oréal SA
-
Henkel AG & Co. KGaA
-
Unilever PLC
-
Coty Inc.
-
Compañía Procter & Gamble
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Henkel completó la adquisición de la marca premium de cuidado capilar OLAPLEX tras cumplir con las condiciones de cierre y obtener las aprobaciones regulatorias. Esta operación amplía el acceso de Henkel a categorías de productos capilares de alto margen y rendimiento que definen las rutinas de estilismo, fortaleciendo así su posición competitiva en los canales profesionales y de prestigio.
- Junio de 2025: L'Oréal firmó un acuerdo para adquirir la marca de cuidado capilar profesional Color Wow. Esta adquisición amplía la cartera de productos de L'Oréal para salones de belleza y uso profesional, impulsando la venta cruzada de rutinas de peinado y reforzando su presencia en canales de distribución premium en toda Europa.
- Agosto de 2024: Dyson presentó su primera gama integrada de productos para el cuidado y peinado del cabello, que incorpora quitosano derivado de setas ostra y la tecnología Triodetic de la compañía para una fijación flexible. Este lanzamiento refuerza la diferenciación basada en ingredientes para lograr un mejor rendimiento en el peinado, e impulsa a las marcas ya establecidas a combinar los beneficios del peinado con la salud del cabello y la selección de materiales innovadores.
Alcance y metodología
Los productos para peinar el cabello son artículos que se utilizan para cambiar la textura, la forma o la fijación del cabello, lo que ayuda a crear y mantener los peinados deseados. El mercado europeo de productos para peinar el cabello está segmentado por tipo de producto, ingrediente, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en cremas, geles y ceras, aerosoles y mousses, y otros. Por ingrediente, el mercado está segmentado en naturales/orgánicos y convencionales/sintéticos. Por usuario final, hombres y mujeres. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas especializadas, tiendas minoristas en línea y otros. Por geografía, el mercado está segmentado en Alemania, Reino Unido, Italia, España, Francia, Rusia y el resto de Europa. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (en USD).
Por tipo de producto
| Cremas, geles y ceras |
| Sprays y Mousse |
| Otros |
por ingrediente
| Natural / orgánico |
| Convencional/Sintético |
Por usuario final
| Hombre |
| Mujer |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas Especializadas |
| Tiendas minoristas en línea |
| Otros |
Por país
| Alemania |
| Reino Unido |
| Italia |
| España |
| Francia |
| Russia |
| El resto de Europa |
| Por tipo de producto | Cremas, geles y ceras |
| Sprays y Mousse | |
| Otros | |
| por ingrediente | Natural / orgánico |
| Convencional/Sintético | |
| Por usuario final | Hombre |
| Mujer | |
| Por canal de distribución | Supermercados / Hipermercados |
| Tiendas Especializadas | |
| Tiendas minoristas en línea | |
| Otros | |
| Por país | Alemania |
| Reino Unido | |
| Italia | |
| España | |
| Francia | |
| Russia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de productos para el peinado del cabello en Europa?
El mercado generó USD 3.31 millones en 2026 y se prevé que alcance los USD 4.03 millones en 2031.
¿Qué tipo de producto tiene la mayor participación?
Las cremas, geles y ceras lideran con una participación del 77.85%, impulsados por sus versátiles opciones de fijación y acabado.
¿Qué tan rápido está creciendo el segmento natural y orgánico?
Se pronostica que los productos de peinado naturales y orgánicos se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 4.39 % entre 2026 y 2031, superando a las fórmulas convencionales.
¿Por qué Alemania es el mayor mercado nacional?
Un alto poder adquisitivo, una fuerte cultura de salón y la adopción temprana de innovaciones de etiqueta limpia le otorgan a Alemania una participación en los ingresos del 29.35%.


