

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
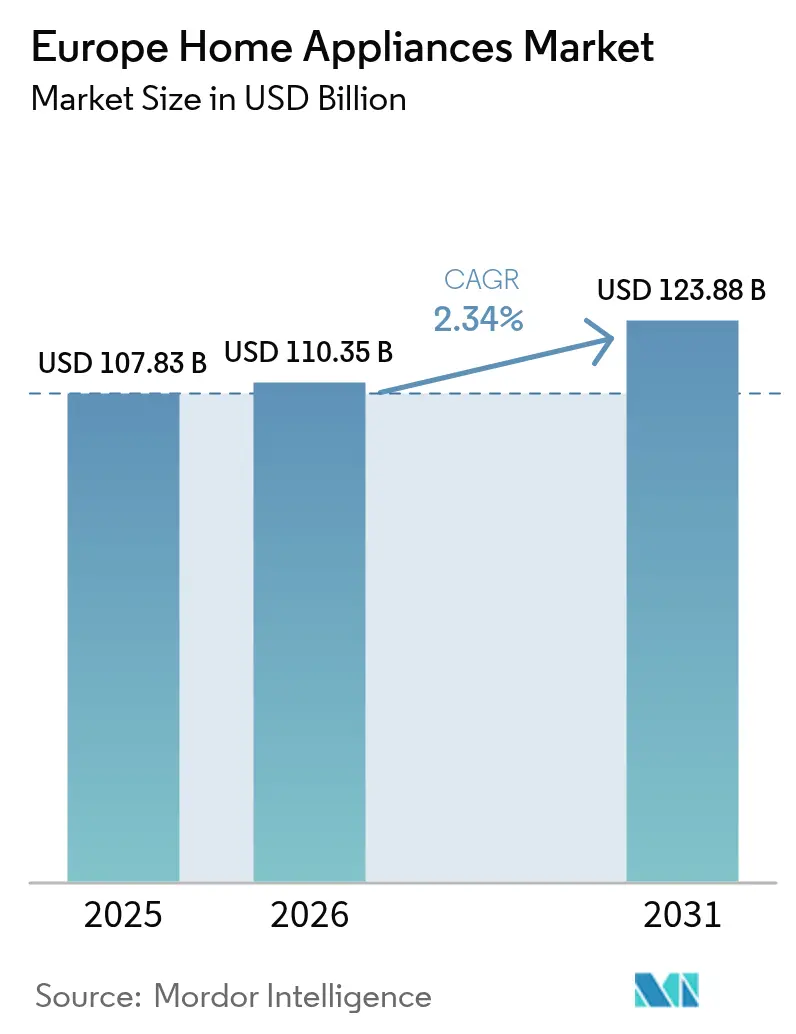
| Tamaño del mercado (2026) | USD 110.35 mil millones |
| Tamaño del mercado (2031) | USD 123.88 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.34% CAGR |
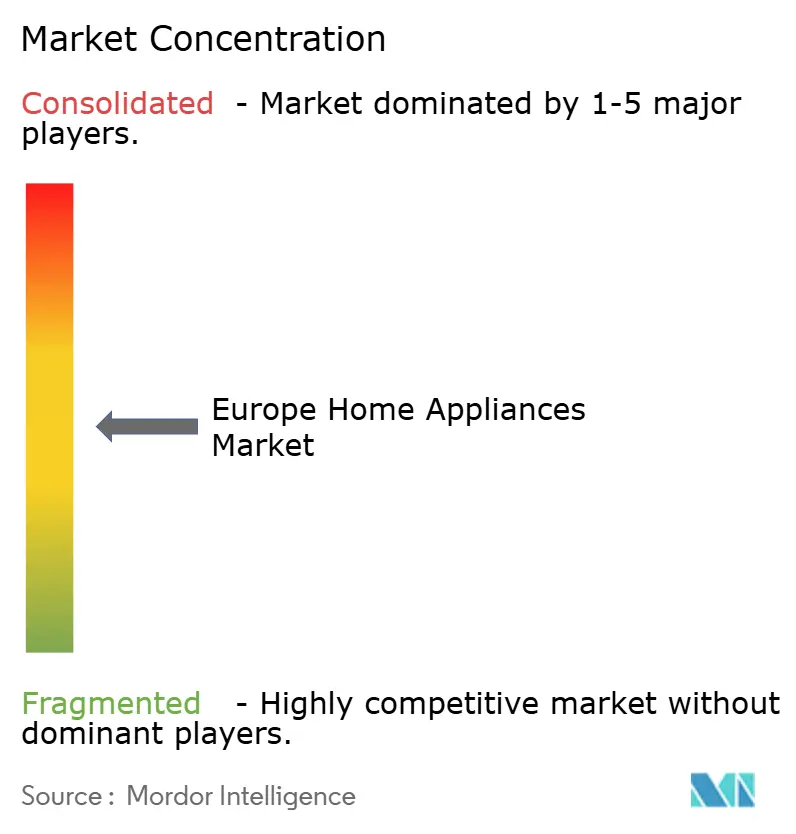
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de electrodomésticos por Mordor Intelligence
El tamaño del mercado europeo de electrodomésticos se valoró en 107.83 millones de dólares en 2025 y se estimó que crecería de 110.35 millones de dólares en 2026 a 123.88 millones de dólares en 2031, con una CAGR del 2.34% durante el período de pronóstico (2026-2031). Los fabricantes están pasando de tácticas orientadas al volumen a la mejora del valor, haciendo hincapié en la conectividad inteligente, el software integrado y las calificaciones de eficiencia energética más altas que cumplen con la legislación de ecodiseño en evolución de la UE [1] Comisión Europea, “Revisión de la Directiva sobre el rendimiento energético de los edificios”, ec.europa.eu. . La armonización regulatoria, en particular la revisión de la Directiva sobre el rendimiento energético de los edificios (EPBD) y el próximo Reglamento de ecodiseño para productos sostenibles (ESPR), acelera la demanda de productos con mejores puntuaciones de reparabilidad y menores costes energéticos a lo largo de su vida útil. La intensidad competitiva se mantiene moderada, pero la entrada de Beko Europe tras el acuerdo entre Whirlpool y Arçelik aumenta la presión sobre las empresas ya establecidas para que inviertan en I+D y plataformas digitales. En un contexto de inflación de materias primas y cadenas de suministro frágiles, los incentivos a la demanda de las empresas de servicios públicos y el creciente número de hogares unipersonales siguen generando oportunidades tangibles en Europa Occidental y Central.
Conclusiones clave del informe
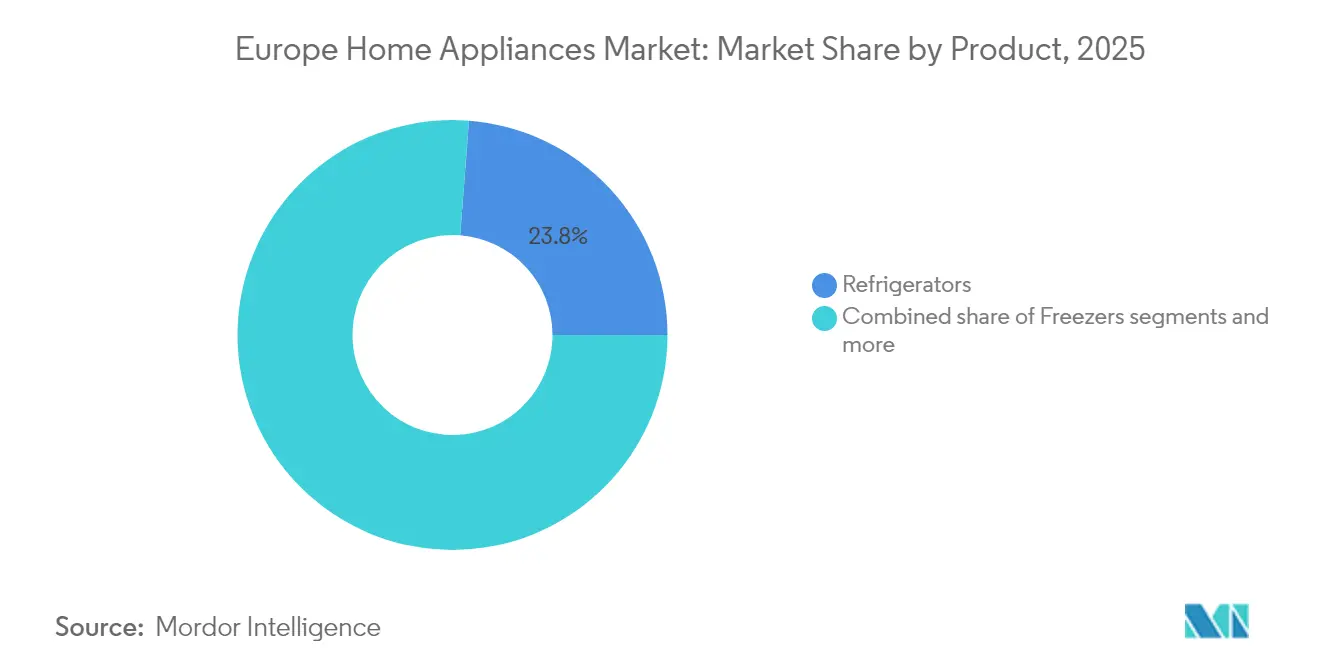
- Por tipo de producto, los refrigeradores lideraron con el 23.78% de la participación del mercado de electrodomésticos en Europa en 2025, mientras que se proyecta que las freidoras de aire crecerán a una CAGR del 4.05% hasta 2031.
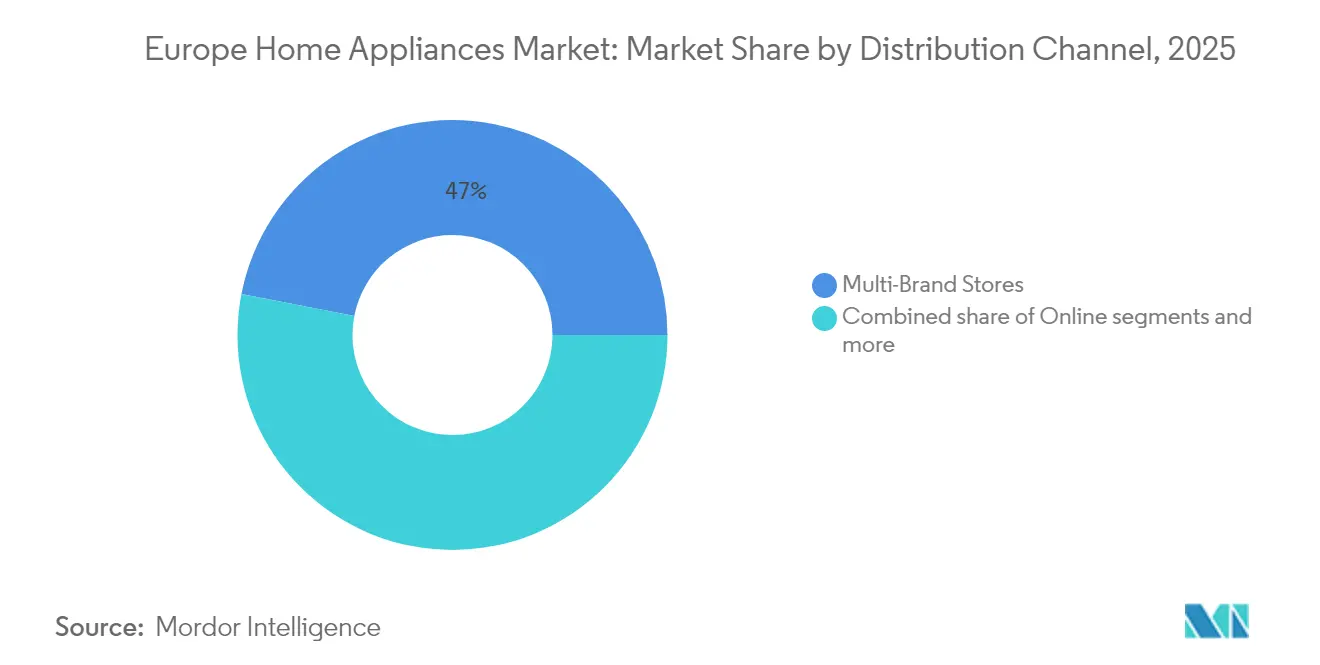
- Por canal de distribución, las tiendas multimarca representaron el 46.95% del tamaño del mercado de electrodomésticos de Europa en 2025; los canales en línea registran el mayor crecimiento previsto con una CAGR del 4.62% hasta 2031.
- Por geografía, Alemania representó el 13.65% de la cuota de mercado de electrodomésticos de Europa en 2025, mientras que Italia avanza a una CAGR del 3.02% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de electrodomésticos en Europa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Leyes de etiquetado de eficiencia energética y diseño ecológico | + 0.8% | UE27, Reino Unido, Suiza | Mediano plazo (2-4 años) |
| La integración de hogares inteligentes acelera las actualizaciones | + 0.6% | Europa occidental, países nórdicos | Corto plazo (≤ 2 años) |
| Crecimiento de los hogares unipersonales | + 0.4% | Alemania, Francia, países nórdicos, centros urbanos | Largo plazo (≥ 4 años) |
| Aumento de la renta disponible en Europa central y oriental | + 0.3% | Polonia, República Checa, Hungría, Rumanía | Mediano plazo (2-4 años) |
| Subvenciones para secadoras con bomba de calor | + 0.2% | Alemania, Países Bajos, Francia | Corto plazo (≤ 2 años) |
| Reembolsos por respuesta a la demanda de las empresas de servicios públicos | + 0.2% | Alemania, Países Bajos, Bélgica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Etiquetado de eficiencia energética y mandatos de diseño ecológico de la UE
El ESPR, cuya plena aplicación está prevista para 2026, introduce pasaportes digitales de productos que registran el consumo de energía, la composición de los materiales y las métricas de reparabilidad a lo largo del ciclo de vida de un aparato [2] Comisión Europea, «Ecodiseño para productos sostenibles», ec.europa.eu. Los costes de cumplimiento aumentan las barreras de entrada para las marcas dependientes de las importaciones, favoreciendo a los fabricantes regionales con procesos de sostenibilidad integrados. Las obligaciones de piezas de repuesto y las actualizaciones de firmware obligatorias hacen que el coste total de propiedad sea un factor decisivo en la compra. La alineación con la norma ISO 14006 se convierte en un requisito fundamental de adquisición entre los minoristas europeos, reforzando aún más la prima que los consumidores otorgan a las bajas huellas de carbono. Las marcas que pueden lanzar modelos con calificación A antes de los plazos legales obtienen primas de precio y fortalecen las alianzas con los minoristas.
Ciclo de reemplazo rápido impulsado por la integración de hogares inteligentes
La adopción del protocolo Matter y la red Thread permiten que los electrodomésticos se unan a los sistemas de gestión de energía de toda la casa, lo que convierte a las unidades no conectadas en un cuello de botella en los programas de respuesta a la demanda ofrecidos por las empresas de servicios públicos [3] Ministerio Federal de Asuntos Económicos y Acción Climática, “Programas de Renovación de Edificios”, bmwk.de. . La obsolescencia funcional ahora llega antes que la falla mecánica, lo que fomenta ciclos de actualización de 5 a 7 años. La adquisición por parte de LG en 2024 de Athom, fabricante de los concentradores Homey, ilustra un giro de las ventas únicas a los servicios de optimización de energía basados en suscripción. Los modelos conectados proporcionan datos de uso que las empresas de servicios públicos convierten en reembolsos fuera de las horas pico, reduciendo los períodos de recuperación de la inversión para los electrodomésticos de gama alta. El norte de Europa, donde los precios de la electricidad siguen siendo altos, lidera la adopción.
Aumento de la renta disponible en Europa central y oriental
La convergencia económica en Europa Central y Oriental crea un corredor de crecimiento distintivo donde las tasas de penetración de electrodomésticos se mantienen por debajo de los niveles de Europa Occidental mientras el poder adquisitivo aumenta constantemente. El crecimiento del PIB per cápita de Polonia del 3.20 % en 2024 y trayectorias similares en la República Checa y Hungría impulsan la expansión del mercado de electrodomésticos a medida que los consumidores pasan de la funcionalidad básica a características premium [4] OCDE, “Perspectivas económicas 2025”, oecd.org. Este crecimiento de los ingresos beneficia particularmente a los segmentos de electrodomésticos integrados donde las renovaciones de cocinas acompañan el aumento del nivel de vida, creando oportunidades para que las marcas premium establezcan presencia en el mercado antes de que los competidores locales puedan responder. La integración de la región con las cadenas de suministro de la UE y los estándares de eficiencia energética acelera la adopción de tecnologías de electrodomésticos de Europa Occidental, mientras que los menores costos laborales atraen inversiones de fabricación que fortalecen la presencia en el mercado local.
Aumento de las modernizaciones de secadoras con bomba de calor respaldadas por subsidios
Los incentivos gubernamentales en toda Europa se centran específicamente en la adopción de secadoras con bomba de calor como parte de estrategias de electrificación más amplias, lo que crea un vector de crecimiento distintivo dentro del segmento de electrodomésticos de lavandería. El programa alemán BEG (Bundesförderung für effiziente Gebäude) ofrece subvenciones de hasta 2,100 EUR (2,250 USD) para la instalación de secadoras con bomba de calor, mientras que el programa francés MaPrimeRénov ofrece incentivos similares como parte de las mejoras de eficiencia energética en toda la vivienda. Estos programas se centran específicamente en la tecnología de bomba de calor, ya que ofrece un ahorro energético del 50 % en comparación con las secadoras ventiladas convencionales, a la vez que permite la integración con los sistemas de recuperación de calor domésticos. La estructura de subvenciones genera una aceleración artificial de la demanda que los fabricantes aprovechan para aumentar su cuota de mercado y lograr economías de escala de producción antes de que los incentivos se eliminen gradualmente.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de la cadena de suministro y brechas de componentes | -0.5% | Instalaciones de montaje globales de la UE | Corto plazo (≤ 2 años) |
| Comercio a la baja impulsado por la inflación | -0.4% | Europa del Sur y del Este | Corto plazo (≤ 2 años) |
| Normas de la UE sobre el derecho a reparación | -0.3% | EU27 | Largo plazo (≥ 4 años) |
| Tarifas por capacidad de red que penalizan los picos de demanda | -0.2% | Alemania, Bélgica, Países Bajos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de la cadena de suministro y escasez de componentes
La persistente escasez de semiconductores y la volatilidad de los precios de las materias primas siguen perturbando la fabricación de electrodomésticos en Europa. En 15, los costes de la resina plástica aumentaron entre un 20 % y un 2024 % interanual, mientras que los precios de los metales se mantuvieron elevados en comparación con los niveles prepandemia. Esta presión de costes obliga a los fabricantes a implementar aumentos de precios selectivos, a la vez que absorben la compresión de márgenes, lo que afecta especialmente a los segmentos del mercado medio, donde la sensibilidad a los precios limita la capacidad de transferencia. La resiliencia de la cadena de suministro se convierte en un factor diferenciador competitivo, ya que las empresas con abastecimiento diversificado e integración vertical mantienen una mejor disponibilidad y control de costes en comparación con las que dependen de un único proveedor.
Normas de la UE sobre el "derecho a la reparación" que amplían la vida útil de los productos
La directiva de la UE sobre el derecho a la reparación, plenamente implementada en los Estados miembros en 2024, exige una disponibilidad de repuestos de 10 años para los electrodomésticos grandes e introduce un sistema de puntuación de reparabilidad que influye en las decisiones de compra de los consumidores. Esta normativa amplía la vida útil media de los electrodomésticos entre 2 y 3 años, lo que reduce la demanda de sustitución y aumenta las oportunidades de ingresos por servicios posventa. Los fabricantes se adaptan diseñando arquitecturas modulares que facilitan la sustitución de componentes y desarrollando redes de servicio que pueden rentabilizar la prolongación de la vida útil de los productos mediante contratos de mantenimiento y servicios de actualización.
Análisis de segmento
Por producto: Las freidoras de aire impulsan el renacimiento de los pequeños electrodomésticos
Los refrigeradores conservaron su cuota del 23.78% en el mercado europeo de electrodomésticos en 2025, gracias a la transición de los modelos de congeladores con montaje superior a clasificaciones de eficiencia de clase A, en consonancia con los próximos umbrales de ecodiseño. En términos de valor, los refrigeradores representaron 25.64 millones de dólares del mercado europeo de electrodomésticos durante 2025, y el segmento registra una tasa de crecimiento anual compuesta (TCAC) del 1.84% hasta 2031, a medida que disminuyen las ganancias incrementales derivadas de los avances en compresores y aislamientos. En el extremo opuesto del espectro de crecimiento, las freidoras de aire están pasando de 2.38 millones de dólares en 2025 a una cifra prevista de 3.02 millones de dólares para 2031, lo que refleja una TCAC del 4.05% que supera a todas las demás líneas de electrodomésticos pequeños. Los formatos compactos, la cocina sin aceite y las bibliotecas de recetas basadas en aplicaciones son una opción atractiva para los hogares unipersonales y preocupados por la salud, creando subsegmentos premium con cestas de doble zona y algoritmos de calentamiento inteligente.
Más allá de estas categorías principales, las lavadoras y lavavajillas integran tecnología de detección de turbidez y tejidos que ajusta la duración del ciclo y el consumo de recursos en tiempo real. Los modelos con sensores permiten ahorrar hasta un 35 % de agua en comparación con las máquinas tradicionales, una ventaja que se refleja en un mayor precio medio de venta. Los hornos combinados de microondas, vapor y convección subrayan la apuesta por la multifuncionalidad, atrayendo a compradores urbanos con limitaciones de espacio, a la vez que aumentan el riesgo de canibalización entre categorías. Los fabricantes implementan arquitecturas de plataforma modulares, lo que permite una rápida proliferación de SKU sin duplicar los gastos de ingeniería. Durante el horizonte de pronóstico, la premiumización sigue siendo la principal palanca de valor, compensando la desaceleración de la demanda de reemplazo puro provocada por las regulaciones del Derecho a la Reparación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: la aceleración online transforma el panorama del comercio minorista
Las tiendas multimarca mantuvieron el 46.95 % de la cuota de mercado europea de electrodomésticos en 2025. Sin embargo, los fundamentos del canal se están orientando hacia el mercado online, ya que los minoristas nativos digitales implementan herramientas de demostración virtual y plazos de entrega flexibles. El tamaño del mercado europeo de electrodomésticos generado a través del comercio electrónico alcanzó los 18.28 2025 millones de dólares en 23.98 y se prevé que supere los 2031 4.62 millones de dólares para XNUMX, con una tasa de crecimiento anual compuesta (TCAC) del XNUMX %. Las tiendas directas al consumidor amplían el control del fabricante sobre los precios, los lanzamientos de productos y los datos de los clientes, lo que permite servicios posventa personalizados, como la suscripción de detergentes para lavadoras de dosificación automática.
Las salas de exposición físicas se orientan hacia la venta experiencial, integrando planificadores de cocina con realidad aumentada y servicios de instalación in situ. Las tiendas de marcas exclusivas cobran impulso con sus catálogos de muebles empotrados, donde la alineación de electrodomésticos y armarios requiere asesoramiento profesional. Los clubes de almacenes y las cadenas regionales especializadas se diferencian mediante paquetes de financiación y garantías extendidas. El emergente modelo omnicanal se basa en la visibilidad unificada del inventario en todos los puntos de contacto, lo que impulsa a los minoristas a modernizar sus arquitecturas ERP tradicionales. La optimización del cumplimiento de pedidos, incluyendo centros de microcumplimiento dentro de los límites urbanos, reduce los costes de última milla y garantiza la entrega en el mismo día de productos de gran formato.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Europa Occidental representó más del 69% del mercado europeo de electrodomésticos en 2025, y Alemania, por sí sola, captó el 13.65% gracias a la solidez de su base manufacturera y a los altos ingresos de los hogares. La penetración de los hogares inteligentes supera el 50% en los centros urbanos alemanes, lo que se traduce en un aumento de las tasas de conexión para refrigeradores con control de voz y lavadoras con inteligencia artificial. El Reino Unido muestra una inversión resiliente en electrodomésticos de alta gama a medida que se alivian los cuellos de botella logísticos tras el Brexit y se normaliza la actividad de renovación de viviendas.
Italia es el motor de crecimiento más destacado, con una tasa de crecimiento anual compuesta (TCAC) del 3.02 % hasta 2031 gracias a los generosos créditos fiscales Superbonus que subsidian la compra de electrodomésticos de bajo consumo como parte de las reformas de viviendas. Los consumidores italianos prefieren acabados de diseño y herrajes personalizables, lo que otorga a las marcas premium un mayor poder de fijación de precios. Francia y España aprovechan los incentivos para la renovación de edificios para mantener un crecimiento del valor de un dígito medio a pesar de la cautela del consumidor.
Europa Central y Oriental ofrece el mayor potencial de crecimiento en volumen. Los envíos de electrodomésticos de Polonia aumentaron un 6.90 % en 2025, gracias a la convergencia del aumento salarial con los mandatos de eficiencia energética de la UE. La República Checa y Hungría muestran trayectorias similares, impulsadas por las subidas salariales en el sector automovilístico que impulsan el gasto discrecional. El comercio electrónico transfronterizo acelera la adopción de nuevas funciones a medida que los consumidores aprovechan los surtidos de inventario occidentales. Estos mercados también funcionan como mercados de deslocalización, protegiendo las cadenas de suministro occidentales de los riesgos de Asia-Pacífico.
Panorama regulatorio
La Comisión Europea garantiza el cumplimiento de la normativa sobre electrodomésticos mediante el marco de etiquetado energético de la UE (Reglamento (UE) 2017/1369), que exige el uso de etiquetas AG y el registro de modelos en el Registro Europeo de Productos para el Etiquetado Energético (EPREL) antes de que los productos cubiertos puedan comercializarse en el mercado de la UE. Al mismo tiempo, la UE está endureciendo las normas de ecodiseño específicas para cada producto, incluido el Reglamento (UE) 2023/2533 de la Comisión para secadoras domésticas, que entra en vigor el 1 de julio de 2025 y añade disposiciones sobre eficiencia de recursos junto con parámetros de rendimiento energético.
El marco regulatorio también incluye el trabajo previsto en el calendario de gobernanza del diseño ecológico y el etiquetado energético de la UE, con la obligación de la Comisión de adoptar actos delegados actualizados para determinados grupos de productos antes del 2 de agosto de 2026, tras las revisiones programadas de los reglamentos delegados anteriores. Para los proveedores y minoristas, el cumplimiento normativo se orienta cada vez más hacia una documentación más estructurada, el suministro de etiquetas a través de canales físicos y en línea, y la preparación para la información sobre el ciclo de vida, a medida que la UE amplía sus prioridades de circularidad en el marco de su planificación 2025-2030 para productos relacionados con la energía.
Análisis de la cadena de valor
La cadena de valor de los electrodomésticos en Europa abarca desde las materias primas (acero, hierro, plásticos, vidrio) y la electrónica, pasando por el diseño y el ensamblaje, hasta la distribución omnicanal, la instalación y el servicio posventa, respaldados por la logística de repuestos. APPLiA describe el ecosistema regional como extenso, con 3,214 plantas de fabricación y una amplia red de empresas, mientras que la disponibilidad de componentes y la volatilidad de los costos de los insumos hacen que la adquisición y la diversificación de proveedores sean fundamentales para el desempeño operativo.
La regulación se está integrando en toda la cadena de suministro, influyendo en la ingeniería de productos, la trazabilidad y los procesos de fin de vida útil. El Reglamento sobre el diseño ecológico de productos sostenibles (ESPR, Reglamento (UE) 2024/1781) establece el marco para los requisitos de diseño ecológico y, mediante la priorización de categorías de electrodomésticos como lavavajillas, lavadoras y refrigeradores en su plan de trabajo, impulsa a los fabricantes y proveedores intermedios hacia el diseño circular, la facilidad de mantenimiento y la gestión de datos de cumplimiento. En la fase posterior de la cadena de suministro, el crecimiento en línea y los modelos de venta directa al consumidor aumentan la dependencia de socios de entrega de última milla, logística inversa para devoluciones y redes de reparación autorizadas que cumplen con las obligaciones de repuestos y las expectativas de reparabilidad.
Panorama competitivo
En 2024, el mercado europeo de electrodomésticos se consolidó moderadamente, con los cinco principales proveedores dominando en conjunto una cuota de mercado significativa. BSH Hausgeräte lideró el sector, gracias a sus sólidas capacidades de ingeniería y a su cadena de suministro de componentes integrada verticalmente, lo que contribuyó a mitigar el impacto de la escasez global de chipsets. Whirlpool transfirió sus operaciones en EMEA a Beko Europe en abril de 2024, creando una empresa con ingresos de 5.5 millones de euros (5.90-5.95 millones de dólares) que combina la eficiencia de la fabricación turca con la solidez del diseño y la distribución occidentales. Electrolux centró sus inversiones en electrodomésticos integrados de mayor margen para mejorar la rentabilidad. Mientras tanto, SMEG y Miele mantuvieron su posición en el segmento premium, priorizando un diseño distintivo y redes de servicio interno especializadas.
El enfoque estratégico se centra en electrodomésticos definidos por software que recopilan datos de uso, lo que facilita servicios de mantenimiento predictivo y colaboraciones con empresas de servicios públicos. La adquisición de Athom por parte de LG posiciona a la marca coreana como un competidor centrado en software que monetiza rutinas basadas en IA más allá del margen de beneficio del hardware. Las empresas ya establecidas intensifican la I+D en torno a la compresión de bombas de calor, aprovechando sus carteras de patentes para mantener su liderazgo en eficiencia, anticipando niveles de ecodiseño más estrictos. Es probable que el impulso de las fusiones y adquisiciones se mantenga a medida que los proveedores de segundo nivel buscan escalar para financiar el cumplimiento normativo y las inversiones en plataformas digitales.
Los disruptores emergentes explotan la logística directa al consumidor y los modelos de suscripción que agrupan pequeños electrodomésticos con consumibles. Si bien sus ingresos siguen siendo bajos en términos absolutos, influyen en los estándares del canal en cuanto a desempaquetado, rapidez de entrega y facilidad de devolución. Los operadores tradicionales responden con divisiones de logística de marca blanca y colaboraciones de última milla para satisfacer las expectativas de los clientes generadas por las empresas especializadas en comercio electrónico.
Líderes de la industria de electrodomésticos en Europa
Whirlpool Corp.
BSH Hausgeräte GmbH
Electrolux AB
Hogar inteligente Haier (Candy/Hoover)
Dyson Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2026: Haier Europe anunció una renovación de la identidad de marca de Candy y una actualización de su gama de productos, centrada en soluciones intuitivas y conectadas. El enfoque se centra en ofertas diferenciadas para el mercado masivo, donde las funcionalidades de software y la facilidad de uso permiten recuperar valor en un contexto de presión de costes y requisitos de producto cada vez más estrictos en la UE.
- Septiembre de 2025: BSH Home Appliances Group y ECOVACS Group firmaron una alianza estratégica global para desarrollar conjuntamente soluciones inteligentes de limpieza de suelos. Esta colaboración intensifica la competencia en el mercado de aspiradoras robotizadas al combinar la distribución de marcas de electrodomésticos con capacidades robóticas y funciones de conectividad.
- Abril de 2024: Whirlpool finalizó la creación de Beko Europe en asociación con Arcelik AS. Whirlpool conservó una participación del 25 % y transfirió sus operaciones en EMEA. Esta transacción transformó el panorama competitivo regional al crear un actor de gran envergadura con presencia integrada en fabricación, diseño y distribución en toda Europa.
Alcance del informe sobre el mercado de electrodomésticos en Europa
Se proporciona un análisis de fondo completo del mercado europeo de electrodomésticos, que incluye una evaluación de las tendencias del mercado emergente por segmento, cambios significativos en la dinámica del mercado y una descripción general del mercado. Electrodomésticos principales se segmenta en Refrigeradores, Congeladores, Lavavajillas, Lavadoras y Cocinas y hornos, Otros electrodomésticos principales. Pequeños Electrodomésticos se segmenta en Aspiradoras, Cafeteras, Planchas, Tostadoras, Parrillas y Asadores, y Otros Pequeños Electrodomésticos. El Canal de Distribución se segmenta en Tiendas Multimarca, Tiendas Exclusivas, Online y Otros Canales de Distribución. El mercado está segmentado por país en Alemania, Polonia, Francia, Italia y el resto de Europa. El informe ofrece el tamaño del mercado y las previsiones para el mercado europeo de electrodomésticos en valor (millones de dólares estadounidenses) para todos los segmentos anteriores.
Por producto
| Grandes electrodomésticos | Refrigeradores |
| Congeladores | |
| Lavadoras | |
| Lavavajillas | |
| Hornos (incluidos combinados y microondas) | |
| Acondicionadores de Aire | |
| Otros electrodomésticos importantes | |
| Pequeños electrodomésticos | Cafeteras |
| Procesadores de comida | |
| Parrillas y Asadores | |
| Hervidores | |
| Exprimidores y licuadoras | |
| Freidoras de aire | |
| Aspiradoras | |
| Ollas arroceras eléctricas | |
| Otros pequeños electrodomésticos |
Por canal de distribución
| Tiendas multimarca |
| Puntos de venta de marcas exclusivas |
| Online |
| Otros Canales de Distribución |
Por región
| England |
| Escocia |
| Gales |
| Irlanda del Norte |
| Por producto | Grandes electrodomésticos | Refrigeradores |
| Congeladores | ||
| Lavadoras | ||
| Lavavajillas | ||
| Hornos (incluidos combinados y microondas) | ||
| Acondicionadores de Aire | ||
| Otros electrodomésticos importantes | ||
| Pequeños electrodomésticos | Cafeteras | |
| Procesadores de comida | ||
| Parrillas y Asadores | ||
| Hervidores | ||
| Exprimidores y licuadoras | ||
| Freidoras de aire | ||
| Aspiradoras | ||
| Ollas arroceras eléctricas | ||
| Otros pequeños electrodomésticos | ||
| Por canal de distribución | Tiendas multimarca | |
| Puntos de venta de marcas exclusivas | ||
| Online | ||
| Otros Canales de Distribución | ||
| Por región | England | |
| Escocia | ||
| Gales | ||
| Irlanda del Norte | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de electrodomésticos en Europa en 2026?
El tamaño del mercado de electrodomésticos de Europa alcanzó los 110.35 millones de dólares en 2026 y se proyecta que aumente a 123.88 millones de dólares en 2031.
¿Qué segmento de productos tiene la mayor cuota de mercado en Europa?
Los refrigeradores lideraron con una participación del 23.78% del mercado de electrodomésticos de Europa en 2025, lo que refleja una fuerte demanda de reemplazo por modelos energéticamente eficientes.
¿Por qué las freidoras de aire están creciendo más rápido que otras categorías?
Las freidoras de aire combinan la cocción sin aceite con formatos compactos que atraen a hogares unipersonales y centrados en la salud, lo que da como resultado una perspectiva de CAGR del 4.05 % hasta 2031.
¿Qué canal de distribución se está expandiendo más rápidamente?
Las ventas en línea están aumentando a una tasa compuesta anual del 4.62 % a medida que los fabricantes impulsan las tiendas directas al consumidor y los minoristas implementan demostraciones virtuales y opciones de entrega flexibles.
¿Qué factores hacen de Italia el mercado europeo de más rápido crecimiento?
Los créditos fiscales superbonus para renovaciones de eficiencia energética y un repunte en el gasto de los hogares impulsan la CAGR del 3.02 % de Italia, superando a otras geografías hasta 2031.
¿Cómo influirán las normas de diseño ecológico de la UE en la innovación en electrodomésticos?
A partir de 2026, los pasaportes de productos digitales y los puntajes de reparabilidad más estrictos impulsarán a los fabricantes hacia diseños modulares definidos por software que cumplan con parámetros de sostenibilidad más estrictos.


