

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
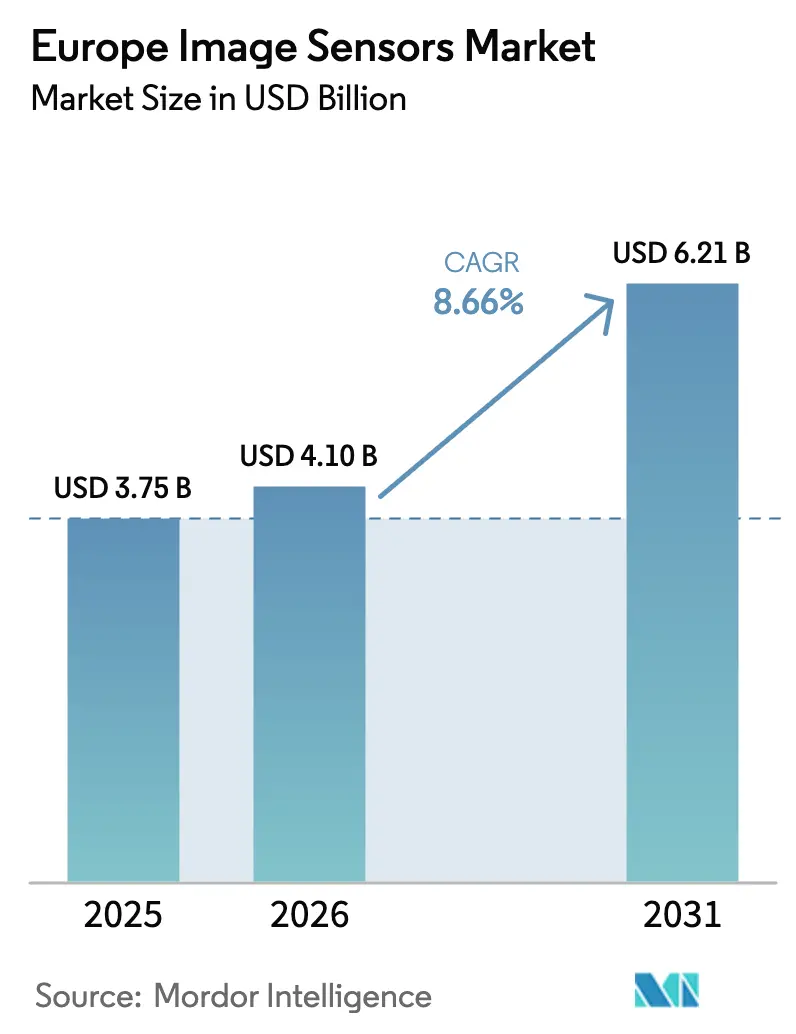
| Tamaño del mercado (2026) | USD 4.10 mil millones |
| Tamaño del mercado (2031) | USD 6.21 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.66% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de sensores de imagen por Mordor Intelligence
Se proyecta que el tamaño del mercado europeo de sensores de imagen será de USD 3.75 millones en 2025, USD 4.1 millones en 2026 y alcanzará los USD 6.21 millones para 2031, con un crecimiento anual compuesto (CAGR) del 8.66 % entre 2026 y 2031. La fuerte presión regulatoria del Reglamento General de Seguridad de la UE de julio de 2024 y los protocolos Euro NCAP 2025-2026 ha acelerado la integración de cámaras en vehículos, mientras que la óptica a nivel de oblea y las arquitecturas de semiconductores complementarios de óxido metálico (CMOS) apilados están comprimiendo la altura del módulo y aumentando la velocidad de lectura. Al mismo tiempo, las subvenciones de Horizonte Europa para inteligencia artificial (IA) en el sensor de baja latencia están redistribuyendo el capital hacia líneas de visión artificial industrial, y la atención médica está pivotando hacia endoscopios de un solo uso con chip en la punta que evitan los altos costos de reprocesamiento de los endoscopios reutilizables. La dinámica competitiva se mantiene ajustada, ya que los proveedores chinos se centran en nichos de seguridad e industriales con precios más bajos, mientras que las empresas europeas consolidadas mantienen una ventaja en los sistemas de infrarrojos de onda corta (SWIR) y de diodos de avalancha de fotón único (SPAD). Estas fuerzas se combinan para expandir el mercado europeo de sensores de imagen en los sectores de automoción, salud e industria, incluso mientras la electrónica de consumo continúa siendo el principal motor de ingresos.
Conclusiones clave del informe
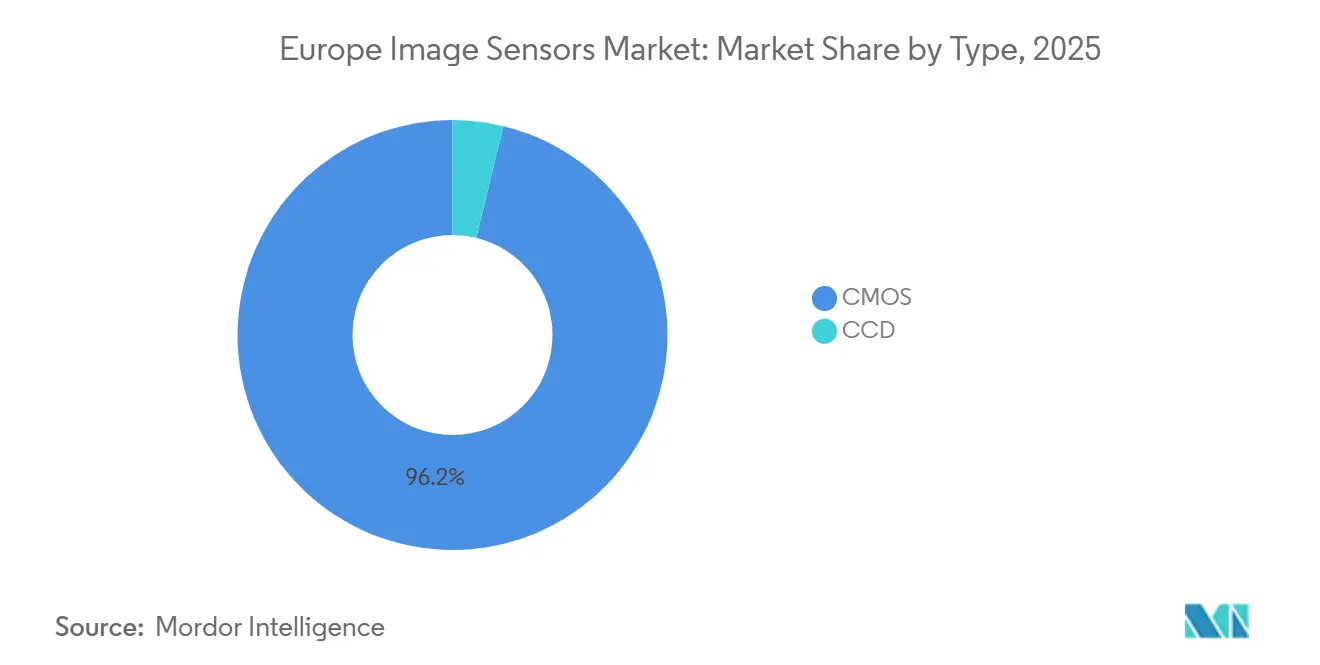
- Por tipo, los sensores CMOS lideraron con el 96.19% de los ingresos de 2025 y están avanzando a una CAGR del 9.21% hasta 2031, mientras que los dispositivos de carga acoplada (CCD) siguen siendo un nicho con menos del 4% de participación.
- Por resolución, la banda de 25 a 64 megapíxeles representó el 42.31 % de las ventas de 2025, aunque los sensores de más de 200 megapíxeles son el grupo de más rápido crecimiento, con una CAGR del 9.06 % hasta 2031.
- Por espectro, los generadores de imágenes de luz visible dominaron con el 68.65 % del valor de 2025, pero los dispositivos SWIR se están expandiendo a una CAGR del 8.94 % a medida que el control de calidad farmacéutico y el reciclaje de plásticos adoptan el análisis espectral.
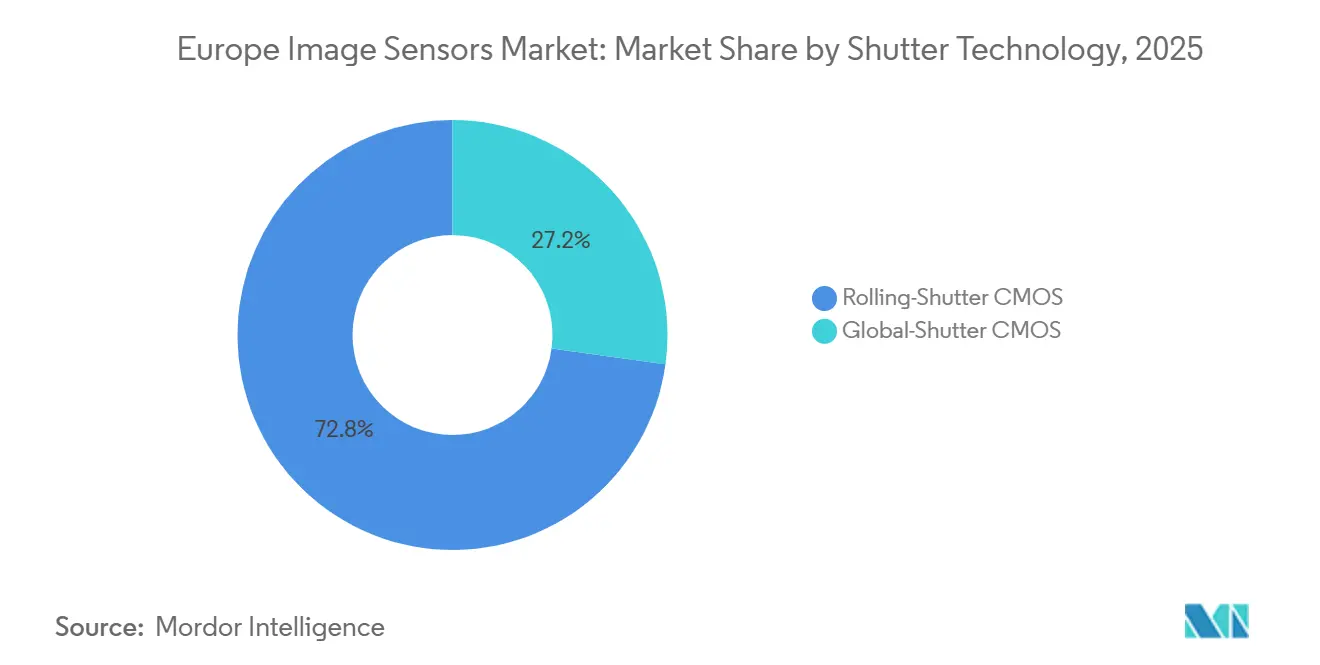
- Por tecnología de persianas, las soluciones de persianas enrollables tuvieron una participación del 72.83 % en 2025, mientras que los dispositivos de persianas globales están acelerando a una CAGR del 9.54 % gracias a la demanda de automatización de fábricas.
- Por industria de usuario final, la electrónica de consumo representó el 34.17 % de la facturación de 2025, mientras que la atención médica está creciendo más rápido, con una CAGR del 9.34 % en endoscopios desechables y sensores de rayos X de baja dosis.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de sensores de imagen en Europa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La carrera de los smartphones multicámara supera los 200 MP | + 1.80% | Alemania, Francia, Reino Unido, Italia | Mediano plazo (2-4 años) |
| Mandato de cámara frontal de Euro NCAP (AEB) | + 2.10% | Alemania, Francia, Reino Unido, Italia, Resto de Europa | Corto plazo (≤ 2 años) |
| Óptica a nivel de oblea y migración de CIS apilado | + 1.50% | Alemania, Francia, Italia | Largo plazo (≥ 4 años) |
| Subvenciones para la visión artificial industrial habilitada con IA | + 1.30% | Alemania, Francia, Italia, Resto de Europa | Mediano plazo (2-4 años) |
| Endoscopia médica desechable con chip en la punta | + 0.90% | Alemania, Reino Unido, Francia, Italia | Mediano plazo (2-4 años) |
| Sensores SPAD de conteo de fotones para pilotos LiDAR automotrices | + 0.70% | Alemania, Francia, Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mandato de cámara frontal de Euro NCAP (AEB)
Los protocolos de Euro NCAP de 2025 y 2026 otorgan hasta 25 puntos por el rendimiento de la monitorización del conductor y la detección de peatones, lo que obliga a todos los fabricantes de automóviles que buscan una calificación de cinco estrellas a adoptar cámaras de infrarrojo cercano frontales y en el habitáculo. [1] Euro NCAP, “Protocolos de evaluación de 2025 y 2026”, EURONCAP.COM Los integradores redujeron los plazos de suministro entre 18 y 24 meses para cumplir con los plazos del Reglamento General de Seguridad de la UE de julio de 2024, lo que amplificó la demanda del mercado europeo de sensores de imagen. onsemi reveló que 450 millones de sus cámaras para automóviles ya estaban en circulación para el tercer trimestre de 2025, con el 68 % de los diseños ganados vinculados a plataformas compatibles con la normativa europea. La prima regulatoria también está impulsando los módulos de tiempo de vuelo (ToF) a los habitáculos, a medida que las normas de clasificación de ocupantes endurecen los criterios de despliegue de los airbags. Las empresas alemanas Bosch, Continental y ZF están integrando las vistas laterales y traseras con la señal de la cámara frontal obligatoria, generando interfaces de software complejas que protegen a los proveedores de sensores ya establecidos. Por lo tanto, esta normativa incrementa el número de unidades por vehículo y consolida la posición de los proveedores, contribuyendo significativamente al crecimiento del mercado europeo de sensores de imagen.
La carrera de los smartphones multicámara supera los 200 MP
El paso de píxeles en los teléfonos insignia cayó por debajo de 0.6 µm durante 2025, ya que Sony y OmniVision presentaron cada uno piezas de 200 megapíxeles, elevando los precios de venta promedio por encima de los USD 30 por sensor. [2] Sony Semiconductor, “Notas de producto LYT-901 e IMX925”, SONY-SEMICON.COM Samsung está escalando nodos de 0.5 µm en Hwaseong para recuperar terreno en la gama alta, mientras que los ensambladores de módulos europeos en Alemania y Francia ganan volumen porque los píxeles submicrométricos exigen tolerancias ópticas más estrictas. Los módulos de cámara a nivel de oblea integran la lente directamente en el chip, reduciendo 1.2 mm de la altura z y permitiendo diseños de telefoto periscópicos. [3] IEEE Xplore, “Arquitecturas de sensores de imagen CMOS apilados”, IEEEXPLORE.IEEE.ORG Aunque los fabricantes de chips asiáticos dominan la oferta, el mercado europeo de sensores de imagen se beneficia indirectamente a través de una mayor intensidad de automatización de equipos y una mayor demanda de materiales de encapsulado fotónico procedentes de proveedores europeos de vidrio especializado. Con la estabilización de los envíos de Android premium, el aumento de valor, más que la expansión del volumen bruto, respalda los ingresos incrementales.
Óptica a nivel de oblea y migración a CIS apilado
La óptica a nivel de oblea une microlentes antes del corte, reduciendo la altura del módulo hasta en un 40 % y eliminando barriles discretos. STMicroelectronics destinó 1 millones de euros (1.06 millones de dólares) de una línea del Banco Europeo de Inversiones de diciembre de 2025 para ampliar la capacidad de sensores apilados de 300 mm en Crolles y Agrate, asegurando la producción futura del mercado europeo de sensores de imagen. El IMX925 apilado de Sony triplica la velocidad de lectura en comparación con el CMOS planar, mientras que la unión híbrida reduce la capacitancia parásita en un 35 % y aumenta la relación señal/ruido con poca luz en 2 dB. [4] Sony Semiconductor, “Notas de producto LYT-901 e IMX925”, SONY-SEMICON.COM Las herramientas de unión híbrida cuestan hasta 120 millones de dólares cada una y requieren un estricto control de la humedad relativa del 30 %, un gasto que impulsa a muchas fábricas europeas a buscar subvenciones de la Ley de Chips de la UE. A largo plazo, la transición apilada mejora los ingresos por oblea y garantiza la diferenciación tecnológica frente a los dispositivos de obturador rodante estandarizados de los nuevos participantes, reforzando la competitividad del mercado europeo de sensores de imagen.
Subvenciones para la visión artificial industrial habilitada con IA
El consorcio IMOCO4.E de Horizonte Europa recibió 17 millones de euros (18 millones de dólares) para desarrollar plataformas de computación en el borde que ofrecen una latencia inferior a 10 ms, cumpliendo así los límites del Reglamento General de Protección de Datos sobre la transferencia de datos en la nube. PhotonHub Europe ha canalizado a más de 200 pequeñas y medianas empresas a través de líneas piloto de fotónica, reduciendo el coste de la integración de aceleradores de IA en módulos de sensores y catalizando su adopción en las plantas de producción. ams-OSRAM obtuvo una subvención de 227 millones de euros (241 millones de dólares) en febrero de 2025 para cuadriplicar la capacidad de transmisión a través de silicio en Premstätten para sensores industriales apilados, mientras que el fondo de innovación alemán redujo las tasas de detección de defectos falsos positivos hasta en un 60 % en proyectos patrocinados. Junto con la demanda en línea de dispositivos de obturador global de alta velocidad de fotogramas, estos incentivos amplían la porción direccionable del mercado europeo de sensores de imagen en la automatización industrial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los altos costos de energía y de servicios públicos en la UE | -1.20% | Alemania, Francia, Italia | Corto plazo (≤ 2 años) |
| Capacidad limitada de grado CIS de 300 mm | -1.00% | Alemania, Francia, Italia, Resto de Europa | Mediano plazo (2-4 años) |
| Las estrictas normas de privacidad de datos de la UE limitan la implantación del reconocimiento facial | -0.60% | Alemania, Francia, Reino Unido, Italia, Resto de Europa | Largo plazo (≥ 4 años) |
| Escasez de talento en ingeniería avanzada de diseño de píxeles | -0.50% | Alemania, Francia, Reino Unido, Italia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos costos de energía y de servicios públicos en la UE
Los precios de la electricidad en Europa continental siguen siendo dos o tres veces más altos que en Asia Oriental, lo que eleva los costos de fabricación justo cuando el mercado europeo de sensores de imagen migra de líneas de 200 mm a líneas de 300 mm con alto consumo de energía. Los sistemas de calefacción, ventilación y aire acondicionado de salas blancas consumen hasta el 40 % de la energía total de la fábrica, lo que obliga a STMicroelectronics a invertir 120 millones de euros (128 millones de dólares) en energía solar y cogeneración in situ para cubrir las fluctuaciones de precios. La encuesta de semiconductores de 2025 de KPMG reveló que el 66 % de los encuestados regionales aplazó el gasto de capital debido a la incertidumbre energética, muy por encima del promedio mundial del 51 %. El proyecto Premstaetten de ams-OSRAM, de 567 millones de euros (602 millones de dólares), se centra en sensores automotrices y médicos de alta variedad y bajo volumen con precios de venta promedio superiores a 5 dólares, evitando la competencia de costos con piezas para teléfonos inteligentes de menos de 1 dólar. Aun así, la programación de turnos nocturnos para aprovechar las tarifas fuera de horas punta reduce la utilización general en varios puntos porcentuales, lo que lastra ligeramente el crecimiento agregado del mercado de sensores de imagen de Europa.
Capacidad limitada de grado CIS de 300 mm
Europa y Oriente Medio procesaron 3.2 millones de obleas de 300 mm al mes en 2025, frente a los 10.1 millones de China, y solo una fracción posee módulos de retroiluminación adecuados para sensores de imagen de alto rendimiento. STMicroelectronics añadirá tan solo 2000 obleas semanales de capacidad incremental de 300 mm en 2026, lo que deja una asignación limitada para los clientes de la automoción y la industria. La fábrica Migdal HaEmek de Tower Semiconductor prioriza las aplicaciones de consumo, ampliando los plazos de entrega para las empresas europeas de diseño de automóviles más allá de las 26 semanas. Como medida provisional, los proveedores están separando las matrices de píxeles y la lógica en chaplets, relegando estos últimos a los abundantes nodos de 65 nm y reservando las escasas obleas de sensores de imagen para la capa de fotodiodos. Este cuello de botella limita el volumen a corto plazo, aunque la estabilidad de los márgenes compensa en parte el impacto en los ingresos del mercado europeo de sensores de imagen.
Análisis de segmento
Por tipo: CMOS amplía su liderazgo en el impulso de los chips apilados
Los dispositivos CMOS captaron el 96.19 % de los ingresos de 2025, lo que refleja arquitecturas apiladas que triplican el ancho de banda de lectura de píxeles y la iluminación posterior, lo que aumenta la eficiencia cuántica hasta en un 40 %. El obturador global IMX925 de 24.55 megapíxeles de Sony alcanza una velocidad de 394 fotogramas por segundo mediante unión híbrida cobre-cobre, mientras que el BrightSense de 5 megapíxeles de STMicroelectronics alcanza una capacidad de pozo completo de 4000 electrones para escenas de 120 decibelios. Los sensores de imagen CCD, con una cuota del 3.81 %, se mantienen en la astronomía y la espectroscopia gracias a que mantienen una eficiencia de transferencia de carga superior al 99.999 %, aunque los conjuntos CMOS y SPAD con multiplicación de electrones están erosionando esa ventaja. Una transición gradual hacia aplicaciones móviles energéticamente eficientes y cámaras para automóviles compatibles con Euro NCAP está ampliando la cuota de mercado de los sensores CMOS en Europa.
Se prevé que los CMOS avancen a una tasa de crecimiento anual compuesta (TCAC) del 9.21 %, muy por encima de la trayectoria general del 8.66 %, mientras que los CCD presentan descensos de un solo dígito. Gran parte del creciente potencial de crecimiento del mercado europeo de sensores de imagen se debe a los chips apilados que integran aceleradores de IA y compresión de datos en chip, lo que reduce las necesidades de ancho de banda fuera del sensor. Este conjunto de características aumenta el rendimiento a nivel de subsistema, lo que justifica un precio superior que compensa el mayor coste de las obleas de las vías a través del silicio. Las oportunidades de nicho para los CCD en la instrumentación científica persisten, pero siguen siendo irrelevantes para los ingresos agregados.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por resolución: los píxeles de gama media dominan, los de gama ultraalta se aceleran
La clase de 25 a 64 megapíxeles representó el 42.31 % de los envíos en 2025, siendo la preferida para la fusión de visión envolvente automotriz y la inspección de circuitos impresos, donde la velocidad de fotogramas y la resolución son cruciales. Las unidades superiores a 200 megapíxeles crecieron desde una base insignificante hasta 200 millones de smartphones en 2025, impulsadas por el zoom digital sin pérdidas y los algoritmos de superresolución multifotograma que procesan datos hiperespectrales. Esta cohorte está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 9.06 %, superando a todos los demás segmentos y contribuyendo de forma desproporcionada al crecimiento del mercado europeo de sensores de imagen.
Las bandas inferiores a 8 megapíxeles mantienen su relevancia en los módulos de cámara de reversa y videoconferencia, especialmente a medida que las laptops empresariales actualizan sus cámaras web a 1080p. La gama de 9 a 24 megapíxeles se mantiene estable en aproximadamente una quinta parte de los envíos, abarcando cámaras selfie de 12 megapíxeles y endoscopios médicos de 20 megapíxeles. El impulso en el segmento medio se mantendrá porque los sistemas industriales y automotrices no pueden comprometer la velocidad de fotogramas; sin embargo, los precios promedio de venta de los sensores de alta resolución garantizan una mayor diversificación de los ingresos, lo que impulsa el segmento premium del mercado europeo de sensores de imagen.
Por Spectrum: Visible se mantiene como el núcleo, SWIR gana impulso
Las unidades RGB visibles representaron el 68.65 % de la facturación de 2025, ya que son la base de smartphones, cámaras de seguridad y sistemas de asistencia al conductor. Los sensores de imágenes de infrarrojo cercano (NIR), que representan aproximadamente una quinta parte de los envíos, satisfacen la monitorización del conductor en cabina y el reconocimiento facial en condiciones de poca luz. Los sensores infrarrojos de onda corta se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 8.94 %, ya que la inspección de obleas de semiconductores y la clasificación de plásticos requieren firmas espectrales más allá de la banda prohibida del silicio.
La línea SenSWIR de arseniuro de indio-galio de Sony penetra en la metrología a nivel de oblea, mientras que los integradores italianos utilizan SWIR para identificar los tipos de escamas de polímero en el reciclaje. Los segmentos ultravioleta y térmico combinados representan menos del 10 % de la cuota de mercado europea de sensores de imagen; sin embargo, los conjuntos térmicos gozan de una demanda constante en seguridad perimetral y mantenimiento predictivo. A medida que disminuyen los costes de SWIR y mejora la fiabilidad de los procesos, nuevos casos de uso amplían el mercado europeo de sensores de imagen.
Por Shutter Technology: El volumen de los comandos rodantes, el crecimiento global de los elevadores
El CMOS de obturador rodante representó el 72.83 % del valor en 2025, ya que su arquitectura destaca en sensores móviles de alta resolución y bajo coste. Los artefactos de movimiento limitan su adopción en visión artificial, lo que obliga a las fábricas a especificar componentes con obturador global, como el AR0235 de onsemi, que captura 120 fotogramas por segundo sin distorsión. Se prevé que los envíos de componentes con obturador global crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.54 %, más de un punto porcentual por encima del mercado europeo de sensores de imagen, impulsados por el escaneo de códigos de barras, la robótica y los vehículos autónomos.
La complejidad de fabricación incrementa el costo de la oblea entre un 30 % y un 50 % debido a los nodos de almacenamiento dentro de cada píxel; sin embargo, los clientes aceptan el precio adicional para evitar falsos rechazos o riesgos de seguridad. Están surgiendo arquitecturas híbridas en las que la SRAM por píxel refuerza los diseños móviles para velocidades moderadas, difuminando las distinciones históricas. En cualquier caso, los usuarios que buscan el rendimiento seguirán optando por obturadores globales, lo que ampliará la combinación tecnológica del mercado europeo de sensores de imagen.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: Electrónica de consumo a la cabeza, atención médica en aumento
La electrónica de consumo generó el 34.17 % de los ingresos de 2025 gracias a los smartphones multicámara y los dispositivos inteligentes para el hogar. El sector automotriz le siguió con aproximadamente el 28 %, ya que las normas Euro NCAP exigen de 6 a 8 cámaras por vehículo premium, lo que reforzó la cuota de mercado europea de los proveedores de sensores de imagen orientados a las necesidades de cámara frontal, tiempo de vuelo y monitorización del conductor. La automatización industrial representó alrededor del 18 %, beneficiándose de la inspección de obturador global de alta velocidad.
El sector sanitario es el que crece más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.34 %, gracias a los endoscopios desechables con chip en la punta, con un precio inferior a 200 USD por unidad e integrados con el sensor OH0TA de OmniVision, que eliminan los elevados costes de esterilización y el riesgo de contaminación cruzada. Los detectores de conteo de fotones de perovskita, financiados por la UE, prometen una menor dosis de radiación en la radiografía, lo que refuerza el impulso. La seguridad, la industria aeroespacial y la investigación científica completan el resto, cada uno con requisitos específicos que sustentan los altos precios en el mercado europeo de sensores de imagen.
Análisis geográfico
La cuota de mercado de Alemania, del 28.75% en 2025, se debe a su posición como centro neurálgico de la automoción en Europa, donde proveedores de primer nivel integran seis o más cámaras por vehículo para cumplir con los estándares de frenado automatizado y monitorización del conductor. Las empresas de visión artificial de Baviera y Baden-Württemberg consumen un volumen considerable para tareas de inspección farmacéutica, de pintura y logística. Los centros de codiseño de STMicroelectronics en Múnich y Stuttgart aseguran conexiones en nuevas arquitecturas de seguridad, mientras que onsemi registró el 68% de sus proyectos globales de diseño ADAS en cumplimiento con la normativa europea durante 2025. El crecimiento se modera a aproximadamente el 8.2% anual a medida que la fabricación de vehículos se estanca, pero el aumento de valor de los sensores de imagen con IA mantiene la cuota de mercado alemana en Europa.
Italia se encamina a una tasa de crecimiento anual compuesta (TCAC) del 9.31 % hasta 2031, la más alta de la región, gracias a que STMicroelectronics está añadiendo 4000 obleas de 300 mm semanales en Agrate y destinando el 40 % de una línea de financiación de 1000 millones de euros (1060 millones de dólares) del Banco Europeo de Inversiones a la investigación y el desarrollo local. Los clústeres de dispositivos médicos de Lombardía y Emilia-Romaña son pioneros en la adopción de sensores de obturador global para inspecciones de 120 fotogramas por segundo. El proceso ARCADIA de 110 nm de LFoundry, con sede en Avezzano, diversifica aún más la capacidad nacional más allá de la imagen de consumo. Estos avances consolidan a Italia como un pilar de alto crecimiento dentro del mercado europeo de sensores de imagen.
Francia, el Reino Unido y el resto de Europa representaron conjuntamente alrededor del 46 % del valor en 2025. La fábrica insignia de Crolles STMicroelectronics alcanzará las 14 000 obleas semanales en 2027 y consolidará la detección óptica y la fotónica de silicio en Francia, mientras que Sofradir y Ulis suministran conjuntos térmicos para defensa. En el Reino Unido, Teledyne e2v suministra sensores CCD de gran formato para telescopios espaciales, y Clarity Sensors obtuvo una subvención de 2.49 millones de euros (2.63 millones de dólares) en 2025 para la producción de detectores de rayos X de perovskita. La austriaca ams-OSRAM y la próxima línea de carburo de silicio onsemi de la República Checa diversifican la cadena de suministro en el resto de Europa. En conjunto, estos nodos amplían la cobertura geográfica y la resiliencia del mercado europeo de sensores de imagen.
Panorama regulatorio
El mercado europeo de sensores de imagen está condicionado por la seguridad, la gobernanza de la IA y las normativas de cumplimiento para maquinaria, que impulsan una mayor presencia de cámaras en los vehículos y aumentan los requisitos de cumplimiento para las implementaciones de visión artificial. El Reglamento General de Seguridad de la UE (aplicable a partir de julio de 2024) y los protocolos de evaluación Euro NCAP 2025-2026 son factores clave para la adopción de sistemas de imagen frontales y en el habitáculo utilizados en el frenado automático de emergencia (AEB), la detección de peatones y la monitorización del conductor. Estos requisitos incrementan el número de sensores por vehículo y reducen los plazos de cualificación para los módulos CIS de grado automotriz.
En el ámbito de los sistemas de visión industrial, la política de la UE se centra cada vez más en la IA fiable y la seguridad de los equipos conectados. La Ley de IA de la UE entró en vigor el 1 de agosto de 2024, con plena aplicación a partir del 2 de agosto de 2026, lo que incrementa las necesidades de documentación y gestión de riesgos para los casos de uso de visión de alto riesgo y refuerza los enfoques de procesamiento en el dispositivo que reducen la transferencia innecesaria de datos. El Reglamento (UE) 2023/1230 (Reglamento de Máquinas) es de obligado cumplimiento desde el 20 de enero de 2027 e introduce requisitos explícitos de ciberseguridad para las funciones de seguridad en la maquinaria conectada a la red. Esto impulsa a los fabricantes de sistemas de visión hacia el registro a prueba de manipulaciones y enlaces reforzados entre sensores y procesadores como parte de la planificación de la evaluación de la conformidad.
Panorama competitivo
Sony, Samsung y ON Semiconductor controlaban más del 70 % de los ingresos regionales en 2025, lo que confirió al mercado europeo de sensores de imagen una estructura concentrada. La cartera de productos de Sony abarca las líneas industriales Pregius, Starvis de seguridad y Exmor para móviles, y la compañía insinuó la escisión de su unidad de sensores para generar un valor empresarial de entre 35 000 y 49 000 millones de dólares. ON Semiconductor domina el mercado de cámaras avanzadas de asistencia al conductor para automoción con una cuota de mercado del 68 % en 2025, aprovechando su capacidad interna de 300 mm en East Fishkill para evitar cuellos de botella en fundiciones externas. STMicroelectronics representa entre el 8 % y el 10 % de la facturación regional; sin embargo, su línea de crédito de 1000 millones de euros (1060 millones de dólares) la posiciona para escalar la integración de la detección óptica y la fotónica de silicio, reforzando su presencia autóctona en Europa.
Los competidores chinos SmartSens, Gpixel y GalaxyCore intensificaron la actividad europea de diseño ganador en los mercados de seguridad e industrial durante 2025, ofreciendo dispositivos con precios entre un 20 % y un 30 % inferiores a los de los operadores tradicionales. Los proveedores europeos contraatacan con detectores SWIR, SPAD y de perovskita diferenciados que exigen conocimientos especializados en procesos. El programa Premstaetten de ams-OSRAM, con un presupuesto de 567 millones de euros (602 millones de dólares estadounidenses), cuadruplica la capacidad de transmisión a través del silicio para generadores de imágenes apilados de automoción y medicina, mientras que la hoja de ruta de fotónica de silicio de STMicroelectronics integra óptica difractiva en obleas CIS para reducir el número de componentes. Fusiones como la adquisición prevista por STMicroelectronics de la cartera de MEMS de NXP por 950 millones de dólares estadounidenses, amplían la cobertura de sensores y refuerzan la fidelización de clientes.
La concentración de la oferta fomenta la integración vertical, ya que los proveedores de primer nivel incorporan algoritmos propietarios de procesamiento de señales de imagen que aumentan los costes de cambio. Las divisiones estratégicas en SWIR, rayos X con conteo de fotones y LiDAR de estado sólido ofrecen margen de maniobra para las startups, pero el acceso a las escasas líneas de 300 mm sigue siendo un obstáculo. En general, la inversión sostenida de capital por parte de las empresas establecidas y los marcos de subvenciones de la UE moderan la pérdida de cuota de mercado, manteniendo estables las posiciones de liderazgo en el mercado europeo de sensores de imagen.
Líderes de la industria de sensores de imagen en Europa
Soluciones de semiconductores de Sony
STMicroelectronics
Sistema Samsung LSI (ISOCELL)
Tecnologías de OmniVision
Corporación ON Semiconductor.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Sony Semiconductor Solutions anunció los próximos lanzamientos de nuevos sensores de imagen CMOS móviles LYTIA, incluyendo el LYTIA L910 (50 megapíxeles efectivos) con un rango dinámico de 100 dB y el LYTIA 610 (64 megapíxeles efectivos) con una estructura de píxeles RB2x2 On Chip Lens. Estos lanzamientos refuerzan la competencia en el segmento móvil premium en Europa al impulsar el rango dinámico y el rendimiento en condiciones de poca luz, lo que a su vez aumenta la demanda de ópticas avanzadas, tolerancias de módulo más estrictas e integración de sensores de mayor valor.
- Octubre de 2025: STMicroelectronics presentó la familia de sensores de imagen CMOS de 5 megapíxeles VD1943, VB1943, VD5943 y VB5943 para automatización industrial y comercio minorista inteligente, dentro de su cartera ST BrightSense. Esta expansión se centra en aplicaciones de visión artificial que valoran la obtención de imágenes robustas en condiciones de iluminación difíciles y la inspección de alto rendimiento, lo que permite diversificar la oferta más allá de los ciclos controlados por dispositivos móviles y fortalecer el suministro europeo en los mercados industriales.
- Diciembre de 2024: Photonics Management adquirió la división de Soluciones de Imagen de BAE Systems, incorporando capacidades CMOS de grado aeroespacial a su cartera de productos. Esta operación consolidó el conocimiento especializado en imagen relevante para aplicaciones de defensa y espaciales, y reforzó el acceso de Europa a recursos de diseño y fabricación de sensores de alta fiabilidad.
Alcance del informe sobre el mercado de sensores de imagen en Europa
El informe del mercado europeo de sensores de imagen está segmentado por tipo (CMOS, CCD), resolución (≤ 8 MP, 9-24 MP, 25-64 MP, 65-200 MP, > 200 MP), espectro (RGB visible, infrarrojo cercano NIR, infrarrojo de onda corta SWIR, ultravioleta UV, infrarrojo de onda larga térmico), tecnología de obturador (CMOS de obturador rodante, CMOS de obturador global), sector de usuario final (electrónica de consumo, sanidad, industrial, seguridad y vigilancia, automoción y transporte, aeroespacial y defensa, otros sectores de usuario final) y geografía (Reino Unido, Alemania, Francia, Italia, resto de Europa). Las previsiones de mercado se expresan en valor (USD).
Por Tipo
| CMOS |
| CCD |
por resolución
| Menos de igual a 8 MP |
| 9-24 MP |
| 25-64 MP |
| 65-200 MP |
| Más de 200 MP |
por espectro
| Visible (RGB) |
| Infrarrojo cercano (NIR) |
| Infrarrojo de onda corta (SWIR) |
| La radiación ultravioleta (UV) |
| Infrarrojo térmico/de onda larga (LWIR) |
Por Shutter Technology
| CMOS de obturador rodante |
| CMOS con obturador global |
Por industria del usuario final
| Electrónica de Consumo: |
| Sector Sanitario |
| Industrial |
| Seguridad y vigilancia |
| Automoción y transporte |
| Aeroespacial y defensa |
| Otras industrias de usuarios finales |
Por país
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| El resto de Europa |
| Por Tipo | CMOS |
| CCD | |
| por resolución | Menos de igual a 8 MP |
| 9-24 MP | |
| 25-64 MP | |
| 65-200 MP | |
| Más de 200 MP | |
| por espectro | Visible (RGB) |
| Infrarrojo cercano (NIR) | |
| Infrarrojo de onda corta (SWIR) | |
| La radiación ultravioleta (UV) | |
| Infrarrojo térmico/de onda larga (LWIR) | |
| Por Shutter Technology | CMOS de obturador rodante |
| CMOS con obturador global | |
| Por industria del usuario final | Electrónica de Consumo: |
| Sector Sanitario | |
| Industrial | |
| Seguridad y vigilancia | |
| Automoción y transporte | |
| Aeroespacial y defensa | |
| Otras industrias de usuarios finales | |
| Por país | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del mercado de sensores de imagen en Europa para 2031?
Se espera que alcance los 6.21 millones de dólares, frente a los 4.1 millones de dólares de 2026.
¿Qué país se prevé que crezca más rápidamente en la demanda de sensores de imagen en Europa?
Italia, con una CAGR del 9.31 % impulsada por nuevas incorporaciones de capacidad de 300 mm y una creciente base de dispositivos médicos.
¿Por qué los sensores de obturador global están ganando participación en la automatización de fábricas?
Eliminan el desenfoque de movimiento a altas velocidades de línea, mejorando la precisión de detección de defectos y reduciendo los rechazos falsos.
¿Cómo influyen las regulaciones de la UE en la adopción de cámaras en automóviles?
Euro NCAP y el Reglamento General de Seguridad exigen cámaras de vigilancia delanteras y del conductor, lo que eleva el número mínimo de cámaras por vehículo nuevo.
¿Qué cambio tecnológico permite una mayor resolución sin módulos de cámara más gruesos?
La óptica a nivel de oblea une las lentes directamente a la oblea del sensor, lo que reduce la altura del módulo hasta en un 40%.
¿Qué banda espectral está creciendo más rápidamente en las aplicaciones de sensores de imagen en Europa?
Sensores infrarrojos de onda corta, en expansión a una tasa compuesta anual del 8.94 % a medida que las industrias adoptan imágenes espectrales para el control de calidad.


