

Tamaño y cuota de mercado de servicios jurídicos en Europa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 267.5 mil millones |
| Tamaño del mercado (2031) | USD 321.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.73% CAGR |
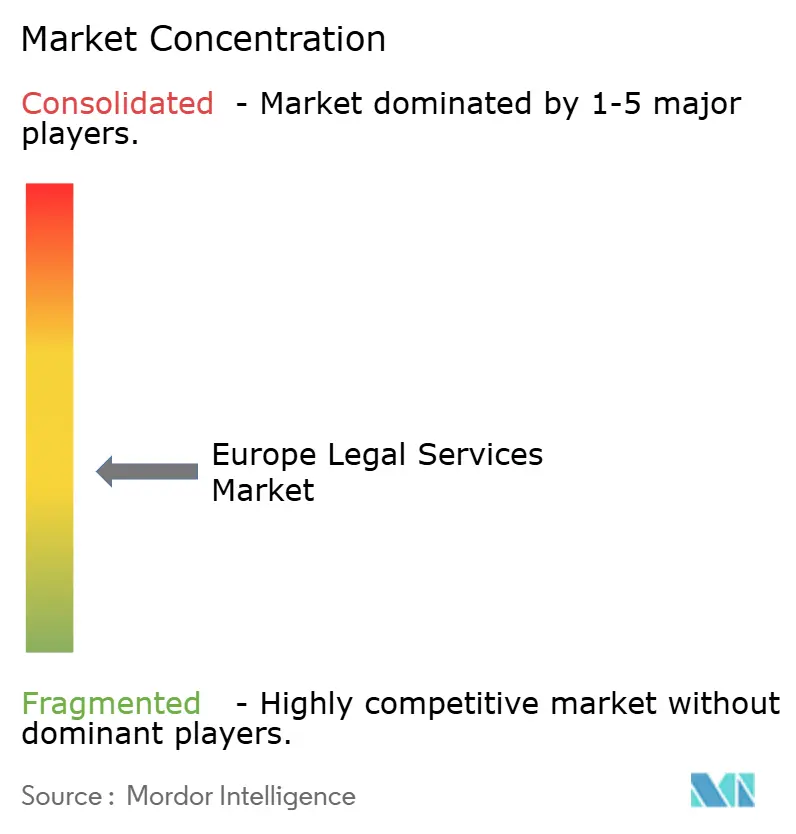
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de servicios jurídicos por Mordor Intelligence
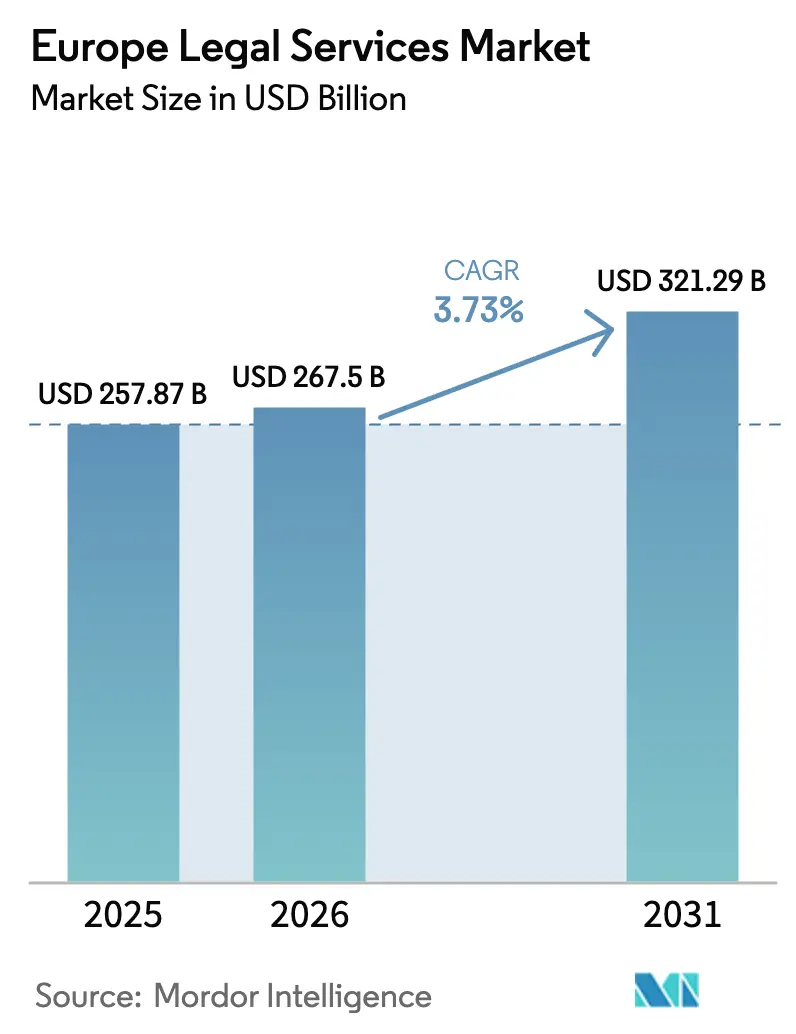
Se prevé que el tamaño del mercado europeo de servicios jurídicos sea de 257.87 millones de dólares en 2025, de 267.5 millones de dólares en 2026 y alcance los 321.29 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.73% entre 2026 y 2031.
Las organizaciones de sectores altamente regulados están ampliando sus presupuestos de cumplimiento normativo a medida que la UE implementa nuevos marcos para la IA, los mercados digitales, el intercambio de datos y la resiliencia financiera, lo que impulsa una demanda constante de asesoramiento e investigaciones interdisciplinarias. Los mandatos transfronterizos siguen favoreciendo a los centros con infraestructura consolidada y tribunales internacionales, lo que mantiene una demanda de alta calidad para la representación y el arbitraje complejos en todo el mercado europeo de servicios jurídicos. La aceleración de la infraestructura de los tribunales digitales, la identidad electrónica y las firmas electrónicas respalda el auge del asesoramiento virtual y los procedimientos remotos, al tiempo que eleva el nivel de exigencia para los flujos de trabajo seguros. El Tribunal Unificado de Patentes ha consolidado una parte significativa de los litigios de patentes de alto valor, lo que incrementa el valor de la estrategia paneuropea, la selección de foro y la práctica de medidas cautelares para las firmas líderes en todo el mercado europeo de servicios jurídicos. El efecto acumulativo de estos cambios es un mercado donde la gestión proactiva de riesgos y el asesoramiento regulatorio especializado sustituyen la dependencia del volumen orgánico de litigios como principal motor de crecimiento en todo el mercado europeo de servicios jurídicos.
Conclusiones clave del informe
- En lo que respecta a los usuarios finales, las grandes empresas representaron el 41.28% de la cuota de mercado de los servicios jurídicos en Europa en 2025, y se prevé que experimenten un crecimiento anual compuesto del 7.83% hasta 2031.
- Por aplicación, el derecho corporativo, financiero y comercial representó el 35.14% del tamaño del mercado europeo de servicios jurídicos en 2025, y se prevé que el derecho laboral experimente una tasa de crecimiento anual compuesta (CAGR) del 8.92% hasta 2031.
- Por servicio, los servicios de representación representaron el 44.36% de la participación de mercado de servicios legales en Europa en 2025, mientras que se proyecta que los servicios de investigación y soporte legal se expandirán a una CAGR del 10.74%.
- Por modalidad de prestación, el trabajo tradicional en persona representó el 58.21% de la cuota de mercado de servicios jurídicos de Europa en 2025; se espera que los servicios totalmente digitales o virtuales aumenten a una CAGR del 11.48%.
- Por tamaño de firma, los grandes bufetes de abogados representaron el 55.17% del mercado europeo de servicios jurídicos en 2025; se espera que los grandes bufetes de abogados registren una tasa de crecimiento anual compuesta (CAGR) del 8.16% hasta 2031.
- Por países, el Reino Unido mantuvo una participación del 34.62% en el mercado europeo de servicios jurídicos durante 2025, y se prevé que registre la mayor tasa de crecimiento anual compuesto (CAGR) del 6.04%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios jurídicos en Europa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los nuevos regímenes digitales y de sostenibilidad de la UE amplían el trabajo de cumplimiento e investigación. | + 2.8% | Presencia mundial, con mayor presencia en Alemania, Francia, los Países Bajos y los países nórdicos. | Mediano plazo (2-4 años) |
| El control de la inversión extranjera directa se endurece en toda la UE, lo que aumenta la complejidad de los servicios de asesoramiento en fusiones y adquisiciones y capital privado. | + 1.2% | En toda la UE, concentrado en Alemania, Francia y Países Bajos. | Corto plazo (≤ 2 años) |
| La implementación del sistema de compensación colectiva aumenta la exposición a demandas masivas y la demanda de defensa en varios países. | + 0.9% | Alemania, Países Bajos, Francia, Bélgica, con expansión a Europa Central y Oriental. | Mediano plazo (2-4 años) |
| El Tribunal Unificado de Patentes concentra los litigios paneuropeos de patentes de gran trascendencia. | + 0.6% | Alemania, La Haya, París, Milán | Corto plazo (≤ 2 años) |
| eIDAS 2.0 y la Cartera de Identidad Digital de la UE modernizan la identidad, la legalización notarial y las firmas electrónicas. | + 0.4% | En toda la UE | Mediano plazo (2-4 años) |
| La Ley de Protección de Datos de la UE impulsa la transición a la nube, el acceso a datos de IoT y la contratación de interoperabilidad. | + 0.5% | En toda la UE, con impacto inicial en Alemania, Francia y los Países Bajos. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los nuevos regímenes digitales y de sostenibilidad de la UE amplían las labores de cumplimiento e investigación.
La aplicación gradual de la Ley de IA de la UE, que prohíbe las prácticas prohibidas desde febrero de 2025 y aplica obligaciones de sistemas de alto riesgo desde agosto de 2026, ha creado una hoja de ruta de cumplimiento inmediata entre las instituciones financieras y los proveedores de tecnología. El régimen establece sanciones que pueden alcanzar los 38.9 millones de dólares o el 7 % de la facturación global por incumplimiento, lo que aumenta la necesidad de asesoramiento especializado para alinear los controles técnicos con las expectativas regulatorias [1] Comisión Europea, «Ley de Inteligencia Artificial», Comisión Europea, eur-lex.europa.eu . Los ajustes a la Directiva de Informes de Sostenibilidad Corporativa y la Directiva de Diligencia Debida en Materia de Sostenibilidad Corporativa desplazan el alcance hacia las empresas más grandes al tiempo que exigen una diligencia debida en la cadena de valor y una planificación de la transición climática que requieren programas legales y ESG coordinados. Las revisiones del alcance de la CSRD, incluidos umbrales como USD 499.5 millones en facturación neta y más de 1,000 empleados, reducen el número de entidades en el alcance pero aumentan la profundidad del programa para las grandes multinacionales [2] Wilson Sonsini, “EU Rolls Back CSRD and CSDDD Obligations,” Wilson Sonsini, wsgr.com . La aplicación de los mercados digitales se ha intensificado bajo la DSA y la DMA, reflejada en una multa de USD 133.2 millones contra Platform X por violaciones de transparencia en diciembre de 2025, lo que subraya la necesidad de asesoramiento continuo sobre las obligaciones de las plataformas. El efecto combinado de la Ley de IA, la DSA, la DMA, la MiCA, la DORA, la NIS2 y la Ley de Datos ha institucionalizado la demanda continua de asesoramiento e investigaciones a medida que las empresas operacionalizan el cumplimiento en todos los productos y servicios.
Los controles sobre la inversión extranjera directa se endurecen en toda la UE, lo que aumenta la complejidad del asesoramiento en fusiones y adquisiciones y capital privado.
El marco revisado de la UE y las normas nacionales sobre IED incorporan el análisis de presentación de informes en múltiples jurisdicciones en las operaciones transfronterizas, lo que alinea las revisiones de sectores sensibles con las prioridades de seguridad nacional y aumenta la demanda de planificación jurídica estratégica. Los equipos de transacciones ahora identifican umbrales y sectores de presentación de informes obligatorios en todos los Estados miembros, al tiempo que planifican medidas correctivas y divulgaciones que pueden alterar los plazos y la certeza de la operación. La expansión a áreas como semiconductores, computación cuántica, investigación en IA y materias primas críticas incrementa el volumen de notificaciones y la carga de trabajo de los asesores para la estructuración de transacciones. Las empresas de capital privado y los compradores corporativos incorporan evaluaciones de viabilidad de IED en etapas tempranas a la debida diligencia estándar para evitar cuellos de botella en la secuenciación y abordar el riesgo de cierre. Los patrocinadores también coordinan flujos de trabajo paralelos de defensa de la competencia y seguridad nacional para gestionar de manera eficiente las solicitudes de información y las condiciones de mitigación. Este entorno fomenta el asesoramiento recurrente, ya que las empresas y los inversores desarrollan manuales estandarizados para las revisiones de IED en todo el mercado europeo de servicios jurídicos.
La implementación del mecanismo de reparación colectiva aumenta la exposición a demandas masivas y la demanda de defensa.
La transposición de la Directiva de la UE sobre acciones representativas y la consolidación de los regímenes nacionales de acciones colectivas en Alemania, Francia, los Países Bajos, Bélgica y otros países amplían la actividad tanto de demandantes como de defensas en materia de consumo, competencia, protección de datos y responsabilidad por productos defectuosos. Los registros públicos y los tribunales designados mejoran la transparencia y la previsibilidad, lo que también fomenta la presentación coordinada de demandas entre distintas jurisdicciones por parte de entidades cualificadas y financiadores de litigios. Las estrategias de defensa incorporan ahora la evaluación temprana de los casos, comparaciones entre jurisdicciones y análisis de datos para gestionar la exposición al riesgo y fundamentar las estructuras de conciliación en reclamaciones de gran volumen. Los modelos híbridos y de exclusión voluntaria amplían el número de demandantes, creando puntos de influencia procesal que dan forma a las negociaciones y fomentan una gestión eficiente de las reclamaciones. Esta evolución procesal favorece a los equipos que combinan la experiencia en derecho procesal civil con la financiación y las capacidades de seguros para influir en los resultados y los costes. El mercado europeo de servicios jurídicos observa una demanda constante a medida que la infraestructura de reclamaciones masivas se integra en los sistemas nacionales.
El Tribunal Unificado de Patentes concentra los litigios paneuropeos de patentes de gran envergadura.
El Tribunal Unificado de Patentes ha centralizado las acciones por infracción y revocación en sus divisiones locales y centrales, con una concentración inicial de casos en Múnich, Düsseldorf, La Haya, París y Milán. Las medidas cautelares y las acciones de requerimiento de medidas cautelares validan la relevancia del foro para las disputas en los sectores de ciencias de la vida, telecomunicaciones y tecnología, donde la rapidez y las medidas cautelares resultan decisivas. Los patrones divisionales en cuanto a plazos, pruebas y recursos influyen en la elección del foro y la estrategia procesal, a medida que las partes evalúan el riesgo del foro y las perspectivas de reparación. Los despachos con equipos integrados de tramitación y litigio ofrecen estrategias coordinadas para la presentación de solicitudes, la obtención de pruebas y la participación de expertos técnicos en todas las divisiones. La capacidad de operar en múltiples sedes del Tribunal Unificado de Patentes se ha convertido en un factor diferenciador en las disputas paneuropeas, especialmente en lo que respecta a las medidas cautelares y la ejecución transfronteriza. Estas características refuerzan la importancia de las capacidades especializadas como requisito fundamental en el mercado europeo de servicios jurídicos para la gestión del riesgo de patentes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La consolidación de paneles y los AFA comprimen las realizaciones en el trabajo mercantilizado. | -1.1% | Reino Unido, Alemania, Francia, Benelux | Corto plazo (≤ 2 años) |
| La escasez de especialistas en IA, regulación, ciberseguridad y ESG limita la capacidad. | -0.8% | En toda la UE, con mayor incidencia en los Estados miembros más pequeños. | Mediano plazo (2-4 años) |
| Las normas fragmentadas de ALSP y ABS ralentizan las integraciones escalables entre ALSP y bufetes de abogados. | -0.4% | Alemania, Francia, Italia, España | Largo plazo (≥ 4 años) |
| La digitalización desigual de los tribunales y los retrasos prolongan los plazos y aumentan el riesgo de ejecución. | -0.6% | Europa meridional y Europa central | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La consolidación de paneles y los acuerdos de financiación alternativa (AFA) reducen los costes de realización en el trabajo estandarizado.
Los departamentos legales corporativos han reducido sus paneles externos y han favorecido a menos proveedores preferidos para asuntos rutinarios, lo que concentra el gasto e intensifica la presión sobre los honorarios para el trabajo de alto volumen. La combinación de honorarios fijos, acuerdos con límite máximo y precios basados en el éxito reduce los márgenes para tareas como la revisión de contratos, las presentaciones regulatorias y la documentación laboral. Las firmas responden con la mejora de procesos, la gestión de proyectos legales y la habilitación de tecnología para preservar la rentabilidad y cumplir con las expectativas de los clientes en cuanto al cumplimiento del presupuesto y la presentación de informes. Los modelos de proveedor único y de servicio gestionado canalizan el trabajo recurrente a firmas que pueden garantizar niveles de servicio y ganancias continuas de eficiencia a través de flujos de trabajo y paneles de control estandarizados. Las firmas generalistas de mercado medio sin escala ni profundidad tecnológica enfrentan una mayor presión sobre los márgenes, ya que las compras exigen previsibilidad y transparencia en el gasto. La presión sobre los precios limita el potencial de crecimiento en tareas estandarizadas en el mercado europeo de servicios legales, incluso cuando el trabajo premium para mandatos complejos o inciertos se mantiene resistente.
La escasez de especialistas en IA, regulación, ciberseguridad y ESG limita la capacidad.
Agencias, bufetes de abogados y equipos internos informan de escasez de especialistas sénior con experiencia multifuncional en gobernanza de IA, interacción con el RGPD, ciberseguridad e informes de sostenibilidad, lo que ralentiza la contratación y la expansión de la capacidad. Las diferencias salariales con los proveedores de tecnología privados complican la contratación para organismos públicos y empresas medianas a pesar de la creciente demanda de cumplimiento en virtud de la Ley de IA, DORA, NIS2, CSRD y CSDDD. Las primas salariales para los asesores ESG reflejan la limitada oferta de profesionales con dominio de las normas de información, los métodos de diligencia debida y la modelización del riesgo climático, lo que eleva los costes totales del programa para las empresas. La automatización de tareas junior reduce las oportunidades tradicionales de aprendizaje, lo que puede ralentizar el desarrollo de habilidades en razonamiento jurídico profundo y verificación con el tiempo. Las encuestas muestran que muchas empresas consideran la atracción y retención de talento como un desafío importante en el próximo ciclo de planificación, lo que refuerza la inversión en formación y tecnología para mejorar la experiencia laboral. Las limitaciones de capacidad actúan como un tope práctico al crecimiento en el mercado europeo de servicios jurídicos, donde la demanda de equipos especializados supera la oferta.
Análisis de segmento
Por el usuario final: La demanda empresarial impulsa los servicios premium
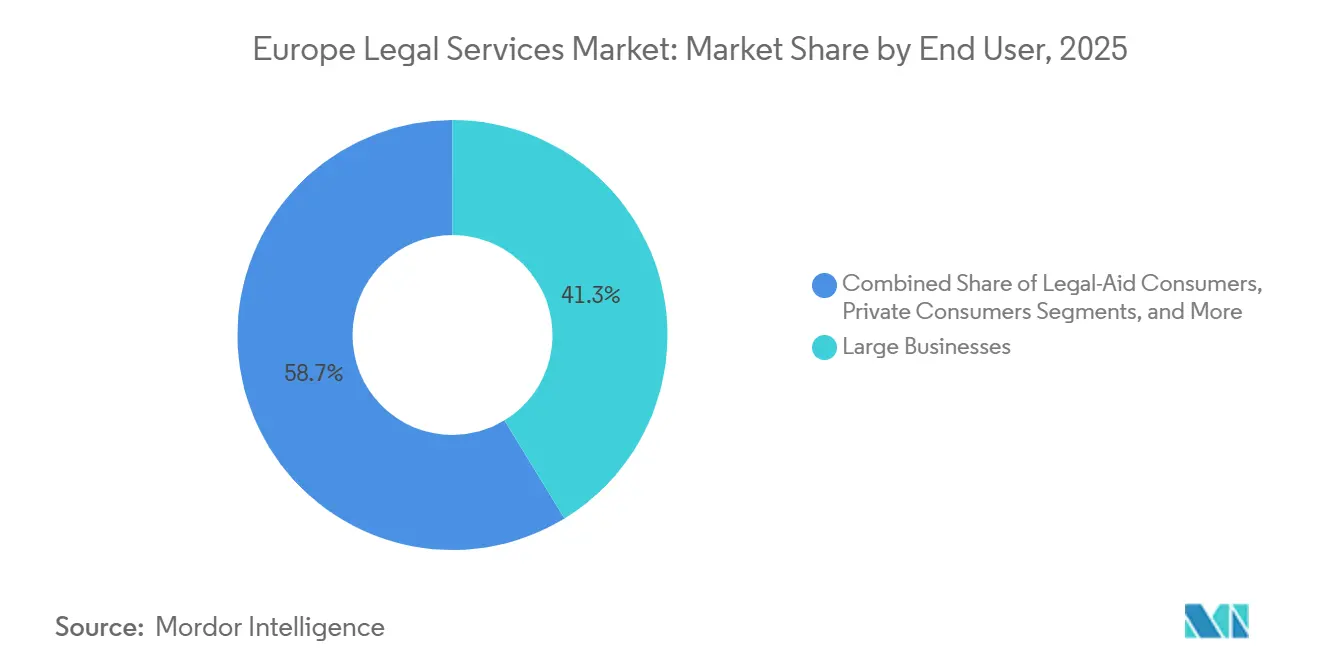
Las grandes empresas representaron la mayor cuota de mercado, con un 41.28 % en 2025, y constituyen el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.83 % hasta 2031. Esto se debe a la expansión de los mandatos en materia de gobernanza de la IA, informes de sostenibilidad y análisis de inversiones, lo que intensifica la demanda de asesoramiento transfronterizo en el mercado europeo de servicios jurídicos. Los umbrales regulatorios, como el volumen de negocios neto de 499.5 millones de dólares de la CSRD y los requisitos de sistemas de alto riesgo de la Ley de IA, impulsan programas plurianuales que requieren una supervisión coordinada en materia legal y de ESG. Las diferencias en la implementación entre los 27 Estados miembros obligan a las multinacionales a implementar controles estandarizados para la protección de datos, la competencia, la sostenibilidad y las transacciones, que se ajusten a los procedimientos locales. Los equipos de operaciones legales amplían la inteligencia regulatoria y adoptan herramientas de gestión del ciclo de vida de los contratos, eDiscovery e informes para estandarizar los flujos de trabajo y realizar un seguimiento de las obligaciones en toda la empresa. El Reino Unido atrae mandatos multinacionales gracias a su solidez institucional, mientras que Alemania y Francia se expanden con programas para los sectores de ciencias de la vida, industria y servicios financieros vinculados a la IA y la automatización dentro del mercado europeo de servicios jurídicos. Esta dinámica concentra los servicios de alta calidad en las grandes empresas, ya que el cumplimiento proactivo sustituye al gasto reactivo en litigios en todo el mercado europeo de servicios jurídicos.
Las entidades del sector público y gubernamental mantienen un gasto significativo en adquisiciones, litigios administrativos y estructuración de asociaciones público-privadas (APP), si bien el crecimiento se ve moderado por las restricciones presupuestarias en algunas zonas del sur y este de Europa. Las pymes se expanden más lentamente, ya que las herramientas digitales gestionan las necesidades rutinarias internamente y el asesoramiento externo se reserva para riesgos y transacciones especializadas, lo que modifica las preferencias de la demanda. La demanda de los consumidores fluye cada vez más a través de plataformas digitales y servicios de tarifa fija para asuntos familiares, patrimoniales y laborales, mientras que los proveedores de servicios jurídicos alternativos (PSA) gestionan grandes volúmenes de documentos y procesos. Las organizaciones de la sociedad civil y las ONG amplían los litigios estratégicos en el marco de mecanismos de reparación colectiva, que aprovechan los modelos de financiación y la coordinación procesal transfronteriza. Los segmentos de asistencia jurídica gratuita siguen bajo presión debido a las limitaciones fiscales y la acumulación de casos en los tribunales, a pesar de las iniciativas de acceso digital en varias jurisdicciones. Estas diferencias entre los usuarios finales asignan los servicios de mayor calidad a las grandes empresas, mientras que la tecnología reconfigura la elasticidad de la demanda entre los grupos de clientes más pequeños dentro del mercado europeo de servicios jurídicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El derecho laboral se acelera a medida que la digitalización de la fuerza laboral transforma la práctica.
El Derecho Corporativo, Financiero y Comercial mantuvo la mayor cuota de aplicación en un 35.14 % en 2025, impulsado por las fusiones y adquisiciones transfronterizas, el gobierno corporativo, las normas de valores y la regulación bancaria, mientras que los nuevos regímenes de IED amplían las revisiones obligatorias que afectan la estructuración de acuerdos en todo el mercado europeo de servicios legales. El Derecho Laboral es la práctica de más rápido crecimiento con una CAGR del 8.92 % a medida que los empleadores se adaptan a los procesos de RRHH con soporte de IA, el trabajo remoto e híbrido y las normas en evolución para la gestión algorítmica y de plataformas laborales. Los sistemas de IA utilizados para la contratación, la evaluación del desempeño y la asignación se encuentran en categorías de alto riesgo que requieren una evaluación de conformidad y supervisión humana, lo que impulsa la demanda de asesoramiento para empleadores globales. Los procedimientos en las principales jurisdicciones aceleran los conflictos laborales colectivos e influyen en las estrategias de resolución para grandes cohortes bajo mecanismos representativos [3] BEUC, “From Collective Harm to Redress,” BEUC, beuc.eu . La identidad digital, las firmas electrónicas transfronterizas y los registros electrónicos reducen la fricción para los procesos de la fuerza laboral, lo que aumenta la dependencia de la verificación segura de la identidad y la documentación estandarizada. El mercado europeo de servicios jurídicos sigue virando hacia el asesoramiento en la intersección de la tecnología, la normativa laboral y la gobernanza de datos.
Las indemnizaciones por lesiones personales muestran una demanda constante, aunque se ven influenciadas por los mecanismos de resolución alternativa de conflictos (ADR) y las tarifas fijas en algunas jurisdicciones, mientras que las nuevas teorías de responsabilidad en torno a los sistemas autónomos y la salud digital plantean nuevas cuestiones sobre la cobertura y la causalidad. Las transacciones inmobiliarias siguen siendo sensibles a los ciclos de tarifas y las restricciones de balance, lo que modera los volúmenes incluso con el avance de la notarización y la transmisión de la propiedad bajo el eIDAS 2.0. Los servicios de testamentos, fideicomisos y sucesiones se benefician de las tendencias demográficas y la planificación ampliada de activos digitales, lo que requiere actualizaciones de los instrumentos fiduciarios y los acuerdos de custodia. El derecho de familia incorpora la resolución de disputas en línea para asuntos no contenciosos con el fin de reducir la congestión judicial y agilizar los resultados cuando el litigio es innecesario. La capacidad del derecho penal refleja las limitaciones de recursos en la defensa pública en algunas regiones, mientras que la aplicación de la ley en materia de delitos económicos y los incidentes cibernéticos mantienen la demanda de abogados con experiencia en pruebas forenses y transfronterizas en virtud de los nuevos instrumentos de cooperación. Otras aplicaciones, como la inmigración, las disputas de propiedad intelectual y los litigios ambientales, se benefician de los modelos de reparación colectiva y del Tribunal Unificado de Patentes, que amplía las opciones procesales y jurisdiccionales en todo el mercado europeo de servicios jurídicos.
Por servicio: Los servicios de investigación y asistencia jurídica experimentan un auge en medio de la automatización y el crecimiento de los proveedores de servicios legales alternativos (ALSP).
La representación capturó la mayor parte con un 44.36 % en 2025 en defensa en tribunales, arbitraje y procedimientos regulatorios, respaldada por la consolidación de disputas de patentes en el Tribunal Unificado de Patentes y el papel continuo de audiencias de alto valor en Alemania, Países Bajos, Francia e Italia dentro del mercado europeo de servicios legales. Los incentivos de acuerdo en sistemas colectivos y el uso de ADR dan forma a las trayectorias de los casos, pero la representación premium sigue siendo fundamental cuando las medidas cautelares, los precedentes y la estrategia multiforo determinan los resultados empresariales. Asesoría y Consultoría, con una participación del 28.7 % y un crecimiento constante, se ve impulsada por la interpretación regulatoria continua en relación con las obligaciones de la Ley de IA, las cuestiones de interfaz del RGPD y las normas de resiliencia digital específicas del sector. Las empresas construyen modelos de cumplimiento continuo a través de auditorías y actualizaciones de estándares técnicos, que requieren asesoramiento programático sostenido. Los Servicios de Investigación y Soporte Legal, aunque con una base más pequeña, están registrando el crecimiento más rápido con un CAGR del 10.74 % a medida que las empresas adoptan el análisis de documentos habilitado por IA, aceleradores de redacción y entrega escalable a través de ALSP. Estos cambios trasladan los flujos de trabajo de investigación y preproducción a servicios gestionados, mientras que las firmas líderes conservan la estrategia inicial y la representación en el mercado europeo de servicios jurídicos.
Los servicios notariales y las funciones de certificación formal se modernizan mediante eIDAS 2.0 y la Cartera Digital de la UE, que admite la verificación remota de identidad y las firmas electrónicas transfronterizas, lo que reduce las fricciones en los flujos de trabajo corporativos y patrimoniales. El crecimiento de la resolución colectiva de litigios impulsa las capacidades de administración y distribución de reclamaciones especializadas, a menudo proporcionadas por administradores externos en lugar de personal interno de la firma. La externalización de procesos legales a ubicaciones europeas rentables permite ajustar la plantilla para tareas con gran cantidad de documentos, mientras que los investigadores sénior se centran en memorandos complejos e informes para los equipos de atención al cliente. La inversión en tecnología combina modelos de desarrollo propio, compra y colaboración, a medida que las firmas equilibran la seguridad, la usabilidad y el tiempo de obtención de valor para los sistemas de flujo de trabajo y gestión del conocimiento. Los clientes recompensan a los proveedores que ofrecen previsibilidad mediante paneles de control, cumplimiento del presupuesto y bases de conocimiento bien gestionadas. Esta dinámica desplaza la cuota de mercado hacia las tareas de soporte automatizadas, al tiempo que refuerza la demanda de asesoramiento y representación especializados en el mercado europeo de servicios jurídicos.
Por modalidad de entrega: Los modelos totalmente digitales están transformando la prestación de servicios tradicionales presenciales.
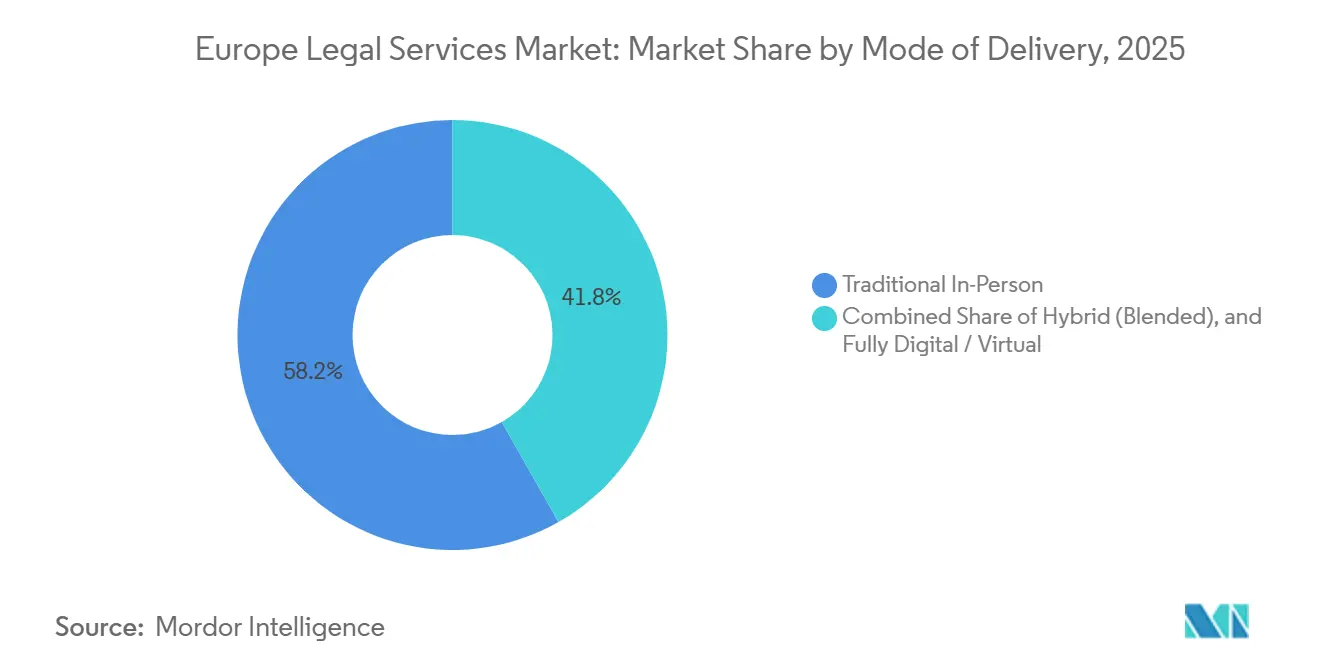
La prestación de servicios legales presenciales tradicionales representó el 58.21 % del mercado en 2025, impulsada por acuerdos complejos, necesidades de representación legal y compromisos a nivel directivo donde la presencia física y la práctica en sala son decisivas en todo el mercado europeo de servicios legales. La prestación de servicios virtuales se acelera a medida que los tribunales y organismos adoptan las audiencias por videoconferencia, la presentación electrónica de documentos y la notificación digital de procesos, lo que aumenta el alcance de los compromisos remotos en asuntos civiles y comerciales. La prestación de servicios totalmente digitales o virtuales se expande a una tasa de crecimiento anual compuesta (TCAC) del 11.48 %, gracias a los programas de Justicia Digital y a los mecanismos simplificados de identificación y notarización que estandarizan las formalidades legales transfronterizas. Los modelos híbridos combinan la revisión e investigación remota de documentos con eventos presenciales selectivos, como declaraciones y audiencias, para optimizar los recursos y la comodidad del cliente. Los patrones de trabajo se estabilizan en torno a acuerdos flexibles para abogados y personal, mientras que las firmas invierten en la gestión de casos y la seguridad en la nube para salvaguardar la confidencialidad y la integridad. Estos cambios en el modo de prestación de servicios influyen en los precios, la dotación de personal y la estrategia de litigios, beneficiando a los proveedores que pueden coordinar de forma consistente operaciones tanto presenciales como virtuales en el mercado europeo de servicios legales.
La experiencia muestra que la adopción puede retrasarse cuando los usuarios enfrentan lagunas de capacitación o interfaces complejas, lo que subraya la importancia del diseño y la gestión del cambio para litigantes, abogados y personal judicial. Las jurisdicciones que integran herramientas de presentación con sistemas de gestión de práctica y hacen cumplir presentaciones estandarizadas logran ciclos de resolución más rápidos y mejores datos para el seguimiento del desempeño. Las inversiones en infraestructura de video generan ahorros de costos y una mayor participación para usuarios rurales y con movilidad reducida, por ejemplo, un programa de USD 8.9 millones que generó USD 2.4 millones en ahorros anuales en una iniciativa de la UE [4] Comisión Europea, “Comunicación sobre Justicia Digital@2030”, Comisión Europea, commission.europa.eu . Las firmas que configuran flujos de trabajo basados en navegador y colaboración cifrada mejoran la incorporación de clientes y el compromiso de los asociados, lo que ayuda a la retención en un mercado de talento limitado. La escala del proceso digital requiere objetivos equilibrados de rendimiento y equidad con salvaguardias procesales que evolucionan junto con las nuevas herramientas. Estas realidades operativas dan forma a la curva de adopción e impulsan la mejora continua en todo el mercado europeo de servicios legales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de firma: Los grandes bufetes de abogados consolidan su cuota de mercado mediante la tecnología y la especialización.
Los grandes bufetes de abogados controlaron una cuota del 55.17 % en 2025 y están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.16 % hasta 2031, impulsados por su capacidad para invertir en plataformas de automatización de documentos, análisis y gestión de casos, además de la amplia experiencia para gestionar mandatos transfronterizos en todo el mercado europeo de servicios jurídicos. Los bufetes del Magic Circle y las principales firmas globales siguen obteniendo contratos de alto valor donde los equipos multidisciplinares y la conectividad global marcan la diferencia en mandatos complejos. Los bufetes medianos especializados en áreas como litigios ante el Tribunal Unificado de Patentes, cumplimiento normativo en IA y recursos colectivos se mantienen competitivos en nichos que premian el profundo conocimiento técnico. Las pymes con un enfoque generalista se enfrentan a la presión de las tarifas a medida que los paneles se consolidan y los proveedores de servicios legales alternativos (ALSP) captan flujos de trabajo con gran cantidad de documentos, lo que conduce a la selección de socios y a los servicios gestionados. La adopción de la IA por parte de los bufetes pequeños está aumentando, lo que reduce la brecha de eficiencia y respalda las ofertas de tarifa fija en tipos de trabajo definidos. Esta dinámica favorece a los proveedores que combinan la especialización con la madurez de los procesos en todo el mercado europeo de servicios jurídicos.
La tecnología está integrada en la fijación de precios y la prestación de servicios, ya que los clientes exigen certeza presupuestaria y visibilidad en tiempo real del progreso y el riesgo de los asuntos, lo que impulsa a las firmas a operacionalizar métricas y paneles de control. Las firmas líderes destinan una parte definida de sus ingresos a la innovación y la formación en revisión asistida por IA, inteligencia contractual y sistemas de conocimiento que aceleran la producción y reducen la variabilidad. Las métricas de eficiencia muestran una menor dedicación de horas de abogado para la debida diligencia estandarizada y una respuesta más rápida en tareas con gran cantidad de documentos cuando los equipos combinan la automatización con manuales de procedimientos. Las estrategias de talento hacen hincapié en el desarrollo estructurado, las asignaciones internacionales y la exposición a asuntos complejos para atraer y retener a recién graduados en mercados competitivos. La contratación de personal externo y la flexibilidad en la dotación de personal complementan la capacidad para los picos de carga y cubren las carencias de habilidades en áreas como la ingeniería de privacidad de datos y la respuesta a incidentes cibernéticos. A medida que aumenta la complejidad regulatoria, la certificación y la formación avanzada en gobernanza de IA, ciberseguridad e informes ESG se convierten en parte del posicionamiento competitivo en todo el mercado europeo de servicios legales.
Análisis geográfico
United Kingdom Legal Services Market
El Reino Unido ostentaba una cuota del 34.62 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.04 % hasta 2031, a medida que Londres mantiene su papel en disputas y transacciones internacionales, mientras que la actividad de acciones colectivas aumenta en el Tribunal de Apelación de la Competencia. Las exportaciones de servicios jurídicos del Reino Unido contribuyeron con ingresos en divisas estimados en 9.0 millones de dólares, reforzando el alcance transfronterizo de Londres para asuntos complejos en el mercado europeo de servicios jurídicos. Los enfoques divergentes de la UE sobre los mercados digitales y la gobernanza de la IA crean regímenes de cumplimiento paralelos para las multinacionales y un flujo de asesoramiento distinto centrado en Londres. Las reclamaciones de competencia con opción de exclusión en el CAT aumentan la exposición de las plataformas e intermediarios, al tiempo que establecen parámetros procesales que influyen en el diseño de las reclamaciones de la UE. Esta combinación de exportaciones y litigios nacionales complejos mantiene a los proveedores del Reino Unido en el centro del asesoramiento de alto valor para las multinacionales que operan bajo regímenes duales.
Germany Legal Services Market
Alemania representa una parte significativa de los ingresos y registra un crecimiento constante, ya que las divisiones locales más activas del Tribunal Unificado de Patentes se ubican en ciudades alemanas, atrayendo litigios de tecnología y ciencias de la vida que requieren medidas preliminares rápidas. Las acciones representativas en virtud de la Ley de Aplicación de los Derechos del Consumidor introducen nuevas vías para los demandantes, tanto consumidores como pequeñas empresas, lo que estimula la defensa y la estrategia procesal. El Tribunal Federal de Justicia ha utilizado mecanismos de casos líderes que aumentan la previsibilidad en litigios masivos, incluyendo un estándar de suma global de 111 USD para ciertos daños derivados de la extracción de datos, lo que orienta las posturas de la defensa y las opciones de acuerdo. Las inversiones en digitalización judicial demuestran mejoras en la tramitación de demandas y apelaciones masivas, lo que afecta los plazos de los litigios y la planificación de recursos para los abogados. El papel de Alemania en la automatización industrial y las finanzas también concentra el asesoramiento en torno a los controles de la Ley de IA, la resiliencia operativa y la gobernanza de datos en el mercado europeo de servicios jurídicos.
Mercados europeos más amplios
Francia muestra una expansión constante tras la transposición de su Directiva sobre Acciones Representativas, que introduce un marco unificado para las acciones colectivas, disposiciones de adhesión tardía y un registro público para mayor transparencia. El asesoramiento en materia de sostenibilidad se mantiene activo para las grandes empresas, ya que los cambios en el ámbito de aplicación de la Directiva sobre la Responsabilidad por los Derechos Empresariales (CRDE) y la Directiva sobre la Responsabilidad por los Derechos Empresariales (RDDE) aún requieren un diseño de programas y estructuras de gobernanza sólidas para las empresas incluidas en su ámbito de aplicación. España avanza hacia la formalización de mecanismos colectivos a medida que progresa el proyecto de ley, lo que posiciona al mercado para un aumento de las demandas colectivas una vez que entre en vigor. Italia gana terreno como centro de patentes en ciencias de la vida a través de la División Central de Milán del Tribunal Unificado de Patentes (TUP), que impulsa los litigios de alto riesgo que a menudo requieren medidas cautelares y ejecución transfronteriza. La región del Benelux aprovecha la infraestructura digital avanzada y los regímenes de acciones colectivas consolidados para mantener un alto volumen de casos, mientras que La Haya sigue siendo una sede líder del TUP. Los países nórdicos hacen hincapié en la adopción digital y la innovación en tecnología jurídica tanto en el sector público como en el privado, lo que crea oportunidades para modelos de prestación de servicios virtuales escalables en el mercado europeo de servicios jurídicos. El resto de Europa se enfrenta a una capacidad judicial desigual y a una baja adopción de procesos digitales, lo que sugiere mejoras graduales a medida que los programas de Justicia Digital se extienden por los Estados miembros.
Panorama competitivo
El mercado europeo de servicios legales muestra una concentración moderada en la cúspide y una fragmentación en los niveles regionales, donde las firmas internacionales compiten con boutiques especializadas en mandatos de alto riesgo en los que las capacidades transfronterizas y la experiencia sectorial son cruciales. Las firmas del Magic Circle y las plataformas globales líderes se distinguen por su amplia experiencia en diversas prácticas y sus relaciones institucionales, que sustentan proyectos de alta calidad en las áreas corporativa, regulatoria y de litigios. La estrategia se centra en el asesoramiento multidisciplinario para el cumplimiento de la Ley de IA y la gobernanza digital, las operaciones legales y los programas integrados para datos, ciberseguridad y riesgos de terceros. Las firmas implementan la tecnología como un componente central de su posicionamiento, incluyendo la redacción, el análisis y los sistemas de conocimiento habilitados por IA, que garantizan plazos predecibles y el cumplimiento del presupuesto. Entre las oportunidades sin explotar se encuentran los litigios ante el Tribunal Unificado de Patentes, la defensa colectiva y la arquitectura de acuerdos, así como los programas de diligencia debida ESG. El mercado europeo de servicios legales premia a los proveedores que combinan el conocimiento del sector, el dominio de los procedimientos y la adopción de tecnología.
Los modelos de expansión e integración geográfica varían: algunas plataformas extienden su cobertura mediante estructuras de colaboración, mientras que las firmas de élite añaden capacidades específicas en centros selectos para captar trabajos de alta rentabilidad. Los proveedores de servicios legales alternativos (ALSP) integran abogados y expertos en procesos en los departamentos legales corporativos para optimizar la capacidad y los flujos de trabajo, lo que redirige las tareas de gran volumen de los modelos de apalancamiento tradicionales. Los bufetes de abogados que integran alianzas con ALSP y estructuras de servicios gestionados ofrecen soluciones escalables sin diluir el enfoque en el asesoramiento y la defensa de alta calidad. Los equipos de contratación de clientes evalúan cada vez más a los proveedores en función de la eficiencia demostrable, la transparencia de los datos y los resultados en tipos de trabajo definidos. Estos cambios impulsan la inversión en portales para clientes, plantillas de autoservicio y métricas que registran el tiempo de ciclo, el cumplimiento del presupuesto y la calidad. A medida que se expanden los programas regulatorios, las firmas invierten en acreditación y formación especializada para fortalecer su credibilidad en gobernanza de IA, ciberseguridad e informes de sostenibilidad.
Los equipos multidisciplinarios que combinan abogados, científicos de datos y analistas de políticas están creciendo para satisfacer necesidades de asesoramiento complejas donde la interpretación legal depende de arquitecturas técnicas y controles operativos. La ingeniería del conocimiento y los manuales estandarizados mejoran la repetibilidad y reducen la variabilidad sin sacrificar la sutileza en programas complejos. Los proveedores que coordinan equipos multidisciplinarios y la entrega basada en plataformas lideran las soluciones a nivel de sistema para la auditabilidad de la IA, los controles de datos y el rendimiento de la sostenibilidad. Las firmas que se quedan atrás en la adopción de tecnología o no pueden demostrar valor más allá de la facturación por hora corren el riesgo de quedar excluidas de paneles y proyectos estratégicos. El mercado europeo de servicios legales valora cada vez más la entrega transparente, la competencia tecnológica y el desarrollo continuo de capacidades junto con el criterio legal. Esta dinámica competitiva alinea las decisiones de inversión con los resultados del cliente y el rendimiento medible en todos los asuntos y carteras.
Líderes de la industria de servicios jurídicos en Europa
Freshfields Bruckhaus Deringer LLP
Clifford Oportunidad LLP
Allen Overy Shearman Sterling LLP
Linklaters LLP
DLA Piper
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Se publica la versión revisada del Reglamento de la UE sobre el control de la inversión extranjera directa (IED), que amplía la inclusión de sectores sensibles, lo que aumenta el volumen de notificaciones y la complejidad del asesoramiento transfronterizo.
- Enero de 2026: El Tribunal Unificado de Patentes superó los 880 casos presentados desde su creación, reafirmando su papel central en las disputas europeas sobre patentes.
- Diciembre de 2025: La Comisión Europea impuso una multa de 133.2 millones de dólares a Platform X en virtud de la Ley de Servicios Digitales por infracciones en materia de transparencia, lo que indica una aplicación activa de la ley.
- Noviembre de 2025: Luxemburgo completó la transposición de la Directiva de la UE sobre acciones representativas, añadiendo procedimientos de recurso colectivo centrados en la protección del consumidor.
Alcance y metodología
Los servicios legales incluyen asesoramiento legal, asistencia, representación, actividades notariales y servicios relacionados con la investigación. Los bufetes de abogados operan como células legales para grandes firmas corporativas y ofrecen servicios a individuos.
El mercado de servicios jurídicos de Europa está segmentado por tamaño, sector y servicios. Por tamaño, el mercado se subsegmenta en grandes despachos de abogados y despachos de abogados pymes. Por sectores, el mercado se subsegmenta en penal, laboral/industrial, familiar, tributario, mercantil y otros, y por servicios, el mercado se subsegmenta en representación, asesoramiento, actividades notariales e investigación. El informe ofrece el tamaño del mercado y previsiones para el mercado europeo de servicios jurídicos en valor (USD) para todos los segmentos anteriores.
| Consumidores de asistencia legal |
| Consumidores Privados |
| PYME |
| Organizaciones benéficas y ONG |
| Las grandes empresas |
| Gobierno y sector público |
| Derecho Corporativo, Financiero y Comercial |
| los casos de lesiones |
| Propiedad Comercial y Residencial |
| Testamentos, Fideicomisos y Sucesiones |
| Derecho Civil |
| Derecho Laboral |
| Derecho Penal |
| Otras aplicaciones |
| Representación |
| Asesoría y Consultoría |
| Servicios Notariales |
| Servicios de investigación y apoyo jurídico |
| Tradicional en persona |
| Híbrido (Mezclado) |
| Totalmente digital/virtual |
| Grandes despachos de abogados |
| Bufetes de abogados Pymes |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| Benelux (Bélgica, Países Bajos y Luxemburgo) |
| Países nórdicos (Suecia, Noruega, Dinamarca, Finlandia e Islandia) |
| El resto de Europa |
| Por usuario final | Consumidores de asistencia legal |
| Consumidores Privados | |
| PYME | |
| Organizaciones benéficas y ONG | |
| Las grandes empresas | |
| Gobierno y sector público | |
| por Aplicación | Derecho Corporativo, Financiero y Comercial |
| los casos de lesiones | |
| Propiedad Comercial y Residencial | |
| Testamentos, Fideicomisos y Sucesiones | |
| Derecho Civil | |
| Derecho Laboral | |
| Derecho Penal | |
| Otras aplicaciones | |
| Por servicio | Representación |
| Asesoría y Consultoría | |
| Servicios Notariales | |
| Servicios de investigación y apoyo jurídico | |
| Por modo de entrega | Tradicional en persona |
| Híbrido (Mezclado) | |
| Totalmente digital/virtual | |
| Por tamaño de empresa | Grandes despachos de abogados |
| Bufetes de abogados Pymes | |
| Por país | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| Benelux (Bélgica, Países Bajos y Luxemburgo) | |
| Países nórdicos (Suecia, Noruega, Dinamarca, Finlandia e Islandia) | |
| El resto de Europa |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado europeo de servicios jurídicos hasta 2031?
El mercado europeo de servicios jurídicos alcanzará los 267.50 millones de dólares en 2026 y se prevé que llegue a los 321.29 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 3.73 %.
¿Qué segmento de clientes genera la mayor demanda en Europa?
Las grandes empresas lideran con una cuota del 41.28% y también son las que crecen más rápidamente, con una tasa de crecimiento anual compuesta del 7.83%, debido a la expansión de los programas regulatorios de la UE que requieren un cumplimiento constante y apoyo en las investigaciones.
¿Qué áreas de práctica profesional están creciendo más rápidamente en Europa?
El Derecho Laboral registra el crecimiento más rápido con una tasa de crecimiento anual compuesta (CAGR) del 8.92%, mientras que el Derecho Corporativo, Financiero y Comercial sigue siendo el de mayor cuota de mercado dentro del sector de servicios jurídicos en Europa.
¿Cómo está cambiando la prestación de servicios en Europa?
El trabajo presencial tradicional sigue liderando en cuota de mercado, pero la prestación de servicios totalmente digitales o virtuales se está expandiendo a una tasa de crecimiento anual compuesta del 11.48 % debido a la digitalización de los tribunales, la presentación electrónica de documentos y la identidad digital segura.
¿Qué factores influyen más en los litigios transfronterizos en Europa?
El Tribunal Unificado de Patentes centraliza las disputas de patentes de gran importancia en varias divisiones, mientras que los regímenes de reparación colectiva amplían las demandas masivas y las estrategias de conciliación.
¿Cómo se diferencian los despachos de abogados en el mercado europeo de servicios jurídicos?
Las firmas líderes invierten en investigación basada en inteligencia artificial, análisis de casos y equipos multidisciplinarios para ofrecer resultados predecibles, mientras que las prácticas especializadas se centran en la UPC y los mandatos de reparación colectiva.


