

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
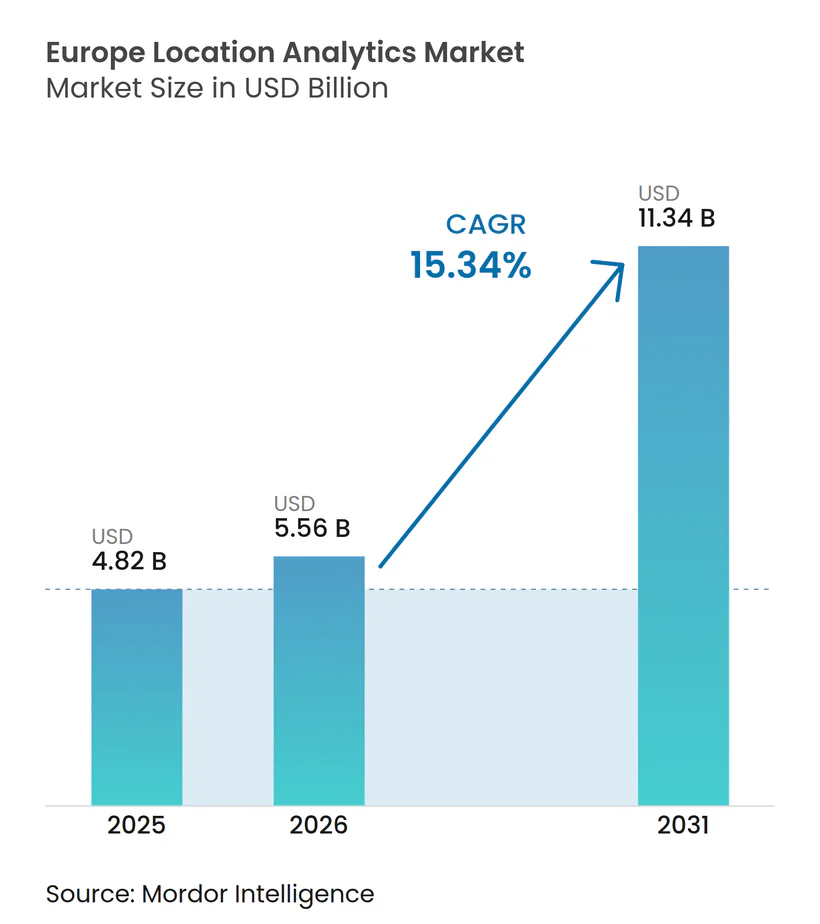
| Tamaño del mercado (2026) | USD 5.56 mil millones |
| Tamaño del mercado (2031) | USD 11.34 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.34% CAGR |
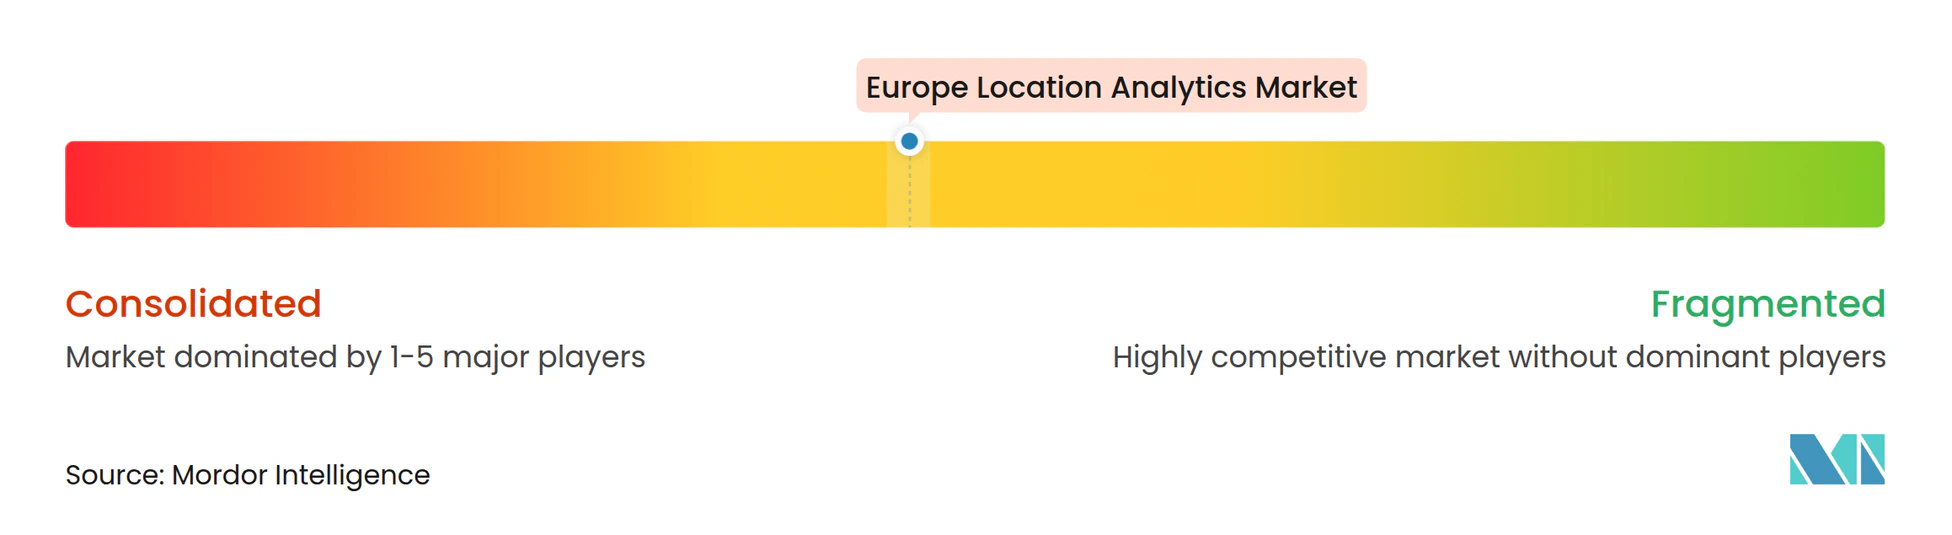
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de análisis de localización por Mordor Intelligence
El mercado europeo de análisis de ubicación alcanzó un valor de 4.82 millones de dólares en 2025 y se estima que crecerá de 5.56 millones de dólares en 2026 a 11.34 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 15.34% durante el período de pronóstico (2026-2031). El impulso fundamental proviene de los despliegues nacionales de redes 5G independientes que reducen la latencia inalámbrica a menos de 10 milisegundos, una aplicación más estricta del RGPD que favorece las pilas geoespaciales locales para la soberanía de los datos, y más de 100 proyectos de ciudades gemelas digitales respaldados por la iniciativa Citiverse. La intensificación de la adopción de la nube, la ampliación de la fusión de sensores en el sector minorista y una creciente ola de fondos para la digitalización de hospitales continúan expandiendo la presencia del mercado europeo de análisis de ubicación. Mientras tanto, los modelos de consumo basados en API de los proveedores de servicios en la nube agilizan la obtención de valor para los nuevos participantes, mientras que el análisis de datos en el borde, que prioriza la privacidad, abre nuevas vías de ingresos en logística, atención médica y seguridad pública. Se está produciendo una consolidación a medida que las empresas ya establecidas adquieren proveedores especializados en posicionamiento en interiores, en respuesta a la preferencia empresarial por ofertas híbridas integradas para interiores y exteriores.
Conclusiones clave del informe
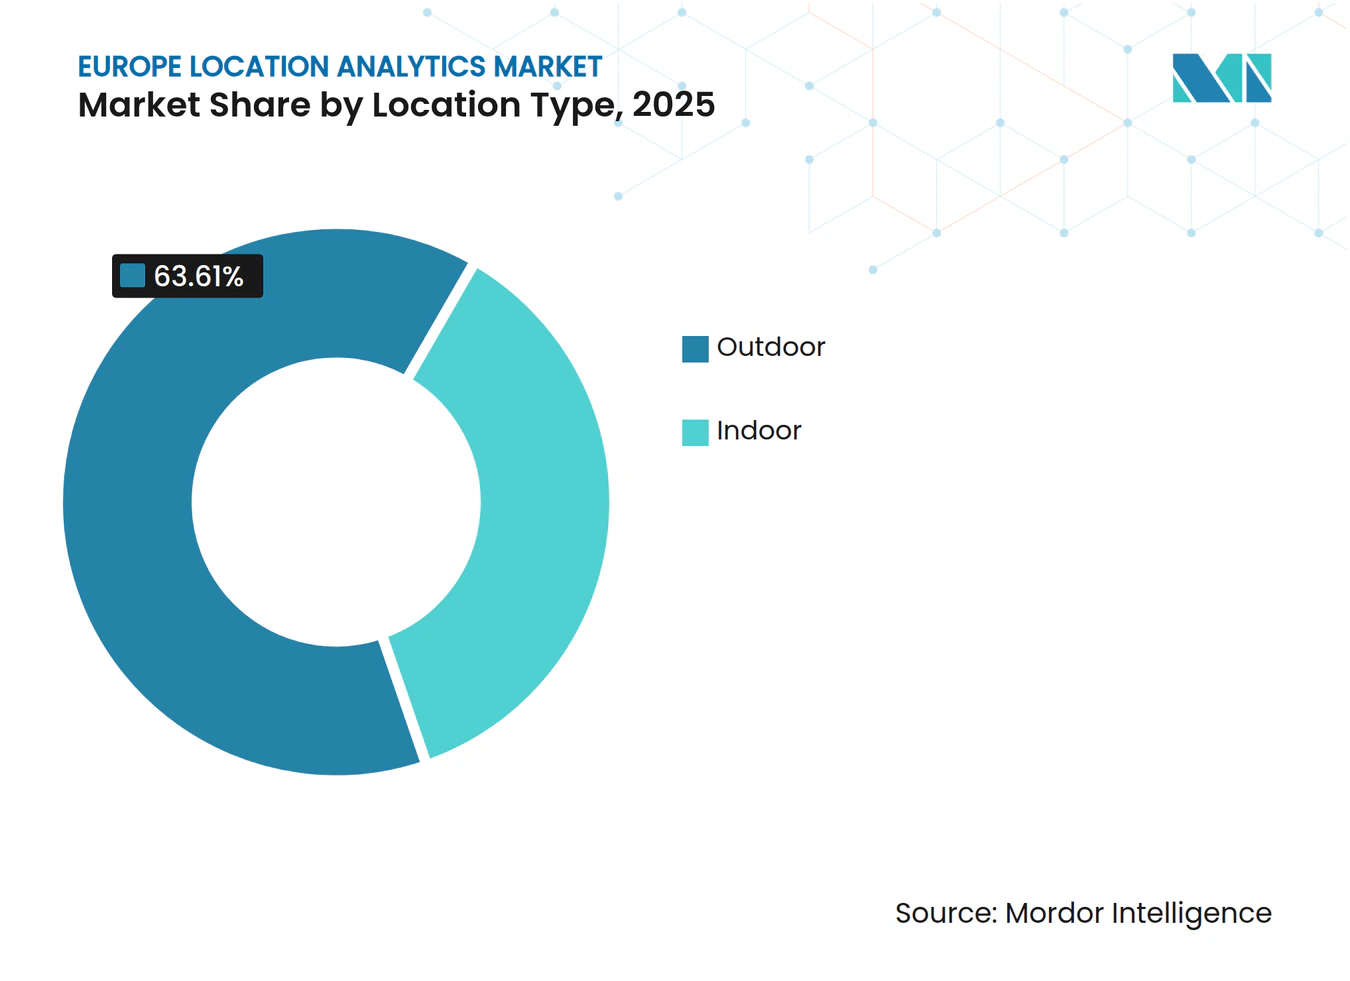
- Por tipo de ubicación, los análisis de exteriores controlaron el 63.61 % de la cuota de mercado de análisis de ubicación de Europa en 2025, mientras que se prevé que los sistemas de interiores registren una CAGR del 15.52 % hasta 2031.
- Por implementación, las plataformas en la nube representaron el 57.12 % de la participación de mercado de análisis de ubicación de Europa en 2025 y se prevé que crezcan a una CAGR del 16.1 % hasta 2031.
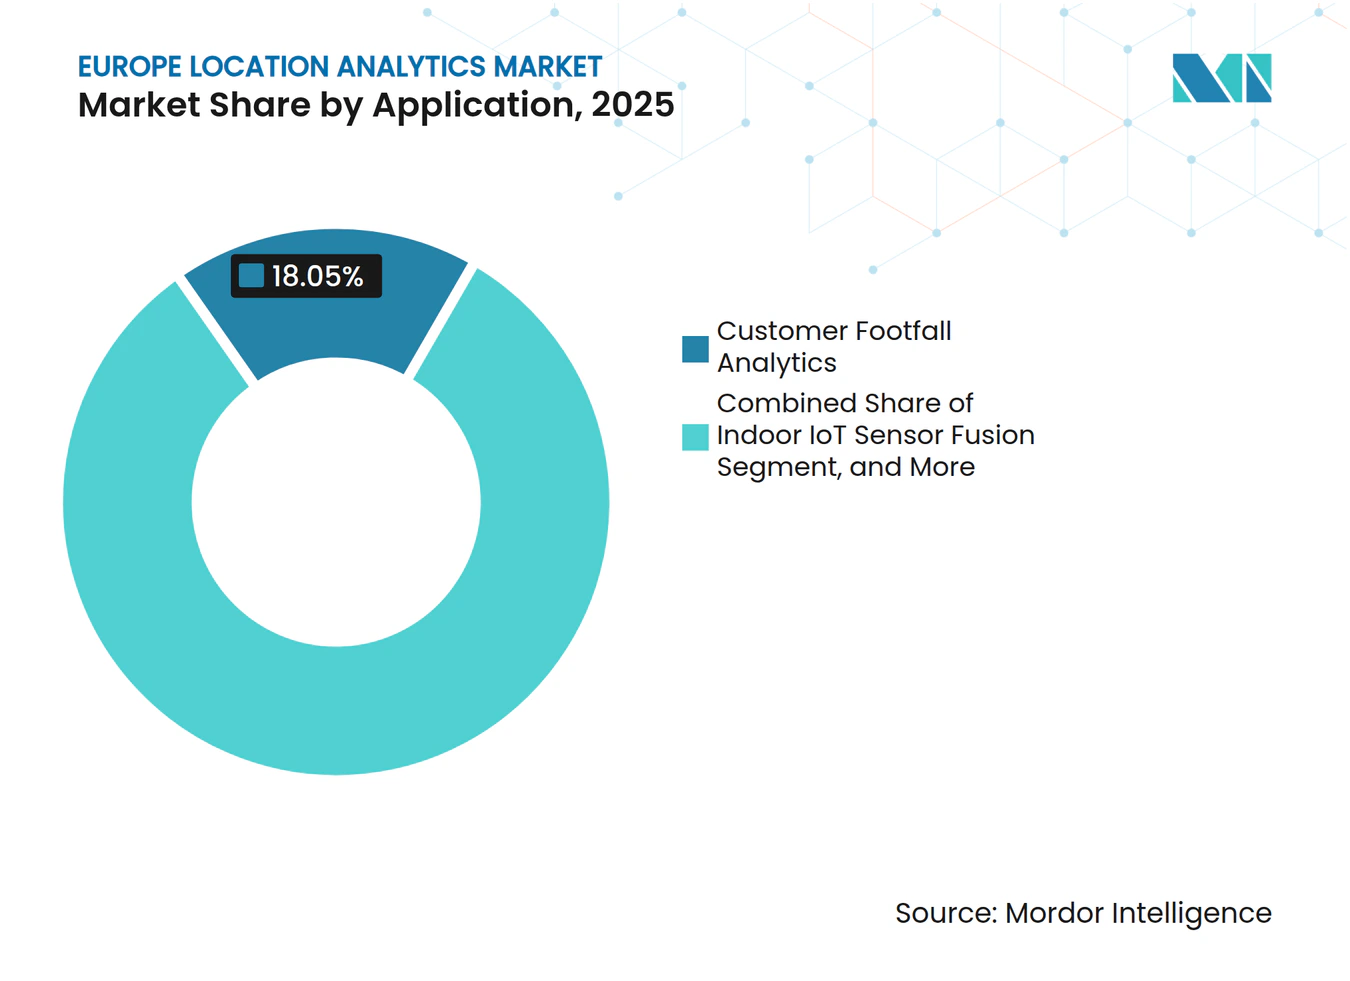
- Por aplicación, el análisis del tráfico de clientes capturó el 18.05 % de los ingresos en 2025, mientras que se proyecta que la fusión de sensores de IoT en interiores se expandirá a una CAGR del 15.6 % hasta 2031.
- Por usuario final, el comercio minorista representó el 23.20 % del gasto en 2025, y se proyecta que la atención médica alcance una CAGR del 16.85 % durante 2026-2031.
- Por países, Alemania representó el 14.25% de los ingresos regionales en 2025, pero se espera que el Reino Unido avance más rápido, con una CAGR del 15.95%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de análisis de ubicación en Europa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de soluciones de gestión de flotas en tiempo real | + 2.8% | Alemania, Francia, Países Bajos, centros nórdicos | Mediano plazo (2-4 años) |
| Implementación acelerada de 5G que permite análisis hiperlocales | + 3.2% | Núcleos urbanos de Alemania, Reino Unido y Francia | Corto plazo (≤ 2 años) |
| Integración de la IA geoespacial en las operaciones de seguridad pública | + 2.1% | Reino Unido, Francia, España | Mediano plazo (2-4 años) |
| Mandatos para los portales de datos abiertos de las ciudades inteligentes | + 1.9% | Alemania, Países Bajos, zona nórdica | Largo plazo (≥ 4 años) |
| Crecimiento de los proyectos de infraestructura de gemelos digitales | + 2.4% | España, Francia, Bélgica, Alemania | Mediano plazo (2-4 años) |
| Aumento de la fusión de sensores IoT en interiores para el comercio minorista | + 2.3% | Reino Unido, Alemania, Francia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de soluciones de gestión de flotas en tiempo real
Los transportistas logísticos están integrando análisis geoespaciales en sus plataformas telemáticas para reducir los kilómetros recorridos en vacío y cumplir con los requisitos de alcance 3 de la Directiva de Informes de Sostenibilidad Corporativa. DHL destinó 2000 millones de euros (2330 millones de dólares) a flotas europeas de vehículos eléctricos en 2024, combinando las puertas de enlace periféricas con información sobre tráfico, meteorología y densidad de volumen para reducir la variabilidad de ruta en un 12 %. El motor predictivo de tiempo estimado de llegada (ETA) de Maersk redujo el tiempo de permanencia en el centro de distribución en un 12 % en el primer semestre de 2024 mediante la aplicación de inteligencia artificial de localización a las transferencias entre ferrocarriles y puertos. DB Cargo ha adoptado el geofencing automatizado, que reduce los cruces fronterizos en 18 minutos por envío, acelerando así el despacho de aduanas. El software de flotas ahora integra el análisis de ubicación con el mantenimiento predictivo, vinculando los perfiles de elevación y la calidad de la carretera con las previsiones de desgaste parcial que previenen averías.
Implementación acelerada de 5G que permite análisis hiperlocales
El 5G autónomo con segmentación de red garantiza una latencia inferior a 10 ms, lo que facilita la navegación con realidad aumentada y el uso de carretillas elevadoras autónomas en almacenes. Vodafone Alemania alcanzó una cobertura del 90 % de la población a mediados de 2024, lo que permitió el uso de redes 5G privadas con posicionamiento en interiores con precisión centimétrica. Orange Francia extendió el 5G al 75 % de la población a finales de 2024 para impulsar mapas de calor de densidad de multitudes en tiempo real para minoristas. La Década Digital de la UE aspira a una cobertura 5G del 75 % para 2030, lo que permitirá la formación de haces de ondas milimétricas en aeropuertos y estadios. Deutsche Telekom y TRUMPF alcanzaron una precisión de 30 cm en fábricas con tecnología UWB, lo que demuestra cómo la computación en el borde 5G puede localizar el inventario en curso sin depender de núcleos en la nube.
Integración de la IA geoespacial en las operaciones de seguridad pública
Las agencias de emergencia europeas ahora combinan fuentes de localización móvil avanzadas con IA geoespacial. NHS England incorporó el enrutamiento espacial en su línea de ayuda 111 en 2024, reduciendo los tiempos de espera promedio de las llamadas en un 14 % al enviar a los pacientes al sitio más cercano con camas disponibles. Copernicus emitió mapas de daños por incendios forestales para Portugal dentro de las seis horas del paso del satélite, guiando el envío de aeronaves. [1] Copernicus Emergency Management Service, “Portugal Wildfires 2024 Rapid Mapping”, emergency.copernicus.eu Francia puso a prueba la IA de patrones delictivos que alinea la geometría de las calles y la iluminación con el despliegue de patrullas, mientras que las nuevas reglas de la Ley de IA de la UE requieren supervisión humana para la identificación biométrica en vivo, moderando la velocidad de implementación. Las agencias de inundaciones holandesas y belgas fusionaron medidores de mareas, radar y capas de elevación para emitir alertas de evacuación 12 horas antes que los modelos basados en reglas.
Mandatos para los portales de datos abiertos de las ciudades inteligentes
Más de 100 ciudades lanzarán gemelos interoperables bajo el programa Citiverse, con un presupuesto de 80 millones de euros (93.31 millones de dólares), para 2026, estandarizando las capas GeoJSON y CityGML. El gemelo de Madrid para 2024 modela el tráfico, los edificios y la energía para cuantificar el impacto de las emisiones de carbono derivadas de los cambios de zonificación. El portal de Barcelona transmite la información GPS de los camiones de basura cada 30 segundos, lo que permite el uso de aplicaciones de rutas de terceros que reducen el consumo de combustible en un 8 %. Bruselas exige metadatos geoespaciales con cada nuevo archivo de obras públicas a partir de 2025, lo que garantiza la actualización continua de los conjuntos de datos. Los estándares abiertos reducen la dependencia de los proveedores, lo que obliga a estos a competir en la profundidad de los análisis en lugar del acceso a los datos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisitos estrictos de consentimiento de ubicación del RGPD | -2.6% | Paneuropeo, más estricto en Alemania, Francia y Bélgica | Corto plazo (≤ 2 años) |
| Ciclos de contratación desfragmentados de los gobiernos locales | -1.4% | Europa del Sur y del Este | Largo plazo (≥ 4 años) |
| Aumento del costo de las licencias para imágenes satelitales de alta resolución | -0.9% | Reino Unido, Alemania, Francia | Mediano plazo (2-4 años) |
| Disponibilidad limitada de talento calificado en geo-IA | -1.7% | Alemania, Reino Unido, Países Bajos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos estrictos de consentimiento de ubicación del RGPD
El Comité Europeo de Protección de Datos aclaró en 2024 que el seguimiento de las direcciones MAC de Wi-Fi y BLE se considera información personal, lo que obliga a los minoristas a implementar banners de consentimiento que reducen las tasas de aceptación entre un 30 % y un 40 % por debajo de las regiones de exclusión voluntaria. La BSI alemana insta al procesamiento en el dispositivo y a la privacidad diferencial para frenar las transferencias en la nube. Bélgica multó a un proveedor de balizas con 250 000 EUR (291 596,25 USD) por falta de consentimiento explícito, lo que desencadenó auditorías sectoriales. Los costes de cumplimiento afectan con mayor dureza a las pymes, desviando los contratos hacia grandes plataformas con competencia legal, pero también impulsando la demanda de implementaciones locales que eviten las transferencias transfronterizas señaladas por la sentencia Schrems II.
Ciclos de contratación desfragmentados de los gobiernos locales
Los proveedores se enfrentan a 27 códigos de contratación pública. El umbral de 500,000 euros (583192.50 dólares) para la evaluación ambiental en España añade seis meses a las grandes licitaciones conjuntas. Italia reserva el 30 % del valor del contrato para las pymes, lo que fragmenta los proyectos en múltiples subcontratos que dificultan la integración. Polonia exige auditorías cibernéticas nacionales, no ISO, lo que duplica el esfuerzo de los proveedores. La certificación mutua prevista en virtud de la Ley de Servicios Digitales aún tardará años en llegar, por lo que la fragmentación a corto plazo sigue frenando el ritmo de las ventas. [2] Comisión Europea, «Objetivos de la Década Digital», digital-strategy.ec.europa.eu
Análisis de segmento
Por tipo de ubicación: el posicionamiento en interiores mejora en los mandatos de venta minorista y atención médica
La analítica de interiores registró una previsión de CAGR del 15.52 % entre 2026 y 2031, eclipsando a los sistemas de exteriores, que aún representaban el 63.61 % del gasto en 2025. Las etiquetas ambientales IoT de menos de USD 1 de Wiliot y la banda ultra ancha (UWB) con ángulo de llegada de 10 cm de Quuppa reducen las barreras del hardware e impulsan el mercado europeo de la analítica de ubicación hacia quirófanos, terminales y salas de hospital. Los compradores empresariales valoran el formato sin batería, que elimina las rondas mensuales de mantenimiento, mientras que los hospitales reducen la pérdida de equipos en un 18 %. El servicio de alta precisión Galileo y el GPS omnipresente hacen que la analítica de exteriores sea indispensable para el transporte público y la agricultura de precisión. Aun así, la adopción de la analítica de interiores se dispara a medida que los sistemas nacionales de salud y los minoristas convergen en modelos híbridos BLE-UWB.
Las puertas de enlace de borde traducen las señales interiores en menos de un segundo a paneles en la nube solo cuando el ancho de banda lo permite, cumpliendo con la minimización del RGPD. El piloto de UWB de 30 cm de Deutsche Telekom en fábricas con alta densidad de metal valida la robustez donde prevalece la multitrayectoria Wi-Fi. La banda ultraancha capta casos industriales de alto valor, mientras que el BLE domina el comercio minorista, sensible a los costes. En conjunto, estos factores multiplican los casos de uso abordables, reforzando el mercado europeo de análisis de ubicación a medida que aumenta la precisión en interiores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por implementación: las plataformas en la nube capturan modelos de consumo basados en API
La nube representó el 57.12 % del gasto en 2025 y se proyecta una tasa de crecimiento anual compuesta (TCAC) del 16.1 %, lo que refleja la integración de API en Azure, AWS y Fabric. Microsoft y TomTom ampliaron Orbis Maps en Azure hasta 2030, simplificando el licenciamiento y animando a los desarrolladores a adoptar la facturación basada en el consumo. Los ingresos de HERE en el tercer trimestre de 2024, de 428 millones de euros (499.21 millones de dólares estadounidenses), un aumento del 16 %, subrayan la migración desde entornos locales. Microsoft Fabric ha incorporado uniones espaciales a OneLake, lo que permite a los analistas de SQL ejecutar consultas de geofencing sin necesidad de instalaciones GIS.
El entorno local sigue siendo vital para la defensa, la banca y las infraestructuras críticas. La guía de externalización de la Autoridad Bancaria Europea anima a las instituciones financieras a mantener la geolocalización de sus clientes en nubes privadas. La colaboración de Esri con TomTom, en enero de 2025, canaliza el enrutamiento en la nube hacia ArcGIS, mientras que los conjuntos de datos se mantienen locales, lo que demuestra la tracción híbrida. A medida que los hiperescaladores absorben las operaciones espaciales rutinarias, los proveedores se orientan hacia simulaciones gemelas de valor añadido y capas de información basadas en IA, lo que mantiene la diferenciación dentro del mercado europeo de análisis de ubicación.
Por aplicación: Líder de análisis de pisadas, Sensor Fusion Accelerates
El análisis de afluencia de clientes representó el 18.05 % de los ingresos de 2025, ya que las cadenas buscan impulsar la conversión y reducir la plantilla. Sin embargo, se proyecta que la fusión de sensores alcance una tasa de crecimiento anual compuesta (TCAC) del 15.6 %, combinando BLE, Wi-Fi RTT y unidades inerciales para lograr una precisión de 1 m sin necesidad de nuevo cableado. Las etiquetas de Wiliot rastrean las unidades desde el muelle hasta el estante a nivel de SKU. Los hospitales implementan híbridos BLE-UWB para localizar bombas de infusión, lo que reduce los tiempos de búsqueda. Los servicios de urgencias municipales utilizan los mapas rápidos de Copernicus en seis horas, lo que demuestra cómo las imágenes en tiempo real mejoran la respuesta ante riesgos.
El seguimiento de activos se alinea con la disciplina de capital al reducir el inventario redundante, mientras que las geocercas de marketing enfrentan dificultades para aceptar solicitudes bajo el RGPD. Los urbanistas adoptan sistemas gemelos para evaluar las decisiones de zonificación en función de las emisiones. Estas tendencias consolidan nuevos flujos de datos y diversifican los ingresos por suscripción, consolidando la amplitud de aplicaciones en el mercado europeo de análisis de ubicación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: El sector sanitario supera al comercio minorista en financiación de digitalización
El sector minorista representó el 23.20 % del gasto en análisis de colas, permanencia y promociones en 2025. Se prevé que el tamaño del mercado europeo de análisis de ubicación para el sector sanitario alcance una tasa de crecimiento anual compuesta (TCAC) del 16.85 %, impulsado por la hoja de ruta digital del NHS England y el fondo hospitalario alemán de 4 millones de euros (4.67 millones de dólares). El aumento del 22 % en el flujo de pacientes de Blyott y la reducción del 18 % en la pérdida de instrumental de Quuppa ilustran el ROI.
Los servicios financieros implementan un programa piloto de detección de geofraude y optimización de sucursales, con pólizas telemáticas para vehículos que alcanzan una penetración del 17 %. Logística utiliza el análisis de flotas para limitar los kilómetros vacíos, en línea con la divulgación de información sobre emisiones. Turismo utiliza planificadores de itinerarios con IA que se ajustan a la ocupación real. La expansión del uso sectorial crea una base de demanda diversa y resiliente para el mercado europeo de análisis de ubicación.
Análisis geográfico
Mercado alemán de análisis de localización
Alemania representó el 14.25 % del mercado europeo de análisis de ubicación en 2025, impulsado por el alcance del 90 % de la tecnología 5G autónoma de Vodafone y los pilotos de fábrica UWB de 30 cm de Deutsche Telekom, que reducen el tiempo de inactividad. Fondos federales de 4 millones de euros (4.67 millones de dólares estadounidenses), hasta 2027, financiarán proyectos de ciudades inteligentes, hospitales y automatización, cada uno de los cuales integrará gemelos digitales para modelar los flujos de energía y tráfico. La estricta aplicación del RGPD impulsa a las empresas a adoptar implementaciones locales, lo que sustenta la demanda nacional de soluciones geoespaciales privadas.
Mercado de análisis de localización del Reino Unido
Se prevé que el Reino Unido se expanda a una tasa de crecimiento anual compuesta (TCAC) del 15.95 %, gracias a que el Fondo de Conectividad, dotado con 2.5 millones de libras esterlinas (3.33 millones de dólares estadounidenses), y las Regiones de Innovación 5G, dotadas con 800 millones de libras esterlinas, impulsan la cobertura rural y las pruebas industriales. El doble requisito de Ordnance Survey obliga a los ayuntamientos a divulgar conjuntos de datos en tiempo real, lo que impulsa la contratación de plataformas. La IA geoespacial del Servicio Nacional de Salud (NHS) de Inglaterra, presente en la línea de ayuda 111, redujo los tiempos de espera en un 14 %, lo que pone de relieve el retorno de la inversión clínica. La expansión de la tarificación por congestión en Londres utiliza el sistema ANPR y el GPS para aplicar peajes variables, lo que impulsa una demanda constante de información de ubicación de alta precisión.
Mercado de análisis de localización en Francia y el sur/este de Europa
Francia invirtió 1.75 millones de euros en infraestructura digital en 2024, alcanzando una cobertura 5G del 75 % e implementando gemelos digitales piloto en las principales áreas metropolitanas. Los algoritmos de vigilancia predictiva correlacionan los focos de delincuencia con la morfología urbana, pero se enfrentan al escrutinio de las libertades civiles. En el sur y este de Europa, los programas de la UE financian corredores y gemelos 5G transfronterizos, lo que permite a las ciudades medianas superar las deficiencias existentes. El gemelo de Madrid prueba las emisiones de zonificación, mientras que el portal de gestión de residuos en tiempo real de Barcelona reduce el consumo de combustible en las rutas en un 8 %.
Panorama regulatorio
Las normas de privacidad y gobernanza de datos de la UE siguen influyendo en las arquitecturas de análisis de ubicación y los modelos de comercialización. La Ley de Protección de Datos de la UE (Reglamento (UE) 2023/2854) entró en vigor en enero de 2024 y se aplica desde el 12 de septiembre de 2025, ampliando las obligaciones relativas al acceso y uso de los datos generados por productos conectados y servicios relacionados, incluidos los conjuntos de datos telemáticos y de movilidad que alimentan los análisis de ubicación de flotas y activos.
Además, el Comité Europeo de Protección de Datos (CEPD) ha endurecido las expectativas prácticas para el tratamiento de datos de localización, incluyendo su guía de mayo de 2026 sobre vehículos conectados y datos de movilidad. La guía considera la localización como altamente sensible, limita el seguimiento continuo por defecto e indica un mayor procesamiento local. Las Directrices 02/2026 del CEPD sobre anonimización (julio de 2026) elevan aún más el nivel de cumplimiento al exigir a los responsables del tratamiento que documenten los métodos de anonimización y demuestren su eficacia antes de que los datos puedan considerarse fuera del ámbito de aplicación del RGPD. Para las implementaciones en el sector público y las ciudades inteligentes, la interoperabilidad espacial sigue estando respaldada por las normas de aplicación de INSPIRE, incluido el Reglamento (UE) n.º 1089/2010 de la Comisión, que refuerza las estructuras de datos geoespaciales estandarizadas y las prácticas de metadatos en todos los Estados miembros.
Análisis de la cadena de valor
La cadena de valor comienza con la generación y recopilación de datos de dispositivos GNSS/GPS, teléfonos inteligentes, sensores en espacios públicos (BLE, Wi-Fi RTT, UWB), vehículos conectados y unidades telemáticas, así como contenido de observación de la Tierra y mapas base. Los operadores de redes móviles aportan señales de localización derivadas de la red y datos agregados de movilidad, mientras que los organismos del sector público y los programas de ciudades inteligentes proporcionan capas de datos abiertos utilizadas en gemelos digitales. Posteriormente, los intermediarios de datos y los proveedores de contenido empaquetan la información sobre movilidad, puntos de interés, tráfico e imágenes en conjuntos de datos licenciables.
El procesamiento y la habilitación son gestionados por plataformas de localización y proveedores de SIG que normalizan, enriquecen y analizan señales brutas para convertirlas en API y aplicaciones, abarcando el procesamiento de flujos en tiempo real, geovallado, enrutamiento e IA espacial. El despliegue se divide entre servicios nativos de la nube integrados en pilas de datos empresariales más amplias e implementaciones locales o en la nube privada, preferidas por industrias reguladas que priorizan la soberanía de los datos y la gestión de riesgos del RGPD. Posteriormente, los integradores y proveedores de soluciones verticales adaptan sus ofertas para el flujo de clientes en comercios minoristas, la optimización de flotas logísticas, el flujo de pacientes en el sector sanitario y la seguridad pública. Los puntos críticos siguen siendo la gestión del consentimiento y la privacidad desde el diseño, así como el reto de estandarizar conjuntos de datos fragmentados en diferentes redes y jurisdicciones, lo que aumenta el valor de los proveedores con sólidas herramientas de gobernanza, prácticas de anonimización defendibles y pipelines geoespaciales preparados para la interoperabilidad.
Panorama competitivo
El mercado europeo de análisis de ubicación está moderadamente concentrado. Esri, HERE y TomTom poseen amplios catálogos de API, pero los hiperescaladores difuminan las fronteras al integrar servicios espaciales en suites en la nube. La geoespacial nativa de SQL integrado de Microsoft se incorpora a Fabric OneLake en diciembre de 2024, eliminando la necesidad de un SIG independiente para muchos casos de uso de ETL. TomTom renovó su contrato con Azure hasta 2030, ampliando la distribución de Orbis Maps. Hexagon adquirió Inpixon por más de 50 millones de dólares, integrando BLE y UWB en sus verticales de fabricación y salud.
La Serie E de Mapbox, con un presupuesto de 280 millones de dólares, demuestra un sólido interés de capital riesgo por herramientas orientadas al desarrollador que se monetizan mediante API de pago por uso. Las etiquetas ambientales de Wiliot, con un precio inferior a 1 dólar, socavan las balizas basadas en baterías, lo que impulsa a las empresas tradicionales a reevaluar la rentabilidad de los dispositivos. HERE se centra en el intercambio de datos de automoción, mientras que Esri apuesta por sus gemelos en el sector público, integrando el tráfico de TomTom en ArcGIS para implementaciones híbridas.
La escasez de habilidades condiciona las estrategias de los proveedores. CARTO descubrió que el 70 % de las empresas planea adoptar IA, pero solo el 56 % invierte en capacitación; Cedefop informa que el 44 % no ofrece ninguna. Los proveedores lanzan plantillas de bajo código y servicios gestionados para cubrir la falta de talento. Los prospectos con espacios en blanco se encuentran en un seguimiento continuo entre interiores y exteriores para centros logísticos y capas de privacidad que cumplen con el RGPD, ámbitos donde las startups ágiles aún pueden hacerse con una cuota de mercado.
Líderes de la industria de análisis de ubicación en Europa
Microsoft Corporation
Esri Global, Inc.
AQUÍ Global BV
Google LLC
TomTom International BV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Esri anunció la disponibilidad general de ArcGIS Velocity para ArcGIS Enterprise, que extiende el análisis SIG en tiempo real a implementaciones autohospedadas para IoT y flujos de sensores. Esta actualización está dirigida a organizaciones que desean un procesamiento geoespacial basado en eventos detrás del firewall o en nubes privadas, en consonancia con la soberanía de datos y los controles de datos de ubicación sensibles de Europa.
- Julio de 2026: Nommon se asoció con Telefónica Alemania para implementar soluciones de análisis de movilidad e inteligencia de ubicación en el mercado alemán. Esta colaboración fortalece la entrega de conjuntos de datos de movilidad vinculados a las telecomunicaciones y el análisis de datos en un entorno con estrictas normas de privacidad, ampliando las opciones empresariales para obtener información agregada sobre el flujo de personas y los movimientos.
- Julio de 2025: HERE Technologies lanzó una suite de datos SIG que se posiciona como una oferta de conjuntos de datos SIG básicos y estandarizados para usuarios de Esri. Al empaquetar contenido listo para SIG para una amplia base instalada, este lanzamiento reduce el esfuerzo de preparación de datos para los flujos de trabajo de análisis de ubicación y permite una implementación más rápida de casos de uso espacial en empresas y equipos del sector público.
Alcance del informe de mercado de análisis de ubicación en Europa
El estudio del Mercado Europeo de Análisis de Ubicación evalúa la creciente demanda de información espacial basada en datos en Europa. Esta información es fundamental para impulsar la eficiencia operativa, mejorar la interacción con el cliente y fundamentar decisiones estratégicas en diversos sectores. A medida que las empresas adoptan cada vez más soluciones basadas en la ubicación, tanto en interiores como en exteriores, este estudio examina los principales impulsores del crecimiento. Estos incluyen la transformación digital en curso, el creciente alcance del IoT y la creciente necesidad de datos en tiempo real.
El informe del mercado europeo de análisis de ubicación está segmentado por tipo de ubicación (interior, exterior), implementación (nube, local), usuario final (banca, servicios financieros y seguros, comercio minorista, transporte y logística, turismo y hostelería, sanidad), aplicación (análisis de afluencia de clientes, seguimiento de activos, gestión de riesgos e incidentes, optimización de campañas de marketing, planificación urbana y zonificación) y ubicación geográfica (Alemania, Reino Unido, Francia, resto de Europa). Las previsiones de mercado se expresan en valor (USD).
Por tipo de ubicación
| Interior |
| Exterior |
Por implementación
| Cloud |
| En la premisa |
Por usuario final
| Banca, servicios financieros y seguros (BFSI) |
| Venta al Por Menor |
| Transporte y Logística |
| Turismo y Hospitalidad |
| Sector Sanitario |
por Aplicación
| Análisis del flujo de clientes |
| Seguimiento de activos |
| Gestión de riesgos e incidentes |
| Optimización de campañas de marketing |
| Planificación Urbana y Zonificación |
Por país
| Alemania |
| Reino Unido |
| Francia |
| El resto de Europa |
| Por tipo de ubicación | Interior |
| Exterior | |
| Por implementación | Cloud |
| En la premisa | |
| Por usuario final | Banca, servicios financieros y seguros (BFSI) |
| Venta al Por Menor | |
| Transporte y Logística | |
| Turismo y Hospitalidad | |
| Sector Sanitario | |
| por Aplicación | Análisis del flujo de clientes |
| Seguimiento de activos | |
| Gestión de riesgos e incidentes | |
| Optimización de campañas de marketing | |
| Planificación Urbana y Zonificación | |
| Por país | Alemania |
| Reino Unido | |
| Francia | |
| El resto de Europa |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de análisis de ubicación en Europa en 2026?
El tamaño del mercado de análisis de ubicación de Europa alcanzó los 5.56 millones de dólares en 2026.
¿Cuál es la tasa de crecimiento prevista hasta el año 2031?
Se proyecta que el mercado avance a una tasa de crecimiento anual compuesta (CAGR) del 15.34 % entre 2026 y 2031.
¿Qué modelo de implementación se está expandiendo más rápidamente?
Las plataformas en la nube lideran con una CAGR del 16.1 %, ayudadas por la agrupación de API de los hiperescaladores.
¿Por qué está aumentando el gasto sanitario en análisis de ubicación?
Los fondos nacionales de digitalización y los objetivos de eficiencia del flujo hospitalario están impulsando una CAGR del 16.85 % en las implementaciones de atención médica.
¿Qué país muestra el mayor potencial de crecimiento?
Se prevé que el Reino Unido registre el crecimiento más rápido, con una CAGR del 15.95 %, hasta 2031.
¿Qué tendencia tecnológica clave transformará el análisis de datos en interiores?
La fusión de sensores BLE y UWB sin batería que permite una precisión submétrica sin grandes modificaciones de infraestructura está acelerando su adopción.


