

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 6.60 mil millones de litros |
| Volumen de mercado (2031) | 7.22 mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 1.82% CAGR |
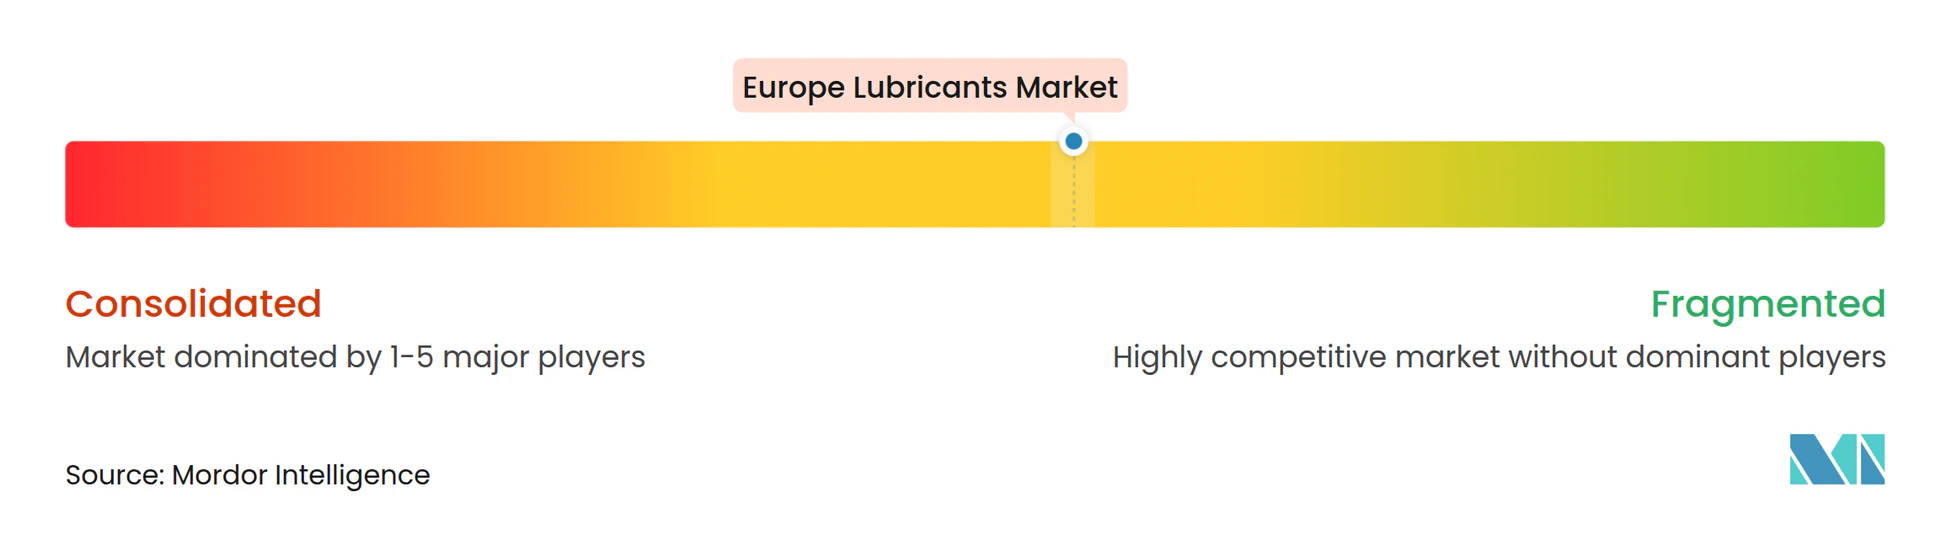
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado europeo de lubricantes por Mordor Intelligence
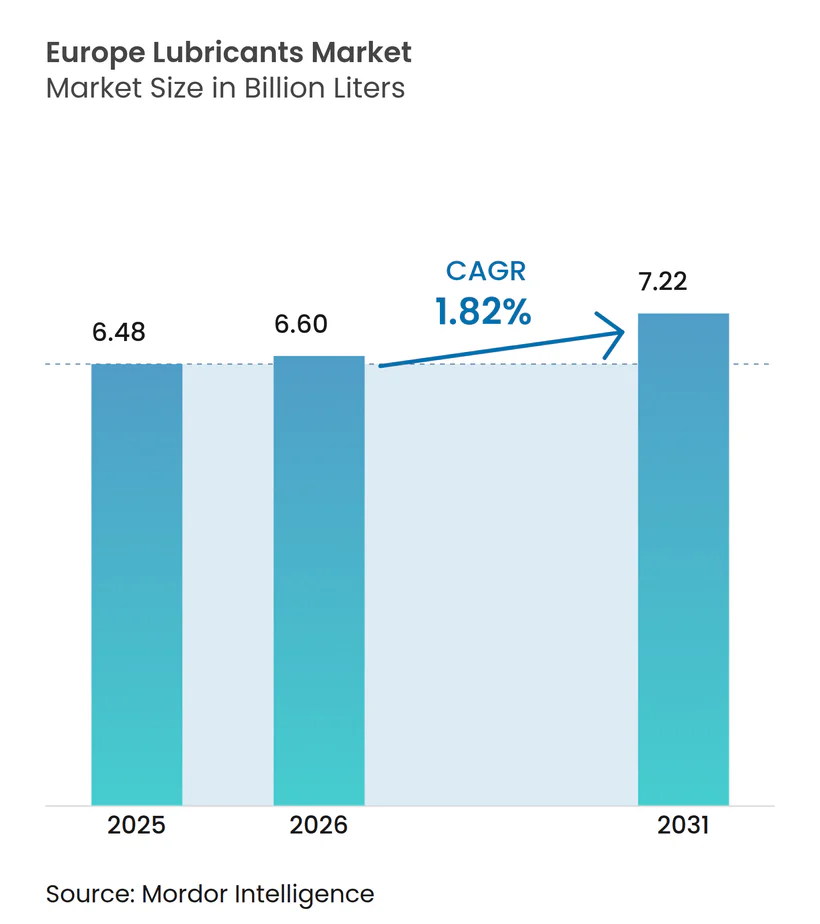
Se espera que el tamaño del mercado europeo de lubricantes crezca de 6.48 millones de litros en 2025 a 6.60 millones de litros en 2026 y se prevé que alcance los 7.22 millones de litros en 2031 con una tasa de crecimiento anual compuesta (CAGR) del 1.82% durante el período 2026-2031. El crecimiento del volumen supera al del valor, ya que los productores se orientan hacia mezclas especiales de alto margen que satisfacen las necesidades de los sistemas de propulsión electrificados, las cajas de engranajes de los parques eólicos y las normativas de la economía circular. El mercado de repuestos para automóviles sigue impulsando la demanda, dado que la flota europea de turismos, con 252 millones de unidades, tiene una antigüedad media de 12.5 años, una edad récord que aumenta el consumo de aceite por vehículo. Los aceites hidráulicos y para engranajes de base biológica están ganando terreno en las aplicaciones de energía eólica marina y silvicultura, acelerando el abandono de las formulaciones minerales convencionales. Las grandes petroleras integradas mantienen su dominio en términos de volumen, mientras que las empresas mezcladoras independientes están ganando cuota de mercado en grasas de alto rendimiento y aceites base refinados que cumplen con los estándares de rendimiento del Grupo III.
Conclusiones clave del informe
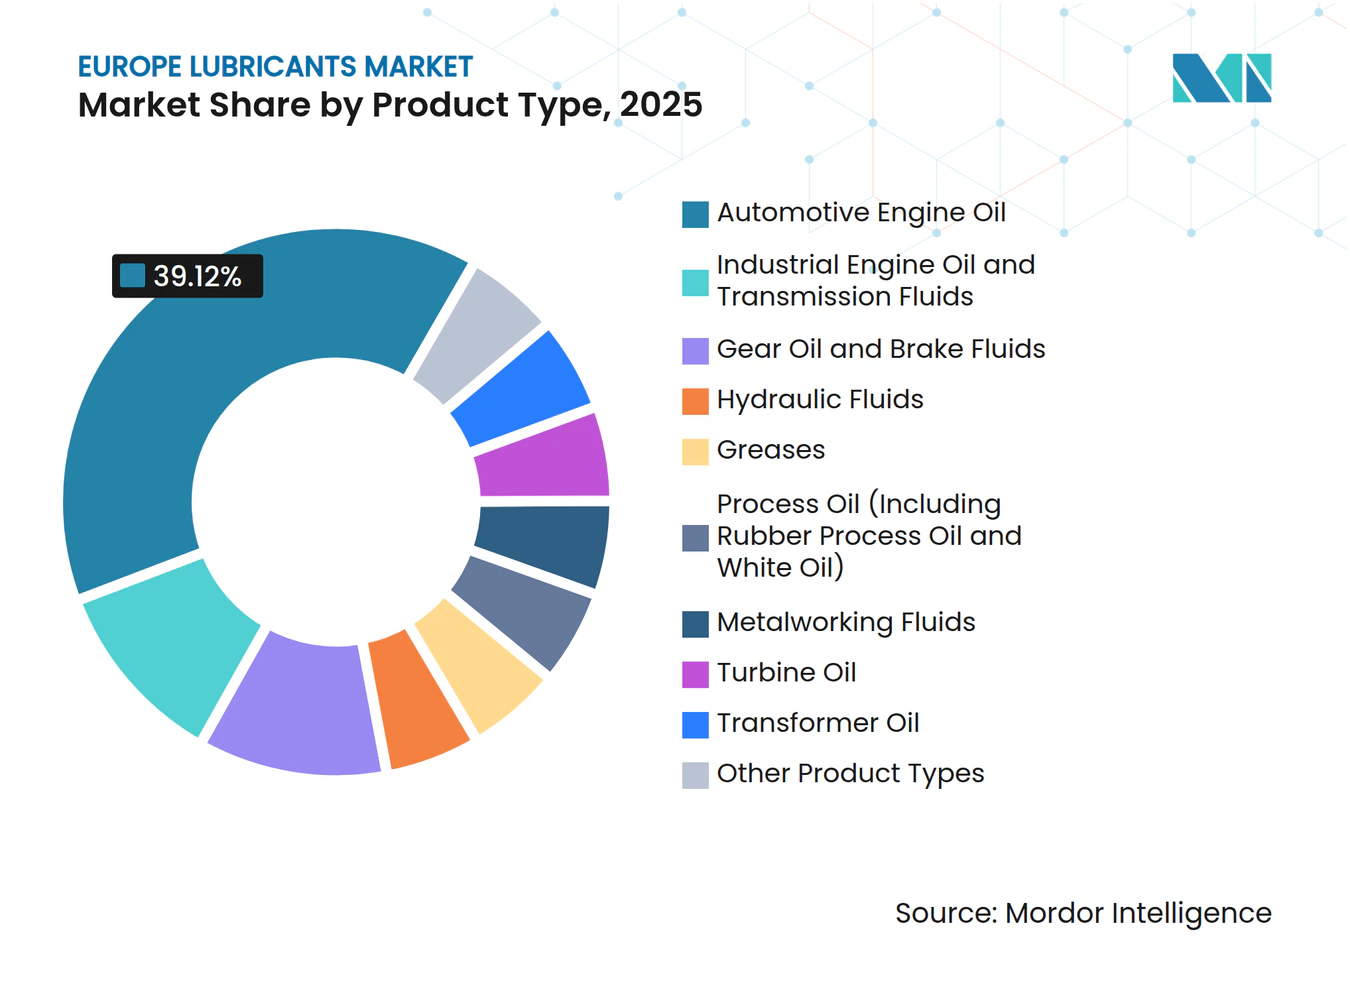
- Por tipo de producto, el aceite para motores de automóviles lideró con el 39.12% de la cuota de mercado de lubricantes en Europa en 2025, mientras que se prevé que las grasas registren la expansión más rápida con una tasa de crecimiento anual compuesta del 2.07% hasta 2031.
- Por tipo de base, los lubricantes a base de aceite mineral acapararon el 60.11% de la cuota de mercado de lubricantes en Europa en 2025, si bien se prevé que los lubricantes de base biológica crezcan a una tasa de crecimiento anual compuesta (CAGR) del 3.12% hasta 2031.
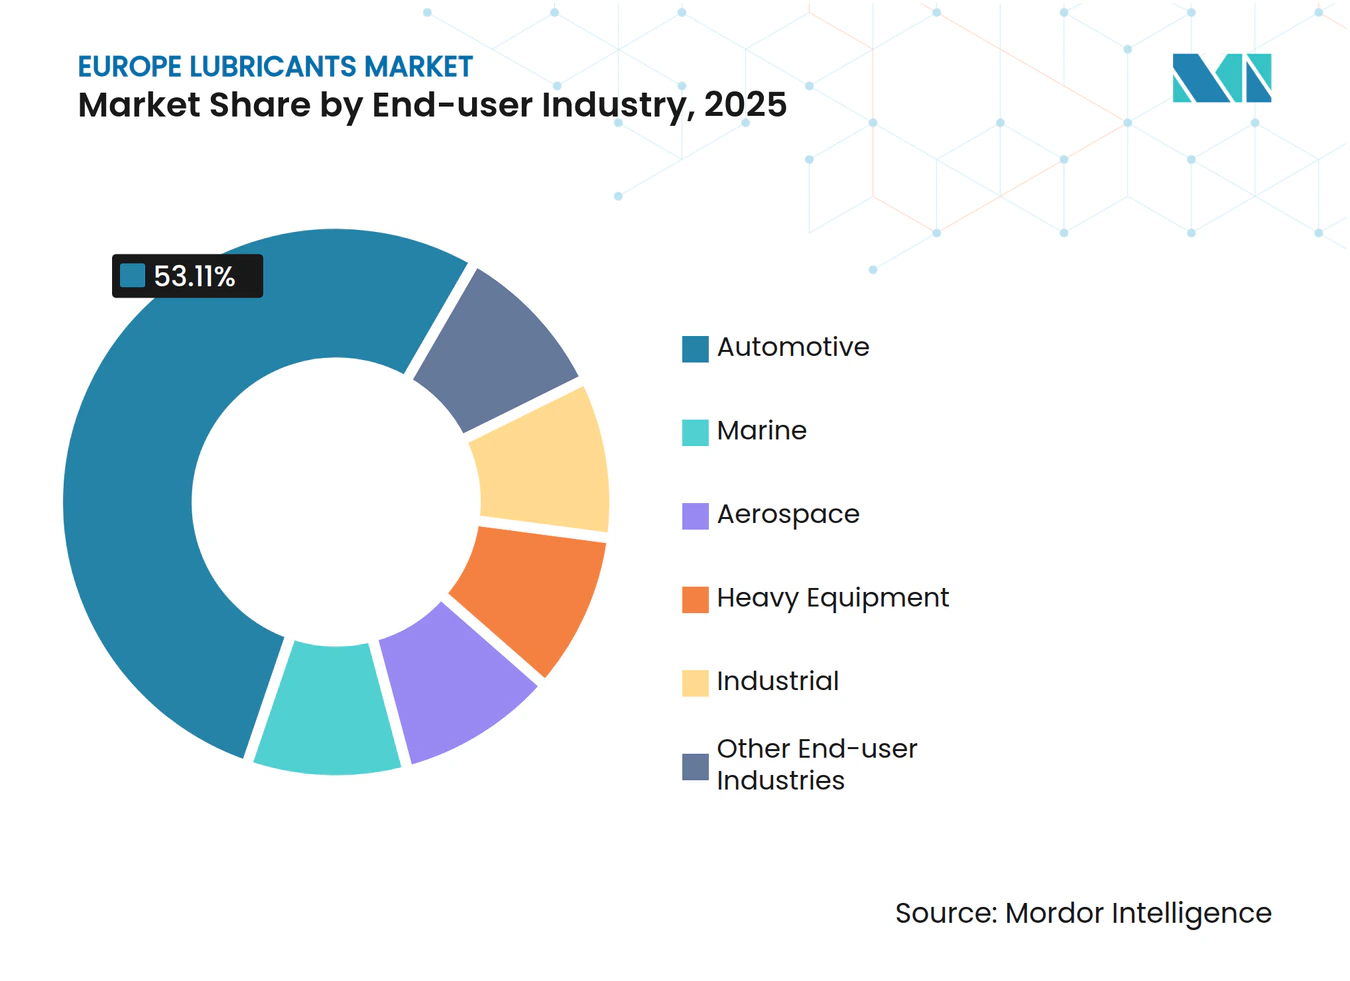
- Por sector de usuario final, el segmento de automoción representó el 53.11% de la cuota de mercado de lubricantes en Europa en 2025; el segmento industrial muestra la trayectoria más rápida, con un avance a una tasa de crecimiento anual compuesta del 2.33% hasta 2031.
- Geográficamente, el segmento del resto de Europa representó el 31.34% de la cuota de mercado de lubricantes en Europa en 2025, mientras que se espera que Rusia registre el mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 2.22% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de lubricantes en Europa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Recuperación industrial y auge de la automatización en Europa Central y del Este. | + 0.3% | Polonia, República Checa, Hungría, Rumanía | Mediano plazo (2-4 años) |
| Recuperación del parque automovilístico tras la pandemia | + 0.4% | Alemania, Francia, Italia, España, Reino Unido | Corto plazo (≤ 2 años) |
| La construcción de parques eólicos marinos requiere lubricantes para engranajes e hidráulicos. | + 0.2% | Mar del Norte (Reino Unido, Alemania, Países Bajos, Dinamarca) | Largo plazo (≥ 4 años) |
| Mandatos de economía circular para aceites base re-refinados | + 0.2% | Adopción temprana en toda la UE, en Alemania, Francia y los Países Bajos. | Mediano plazo (2-4 años) |
| Mantenimiento predictivo con soporte de IA que optimiza el uso de fluidos de servicio | + 0.2% | Corredores industriales de Alemania, Francia y Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Recuperación industrial y auge de la automatización en Europa Central y del Este
La producción manufacturera en Europa Central y Oriental experimentó un sólido crecimiento en 2025, destacando un aumento del 4.2 % en el índice de producción industrial de Polonia y una expansión del 8 % en el sector de componentes checo que abastece a los fabricantes de equipos originales alemanes. Este crecimiento ha impulsado la demanda de fluidos para el mecanizado de metales, utilizados en el mecanizado de precisión de carcasas de baterías y laminaciones de motores. Hungría obtuvo 1.8 millones de euros (1.95 millones de dólares) en inversiones para plantas de baterías durante 2024-2025, y cada gigafábrica requiere aceites hidráulicos y de transferencia de calor para líneas de producción automatizadas. Las mejoras de la Industria 4.0 en las acerías rumanas y las fundiciones polacas han incrementado la necesidad de lubricantes para turbinas y compresores, que permiten el mantenimiento basado en sensores. Los compradores exigen cada vez más los estándares de limpieza ISO 12925-1 para sistemas hidráulicos, integrando la calidad del lubricante en las decisiones de compra. Estos avances, en conjunto, impulsan tanto el volumen como los márgenes en el mercado de fluidos industriales.
Recuperación del parque automovilístico tras la pandemia
La flota de automóviles de Europa alcanzó los 252 millones de unidades en 2025, manteniendo su estatus como la más antigua del mundo, con una edad promedio de 12.5 años [1] ACEA, “Passenger Car Fleet 2025”, acea.auto . Los motores más antiguos siguen consumiendo más aceite, lo que respalda las ventas del mercado de repuestos a pesar de un cambio en los nuevos registros hacia vehículos híbridos y eléctricos de batería. Los vehículos diésel todavía representan el 40% de la flota, lo que requiere la coexistencia de formulaciones de alto y bajo SAPS para los diésel Euro 6d. Los vehículos eléctricos de batería representaron solo el 1.8% de la flota en 2025, lo que limita su impacto inmediato en la demanda de aceite de motor. Los vehículos híbridos dependen cada vez más de grados de baja viscosidad como 0W-16 y 0W-20, que mejoran la eficiencia del combustible. Las flotas comerciales están extendiendo los intervalos de cambio de aceite a 100,000 kilómetros mediante el uso de formulaciones sintéticas, creando una compensación de volumen por margen que beneficia a los proveedores de lubricantes premium.
La construcción de parques eólicos marinos requiere lubricantes para engranajes e hidráulicos.
Se espera que la capacidad eólica marina del Mar del Norte supere los 40 gigavatios para 2030, tras una oleada de aprobaciones de proyectos en 2025-2026. Cada turbina requiere hasta 400 litros de aceite para engranajes y 100 litros de fluido hidráulico, y los operadores prefieren cada vez más las químicas sintéticas PAO o PAG por su resistencia a la oxidación y la entrada de agua. Los fabricantes de equipos originales como Siemens Gamesa y Vestas están especificando lubricantes de llenado de por vida para los modelos de accionamiento directo, cambiando los flujos de ingresos de los cambios de aceite programados a suministros de primer llenado de alta calidad. Los fluidos hidráulicos deben cumplir con los estándares de biodegradabilidad ISO 15380 HEES, lo que impulsa aún más la demanda de productos a base de ésteres. Si bien las nuevas instalaciones favorecen los lubricantes sintéticos de alto margen, la flota de turbinas anterior a 2020 continúa manteniendo la demanda de productos de posventa a base de aceite mineral, segmentando el mercado por antigüedad de la turbina.
Mandatos de economía circular para aceites base re-refinados
La UE recogió 1.6 millones de toneladas de aceite usado en 2024, regenerando el 61 % en aceites base re-refinados según la jerarquía de la Directiva Marco sobre Residuos. Los aceites re-refinados de los grupos II y III ofrecen ahora un rendimiento comparable al de los aceites vírgenes, cumpliendo las especificaciones API SN Plus y ACEA C3, a la vez que reducen las emisiones de CO₂ del ciclo de vida en un 60 %. En 2025, Alemania informó que los aceites re-refinados representaron el 18 % de su suministro nacional. Una propuesta de etiquetado pendiente de la UE exigirá que los envases de lubricantes indiquen el contenido reciclado. Aunque los aceites re-refinados tienen actualmente una prima del 5-10 % sobre los aceites vírgenes del grupo II, la volatilidad del precio del crudo está reduciendo la diferencia de precio, lo que mejora la competitividad de los productos biocirculares.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de los precios del petróleo crudo y de los aditivos reduce los márgenes de beneficio. | -0.4% | A nivel de la UE, grave en los mercados dependientes de las importaciones (Italia, España) | Corto plazo (≤ 2 años) |
| Restricciones de la UE sobre PFAS y ésteres de fosfato en fluidos resistentes al fuego | -0.2% | Alemania, Francia, Países Bajos (sectores minero y aeronáutico) | Mediano plazo (2-4 años) |
| Los lubricantes de por vida en las cajas de engranajes de las turbinas eólicas limitan el mercado de repuestos. | -0.1% | Mercados de energía eólica marina del Mar del Norte (Reino Unido, Alemania, Dinamarca) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de los precios del petróleo crudo y de los aditivos reduce los márgenes de beneficio.
El crudo Brent promedió 82 USD por barril en 2025 y se mantuvo cerca de los 84 USD a principios de 2026. Los precios de los aceites base siguieron de cerca las tendencias del crudo, comprimiendo los márgenes de los mezcladores cuando los precios minoristas no siguieron el ritmo de los aumentos de costos. Los costos de los paquetes de aditivos aumentaron un 12 % durante 2024-2025 debido a las limitaciones de suministro de concentrados de disulfuro de molibdeno y ZDDP, que son producidos por un número limitado de proveedores. Los mezcladores más pequeños de Italia y España reportaron márgenes brutos negativos en ciertos SKU en el cuarto trimestre de 2025. Además, la fortaleza del dólar estadounidense infló los costos de importación denominados en euros, lo que presionó aún más los márgenes de los exportadores que se dirigen al norte de África y Oriente Medio.
Restricciones de la UE sobre PFAS y ésteres de fosfato en fluidos resistentes al fuego
Una propuesta de la ECHA que abarca 12,000 sustancias químicas PFAS podría prohibir los fluidos hidráulicos de ésteres de fosfato, que son esenciales para la minería subterránea y la seguridad aérea [2] ECHA, “PFAS Restriction Proposal”, echa.europa.eu . Las alternativas como los ésteres de poliol no proporcionan un rendimiento equivalente a presiones extremas, lo que aumenta el riesgo de fallo de los equipos en los polipastos de pozo profundo que operan a 350 bar. Los centros mineros de Polonia, Suecia y Finlandia consumieron aproximadamente 15,000 toneladas de estos fluidos en 2025. Los procesos de reformulación y reaprobación de los fabricantes de equipos originales podrían costar a la industria 50 millones de euros (54 millones de dólares), lo que supone un desafío importante para los mezcladores especializados.
Análisis de segmento
Por tipo de producto: Las grasas capturan el impulso del crecimiento
El aceite para motores de automóviles representó una cuota de volumen del 39.12 % en 2025, mientras que se espera que las grasas crezcan al ritmo más rápido, con una CAGR del 2.07 % hasta 2031. Las grasas de complejo de litio dominan el segmento, representando aproximadamente el 60 % de la categoría, y se utilizan ampliamente en cojinetes de ruedas de vehículos eléctricos y mecanismos de paso de palas de turbinas eólicas. Las grasas de sulfonato de calcio están ganando popularidad en aplicaciones marinas y todoterreno debido a su mayor protección contra la corrosión. Los fluidos para el trabajo de metales están experimentando una mayor demanda en Polonia, la República Checa y Hungría, impulsada por el mecanizado de componentes de baterías que requiere emulsiones de baja espuma para prolongar la vida útil de las herramientas. Mientras tanto, la demanda de fluidos para transmisiones se está moderando, ya que los sistemas híbridos de doble embrague requieren menores volúmenes de aceite en comparación con las transmisiones automáticas tradicionales, mientras que el consumo de líquido de frenos se mantiene estable, respaldado por una flota de vehículos envejecida.
Las grasas también ofrecen altos márgenes debido a su capacidad para soportar temperaturas extremas en turbinas marinas y cojinetes de vehículos eléctricos de alta velocidad. El uso de fluidos hidráulicos se está expandiendo en los sectores de construcción y minería de Europa Central y Oriental (CEE), con mezclas de ésteres con etiqueta HEES obligatorias para equipos forestales y marinos. Los aceites para turbinas están pasando a sintéticos de Grupo III y Grupo IV, lo que permite intervalos de cambio de cinco años y reduce el tiempo de inactividad en centrales de punta y parques eólicos. Las mejoras en el aceite para transformadores están apoyando la modernización de la red en Alemania y Francia, donde los fluidos a base de ésteres mejoran la seguridad contra incendios para subestaciones urbanas. La demanda de aceite de proceso en la fabricación de neumáticos y productos farmacéuticos está cambiando hacia extractos aromáticos destilados tratados que cumplen con los umbrales REACH para el contenido de HAP.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de base: Los lubricantes de base biológica aceleran
Los lubricantes a base de aceite mineral representaron el 60.11 % de la cuota de mercado de lubricantes en Europa en 2025, pero se espera que los lubricantes de base biológica crezcan a una CAGR del 3.12 % hasta 2031. La etiqueta ecológica revisada de la UE de 2024 ha endurecido los criterios de biodegradabilidad, impulsando la demanda de ésteres de colza, girasol y sintéticos que logran una degradación del 60 % en 28 días según las pruebas OECD 301B. Los operadores de energía eólica marina, incluidos Equinor y Ørsted, están especificando cada vez más fluidos HEES para mitigar los riesgos de derrames. Las mezclas sintéticas de PAO y PAG dominan los fluidos de tren motriz premium debido a su estabilidad a la oxidación y rendimiento a bajas temperaturas, lo que justifica primas de precio del 30-50 %. Los aceites semisintéticos para turismos con un contenido sintético del 20-40 % ofrecen una alternativa rentable para los consumidores. La producción de aceites base del Grupo III en Europa aumentó un 15 % durante el período 2024-2025, a medida que las refinerías modernizaron sus unidades de hidrocraqueo, lo que permitió obtener propiedades casi sintéticas a un menor coste para respaldar la tendencia de los aceites de motor de baja viscosidad.
Las mezclas de aceite mineral del Grupo I siguen abasteciendo los mercados sensibles al precio de los aceites para engranajes y metalurgia, aunque algunas fundiciones en los Balcanes y los países bálticos están haciendo la transición al Grupo II a medida que mejora su disponibilidad. Los fabricantes de mezclas están combinando aceite del Grupo II refinado con aceite virgen del Grupo III para producir aceites de motor ACEA C3 que cumplen con los requisitos de bajo contenido de SAPS y, al mismo tiempo, promueven la economía circular. Los poliglicoles de alquileno de alta calidad están ganando terreno en los lubricantes para compresores de gas para ensayos de mezcla de hidrógeno en Alemania, gracias a su solubilidad en agua y a que no generan barniz.
Por sector de usuario final: El segmento industrial supera el dominio del sector automotriz.
La industria automotriz representó el 53.11 % de la cuota de mercado de lubricantes en Europa en 2025, pero se espera que el segmento industrial crezca al ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 2.33 % hasta 2031. La demanda de fluidos para el mecanizado de metales está aumentando en Europa Central y Oriental a medida que la industria se traslada a la región para dar soporte a la cadena de suministro de vehículos eléctricos de Alemania. El uso de aceite para transformadores está aumentando a medida que las empresas de servicios públicos reemplazan las unidades antiguas por diseños con ésteres que permiten su uso en entornos urbanos sin depósitos para la extinción de incendios. Las actividades de construcción y minería en Polonia y los Balcanes están impulsando el consumo de fluidos hidráulicos, respaldadas por las inversiones del Fondo de Cohesión de la UE en infraestructura.
En el sector automotriz, los vehículos híbridos y eléctricos de batería están desplazando la demanda hacia fluidos de gestión térmica, aceites para accionamiento eléctrico y grasas de alta velocidad, reduciendo la dependencia de los aceites de motor. Los lubricantes marinos se están adaptando a las regulaciones de azufre de la OMI 2020, con volúmenes de aceite de cilindro que disminuyen a medida que los buques utilizan combustible con bajo contenido de azufre, aunque los buques equipados con depuradores aún requieren productos de alto número base. El sector aeroespacial sigue siendo un segmento de nicho pero rentable, con aceites sintéticos para turbinas que cumplen con las especificaciones MIL alcanzando precios superiores debido a la limitada competencia de proveedores. Los operadores de maquinaria pesada en la construcción y la agricultura están adoptando fluidos hidráulicos biodegradables para operaciones forestales en Noruega y Suecia. Las unidades de generación de energía utilizan cada vez más aceites para turbinas del Grupo III para activos de gas y eólicos, extendiendo los intervalos de cambio a cinco años o más.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercados europeos más amplios
El resto de Europa representó el 31.34 % del volumen de 2025, abarcando una mezcla fragmentada de Escandinavia, los Balcanes y los estados más pequeños de Europa Central y Oriental, donde las empresas mezcladoras locales prosperan bajo diversos marcos regulatorios. Se espera que Rusia logre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 2.22 % hasta 2031, a medida que Gazpromneft y Lukoil amplían su capacidad de mezcla en 120 000 toneladas tras la salida de las grandes empresas occidentales en 2022. La producción automotriz de Alemania disminuyó un 6 % en 2025, pero la demanda de los sectores químico, de maquinaria y de energías renovables se mantiene fuerte.
Mercado de lubricantes de Europa occidental y meridional
Francia se beneficia de la logística vinculada a las refinerías de TotalEnergies, mientras que el Reino Unido se enfrenta a desafíos de registro tras el Brexit que incrementan los costes de las formulaciones para toda la UE. La antigüedad media de los vehículos en Italia, de 13.2 años, favorece las ventas de aceites de motor en el mercado de repuestos, y sus centros de maquinaria en Lombardía y Emilia-Romaña impulsan la demanda de fluidos especiales para el mecanizado de metales. El mercado español se caracteriza por una combinación de demanda costera impulsada por el turismo y necesidades industriales para aceites de automoción y lubricantes para engranajes.
Mercado de lubricantes de EMEA y Turquía
Polonia, la República Checa y Hungría se benefician de las inversiones en plantas de baterías y del mayor uso de maquinaria de construcción. Los países nórdicos se centran en lubricantes biodegradables; Noruega y Suecia, por ejemplo, están implementando sistemas hidráulicos HEES en la silvicultura, lo que se traduce en precios entre un 20 % y un 30 % superiores a los de las alternativas minerales. Los Balcanes y los países bálticos siguen siendo sensibles a los precios, dominados por los aceites minerales de pequeños productores locales. Turquía, situada entre Europa y Oriente Medio, exporta mezclas al norte de África, pero depende de las importaciones de aceites base rusos y mediterráneos, lo que expone su cadena de suministro a las fluctuaciones monetarias y a los riesgos geopolíticos.
Panorama competitivo
El mercado europeo de lubricantes presenta una concentración moderada, con Shell, TotalEnergies, BP, ExxonMobil y FUCHS representando en conjunto aproximadamente el 50 % del volumen en 2025. Estas empresas aprovechan la integración desde la refinería hasta la venta minorista para asegurar el suministro de materias primas y lograr economías de escala. Sin embargo, empresas independientes especializadas como FUCHS y Liqui Moly se han consolidado en nichos de mercado como las grasas de alto rendimiento y los aceites para turismos de bajo contenido de SAPS. Empresas regionales como MOL Hungary, Repsol y Gazpromneft sacan partido de la proximidad a los clientes locales y de la flexibilidad en los tamaños de lote para captar pedidos que las multinacionales pasan por alto.
La sostenibilidad es un área clave para las iniciativas estratégicas. TotalEnergies introdujo una línea biohidráulica para la energía eólica marina y la silvicultura en 2025, mientras que Shell amplió su capacidad de aceite base re-refinado en Renania, Alemania, para cumplir con las propuestas de contenido reciclado. FUCHS presentó 12 patentes de lubricantes entre 2024 y 2025, dirigidas a aceites híbridos 0W-8 y grasas de sulfonato de calcio para rodamientos de ruedas de vehículos eléctricos. Las plataformas digitales de monitoreo de condiciones ofrecidas por Shell y TotalEnergies combinan el suministro de productos con análisis predictivos, lo que vincula a los clientes a contratos plurianuales.
Los proveedores de materias primas también están ampliando su papel en la cadena de valor. Croda y Emery Oleochemicals suministran bioésteres que las empresas mezcladoras utilizan para obtener la etiqueta ecológica de la UE. El cumplimiento de las normas REACH e ISO supone tanto una barrera para las empresas ya establecidas como una oportunidad para las empresas medianas que pueden certificar mezclas especializadas con rapidez. Los distribuidores regionales están contrarrestando la presión de volumen derivada de los diseños de turbinas eólicas con llenado de por vida mediante la incorporación de servicios como la filtración y el análisis de aceite in situ, cambiando el enfoque de los litros vendidos al tiempo de actividad garantizado.
Líderes de la industria de lubricantes en Europa
Exxon Mobil Corporation
FUCHS
Shell plc
Energías Totales
BP plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Agosto de 2025: Chevron Phillips Chemical (CPChem) duplicó su capacidad de producción de polialfaolefina (PAO) de baja viscosidad en Beringen, Bélgica, hasta alcanzar las 120 000 toneladas métricas anuales, convirtiéndose así en el mayor productor europeo de PAO a base de deceno. Esta expansión satisfizo la creciente demanda de lubricantes sostenibles y de alto rendimiento para vehículos eléctricos y aplicaciones industriales.
- Agosto de 2025: Castrol presentó su nueva gama de lubricantes MHP (MHP 1-30 y MHP 1-40) en Europa en agosto de 2025. Esta gama está diseñada para motores marinos de cuatro tiempos de velocidad media, en particular aquellos que funcionan con combustibles alternativos como GNL o biocombustibles, y proporciona una mayor limpieza del motor y protección contra el desgaste. Las pruebas de campo indican intervalos de cambio de aceite de hasta 1,000 horas.
Alcance del informe sobre el mercado de lubricantes en Europa
Los lubricantes son sustancias elaboradas a partir de una combinación de aceites base y aditivos. Estos lubricantes se utilizan en diversas aplicaciones automotrices, como motores, frenos, engranajes y otras piezas. La composición del aceite base en la formulación de lubricantes se encuentra principalmente entre el 75 % y el 90 %. Los lubricantes se utilizan para reducir la fricción entre las superficies en contacto y minimizar la pérdida de energía generada por la fricción.
El mercado europeo de lubricantes se segmenta por tipo de producto, tipo de aceite base, sector de uso final y geografía. Por tipo de producto, el mercado se segmenta en aceite para motores de automóviles, aceite para motores industriales, fluidos de transmisión, aceite para engranajes, líquido de frenos, fluidos hidráulicos, grasas, aceite de proceso (incluido el aceite de proceso de caucho y el aceite blanco), fluidos para el trabajo de metales, aceite para turbinas, aceite para transformadores y otros tipos de productos. Por tipo de aceite base, el mercado se segmenta en lubricantes a base de aceite mineral, lubricantes sintéticos, lubricantes semisintéticos y lubricantes de base biológica. Por sector de uso final, el mercado se segmenta en automoción, sector naval, aeroespacial, maquinaria pesada, industria y otros sectores de uso final. El segmento de automoción se subdivide en vehículos de pasajeros, vehículos comerciales y motocicletas. El segmento de maquinaria pesada se subdivide en construcción, minería y agricultura. El segmento industrial se subdivide en generación de energía, metalurgia y metalurgia, textiles y petróleo y gas. El informe también abarca el tamaño del mercado y las previsiones para lubricantes en 6 países de la región. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del volumen (litros).
Por tipo de producto
| Aceite de motor automotriz |
| Aceite de motor industrial |
| Fluidos de transmisión |
| Aceite para engranajes |
| Líquidos de frenos |
| Fluidos Hidraulicos |
| grasas |
| Aceite de proceso (incluidos el aceite de proceso para caucho y el aceite blanco) |
| Fluidos para metalurgia |
| Aceite de turbina |
| Aceite del transformador |
| Otros tipos de productos |
Por tipo de material base
| Lubricantes a base de aceites minerales |
| Lubricantes Sintéticos |
| Lubricantes semisintéticos |
| Lubricantes de base biológica |
Por industria del usuario final
| Motorium | Vehículo de pasajeros |
| Vehículos Comerciales | |
| De dos ruedas | |
| Marine | |
| Aeroespacial | |
| Equipamiento pesado | Construcción |
| Minería | |
| Agricultura | |
| Industrial | Generación de energía |
| Metalurgia y Metalmecánica | |
| Textiles | |
| Petróleo y Gas | |
| Otras industrias de usuarios finales |
Por geografía
| Francia |
| Alemania |
| Italia |
| Russia |
| España |
| Reino Unido |
| El resto de Europa |
| Por tipo de producto | Aceite de motor automotriz | |
| Aceite de motor industrial | ||
| Fluidos de transmisión | ||
| Aceite para engranajes | ||
| Líquidos de frenos | ||
| Fluidos Hidraulicos | ||
| grasas | ||
| Aceite de proceso (incluidos el aceite de proceso para caucho y el aceite blanco) | ||
| Fluidos para metalurgia | ||
| Aceite de turbina | ||
| Aceite del transformador | ||
| Otros tipos de productos | ||
| Por tipo de material base | Lubricantes a base de aceites minerales | |
| Lubricantes Sintéticos | ||
| Lubricantes semisintéticos | ||
| Lubricantes de base biológica | ||
| Por industria del usuario final | Motorium | Vehículo de pasajeros |
| Vehículos Comerciales | ||
| De dos ruedas | ||
| Marine | ||
| Aeroespacial | ||
| Equipamiento pesado | Construcción | |
| Minería | ||
| Agricultura | ||
| Industrial | Generación de energía | |
| Metalurgia y Metalmecánica | ||
| Textiles | ||
| Petróleo y Gas | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Francia | |
| Alemania | ||
| Italia | ||
| Russia | ||
| España | ||
| Reino Unido | ||
| El resto de Europa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el volumen del mercado europeo de lubricantes?
El mercado europeo de lubricantes se situó en 6.60 millones de litros en 2026 y se prevé que alcance los 7.22 millones de litros en 2031, lo que implica una tasa de crecimiento anual compuesta (CAGR) del 1.82% durante el período 2026-2031.
¿Qué tipo de producto crecerá más rápido hasta 2031?
Las grasas lubricantes lideran el crecimiento con una tasa de crecimiento anual compuesta del 2.07 % hasta 2031 gracias a la demanda de los rodamientos de vehículos eléctricos y las turbinas eólicas marinas.
¿Qué importancia tienen los lubricantes de origen biológico en la región?
Se prevé que los lubricantes de base biológica crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3.12 % hasta 2031, superando a los lubricantes minerales y sintéticos a medida que se endurecen las normas de la etiqueta ecológica de la UE.
¿Qué país se espera que crezca más rápido hasta 2031?
Se prevé que Rusia registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 2.22% hasta 2031, impulsado por la modernización de sus refinerías nacionales y la sustitución de importaciones.


