

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 33.01 mil millones |
| Tamaño del mercado (2031) | USD 50.18 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.73% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado hotelero de lujo europeo por Mordor Intelligence
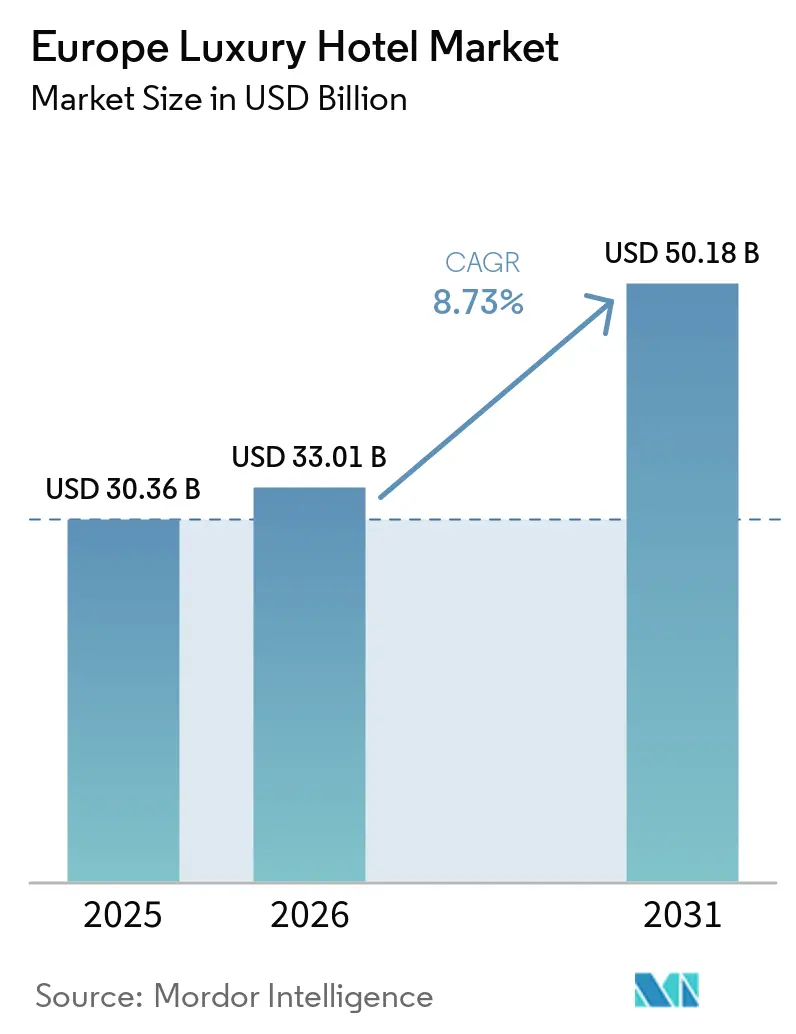
Se prevé que el tamaño del mercado europeo de hoteles de lujo crezca de 30.36 millones de dólares en 2025 a 33.01 millones de dólares en 2026, y se pronostica que alcanzará los 50.18 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 8.73% durante el período 2026-2031.
El crecimiento supera al de los segmentos de alojamiento general y posiciona al mercado europeo de hoteles de lujo como uno de los nichos de viaje de mayor crecimiento en el continente. El desempeño del mercado se beneficia del aumento de la riqueza global, con más de 625,000 personas con un patrimonio neto muy elevado que controlaban 30 billones de dólares en activos en 2023, lo que genera una demanda constante de experiencias de hospitalidad premium que respaldan directamente la estabilidad de las tarifas y la resiliencia de la ocupación en el mercado europeo de hoteles de lujo. El elevado poder de fijación de precios ya es visible, ya que España logró un aumento del 11.50 % en el RevPAR hasta los 137.90 USD en 2024, mientras que las propiedades centradas en suites en Londres y París tienen promedios nocturnos muy superiores a los 1,000 EUR (1,165.70 USD), lo que subraya cómo el mercado hotelero de lujo europeo monetiza la exclusividad al combinar una demanda sólida con mezclas de productos diferenciadas [1] Cushman & Wakefield, “Spanish hotel revenue per available room grows by 11.50 % in 2024,” cushmanwakefield.com..
Conclusiones clave del informe
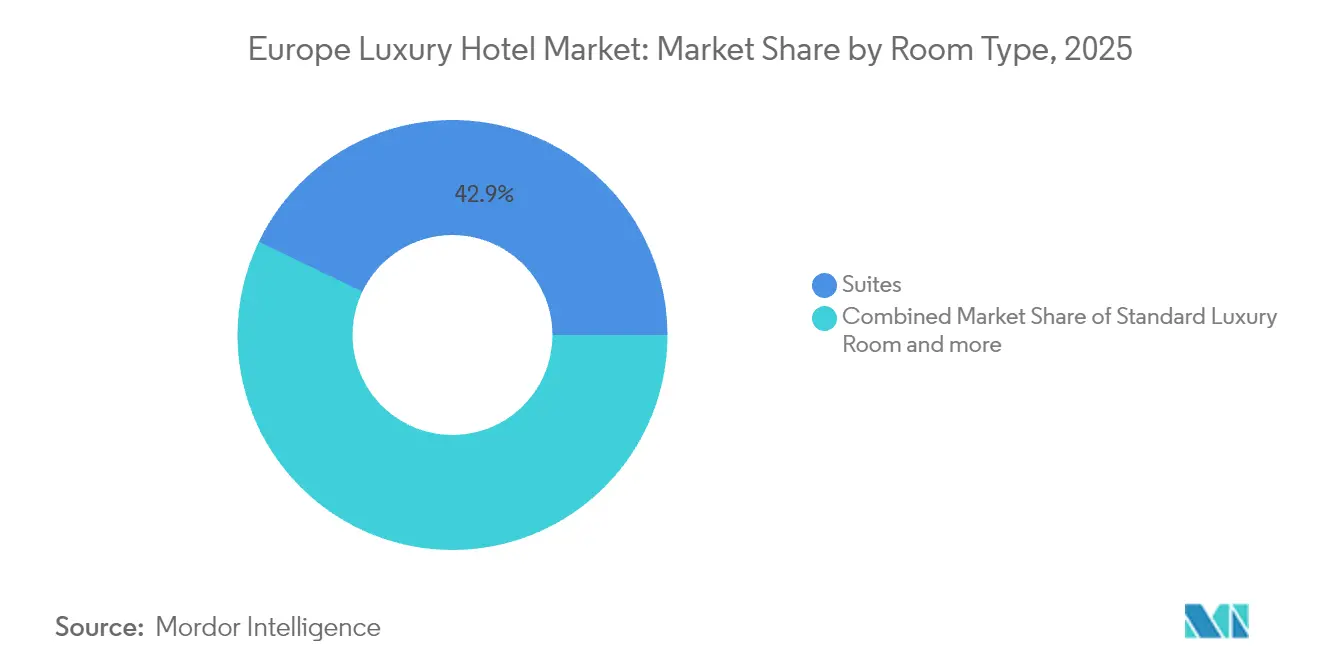
- Por tipo de habitación, las Suites lideraron con el 42.86% del tamaño del mercado hotelero de lujo de Europa en 2025, mientras que las Villas/Bungalows registraron la CAGR proyectada más alta del 9.93% hasta 2031.
- Por canal de reserva, las agencias de viajes en línea capturaron el 55.63% del tamaño del mercado hotelero de lujo de Europa en 2025, mientras que las reservas directas registraron la CAGR más rápida del 12.85% hasta 2031.
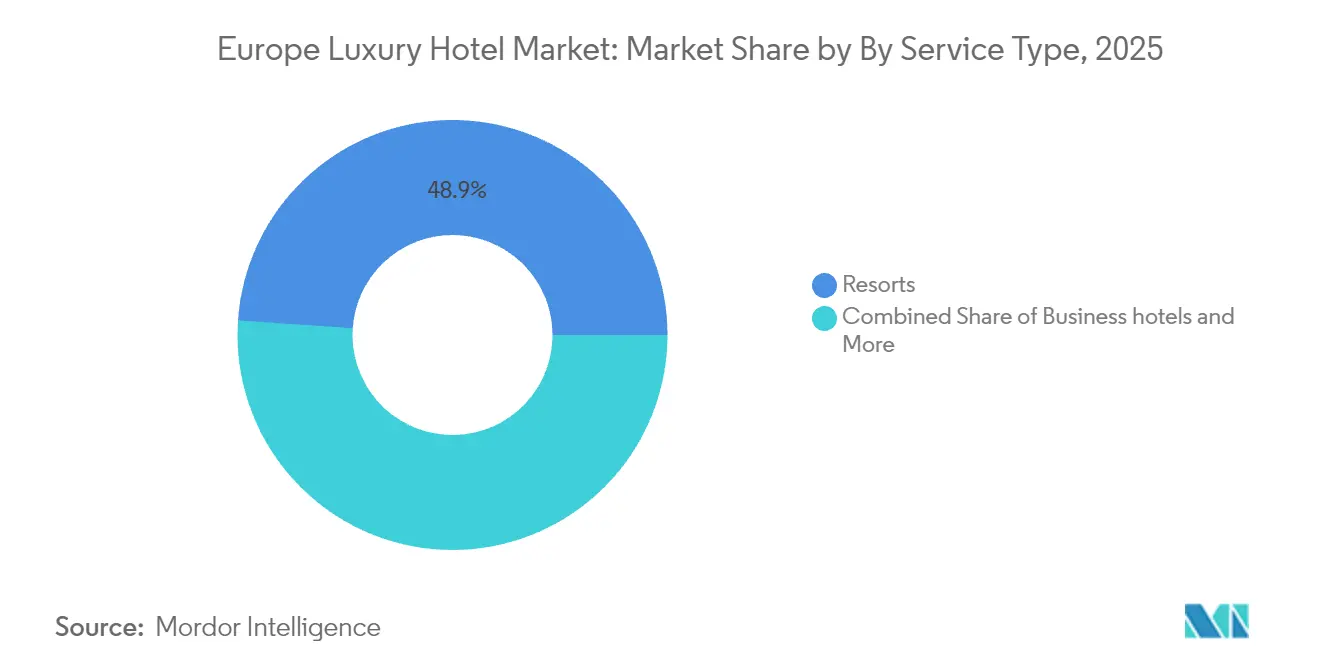
- Por tipo de servicio, los Resorts dominaron con el 48.92% del tamaño del mercado hotelero de lujo de Europa en 2025; se prevé que los Wellness Resorts se expandan a una CAGR del 9.94% durante el período de perspectiva.
- Por geografía, Alemania representó el 20.10% del tamaño del mercado hotelero de lujo de Europa en 2025, aunque se proyecta que España crecerá a una CAGR líder del 9.17% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado hotelero de lujo en Europa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El repunte de los viajes de lujo está impulsado por la expansión de la riqueza de los UHNWI | + 2.1% | Reino Unido, Alemania, Francia | Mediano plazo (2-4 años) |
| Demanda de "bleisure" experiencial entre los viajeros de la Generación Y y la Generación Z | + 1.8% | Núcleo de Asia-Pacífico con repercusión en Europa Occidental | Corto plazo (≤ 2 años) |
| Flexibilización en toda la UE de las normas para estancias de corta duración sin visado | + 0.9% | Reino Unido y los estados Schengen, tracción temprana en España e Italia | Largo plazo (≥ 4 años) |
| Los contratos de gestión de activos livianos aceleran las conversiones de tuberías | + 1.4% | América del Norte y Europa, adopción emergente en BENELUX y los países nórdicos | Mediano plazo (2-4 años) |
| La financiación hotelera vinculada a criterios ESG reduce el coste del capital | + 0.7% | Mercados centrales de la UE, impulso regulatorio a través de la Taxonomía de la UE | Largo plazo (≥ 4 años) |
| Plataformas de precios dinámicos basadas en datos que impulsan el RevPAR | + 1.2% | Adopción temprana en Alemania, Reino Unido y España | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El repunte de los viajes de lujo está impulsado por la expansión de la riqueza de los UHNWI
Una sólida expansión de la riqueza de los ultra altos patrimonios netos se está traduciendo en mayores gastos discrecionales en viajes experienciales, y ese aumento del gasto eleva directamente las trayectorias de ocupación y tarifas en todo el mercado hotelero de lujo europeo. Los UHNWI, que ahora manejan USD 30 billones en activos, registraron un aumento del 242% en el gasto en lujo experiencial desde 2019, un patrón que refleja la fuerte dinámica de precios reportada por hoteles de categoría palacio en Londres y París [2] Mastercard Data & Services, “Understanding Ultra-High Net Worth Customers”, mastercardservices.com . Los operadores de propiedades notan el cambio porque el 35% de sus huéspedes ya se encuentran en el rango de USD 100,000–30 millones, ampliando la base de clientes de lujo más allá de la ultra élite sin dejar de preservar márgenes saludables. En 2024, la tarifa media de las habitaciones de lujo en Europa alcanzó los 489.09 EUR (570.06 USD) por noche. Cuando los clientes de altísimo patrimonio neto (UHNWI, por sus siglas en inglés) reservan habitaciones con varias habitaciones, el total suele superar los 1,000 EUR (1,165.70 USD), lo que refuerza la prima por habitación que acompaña a la demanda impulsada por la riqueza extrema. Por lo tanto, los hoteles siguen invirtiendo en programas de conserjería personalizados que se adaptan a los estilos de vida únicos, una práctica que consolida la fidelidad a la marca y justifica los aumentos de precios que perpetúan el crecimiento de los ingresos en el mercado hotelero de lujo europeo. Esta base de clientes potenciales cada vez más amplia reduce la volatilidad de la demanda, protegiendo a los operadores frente a las crisis cíclicas, ya que históricamente los viajeros más adinerados reducen la frecuencia de sus viajes antes de sacrificar la calidad durante las recesiones. La solidez financiera fortalece aún más los planes de expansión, ya que los prestamistas otorgan condiciones favorables a los proyectos respaldados por patrones de reserva demostrados por clientes de altísimo patrimonio neto.
Demanda de "bleisure" experiencial entre los viajeros de la Generación Y y la Generación Z
Los viajeros de negocios más jóvenes combinan cada vez más los días de trabajo con el tiempo de vacaciones, creando itinerarios de varias noches que redefinen las suposiciones de estacionalidad y fortalecen las oportunidades de optimización de tarifas dentro del mercado hotelero de lujo europeo. El fenómeno "bleisure" es más pronunciado en los corredores turísticos del Mediterráneo, pero ahora llega a los centros de las ciudades, donde los hoteles transforman los salones ejecutivos en estudios de coworking que facilitan las llamadas remotas y las sesiones de colaboración en grupo [3] EHL Faculty, “Luxury hospitality: Trends, challenges, and best practices,” ehl.edu . Las propiedades de lujo que ofrecen actividades locales seleccionadas, tours gastronómicos, sesiones de bienestar y excursiones culturales capturan ingresos adicionales al tiempo que fortalecen las relaciones directas, lo cual es fundamental porque la reserva directa ya aumenta un 13.39 % anual y genera ahorros en comisiones que promedian veinticinco puntos porcentuales en comparación con las OTA. El récord de 94 millones de llegadas a España en 2024 ilustra cómo las visas para nómadas digitales apoyan estancias más largas que alimentan el mercado hotelero de lujo europeo, especialmente cuando se combina con la flexibilidad del trabajo remoto que amplía las ventanas de viaje históricas. Los hoteles responden combinando servicios de oficina con programas de bienestar, ofreciendo paquetes personalizados que impulsan el gasto adicional y prolongan la estancia tanto en entornos urbanos como vacacionales. Esta estrategia mejora significativamente los ingresos por habitación disponible al reducirse la volatilidad de la ocupación, y posiciona a las marcas de lujo para resistir las fluctuaciones en los presupuestos de viajes corporativos que tradicionalmente determinan la demanda entre semana.
Flexibilización en toda la UE de las normas para estancias de corta duración sin visado
Los organismos reguladores aprobaron directivas más favorables para los viajeros que acortan los plazos de tramitación y amplían los acuerdos de exención de visados, lo que estimula las llegadas desde mercados de alta propensión como Estados Unidos, el Consejo de Cooperación del Golfo y determinadas economías de Asia-Pacífico. España e Italia registran beneficios tempranos, registrando aprobaciones aceleradas de proyectos para conversiones a hoteles de cinco estrellas dirigidas específicamente a huéspedes de ocio de larga distancia que prefieren itinerarios de varios días con una estancia media de siete noches. Los nuevos flujos de tráfico suavizan las fluctuaciones estacionales, lo que permite a los gestores de ingresos implementar precios algorítmicos en un periodo de reserva más amplio y proteger los márgenes durante los periodos de transición. La entrada simplificada también amplifica el turismo orientado a eventos, como bienales de arte, semanas de la moda y eventos deportivos, donde los precios dinámicos elevan la tarifa diaria media mientras la ocupación se mantiene cerca de los umbrales de agotamiento. Gracias a que estas medidas están codificadas a nivel regional, el equilibrio competitivo mejora en todo el mercado hotelero de lujo europeo; los operadores invierten en formación multilingüe del personal e infraestructura digital para eliminar las fricciones durante los registros internacionales. La flexibilización de visados coincide con la implementación de la identidad digital en la UE, que agilizará la verificación biométrica y facilitará aún más los trámites de llegada que históricamente han frenado a los viajeros con altos gastos. A largo plazo, unas políticas de entrada consistentes refuerzan la imagen de Europa como un destino de lujo acogedor y sustentan la tasa de crecimiento anual compuesta (TCAC) del 8.84 % ya prevista en las perspectivas del mercado.
Los contratos de gestión de activos livianos aceleran las conversiones de tuberías
Los contratos de gestión y franquicia siguen siendo la vía preferida para una rápida expansión, ya que absorben menos recursos del balance general. El modelo cubre ahora el 90 % de las propiedades clave proyectadas de Hyatt para 2027, lo que demuestra la confianza del sector en este enfoque. La adquisición de Ruby por parte de IHG por 128.78 millones de dólares ilustra cómo los grandes grupos se aseguran marcas de lujo de diseño vanguardista que atraen a la élite más joven sin asumir el riesgo inmobiliario. El parque inmobiliario tradicional europeo, repleto de estructuras arquitectónicamente significativas, ofrece amplios objetivos de conversión que avanzan con mayor rapidez que los desarrollos en terrenos nuevos, obstaculizados por las aprobaciones de zonificación y la protección del patrimonio. Los operadores aprovechan los motores centralizados de gestión de ingresos, los ecosistemas de fidelización y las redes de compras para aumentar el beneficio operativo bruto en las propiedades reconvertidas, resultados que mejoran el atractivo de las franquicias en el mercado hotelero de lujo europeo. Los propietarios locales disfrutan del potencial reputacional de las marcas globales, a la vez que preservan el patrimonio del activo, una dinámica que aumenta la liquidez de las cotizaciones y reduce el coste medio ponderado del capital. Las conversiones también aceleran las renovaciones ESG, ya que los franquiciadores estipulan criterios mínimos de desempeño ambiental que se ajustan a las normas de la taxonomía de la UE y facilitan la financiación preferencial. A medida que más propietarios optan por acuerdos con pocos activos, el panorama competitivo del mercado se amplía, mitigando el riesgo de concentración e impulsando la innovación en la experiencia personalizada para los huéspedes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La persistente escasez de mano de obra infla los costos operativos | -1.9% | Reino Unido, Alemania y países nórdicos con déficits de personal del 10 al 20 % | Mediano plazo (2-4 años) |
| El aumento de los precios de la energía erosiona los márgenes del Partido Republicano | -1.3% | Europa continental, especialmente Alemania y los Países Bajos | Corto plazo (≤ 2 años) |
| Mayor riesgo cibernético para los motores de reserva directa | -0.6% | Los costes globales de cumplimiento del RGPD se centran en la UE | Mediano plazo (2-4 años) |
| Creciente regulación contra el turismo excesivo en las ciudades patrimoniales | -0.8% | Barcelona, Venecia, Florencia con efectos en Praga, Ámsterdam | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La persistente escasez de mano de obra infla los costos operativos
En toda Europa, la fuerza laboral del sector hotelero se mantiene entre un 10 % y un 20 % por debajo de los niveles de 2019, y los hoteles de lujo sufren una presión desproporcionada porque los estándares de servicio premium exigen empleados multilingües y altamente cualificados que obtienen salarios más altos. La masa salarial aumentó un 11.90 % entre 2022 y 2023, mientras que los departamentos de alimentos y bebidas registraron una inflación del 14.5 %, ejerciendo presión sobre los márgenes de beneficio operativo bruto que históricamente rondan el 30 % para los activos de lujo [4] CBRE, “Nuevos desafíos laborales surgen en 2023”, cbre.com . El Brexit agrava los desafíos en el Reino Unido, donde las normas de inmigración restringen la mano de obra estacional, lo que lleva al 62 % de los gerentes generales a citar la escasez de talento como su principal preocupación operativa. Las propiedades invierten en robots de limpieza asistidos por IA y chatbots de reservas automatizados para mitigar las brechas de mano de obra, pero los huéspedes aún equiparan la interacción humana con el lujo, lo que activa un precio adicional por “Humanos como Lujo” que aumenta los costos de capacitación y retención. La escasez de mano de obra amenaza con reducir la tasa de crecimiento anual compuesto (TCAC) del mercado hotelero de lujo europeo en un 1.90 % debido al aumento de los costes, a menos que los operadores logren mejorar la productividad mediante la tecnología o modelos de servicio adaptativos. Las grandes cadenas utilizan análisis centralizados de recursos humanos para prever las necesidades de personal y optimizar la planificación, una ventaja difícil de replicar para los hoteles independientes. A medio plazo, las alianzas para la formación profesional y los incentivos gubernamentales podrían revitalizar la cantera de talento, pero su eficacia sigue siendo incierta, lo que mantiene la presión al alza sobre los gastos de personal durante al menos los próximos dos a cuatro años.
El aumento de los precios de la energía erosiona los márgenes del Partido Republicano
Los costos de la energía en Europa continental se dispararon tras las interrupciones del suministro en 2022, lo que elevó los precios de algunos servicios públicos un 35 % interanual y redujo los márgenes de beneficio operativo bruto de los hoteles entre 300 y 500 puntos básicos. Los hoteles de lujo son especialmente vulnerables, ya que los spas, las piscinas climatizadas y las cocinas de alta gama consumen entre un 25 % y un 40 % más de recursos que los hoteles de gama media, una discrepancia que intensifica los sobrecostes durante la temporada alta. Alemania y los Países Bajos, que dependen de las volátiles importaciones de gas, registran las mayores fluctuaciones de precios, lo que ha impulsado a los operadores a acelerar la inversión en paneles solares, bombas de calor y sistemas de gestión de edificios diseñados para reducir la intensidad energética. La financiación vinculada a criterios ESG, que ya ofrece primas verdes del 4.8 % en las valoraciones de las propiedades, compensa parcialmente estos costos; sin embargo, los plazos de amortización siguen siendo sensibles a la volatilidad tarifaria. Esta restricción limita el crecimiento del EBITDA y podría frenar la tasa de crecimiento anual compuesta (TCAC) del mercado del 8.84 % si los servicios públicos se mantienen elevados después de 2026. Los operadores responden con modelos dinámicos de recargos por energía que trasladan parte del gasto a los huéspedes, pero esta práctica conlleva un riesgo para la reputación en un sector donde la inclusión de servicios forma parte de la promesa de marca. Las subvenciones gubernamentales para la modernización de las energías renovables podrían aliviar la carga, aunque la fragmentación de las políticas a nivel nacional complica las previsiones presupuestarias en las carteras paneuropeas.
Análisis de segmento
Por tipo de habitación: Las suites mantienen el liderazgo en ingresos
Las suites representaron el 42.86 % de los ingresos de 2025, lo que confirma su posición como el mayor contribuyente individual al tamaño del mercado hotelero de lujo europeo, gracias a que los viajeros adinerados muestran un interés constante por la privacidad, la multiplicidad de zonas de estar y los servicios de mayordomo personalizados. Las villas/bungalows se posicionan como el subsegmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.93 %, beneficiándose de la demanda pospandemia de unidades independientes que minimizan las aglomeraciones en espacios compartidos, especialmente en las costas mediterráneas, donde la zonificación favorece las zonas de baja densidad. Los operadores convierten las plantas estándar en suites junior y ejecutivas para aprovechar la mayor tarifa diaria promedio que estas unidades ofrecen, una tendencia que limita marginalmente el inventario de habitaciones de lujo estándar, que ahora representa una cuota del 33.10 %. La mejora de la combinación estratégica incrementa los ingresos por metro cuadrado, una métrica cada vez más utilizada por los inversores para comparar la productividad de los activos en el mercado hotelero de lujo europeo. Los áticos y las suites presidenciales, aunque solo representan el 12.45% del inventario, ofrecen tarifas por noche superiores a los 2,500 EUR (2,914.25 USD), lo que sustenta el RevPAR principal, pero se ve limitado por la escasez de áticos en edificios históricos. El alquiler de villas independientes introduce competencia, pero a menudo carece del ecosistema de servicios de los resorts de marca, una carencia que las grandes cadenas explotan con sus programas de residencias de marca. En consecuencia, las suites y la oferta ampliada de villas siguen consolidando el posicionamiento premium, a la vez que impulsan flujos de ingresos adicionales, como tratamientos de spa en la habitación y servicios de chef privado.
La orientación del consumidor hacia estancias experienciales también influye en el lenguaje de diseño y la configuración de los servicios. Los diseños de estilo residencial integran cocinas completas, salas de bienestar exclusivas y comedores flexibles que se adaptan a eventos privados, reflejando las expectativas de los clientes con alto patrimonio neto en casa y reforzando la prolongación de la estancia. Los reguladores europeos, especialmente en centros históricos como Florencia, apoyan las directrices de reutilización adaptativa que permiten la conversión de antiguos palacios en configuraciones de múltiples suites sin comprometer la integridad de la fachada, acelerando el crecimiento de la oferta en el segmento superior. Los promotores mantienen la disciplina de costes mediante el empleo de soluciones de ingeniería modular que reducen el tiempo de inactividad de las renovaciones, preservando así un flujo de caja positivo durante la fase de mejora. Los topes de tarifas aumentan al ritmo de la percepción del valor, y la tecnología permite a los gestores de ingresos subastar inventario premium de forma dinámica, lo que resulta en una mejora del rendimiento del 12-15 % con respecto a las bandas de precios estacionales tradicionales. La continua fortaleza de la demanda de UHNW implica un liderazgo sostenido para las suites, mientras que la sólida trayectoria de las villas y bungalows introduce un segundo pilar de ingresos que diversifica el mercado hotelero de lujo europeo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por canal de reserva: las reservas directas ganan prioridad estratégica
Las agencias de viajes online mantuvieron una participación del 55.63% en la facturación de 2025, pero las reservas directas superaron su crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 12.85% y ahora representan el 29.05% de los ingresos hoteleros online, lo que aumenta su relevancia estratégica. Los ecosistemas de fidelización, el marketing por correo electrónico personalizado y las barreras tarifarias exclusivas para miembros impulsan la transición de canal, ya que los viajeros de élite valoran las ofertas personalizadas en lugar de los listados de agregadores estandarizados. Las estrategias dinámicas de reembolso y canje de puntos reducen las tarifas efectivas de las habitaciones sin socavar los índices de referencia disponibles públicamente, preservando la paridad de tarifas y fomentando la afinidad de marca en el mercado hotelero europeo de lujo. Proveedores de tecnología como D-EDGE informan de un aumento del 68% en los ingresos online desde 2019, y el análisis predictivo personaliza la comercialización en cada nodo de decisión, impulsando la conversión con márgenes de dos dígitos. La influencia de las OTA sigue siendo significativa, ya que el alcance global impulsa la demanda del embudo de ventas principal. Sin embargo, las sentencias judiciales de la UE que invalidaron las cláusulas de paridad de tarifas permiten a las independientes diferenciarse mediante incentivos directos de precios o paquetes de servicios mejorados. Los contratos corporativos tienen una contribución del 7.45%, con una tasa de crecimiento anual compuesta (TCAC) del 7.08%, gracias a las políticas de "bleisure" que amplían las estancias entre semana a fines de semana de ocio, una práctica que estabiliza la ocupación entre semana y favorece la gestión del rendimiento.
La ciberseguridad se convierte en un factor limitante para los canales directos, ya que las multas del RGPD pueden superar el 4% de los ingresos globales, un riesgo que se agrava por la cantidad de datos personales recopilados a través de motores propietarios. Las grandes cadenas destinan presupuestos multimillonarios al cifrado de puntos finales y a protocolos de pago tokenizados, un coste que los grupos más pequeños cubren mediante colaboraciones con proveedores o soluciones de pasarela en la nube. Los chatbots basados en IA guían a los huéspedes a través de los procesos de reserva en varios idiomas, lo que aumenta las métricas de satisfacción y la conversión en ventas cruzadas para suites o servicios de bienestar. Las plataformas de agencias de viajes online (OTA) contraatacan con comisiones de colocación algorítmicas, pero muchos establecimientos de lujo aceptan de buen grado posiciones inferiores para minimizar el impacto de las comisiones y proteger los ingresos netos. Con el tiempo, la convergencia de sitios web de marca, aplicaciones móviles y conectores de metabuscadores seguirá canalizando los ingresos hacia la propiedad directa, reforzando la resiliencia de los márgenes en el mercado hotelero europeo de lujo.
Por tipo de servicio: Los resorts impulsan los ingresos, el bienestar impulsa el crecimiento
Los resorts contribuyeron con el 48.92 % de la facturación de 2025 y funcionan como el principal motor de ingresos, ya que integran alojamiento, restauración, spa y servicios recreativos en paquetes holísticos de destino que permiten un mayor gasto medio por huésped. Los hoteles de negocios, concentrados en centros financieros como Londres, Fráncfort y Zúrich, mantienen una cuota del 28.35 % y aprovechan los programas de tarjetas corporativas y la demanda de conferencias para asegurar una ocupación entre semana que garantiza la absorción de costes fijos. Los resorts de bienestar registran una tasa de crecimiento anual compuesta (TCAC) del 9.94 % y suelen ofrecer primas de entre el 15 % y el 25 % al combinar programas de spa médico, mindfulness y nutrición, una propuesta de valor que resuena entre las élites preocupadas por la salud que buscan rejuvenecer. Los hoteles con suites, que representan el 21.85 % del inventario, atienden a grupos de viajeros multigeneracionales y ejecutivos de estancias prolongadas, y se benefician de cocinas y lavandería en la habitación que fomentan las reservas para toda la semana. Los hoteles de aeropuerto capturan una participación del 18.35% y atienden a tripulaciones de aviones privados y pasajeros en tránsito premium, un área que se espera que se expanda una vez que el tráfico de aviones comerciales se recupere a los niveles de 2019.
Los destinos mediterráneos aceleran el desarrollo de complejos turísticos, especialmente en la Costa del Sol española y las islas griegas, donde el clima favorable y la zonificación costera impulsan su utilización durante todo el año. Las directrices ESG incentivan las instalaciones de energía renovable, como los paneles solares y el reciclaje de aguas residuales, lo que permite a los complejos turísticos certificados obtener préstamos vinculados a la sostenibilidad con diferenciales reducidos, reduciendo así el coste medio ponderado del capital entre 30 y 50 puntos básicos. Los hoteles de lujo en zonas céntricas reubican las salas de conferencias infrautilizadas en suites de bienestar y laboratorios gastronómicos para captar ingresos por ocio, reduciendo así la dependencia del gasto cíclico en reuniones corporativas. La introducción de complejos residenciales de marca junto a complejos turísticos emblemáticos amplía el ciclo de vida del cliente y genera comisiones de gestión recurrentes, diversificando los ingresos dentro del mercado hotelero de lujo europeo. De cara al futuro, la integración del bienestar parece estar preparada para generar la siguiente etapa de crecimiento, mejorando el valor de vida del huésped y alineando las operaciones con las tendencias más amplias de salud pública.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de hoteles de lujo en Europa
Alemania controlaba el 20.10% del mercado europeo de hoteles de lujo en 2025, gracias a una economía diversificada y a unas prácticas redes de transporte que canalizan tanto a viajeros corporativos como de ocio a Múnich, Berlín y Fráncfort. Sin embargo, España exhibe la tasa de crecimiento anual compuesta (TCAC) más rápida hasta 9.17, con un 2031%, gracias a un récord de llegadas y una legislación favorable a los nómadas digitales que impulsa la demanda en Barcelona, Madrid y en zonas turísticas como la Costa Brava y la Costa del Sol. Francia mantiene una cartera dominante, con una oferta de hoteles parisinos de categoría palacio que ha aumentado un 80% desde 2020, impulsada por los Juegos Olímpicos de 2024, que elevaron las tarifas diarias promedio en temporada alta a 781 EUR (911.89 USD) y demostraron la capacidad del país para albergar eventos de alta gama. El Reino Unido aprovecha la influencia financiera global de Londres y el atractivo patrimonial de Edimburgo, aunque las trabas para visados derivadas del Brexit inflan los costes laborales y dificultan la búsqueda de talento transfronterizo para propiedades de lujo.
Italia sigue siendo un foco permanente de lujo, atrayendo capital significativo a Roma, Milán y Venecia mientras combate el sobreturismo con posibles impuestos de lujo de hasta 25 EUR (29.20 USD) por estadía, una medida diseñada para moderar la aglomeración pero que es poco probable que disuada a los viajeros de alto gasto. Las naciones del BENELUX registran una CAGR del 6.66% a medida que las conversiones de casas en los canales de Ámsterdam y el resurgimiento de las conferencias en Bélgica atraen a inversores que buscan perfiles de flujo de caja estables con ventajas ESG. Los mercados nórdicos crecen a un 5.88% a medida que los alojamientos de eco-lujo aprovechan entornos naturales prístinos y experiencias de sol de medianoche, atrayendo a viajeros que perciben la sostenibilidad y el aislamiento como atributos premium complementarios. El resto de Europa abarca el Algarve de Portugal, donde los complejos integrados de villas y resorts atraen riqueza de larga distancia, y capitales de Europa del Este como Praga y Varsovia, donde las mejoras de infraestructura y las ampliaciones de aeropuertos facilitan las entradas en el canal de lujo. Estas dinámicas regionales refuerzan colectivamente la CAGR del 8.73 % y validan la tesis de inversión de que el mercado hotelero de lujo de Europa seguirá prosperando en diversos contextos económicos.
Panorama regulatorio
La regulación que afecta a los hoteles de lujo en Europa se está volviendo más estricta en lo que respecta a la transparencia de la oferta de alojamiento, la protección del consumidor y las afirmaciones sobre sostenibilidad. El Reglamento (UE) 2024/1028 sobre transparencia en los alquileres a corto plazo entró en vigor el 20 de mayo de 2026, impulsando a los Estados miembros hacia marcos de registro en línea e intercambio de datos que influyen en las condiciones de competencia entre los hoteles gestionados profesionalmente y los alojamientos alternativos. En febrero de 2026, la Comisión Europea convocó a una red de partes interesadas para un Código de Conducta de la UE para las valoraciones y reseñas en línea, con firmantes como HOTREC, Booking.com, Expedia Group, Tripadvisor Group y Airbnb. Este acuerdo aumenta el escrutinio sobre las señales de reputación digital que influyen materialmente en las reservas de lujo.
El cumplimiento de la sostenibilidad está pasando de la presentación de informes voluntarios a requisitos exigibles en todo el recorrido del cliente y las métricas operativas. La Directiva (UE) 2024/825, que empodera a los consumidores para la transición ecológica, introduce controles más estrictos sobre las declaraciones ambientales, con aplicación a partir del 27 de septiembre de 2026, lo que eleva el listón sobre cómo los hoteles de lujo comercializan el posicionamiento de lujo ecológico y bienestar. La UE también está impulsando las Reglas de Categoría de Huella Ambiental de Producto (PEFCR) para los servicios de alojamiento hotelero, con una consulta con las partes interesadas que se extiende hasta el 2 de junio de 2026, lo que indica un enfoque más estandarizado para medir y comunicar la huella ambiental que se incorpora a las negociaciones de contratación, calificación de RFP y financiación. Los regímenes nacionales siguen siendo importantes; por ejemplo, Malta actualizó los requisitos de alojamiento colectivo a través del Reglamento de Alojamiento Turístico de 2026 (Aviso Legal 92 de 2026), vigente desde el 15 de abril de 2026, añadiendo otra capa de cumplimiento para los operadores que operan en las principales islas turísticas.
Análisis de la cadena de valor
La cadena de valor de los hoteles de lujo europeos comienza con el desarrollo y la propiedad de activos (inversores institucionales, propietarios privados y promotores), luego pasa a la creación de marcas y operaciones mediante contratos de gestión y franquicia, y finalmente se basa en la distribución y la generación de demanda a través de canales directos de marca, agencias de viajes online (OTA), asesores de viajes y programas corporativos. Las estrategias de gestión de activos ligeros siguen siendo fundamentales para que los grandes grupos amplíen la oferta de lujo, con operadores que centran la inversión en estándares de marca, plataformas de fidelización y capacidades de gestión de ingresos en lugar de la propiedad inmobiliaria. En el lado de la demanda, las OTA siguen ofreciendo un amplio alcance, mientras que los hoteles dirigen a los huéspedes de mayor poder adquisitivo hacia la reserva directa mediante beneficios de fidelización y paquetes personalizados, lo que aumenta la dependencia del procesamiento seguro de pagos, la verificación de identidad y el tratamiento de datos personales conforme al RGPD.
Los insumos operativos básicos incluyen mano de obra, energía y bienes y servicios de alta especificación que diferencian la experiencia de lujo (FF&E, productos de spa y bienestar, alimentos y bebidas premium y socios de experiencia). La adquisición está cada vez más influenciada por la verificación de la sostenibilidad y el abastecimiento local, con más hoteles que establecen relaciones de la granja a la mesa y con artesanos regionales para mejorar la autenticidad y reducir el riesgo de suministro de artículos importados de largo plazo, como el mobiliario a medida. Los marcos de sostenibilidad también se están integrando en la selección y la presentación de informes de proveedores, con certificaciones como Green Key (criterios 2026-2031), la etiqueta ecológica de la UE y GSTC utilizadas para estructurar los controles sobre energía, agua, residuos y compras, y para respaldar la visibilidad en las plataformas de distribución. Los esfuerzos de estandarización regulatoria, como el trabajo del PEF de la UE sobre servicios de alojamiento hotelero, impulsan la adquisición basada en mediciones, aumentando la demanda de sistemas digitales que puedan capturar datos auditables sobre el uso de recursos en carteras de múltiples propiedades.
Panorama competitivo
El mercado hotelero de lujo europeo presenta una concentración moderada, con operadores globales de primer nivel como Hyatt, Marriott, Hilton, IHG y Accor controlando una parte sustancial de los hoteles de marca. Estas grandes cadenas se benefician de ecosistemas de fidelización y plataformas de ingresos centralizadas, que optimizan la eficiencia del marketing y la retención de clientes. Al mismo tiempo, las marcas boutique e independientes siguen prosperando ofreciendo experiencias hiperlocales y culturalmente inmersivas. Las estrategias basadas en activos ligeros dominan el mercado: Hyatt apunta a un crecimiento del 90 % en activos ligeros e IHG adquirió Ruby Hotels para impulsar la expansión y, al mismo tiempo, liberar capital para inversiones en tecnología. La tarificación basada en IA y la automatización están demostrando ser esenciales, y los hoteles con tecnología de vanguardia registran hasta un 35 % más de ingresos que sus competidores que utilizan modelos de tarifas estáticas.
La sostenibilidad se está consolidando como un factor clave de diferenciación competitiva, con hoteles con certificación ecológica que disfrutan de una prima de valoración del 4.80%, según Cushman & Wakefield. Las grandes cadenas hoteleras incorporan ahora sistemas de monitorización energética y reducción de residuos en las nuevas construcciones, mientras que los operadores más pequeños utilizan contratos de arrendamiento ecológicos para compartir los costes de modernización y acceder a préstamos favorables vinculados a la sostenibilidad. El cumplimiento normativo, especialmente en el marco del RGPD, favorece a las grandes marcas que pueden absorber los costes de ciberseguridad en carteras más amplias. Los hoteles boutique gestionan esto mediante alianzas con proveedores especializados, lo que permite el cumplimiento con una menor inversión de capital. A medida que los estándares ESG se intensifican, la sostenibilidad se ha convertido en un elemento central de la estrategia operativa y financiera.
Las alianzas están transformando la oferta de valor, especialmente mediante colaboraciones con operadores de viajes experienciales que combinan el lujo con la autenticidad local. Las ofertas gastronómicas, que combinan restaurantes con estrellas Michelin con talleres artesanales, están ayudando a las marcas a destacar en un mercado saturado. Este enfoque estratégico en la experiencia, la tecnología y la sostenibilidad está redefiniendo la ventaja competitiva. Los líderes del mercado son aquellos que pueden integrar la innovación digital con un servicio personalizado y respetuoso con el medio ambiente. De cara al futuro, estos pilares serán cruciales para impulsar el crecimiento continuo del segmento hotelero de lujo en Europa.
Líderes de la industria hotelera de lujo en Europa
Marriott International (The Ritz-Carlton, St. Regis)
Hilton Worldwide (Waldorf Astoria, Conrad)
Accor SA (Raffles, Fairmont, Sofitel Legend)
Corporación de Hoteles Hyatt (Park Hyatt, Andaz)
Grupo de Hoteles InterContinental (InterContinental, Kimpton)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Marriott International firmó un acuerdo con Proprie9te9s & Co para desarrollar The Luxury Collection Resort & Residences en Marseillan, Francia, en un terreno costero de 15 hectáreas. El proyecto incorpora residencias de marca junto con las habitaciones del complejo, ampliando así las fuentes de ingresos del activo más allá de las pernoctaciones y consolidando el concepto de alojamiento de marca como motor de crecimiento en el sur de Europa.
- Febrero de 2026: Hilton firmó un acuerdo de franquicia para el Conrad Meia Praia Algarve en Portugal, un complejo turístico de lujo frente al mar que incluye residencias de marca. Esta firma subraya cómo la expansión del sector de lujo se está impulsando a través de alianzas y formatos centrados en residencias que fortalecen la relación con los propietarios, al tiempo que se enfocan en la demanda de estancias prolongadas y alto poder adquisitivo.
- Junio de 2025: ActivumSG adquirió Fairmont La Hacienda Costa del Sol por 170 millones de euros, y Landfair, junto con Evientro, acordó la compra de Vienna Marriott por más de 100 millones de euros. Estas operaciones reflejaron el interés institucional por los principales activos hoteleros europeos y respaldaron la continua actividad de reposicionamiento y modernización en ubicaciones clave de centros turísticos y ciudades estratégicas.


Alcance y metodología
Un hotel de lujo es un hotel que ofrece a sus visitantes una experiencia de alojamiento de lujo. Los clientes que pagan mucho suelen alojarse en hoteles de lujo y se espera que los servicios y la comida sean de alta calidad.
El mercado europeo de hoteles de lujo está segmentado por tipo de servicio (hoteles de negocios, hoteles de aeropuerto, hoteles de vacaciones y resorts y spas) y geografía (Italia, Alemania, España, Francia, Suiza, Reino Unido y resto de Europa). El informe ofrece el tamaño del mercado y previsiones para el mercado europeo de hoteles de lujo en valor (USD) para todos los segmentos anteriores.
Por tipo de habitación
| Habitación de lujo estándar |
| Suites |
| Villas / Bungalows |
| Áticos y suites presidenciales |
Por canal de reserva
| Reserva directa (sitio web de la marca, centro de atención telefónica) |
| Agencias de viajes online (OTA) |
| Agentes de viajes / Operadores turísticos |
| Contratos corporativos |
Por tipo de servicio
| Hoteles de negocios |
| Hoteles del aeropuerto |
| Hoteles Suite |
| Complejos |
| Otros tipos de servicios |
Por geografía
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) |
| El resto de Europa |
| Por tipo de habitación | Habitación de lujo estándar |
| Suites | |
| Villas / Bungalows | |
| Áticos y suites presidenciales | |
| Por canal de reserva | Reserva directa (sitio web de la marca, centro de atención telefónica) |
| Agencias de viajes online (OTA) | |
| Agentes de viajes / Operadores turísticos | |
| Contratos corporativos | |
| Por tipo de servicio | Hoteles de negocios |
| Hoteles del aeropuerto | |
| Hoteles Suite | |
| Complejos | |
| Otros tipos de servicios | |
| Por geografía | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado hotelero de lujo en Europa en 2026 y qué tan rápido estará creciendo?
El mercado está valorado en USD 33.01 mil millones en 2026 y se prevé que se expanda a USD 50.18 mil millones para 2031 con una CAGR del 8.73%.
¿Qué categoría de habitación genera más ingresos para los hoteles de lujo en Europa?
Las suites lideran con el 42.86 % de los ingresos de 2025, impulsadas por la demanda de los viajeros de privacidad y áreas de estar más amplias.
¿Por qué las reservas directas están adquiriendo importancia para los hoteles de lujo en Europa?
Los canales directos crecen a una tasa compuesta anual del 12.85 % porque los programas de fidelización y las ofertas específicas reducen las comisiones de las OTA y mejoran los márgenes de beneficio.
¿Qué país europeo muestra el crecimiento hotelero de lujo más rápido hasta 2031?
España registra el mayor crecimiento proyectado, con una CAGR del 9.17 %, debido al sólido flujo turístico y a políticas de visados favorables.
Última actualización de la página:



